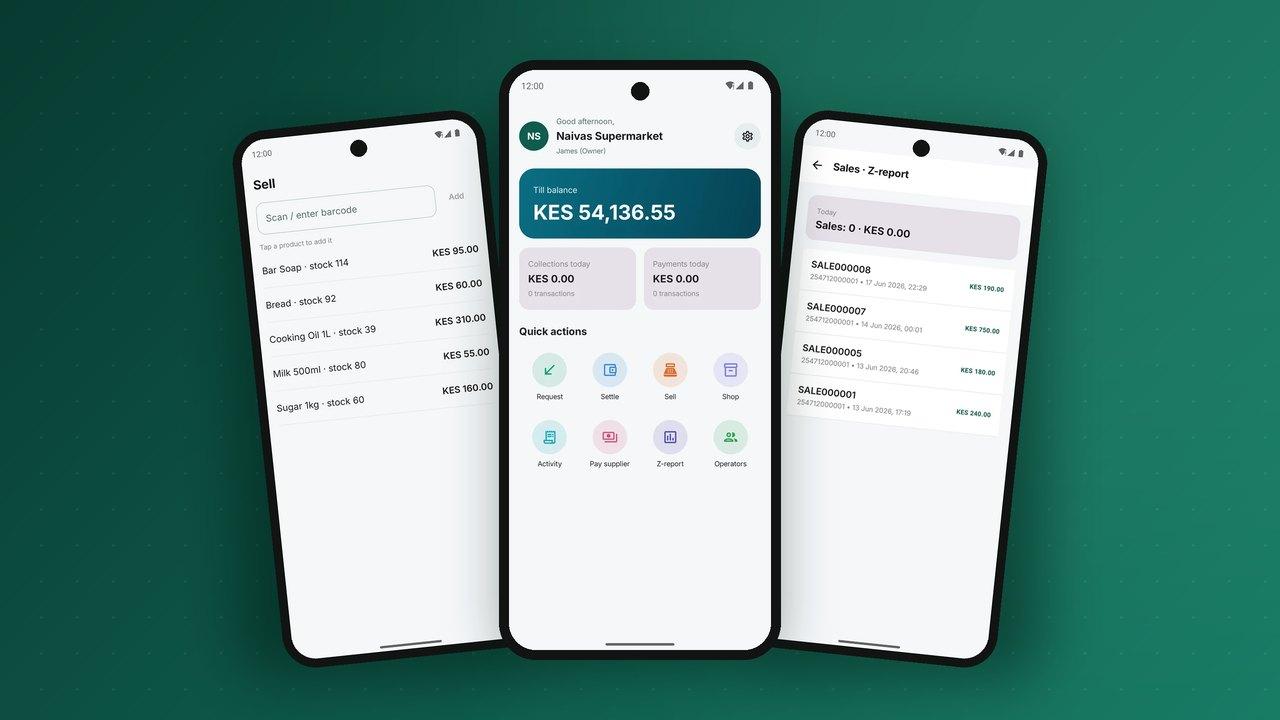
Maduka madogo ndiyo husogeza sehemu kubwa ya pesa katika uchumi wa Afrika: vibanda, maduka ya dawa, saluni, maduka ya vifaa vya ujenzi na vibanda vya sokoni. Kwa mwendeshaji wa pochi, ndiyo sababu wateja huweka salio badala ya kutoa pesa zote. Hata hivyo, kwa mwenye duka, kupokea malipo ya pochi kuna maana tu ikiwa kunarahisisha siku yake. Namba ya till kwenye kibandiko ni mwanzo; programu ya mfanyabiashara inayoendesha duka ndiyo inayombakiza kwenye mtandao wako.
Hiki ndicho programu hiyo inachohitaji, kuanzia kaunta hadi benki.
1. Skrini ya mwanzo inayoonyesha siku
Mwenye duka anataka kujua mambo matatu mara tu anapofungua programu: kiasi gani kimeingia leo, nini kinasubiri kulipwa kwake, na nini kinahitaji kushughulikiwa. Vitendo vya haraka kwa kazi za kawaida zaidi (kuomba malipo, kuuza, kuhamisha pesa, kuona shughuli) viko chini ya salio.
2. Njia nyingi za kulipwa
- Namba ya till ambayo mteja huiandika kwenye pochi yake.
- Msimbo wa QR kwenye kaunta, wa kudumu kwa duka au unaobadilika ukiwa na kiasi tayari.
- Ombi la malipo linalotumwa kwenye simu ya mteja, ambaye huliidhinisha kwa PIN. Soma zaidi katika ombi la malipo limeelezwa.
- Viungo vya malipo kwa oda zinazopokelewa kwa simu au kwa ujumbe.
Kila njia lazima iingie kwenye salio lilelile la till, ionyeshe jina la anayelipa na namba ya kumbukumbu papo hapo, na itume uthibitisho kwa pande zote mbili. Duka linalolazimika kuangalia simu tofauti kwa kila njia ya malipo litarudi kwenye pesa taslimu.
3. Uza na ufuatilie bidhaa
Malipo yakishakuwa ya kidijitali, hatua inayofuata ni mfumo rahisi wa mauzo. Kuchanganua au kuchagua bidhaa, kujumlisha kikapu na kuomba malipo katika mtiririko mmoja huokoa muda kwenye kaunta na hujenga kumbukumbu ya bidhaa bila kazi ya ziada. Arifa za bidhaa zinazokaribia kuisha humwambia mwenye duka nini cha kuagiza tena.
4. Wafanyakazi bila kushiriki PIN
Maduka mengi yana zaidi ya mtu mmoja kwenye kaunta. Mwenye duka anapaswa kuweza kuongeza wahudumu wa malipo wanaoweza kuuza na kupokea malipo lakini hawawezi kutoa wala kuhamisha pesa, na kuwazima wanapoondoka. Kisha kila mauzo hufungamanishwa na mfanyakazi aliyeyafanya, jambo linalomaliza mabishano wakati wa kufunga.
5. Malipo ya mwisho anayoyadhibiti mwenye duka
Salio la till lina manufaa tu pale mwenye duka anapoweza kulisogeza. Chaguo nzuri ni kuhamisha kwenda akaunti ya benki (anapotaka au kwa ratiba), kuhamisha kwenda pochi binafsi ya mwenye duka, na kutoa pesa kwa wakala. Ada na muda wa pesa kufika vinapaswa kuwa wazi kabla ya kuthibitisha. Kuhamisha pesa kila siku kiotomatiki kunafaa maduka makubwa; madogo mara nyingi huacha pesa kwenye till ili kuwalipa wasambazaji.
6. Walipe wasambazaji kutoka kwenye till
Kufunga mzunguko ndiko kunakofanya malipo ya kidijitali yadumu. Ikiwa duka linaweza kumlipa msambazaji wake, kodi ya pango na wafanyakazi kutoka kwenye salio la till, pesa hazihitaji kamwe kugeuka kuwa pesa taslimu. Wasambazaji wanaopokea malipo ya pochi hulipwa haraka zaidi na hubeba pesa taslimu kidogo kwenye njia za kusambaza bidhaa. Tazama malipo kwa wingi kwa upande wa msambazaji.
7. Kumbukumbu zinazofaa kwa kodi na mikopo
Ripoti ya Z ya kila siku, taarifa ya kila mwezi na faili ambayo mhasibu anaweza kusoma hugeuza historia ya malipo ya duka kuwa rasilimali. Wakopeshaji wanazidi kutumia historia ya till kutoa mikopo ya mtaji wa kufanyia kazi, inayolipwa yenyewe kutoka kwa mauzo ya baadaye. Hilo linafanya kazi tu ikiwa kumbukumbu ni kamili na zinaaminika.
Kile mwendeshaji anachohitaji nyuma ya programu
- Usajili wa wafanyabiashara wenye KYC ya biashara, viwango vya ngazi na idhini ya haraka.
- Mipango ya ada za wafanyabiashara kwa kila kundi, inayosanidiwa bila kuandika msimbo.
- Makundi ya malipo ya mwisho yenye ripoti wazi, yanayolinganishwa na benki kila siku.
- Zana za uwanjani kwa wafanyakazi wanaosajili na kuwasaidia wafanyabiashara.
Maswali yanayoulizwa mara kwa mara
Je, maduka yanahitaji simu janja?
Programu kamili inahitaji simu janja, lakini simu ya kawaida bado inaweza kupokea malipo ya till na uthibitisho wa SMS, na kuangalia salio kupitia USSD. Maduka mengi huanzia hapo kisha hupanda daraja.
Duka linaweza kuanza kupokea malipo kwa haraka kiasi gani?
Kwa usajili wa kidijitali na KYC ya ngazi, duka dogo linaweza kuanza siku hiyohiyo na kiwango cha kuanzia, ambacho hupanda baada ya nyaraka kuthibitishwa.
Je, mfumo wa mauzo ni bidhaa tofauti?
Hauhitaji kuwa hivyo. Mfumo mwepesi wa mauzo ndani ya programu ya mfanyabiashara unatosha maduka mengi madogo; maduka makubwa yanaweza kuunganisha mifumo yao kupitia API.
PesaBridge inajumuisha programu ya mfanyabiashara yenye till, QR, maombi ya malipo, mfumo mwepesi wa mauzo, majukumu ya wafanyakazi, kuhamisha pesa na malipo kwa wasambazaji, kwenye leja ileile ya pochi ya wateja wako. Iangalie kwenye ukurasa wa Jaribu.