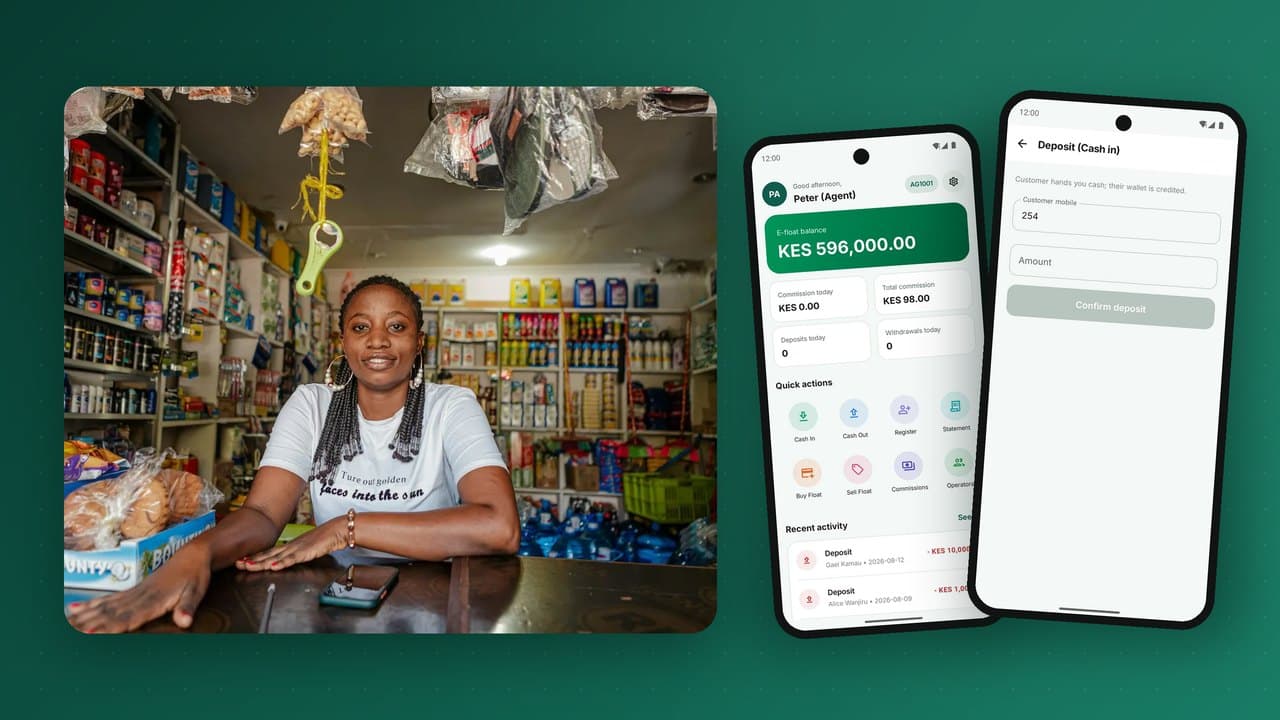
Mtandao wa mawakala ndio sababu pesa kwa simu inafanya kazi mahali ambapo benki hazijawahi kujenga matawi. Mwenye duka, mfamasia au muuzaji wa vocha anakuwa mahali ambapo pesa taslimu inageuka kuwa pesa ya kidijitali na kurudi tena. Kwa mteja, wakala ndiye benki. Kwa mwendeshaji, mtandao wa mawakala ndio mali ghali zaidi, yenye thamani zaidi na dhaifu zaidi alionayo. Mwongozo huu unaeleza jinsi mtandao wa mawakala unavyofanya kazi, jinsi mawakala wanavyopata mapato, jinsi float na ukwasi vinavyozunguka katika mtandao, nafasi ya mawakala wakuu, na kinachotofautisha mtandao unaokua na ule unaoporomoka kimya kimya.
Wakala ni nani?
Wakala ni biashara ya mtu wa tatu iliyopewa mkataba na benki au mtoa huduma wa pesa kwa simu ili kutoa huduma za kifedha kwa niaba yake. Wakala si mwajiriwa na hana leseni ya benki; anafanya kazi chini ya leseni ya mtoa huduma, ndani ya kanuni zilizowekwa na mdhibiti. Mawakala wa kawaida ni wafanyabiashara wadogo ambao tayari hushika pesa taslimu siku nzima: maduka ya rejareja, maduka ya dawa, wauzaji wa simu na vocha, maduka ya vifaa, vituo vya mafuta na maduka makubwa.
Kulingana na soko na mtoa huduma, wakala anaweza kutoa:
- Kuweka pesa: mteja anatoa pesa taslimu, na wakala anahamisha thamani hiyo hiyo ya pesa ya kielektroniki kwenye pochi ya mteja.
- Kutoa pesa: mteja anatuma pesa ya kielektroniki kwa wakala, na wakala anampa pesa taslimu.
- Kusajili wateja: kuchukua taarifa za kitambulisho na picha kwa ajili ya KYC, na kuwasaidia watumiaji wapya kuweka PIN.
- Malipo ya bili na vocha kwa wateja wanaopendelea kulipa kwa pesa taslimu.
- Marejesho ya mikopo na amana za akiba kwa benki na taasisi za fedha ndogo.
- Kufungua akaunti na huduma rahisi za benki pale ambapo mdhibiti anaruhusu mawakala wa benki.
Utaratibu: hifadhi mbili za thamani
Wakala daima ana aina mbili za pesa, na kuelewa mtiririko kati yake ndio ufunguo wa kuelewa mtandao wote.
- Pesa taslimu kwenye droo.
- Float ya kielektroniki kwenye pochi ya wakala mwenyewe kwenye jukwaa.
Kila muamala unahamisha thamani kutoka hifadhi moja kwenda nyingine:
| Muamala | Pesa taslimu ya wakala | Float ya wakala | Pochi ya mteja |
|---|---|---|---|
| Mteja anaweka 1,000 | +1,000 | −1,000 | +1,000 |
| Mteja anatoa 1,000 | −1,000 | +1,000 | −1,000 |
Thamani yote ya wakala (pesa taslimu pamoja na float) haibadiliki, isipokuwa kwa kamisheni aliyopata. Lakini mchanganyiko unabadilika siku nzima. Katika mji wa soko ambapo watu hupokea pesa kutoka kwa ndugu walioko mjini, wateja wengi hutoa pesa: pesa taslimu ya wakala inaisha na float inajaa. Katika eneo la biashara mjini ambapo wafanyakazi hutuma pesa nyumbani, wateja wengi huweka pesa: float inaisha na pesa taslimu inajaa. Kwa njia yoyote, mwishowe wakala hawezi kumhudumia mteja anayefuata. Hili ndilo tatizo la ukwasi, na kulisimamia ndiyo changamoto kuu ya kiutendaji ya mtandao wa mawakala. Tunalichambua kwa kina katika usimamizi wa float na ukwasi wa mawakala.
Jinsi mawakala wanavyopata mapato
Mawakala hulipwa kamisheni, kwa kawaida kwa kila muamala na kwa ngazi kulingana na kiasi. Muundo wa kawaida unaonekana hivi:
- Kamisheni ya kutoa pesa, inayotokana na ada ya kutoa anayolipa mteja. Kwa kawaida ndicho chanzo kikubwa zaidi cha mapato ya wakala.
- Kamisheni ya kuweka pesa, inayolipwa na mtoa huduma ingawa kuweka pesa mara nyingi ni bure kwa mteja, kwa sababu ndiko kunakoingiza pesa kwenye mfumo.
- Bonasi za usajili kwa kila mteja mpya anayekamilisha KYC na kufanya muamala wa kwanza.
- Kamisheni za bili na vocha kwa huduma ambazo wakala anauza.
Kubuni kamisheni ni kazi ya kusawazisha. Ukilipa kidogo mno, mawakala wanaacha kushika float, wanawarudisha wateja au wanatoza ada zisizo rasmi kimya kimya. Ukilipa kupita kiasi, kila muamala unapata hasara. Miundo bora hulipa zaidi kwa miamala ambayo mtandao unaihitaji zaidi: kuweka pesa katika maeneo yenye upungufu wa float, usajili unaogeuka kuwa wateja hai, na huduma katika maeneo yasiyohudumiwa vizuri.
Kamisheni lazima iwe sahihi, ya papo hapo na inayoonekana
Mawakala ni biashara ndogo zinazofuatilia kila shilingi. Kamisheni iliyokokotolewa vibaya, iliyolipwa kwa kuchelewa au ngumu kuthibitisha huharibu imani haraka kuliko viwango vya chini. Jukwaa linapaswa kuweka kamisheni kama ingizo tofauti kwenye kila muamala, kumwonyesha wakala jumla inayoendelea kwenye programu, na kuilipa kwa ratiba iliyotangazwa. Leja ya kuingiza mara mbili hufanya hili kuwa rahisi: kamisheni ni ingizo jingine lililosawazishwa, linalofuatilika hadi muamala ulioizalisha.
Mawakala wakuu, wakusanyaji na mti wa mtandao
Mitandao michache sana ni bapa. Mingi imepangwa kama mti:
- Mtoa huduma anaweka kanuni, bei na viwango, na anashika akaunti kuu.
- Mawakala wakuu (wakusanyaji au mawakala mama) ni biashara kubwa zinazoajiri na kusimamia vituo vingi. Wananunua float kwa jumla kutoka kwa mtoa huduma, mara nyingi kwa uhamisho wa benki, na kuisambaza kwa vituo vyao. Kwa kawaida wanapata kamisheni ya usimamizi, sehemu ya kile vituo vyao vinachopata.
- Vituo vya mawakala huhudumia wateja.
Mti unatatua matatizo mawili. Kwanza, unapeleka usimamizi wa ukwasi kwa mtu mwenye mtaji na gari: wakala mkuu anahamisha pesa taslimu na float kati ya vituo vyenye ziada ya kimoja na upungufu wa kingine. Pili, unakuza uajiri na usimamizi: mtoa huduma anasimamia mamia machache ya wakusanyaji badala ya makumi ya maelfu ya maduka.
Jukwaa lako linahitaji kuuwakilisha mti kwa asili: mahusiano ya mzazi na mtoto, uhamisho wa float kushuka chini ya mti, kamisheni za usimamizi zinazokokotolewa moja kwa moja, na ripoti katika kila ngazi ili wakala mkuu aone afya ya kila kituo.
Kuwaingiza mawakala na uchunguzi wa kina
Wadhibiti humwajibisha mtoa huduma kwa mawakala wake. Mchakato imara wa kuingiza mawakala unajumuisha:
- Maombi: usajili wa biashara, kitambulisho cha mmiliki, mahali na picha za eneo la biashara, ikiwezekana kupitia huduma binafsi kwenye programu ya wakala au tovuti.
- Uchunguzi wa kina: ukaguzi dhidi ya orodha za vikwazo na orodha nyeusi za ndani, uthibitisho wa biashara na mmiliki, na ziara ya eneo inapohitajika.
- Idhini ya kitengo cha uzingatiaji, pamoja na uamuzi na sababu zilizorekodiwa.
- Mafunzo kuhusu miamala, kuchukua taarifa za KYC, mbinu za ulaghai na kanuni za kumlinda mteja, kama kuonyesha bei rasmi.
- Kuwezeshwa kwa viwango vya tahadhari, vinavyopandishwa kadri wakala anavyojenga rekodi nzuri.
Nyaraka zinapaswa kupelekwa moja kwa moja kwa timu ya uzingatiaji, na kila idhini iwe sharti ili hakuna akaunti inayoweza kufanya muamala kabla ya kuidhinishwa. Hivi ndivyo unavyokuza mtandao haraka bila kupoteza udhibiti wa nani yumo ndani yake.
Viwango na udhibiti wa mawakala
Viwango vinawalinda wateja, wakala na mtoa huduma. Mtandao uliowekwa vizuri huweka:
- kiasi cha juu kwa kila muamala wa kuweka na kutoa pesa;
- viwango vya thamani vya kila siku na kila mwezi kwa kila wakala, vinavyopandishwa kulingana na utendaji na muda wa huduma;
- salio la juu la float, ili kituo kimoja kilichoathiriwa kisihatarishe kiasi kikubwa;
- kanuni za kasi zinazobaini mienendo isiyo ya kawaida, kama utoaji mwingi wa kiasi kilicho chini kidogo ya kiwango;
- kufunga kifaa, ili akaunti ya wakala ifanye kazi kwenye vifaa vilivyosajiliwa tu;
- akaunti za waendeshaji (wafanyakazi) kwa mawakala wenye watunza fedha kadhaa, kila mmoja na PIN yake na kumbukumbu za ukaguzi.
Ulaghai wa mawakala: mbinu za kujikinga nazo
Mawakala ndio sehemu iliyo wazi zaidi katika mtandao, kama waathiriwa na wakati mwingine kama wahusika. Mbinu za kawaida:
- Kugawanya miamala: wakala anagawa utoaji mmoja wa mteja kuwa kadhaa ndogo ili kupata kamisheni zaidi. Hugunduliwa kwa kupanga utoaji kwa mteja na wakala ndani ya muda mfupi.
- Kuweka moja kwa moja: badala ya kumwekea mpokeaji pesa, wakala anatuma kutoka kwenye float yake mwenyewe na kuchukua ada ya kutuma ya mteja, akikwepa KYC na jedwali la ada. Hugunduliwa kwa mienendo ya uhamisho kutoka kwa wakala kwenda kwa mteja.
- Ada zisizo rasmi: kuwatoza wateja zaidi ya bei iliyotangazwa. Hukabiliwa kwa bei zinazoonekana, risiti za SMS zinazoonyesha ada rasmi, na wateja wa siri.
- Kujifanya mtoa huduma: walaghai wanaowapigia mawakala wakijifanya ofisi kuu ili "kurudisha" au "kujaribu" miamala. Hukabiliwa kwa mafunzo na kanuni kwamba ofisi kuu haiombi kamwe PIN wala uhamisho.
- Vitambulisho vilivyoibwa au kuazimwa vinavyotumika kusajili akaunti. Hukabiliwa kwa kupiga picha, kuthibitisha vitambulisho na viwango vya usajili kwa kila wakala kwa siku.
Zaidi katika mwongozo wetu kamili kuhusu ulaghai wa pesa kwa simu.
Kupima afya ya mtandao wa mawakala
Idadi ya mawakala waliosajiliwa ni ya kujionyesha tu. Hizi ndizo takwimu zinazokuambia kama mtandao unafanya kazi:
| Kipimo | Kinachokuambia |
|---|---|
| Mawakala hai ndani ya siku 30 (sehemu ya waliosajiliwa) | Kama mtandao wako ni halisi au uko kwenye karatasi tu |
| Miamala kwa kila wakala hai kwa siku | Kama mawakala wanapata vya kutosha kubaki |
| Wastani wa kamisheni ya wakala kwa mwezi | Uchumi wa wakala; linganisha na faida za maduka ya eneo hilo |
| Kushindwa kwa ukwasi (wateja waliorudishwa) | Chanzo kikubwa zaidi cha kupoteza wateja |
| Siku za float (float ikigawanywa kwa kuweka pesa kwa siku) | Kama mawakala wanashika float ya kutosha |
| Wateja walio karibu na wakala hai | Ufikiaji pale unapohitajika |
| Usajili kwa kila wakala unaogeuka kuwa hai | Ubora wa uingizaji, na dalili za ulaghai |
Siku moja katika maisha ya wakala
Inasaidia kuuona mtandao kutoka nyuma ya kaunta. Wakala wa kawaida katika mji wenye shughuli nyingi anafungua saa moja asubuhi na kuangalia takwimu mbili kwenye programu ya wakala: salio la float na pesa taslimu kwenye droo. Asubuhi wengi huweka pesa: wafanyabiashara wanaoweka mapato ya jana na wafanyakazi wanaotuma pesa nyumbani kabla ya kazi. Kufikia mchana float inapungua, kwa hivyo wakala ananunua zaidi kutoka kwa wakala wake mkuu kupitia programu, akilipa kwa pesa taslimu ambayo mjumbe wa wakala mkuu anaikusanya. Mapema mchana kuna usajili wa wateja wachache, kila mmoja na picha ya kitambulisho na kuweka pesa kwa mara ya kwanza, na mhasibu wa shule anayelipa ada kwa niaba ya wazazi. Jioni ni wakati wa kutoa pesa: watu wanaochukua pesa walizotumiwa na ndugu, vibarua wanaotoa ujira wao wa siku. Wakati wa kufunga, wakala anaangalia kamisheni ya siku kwenye programu, analinganisha pesa taslimu inayotarajiwa na iliyoko kwenye droo, na anachapisha au kuangalia taarifa ya siku.
Kila kikwazo katika siku hiyo kinamgharimu wakala wateja: muamala wa polepole wakati foleni inaongezeka, ununuzi wa float unaochukua saa nzima, kiasi cha kamisheni kisicholingana na hesabu yake. Ndiyo sababu mawakala humpima mtoa huduma kwa teknolojia yake kama vile kwa viwango vyake vya kamisheni.
Kubuni ufikiaji wa mtandao
Mahali unapoweka mawakala ni muhimu kama idadi unayoajiri. Kanuni zinazofanya kazi:
- Fuata mtiririko wa pesa: masoko, stendi za mabasi, mitaa ya makazi, mashamba yanayolipa kwa pesa taslimu, na mahali ambapo pesa kutoka nje hufika.
- Msongamano kabla ya upana: wateja wanahitaji wakala aliye karibu kwa miguu, na chaguo la pili wakati wa kwanza ameishiwa pesa taslimu.
- Sawazisha mchanganyiko: maeneo yenye utoaji mwingi yanahitaji mawakala wanaokusanya pesa taslimu kwa asili, kama maduka yenye shughuli nyingi, ili kuzungusha ukwasi.
- Tumia takwimu: linganisha wateja hai na miamala dhidi ya mahali walipo mawakala ili kupata mapengo na ziada.
- Ondoa mawakala wasio hai: wakala asiyefanya muamala kamwe ni hatari ya uzingatiaji na faraja ya uongo kwenye ramani za ufikiaji.
Mitandao ya mawakala kwa benki na taasisi za fedha ndogo
Mtandao wa mawakala si wa kampuni za simu pekee. Benki na taasisi za fedha ndogo hutumia mawakala kupokea amana, kutoa na kukusanya mikopo, na kufungua akaunti mahali ambapo tawi lisingekuwa na faida kamwe. Benki kuu kadhaa zina kanuni maalum za mawakala wa benki, mara nyingi kali kuliko za mawakala wa pesa ya kielektroniki, kama kuhitaji mawakala wawe biashara zilizoimarika zenye historia ya chini ya biashara.
Kwa benki, programu ya wakala inakuwa tawi jepesi: kuangalia akaunti, kuweka, kutoa na kurejesha mikopo kwenye mfumo mkuu wa benki, kwa utaratibu ule ule wa float na kamisheni. Jukwaa moja linaweza kuendesha mawakala wa pesa ya kielektroniki na mawakala wa benki ikiwa leja na ruhusa zake zinanyumbulika vya kutosha.
Jinsi teknolojia inavyojenga au kuvunja mtandao
Wakala atahukumu huduma yako kwa mambo matatu: kasi ya muamala kukamilika wakati mteja anasubiri kaunta, kama kamisheni ni sahihi kabisa, na kama anaweza kuona float na pesa taslimu yake kwa mtazamo mmoja. Jukwaa zuri la mawakala linatoa:
- programu ya wakala ya asili yenye kasi, na USSD ya akiba wakati data ni dhaifu;
- salio la float la moja kwa moja, hali ya pesa taslimu ya siku na kamisheni iliyopatikana leo;
- njia za kununua na kuhamisha float, ikiwemo kutoka kwa wakala mkuu;
- usajili wa wateja wenye kupiga picha za nyaraka unaofanya kazi bila mtandao na kusawazisha baadaye;
- waendeshaji (wafanyakazi) wenye akaunti zao chini ya akaunti moja ya wakala;
- taarifa na risiti zinazotatua migogoro bila kupiga simu ofisi kuu.
Na nyuma yake, mtoa huduma anahitaji ofisi ya nyuma inayoona kila wakala, kila kiwango, kila tahadhari na kila kamisheni, na uwezo wa kubadilisha bei na kanuni za kamisheni bila kuandika msimbo.
Wadhibiti kwa kawaida huhitaji nini kutoka kwa mawakala
Kanuni za mawakala hutofautiana kwa nchi na kwa kama mkuu ni benki au mtoaji wa pesa ya kielektroniki, lakini mifumo mingi ina mambo yanayofanana:
- Ustahiki: mawakala lazima wawe biashara zilizoimarika, mara nyingi zenye historia ya chini ya biashara na eneo lililosajiliwa, na lazima wapite ukaguzi wa uadilifu.
- Uwajibikaji wa mkuu: benki au mtoaji anawajibika kwa mwenendo wa mawakala wake kwa wateja, kwa hivyo uchunguzi wa kina na ufuatiliaji si hiari.
- Shughuli zinazoruhusiwa: orodha maalum, kama kuweka, kutoa, malipo ya bili na kufungua akaunti, na baadhi ya shughuli zimetengwa kwa mawakala wa benki.
- Ulinzi wa mteja: kuonyesha bei rasmi na chapa ya mkuu, risiti kwa kila muamala, na njia ya malalamiko.
- Viwango vya miamala kwa kila mteja na kila wakala, vinavyowekwa na mkuu ndani ya mipaka ya kisheria.
- Utunzaji wa kumbukumbu: kumbukumbu za miamala na nyaraka za KYC zinahifadhiwa kwa muda uliowekwa.
- Kuripoti: ripoti za mara kwa mara zinazoorodhesha mawakala, maeneo yao na shughuli zao, na taarifa za kusitishwa.
- Upekee: wadhibiti wengi wanakataza mikataba ya wakala ya kipekee, ili maduka yaweze kuhudumia watoa huduma kadhaa.
Maana yake kivitendo: jukwaa lako lazima lihifadhi kumbukumbu na nyaraka za mawakala, litekeleze viwango, litoe risiti, lihifadhi historia kamili ya miamala na litoe ripoti za mawakala bila juhudi za mikono. Mtandao wa maelfu ya mawakala hauwezi kuendeshwa kwa lahajedwali.
Makosa ya kawaida wakati wa kujenga mtandao
- Kuajiri kwa ajili ya idadi. Maelfu ya mawakala waliolala yanaonekana vizuri kwenye ripoti ya bodi na yanagharimu pesa katika uingizaji, chapa na usimamizi. Pima mawakala hai, si waliosaini.
- Kupuuza uchumi wa vijijini. Jedwali la kamisheni lililobuniwa kwa njia za mijini zenye shughuli nyingi linawaacha mawakala wa vijijini bila faida, nao wanaacha kimya kimya kuwahudumia wateja.
- Kutokuwa na mpango wa float. Mawakala wasioweza kusawazisha huwarudisha wateja, na wateja wanalaumu chapa, si wakala.
- Usimamizi dhaifu. Bila ziara za mara kwa mara na ufuatiliaji unaotegemea takwimu, kutoza zaidi na ulaghai hukua bila kugunduliwa.
- Kuwachukulia mawakala kama njia, si biashara. Mawakala wanaoelewa mapato yao, wanaoona taarifa zao na wanaopata mafunzo hubaki waaminifu na huwahudumia wateja vizuri zaidi.
Maswali yanayoulizwa mara kwa mara
Kuna tofauti gani kati ya wakala na wakala mkuu?
Wakala huhudumia wateja katika kituo kimoja. Wakala mkuu husimamia vituo vingi, huvisambazia float, na hupata kamisheni ya usimamizi kutokana na shughuli zao.
Je, mawakala wanahitaji akaunti ya benki?
Kwa kawaida ndiyo. Mawakala wanahitaji njia ya kununua float na kuweka pesa taslimu ya ziada, mara nyingi kupitia akaunti ya benki au kupitia wakala wao mkuu.
Wakala anaweza kupata kiasi gani?
Inategemea bei na wingi wa miamala. Mitandao yenye afya hulenga kamisheni inayoongeza kwa kiasi kikubwa mapato ya rejareja ya duka, ya kutosha kufanya kushika float kuwe na faida wazi.
Je, duka moja linaweza kuwa wakala wa watoa huduma kadhaa?
Katika masoko mengi upekee wa mawakala umekatazwa, kwa hivyo duka linaweza kuhudumia watoa huduma kadhaa. Hilo hufanya uzoefu wa wakala na uhakika wa kamisheni kuwa faida ya ushindani.
Nini kinatokea wakala akiishiwa pesa taslimu?
Mteja anarudishwa, na mara nyingi harudi tena. Ndiyo sababu usimamizi wa ukwasi, kupitia mawakala wakuu, ushirikiano na benki na tahadhari za float, ndio nidhamu kuu ya kiutendaji ya mtandao.
PesaBridge inajumuisha programu ya asili ya wakala na USSD kwa mawakala, usambazaji wa float kupitia miti ya mawakala wakuu, kamisheni na kamisheni za usimamizi za moja kwa moja, uingizaji wa mawakala kwa huduma binafsi unaosubiri idhini ya KYC, miamala kutoka programu, tovuti au USSD, na ofisi ya nyuma ya kuendesha mtandao mzima. Tazama jukwaa la mawakala au omba ufikiaji wa majaribio ili kujaribu programu ya wakala.