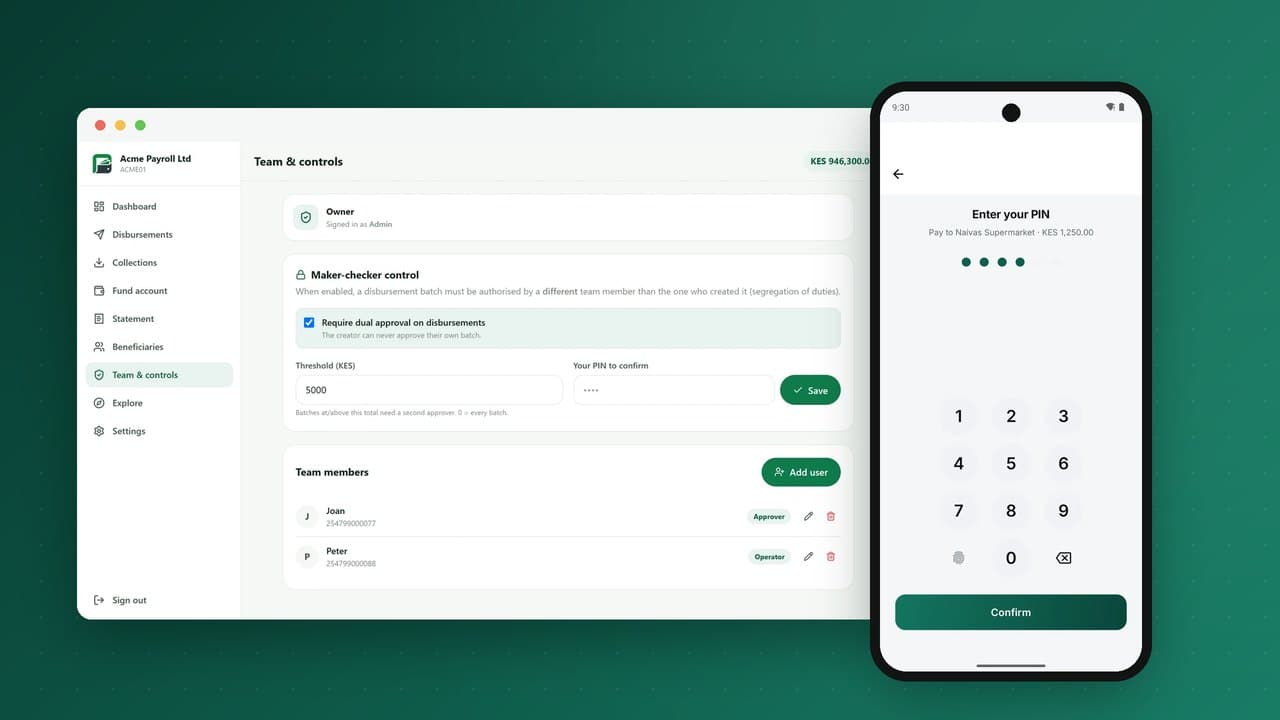
Udanganyifu hufika kwenye huduma mpya ya pesa za simu ndani ya wiki chache baada ya kuzinduliwa, na mara chache huonekana kama udukuzi. Huonekana kama simu ya kirafiki, ujumbe unaodai pesa zilitumwa kimakosa, SIM kadi iliyobadilishwa usiku mmoja, au wakala anayepinda kanuni kimyakimya. Kwa sababu pesa za simu ni za papo hapo na za mwisho, kuzuia ni muhimu zaidi kuliko kurejesha. Mwongozo huu unapitia mbinu za udanganyifu ambazo kila mwendeshaji lazima azibunie kinga, udhibiti unaozizuia, na jinsi ya kujenga programu ya kupambana na udanganyifu inayowalinda wateja bila kufanya huduma kuwa ngumu kutumia.
Kwa nini pesa za simu hulengwa
- Kasi na umalizikaji: pesa huhamia ndani ya sekunde na zinaweza kutolewa taslimu ndani ya dakika.
- Watumiaji wapya: wateja wengi ni wapya kwenye fedha za kidijitali na hawajui ulaghai.
- Namba ya simu kama utambulisho: kudhibiti SIM kunaweza kumaanisha kudhibiti pochi.
- Mawakala waliotawanyika: maelfu ya biashara huru hushughulikia pesa taslimu na data za wateja.
- Ukubwa: mamilioni ya miamala midogo hufanya iwe rahisi kuficha mambo yasiyo ya kawaida bila ufuatiliaji mzuri.
Mbinu tisa za kubuni kinga dhidi yake
1. Ulaghai wa kisaikolojia na kujifanya mtu mwingine
Ndio udanganyifu wa kawaida zaidi kwa mbali. Mpigaji hujifanya huduma kwa wateja, "timu ya usalama" ya mtoa huduma, benki au hata ndugu, na kumshawishi mwathiriwa atoe PIN yake, nambari ya mara moja, au "arudishe" muamala kwa kutuma pesa.
Udhibiti: elimu ya mara kwa mara kwamba mtoa huduma hawahi kuomba PIN; vitambulisho rasmi vya mtumaji wa SMS; jumbe ndani ya programu zisizoweza kughushiwa; vipindi vya kusubiri na ukaguzi wa ziada baada ya kubadilisha PIN; kanuni za kasi kwa wapokeaji wapya.
2. "Pesa zilizotumwa kimakosa"
Mwathiriwa hupokea SMS ya uongo inayodai pesa zimefika, ikifuatwa na simu inayomwomba azirudishe. Hakuna pesa zilizowahi kufika.
Udhibiti: wafundishe wateja kuangalia salio kwenye programu au menyu, si kwenye SMS; fanya risiti halisi zitambulike; toa njia rasmi ya kurejesha muamala ili wateja wasilazimike "kurudisha" pesa wenyewe.
3. Kubadilishwa kwa SIM
Tapeli hupata SIM mbadala ya namba ya mwathiriwa, mara nyingi kwa kitambulisho bandia au mtu wa ndani kwenye duka, kisha hubadilisha PIN na kumaliza pesa kwenye pochi.
Udhibiti: unganisha ishara za kubadilishwa kwa SIM kutoka kwa mtandao wa simu inapopatikana; zuia au punguza miamala kwa muda baada ya SIM kubadilishwa; hitaji uthibitishaji wa ziada kwa kubadilisha PIN; mjulishe mteja kupitia chaneli nyingine; punguza utoaji pesa mara tu baada ya kubadilisha PIN.
4. Wizi wa PIN na kuchungulia
PIN zinazoonwa kwa mawakala au kwenye simu zinazoshirikiwa, au kukusanywa na mawakala bandia.
Udhibiti: kuficha PIN kwenye kila chaneli; kufunga pochi baada ya majaribio kadhaa yaliyoshindwa; kuingia kwa alama za kibayometriki na kujifunga kiotomatiki kwenye programu; vikomo kwa kila muamala na vya siku.
5. Kutekwa kwa akaunti kupitia programu
Taarifa za kuingia zilizoibwa au simu iliyoibwa isiyofungwa hutumika kufikia programu.
Udhibiti: PIN kwa kila kitendo cha pesa, si wakati wa kuingia tu; kujifunga kiotomatiki programu inapokwenda nyuma; usajili wa vifaa na uthibitishaji kwa vifaa vipya; tahadhari za kuingia kwa vifaa vipya.
6. Udanganyifu wa mawakala
Mawakala wanaweza kugawanya miamala ili kupata kamisheni zaidi, kutoza ada zisizo rasmi, kuweka pesa moja kwa moja kukwepa KYC, au kukusanya PIN za wateja. Matapeli pia huwalenga mawakala kwa kujifanya ofisi kuu.
Udhibiti: uchambuzi wa miamala iliyogawanywa na mitindo isiyo ya kawaida; bei zinazoonekana na risiti za SMS zinazoonyesha ada rasmi; mafunzo kwa mawakala; kanuni wazi kwamba ofisi kuu haiombi uhamisho kamwe; vikomo na ufuatiliaji kwa kila wakala. Zaidi katika maelezo ya mitandao ya mawakala.
7. Udanganyifu wa wafanyabiashara
Uthibitisho bandia wa malipo unaoonyeshwa kwa wafanyabiashara, marejesho yanayotumiwa vibaya na wafanyakazi, au wafanyabiashara wanaotumika kama kificho cha kukusanya pesa za udanganyifu.
Udhibiti: wafanyabiashara wategemee uthibitisho ndani ya programu au salio; malipo kwa ombi na QR inayobadilika ili mfanyabiashara aweke kiasi; marejesho tu dhidi ya malipo ya awali na kwa idhini; uchunguzi na ufuatiliaji wa wafanyabiashara. Tazama malipo kwa wafanyabiashara.
8. Akaunti za kupitishia pesa
Akaunti zilizosajiliwa, mara nyingi kwa vitambulisho vya kuazima au vilivyoibwa, ili kupokea na kuhamisha pesa zilizoibwa haraka.
Udhibiti: KYC ya ngazi yenye vikomo vya chini kwa akaunti zilizothibitishwa kidogo; ufuatiliaji wa akaunti zinazopokea kutoka kwa watumaji wengi wasiohusiana na kutoa pesa mara moja; vikomo vya usajili kwa kila wakala na kwa kila kitambulisho; uchambuzi wa uhusiano kati ya akaunti, vifaa na mawakala.
9. Udanganyifu wa ndani
Wafanyakazi wenye ufikiaji wa ofisi ya nyuma wanaobadilisha vikomo, kurejesha miamala au kuunda akaunti isivyofaa.
Udhibiti: ufikiaji kulingana na majukumu; mtengenezaji na mkaguzi kwa vitendo nyeti kama marejesho, mabadiliko ya vikomo na marekebisho ya mkono; kumbukumbu za ukaguzi zisizobadilika; mapitio ya mara kwa mara ya ufikiaji.
Udhibiti unaopaswa kuwa ndani ya jukwaa, si kwenye sera
Sera ya kupambana na udanganyifu ni nzuri kama mfumo unaoitekeleza. Vifuatavyo vinapaswa kujengwa ndani ya jukwaa:
| Udhibiti | Unachozuia |
|---|---|
| PIN kwa kila kitendo cha pesa, kufunga pochi baada ya majaribio yaliyoshindwa | Simu zilizoibwa, PIN zilizobahatishwa |
| Vikomo vya kila muamala na vya siku vinavyofungamana na ngazi ya KYC | Akaunti za kupitishia pesa, hasara kubwa kutokana na udukuzi mmoja |
| Kanuni za kasi na viwango | Kumalizwa haraka kwa pesa, kugawanya, tabia ya kupitishia pesa |
| Jina la mpokeaji kuonyeshwa kabla ya kuthibitisha | Uhamisho wa makosa na baadhi ya udanganyifu |
| Kuingia kwa kibayometriki na kujifunga kiotomatiki kwenye programu | Kutekwa kwa akaunti kwa bahati |
| Mtengenezaji na mkaguzi kwenye ofisi ya nyuma na akaunti za makampuni | Udanganyifu wa ndani na wa makampuni |
| Injini moja ya marejesho inayokaguliwa | Marekebisho ya mkono bila kumbukumbu |
| Webhook zilizotiwa saini kwa washirika | Arifa bandia za malipo kwa wafanyabiashara waliounganishwa |
| Viunganishi vya uchunguzi wa kupambana na utakatishaji fedha na usimamizi wa kesi | Wahusika waliowekewa vikwazo, mitindo ya utakatishaji fedha |
Ufuatiliaji wa miamala unaofanya kazi
Kanuni ndizo mwanzo wa kila programu ya ufuatiliaji. Kanuni muhimu kwa pesa za simu ni pamoja na:
- uhamisho mwingi unaoingia kutoka kwa watumaji wasiohusiana ukifuatwa na utoaji pesa mara moja;
- miamala chini kidogo ya vikomo inayorudiwa katika vipindi vifupi;
- akaunti iliyolala ghafla ikipokea na kuhamisha kiasi kikubwa;
- shughuli mara tu baada ya kubadilisha PIN au SIM;
- mawakala wenye uwiano usio wa kawaida kati ya usajili na wateja hai;
- akaunti nyingi zilizosajiliwa kwa kitambulisho, kifaa au wakala mmoja katika muda mfupi.
Kila tahadhari inahitaji mmiliki, uamuzi ulioandikwa na, inapohitajika, ripoti kwa kitengo cha intelijensia ya fedha. Baada ya muda, matokeo ya tahadhari zilizokaguliwa yanaweza kufundisha upimaji bora, lakini kanuni na usimamizi mzuri wa kesi ndivyo hutoa thamani kubwa mwanzoni.
Wakati halisi dhidi ya baada ya tukio
Baadhi ya udhibiti lazima ufanye kazi kabla pesa hazijahama: vikomo, ukaguzi wa PIN, kuzuia baada ya kubadilishwa kwa SIM, vikomo vya kasi. Mingine hufanya kazi baadaye: mapitio ya tahadhari, uchunguzi, vizuizi vya akaunti. Buni yote mawili. Udhibiti wa wakati halisi husimamisha madhara; mapitio ya baadaye hupata mitindo ambayo kanuni inayofuata ya wakati halisi inapaswa kuikamata.
Elimu kwa wateja: udhibiti wa bei nafuu zaidi
Udanganyifu mwingi hufaulu kwa sababu mteja anashawishiwa kuchukua hatua. Elimu huupunguza kwa kiwango kinachopimika inapokuwa:
- Ya kurudiwa katika nyakati muhimu: usajili, kubadilisha PIN, uhamisho mkubwa wa kwanza.
- Mahususi: "Hatutakupigia simu kamwe kuomba PIN yako" ni bora kuliko "kuwa salama."
- Kwa lugha za wenyeji na kupitia mawakala, si kwenye programu pekee.
- Inayoungwa mkono na bidhaa: maonyo ndani ya programu unapomtumia mpokeaji mpya kwa mara ya kwanza, au mara tu baada ya kubadilisha PIN.
Kuwahudumia waathiriwa vizuri
Jinsi unavyowatendea waathiriwa wa udanganyifu hujenga imani kwa chapa yako. Toa chaneli ya haraka ya kuripoti, zuia akaunti za wapokeaji haraka udanganyifu unaporipotiwa na pesa bado zipo, chunguza mara moja, mjulishe mteja maendeleo, na tumia mchakato wa marejesho uliodhibitiwa badala ya marekebisho yasiyo rasmi. Kila rejesho linapaswa kuacha kumbukumbu kamili inayohusishwa na muamala wa awali.
Uchambuzi wa shambulizi la kubadilisha SIM, na mahali linapoweza kusimamishwa
Kufuatilia shambulizi moja kunaonyesha kwa nini udhibiti wa tabaka ni muhimu. Kila hatua ni nafasi ya kulisimamisha:
| Hatua ya mshambulizi | Udhibiti unaoweza kuisimamisha |
|---|---|
| Hukusanya jina, namba ya kitambulisho na namba ya simu ya mwathiriwa kutoka mitandao ya kijamii au uvujaji wa data | Elimu kwa wateja kuhusu kushiriki taarifa za kitambulisho; ulinzi wa data kwa mawakala |
| Hupata SIM mbadala dukani kwa kitambulisho bandia | Uthibitishaji wa mtandao wa simu wa kubadilisha SIM; mafunzo kwa wafanyakazi wa maduka |
| Simu ya mwathiriwa inakosa mtandao; simu ya mshambulizi sasa inapokea SMS za mwathiriwa | Tahadhari kutoka mtandao wa simu au pochi kwa mwathiriwa kupitia chaneli nyingine |
| Mshambulizi anaomba kubadilisha PIN ya pochi | Ishara ya kubadilisha SIM inazuia au kuchelewesha kubadilisha PIN; maswali ya ziada ya utambulisho au uthibitishaji kwa wakala |
| Mshambulizi anaingia kwenye programu kwa kifaa kipya | Uthibitishaji wa kifaa kipya; tahadhari kwa barua pepe iliyosajiliwa au mtu wa karibu |
| Mshambulizi anatuma salio kwa akaunti kadhaa za kupitishia pesa | Kushikilia uhamisho baada ya kubadilisha SIM au PIN; vikomo vya kasi; vikomo kwa wapokeaji wapya |
| Wapitishaji wanatoa pesa taslimu kwa mawakala | Ufuatiliaji wa utoaji pesa haraka baada ya kupokea; tahadhari kwa mawakala; kuzuia mpokeaji udanganyifu unaporipotiwa |
Hakuna udhibiti mmoja ulio kamili, lakini mshambulizi lazima apite yote. Hiyo ndiyo kanuni ya ulinzi wa kina, na ndiyo sababu kuzuia udanganyifu lazima kubuniwe kwa wakati mmoja ndani ya jukwaa, kwenye uhusiano na mwendeshaji wa mtandao, kwenye mtandao wa mawakala na kwenye elimu kwa wateja.
Kusawazisha usumbufu na ulinzi
Kila udhibiti huongeza usumbufu fulani. Ukiwa mdogo sana, udanganyifu hukua; ukiwa mwingi sana, wateja halisi huacha miamala au huduma. Kanuni muhimu:
- Usumbufu unaozingatia hatari: ongeza ukaguzi pale hatari ilipo juu, kama uhamisho wa kwanza kwa mpokeaji mpya, shughuli baada ya kubadilisha PIN au kiasi kikubwa isivyo kawaida, na weka miamala ya kawaida iwe ya haraka.
- Vikomo badala ya kuzuia: kikomo cha chini cha muda baada ya tukio la hatari humlinda mteja bila kumzuia kulipia mahitaji muhimu.
- Eleza ukaguzi: "Kwa usalama wako, uhamisho umepunguzwa kwa saa 24 baada ya kubadilisha PIN" hukubaliwa zaidi kuliko kushindwa kusikoelezwa.
- Pima chanya za uongo: fuatilia wateja halisi wanaoathiriwa na kila kanuni, na rekebisha kanuni zinazoleta usumbufu kuliko ulinzi.
Mpango wa siku 30-60-90 wa kupambana na udanganyifu kwa pochi mpya
Kabla ya kuzindua
- Sanidi ngazi za KYC na vikomo vya tahadhari kwa akaunti mpya.
- Washa kufunga pochi baada ya PIN zilizoshindwa na PIN kwa kila kitendo cha pesa.
- Kubaliana na waendeshaji wa mitandao ya simu kushiriki ishara za kubadilisha SIM inapowezekana.
- Andika jumbe za elimu kwa wateja na mawakala katika kila lugha ya uzinduzi.
- Bainisha chaneli ya kuripoti udanganyifu na utaratibu wa kuzuia.
Siku 30 za kwanza
- Kagua mwenyewe kila kesi ya udanganyifu iliyoripotiwa; ihusishe kila moja na mbinu.
- Washa kanuni kuu za ufuatiliaji: utoaji pesa haraka baada ya kupokea, watumaji wengi kwa mpokeaji mmoja, shughuli baada ya kubadilisha PIN.
- Wajulishe mawakala kuhusu mbinu zilizokwisha onekana.
Siku 31 hadi 60
- Rekebisha kanuni kulingana na matokeo ya tahadhari; ondoa zile zinazoleta kelele tu.
- Ongeza vikomo kwa wapokeaji wapya na uhamisho mkubwa wa mara ya kwanza kama ulaghai wa kisaikolojia unaongezeka.
- Anza uchambuzi wa uhusiano kati ya akaunti, vifaa na mawakala waliohusika katika kesi zilizothibitishwa.
Siku 61 hadi 90
- Chapisha dashibodi ya kila mwezi ya udanganyifu kwa uongozi.
- Fanya awamu ya mteja wa siri kwa mawakala.
- Pitia vikomo kwa ngazi ya KYC dhidi ya mahitaji halisi ya wateja na mitindo ya udanganyifu.
Mfumo wa uendeshaji wa kupambana na udanganyifu
Hata waendeshaji wadogo wanahitaji umiliki ulio wazi. Mfumo wa kawaida:
- Wachambuzi wa udanganyifu hufuatilia tahadhari na kuchunguza kesi kila siku.
- Kiongozi wa udanganyifu anamiliki kanuni, vipimo na mawasiliano na waendeshaji wa mitandao ya simu na vyombo vya sheria.
- Huduma kwa wateja imefunzwa kutambua ripoti za udanganyifu na kuzuia akaunti mara moja, mchana au usiku.
- Uzingatiaji hushughulikia ripoti za miamala ya kutiliwa shaka na mawasiliano na mdhibiti.
- Wasimamizi wa mtandao wa mawakala hushughulikia kesi zinazohusu mawakala na mafunzo.
Ahadi muhimu zaidi ya kiutendaji ni kasi: ripoti ya udanganyifu saa nne usiku lazima ilete kuzuiwa kwa akaunti ndani ya dakika, si asubuhi inayofuata, kwa sababu pesa zilizoibwa mara nyingi hutolewa ndani ya saa moja.
Vipimo vya programu ya kupambana na udanganyifu
- hasara za udanganyifu kama sehemu ya thamani ya miamala;
- idadi ya udanganyifu ulioripotiwa kwa kila miamala milioni, kwa aina;
- muda kutoka ripoti hadi kuzuiwa kwa akaunti;
- sehemu ya hasara iliyorejeshwa;
- idadi ya tahadhari na viwango vya chanya halisi kwa kila kanuni;
- malalamiko ya wateja kuhusu kuzuiwa kimakosa, yanayoonyesha mahali udhibiti umebana sana.
Ishara zinazostahili kukusanywa tangu siku ya kwanza
Maamuzi mazuri ya kupambana na udanganyifu hutegemea data unayoweza kutumia tu kama uliikusanya. Tangu uzinduzi, hakikisha jukwaa linarekodi:
- Vitambulisho vya vifaa na tarehe kila kifaa kilipoonekana kwa mara ya kwanza kwenye akaunti;
- Matukio ya kubadilisha SIM pale mtandao wa simu unapoyashiriki;
- Kubadilisha PIN na majaribio ya PIN yaliyoshindwa, pamoja na muda na chaneli;
- Historia ya wapokeaji: lini kila mpokeaji alilipwa kwa mara ya kwanza na kila mteja;
- Muktadha wa chaneli na mahali: USSD, programu au wakala, na wakala husika;
- Muktadha wa usajili: wakala gani alisajili akaunti, kwa kitambulisho gani, na ilianza kutumika kwa haraka kiasi gani.
Ukiwa na hizi, kanuni kama "uhamisho mkubwa kwa mpokeaji mpya ndani ya saa 24 baada ya kubadilisha PIN kwenye kifaa kipya" huwa rahisi kuandika na zenye ufanisi mkubwa. Bila hizo, wachunguzi hulazimika kuunda upya matukio kutoka kumbukumbu za simu.
Makosa ya kawaida katika programu za kupambana na udanganyifu
- Kuzuia kupita kiasi. Kanuni zinazozuia wateja wengi halisi huwarudisha kwenye pesa taslimu na kuongeza gharama za huduma. Pima chanya za uongo kwa umakini sawa na hasara.
- Kanuni zisizo na mmiliki. Kila kanuni inahitaji mtu anayepitia matokeo yake na kuirekebisha.
- Kujibu ripoti polepole. Pesa zilizoibwa huhamia ndani ya dakika. Ripoti ya mwathiriwa lazima ilete hatua ndani ya dakika, si siku.
- Kupuuza watu wa ndani. Udanganyifu wa wafanyakazi na mawakala mara nyingi ni mkubwa kuliko wa wateja. Mgawanyo wa majukumu na kumbukumbu za ukaguzi hutumika ndani ya kampuni pia.
Istilahi muhimu katika udanganyifu wa pesa za simu
| Istilahi | Maana |
|---|---|
| Kubadilishwa kwa SIM | Kuhamisha namba ya simu ya mteja kwenda SIM kadi mpya, wakati mwingine kwa udanganyifu, ili kuteka akaunti yake. |
| Ulaghai wa kisaikolojia | Kumdanganya mtu atoe PIN au nambari, au atume pesa. |
| Kutekwa kwa akaunti | Mhalifu kupata udhibiti wa pochi ya mteja halisi. |
| Akaunti ya kupitishia pesa | Pochi inayotumika kupokea na kuhamisha pesa zilizoibwa, mara nyingi iliyosajiliwa kwa vitambulisho vya kuazima au vilivyonunuliwa. |
| Kanuni ya kasi | Kanuni inayopunguza au kuwekea alama idadi au thamani ya miamala katika muda mfupi. |
| Chanya ya uongo | Muamala halisi uliowekewa alama au kuzuiwa kimakosa kama wa kutiliwa shaka. |
| Ukaguzi wa ziada | Uthibitishaji wa ziada, kama kupigiwa simu au nambari ya pili, unaohitajika kwa vitendo vya hatari. |
| Mgawanyo wa majukumu | Kuhakikisha hakuna mtu mmoja anayeweza kuanzisha na kuidhinisha kitendo nyeti peke yake. |
Maswali yanayoulizwa mara kwa mara
Udanganyifu gani wa pesa za simu ni wa kawaida zaidi?
Ulaghai wa kisaikolojia: kuwashawishi wateja watoe PIN yao au watume pesa, mara nyingi kwa kujifanya huduma kwa wateja au kudai pesa zilitumwa kimakosa.
Udanganyifu wa kubadilisha SIM hufanyaje kazi?
Tapeli hupata SIM mbadala ya namba ya mwathiriwa, kisha huitumia kubadilisha PIN ya pochi na kuhamisha pesa. Waendeshaji hukabiliana nao kwa ishara za kubadilisha SIM, kushikilia miamala baada ya kubadilisha SIM na ukaguzi imara zaidi wa kubadilisha PIN.
Je, uhamisho wa udanganyifu unaweza kurejeshwa?
Kama pesa bado zipo kwenye akaunti ya mpokeaji, mtoa huduma mara nyingi anaweza kuzizuia na kuzirejesha kupitia mchakato uliodhibitiwa. Zikishatolewa taslimu, kurejesha ni vigumu zaidi, ndiyo sababu kuzuia ni muhimu.
Je, ngazi za KYC hupunguza udanganyifu?
Ndiyo. Vikomo vya chini kwa akaunti zilizothibitishwa kidogo hupunguza thamani ya akaunti za kupitishia pesa na kudhibiti hasara kutokana na udukuzi wowote mmoja.
PesaBridge huweka udhibiti huu kwenye kiini cha mfumo: PIN kwa kila kitendo cha pesa, kufunga pochi baada ya majaribio yaliyoshindwa, vikomo vya kila muamala na vya siku kwa ngazi ya KYC, kuingia kwa kibayometriki na kujifunga kiotomatiki kwenye programu, viunganishi vya uchunguzi wa kupambana na utakatishaji fedha pamoja na kanuni za kasi na viwango, mtengenezaji na mkaguzi kwenye ofisi ya nyuma na injini moja ya marejesho inayokaguliwa. Tazama usalama na uzingatiaji au zungumza na timu yetu.