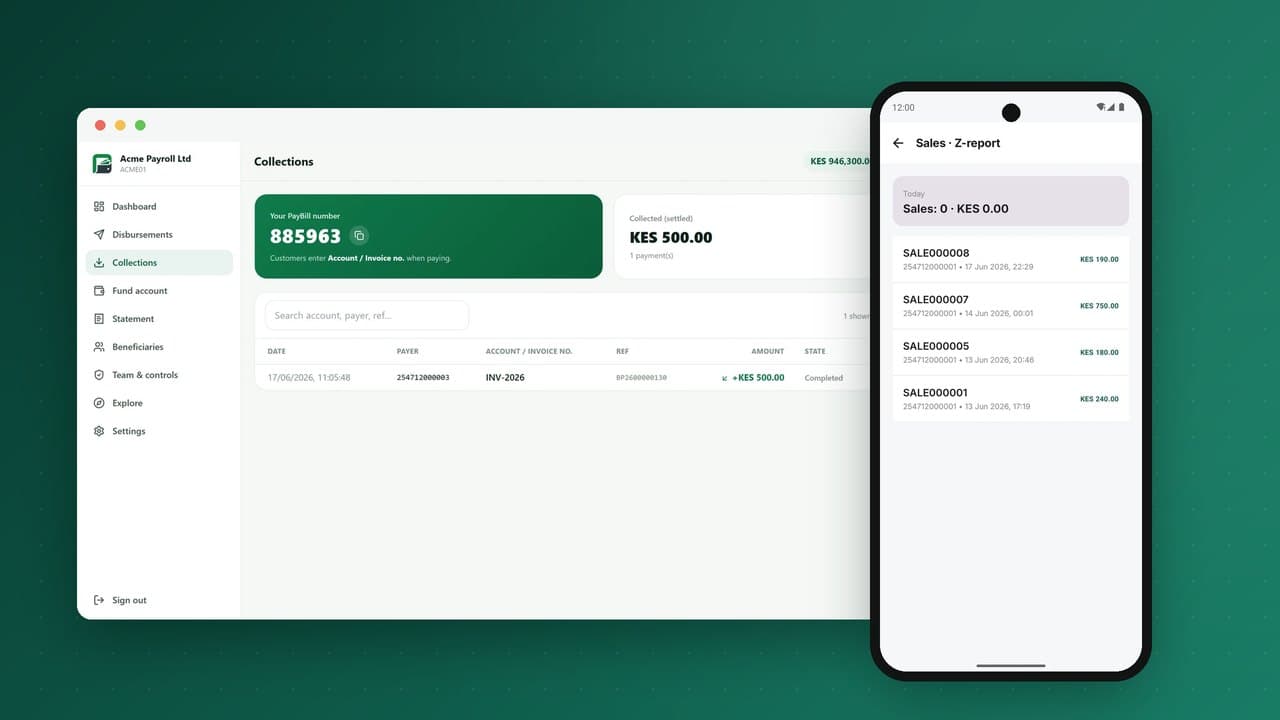
Ulinganishaji ni nidhamu inayothibitisha kwamba huduma ya pesa za simu inasema ukweli: kwamba kila shilingi kwenye pochi za wateja ina pesa halisi benki inayoiunga mkono, kwamba kila mshirika amelipwa sawasawa na anachodai, na kwamba hakuna kilichovuja katikati. Haionekani kwa wateja inapofanya kazi, na ni janga isipofanya kazi. Mwongozo huu unaeleza kinachopaswa kulinganishwa katika biashara ya pochi, kwa nini leja ya kuingiza mara mbili inafanya sehemu kubwa iwe ya kimitambo, jinsi ya kushughulikia vighairi ambavyo daima hubaki, na jinsi ufungaji wa siku wenye afya unavyoonekana.
"Imelinganishwa" inamaanisha nini kwa pochi
Huduma ya pesa za simu hushikilia pesa katika sehemu kadhaa kwa wakati mmoja na inazidaiwa na pande nyingi. Ulinganishaji unamaanisha kuonyesha, mara kwa mara na kwa ushahidi, kwamba rekodi ya ndani (leja) inakubaliana na kila rekodi ya nje (taarifa za benki, ripoti za washirika, malipo ya swichi) na kwamba rekodi ya ndani inaendana yenyewe.
Kuna ulinganishaji mikubwa minne ambao kila mwendeshaji lazima aufanye:
- Ulinzi wa fedha: jumla ya pesa za kielektroniki katika pochi zote ni sawa na salio la akaunti za amana.
- Akaunti za benki: kila muamala kwenye kila taarifa ya benki unalingana na ingizo la leja, na kinyume chake.
- Washirika na njia: kile leja inachosema kilitumwa au kupokelewa kutoka kwa kila mtoa bili, mtoa muda wa maongezi, swichi, benki au mshirika wa uhamisho kinalingana na ripoti zao.
- Mawakala na wafanyabiashara: float, kamisheni, mauzo na malipo yanalingana na kile mawakala na wafanyabiashara wanachoona na walicholipwa.
Anza na leja: kwa nini kuingiza mara mbili kunabadilisha kila kitu
Katika mfumo ambapo masalio yanahifadhiwa kama namba na kusasishwa na msimbo, ulinganishaji ni kazi ya upelelezi: kutafuta sasisho gani lilikosea, lini, na kwa nini. Katika leja ya kuingiza mara mbili, kila muamala unarekodiwa kama debiti na krediti zilizosawazishwa, na kila salio linakokotolewa kutoka kwa maingizo hayo. Sifa mbili zenye nguvu zinafuata:
- Leja inaweza kujithibitisha kila wakati. Jumla ya debiti zote ni sawa na jumla ya krediti zote, daima. Isipokuwa hivyo, kuna kosa la msingi, na unajua mara moja.
- Kila salio lina historia. Pochi yoyote, float ya wakala au nafasi ya mshirika inaweza kujengwa upya kutoka kwa maingizo yake, kwa hivyo salio linalobishaniwa linaelezwa mstari kwa mstari.
Kwa msingi huo, sehemu kubwa ya ulinganishaji inaacha kuwa uchunguzi na inakuwa kulinganisha tu.
Kubuni chati ya akaunti kwa ajili ya ulinganishaji
Jinsi unavyopanga akaunti kwenye leja huamua jinsi ulinganishaji utakavyokuwa rahisi. Muundo unaofaa ulinganishaji unajumuisha:
- Pochi za wateja, mawakala na wafanyabiashara kama akaunti binafsi.
- Akaunti ya mali ya amana kwa kila akaunti ya benki ya ulinzi, ikiakisi kila akaunti halisi.
- Akaunti za kusafishia (za kusubiri) kwa kila njia ya nje: moja kwa kila mkusanyaji wa bili, muunganisho wa benki, swichi na mshirika, zikishikilia kiasi kilicho njiani.
- Akaunti za mapato ya ada na gharama za kamisheni, zilizotenganishwa kwa bidhaa.
- Akaunti za malipo kwa kila mfanyabiashara na mshirika, zikishikilia kinachodaiwa hadi kilipwe.
- Akaunti za mikopo na mkopo wa float, ikiwa unakopesha.
Ukiwa na akaunti za kusafishia kwa kila njia, swali "tunadaiwa kiasi gani na mtoa muda wa maongezi sasa hivi?" ni salio moja tu, si ripoti.
Ulinganishaji wa ulinzi wa fedha
Huu ndio ulinganishaji ambao wadhibiti wanaujali zaidi. Kila siku:
- Leta kutoka benki salio la kufunga na miamala ya kila akaunti ya amana.
- Kokotoa jumla ya madeni ya pesa za kielektroniki kutoka kwenye leja: masalio yote ya pochi za wateja, mawakala na wafanyabiashara, pamoja na majukumu mengine yoyote ya pesa za kielektroniki.
- Linganisha. Eleza kila tofauti kwa vipengee vilivyo njiani, kama amana ambazo benki bado haijazirekodi, au malipo ambayo bado hayajapita.
- Peleka juu mara moja tofauti yoyote isiyoelezwa, na ongeza pesa kwenye akaunti ya amana ikiwa imepungua.
Jukwaa zuri huzalisha ripoti hii kiotomatiki kila asubuhi, na tofauti zilizoelezwa zikiwa zimeorodheshwa.
Kulinganisha taarifa za benki
Kila akaunti ya benki iliyounganishwa na huduma, iwe ya amana, ya malipo au ya uendeshaji, inapaswa kulinganishwa mstari kwa mstari:
- Leta taarifa kiotomatiki, kupitia API za benki au kubadilishana faili, badala ya kupakua na kunakili-kubandika.
- Linganisha kwa marejeo kwanza, kisha kwa kiasi na tarehe ndani ya kiwango cha uvumilivu.
- Rekodi kiotomatiki vipengee vinavyojulikana, kama ada za benki au riba, kwa kanuni.
- Weka vighairi kwenye foleni ili mtu avitatue, na ushahidi ukiwa umeambatishwa.
Marejeo yanayolingana ndiyo siri. Kila malipo, ununuzi wa float na malipo ya makubaliano yanapobeba marejeo ya kipekee yanayoonekana kwenye taarifa ya benki, mistari mingi hujilinganisha yenyewe.
Ulinganishaji wa washirika na njia
Njia za nje ndipo tofauti nyingi hutokea, kwa sababu kila mshirika ana mtazamo wake wa kilichotokea:
| Hali | Leja inaonyesha | Mshirika anaonyesha | Utatuzi |
|---|---|---|---|
| Muda umeisha, mshirika amekamilisha | Inasubiri | Imefanikiwa | Kamilisha muamala; mthibitishie mteja |
| Muda umeisha, mshirika ameshindwa | Inasubiri | Imeshindwa | Rudisha debiti ya mteja |
| Callback iliyorudiwa | Mafanikio moja | Mafanikio moja | Puuza nakala (idempotency) |
| Urejeshaji wa baadaye upande wa mshirika | Imefanikiwa | Imerudishwa | Rekodi urejeshaji kwa marejeo ya mshirika |
| Kiasi hakilingani | X | Y | Chunguza; rekebisha kwa idhini na kumbukumbu |
Maamuzi mawili ya muundo yanafanya hili kudhibitika. Kwanza, hali za kusubiri zilizo wazi: muamala ambao matokeo yake hayajulikani hauonyeshwi kamwe kuwa umeshindwa au umefanikiwa hadi uthibitishwe. Pili, funguo za idempotency kwenye kila ombi la nje na callback, ili majaribio ya marudio yasiunde nakala. Yote mawili yameelezwa katika uendeshaji wa pamoja na lipa kwa ombi.
Ulinganishaji wa mawakala na wafanyabiashara
Mawakala na wafanyabiashara hulinganisha biashara zao wenyewe na jukwaa, na imani yao inategemea hilo:
- Mawakala wanahitaji mwonekano wa kila siku wa float ya kufungua, kila muamala, kamisheni iliyopatikana na float ya kufunga, ambayo inapaswa kulingana na hesabu yao wenyewe.
- Wafanyabiashara wanahitaji ripoti ya Z ya kila siku ya mauzo kwa njia ya malipo, marejesho, ada na malipo ya makubaliano, inayopaswa kulingana na droo yao na rekodi za bidhaa.
- Mawakala wakuu wanahitaji mwonekano wa float iliyosambazwa kwa kila kituo na iliyorudishwa kutoka kwake.
Malipo ya kamisheni na makubaliano yanapaswa kurekodiwa kama maingizo ya leja yenye marejeo, ili swali lolote lijibiwe kutoka kwenye taarifa.
Urejeshaji: kusahihisha bila kufuta
Makosa hutokea: uhamisho kwa namba isiyo sahihi, malipo yaliyorudiwa, mtoa bili aliyekataa malipo baada ya kuyakubali. Kanuni ya dhahabu ya ulinganishaji ni kwamba hakuna kinachofutwa wala kuhaririwa kamwe. Sahihisho ni muamala mpya unaoakisi ule wa awali, ukiunganishwa nao kwa marejeo, ukiwa na sababu na mwidhinishaji. Kwa njia hiyo, historia daima inaeleza salio la sasa, na wakaguzi wanaona kosa na sahihisho lake.
Injini moja ya urejeshaji kwa kila aina ya muamala, iwe uhamisho, malipo ya bili, malipo kwa wafanyabiashara, pesa taslimu za mawakala, malipo ya wingi, float au akiba, inaweka masahihisho yakiwa thabiti na yanayokaguliwa.
Ufungaji wa kila siku
Uendeshaji wa pochi wenye afya hufunga kila siku kwa utaratibu:
- Ukaguzi wa uadilifu wa leja: debiti sawa na krediti; hakuna maingizo yatima.
- Mapitio ya yanayosubiri: tatua miamala ambayo bado inasubiri kwenye njia za nje, ukiwauliza washirika hali yake.
- Kulinganisha benki kwa akaunti zote; vighairi vimepangiwa watu.
- Ulinganishaji wa ulinzi wa fedha na kuongeza pesa ikihitajika.
- Malipo ya washirika: kokotoa kinachodaiwa na kila mshirika au anachodai; anzisha malipo.
- Malipo ya wafanyabiashara na mawakala na malipo ya kamisheni.
- Ripoti ya vighairi kwa uongozi wa fedha, ikionyesha umri wa vipengee visivyotatuliwa.
Lengo ni kupunguza kazi ya mikono hadi vighairi halisi tu, na kupunguza vighairi kadri muda unavyokwenda kwa kurekebisha visababishi vyake vya msingi.
Mfano halisi: ulinganishaji wa ulinzi wa fedha wa asubuhi moja
Takwimu zilizo hapa chini ni za mfano, lakini muundo ndio hasa ule ambao timu ya fedha hupitia kila asubuhi:
| Kipengee | Kiasi |
|---|---|
| Jumla ya masalio ya pochi za wateja (leja) | 412,580,000 |
| Jumla ya masalio ya float za mawakala (leja) | 63,240,000 |
| Jumla ya masalio ya pochi za wafanyabiashara (leja) | 28,910,000 |
| Jumla ya madeni ya pesa za kielektroniki | 504,730,000 |
| Salio la kufunga la akaunti ya amana A (benki) | 301,000,000 |
| Salio la kufunga la akaunti ya amana B (benki) | 199,580,000 |
| Jumla ya masalio ya amana | 500,580,000 |
| Tofauti | 4,150,000 |
| Imeelezwa: ununuzi wa float wa mawakala ulioweka jana jioni, umerekodiwa na benki asubuhi hii | 3,900,000 |
| Imeelezwa: riba iliyowekwa na benki, bado haijarekodiwa kwenye leja | −120,000 |
| Imeelezwa: ada za benki zilizokatwa, bado hazijarekodiwa | 370,000 |
| Tofauti isiyoelezwa | 0 |
Kila kipengee kilichoelezwa kinapaswa kuunganishwa na ushahidi wake: mstari wa benki, ingizo la leja, au vyote viwili. Ikiwa mstari usioelezwa si sifuri, siku haifungwi hadi utatuliwe au upelekwe juu, na ikiwa fedha za amana zimepungua, zinaongezwa kwanza na kuchunguzwa baadaye.
Visababishi vya kawaida vya tofauti, na jinsi ya kuviondoa
Baada ya miezi michache, vighairi vingi vya ulinganishaji hugundulika kutoka kwa visababishi vichache. Kurekebisha kila kimoja kwenye chanzo kuna thamani kubwa kuliko kuvitatua kimoja kimoja:
| Kisababishi cha msingi | Dalili | Suluhisho la kudumu |
|---|---|---|
| Marejeo yanayokosekana au ya maandishi huru | Mistari ya benki isiyolingana na chochote | Zalisha marejeo ya kipekee kwa kila malipo yanayotoka; yadai kwenye maagizo yanayoingia |
| Maingizo ya mikono | Tofauti ambazo hakuna anayeweza kuzieleza | Yabadilishe kwa maingizo yanayotegemea kanuni; dai idhini na sababu kwa ingizo lolote la mikono |
| Muda kuisha kuchukuliwa kama kushindwa | Mteja amerudishiwa, mshirika naye amelipwa | Hali za kusubiri zilizo wazi; kuuliza hali kabla ya urejeshaji wowote |
| Callback zilizorudiwa | Krediti mara mbili | Funguo za idempotency kwenye kila callback |
| Ripoti za washirika katika saa za maeneo au saa za kufunga tofauti | Vipengee vinavyoonekana kwa tofauti ya siku moja | Linganisha saa za kufunga; linganisha kwa uvumilivu wa tarehe |
| Ada zinazokatwa na washirika | Kiasi kisicholingana | Rekodi ada zinazotarajiwa kama maingizo tofauti; kubaliana malipo ya jumla inapowezekana |
Mwisho wa mwezi, ukaguzi na mdhibiti
Ulinganishaji wa kila siku unafanya mwisho wa mwezi kuwa rahisi: mwezi ni jumla tu ya siku zilizolinganishwa. Kile ambacho mwisho wa mwezi unaongeza:
- Mizania ya majaribio kutoka kwenye leja, ikilisha leja kuu ya mfumo wa uhasibu wa kampuni.
- Muhtasari wa ada na kamisheni kwa bidhaa kwa ajili ya kutambua mapato.
- Taarifa za washirika zilizokubaliwa na kila mshirika.
- Ripoti za kidhibiti kuhusu pesa za kielektroniki zilizopo, masalio ya amana, wingi na thamani.
- Vifurushi vya ushahidi kwa wakaguzi: ripoti za ulinganishaji za kila siku, kumbukumbu za vighairi pamoja na utatuzi wake, na idhini za kila marekebisho ya mikono.
Wakaguzi wa nje na wakaguzi wa benki kuu wanazidi kuomba historia kamili ya kila siku, si picha ya mwisho wa mwezi pekee. Jukwaa linalohifadhi kila ripoti ya ulinganishaji ya kila siku pamoja na vighairi na utatuzi wake hujibu maombi hayo kwa dakika.
Nani anafanya nini: majukumu katika timu ya ulinganishaji
- Wachambuzi wa ulinganishaji hushughulikia foleni za vighairi kila asubuhi.
- Kiongozi wa fedha huidhinisha ulinganishaji wa ulinzi wa fedha kila siku na kuidhinisha marekebisho ya mikono.
- Uendeshaji hutatua masuala ya washirika na miamala iliyokwama pamoja na timu za usaidizi za washirika.
- Uzingatiaji hupitia mienendo inayoweza kuashiria udanganyifu au matumizi mabaya, kama urejeshaji unaojirudia.
- Teknolojia hurekebisha visababishi vya msingi, kama marejeo yanayokosekana au miundo mipya ya ripoti za washirika.
Mgawanyo wa majukumu ni muhimu hapa pia: mtu anayefanya marekebisho ya mikono hapaswi kuwa yule anayeyaidhinisha.
Vipimo vya afya ya ulinganishaji
- kiwango cha kulinganisha kiotomatiki kwa kila akaunti ya benki na mshirika;
- idadi na thamani ya vighairi vilivyo wazi, na umri wake;
- miamala iliyokwama ikisubiri zaidi ya muda wa mshirika;
- tofauti za ulinzi wa fedha zisizoelezwa (lengo: sifuri);
- muda wa kukamilisha ufungaji wa kila siku.
Kubuni marejeo yanayojilinganisha yenyewe
Juhudi nyingi za ulinganishaji hutumika kulinganisha vipengee ambavyo marejeo yake yalipotea mahali fulani kati ya mifumo. Kanuni chache huzuia hilo:
- Marejeo moja ya kipekee kwa kila muamala, yanayozalishwa na jukwaa, yasiyotumika tena kamwe.
- Beba marejeo kila mahali: kwenye leja, kwenye risiti ya SMS, kwenye ombi kwa mshirika, kwenye maelezo ya uhamisho wa benki, na kwenye arifa kwa wafanyabiashara.
- Hifadhi pia marejeo ya mshirika, kando ya yako, mara tu yanaporudishwa.
- Miundo mifupi, rahisi kuandika kwa marejeo ambayo wateja na mawakala wanaweza kuhitaji kuyataja kwa huduma kwa wateja.
- Marejeo ya kundi na ya mstari kwa malipo ya wingi, ili jumla ya kundi na kila mstari viweze kufuatiliwa.
Migogoro ya kamisheni: itatue kutoka kwenye leja
Kamisheni ndipo mawakala na waendeshaji hutofautiana mara nyingi zaidi, kwa sababu mawakala wanaiona kama mapato na waendeshaji wanaiona kama gharama ya kudhibiti. Tabia tatu hufupisha migogoro hiyo:
- Rekodi kamisheni pamoja na muamala. Kamisheni iliyopatikana kwenye kuweka au kutoa pesa taslimu inapaswa kuwa ingizo la leja lililounganishwa na marejeo ya muamala huo, si takwimu inayokokotolewa baadaye kwenye lahajedwali.
- Linganisha gharama kila siku. Jumla ya gharama ya kamisheni ya siku inapaswa kuwa sawa na jumla ya maingizo ya kamisheni, na mzunguko wa malipo unapaswa kumaliza salio hilo hasa.
- Jibu migogoro kutoka kwenye taarifa ya wakala mwenyewe. Wakala anapouliza kuhusu takwimu, huduma kwa wateja inapaswa kufungua taarifa ileile anayoiona wakala na kupitia marejeo, badala ya kutoa ripoti tofauti ambayo huenda isilingane.
Kanuni zinapobadilika, kwa mfano ngazi mpya au promosheni, weka tarehe ya mabadiliko kwenye mfumo ili kila muamala ulipwe kwa kanuni iliyokuwa ikitumika wakati huo. Makokotoo upya ya kurudi nyuma ndicho chanzo cha kawaida zaidi cha migogoro ya kamisheni.
Makosa ya kawaida ya ulinganishaji
- Kulinganisha kila mwezi. Tofauti zinazogunduliwa mwezi mmoja baadaye ni ngumu zaidi kutatua. Linganisha kila siku.
- Kurekebisha badala ya kuchunguza. Ingizo la kusawazisha linalofanya namba zikubaliane bila kueleza tofauti huficha tatizo hadi likue.
- Lahajedwali kama mfumo wa kumbukumbu. Faili za mikono huharibika, huandikwa juu na haziachi kumbukumbu ya ukaguzi.
- Kupuuza tofauti ndogo. Tofauti ndogo zinazojirudia mara nyingi ni ishara ya kwanza ya hitilafu ya kimfumo au udanganyifu.
Istilahi muhimu za ulinganishaji
| Istilahi | Maana |
|---|---|
| Tofauti | Kipengee chochote kilicho upande mmoja wa ulinganishaji lakini si upande mwingine, au chenye kiasi tofauti. |
| Akaunti ya kusubiri | Akaunti ya muda kwenye leja inayoshikilia vipengee ambavyo bado havijalinganishwa au kugawiwa; inapaswa kuelekea sifuri. |
| Akaunti ya amana | Akaunti ya benki inayoshikilia fedha zinazounga mkono masalio ya pesa za kielektroniki za wateja. |
| Float ya pesa za kielektroniki | Jumla ya masalio yote ya pochi za wateja, mawakala na wafanyabiashara, ambayo lazima iungwe mkono kikamilifu na fedha za amana. |
| Kulinganisha kwa pande tatu | Kukubaliana leja ya jukwaa, rekodi za mshirika na taarifa ya benki kwa miamala ileile. |
| Faili la malipo | Ripoti kutoka kwa mshirika inayoorodhesha miamala na kiasi halisi cha kulipa au kupokea. |
| Umri | Muda ambao kipengee kisicholinganishwa kimekuwa wazi; tofauti za zamani zinahitaji kupelekwa juu. |
| Kuingiza mara mbili | Kurekodi kila muamala kama debiti na krediti zilizo sawa, ili leja isawazike daima. |
| Idempotency | Kuhakikisha kwamba ombi lililorudiwa, kama jaribio la marudio baada ya muda kuisha, haliundi muamala wa pili. |
| Kufuta deni | Kuondoa kwenye vitabu tofauti isiyoweza kurejeshwa baada ya uchunguzi na idhini. |
Mambo muhimu
- Ulinganishaji unathibitisha kwamba kila salio linaungwa mkono na pesa halisi na kwamba kila mshirika anakubaliana nawe.
- Linganisha kila siku, katika ngazi tatu: leja ya jukwaa, rekodi za kila mshirika na taarifa za benki.
- Beba marejeo moja ya kipekee kupitia kila mfumo, na hifadhi marejeo ya mshirika kando ya yako.
- Chukulia kila tofauti kama swali la kujibiwa, si namba ya kurekebishwa; fuatilia umri wa vipengee vilivyo wazi na upeleke juu vile vya zamani.
- Weka akaunti ya amana angalau sawa na jumla ya float ya pesa za kielektroniki kila siku, na uripoti kwa mdhibiti inavyotakiwa.
- Endesha kulinganisha kiotomatiki ili watu watumie muda wao kuchunguza vighairi, si kuweka alama kwenye mistari.
Maswali yanayoulizwa mara kwa mara
Ulinganishaji wa ulinzi wa fedha ni nini?
Kuthibitisha kwamba jumla ya pesa za kielektroniki katika pochi za wateja, mawakala na wafanyabiashara ni sawa na pesa zinazoshikiliwa kwa amana benki, kwa kawaida kila siku.
Kwa nini miamala ya pesa za simu hukwama ikisubiri?
Mshirika wa nje asipojibu kwa wakati, matokeo hayajulikani. Muamala unabaki ukisubiri hadi hali yake ithibitishwe na mshirika, kisha unakamilika au unarudishwa.
Pochi inapaswa kulinganisha mara ngapi?
Ulinzi wa fedha na kulinganisha benki kila siku; malipo ya washirika kulingana na mzunguko wa kila mshirika; uadilifu wa leja muda wote.
Je, ulinganishaji unaweza kuendeshwa kiotomatiki kikamilifu?
Sehemu kubwa inaweza, kwa leja ya kuingiza mara mbili, marejeo yanayolingana na kuleta taarifa kiotomatiki. Idadi ndogo ya vighairi halisi daima itahitaji mtu.
PesaBridge huanza ulinganishaji kwenye leja: kila kutuma, malipo, amana na utoaji hurekodi debiti na krediti zilizosawazishwa, kila salio hukokotolewa kutoka kwa maingizo hayo, injini moja ya urejeshaji yenye idhini ya watu wawili husahihisha idara yoyote bila kufuta historia, na taarifa hulingana kwa wateja, mawakala, wafanyabiashara na makampuni. Tazama ulinganishaji na udhibiti au ongea na timu yetu.