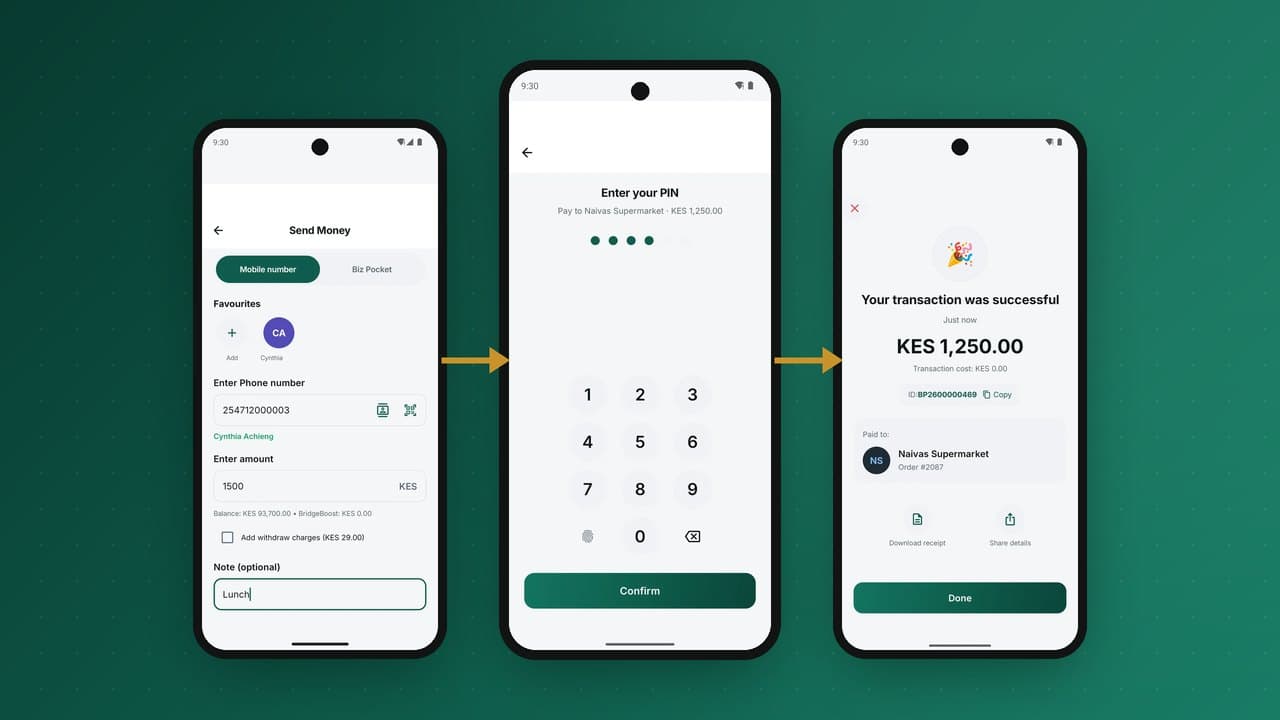
Kwa miaka mingi, pochi ya pesa za simu ilikuwa kisiwa. Uliweza kutuma pesa kwa yeyote kwenye mtandao uleule, lakini kumtumia rafiki kwenye mtandao mshindani au kwenye akaunti ya benki kulimaanisha kutoa pesa taslimu na kuziweka tena. Muingiliano, yaani uwezo wa kuhamisha pesa kati ya pochi na benki tofauti kwa urahisi kama ndani ya moja, umebadilisha hilo soko moja baada ya jingine. Mwongozo huu unaeleza jinsi muingiliano unavyofanya kazi kiufundi na kibiashara, mifumo ambayo nchi zimechagua, maana yake kwa pochi mpya, na jinsi ya kujenga kwa ajili yake tangu siku ya kwanza.
"Muingiliano" unajumuisha nini
Neno hili hutumika kwa mambo kadhaa tofauti. Inasaidia kuyatenganisha:
| Aina | Maana yake | Mfano |
|---|---|---|
| Pochi kwa pochi (P2P) | Kutuma kutoka pochi ya mtoa huduma mmoja kwenda pochi ya mwingine | Mteja anamtumia rafiki aliye kwenye mtandao mwingine |
| Pochi kwa benki na benki kwa pochi | Kuhamisha pesa kati ya pochi na akaunti za benki | Mshahara kutoka akaunti ya benki kwenda pochi |
| Muingiliano wa wafanyabiashara | Pochi yoyote inaweza kulipa namba ya malipo au QR ya mfanyabiashara yeyote | Duka linapokea malipo kutoka pochi zote kwa QR moja |
| Muingiliano wa mawakala | Wateja wa mtoa huduma mmoja wanaweza kutoa pesa kwa wakala wa mtoa huduma mwingine | Mitandao ya mawakala inayoshirikiwa vijijini |
| Muingiliano wa kuvuka mipaka | Pochi za nchi tofauti zinatumiana pesa | Njia za kikanda za kutuma pesa |
Nchi nyingi zilianza na uhamisho kati ya pochi na viungo vya pochi kwa benki, kisha zikaenda kwenye malipo ya wafanyabiashara. Muingiliano wa mawakala si wa kawaida sana kwa sababu salio la kazi na kamisheni za mawakala hufungamana na kila mtoa huduma.
Jinsi muingiliano ulivyoenea Afrika
Tanzania mara nyingi hutajwa kama soko la kwanza Afrika ambapo watoa huduma washindani wa pesa za simu waliunganisha pochi zao kwa uhamisho kati ya watu, kuanzia mwaka 2014 kupitia makubaliano ya pande mbili kati ya waendeshaji. Ghana ilizindua huduma ya kitaifa ya muingiliano wa pesa za simu mwaka 2018 kupitia swichi yake ya kitaifa, GhIPSS, ikiunganisha pochi na akaunti za benki. Nchini Kenya, watoa huduma wakuu waliwezesha uhamisho kati ya mitandao mwaka 2018. Tangu hapo benki kuu nyingi zimefanya muingiliano kuwa kipaumbele cha sera, na mipango ya kikanda kama Mfumo wa Malipo na Ulipaji wa Afrika (PAPSS), uliozinduliwa mwaka 2022, inalenga kuunganisha malipo ya kuvuka mipaka kwa sarafu za ndani.
Programu huria za swichi pia zimesaidia. Mojawapo ya miradi hii, inayoungwa mkono na Gates Foundation, hutoa kiini cha swichi jumuishi ya malipo ya papo hapo ambayo nchi na kanda kadhaa zimeikubali au kuifanyia majaribio.
Mifumo mitatu ya usanifu
1. Viungo vya pande mbili
Kila mtoa huduma huunganishwa moja kwa moja na kila mtoa huduma mwingine. Ni haraka wakiwa wawili au watatu, lakini idadi ya viungo hukua kwa kasi kila mshiriki mpya anapoingia, na kila jozi hujadiliana masharti yake. Watoa huduma wadogo hupata shida hata kuunganishwa.
2. Swichi au kitovu cha kati
Kila mtoa huduma huunganishwa mara moja tu, kwenye swichi inayoelekeza miamala na kushughulikia ulinganishaji na ulipaji. Swichi inaweza kuendeshwa na benki kuu, kampuni inayomilikiwa na benki au mwendeshaji binafsi. Hupunguza gharama ya kujiunga, husawazisha jumbe na kanuni, na humpa mdhibiti sehemu moja ya usimamizi. Mipango mingi ya kitaifa ya muingiliano hutumia mfumo huu.
3. Wakusanyaji
Mkusanyaji wa tatu huunganishwa na pochi na benki nyingi na hutoa API moja kwa wengine. Inafaa kwa kampuni za teknolojia ya fedha na wafanyabiashara wanaotaka kufikia wengi bila kujadiliana na kila mtoa huduma, lakini ada na uaminifu wa mkusanyaji huwa sehemu ya huduma yako.
Jinsi uhamisho unaoingiliana unavyosafiri kweli
Tuchukue mteja wa Pochi A anayetuma 1,000 kwa mteja wa Pochi B kupitia swichi ya kitaifa:
- Kutafuta: Pochi A inauliza swichi namba ya mpokeaji ni ya nani, na inarudishiwa Pochi B na, kwa kawaida, jina lililosajiliwa la mpokeaji kwa uthibitisho.
- Bei: Pochi A inamwonyesha mteja ada na jina la mpokeaji, na inaomba uthibitisho na PIN.
- Kukata na kuhifadhi: Pochi A inamkata mteja na kuhamisha kiasi kwenda akaunti ya ulinganishaji ya "muingiliano unaotoka" kwenye leja yake.
- Ombi la uhamisho: Pochi A inatuma ujumbe wa malipo kwa swichi, nayo inaupeleka kwa Pochi B.
- Kuweka: Pochi B inamwekea mteja wake kutoka akaunti yake ya ulinganishaji ya "muingiliano unaoingia" na kuthibitisha.
- Uthibitisho: swichi inathibitisha kwa Pochi A, nayo inakamilisha muamala na kutuma risiti.
- Ulipaji: kwa vipindi vilivyokubaliwa, swichi hukokotoa nafasi halisi kati ya washiriki wote na hulipa kupitia akaunti zao kwenye benki ya ulipaji au benki kuu.
Sifa mbili hufanya hili kuwa salama. Kwanza, kila hatua lazima iwe isiyojirudia (idempotent): ujumbe ukirudiwa baada ya muda kuisha, haupaswi kamwe kuweka pesa mara mbili. Pili, kila kiasi kilicho njiani lazima kikae kwenye akaunti ya ulinganishaji kwenye leja, ili wakati wowote mtoa huduma ajue hasa anadaiwa nini na swichi au anaidai nini, na ulinganishaji dhidi ya ripoti ya ulipaji ya swichi uwe wa moja kwa moja.
Sehemu ngumu: muda kuisha na hali zisizo na uhakika
Ndani ya pochi moja, uhamisho hutokea au hautokei. Kati ya mitandao, kuna hali ya tatu: tulituma ombi na hatukupata jibu. Kushughulikia hali hiyo vizuri ndiko kunakotofautisha pochi inayoingiliana inayoaminika na ile inayozalisha simu za msaada:
- Weka muamala katika hali wazi ya inasubiri, inayoonekana kwa mteja, badala ya kuonyesha kushindwa ambako huenda si kushindwa.
- Uliza swichi hali ya mwisho kabla ya kuamua chochote.
- Rejesha pesa zilizokatwa kwa mteja kiotomatiki pale tu swichi inapothibitisha kushindwa, na kamwe baada ya mpokeaji kuwekewa pesa.
- Linganisha kila kipengele kinachosubiri dhidi ya ripoti za swichi kila siku, na tatua vighairi kwa kumbukumbu za ukaguzi.
Mtindo huohuo hutumika kwa uhamisho wa pochi kwa benki, malipo ya bili na njia yoyote ya nje. Jukwaa lililobuniwa kuzunguka hali za kusubiri na akaunti za ulinganishaji huzishughulikia zote kwa njia moja.
Upande wa kibiashara: nani humlipa nani
Muingiliano una gharama: ada za swichi, gharama za mtoa huduma anayepokea, na mchakato wa ulipaji. Mipango hutumia njia chache za kupanga bei:
- Ada za swichi zinazolipwa kwa kila muamala na washiriki.
- Ada ya kubadilishana (interchange): ada ambayo mtoa huduma anayetuma humlipa anayepokea, hasa kwa mtiririko wenye utoaji pesa taslimu mwingi ambapo mawakala wa anayepokea hubeba gharama.
- Bei kwa mteja: watoa huduma huamua kama uhamisho wa nje ya mtandao unagharimu zaidi kuliko wa ndani ya mtandao. Wadhibiti wanachunguza zaidi tofauti kubwa, ambazo zinaweza kudhoofisha lengo la muingiliano.
Kwa pochi ndogo, muingiliano kwa kiasi kikubwa ni fursa: wateja wao wanaweza kumfikia kila mtu, si wateja wa mtandao mdogo pekee. Kwa watoa huduma wakubwa, unaweza kuonekana kama tishio, ndiyo sababu wadhibiti mara nyingi huulazimisha.
Muingiliano wa wafanyabiashara na viwango vya QR
Uhamisho ukishaingiliana, hatua inayofuata ni malipo kwa wafanyabiashara. Mwenye duka hataki QR tano kwenye kaunta. Viwango vya kitaifa vya QR, mara nyingi vinavyotokana na maelezo ya EMVCo ya QR inayoonyeshwa na mfanyabiashara, huruhusu msimbo mmoja kupokea malipo kutoka pochi yoyote au programu ya benki inayoshiriki. Mtoa huduma wa mfanyabiashara hupokea malipo kupitia swichi na kumwekea mfanyabiashara. Tunaeleza njia za malipo kwa wafanyabiashara katika QR, namba za malipo na maombi ya malipo.
Viwango muhimu
- ISO 20022: kiwango cha kimataifa cha jumbe za malipo, kinachotumika zaidi na zaidi na swichi za kitaifa na mifumo ya malipo ya papo hapo.
- ISO 8583: kiwango cha zamani cha enzi ya kadi, ambacho bado kinapatikana katika swichi nyingi za benki.
- QR ya EMVCo: muundo wa QR inayoonyeshwa na mfanyabiashara ambao viwango vingi vya kitaifa vya QR hujengwa juu yake.
- Kanuni za mpango: kila swichi huchapisha kanuni za mtiririko wa jumbe, muda wa kusubiri, kushughulikia migogoro na ulipaji; ni muhimu kama muundo wa kiufundi.
Kujenga pochi iliyo tayari kwa muingiliano
Hata kama soko lako halina swichi ya kitaifa leo, huenda litakuwa nayo hivi karibuni. Jenga kwa ajili yake sasa:
- Njia kama adapta. Leja kuu haipaswi kujua ni swichi au benki gani iliyo upande mwingine. Kila njia ya nje hutekeleza operesheni zilezile, kama kukusanya, kulipa, kuangalia hali na kupokea arifa, hivyo kuongeza swichi ni kazi inayojitegemea.
- Akaunti za ulinganishaji kwa kila njia. Kila njia ya nje ina akaunti zake za ulinganishaji zinazoingia na zinazotoka, ili hatari kwa kila upande mwingine ionekane wakati wote.
- Hali za kusubiri na maswali ya hali yaliyojengwa ndani ya mzunguko wa maisha ya muamala.
- Kutafuta jina kabla ya kuthibitisha, ili kupunguza uhamisho wa makosa.
- Funguo za kutojirudia kwenye kila ombi na arifa ya nje.
- Ulinganishaji wa kiotomatiki dhidi ya ripoti za ulipaji za swichi.
- Ada zinazoweza kusanidiwa kwa uhamisho wa ndani na nje ya mtandao, ili uweze kujibu kanuni za mpango na mwongozo wa mdhibiti bila kubadilisha msimbo.
Mfano halisi wa ulipaji wa jumla
Katika ulipaji ndipo muingiliano unakuwa pesa halisi. Tuseme pochi tatu (A, B na C) zinabadilishana uhamisho kupitia swichi katika mzunguko mmoja wa ulipaji. Kiasi ni cha mfano:
| Kutoka → Kwenda | Thamani iliyotumwa |
|---|---|
| A → B | 9,000,000 |
| B → A | 6,500,000 |
| A → C | 4,000,000 |
| C → A | 5,200,000 |
| B → C | 3,100,000 |
| C → B | 2,400,000 |
Badala ya malipo sita kati ya watoa huduma, swichi hukokotoa nafasi halisi ya kila mshiriki: alichopokea ukiondoa alichotuma.
| Mshiriki | Alichopokea | Alichotuma | Nafasi halisi |
|---|---|---|---|
| A | 11,700,000 | 13,000,000 | −1,300,000 (analipa) |
| B | 11,400,000 | 9,600,000 | +1,800,000 (anapokea) |
| C | 7,100,000 | 7,600,000 | −500,000 (analipa) |
Jumla ya nafasi halisi ni sifuri. A na C wanalipa kwa pamoja 1,800,000 kwenye akaunti ya ulipaji, na B anapokea 1,800,000. Zaidi ya milioni 30 zilihama kati ya wateja, lakini milioni 3.6 tu ndizo huhama kati ya akaunti za benki za watoa huduma. Ufanisi huo ndio sababu swichi hulipa kwa msingi wa jumla, na kwa nini kila mshiriki anahitaji akaunti za ulinganishaji za leja yake zilingane kabisa na ripoti ya ulipaji ya swichi.
Orodha ya ukaguzi ya kujiunga na swichi ya kitaifa
- Uanachama: kutimiza vigezo vya mpango na kutia saini makubaliano ya ushiriki.
- Mipango ya ulipaji: kufungua au kuteua akaunti ya ulipaji, na kupanga ukwasi kwa nafasi halisi za kudaiwa, ikiwemo kuweka fedha mapema kama mpango unahitaji.
- Muunganiko wa kiufundi: kutekeleza miundo ya jumbe ya mpango (zaidi na zaidi ISO 20022), usalama na muunganisho.
- Uthibitishaji: kufaulu majaribio ya mpango, ikiwemo muda kuisha, marudio na marejesho.
- Uendeshaji: wafanyakazi na michakato ya kushughulikia vighairi, migogoro na ulinganishaji wa kila siku dhidi ya swichi.
- Bei na uwazi: kuamua ada za wateja kwa miamala ya nje ya mtandao na kuzichapisha.
- Uzoefu wa mteja: kutafuta jina kabla ya kuthibitisha, hali za kusubiri zilizo wazi na risiti zinazoonyesha mtoa huduma anayepokea.
- Ufuatiliaji: kupanua kanuni za kupambana na udanganyifu na utakatishaji fedha kwa mtiririko wa nje ya mtandao, ambao una mitindo tofauti.
Muingiliano wa mawakala: hatua inayofuata
Kushiriki mawakala kati ya watoa huduma kunaahidi gharama za chini na ufikiaji bora vijijini: duka moja linaweza kuhudumia wateja wa kila pochi. Vikwazo ni vya kiutendaji: salio la kazi la kila mtoa huduma liko tofauti, kamisheni zinatofautiana, na mawakala wangehitaji kusimamia masalio kadhaa. Suluhisho zinazochunguzwa ni pamoja na mitandao ya mawakala inayoshirikiwa inayoendeshwa na waendeshaji huru, kutoa pesa kupitia swichi kwa wakala yeyote anayeshiriki, na mipango ya kuunganisha salio la kazi. Kwa sasa, masoko mengi hutegemea kutokuwa na upekee, ambao huruhusu duka moja kuwa wakala wa watoa huduma kadhaa kwa wakati mmoja.
Muingiliano unamaanisha nini kwa wateja
Faida kwa wateja ni rahisi na zenye nguvu: kumtumia yeyote, kumlipa mfanyabiashara yeyote, kuhamisha pesa kati ya pochi na benki bila kutoa taslimu. Masoko yaliyokubali muingiliano kwa ujumla yanaonyesha ukuaji wa idadi ya miamala na mabadiliko kutoka "kutoa na kuweka tena" kwenda uhamisho wa moja kwa moja wa kidijitali, ambao ni nafuu na salama zaidi kwa kila mtu.
Muingiliano wa kuvuka mipaka
Muingiliano hauishii kwenye mipaka ya kitaifa. Mipango ya kikanda inalenga kuruhusu pochi na benki za nchi tofauti kubadilishana malipo moja kwa moja: PAPSS kwa malipo kote Afrika kwa sarafu za ndani, jumuiya za kiuchumi za kikanda zinazounganisha swichi zao za kitaifa, na viungo vya pande mbili kati ya waendeshaji wanaohudumia masoko jirani. Kanuni zilezile hutumika kama ndani ya nchi, pamoja na tabaka za ziada: ubadilishaji wa fedha za kigeni, uzingatiaji wa kuvuka mipaka kama taarifa za mtumaji na mnufaika, na ulipaji kati ya sarafu. Pochi iliyojengwa kwa njia kama adapta na hali za kusubiri zilizo wazi inaweza kujiunga na mitandao hii kama inavyojiunga na swichi ya kitaifa. Zaidi kuhusu upande wa kuvuka mipaka katika jinsi pochi zinavyopunguza gharama za kutuma pesa.
Kubuni uzoefu wa mteja wa nje ya mtandao
Wateja hawapaswi kuhitaji kuelewa swichi ili kutuma pesa. Maamuzi machache ya kubuni hufanya uhamisho wa nje ya mtandao uaminike kama wa ndani ya mtandao:
- onyesha jina lililosajiliwa la mpokeaji na mtoa huduma wake kabla ya PIN kuingizwa;
- onyesha ada waziwazi, ikiwemo tofauti yoyote na uhamisho wa ndani ya mtandao;
- onyesha hali ya kusubiri pamoja na maelezo rahisi kama uthibitisho unachukua muda zaidi ya kawaida;
- tuma risiti ya mwisho tu baada ya mtoa huduma anayepokea kuthibitisha kuweka pesa;
- fanya urejeshaji wa uhamisho ulioshindwa uwe wa kiotomatiki na unaoonekana, pamoja na arifa.
Istilahi muhimu katika muingiliano
| Istilahi | Maana |
|---|---|
| Ndani ya mtandao (on-net) | Uhamisho kati ya wateja wawili wa mtoa huduma mmoja, unaolipwa ndani ya leja moja. |
| Nje ya mtandao (off-net) | Uhamisho kwa mteja wa mtoa huduma mwingine au benki, unaopita swichi au kiungo cha pande mbili. |
| Swichi | Mfumo wa kati unaoelekeza jumbe za malipo kati ya taasisi wanachama na kukokotoa nafasi za ulipaji. |
| Kuuliza jina | Ombi kwa taasisi inayopokea la jina lililosajiliwa la akaunti kabla ya malipo kutumwa. |
| Ulinganishaji (clearing) | Kubadilishana na kuthibitisha maagizo ya malipo na kukokotoa kile kila mshiriki anadaiwa. |
| Ulipaji (settlement) | Uhamisho halisi wa fedha kati ya washiriki, kwa kawaida kupitia akaunti kwenye benki kuu au benki ya ulipaji. |
| Ulipaji wa jumla | Kulipa tofauti halisi pekee ya kile washiriki wanachodaiana katika kipindi, badala ya kila malipo. |
| Ada ya kubadilishana | Ada inayolipwa kati ya washiriki kwa muamala wa nje ya mtandao, inayowekwa kwa makubaliano au na mpango. |
| Urejeshaji | Kumrudishia mtumaji pesa zake pale uhamisho wa nje ya mtandao unaposhindwa au hauwezi kuthibitishwa. |
| Kanuni za mpango | Kanuni za kimkataba ambazo kila mshiriki hukubali: miundo ya jumbe, muda, ada, migogoro na wajibu. |
Mambo makuu ya kukumbuka
- Muingiliano huwaruhusu wateja kumlipa yeyote, kwenye pochi au benki yoyote, na hukuza soko zima.
- Masoko mengi ya Afrika sasa yanatumia swichi ya kitaifa badala ya viungo vingi vya pande mbili.
- Tatizo gumu zaidi la kihandisi ni hali zisizo na uhakika: muda kuisha, uhamisho unaosubiri na marejesho.
- Onyesha jina la mpokeaji na ada kabla ya PIN, na tuma risiti tu baada ya kuweka pesa kuthibitishwa.
- Jenga njia kama adapta ili pochi ileile iweze kujiunga na swichi ya kitaifa, viungo vya benki na mitandao ya kuvuka mipaka.
- Ulipaji, ada ya kubadilishana na kanuni za mpango ni muhimu kama teknolojia.
Maswali yanayoulizwa mara kwa mara
Muingiliano wa pesa za simu ni nini?
Uwezo wa kutuma pesa kati ya pochi za watoa huduma tofauti, na kati ya pochi na akaunti za benki, kwa urahisi kama ndani ya pochi moja.
Nani anaendesha swichi ya muingiliano?
Inatofautiana: benki kuu, swichi ya kitaifa inayomilikiwa na benki au mwendeshaji binafsi. Nchi nyingi hutumia swichi ya kati ambayo kila mtoa huduma huunganishwa nayo mara moja.
Je, uhamisho unaoingiliana ni wa papo hapo?
Kwa mteja, kwa kawaida ndiyo. Ulipaji kati ya watoa huduma kwa kawaida hufanyika baadaye, kwa makundi, kupitia swichi.
Je, muingiliano hufanya uhamisho kuwa ghali zaidi?
Uhamisho wa nje ya mtandao unaweza kubeba gharama za swichi na ada ya kubadilishana. Watoa huduma huamua kiasi gani cha kupitisha kwa wateja, na wadhibiti wanafuatilia zaidi tofauti kati ya bei za ndani na nje ya mtandao.
Je, pochi mpya inaweza kujiunga na swichi ya kitaifa?
Kwa kawaida ndiyo, baada ya kupata leseni na kuthibitishwa dhidi ya kanuni za kiufundi na za uendeshaji za swichi.
PesaBridge huichukulia kila njia ya nje kama adapta nyuma ya leja moja: kila moja hutekeleza operesheni nne zilezile (kukusanya, kulipa, salio na arifa), maombi hubeba funguo za kutojirudia, malipo hupitia mzunguko wazi kutoka kusubiri hadi kukamilika na webhook hutiwa saini, hivyo kuunganisha swichi ya kitaifa, benki au pochi nyingine hakugusi kiini cha mfumo wako. Tazama orodha ya viunganishi au zungumza na timu yetu.