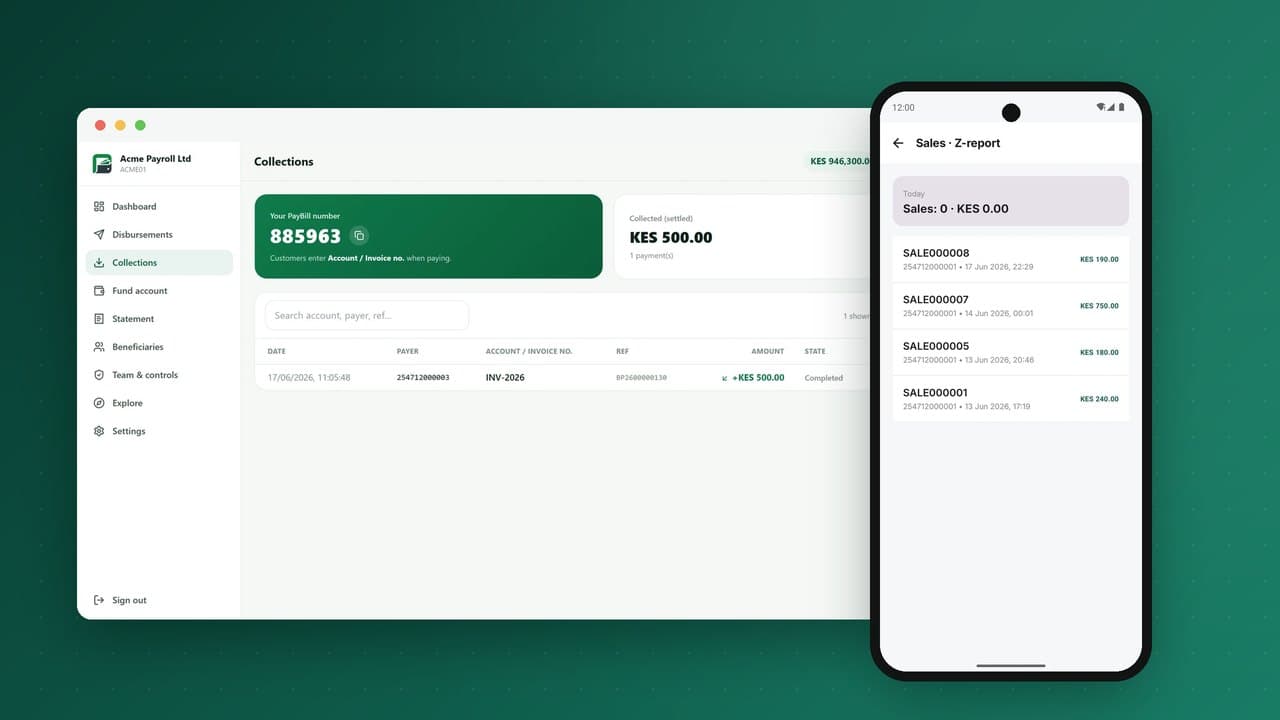
التسوية هي الانضباط الذي يثبت أن خدمة الأموال عبر الهاتف المحمول تقول الحقيقة: أن كل وحدة نقدية في محافظ العملاء مغطاة بأموال في البنك، وأن كل شريك حصل بالضبط على ما يستحقه، وأن شيئاً لم يتسرب بين هذا وذاك. هي غير مرئية للعملاء حين تعمل، وكارثية حين تفشل. يشرح هذا الدليل ما يجب تسويته في نشاط المحافظ، ولماذا يجعل دفتر الأستاذ بالقيد المزدوج معظمها عملاً آلياً، وكيف تُعالَج الاستثناءات التي تبقى دائماً، وكيف يبدو الإقفال اليومي السليم.
ماذا يعني "مُسوّى" بالنسبة إلى محفظة
تحتفظ خدمة الأموال عبر الهاتف المحمول بالمال في عدة أماكن في آن واحد، وتدين به لأطراف كثيرة. والتسوية تعني إثبات، بانتظام وبالأدلة، أن السجل الداخلي (دفتر الأستاذ) يتطابق مع كل سجل خارجي (كشوف البنوك وتقارير الشركاء وتسويات المحوّل) وأن السجل الداخلي متسق مع نفسه.
هناك أربع تسويات كبرى يجب على كل مشغّل إجراؤها:
- حماية الأموال: إجمالي النقود الإلكترونية في جميع المحافظ يساوي رصيد حسابات الأمانة.
- الحسابات البنكية: كل حركة في كل كشف بنكي تقابلها قيد في دفتر الأستاذ، والعكس صحيح.
- الشركاء والقنوات: ما يقول دفتر الأستاذ إنه أُرسل إلى كل جهة فوترة أو مزوّد رصيد هاتفي أو محوّل أو بنك أو شريك تحويلات، أو استُلم منه، يطابق تقاريرهم.
- الوكلاء والتجار: السيولة التشغيلية والعمولات والمبيعات والتسويات تطابق ما يراه الوكلاء والتجار وما دُفع لهم.
ابدأ بدفتر الأستاذ: لماذا يغيّر القيد المزدوج كل شيء
في نظام تُخزَّن فيه الأرصدة كأرقام وتُحدَّث بالشيفرة، تصبح التسوية عمل محققين: البحث عن التحديث الذي أخطأ، ومتى، ولماذا. أما في دفتر أستاذ بالقيد المزدوج، فكل حركة تُسجَّل كمدين ودائن متوازنين، وكل رصيد يُحسب من تلك القيود. وينتج عن ذلك خاصيتان قويتان:
- يستطيع دفتر الأستاذ دائماً إثبات نفسه. مجموع المدين يساوي مجموع الدائن، دائماً. وإن لم يكن كذلك، فهناك خطأ جوهري، وتعرفه فوراً.
- لكل رصيد تاريخ. يمكن إعادة بناء أي محفظة أو سيولة وكيل أو مركز شريك من قيوده، فيُشرح الرصيد المتنازع عليه سطراً بسطر.
على هذا الأساس، تتوقف معظم التسوية عن كونها تحقيقاً وتصبح مطابقة.
تصميم دليل الحسابات من أجل التسوية
طريقة هيكلة الحسابات في دفتر الأستاذ تحدد مدى سهولة التسوية. التصميم الملائم للتسوية يشمل:
- محافظ العملاء والوكلاء والتجار كحسابات فردية.
- حساب أصل أمانة لكل حساب بنكي لحماية الأموال، يعكس كل حساب حقيقي.
- حسابات وسيطة (معلّقة) لكل قناة خارجية: واحد لكل مجمّع فواتير واتصال بنكي ومحوّل وشريك، تحمل المبالغ قيد التحويل.
- حسابات إيراد الرسوم ومصروف العمولات، مفصولة حسب المنتج.
- حسابات تسوية لكل تاجر وكل شريك، تحمل ما هو مستحق حتى يُدفع.
- حسابات القروض وائتمان السيولة التشغيلية، إن كنت تُقرض.
مع حسابات وسيطة لكل قناة، يصبح سؤال "كم ندين لمزوّد الرصيد الهاتفي الآن؟" رصيداً واحداً، لا تقريراً.
تسوية حماية الأموال
هذه هي التسوية التي تهم الجهات الرقابية أكثر من غيرها. كل يوم:
- استيراد الرصيد الختامي والمعاملات لكل حساب أمانة من البنك.
- حساب إجمالي التزامات النقود الإلكترونية من دفتر الأستاذ: جميع أرصدة محافظ العملاء والوكلاء والتجار، إضافة إلى أي التزامات نقود إلكترونية أخرى.
- المقارنة. شرح كل فرق ببنود قيد التحويل، مثل إيداعات لم يقيّدها البنك بعد، أو مدفوعات لم تُقاصّ بعد.
- تصعيد أي فرق غير مفسَّر فوراً، وتعزيز حساب الأمانة إذا كان ناقصاً.
المنصة الجيدة تُصدر هذا التقرير تلقائياً كل صباح، مع تفصيل الفروقات المفسَّرة.
مطابقة كشوف البنوك
كل حساب بنكي متصل بالخدمة، سواء كان حساب أمانة أو تسوية أو تشغيل، يجب أن يُطابَق سطراً بسطر:
- استيراد الكشوف تلقائياً، عبر واجهات البنوك البرمجية أو تبادل الملفات، بدلاً من التنزيل والنسخ واللصق.
- المطابقة بالمرجع أولاً، ثم بالمبلغ والتاريخ ضمن هامش تسامح.
- القيد التلقائي للبنود المعروفة، مثل الرسوم البنكية أو الفوائد، عبر قواعد.
- وضع الاستثناءات في طابور ليعالجها شخص، مع إرفاق الأدلة.
المراجع المتسقة هي السر. حين يحمل كل دفع وشراء سيولة وتسوية مرجعاً فريداً يظهر في الكشف البنكي، تتطابق معظم الأسطر من تلقاء نفسها.
تسوية الشركاء والقنوات
القنوات الخارجية هي حيث تنشأ معظم الفروقات، لأن لكل شريك رؤيته الخاصة لما حدث:
| الحالة | يُظهر دفتر الأستاذ | يُظهر الشريك | المعالجة |
|---|---|---|---|
| انتهاء المهلة، والشريك أتمّ العملية | معلّقة | ناجحة | إتمام المعاملة؛ التأكيد للعميل |
| انتهاء المهلة، والشريك فشل | معلّقة | فاشلة | عكس الخصم من العميل |
| استدعاء راجع (callback) مكرر | نجاح واحد | نجاح واحد | تجاهل المكرر (عدم التكرار) |
| عكس لاحق من جهة الشريك | ناجحة | معكوسة | قيد عكسي بمرجع الشريك |
| اختلاف في المبلغ | X | Y | التحقيق؛ التعديل بموافقة وأثر تدقيق |
خياران في التصميم يُبقيان هذا تحت السيطرة. أولاً، حالات تعليق صريحة: المعاملة التي نتيجتها غير معروفة لا تُعرض أبداً كفاشلة أو ناجحة حتى تتأكد. ثانياً، مفاتيح عدم التكرار على كل طلب واستدعاء راجع خارجي، حتى لا تُنشئ إعادات المحاولة أي تكرار. وكلاهما مشروح في التشغيل البيني والدفع بالطلب.
تسوية الوكلاء والتجار
يسوّي الوكلاء والتجار أعمالهم الخاصة مع المنصة، وثقتهم تعتمد على ذلك:
- الوكلاء يحتاجون رؤية يومية للسيولة الافتتاحية، وكل معاملة، والعمولة المكتسبة، والسيولة الختامية، التي يجب أن تطابق عدّهم الخاص.
- التجار يحتاجون تقرير Z يومياً بالمبيعات حسب وسيلة الدفع، والمرتجعات، والرسوم، والتسوية، يجب أن يطابق صندوقهم ومخزونهم.
- الوكلاء الرئيسيون يحتاجون رؤية للسيولة الموزعة على كل منفذ والمعادة منه.
يجب أن تُقيَّد مدفوعات العمولات والتسويات كقيود في دفتر الأستاذ بمراجع، حتى يُجاب عن أي سؤال من الكشف.
العكس: التصحيح دون محو
الأخطاء تحدث: تحويل إلى رقم خاطئ، دفعة مكررة، جهة فوترة رفضت دفعة بعد قبولها. القاعدة الذهبية في التسوية هي أن لا شيء يُحذف أو يُعدَّل أبداً. التصحيح معاملة جديدة تعكس الأصلية، مرتبطة بها بمرجع، مع سبب ومُعتمِد. بهذه الطريقة يشرح التاريخ دائماً الرصيد الحالي، ويرى المدققون الخطأ وتصحيحه معاً.
محرك عكس واحد لكل أنواع المعاملات، سواء كانت تحويلات أو دفع فواتير أو مدفوعات تجار أو نقد وكلاء أو صرفاً جماعياً أو سيولة أو ادخاراً، يُبقي التصحيحات متسقة وقابلة للتدقيق.
الإقفال اليومي
عملية المحافظ السليمة تُقفل كل يوم بروتين:
- فحص سلامة دفتر الأستاذ: المدين يساوي الدائن؛ لا قيود يتيمة.
- مراجعة المعلّقات: معالجة المعاملات التي ما زالت معلّقة على القنوات الخارجية، بالاستعلام عن حالتها لدى الشركاء.
- المطابقة البنكية لجميع الحسابات؛ وإسناد الاستثناءات.
- تسوية حماية الأموال والتعزيز إذا لزم.
- تسوية الشركاء: حساب ما هو مستحق لكل شريك أو عليه؛ وبدء التسويات.
- تسوية التجار والوكلاء وصرف العمولات.
- تقرير الاستثناءات للقيادة المالية، مع أعمار البنود غير المعالجة.
الهدف هو تقليص العمل اليدوي إلى الاستثناءات الحقيقية، ثم تقليص الاستثناءات مع الوقت بإصلاح أسبابها الجذرية.
مثال تطبيقي: تسوية حماية الأموال في صباح واحد
الأرقام أدناه توضيحية، لكن الهيكل هو بالضبط ما يراجعه الفريق المالي كل صباح:
| البند | المبلغ |
|---|---|
| إجمالي أرصدة محافظ العملاء (دفتر الأستاذ) | 412,580,000 |
| إجمالي أرصدة سيولة الوكلاء (دفتر الأستاذ) | 63,240,000 |
| إجمالي أرصدة محافظ التجار (دفتر الأستاذ) | 28,910,000 |
| إجمالي التزامات النقود الإلكترونية | 504,730,000 |
| الرصيد الختامي لحساب الأمانة A (البنك) | 301,000,000 |
| الرصيد الختامي لحساب الأمانة B (البنك) | 199,580,000 |
| إجمالي أرصدة الأمانة | 500,580,000 |
| الفرق | 4,150,000 |
| مفسَّر: مشتريات سيولة الوكلاء المودعة في وقت متأخر أمس، قيّدها البنك صباح اليوم | 3,900,000 |
| مفسَّر: فوائد أضافها البنك، لم تُقيَّد بعد في دفتر الأستاذ | −120,000 |
| مفسَّر: رسوم بنكية خُصمت، لم تُقيَّد بعد | 370,000 |
| الفرق غير المفسَّر | 0 |
كل بند مفسَّر يجب أن يرتبط بدليله: سطر بنكي، أو قيد في دفتر الأستاذ، أو كليهما. إذا لم يكن سطر الفرق غير المفسَّر صفراً، فلا يُقفل اليوم حتى يُعالَج أو يُصعَّد، وإذا كانت أموال الأمانة ناقصة، تُعزَّز أولاً ويُحقَّق ثانياً.
الأسباب المعتادة للفروقات، وكيف تُزال
بعد بضعة أشهر، يتبين أن معظم استثناءات التسوية تأتي من حفنة من الأسباب. إصلاح كل منها من المصدر أثمن بكثير من معالجتها واحدة تلو الأخرى:
| السبب الجذري | العَرَض | الإصلاح الدائم |
|---|---|---|
| مراجع مفقودة أو بنص حر | أسطر بنكية لا تطابق شيئاً | توليد مراجع فريدة لكل دفعة صادرة؛ واشتراطها في التعليمات الواردة |
| قيود يومية يدوية | فروقات لا يستطيع أحد تفسيرها | استبدالها بقيود قائمة على قواعد؛ واشتراط موافقة وسبب لأي قيد يدوي |
| معاملة انتهاء المهلة كفشل | العميل استُرد له، والشريك دُفع له أيضاً | حالات تعليق صريحة؛ استعلام عن الحالة قبل أي عكس |
| استدعاءات راجعة مكررة | إيداعات مزدوجة | مفاتيح عدم التكرار على كل استدعاء راجع |
| تقارير شركاء بمناطق زمنية أو مواعيد قطع مختلفة | بنود تظهر بفارق يوم | توحيد مواعيد القطع؛ المطابقة بهامش تسامح في التاريخ |
| رسوم يقتطعها الشركاء من المبالغ | اختلافات في المبالغ | قيد الرسوم المتوقعة كقيود منفصلة؛ والاتفاق على تسوية إجمالية حيثما أمكن |
نهاية الشهر والتدقيق والجهة الرقابية
التسوية اليومية تجعل نهاية الشهر بسيطة: فالشهر ليس سوى مجموع أيام مُسوّاة. ما تضيفه نهاية الشهر:
- ميزان المراجعة من دفتر الأستاذ، الذي يغذي دفتر الأستاذ العام في النظام المحاسبي للشركة.
- ملخصات الرسوم والعمولات حسب المنتج لإثبات الإيرادات.
- كشوف الشركاء المتفق عليها مع كل شريك.
- التقارير الرقابية عن النقود الإلكترونية القائمة وأرصدة الأمانة والأحجام والقيم.
- حزم الأدلة للمدققين: تقارير التسوية اليومية، وسجلات الاستثناءات مع معالجاتها، والموافقات على كل تعديل يدوي.
يطلب المدققون الخارجيون ومفتشو البنك المركزي بشكل متزايد التاريخ اليومي الكامل، لا لقطة نهاية الشهر فقط. والمنصة التي تحفظ كل تقرير تسوية يومي باستثناءاته ومعالجاتها تجيب عن هذه الطلبات في دقائق.
من يفعل ماذا: الأدوار في فريق التسوية
- محللو التسوية يعالجون طوابير الاستثناءات كل صباح.
- مسؤول مالي يعتمد تسوية حماية الأموال يومياً ويوافق على التعديلات اليدوية.
- العمليات تعالج مشكلات الشركاء والمعاملات العالقة مع فرق دعم الشركاء.
- الامتثال يراجع الأنماط التي قد تشير إلى احتيال أو إساءة استخدام، مثل العكس المتكرر.
- التقنية تُصلح الأسباب الجذرية، مثل المراجع المفقودة أو صيغ تقارير الشركاء الجديدة.
الفصل بين المهام مهم هنا أيضاً: من يُجري تعديلاً يدوياً لا ينبغي أن يكون هو من يعتمده.
مؤشرات صحة التسوية
- معدل المطابقة التلقائية لكل حساب بنكي وكل شريك؛
- عدد الاستثناءات المفتوحة وقيمتها، وأعمارها؛
- المعاملات العالقة في التعليق بعد تجاوز مهلة الشريك؛
- فروقات حماية الأموال غير المفسَّرة (الهدف: صفر)؛
- الوقت اللازم لإتمام الإقفال اليومي.
تصميم مراجع تسوّي نفسها بنفسها
يذهب معظم جهد التسوية إلى مطابقة بنود ضاعت مراجعها في مكان ما بين الأنظمة. بضع قواعد تمنع ذلك:
- مرجع فريد واحد لكل معاملة، تولّده المنصة، ولا يُعاد استخدامه أبداً.
- حمل المرجع في كل مكان: في دفتر الأستاذ، وفي إيصال الرسائل القصيرة، وفي الطلب إلى الشريك، وفي وصف التحويل البنكي، وفي إشعارات التجار.
- حفظ مرجع الشريك أيضاً، بجانب مرجعك، فور إرجاعه.
- صيغ قصيرة سهلة الكتابة للمراجع التي قد يحتاج العملاء والوكلاء إلى ذكرها للدعم.
- مراجع للدفعة وللسطر في المدفوعات الجماعية، حتى يمكن تتبع إجمالي الدفعة وكل سطر على حدة.
نزاعات العمولات: حلّها من دفتر الأستاذ
العمولة هي أكثر ما يختلف عليه الوكلاء والمشغّلون، لأن الوكلاء يرونها دخلاً والمشغّلين يرونها تكلفة يجب ضبطها. ثلاث عادات تُقصّر هذه الخلافات:
- قيد العمولة مع المعاملة. العمولة المكتسبة على إيداع نقدي أو سحب نقدي يجب أن تكون قيداً في دفتر الأستاذ مرتبطاً بمرجع تلك المعاملة، لا رقماً يُحسب لاحقاً في جدول بيانات.
- تسوية المصروف يومياً. إجمالي مصروف العمولات لليوم يجب أن يساوي مجموع قيود العمولة، ويجب أن تصفّي دورة الصرف هذا الرصيد بالضبط.
- الرد على النزاعات من كشف الوكيل نفسه. حين يستفسر وكيل عن رقم، يجب أن يفتح الدعم الكشف نفسه الذي يراه الوكيل ويمر على المراجع، بدلاً من إعداد تقرير منفصل قد لا يتطابق.
حين تتغير القواعد، مثل شريحة جديدة أو عرض ترويجي، أرّخ التغيير في النظام حتى تُدفع كل معاملة وفق القاعدة السارية وقتها. إعادة الحساب بأثر رجعي هي المصدر الأكثر شيوعاً لنزاعات العمولات.
أخطاء شائعة في التسوية
- التسوية شهرياً. الفروقات المكتشفة بعد شهر أصعب بكثير في المعالجة. سوِّ يومياً.
- التعديل بدلاً من التحقيق. قيد موازنة يجعل الأرقام تتطابق دون تفسير الفرق يُخفي المشكلة حتى تكبر.
- جداول البيانات كنظام سجل. الملفات اليدوية تتعطل وتُستبدل ولا تترك أثر تدقيق.
- تجاهل الفروقات الصغيرة. الفروقات الصغيرة المتكررة غالباً ما تكون أول علامة على خلل منهجي أو احتيال.
مصطلحات أساسية في التسوية
| المصطلح | المعنى |
|---|---|
| فرق | أي بند موجود في جانب من التسوية دون الآخر، أو بمبلغ مختلف. |
| حساب معلّق | حساب مؤقت في دفتر الأستاذ يحمل البنود التي لم تُطابَق أو تُخصَّص بعد؛ يجب أن يتجه إلى الصفر. |
| حساب الأمانة | الحساب البنكي الذي يحتفظ بالأموال التي تغطي أرصدة النقود الإلكترونية للعملاء. |
| إجمالي النقود الإلكترونية | مجموع أرصدة جميع محافظ العملاء والوكلاء والتجار، الذي يجب أن يكون مغطى بالكامل بأموال الأمانة. |
| المطابقة الثلاثية | مطابقة دفتر أستاذ المنصة وسجلات الشريك والكشف البنكي للمعاملات نفسها. |
| ملف التسوية | تقرير من شريك يسرد المعاملات وصافي المبلغ المستحق دفعه أو قبضه. |
| العُمر | المدة التي ظل فيها بند غير مطابَق مفتوحاً؛ الفروقات القديمة تحتاج إلى تصعيد. |
| القيد المزدوج | تسجيل كل معاملة كمدين ودائن متساويين، حتى يبقى دفتر الأستاذ متوازناً دائماً. |
| عدم التكرار | ضمان ألا يُنشئ الطلب المكرر، مثل إعادة المحاولة بعد انتهاء المهلة، معاملة ثانية. |
| الشطب | إزالة فرق غير قابل للاسترداد من الدفاتر بعد التحقيق والموافقة. |
أهم النقاط
- التسوية تثبت أن كل رصيد مغطى بمال حقيقي وأن كل شريك متفق معك.
- سوِّ يومياً، على ثلاثة مستويات: دفتر أستاذ المنصة، وسجلات كل شريك، وكشوف البنوك.
- احمل مرجعاً فريداً واحداً عبر كل الأنظمة، واحفظ مرجع الشريك بجانب مرجعك.
- تعامل مع كل فرق كسؤال يحتاج إلى إجابة، لا كرقم يحتاج إلى تعديل؛ تابع أعمار البنود المفتوحة وصعّد القديمة منها.
- أبقِ حساب الأمانة كل يوم مساوياً على الأقل لإجمالي النقود الإلكترونية، وأبلغ الجهة الرقابية بذلك كما هو مطلوب.
- أتمت المطابقة حتى يقضي الناس وقتهم في التحقيق في الاستثناءات، لا في وضع علامات على الأسطر.
الأسئلة الشائعة
ما تسوية حماية الأموال؟
إثبات أن إجمالي النقود الإلكترونية في محافظ العملاء والوكلاء والتجار يساوي الأموال المحتفظ بها أمانةً في البنوك، عادة بشكل يومي.
لماذا تعلق معاملات الأموال عبر الهاتف المحمول في حالة التعليق؟
حين لا يستجيب شريك خارجي في الوقت المحدد، تكون النتيجة مجهولة. تبقى المعاملة معلّقة حتى يؤكد الشريك حالتها، ثم تكتمل أو تُعكس.
كم مرة يجب أن تُسوّي المحفظة؟
حماية الأموال والمطابقة البنكية يومياً؛ وتسويات الشركاء حسب دورة كل شريك؛ وسلامة دفتر الأستاذ باستمرار.
هل يمكن أتمتة التسوية بالكامل؟
معظمها نعم، مع دفتر أستاذ بالقيد المزدوج ومراجع متسقة واستيراد تلقائي للكشوف. وسيحتاج عدد قليل من الاستثناءات الحقيقية دائماً إلى شخص.
PesaBridge تبدأ التسوية من دفتر الأستاذ: كل إرسال ودفع وإيداع وصرف يقيّد مديناً ودائناً متوازنين، وكل رصيد يُحسب من تلك القيود، ومحرك عكس واحد مع اعتماد مزدوج يصحح أي قسم دون محو التاريخ، والكشوف تتطابق للعملاء والوكلاء والتجار والشركات. اطّلع على التسوية والضوابط أو تحدّث مع فريقنا.