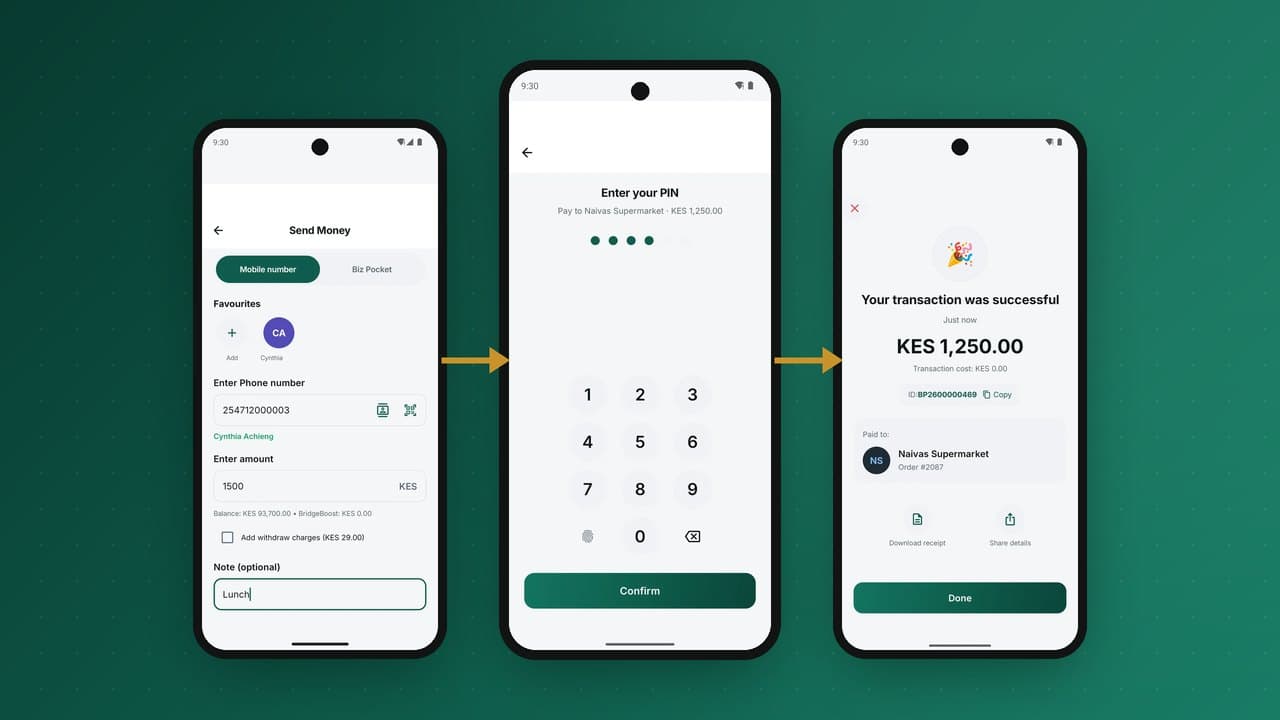
لسنوات طويلة كانت محفظة النقود عبر الهاتف المحمول جزيرة معزولة. كان بإمكانك إرسال المال إلى أي شخص على الشبكة نفسها، لكن الإرسال إلى صديق على شبكة منافسة أو إلى حساب بنكي كان يعني السحب نقدًا ثم الإيداع من جديد. التشغيل البيني، أي القدرة على نقل المال بين محافظ وبنوك مختلفة بالسهولة نفسها التي يتم بها داخل محفظة واحدة، غيّر ذلك سوقًا بعد سوق. يشرح هذا الدليل كيف يعمل التشغيل البيني تقنيًا وتجاريًا، والنماذج التي اختارتها الدول، وما يعنيه لمحفظة جديدة، وكيف تبني له من اليوم الأول.
ما الذي يشمله "التشغيل البيني"
تُستخدم الكلمة لعدة أشياء مختلفة. من المفيد الفصل بينها:
| النوع | ما يعنيه | مثال |
|---|---|---|
| من محفظة إلى محفظة (P2P) | الإرسال من محفظة لدى مقدم خدمة إلى محفظة لدى مقدم آخر | عميل يرسل إلى صديق على شبكة مختلفة |
| من محفظة إلى بنك ومن بنك إلى محفظة | نقل المال بين المحافظ والحسابات البنكية | راتب من حساب بنكي إلى محفظة |
| التشغيل البيني للتجار | أي محفظة تستطيع الدفع لصندوق أو رمز QR لأي تاجر | متجر يقبل الدفع من كل المحافظ برمز QR واحد |
| التشغيل البيني للوكلاء | عملاء مقدم خدمة يمكنهم السحب لدى وكيل مقدم آخر | شبكات وكلاء مشتركة في المناطق الريفية |
| التشغيل البيني عبر الحدود | محافظ في دول مختلفة ترسل لبعضها | ممرات التحويلات الإقليمية |
بدأت معظم الدول بالتحويلات بين المحافظ وروابط المحفظة بالبنك، ثم انتقلت إلى مدفوعات التجار. التشغيل البيني للوكلاء أقل شيوعًا لأن سيولة الوكلاء وعمولاتهم مرتبطة بكل مقدم خدمة.
كيف انتشر التشغيل البيني في أفريقيا
كثيرًا ما تُذكر تنزانيا كأول سوق في أفريقيا يربط فيه مقدمو النقود عبر الهاتف المحمول المتنافسون محافظهم للتحويلات بين الأفراد، بدءًا من عام 2014 عبر اتفاقيات ثنائية بين المشغلين. وأطلقت غانا في عام 2018 خدمة وطنية للتشغيل البيني للنقود عبر الهاتف المحمول من خلال محوّلها الوطني GhIPSS، تربط المحافظ والحسابات البنكية. وفي كينيا أتاح كبار مقدمي الخدمة التحويلات بين الشبكات في عام 2018. ومنذ ذلك الحين جعلت بنوك مركزية كثيرة التشغيل البيني أولوية في سياساتها، وتسعى مبادرات إقليمية مثل نظام الدفع والتسوية الأفريقي (PAPSS)، الذي أُطلق في عام 2022، إلى ربط المدفوعات عبر الحدود بالعملات المحلية.
ساعدت برمجيات المحوّلات مفتوحة المصدر أيضًا. يوفّر أحد هذه المشاريع، المدعوم من مؤسسة غيتس، نواة محوّل مدفوعات فورية شامل اعتمدته عدة دول ومناطق أو جرّبته.
النماذج المعمارية الثلاثة
1. الروابط الثنائية
يتصل كل مقدم خدمة مباشرة بكل مقدم آخر. هذا سريع حين يكون هناك لاعبان أو ثلاثة، لكن عدد الروابط يتضاعف بسرعة مع كل وافد جديد، ويتفاوض كل زوج على شروطه الخاصة. ويواجه مقدمو الخدمة الأصغر صعوبة في الاتصال أصلًا.
2. محوّل أو مركز وطني
يتصل كل مقدم خدمة مرة واحدة فقط، بمحوّل يوجّه المعاملات ويتولى المقاصة والتسوية. قد يديره البنك المركزي أو شركة مملوكة للبنوك أو مشغّل خاص. يخفض تكلفة الانضمام، ويوحّد الرسائل والقواعد، ويمنح المنظّم نقطة رقابة واحدة. تستخدم معظم أنظمة التشغيل البيني الوطنية هذا النموذج.
3. المجمِّعون
يتصل مجمِّع خارجي بمحافظ وبنوك كثيرة ويقدّم واجهة برمجة واحدة للآخرين. مفيد لشركات التقنية المالية والتجار الذين يريدون الوصول دون التفاوض مع كل مقدم خدمة، لكن رسوم المجمِّع وموثوقيته تصبحان جزءًا من خدمتك.
كيف تتدفق التحويلة البينية فعليًا
لنأخذ عميلًا في المحفظة A يرسل 1,000 إلى عميل في المحفظة B عبر محوّل وطني:
- الاستعلام: تسأل المحفظة A المحوّل عن الجهة التي يتبعها رقم المستلم، فتحصل على المحفظة B، وعادةً على الاسم المسجّل للمستلم للتأكيد.
- عرض السعر: تعرض المحفظة A على العميل الرسوم واسم المستلم، وتطلب التأكيد والرقم السري.
- الخصم والحجز: تخصم المحفظة A من العميل وتنقل المبلغ إلى حساب مقاصة "تشغيل بيني صادر" في دفتر الأستاذ لديها.
- طلب التحويل: ترسل المحفظة A رسالة الدفع إلى المحوّل، الذي يحيلها إلى المحفظة B.
- الإيداع: تودع المحفظة B لعميلها من حساب مقاصة "تشغيل بيني وارد" وتؤكد.
- التأكيد: يؤكد المحوّل للمحفظة A، فتُنهي المعاملة وترسل الإيصالات.
- التسوية: على فترات متفق عليها، يحسب المحوّل المركز الصافي بين كل المشاركين ويسوّيه عبر حساباتهم لدى بنك التسوية أو البنك المركزي.
خاصيتان تجعلان ذلك آمنًا. أولًا، يجب أن تكون كل خطوة عديمة التكرار (idempotent): إذا أُعيدت رسالة بعد انتهاء المهلة، يجب ألا تودع مرتين أبدًا. ثانيًا، يجب أن يكون كل مبلغ قيد التنفيذ في حساب مقاصة على دفتر الأستاذ، بحيث يعرف مقدم الخدمة في كل لحظة بدقة كم يدين للمحوّل أو كم يُدان له، وتصبح المطابقة مع تقرير التسوية الصادر عن المحوّل عملية آلية.
الجزء الصعب: انتهاء المهلة والحالات غير المؤكدة
داخل محفظة واحدة، إما أن يتم التحويل أو لا يتم. أما بين الشبكات فهناك حالة ثالثة: أرسلنا الطلب ولم نتلقَّ ردًا. حسن التعامل مع هذه الحالة هو ما يميز محفظة بينية جديرة بالثقة عن محفظة تولّد مكالمات الدعم:
- أبقِ المعاملة في حالة معلّقة واضحة يراها العميل، بدل عرض فشل قد لا يكون فشلًا.
- استعلم من المحوّل عن الحالة النهائية قبل اتخاذ أي قرار.
- اعكس خصم العميل تلقائيًا فقط عندما يؤكد المحوّل الفشل، ولا تفعل ذلك أبدًا بعد إيداع المبلغ للمستلم.
- طابِق كل بند معلّق مع تقارير المحوّل يوميًا، وعالج الاستثناءات مع سجل تدقيق.
ينطبق النمط نفسه على التحويلات من المحفظة إلى البنك ودفع الفواتير وأي قناة خارجية. المنصة المصمَّمة حول الحالات المعلّقة وحسابات المقاصة تتعامل معها كلها بالطريقة نفسها.
الجانب التجاري: من يدفع لمن
للتشغيل البيني تكاليف: رسوم المحوّل، وتكاليف مقدم الخدمة المستقبِل، وعملية التسوية. تستخدم الأنظمة بعض آليات التسعير:
- رسوم المحوّل التي يدفعها المشاركون عن كل معاملة.
- رسوم التبادل (Interchange): رسم يدفعه مقدم الخدمة المرسِل إلى المستقبِل، خاصة في التدفقات التي يغلب عليها السحب النقدي حيث يتحمل وكلاء المستقبِل التكلفة.
- تسعير العميل: يقرر مقدمو الخدمة ما إذا كانت التحويلات خارج الشبكة تكلف العميل أكثر من التحويلات داخلها. ويدقق المنظمون بشكل متزايد في الفروق الكبيرة التي قد تُفرغ التشغيل البيني من غايته.
بالنسبة للمحافظ الأصغر، التشغيل البيني فرصة في الأساس: يستطيع عملاؤها الوصول إلى الجميع، لا إلى عملاء شبكة صغيرة فقط. أما مقدمو الخدمة المهيمنون فقد يرونه تهديدًا، ولهذا كثيرًا ما يفرضه المنظمون.
التشغيل البيني للتجار ومعايير QR
عندما تصبح التحويلات بينية، تكون الجبهة التالية هي المدفوعات لدى التجار. صاحب المتجر لا يريد خمسة رموز QR على الطاولة. تتيح معايير QR الوطنية، المبنية غالبًا على مواصفة EMVCo لرمز QR الذي يعرضه التاجر، أن يقبل رمز واحد الدفع من أي محفظة أو تطبيق بنكي مشارك. يتلقى مقدم خدمة التاجر الدفعة عبر المحوّل ويودعها للتاجر. نتناول وسائل الدفع للتجار في رموز QR وأرقام الصناديق وطلبات الدفع.
معايير مهمة
- ISO 20022: المعيار العالمي لرسائل المدفوعات، ويستخدمه بشكل متزايد المحوّلات الوطنية وأنظمة الدفع الفوري.
- ISO 8583: المعيار الأقدم من عصر البطاقات، ولا يزال موجودًا في كثير من المحوّلات البنكية.
- QR من EMVCo: صيغة رمز QR الذي يعرضه التاجر، وتبني عليها معظم معايير QR الوطنية.
- قواعد النظام: ينشر كل محوّل قواعد تدفق الرسائل والمهل ومعالجة النزاعات والتسوية؛ وهي بأهمية الصيغة التقنية نفسها.
بناء محفظة جاهزة للتشغيل البيني
حتى لو لم يكن في سوقك محوّل وطني اليوم، فالأرجح أنه سيكون قريبًا. ابنِ له الآن:
- القنوات كمحوّلات (adapters). يجب ألا يعرف دفتر الأستاذ الأساسي أي محوّل أو بنك على الطرف الآخر. تنفّذ كل قناة خارجية العمليات نفسها، مثل التحصيل والصرف والاستعلام عن الحالة واستقبال الاستدعاءات، فيصبح إضافة محوّل عملًا قائمًا بذاته.
- حسابات مقاصة لكل قناة. لكل قناة خارجية حسابات مقاصة واردة وصادرة خاصة بها، فتبقى المخاطر تجاه كل طرف مقابل مرئية دائمًا.
- حالات معلّقة واستعلامات عن الحالة مدمجة في دورة حياة المعاملة.
- الاستعلام عن الاسم قبل التأكيد، لتقليل التحويلات الخاطئة.
- مفاتيح عدم التكرار في كل طلب واستدعاء خارجي.
- مطابقة آلية مع تقارير التسوية الصادرة عن المحوّل.
- رسوم قابلة للضبط للتحويلات داخل الشبكة وخارجها، للاستجابة لقواعد النظام وتوجيهات المنظّم دون تغيير الشيفرة.
مثال عملي على التسوية الصافية
في التسوية يصبح التشغيل البيني مالًا حقيقيًا. لنفترض أن ثلاث محافظ (A وB وC) تتبادل التحويلات عبر محوّل خلال دورة تسوية واحدة. المبالغ توضيحية:
| من ← إلى | القيمة المرسلة |
|---|---|
| A → B | 9,000,000 |
| B → A | 6,500,000 |
| A → C | 4,000,000 |
| C → A | 5,200,000 |
| B → C | 3,100,000 |
| C → B | 2,400,000 |
بدل ست دفعات بين مقدمي الخدمة، يحسب المحوّل المركز الصافي لكل مشارك: ما استقبله ناقص ما أرسله.
| المشارك | المستلم | المرسَل | المركز الصافي |
|---|---|---|---|
| A | 11,700,000 | 13,000,000 | −1,300,000 (يدفع) |
| B | 11,400,000 | 9,600,000 | +1,800,000 (يستلم) |
| C | 7,100,000 | 7,600,000 | −500,000 (يدفع) |
مجموع المراكز الصافية صفر. يدفع A وC معًا 1,800,000 إلى حساب التسوية، ويستلم B مبلغ 1,800,000. انتقل أكثر من 30 مليونًا بين العملاء، لكن 3.6 مليون فقط تنتقل بين الحسابات البنكية لمقدمي الخدمة. هذه الكفاءة هي سبب تسوية المحوّلات على أساس صافٍ، وسبب حاجة كل مشارك إلى تطابق حسابات المقاصة في دفتر الأستاذ لديه تمامًا مع تقرير التسوية الصادر عن المحوّل.
قائمة تحقق للانضمام إلى محوّل وطني
- العضوية: استيفاء شروط الأهلية في النظام وتوقيع اتفاقية المشاركة.
- ترتيبات التسوية: فتح حساب التسوية أو تعيينه، والتخطيط للسيولة في حالات المركز الصافي المدين، بما في ذلك التمويل المسبق إذا اشترطه النظام.
- التكامل التقني: تنفيذ صيغ رسائل النظام (وبشكل متزايد ISO 20022) والأمان والاتصال.
- الاعتماد: اجتياز حالات الاختبار في النظام، بما فيها انتهاء المهلة والتكرار والعكس.
- العمليات: موظفون وإجراءات لمعالجة الاستثناءات والنزاعات والمطابقة اليومية مع المحوّل.
- التسعير والإفصاح: تحديد رسوم العملاء للمعاملات خارج الشبكة ونشرها.
- تجربة العميل: الاستعلام عن الاسم قبل التأكيد، وحالات معلّقة واضحة، وإيصالات تُظهر مقدم الخدمة المستقبِل.
- المراقبة: توسيع قواعد مكافحة الاحتيال وغسل الأموال لتشمل التدفقات خارج الشبكة، فلها أنماط مختلفة.
التشغيل البيني للوكلاء: الجبهة التالية
تقاسم الوكلاء بين مقدمي الخدمة يعد بتكاليف أقل وتغطية ريفية أفضل: متجر واحد يمكنه خدمة عملاء كل المحافظ. العقبات عملية: سيولة كل مقدم خدمة منفصلة، والعمولات مختلفة، وسيحتاج الوكلاء إلى إدارة عدة أرصدة. من الحلول قيد الدراسة شبكات وكلاء مشتركة يديرها مشغلون مستقلون، والسحب عبر المحوّل لدى أي وكيل مشارك، وترتيبات تجميع السيولة. وحتى الآن تعتمد معظم الأسواق على عدم الحصرية، ما يسمح لمتجر واحد أن يكون وكيلًا لعدة مقدمي خدمة جنبًا إلى جنب.
ماذا يعني التشغيل البيني للعملاء
الفوائد للعملاء بسيطة وقوية: الإرسال إلى أي شخص، والدفع لأي تاجر، ونقل المال بين المحفظة والبنك دون سحب نقدي. تُظهر الأسواق التي اعتمدت التشغيل البيني عمومًا نموًا في أحجام المعاملات وتحولًا من "السحب ثم إعادة الإيداع" إلى التحويلات الرقمية المباشرة، الأرخص والأكثر أمانًا للجميع.
التشغيل البيني عبر الحدود
لا يتوقف التشغيل البيني عند الحدود الوطنية. تهدف المبادرات الإقليمية إلى تمكين المحافظ والبنوك في دول مختلفة من تبادل المدفوعات مباشرة: PAPSS للمدفوعات عبر أفريقيا بالعملات المحلية، والتجمعات الاقتصادية الإقليمية التي تربط محوّلاتها الوطنية، والروابط الثنائية بين المشغلين في الأسواق المتجاورة. تنطبق المبادئ نفسها كما على المستوى المحلي، مع طبقات إضافية: الصرف الأجنبي، والامتثال عبر الحدود مثل معلومات المرسل والمستفيد، والتسوية بين العملات. والمحفظة المبنية بقنوات كمحوّلات وحالات معلّقة واضحة يمكنها الانضمام إلى هذه الشبكات كما تنضم إلى محوّل وطني. المزيد عن الجانب العابر للحدود في كيف تخفض المحافظ تكلفة التحويلات.
تصميم تجربة العميل خارج الشبكة
يجب ألا يحتاج العملاء إلى فهم المحوّلات لإرسال المال. بعض خيارات التصميم تجعل التحويلات خارج الشبكة موثوقة كالتحويلات داخلها:
- عرض الاسم المسجّل للمستلم ومقدم الخدمة التابع له قبل إدخال الرقم السري؛
- عرض الرسوم بوضوح، بما في ذلك أي فرق عن التحويلات داخل الشبكة؛
- عرض حالة معلّقة مع شرح بسيط إذا استغرق التأكيد وقتًا أطول من المعتاد؛
- إرسال الإيصال النهائي فقط بعد أن يؤكد مقدم الخدمة المستقبِل الإيداع؛
- جعل عكس التحويلات الفاشلة تلقائيًا ومرئيًا، مع إشعار.
مصطلحات رئيسية في التشغيل البيني
| المصطلح | المعنى |
|---|---|
| داخل الشبكة (On-net) | تحويل بين عميلين لدى مقدم الخدمة نفسه، يُسوّى داخل دفتر أستاذ واحد. |
| خارج الشبكة (Off-net) | تحويل إلى عميل لدى مقدم آخر أو بنك، يمر عبر محوّل أو رابط ثنائي. |
| المحوّل | نظام مركزي يوجّه رسائل الدفع بين المؤسسات الأعضاء ويحسب مراكز التسوية. |
| الاستعلام عن الاسم | طلب الاسم المسجّل للحساب من المؤسسة المستقبِلة قبل إرسال الدفعة. |
| المقاصة | تبادل تعليمات الدفع وتأكيدها وحساب ما يدين به كل مشارك. |
| التسوية | الانتقال الفعلي للأموال بين المشاركين، عادةً عبر حسابات لدى البنك المركزي أو بنك تسوية. |
| التسوية الصافية | تسوية الفرق الصافي فقط بين ما يدين به المشاركون لبعضهم خلال فترة، بدل كل دفعة على حدة. |
| رسوم التبادل | رسم يُدفع بين المشاركين عن معاملة خارج الشبكة، يُحدد بالاتفاق أو من النظام. |
| العكس | إعادة أموال المرسل عندما يفشل تحويل خارج الشبكة أو يتعذر تأكيده. |
| قواعد النظام | القواعد التعاقدية التي يلتزم بها كل مشارك: صيغ الرسائل والمواعيد والرسوم والنزاعات والمسؤوليات. |
خلاصات رئيسية
- يتيح التشغيل البيني للعملاء الدفع لأي شخص، على أي محفظة أو بنك، وينمّي السوق كله.
- تستخدم معظم الأسواق الأفريقية الآن محوّلًا وطنيًا بدل روابط ثنائية كثيرة.
- أصعب مشكلة هندسية هي الحالات غير المؤكدة: انتهاء المهلة والتحويلات المعلّقة والعكس.
- اعرض اسم المستلم والرسوم قبل الرقم السري، وأرسل الإيصال فقط بعد تأكيد الإيداع.
- ابنِ القنوات كمحوّلات حتى تتمكن المحفظة نفسها من الانضمام إلى محوّل وطني وروابط بنكية وشبكات عابرة للحدود.
- التسوية ورسوم التبادل وقواعد النظام مهمة بقدر التقنية.
أسئلة شائعة
ما التشغيل البيني للنقود عبر الهاتف المحمول؟
القدرة على إرسال المال بين محافظ لدى مقدمي خدمة مختلفين، وبين المحافظ والحسابات البنكية، بالسهولة نفسها التي يتم بها داخل محفظة واحدة.
من يدير محوّل التشغيل البيني؟
يختلف ذلك: البنك المركزي، أو محوّل وطني مملوك للبنوك، أو مشغّل خاص. تستخدم دول كثيرة محوّلًا مركزيًا يتصل به كل مقدم خدمة مرة واحدة.
هل التحويل البيني فوري؟
بالنسبة للعميل، عادةً نعم. أما التسوية بين مقدمي الخدمة فتتم غالبًا لاحقًا، على دفعات، عبر المحوّل.
هل يجعل التشغيل البيني التحويلات أغلى؟
قد تحمل التحويلات خارج الشبكة تكاليف المحوّل ورسوم التبادل. يقرر مقدمو الخدمة مقدار ما يحمّلونه للعملاء، ويراقب المنظمون بشكل متزايد الفرق بين أسعار داخل الشبكة وخارجها.
هل يمكن لمحفظة جديدة الانضمام إلى المحوّل الوطني؟
عادةً نعم، بعد الترخيص والاعتماد وفق القواعد التقنية والتشغيلية للمحوّل.
تتعامل PesaBridge مع كل قناة خارجية كمحوّل (adapter) خلف دفتر أستاذ واحد: تنفّذ كل قناة العمليات الأربع نفسها (التحصيل والصرف والرصيد والاستدعاء)، وتحمل الطلبات مفاتيح عدم التكرار، وتمر العمليات بدورة حياة واضحة من معلّقة إلى مكتملة، وتكون إشعارات Webhook موقّعة، فلا يمس ربط محوّل وطني أو بنك أو محفظة أخرى نظامك الأساسي. اطلع على كتالوج الموصلات أو تحدث إلى فريقنا.