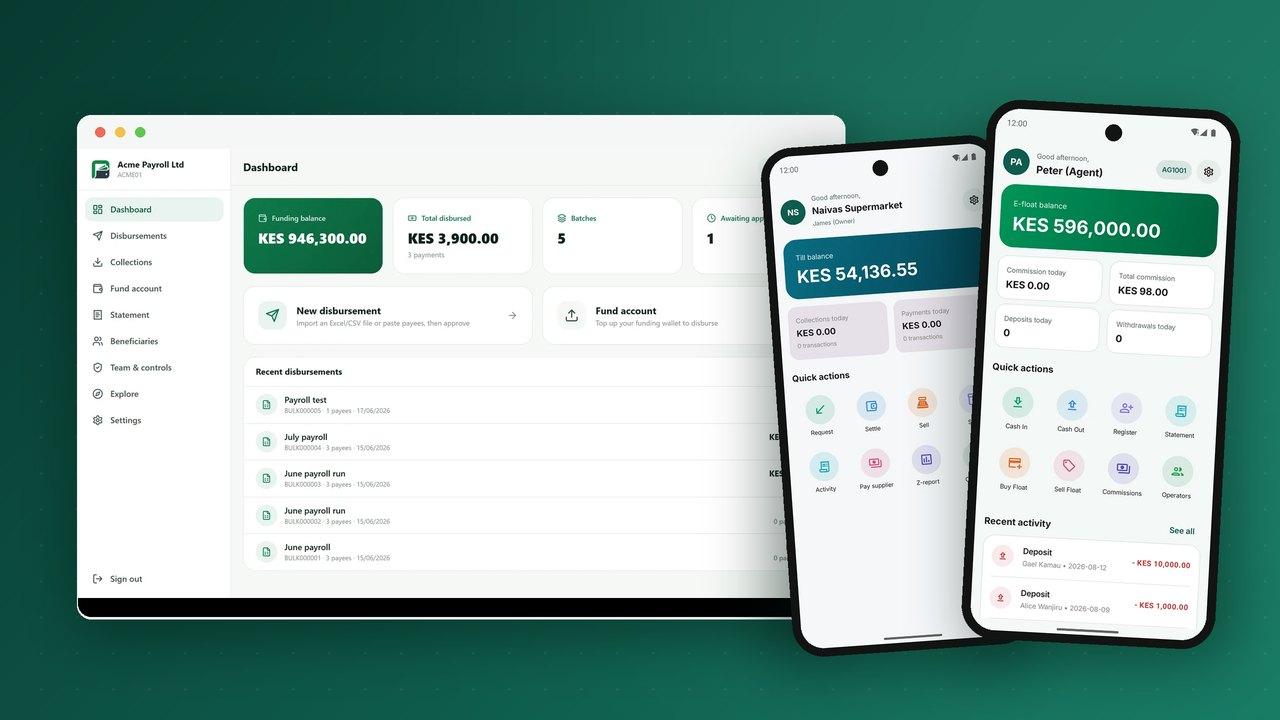
المحفظة كخدمة، وتُختصر عادة إلى WaaS، فكرة بسيطة ذات أبعاد كثيرة. يشغّل مزوّد الخدمة محرّك المحفظة (دفتر الأستاذ، والحدود، وشبكة الوكلاء، وروابط الدفع، والتطبيقات)، وتدير أنت النشاط التجاري فوقه، تحت علامتك التجارية وترخيصك وأسعارك. يرى العملاء اسمك، ويرى المنظمون ترخيصك. أما المحرّك في الأسفل فمشترك ومُجرَّب ويصونه طرف لا عمل له سوى الحفاظ على دقته.
يشرح هذا الدليل ما تشمله المحفظة كخدمة، ولمن تناسب، وكيف تختلف عن بوابة الدفع أو واجهة API البنكية، وكيف يبدو الإطلاق أسبوعًا بعد أسبوع.
ما الذي تغطيه «الخدمة» فعلًا
المحفظة ليست منتجًا واحدًا، بل عدة أنظمة يجب أن تتطابق حتى آخر سنت. ويغطي عرض WaaS الكامل:
- دفتر الأستاذ المركزي: حسابات بالقيد المزدوج، والحدود، ومنع التكرار، وعكس المعاملات.
- قنوات العملاء: تطبيقات الهاتف، وUSSD للهواتف البسيطة، وبوابة على الويب.
- أدوات الوكلاء والتجار: الإيداع والسحب النقدي، والسيولة، والعمولات، والصناديق، وQR، والتسوية.
- بوابات الأعمال: الدفعات الجماعية، والتحصيل، والموافقات، وكشوف الحساب للشركات.
- أدوات الامتثال: مستويات التحقق من الهوية، والتدقيق في القوائم، وقواعد السرعة، وسجلات التدقيق، وتقارير المنظم.
- التكاملات: البنوك، والشبكات الأخرى، وجهات الفوترة، وشبكات البطاقات، وواجهة API موثّقة للمطورين.
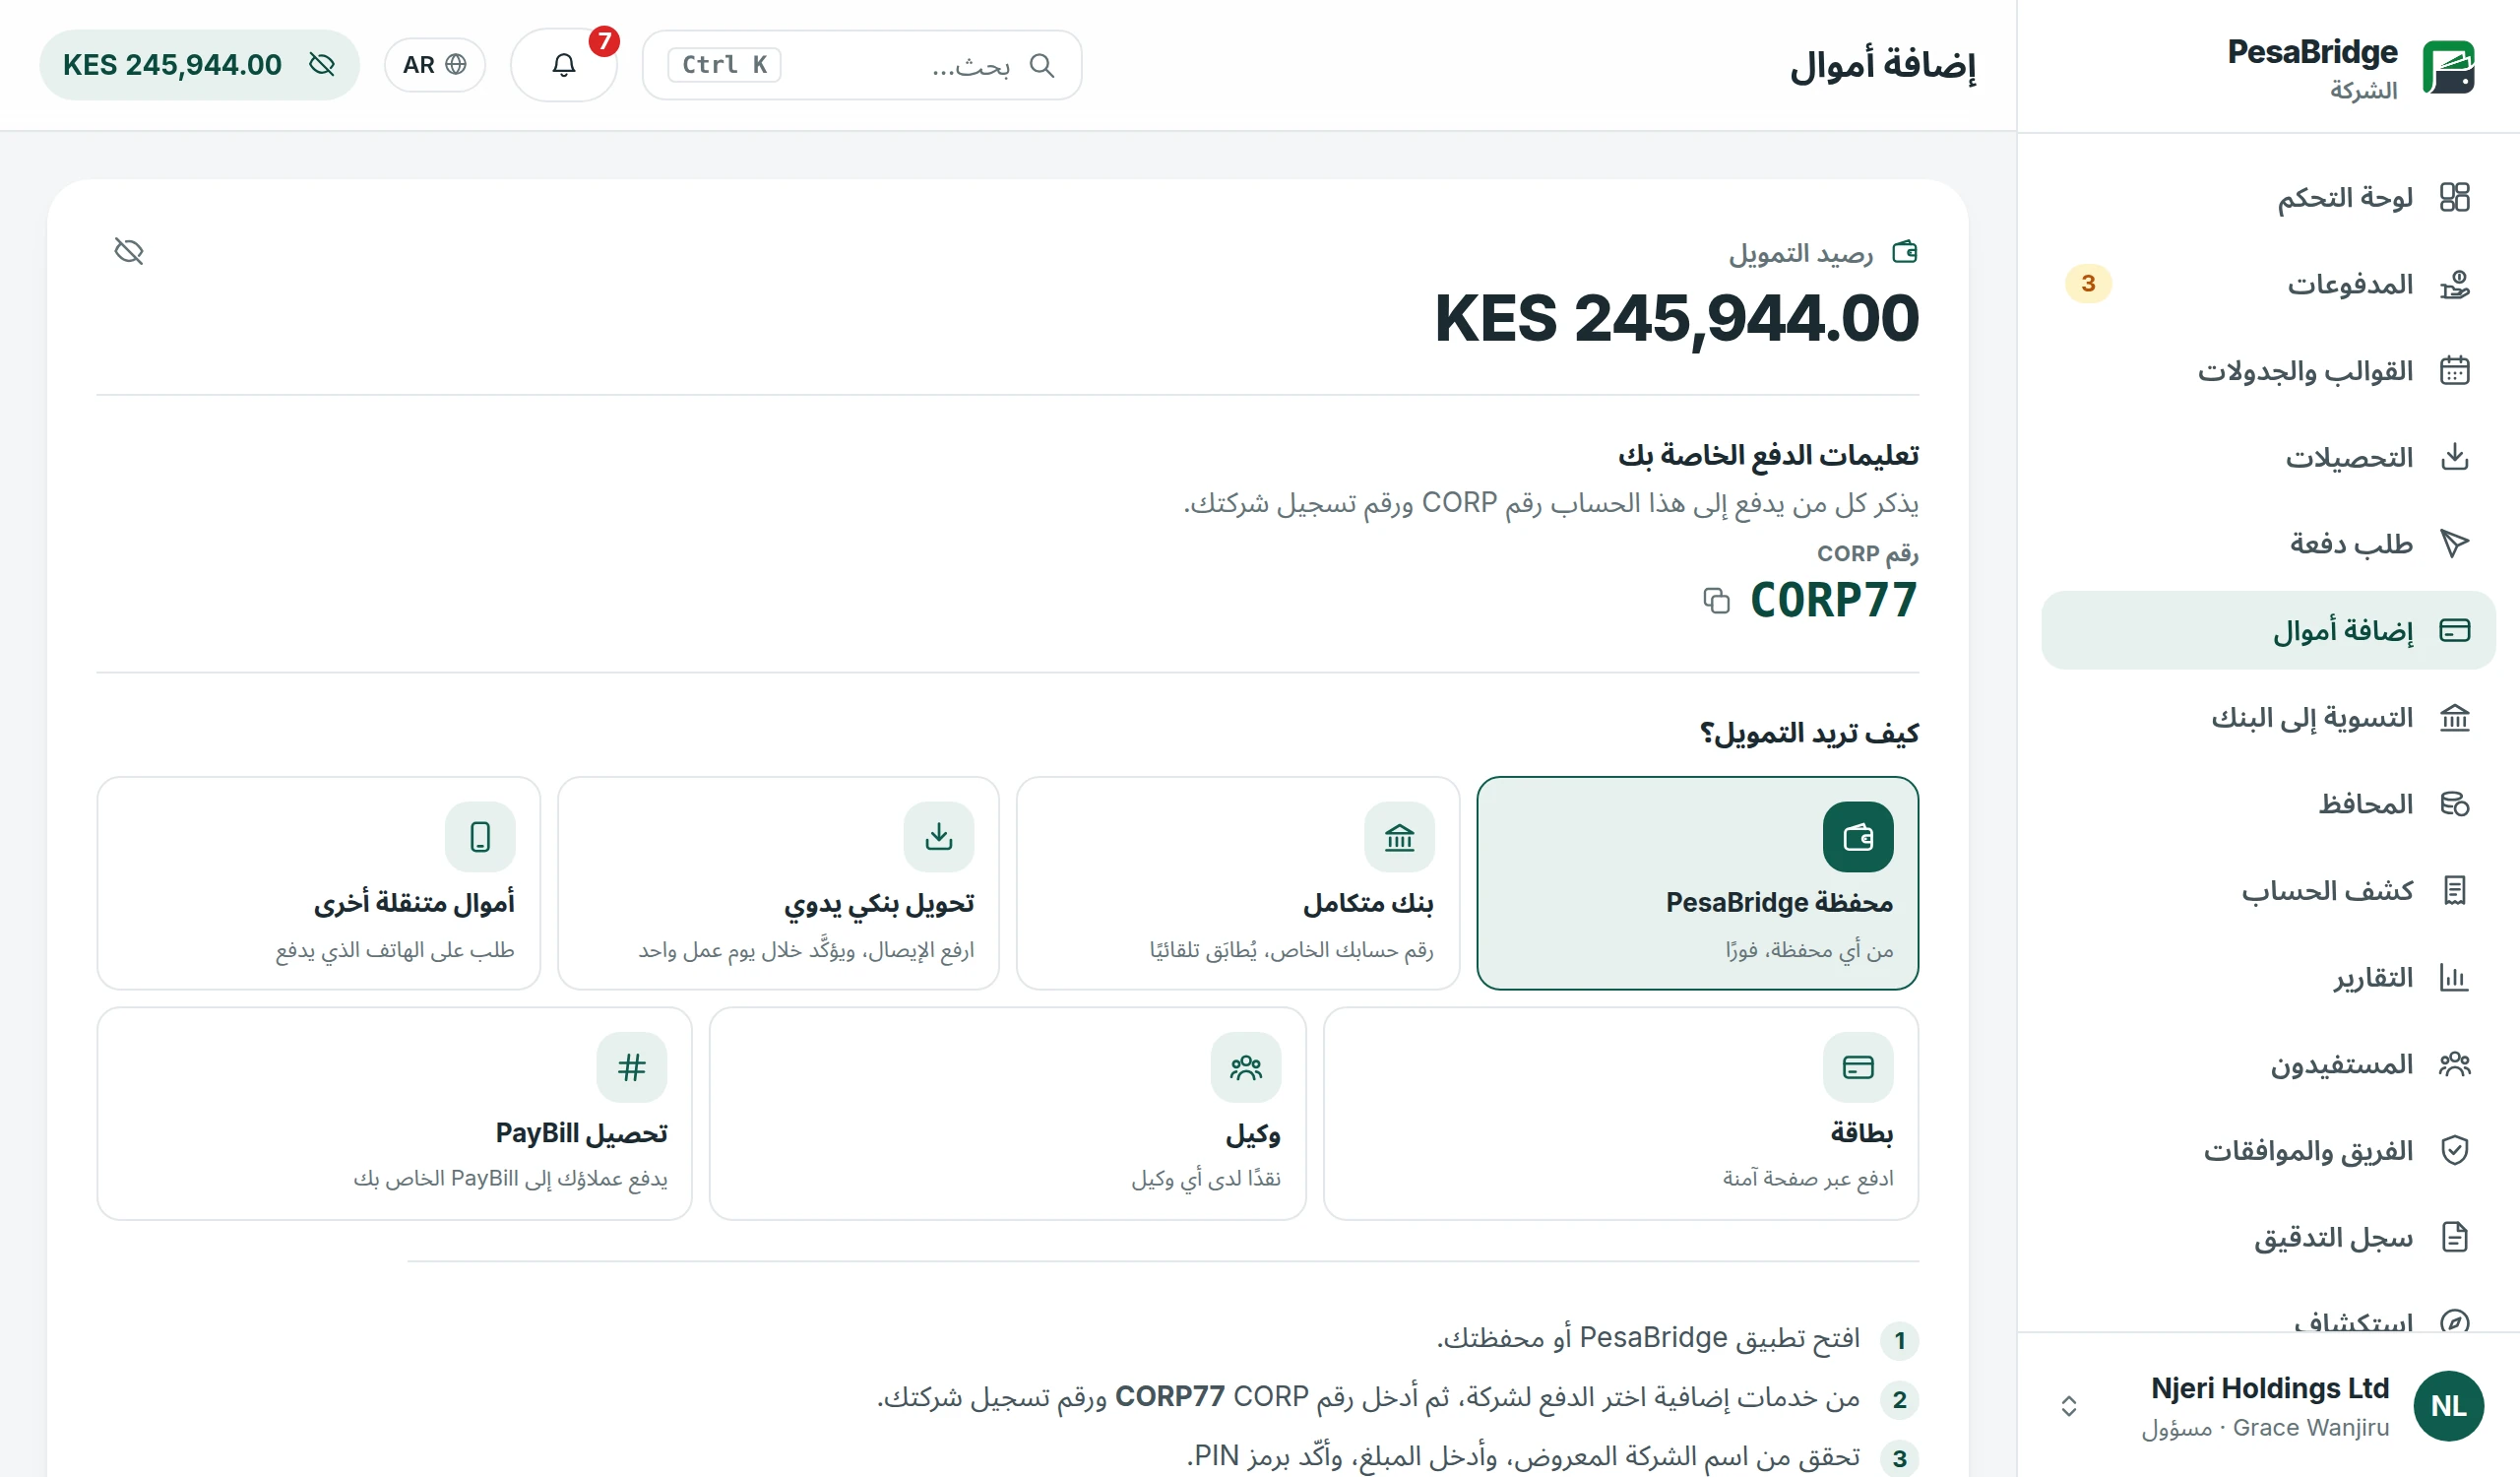
ما تهيّئه أنت هو كل ما يجعلها ملكك: العلامة التجارية، والألوان، وأسماء التطبيقات، والعملات، وجداول الرسوم، وخطط العمولات، والحدود لكل مستوى تحقق، والخدمات التي تظهر في كل سوق، والمحتوى الذي يقرؤه العملاء.
من يستخدم المحفظة كخدمة
يناسب هذا النموذج أي مؤسسة لديها عملاء وقنوات توزيع لكنها لا تريد أن تصبح شركة برمجيات مصرفية:
- البنوك التي تريد محفظة على طراز الأموال عبر الهاتف لعملاء لن يفتحوا حسابًا كاملًا أبدًا.
- شركات الاتصالات التي تدخل مجال الأموال عبر الهاتف أو تحدّثه.
- مؤسسات التمويل الأصغر والتعاونيات الادخارية (SACCO) التي تنقل أعضاءها من النقد إلى الرقمي.
- متاجر التجزئة والموزعون الذين يريدون الدفع للموردين، والتحصيل من المحلات، ومكافأة العملاء الأوفياء.
- الشركات الناشئة في التقنية المالية التي تملك ترخيصًا أو شريكًا مرخّصًا وتحتاج إلى الإطلاق خلال أسابيع.
- الحكومات والمنظمات غير الحكومية التي تصرف المنح أو الرواتب أو التحويلات إلى المحافظ على نطاق واسع.
المحفظة كخدمة أم بوابة دفع أم واجهة API بنكية؟
كثيرًا ما يُخلط بين هذه الثلاثة، وهي تحل مشكلات مختلفة.
| النموذج | ما الذي يفعله | هل يحتفظ بأرصدة العملاء؟ |
|---|---|---|
| بوابة الدفع | تحصّل المدفوعات لصالح التاجر من البطاقات أو المحافظ وتسوّيها | لا |
| واجهة API بنكية (BaaS) | تفتح حسابات البنك ومدفوعاته للمطورين الذين يبنون تطبيقاتهم الخاصة | نعم، لدى البنك |
| المحفظة كخدمة | تشغّل محفظة كاملة بعلامتك التجارية: دفتر الأستاذ والتطبيقات والوكلاء والتجار والبوابات | نعم، في محفظتك |
البوابة مخصّصة لقبول المدفوعات. وواجهة API البنكية للفرق التي تريد بناء كل شاشة بنفسها. أما المحفظة كخدمة فللمشغّلين الذين يريدون المنتج كاملًا يعمل من اليوم الأول ويوجّهون جهدهم نحو التوزيع.
منصة مشتركة أم نشر خاص بك
تأتي المحفظة كخدمة في شكلين. في النموذج متعدد المستأجرين، يتشارك مشغّلون كثيرون قاعدة بيانات واحدة تفصل بينهم البرمجيات. وفي النموذج المخصّص، يحصل كل مشغّل على نشر خاص به وبياناته الخاصة. يسأل المنظمون في كثير من الأسواق الأفريقية أين توجد بيانات العملاء ومن يستطيع الوصول إليها، والنشر المخصّص، ويُفضَّل أن يكون داخل المنطقة أو البلد، يجيب عن هذا السؤال بوضوح. اسأل أي مزوّد عن النموذج الذي يشغّله وأين.
ما يبقى ملكك
استخدام المحفظة كخدمة لا يعني الاستعانة بمصادر خارجية لإدارة النشاط. فلا تزال تملك:
- الترخيص والعلاقة مع المنظم، أو الشراكة مع مؤسسة مرخّصة.
- حساب الأمانة الذي يحمي أموال العملاء، لدى بنكك.
- العملاء والبيانات: من هم، وماذا يفعلون، والحق في تصديرها كلها.
- الأسعار والشروط التجارية مع الوكلاء والتجار والشركاء.
- التوزيع: استقطاب الوكلاء والتجار، والتسويق، والدعم.
كيف يجري إطلاق المحفظة كخدمة
نادرًا ما تكون التقنية هي الجزء البطيء. ويسير الإطلاق المعتاد في هذه المسارات بالتوازي:
- الأسبوعان 1 و2: التهيئة. تحميل العلامة التجارية والعملة وجدول الرسوم والعمولات ومستويات التحقق والحدود في بيئة اختبار.
- الأسابيع 2 إلى 6: التكاملات والاختبار. حساب الأمانة لدى البنك، وشركاء التسوية، وبوابة الرسائل القصيرة وUSSD، وجهات الفوترة. ويختبر الموظفون كل مسار على تطبيقات تجريبية.
- الأسابيع 4 إلى 8: الملف التنظيمي. وثائق البنية والأمان وحماية البيانات واستمرارية الأعمال، مع لقطات شاشة وتقارير من النظام العامل.
- الأسابيع 6 إلى 10: المرحلة التجريبية. مجموعة محدودة من العملاء والوكلاء والتجار في منطقة واحدة، مع مراجعات يومية للمطابقة.
- بعد الموافقة: التوسّع. مزيد من الوكلاء، ومزيد من التجار، وتسويق، وخدمات جديدة تُضاف من القائمة.
عادة ما يحدد جدول الترخيص موعد الإطلاق. ولهذا يجب أن يبدأ الملف التنظيمي واستقطاب الوكلاء من اليوم الأول، لا بعد جاهزية البرمجيات. اطّلع على ترخيص النقود الإلكترونية في أفريقيا لمعرفة ما يطلبه المنظمون.
أسئلة تطرحها على مزوّد المحفظة كخدمة
- هل أستطيع رؤية مطابقة حقيقية لنهاية اليوم، لا شريحة عرض؟
- أين توجد بياناتي، وهل أستطيع تصديرها كلها بصيغة قابلة للاستخدام؟
- ما القنوات العاملة اليوم: التطبيق، وUSSD، والويب، وواجهة API، والوكلاء، والتجار؟
- ما الذي يستطيع فريقي تهيئته دون فتح طلب دعم؟
- كيف تُسلَّم التحديثات دون تعريض الخدمة العاملة للخطر؟
- ما الأدلة التي ستقدّمونها إلى المنظم لدي؟
أما قرار البناء أو الشراء نفسه، فاقرأ عنه في العلامة البيضاء أم البناء الذاتي.
الأسئلة الشائعة
هل المحفظة كخدمة هي نفسها العلامة البيضاء؟
إلى حد كبير، نعم. العلامة البيضاء تصف الهوية التجارية، أما المحفظة كخدمة فتصف نموذج التقديم، حيث يتولى المزوّد أيضًا تشغيل المنصة وصيانتها كخدمة.
هل نحتاج إلى ترخيص خاص بنا؟
تحتاج إلى ترخيص أو شريك مرخّص للاحتفاظ بأموال العملاء. ويبدأ كثير من المشغّلين تحت ترخيص بنك شريك ثم يتقدمون بطلب ترخيصهم الخاص مع نموهم.
هل يمكننا إضافة خدماتنا الخاصة فوقها؟
نعم. فالمنصة الجيدة تتيح واجهة API للمطورين وقائمة خدمات، حتى يتمكن فريقك أو شركاؤك من إضافة منتجات دون المساس بدفتر الأستاذ.
PesaBridge هي محفظة كخدمة بهذا المعنى الكامل: نشر مخصّص لكل مشغّل، وخمسة تطبيقات بعلامتك التجارية، وUSSD، وأدوات للوكلاء والتجار، وبوابات أعمال، وواجهة API للمطورين على دفتر أستاذ واحد. تعرّف على المنصة أو ابدأ بـمنشئ العروض.