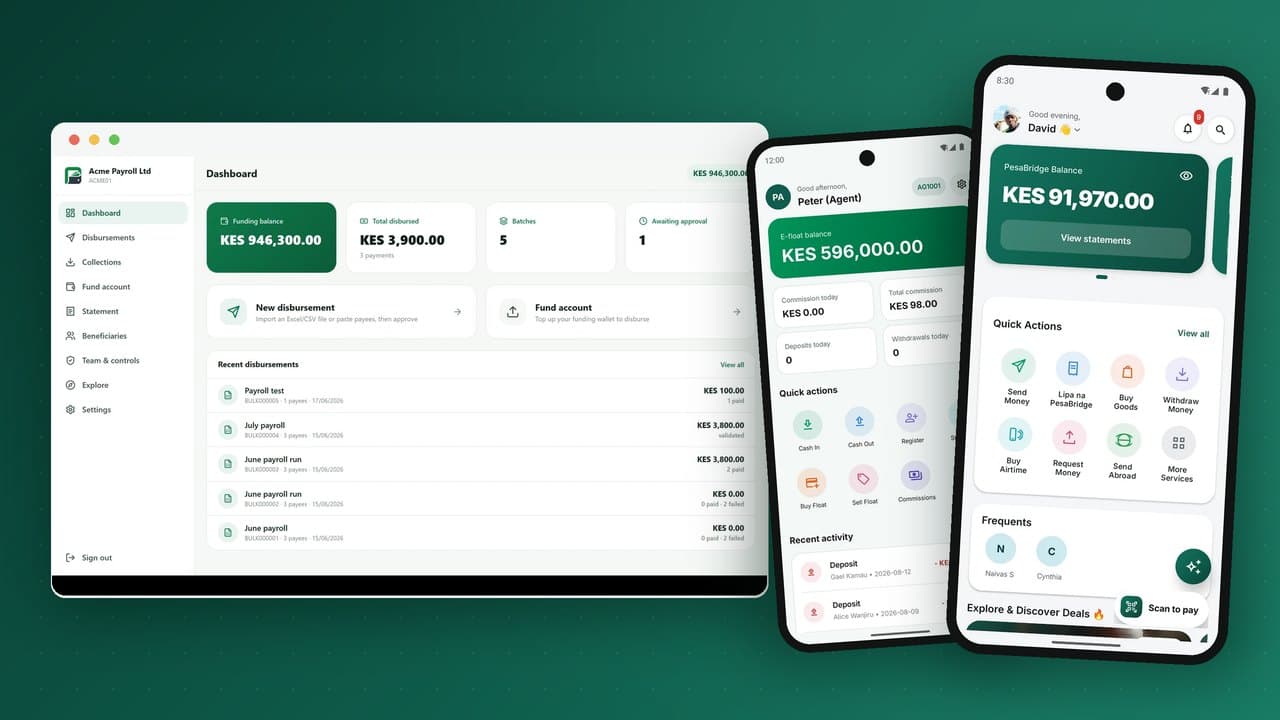
إطلاق خدمة للأموال عبر الهاتف المحمول من أكثر ما يمكن أن يجنيه بنك أو شركة اتصالات أو شركة تقنية مالية أو تعاونية ادخار وائتمان، ومن أسهل ما يمكن أن يخفق فيه. نادرًا ما يكون التطبيق هو ما يحسم النجاح. ما يحسمه هو الترخيص، وحساب الأمانة، والتوزيع عبر الوكلاء، وجدول الرسوم، ودفتر أستاذ تستطيع الجهة التنظيمية تدقيقه. هذا دليل عملي، خطوة بخطوة، لإطلاق نشاط للأموال عبر الهاتف المحمول في 2026: القرارات بالترتيب الذي ستواجهها به، وجداول زمنية واقعية، والأخطاء التي نراها أكثر من غيرها.
الخطوة 0: كن صادقًا بشأن سبب الإطلاق
كل محفظة ناجحة تحل مشكلة مالية محددة لمجموعة محددة من الناس أفضل من النقد أو البنوك أو المحفظة القائمة. قبل أن تفكر في التقنية، اكتب الجملة التي تشرح لماذا سينقل شخص ما أمواله إليك. غالبًا ما تبدو الإجابات الرابحة هكذا:
- بنك يصل إلى عملاء في أماكن لا فروع له فيها ويحوّلهم إلى مودعين ومقترضين.
- شركة اتصالات تستثمر قاعدة مشتركيها وشبكة موزعيها وتقلل فقدان العملاء.
- تعاونية ادخار وائتمان أو مؤسسة تمويل أصغر تتيح لأعضائها الادخار والسداد والاقتراض يوميًا دون الذهاب إلى مكتب.
- شركة تقنية مالية تستحوذ على ممر تحويل أو شريحة من التجار أو مسار دفع للعاملين المستقلين يخدمه اللاعبون القائمون بشكل سيئ.
- تاجر تجزئة أو موزّع يرقمن المدفوعات بين مورديه ومتاجره وعملائه.
- برنامج حكومي يدفع المعونات أو الدعم أو الرواتب دون تسرّب.
إجابتك تحدد كل ما يلي: الترخيص الذي تحتاجه، وأين يجب أن يكون وكلاؤك الأوائل، وأي قنوات الدفع أهم أولًا، وكيف تسعّر.
الخطوة 1: اختر مسارك التنظيمي
تعامل كل البنوك المركزية تقريبًا إصدار النقود الإلكترونية كنشاط خاضع للتنظيم. لديك عادةً ثلاثة مسارات:
| المسار | الأنسب لـ | المفاضلات |
|---|---|---|
| ترخيصك الخاص للنقود الإلكترونية أو خدمات الدفع | شركات الاتصالات، وشركات التقنية المالية الكبيرة، وكل من يخطط للتوسع وطنيًا | متطلبات رأس المال، والحوكمة، وموظفو الامتثال، وموافقة أطول، وتحكم كامل |
| العمل تحت ترخيص بنك | البنوك نفسها؛ وشركات التقنية المالية الشريكة لبنك | بداية أسرع؛ يتحمل البنك المسؤولية التنظيمية وسيريد ضوابط قوية وحصة من العائدات |
| ترتيب وكيل أو ترخيص فرعي | التعاونيات ومؤسسات التمويل الأصغر واللاعبون المتخصصون | أخف عبء؛ تحكم أقل في المنتج والتسعير |
ستسأل الجهات التنظيمية عن حماية أموال العملاء، وضوابط اعرف عميلك ومكافحة غسل الأموال، والعناية الواجبة بالوكلاء، وحماية المستهلك، والمرونة التقنية، وحماية البيانات، واستمرارية الأعمال. تشرح نظرتنا العامة إلى ترخيص النقود الإلكترونية في أفريقيا ما يبحث عنه المراجعون وكيف تُعدّ أدلتك التقنية.
الخطوة 2: أعِدّ حماية الأموال وحسابات التسوية
يجب أن تكون النقود الإلكترونية مغطاة واحدًا مقابل واحد بأموال في حساب أمانة أو ضمان. ستحتاج إلى:
- حساب أمانة (أو حماية) لدى بنك واحد أو أكثر، وغالبًا ما يُوزَّع على عدة بنوك لتقليل مخاطر التركّز.
- حسابات تسوية لحركة الأموال دخولًا وخروجًا: التحويلات المصرفية، وتسويات مزوّدي الفواتير، وشركاء البطاقات والحوالات.
- عملية مطابقة يومية تُثبت أن مجموع كل المحافظ يساوي رصيد الأمانة. هنا يسترد دفتر الأستاذ بالقيد المزدوج كلفته؛ راجع أيضًا المطابقة للمحافظ.
ابدأ هذه المحادثات مبكرًا. قد يستغرق فتح العلاقة المصرفية لمُصدر نقود إلكترونية جديد وقتًا يعادل الترخيص نفسه.
الخطوة 3: صمّم المنتج حول العادات الأسبوعية
تموت المحافظ من قلة النشاط، لا من نقص الميزات. صمّم منتج الإطلاق حول المعاملات التي يجريها الناس كل أسبوع:
- إرسال الأموال واستلامها إلى أي رقم هاتف، مع عرض الرسم قبل التأكيد.
- رصيد المكالمات وباقات البيانات، وهي أكثر المعاملات الصغيرة تكرارًا في معظم الأسواق.
- الفواتير التي يدفعها الناس شهريًا أصلًا: الكهرباء والماء والتلفزيون والرسوم المدرسية والإيجار.
- المدفوعات للتجار برقم الصندوق أو رمز QR أو طلب الدفع.
- الإيداع والسحب النقدي قرب المنزل.
الادخار والائتمان والتأمين والتحويلات الدولية تأتي لاحقًا، بعد أن يأتمنك العملاء على أموالهم. يجب أن تعمل كل خدمة من هذه على هاتف بسيط عبر USSD كما في التطبيق؛ إذا لم يكن كل عملائك المستهدفين يملكون هواتف ذكية، فقناة USSD ليست اختيارية.
الخطوة 4: ابنِ التوزيع قبل الإطلاق
شبكة الوكلاء هي أصعب أصل في البناء وأسهلها في الاستهانة به. لن يودع العملاء إذا لم يكن هناك وكيل قريب للسحب. خطّط لما يلي:
- توظيف الوكلاء. المتاجر والصيدليات وموزعو الرصيد والوكلاء المصرفيون الحاليون. استهدف الكثافة في عدد قليل من مناطق الإطلاق بدلًا من تغطية وطنية رقيقة.
- الوكلاء الرئيسيون والمجمّعون. شركات تدير منافذ كثيرة وتوزّع السيولة وتحصل على عمولة إشراف.
- إدارة السيولة. يجب أن يحتفظ الوكلاء بما يكفي من النقد والنقود الإلكترونية لخدمة العملاء؛ نفادها هو السبب الأكثر شيوعًا لترك العملاء المحفظة. راجع إدارة سيولة الوكلاء.
- التدريب والدعم. تدريب قصير وعملي، وخط دعم يجيب الوكلاء أولًا.
- التجار. المتاجر التي تقبل الدفع بالمحفظة تعطي العملاء سببًا لإبقاء المال في المحفظة بدلًا من سحبه فورًا.
مسار تسجيل ذاتي للوكلاء والتجار، تُحال فيه المستندات إلى فريق الامتثال للموافقة، يتيح لك النمو دون فريق ميداني كبير.
الخطوة 5: ضع جدول رسوم يناسب الجميع
للتسعير ثلاث فئات: العملاء والوكلاء وأنت. جدول الرسوم الناجح عادةً:
- يبقي الإيداع مجانيًا أو شبه مجاني لتشجيع إدخال النقد؛
- يفرض رسومًا متدرجة على التحويلات والسحوبات، مع شرائح منخفضة للمبالغ الصغيرة التي يرسلها معظم الناس؛
- يدفع للوكلاء ما يكفي على الإيداع والسحب لتبرير احتفاظهم بالسيولة؛
- يبقي رسوم التجار أقل من كلفة التعامل بالنقد وأقل من قبول البطاقات؛
- يعرض كل رسم قبل أن يؤكد العميل.
انمذج الاقتصاديات لكل نوع معاملة قبل الإطلاق: دخل الرسوم ناقص عمولة الوكيل، ناقص تكاليف قنوات الطرف الثالث، ناقص حصة التكاليف الثابتة. تكتشف محافظ كثيرة متأخرة أن معاملتها الأكثر شعبية تخسر المال.
الخطوة 6: اختر تقنيتك: البناء أم العلامة البيضاء
هذا هو القرار الذي تقضي فيه معظم الفرق أطول وقت، وهو الذي له الإجابة الأوضح لمعظم المؤسسات. تحتاج منصة أموال عبر الهاتف المحمول في بيئة الإنتاج إلى:
- دفتر أستاذ متوازن بالقيد المزدوج مع منع التكرار ومحرك للعكس؛
- تطبيقات للعملاء والوكلاء والتجار والشركات على Android (وغالبًا iOS)؛
- بوابة USSD ومحرك قوائم للهواتف البسيطة؛
- اعرف عميلك متعدد المستويات، والحدود، وفحص مكافحة غسل الأموال، وإدارة الحالات؛
- سيولة الوكلاء والعمولات وعمولات الإشراف للوكلاء الرئيسيين؛
- صناديق التجار ونقاط البيع والتسوية وتقارير نهاية اليوم؛
- المدفوعات الجماعية مع اعتماد مزدوج؛
- التكامل مع البنوك ومزوّدي الفواتير ومزوّدي الرصيد والمحافظ الأخرى؛
- واجهة برمجة تطبيقات مع روابط webhook موقّعة للشركاء؛
- مكتب خلفي للعمليات والامتثال والمالية، مع تقارير جاهزة للجهة التنظيمية.
بناء كل هذا يستغرق من فريق قوي 12 إلى 24 شهرًا، ثم عليك صيانته إلى الأبد. تمنحك منصة العلامة البيضاء القدرات نفسها تحت علامتك ونسختك وبياناتك، في أسابيع. المقارنة الكاملة في العلامة البيضاء أم البناء الذاتي. أيًّا كان المسار، أصرّ على الأدلة: بيئة اختبار حية، وتطبيقات حقيقية يمكنك تثبيتها، وعرض لدفتر الأستاذ يُظهر أرصدة مجموعها صفر دائمًا.
الخطوة 7: نفّذ تجربة ثم توسّع
تستمر التجربة الجيدة من ثمانية إلى اثني عشر أسبوعًا في منطقة أو منطقتين مع بضع مئات من الوكلاء والتجار. قِس:
- النشاط: نسبة العملاء المسجلين الذين يجرون معاملة كل 30 يومًا (المقياس الأهم).
- سيولة الوكلاء: كم مرة يرفض الوكلاء عملاء لنقص النقد أو الرصيد.
- معدل نجاح المعاملات وزمن إتمامها، لكل قناة.
- اتصالات الدعم لكل ألف معاملة، وأسبابها.
- اقتصاديات الوحدة لكل نوع معاملة.
أصلح ما تكشفه التجربة، ثم توسّع منطقة بعد منطقة. توسيع الوكلاء أسرع من طلب العملاء، أو العملاء أسرع من سيولة الوكلاء، هما نمطا الفشل الكلاسيكيان.
الخطوة 8: أقم عمليات امتثال، لا سياسات امتثال فقط
تعتمد الجهات التنظيمية السياسات، لكنها تشرف على العمليات. منذ اليوم الأول للتجربة تحتاج إلى أشخاص وأدوات تؤدي العمل يوميًا:
- مراجعة اعرف عميلك. قائمة انتظار تُفحص فيها مستندات الوكلاء والعملاء وتُعتمد، مع أسباب رفض واضحة ومسار لإعادة التقديم. يتيح اعرف عميلك متعدد المستويات للعملاء منخفضي المخاطر البدء برقم هاتف وهوية أساسية بينما تفتح المستويات الأعلى حدودًا أكبر؛ راجع مستويات اعرف عميلك التي تقبلها الجهة التنظيمية.
- مراقبة المعاملات. قواعد تنبّه إلى السرعة غير المعتادة، والتجزئة بمبالغ مستديرة، وكثرة المرسلين إلى مستلم واحد، والحسابات الخاملة التي تحرّك فجأة مبالغ كبيرة، والوكلاء ذوي الأنماط غير الطبيعية. يحتاج كل تنبيه إلى مسؤول ونتيجة موثقة.
- فحص العقوبات والأشخاص المعرّضين سياسيًا عند التسجيل ثم وفق جدول بعد ذلك.
- الإبلاغ عن المعاملات المشبوهة إلى وحدة الاستخبارات المالية ضمن المهلة القانونية.
- التقارير التنظيمية. تقارير دورية عن العملاء والوكلاء وأحجام المعاملات وقيمها وأرصدة حساب الأمانة والشكاوى، عادةً بصيغة يحددها البنك المركزي.
الاختبار العملي بسيط: إذا طلبت الجهة التنظيمية "أرني كل تنبيه صدر الشهر الماضي وما فعلته بشأن كل منها"، فهل تستطيع الإجابة في دقائق؟ إذا كانت الإجابة في سلاسل بريد إلكتروني وجداول بيانات، فأصلح ذلك قبل التوسع.
الخطوة 9: صمّم دعم العملاء ومعالجة النزاعات
الأموال المرسلة إلى الرقم الخطأ هي حالة الدعم الأكثر شيوعًا في كل خدمة أموال عبر الهاتف المحمول. خطّط لها صراحةً:
- عملية عكس بقواعد واضحة: عندما لا يكون المستلم قد أنفق المال، وعندما يكون قد أنفقه، وعندما يحتاج المرسل إلى إشراك الشرطة. لا ينبغي حذف أي شيء أبدًا؛ عملية العكس تقيّد قيودًا معاكسة لتبقى المعاملة الأصلية سليمة للتدقيق.
- إجابات ذاتية الخدمة للأسئلة الأكثر شيوعًا: الرسوم، والحدود، وإعادة تعيين PIN، وكيفية العكس. مساعد داخل التطبيق يجيب بلغة بسيطة يزيح جزءًا كبيرًا من الاتصالات عن مركز الاتصال.
- مسار إعادة تعيين PIN آمن (التحقق من الهوية، وفترة تهدئة على السحوبات الكبيرة بعدها) لكنه لا يتطلب زيارة فرع.
- دعم الوكلاء أولًا. الوكيل العالق يؤثر في عشرات العملاء يوميًا؛ امنح الوكلاء خطًا ذا أولوية.
- تتبّع الشكاوى بمقاييس زمن الحل، لأن الجهات التنظيمية تشرف بشكل متزايد على نتائج المستهلكين، لا على رأس المال فقط.
الخطوة 10: ركّز على التفعيل لا التسجيل
التسجيلات سهلة الشراء ولا تعني شيئًا بمفردها. المهم هو عدد العملاء الذين يجرون معاملات كل شهر. روافع التفعيل التي تنجح باستمرار:
- معاملة أولى عند التسجيل. رافق كل عميل جديد في إيداع صغير وشراء رصيد لدى الوكيل قبل أن يغادر.
- مسارات الرواتب والمدفوعات. صاحب عمل واحد أو تعاونية أو منصة عمل مستقل تدفع إلى المحافظ يمكن أن يجلب آلاف المستخدمين النشطين دفعة واحدة. راجع المدفوعات الجماعية إلى المحافظ.
- قبول التجار قرب أماكن سكن الناس. المال الذي يمكن إنفاقه داخل المحفظة يبقى في المحفظة.
- الادخار الجماعي. مجموعات الادخار تخلق معاملات أسبوعية واجتماعية. راجع مجموعات الادخار الرقمية.
- مكافآت الإحالة تُدفع عند أول استخدام حقيقي، لا عند التسجيل، لتدفع مقابل عملاء نشطين فقط.
قائمة التحقق من التكاملات قبل الإطلاق
قبل بدء التجربة، تأكد أن كل اتصال من هذه يعمل من البداية إلى النهاية في بيئة الإنتاج، مع تطابق ملفات المطابقة:
| التكامل | لماذا يهم | ما الذي تختبره |
|---|---|---|
| بنوك الحماية والتسوية | دخول الأموال وخروجها؛ وإثبات أن النقود الإلكترونية مغطاة | استيراد الكشوف اليومية والمطابقة الآلية |
| مجمّع USSD أو بوابات مشغلي الشبكات | الوصول إلى الهواتف البسيطة | انتهاء الجلسات، وسرعة القوائم، وإخفاء PIN |
| بوابة الرسائل القصيرة | الإيصالات والرموز لمرة واحدة | معدلات التسليم لكل شبكة، ومعرّف المرسل |
| مزوّدو الرصيد والباقات | المعاملة الأكثر تكرارًا | الإخفاقات والاسترداد الآلي |
| مزوّدو الفواتير | العادات الشهرية | التحقق من الحساب قبل الدفع، وتسوية مزوّدي الفواتير |
| التحويلات المصرفية والمحافظ الأخرى | يتوقع العملاء نقل الأموال إلى أي مكان | الحالات المعلقة، وانتهاء المهلة، وعمليات العكس |
| التحقق من الهوية | اعرف عميلك على نطاق واسع | أزمنة استجابة الاستعلام والبدائل |
| واجهة برمجة الشركاء وروابط webhook | التجار والمنصات التي تتكامل | الاستدعاءات الموقّعة، وإعادة المحاولة، ومفاتيح منع التكرار |
جدول زمني واقعي
| المرحلة | المدة المعتادة | المخرجات الرئيسية |
|---|---|---|
| الاستراتيجية ودراسة الجدوى | 4 إلى 8 أسابيع | الشريحة المستهدفة، والمنتج، ونموذج الرسوم، وقائمة الأرباح والخسائر |
| الترخيص أو اتفاقية الشراكة | 3 إلى 12 شهرًا (حسب البلد) | ترخيص أو شراكة مصرفية، وحساب حماية |
| إعداد التقنية (علامة بيضاء) | 4 إلى 8 أسابيع، بالتوازي | تطبيقات بعلامتك، ورمز USSD، ومكتب خلفي، وتكاملات |
| توظيف الوكلاء والتجار | 8 إلى 12 أسبوعًا قبل الإطلاق | وكلاء مدرّبون وذوو سيولة في مناطق الإطلاق |
| التجربة | 8 إلى 12 أسبوعًا | بيانات النشاط والسيولة والاقتصاديات |
| التوسع | مستمر | مناطق جديدة، ومنتجات جديدة، وقنوات دفع جديدة |
يجب أن تسير التقنية والترخيص بالتوازي. عادةً ما تريد الجهات التنظيمية رؤية منصة عاملة أثناء المراجعة، وبيئة اختبار بتطبيقات حقيقية دليل قوي.
سبعة أخطاء تُغرق المحافظ الجديدة
- الإطلاق دون سيولة لدى الوكلاء. العميل الذي لم يستطع السحب مرة نادرًا ما يودع مجددًا.
- معاملة USSD كأمر ثانوي. في معظم الأسواق يستخدم جزء كبير من العملاء هواتف بسيطة.
- دفتر أستاذ لا يستطيع إثبات نفسه. الأرصدة التي تنحرف عن حساب الأمانة حادثة تنظيمية تنتظر الوقوع.
- تسعير منسوخ من اللاعب القائم. قاعدة تكاليفك واستراتيجيتك مختلفتان؛ انمذج اقتصادياتك الخاصة.
- ميزات كثيرة وعادة قليلة. عشرة منتجات تُستخدم شهريًا تخسر أمام ثلاثة تُستخدم أسبوعيًا.
- تجاهل الاحتيال حتى يقع. الهندسة الاجتماعية واحتيال تبديل الشريحة يصلان خلال أسابيع من الإطلاق. راجع منع الاحتيال.
- المطابقة اليدوية. جداول البيانات في نهاية الشهر لا تصمد أمام التوسع.
الأسئلة الشائعة
كم يكلف بدء نشاط للأموال عبر الهاتف المحمول؟
أكبر التكاليف هي رأس المال التنظيمي (إذا كنت تحمل ترخيصك الخاص)، وتوظيف الوكلاء ودعم سيولتهم، والتسويق، والموظفون. التقنية على منصة علامة بيضاء عادةً بند أصغر ويمكن التنبؤ به مقارنة ببناء منصتك وصيانتها.
هل تستطيع تعاونية ادخار وائتمان أو مؤسسة تمويل أصغر إطلاق محفظة؟
نعم. كثير منها يفعل ذلك عبر بنك شريك أو ترخيص قائم. تتيح المحفظة للأعضاء الإيداع والسداد والاقتراض يوميًا، وتقلل التعامل بالنقد في الفروع.
هل أحتاج إلى رمز USSD قصير خاص بي؟
إذا كان عملاؤك يستخدمون هواتف بسيطة، فنعم. تحصل على الرمز عبر جهة تنظيم الاتصالات وتربطه عبر مجمّع أو مباشرة مع مشغلي شبكات الهاتف المحمول.
ما الفريق الذي نحتاجه عند الإطلاق؟
نواة صغيرة: مسؤول منتج، ومسؤول عمليات للوكلاء والتجار، ومسؤول امتثال مع محللي اعرف عميلك والمراقبة، ومسؤول مالي للمطابقة، ودعم العملاء، ومسؤول تقني يتولى التكاملات. على منصة علامة بيضاء لا تحتاج إلى فريق هندسي كبير لتشغيل النواة.
هل نطلق على Android فقط أم على iOS أيضًا؟
في معظم الأسواق الأفريقية يهيمن Android على الهواتف الذكية، ويغطي USSD الهواتف البسيطة. أطلق بـ Android وUSSD، وأضف iOS عندما يبرره مزيج عملائك؛ وتخدم بوابات الويب الشركات على أي جهاز.
كم يستغرق وصول محفظة جديدة إلى نقطة التعادل؟
يعتمد ذلك على النشاط ومستويات الرسوم وتكاليف الوكلاء. المقياس الذي يجب مراقبته هو العملاء النشطون شهريًا لكل وكيل والإيراد لكل عميل نشط، لا التسجيلات.
تخطط لإطلاق؟ تمنحك PesaBridge المنصة كاملة تحت علامتك: تطبيقات العملاء والوكلاء والتجار والشركات، وUSSD، وطلب الدفع، والمدفوعات الجماعية، وواجهة برمجة مفتوحة على دفتر أستاذ بالقيد المزدوج. اطلب وصولًا تجريبيًا لتجربة كل تطبيق هذا الأسبوع، أو تحدّث مع فريقنا عن سوقك.