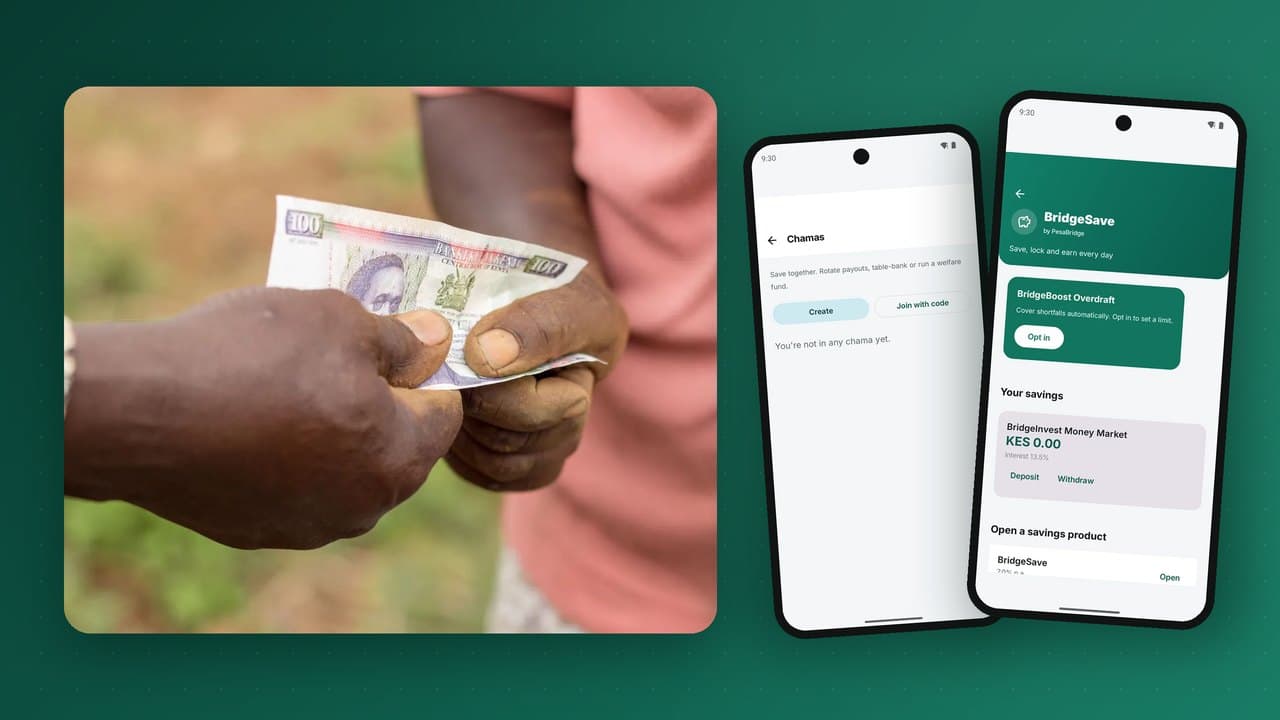
Muda mrefu kabla ya pesa za simu, watu kote Afrika walikuwa tayari wakiendesha mifumo yao ya kifedha iliyoendelea: vikundi vya akiba. Nchini Kenya vinaitwa chama; kwingineko vinajulikana kama stokvel, tontine, susu, esusu, ajo, ikub na VSLA. Wanachama hukutana mara kwa mara, huchangia kiasi maalum, na ama huzungusha mchango kwa mwanachama mmoja kila mzunguko, au hujenga mfuko wa pamoja unaowakopesha wanachama. Vikundi hivi vimejengwa juu ya uaminifu na uwajibikaji wa kijamii, na vinashikilia kiasi kikubwa cha akiba. Hata hivyo, vingi bado vinaendeshwa kwa madaftari, masanduku ya pesa na kumbukumbu za mweka hazina. Mwongozo huu unaeleza jinsi vikundi vya akiba vinavyofanya kazi, kinachoharibika vinapoendeshwa kwa pesa taslimu, na jinsi ya kubuni bidhaa ya chama ya kidijitali ambayo wanachama wanaiamini kweli.
Jinsi vikundi vya akiba vinavyofanya kazi
Kuna mifumo miwili ya kawaida, na vikundi vingi huichanganya:
| Mfumo | Jinsi unavyofanya kazi | Majina ya kawaida |
|---|---|---|
| Wa kuzunguka (merry-go-round) | Kila mwanachama huchangia kiasi sawa kila kipindi; mchango wote huenda kwa mwanachama mmoja, kwa zamu hadi kila mtu apate mara moja | ROSCA, merry-go-round, tontine, susu, ajo, stokvel |
| Wa kulimbikiza (akiba na mikopo) | Michango hujenga mfuko wa pamoja; wanachama hukopa kutoka humo na kulipa kwa riba; mfuko na mapato yake hugawanywa mwisho wa mzunguko | VSLA, ASCA, chama cha uwekezaji |
Vikundi pia mara nyingi huwa na mfuko wa ustawi kwa dharura kama misiba au ugonjwa, na baadhi hukusanya pesa kuwekeza katika ardhi, hisa au biashara ya pamoja.
Kanuni ndizo zinazovifanya vifanye kazi: tarehe maalum za michango, faini za kuchelewa, mpangilio wazi wa malipo, viwango vya mikopo na kumbukumbu iliyo wazi inayosomwa mikutanoni. Kikundi chenyewe hutekeleza nidhamu kupitia mahusiano.
Kinachoharibika kwa pesa taslimu na madaftari
- Hatari ya pesa taslimu: mweka hazina au mwanachama hubeba mchango hadi nyumbani; wizi na kupotea ni mambo halisi.
- Migogoro ya kumbukumbu: daftari lililochafuka au ukurasa uliopotea, na wanachama hutofautiana kuhusu nani alilipa nini.
- Udanganyifu au makosa ya mweka hazina, yanayoweza kuvunja kikundi pamoja na urafiki.
- Umbali: wanachama wanaohamia mji mwingine, au wanaofanya kazi nje ya nchi, hupata shida kuchangia.
- Pesa zilizolala: fedha zilizolimbikizwa hukaa sandukuni au kwenye akaunti ya kawaida bila kupata chochote.
- Hakuna historia ya mikopo: miaka ya kuweka akiba na kulipa kwa nidhamu haiachi kumbukumbu ambayo mkopeshaji anaweza kutumia.
Pesa za simu zilitatua sehemu ya tatizo hili: vikundi vingi sasa hukusanya michango kwenye pochi binafsi ya mweka hazina. Lakini hilo huleta tatizo jipya: pesa za kikundi huchanganyika na pesa za mtu mmoja, bila uwazi kwa wengine.
Bidhaa ya chama ya kidijitali lazima ifanye nini
Chama nzuri ya kidijitali si pochi ya pamoja. Ni akaunti ya kikundi yenye kanuni, majukumu na kumbukumbu iliyo wazi ambayo kila mwanachama anaweza kuiona.
1. Akaunti ya kikundi iliyotengwa na mtu yeyote
Pesa za kikundi zinakaa kwenye akaunti yake yenyewe kwenye leja, si kwenye pochi ya mwenyekiti wala ya mweka hazina. Wanachama huchangia moja kwa moja kutoka pochi zao, ikiwemo kupitia USSD kwa simu za kawaida.
2. Majukumu na idhini
Vikundi vina viongozi: mwenyekiti, mweka hazina, katibu. Utoaji wa pesa na mikopo kutoka akaunti ya kikundi unapaswa kuhitaji idhini ya kiongozi zaidi ya mmoja, mfumo wa mtayarishaji na mwidhinishaji unaojulikana katika benki za makampuni. Hakuna mtu mmoja anayeweza kuhamisha pesa za kikundi peke yake.
3. Kanuni ambazo mfumo unazitekeleza
- kiasi cha mchango na ratiba, pamoja na vikumbusho kabla ya kila tarehe;
- faini za michango iliyochelewa au iliyokosekana, zinazowekwa kiotomatiki au na viongozi;
- mpangilio wa malipo kwa vikundi vya kuzunguka;
- kanuni za mikopo: kiwango cha juu kama mara kadhaa ya akiba, riba, muda wa kulipa;
- michango ya mfuko wa ustawi na masharti ya kustahili.
4. Uwazi kamili
Kila mwanachama anaweza kuona wakati wowote kila mchango, faini, mkopo, malipo ya mkopo na utoaji wa pesa, pamoja na nafasi yake mwenyewe. Kipengele hiki kimoja huondoa migogoro mingi inayovunja vikundi.
5. Mikutano bado ni muhimu
Dijitali haichukui nafasi ya mkutano; inaufanya kuwa bora. Muhtasari wa mkutano unaoonyesha nani amelipa, nani anadaiwa na salio la sasa la mfuko unaweza kutengenezwa ili katibu ausome au aushiriki.
Muundo wa leja
Nyuma ya skrini, chama inahitaji uhasibu makini:
- akaunti ya kikundi inayoshikilia fedha za pamoja;
- leja ndogo za wanachama zinazorekodi michango, faini, mikopo na sehemu ya mfuko ya kila mwanachama;
- akaunti za mikopo kwa mikopo ya kikundi kwa wanachama, riba ikiingia kwa kikundi;
- mfuko wa ustawi unaofuatiliwa kando;
- hesabu za mgawanyo mwisho wa mzunguko, zinazogawa mfuko na mapato kulingana na akiba ya kila mwanachama.
Kila harakati huandika maingizo yanayolingana kwenye leja ya kuingiza mara mbili, ili akaunti ya kikundi daima ilingane na jumla ya nafasi za wanachama pamoja na mapato ambayo hayajagawanywa. Huo ndio ushahidi ambao mweka hazina hakuweza kuutoa kwa urahisi kwa daftari.
Michango kutoka simu yoyote
Wanachama wengi watakuwa na simu za kawaida. Michango, kuangalia salio na maombi ya mikopo lazima vifanye kazi kupitia USSD, si kwenye programu ya simu janja pekee. Vikumbusho kwa SMS kabla ya kila tarehe huboresha sana uchangiaji kwa wakati. Tazama kufikia simu ya kawaida kwa USSD.
Malengo ya akiba binafsi sambamba na kikundi
Mara nyingi wanachama wanataka pia kuweka akiba binafsi: kwa ada za shule, simu, kodi ya nyumba, biashara. Mifuko ya akiba binafsi au malengo ya akiba yaliyofungwa kwenye pochi hiyo hiyo hukamilisha kikundi. Baadhi ya bidhaa huwaruhusu wanachama kuweka akiba ndogo kiotomatiki kila pesa zinapoingia, au kukamilisha manunuzi kwenda kwenye akiba. Kuchanganya akiba binafsi na ya kikundi hutoa picha kamili zaidi ya nidhamu ya kifedha ya mwanachama.
Kutoka historia ya akiba hadi mikopo
Mwanachama wa chama aliyechangia kwa wakati kwa miaka miwili na kulipa mikopo mitatu ya kikundi ni hatari nzuri ya mikopo, na kumbukumbu ya kidijitali hatimaye inafanya hilo lionekane. Kwa ridhaa ya mwanachama, historia hiyo inaweza kusaidia:
- mikopo mikubwa zaidi kwa mtu binafsi kutoka benki au taasisi ya fedha ndogo mshirika;
- mikopo ya kikundi kwa chama kizima, ikidhaminiwa na akiba yake na rekodi yake;
- bei bora kwa vikundi vyenye rekodi nzuri.
Zaidi kuhusu muundo wa mikopo katika mikopo ya kidijitali kwenye pochi za simu.
Vikundi vya uwekezaji
Chama nyingi hukua kuwa vilabu vya uwekezaji vinavyonunua ardhi, hisa, dhamana za serikali au biashara. Zana za kidijitali husaidia:
- kukusanya michango kwa uwekezaji maalum wenye lengo na tarehe ya mwisho;
- kurekodi sehemu ya kila mwanachama katika uwekezaji;
- kugawa mapato kwa uwiano;
- kuhifadhi kumbukumbu za mikutano na idhini za maamuzi ya uwekezaji.
Kwa nini waendeshaji wanapaswa kujali
Kwa benki, SACCO, kampuni ya simu au fintech, vikundi vya akiba ni njia yenye nguvu:
- Amana: vikundi hushikilia masalio makubwa na thabiti.
- Shughuli: michango ya kila wiki kutoka kwa kila mwanachama huleta miamala ya mazoea.
- Kupata wateja: kikundi kimoja kinaweza kuleta wateja hai 20 au 30 kwa mara moja.
- Uaminifu: kikundi kinachoona pesa zake ziko salama na wazi huwa balozi.
- Mikopo: historia za vikundi ni baadhi ya data bora kwa ukopeshaji wa kuwajibika.
Kubuni kwa ajili ya uaminifu: mafunzo kutoka uwanjani
- Kamwe usiruhusu mtu mmoja kudhibiti pesa. Idhini ya viongozi wengi si jambo la kujadiliwa.
- Fuata kanuni za kikundi chenyewe badala ya kulazimisha kiolezo cha kawaida; vikundi vinatofautiana.
- Fanya mtazamo wa kila mwanachama uwe kamili, si wa viongozi pekee.
- Saidia simu za kawaida kwa kila kitendo cha msingi.
- Weka ada ndogo au sifuri kwenye michango; toza kwenye utoaji wa pesa au mikopo ikiwa ni lazima.
- Saidia vikundi kuhamia: waruhusu kurekodi masalio ya kuanzia na historia ya nyuma ili wasianze sifuri.
Aina nne za chama, na kila moja inahitaji nini kutoka kwa programu
Vikundi vya akiba si bidhaa moja. Kwa vitendo, mifumo minne inashughulikia karibu kila kikundi, na bidhaa ya kidijitali inapaswa kusaidia kila mmoja kwa masharti yake badala ya kuvilazimisha katika kiolezo kimoja.
Merry-go-round
Kila mwanachama huchangia kiasi sawa kwa ratiba ile ile, na mchango wote huenda kwa mwanachama mmoja kila mzunguko kwa mpangilio uliokubaliwa. Programu lazima ifanye nini: ishike orodha ya zamu, ikusanye michango tarehe husika, imlipe mwanachama sahihi michango yote ikishaingia (au kwa saa maalum), iweke faini kwa wanaochelewa na ionyeshe kila mtu mzunguko umefika wapi. Kanuni muhimu ni haki ya mpangilio; mabadiliko ya orodha ya zamu yanapaswa kuhitaji makubaliano ya kikundi, yaliyorekodiwa kwenye mfumo.
Table banking
Michango hulimbikizwa kwenye mfuko, na wanachama hukopa kutoka humo kwa riba iliyokubaliwa, kwa kawaida hadi mara kadhaa ya akiba yao. Riba inayopatikana hurudi kwenye mfuko na kugawanywa mwisho wa mzunguko. Programu lazima ifanye nini: ifuatilie akiba ya kila mwanachama, ihesabu kikomo chake cha kukopa, itoe na ifuatilie mikopo pamoja na ratiba za malipo, iingize riba kwa kikundi, na ihesabu mgawanyo wa haki mwishoni, kulingana na akiba na muda.
Uwekezaji
Wanachama hukusanya pesa kwa uwekezaji maalum: ardhi, hisa, gari, biashara. Programu lazima ifanye nini: iweke lengo na tarehe ya mwisho, irekodi sehemu ya kila mwanachama, ihifadhi kumbukumbu za maamuzi, na igawe mapato kulingana na hisa.
Ustawi
Wanachama huchangia mfuko unaolipa mwanachama anapopatwa na dharura, kama msiba au kulazwa hospitalini. Programu lazima ifanye nini: ifafanue matukio yanayostahili, irekodi madai, iyaidhinishe kwa mujibu wa kanuni za kikundi na ilipe haraka, kwa sababu malipo ya ustawi kwa kawaida ni ya dharura.
Vikundi vingi halisi huendesha mifumo miwili au zaidi kwa wakati mmoja, kwa mfano merry-go-round pamoja na mfuko wa ustawi. Bidhaa inapaswa kuruhusu kikundi kimoja kuwa na mifuko kadhaa, kila mmoja na kanuni zake na salio lake.
Mfano halisi: merry-go-round ya wanachama 20
Fikiria kikundi cha wafanyabiashara 20 wa sokoni ambao kila mmoja huchangia 1,000 kila Ijumaa. Kila wiki, mwanachama mmoja hupokea mchango wa 20,000. Katika wiki 20, kila mtu huchangia 20,000 na kupokea 20,000 mara moja.
Kwenye karatasi hii inaonekana kama akiba isiyo na faida, lakini thamani ni halisi: kila mwanachama anapata kiasi kikubwa ambacho asingeweza kuweka akiba kwa urahisi peke yake, wanaopokea mapema kwa kweli wanapata mkopo usio na riba kutoka kwa kikundi, na wanaopokea baadaye wanapata akiba yenye nidhamu. Hivi ndivyo toleo la kidijitali linavyofanya kazi:
- Kikundi kinajisajili, kinaongeza wanachama kwa namba za simu na kupanga zamu, labda kwa kura katika mkutano wa kwanza.
- Kila Alhamisi, kila mwanachama anapata kikumbusho: "Mchango wako wa 1,000 unadaiwa kesho."
- Ijumaa, wanachama huchangia kutoka pochi zao, pesa zikivutwa kwenda pochi ya mfuko wa kikundi, au hulipa kwa wakala ikiwa wana taslimu.
- Michango yote 20 ikishaingia, mchango hulipwa kiotomatiki kwa mpokeaji wa wiki, pamoja na arifa kwa kila mtu.
- Mwanachama anayelipa kwa kuchelewa hutozwa faini iliyokubaliwa na kikundi, ikirekodiwa kwa jina lake.
- Kila mwanachama anaweza kuona historia kamili: nani alilipa, nani alipokea, nani anadaiwa faini.
Kazi ya mweka hazina inabadilika kutoka kubeba pesa taslimu na kuweka daftari hadi kuangalia dashibodi na kufuatilia wanaochelewa. Hatari kubwa zaidi ya kikundi, mtu mmoja kushikilia pesa za kila mtu, inatoweka.
Kuhamisha kikundi kutoka daftari hadi dijitali, hatua kwa hatua
- Kubaliana mkutanoni. Vikundi hufanya maamuzi pamoja. Wasilisha mabadiliko mkutanoni, jibu maswali, na kiache kikundi kipige kura.
- Andika katiba. Viasi na tarehe za michango, faini, kanuni za mikopo, kanuni za ustawi na viongozi. Mipangilio ya mfumo inapaswa kuakisi kile kikundi tayari kinafanya.
- Sajili wanachama kwa namba zao za simu na majukumu. Wanachama wasio na pochi wanaweza kufungua moja kwa wakala siku hiyo hiyo.
- Rekodi masalio ya kuanzia. Weka akiba iliyopo ya kila mwanachama na mikopo yoyote ambayo haijalipwa, iliyokubaliwa na kuidhinishwa na kikundi, ili historia isipotee.
- Hamisha pesa kutoka sanduku au akaunti ya mweka hazina kwenda pochi ya mfuko wa kikundi, inayoonekana kwa wote.
- Endesheni mzunguko wa kwanza pamoja. Wasaidie wanachama kufanya mchango wa kwanza mkutanoni, ili kila mtu aone unavyofanya kazi.
- Endeleeni na mkutano na tumieni muhtasari wa mfumo kama ajenda.
Utawala: kuzuia migogoro inayovunja vikundi
Chama nyingi zinazoshindwa hushindwa kwa sababu ya migogoro ya pesa, si uwekezaji mbaya. Zana za kidijitali husaidia zaidi zinapoimarisha utawala bora:
- Majukumu wazi: nani anaweza kuomba malipo, nani anaweza kuyaidhinisha, nani anaweza kubadilisha mipangilio.
- Kanuni zinazoonekana: katiba inapatikana kwa kila mwanachama ndani ya programu.
- Historia kamili: hakuna muamala unaoweza kuhaririwa wala kufutwa; marekebisho ni maingizo mapya yenye sababu.
- Kuondoka kwa wanachama: utaratibu uliowekwa wa mwanachama kuondoka, ikiwemo jinsi akiba yake na mikopo yake inavyolipwa.
- Kutatua migogoro: kumbukumbu ndiyo rejea ya kwanza, jambo linalomaliza mabishano mengi kabla hayajaanza.
Kupima bidhaa ya chama
Kwa mwendeshaji, afya ya bidhaa ya akiba ya kikundi inaonekana katika namba chache:
- Vikundi hai, vyenye michango katika mzunguko uliopita, na wastani wa wanachama kwa kila kikundi;
- Kiwango cha michango kwa wakati, kinachoakisi nidhamu ya kikundi na manufaa ya vikumbusho;
- Masalio yanayoshikiliwa na vikundi, na muda ambao fedha hukaa;
- Mikopo ya wanachama iliyotolewa na kulipwa ndani ya vikundi, pale bidhaa inapoisaidia;
- Kubaki kwa vikundi kutoka mzunguko mmoja hadi mwingine;
- Kuamshwa kwa wanachama: wanachama wangapi wa chama wanaanza kutumia pochi kwa malipo mengine.
Namba ya mwisho mara nyingi ndiyo yenye thamani kubwa zaidi. Chama huwaleta watu kwenye pochi kwa ajili ya mchango wa kawaida; bidhaa nzuri huwageuza kuwa wateja wa kila siku.
Makosa ya kawaida wakati wa kuweka vikundi kidijitali
- Kuondoa mkutano. Mkutano ndipo uaminifu hujengwa na maamuzi hufanywa. Zana za kidijitali zinapaswa kuusaidia kwa kumbukumbu sahihi, si kujaribu kuufanya usiwe na umuhimu.
- Kuwaruhusu viongozi kutumia pochi binafsi kwa pesa za kikundi. Fedha za kikundi kwenye pochi ya mweka hazina huchanganyika na pesa zake binafsi na hutoweka pamoja naye. Kikundi kinahitaji akaunti yake.
- Kutokuwa na mpango kwa wanachama wanaoondoka. Vikundi vinahitaji njia wazi ya kuhesabu na kulipa sehemu ya mwanachama anayeondoka, ikiwemo mikopo yoyote anayodaiwa bado.
- Kupuuza warithi. Mwanachama akifariki, kikundi lazima kijue nani anapokea akiba yake. Rekodi mrithi tangu mwanzo.
- Kuruka mafunzo ya viongozi. Viongozi wasioielewa zana hurudi kwenye madaftari ndani ya wiki chache. Kipindi kifupi katika mkutano wa kwanza huzuia hilo.
Istilahi muhimu katika akiba ya vikundi
| Istilahi | Maana |
|---|---|
| Chama | Neno la Kenya la kikundi kisicho rasmi cha akiba au uwekezaji; vikundi kama hivyo vipo kote Afrika kwa majina mengi. |
| ROSCA | Chama cha akiba na mikopo cha kuzunguka: wanachama huchangia na mwanachama mmoja hupokea mchango kila mzunguko. |
| ASCA | Chama cha akiba na mikopo cha kulimbikiza: michango hujenga mfuko unaowakopesha wanachama. |
| Merry-go-round | Jina la kawaida Afrika Mashariki la kikundi cha kuzunguka. |
| Kiongozi | Mwenyekiti, mweka hazina au katibu aliyechaguliwa anayesimamia shughuli za kikundi. |
Maswali yanayoulizwa mara kwa mara
Chama ni nini?
Chama ni kikundi cha akiba cha Kenya ambacho wanachama wake huchangia mara kwa mara kwenye mfuko wa pamoja, ama kuzungusha mchango kati ya wanachama au kujenga mfuko unaowakopesha wanachama na kuwekeza.
Je, ni salama kuweka pesa za chama kwenye pochi ya simu?
Ni salama zaidi kwenye akaunti maalum ya kikundi yenye idhini ya viongozi wengi, si kwenye pochi binafsi ya kiongozi mmoja.
Je, wanachama wanaweza kuchangia kutoka simu ya kawaida?
Ndiyo, ikiwa bidhaa inasaidia USSD kwa michango, masalio na maombi ya mikopo.
Je, chama kinaweza kukopa kama kikundi?
Ndiyo. Kumbukumbu ya kidijitali ya akiba na marejesho hurahisisha benki na taasisi za fedha ndogo kuidhinisha mikopo ya vikundi.
PesaBridge inaendesha aina nne za chama ndani ya pochi ya mteja (merry-go-round, table banking, uwekezaji na ustawi), kila moja ikiwa na pochi yake ya mfuko, majukumu ya wanachama, michango inayovutwa kutoka pochi za wanachama, malipo kwa kila mzunguko, faini, madai ya ustawi na mikopo ya wanachama, pamoja na akiba inayobadilika, iliyofungwa na ya soko la fedha inayopata riba kila siku, yote kwenye leja ya kuingiza mara mbili. Tazama akiba na chama au omba ufikiaji wa majaribio.