Zamani pochi ya simu ilipimwa kwa jambo moja tu: je, naweza kumtumia dada yangu pesa? Kiwango hicho kimepanda. Sasa wateja hulinganisha pochi yako na programu bora zaidi iliyo kwenye simu yao, si na pochi ya mwisho waliyotumia, na wanatarajia kulipa dukani, kulipa bili, kuweka pesa kando, kukopa kidogo kabla ya mshahara na kuona kila malipo kwenye taarifa safi, bila kutoka kwenye programu. Orodha hii inapitia vipengele vinavyotofautisha pochi ambayo watu huendelea kuitumia na ile wanayoifuta, na kile ambacho kila kipengele kinahitaji nyuma ya skrini.
Itumie kwa njia mbili. Ikiwa unapanga pochi, hii ndiyo wigo wako. Ikiwa unachagua jukwaa, hii ndiyo orodha yako ya maswali: kwa kila mstari, omba kukiona kikifanya kazi, si kuelezewa tu.
1. Skrini ya mwanzo inayojibu swali la kwanza
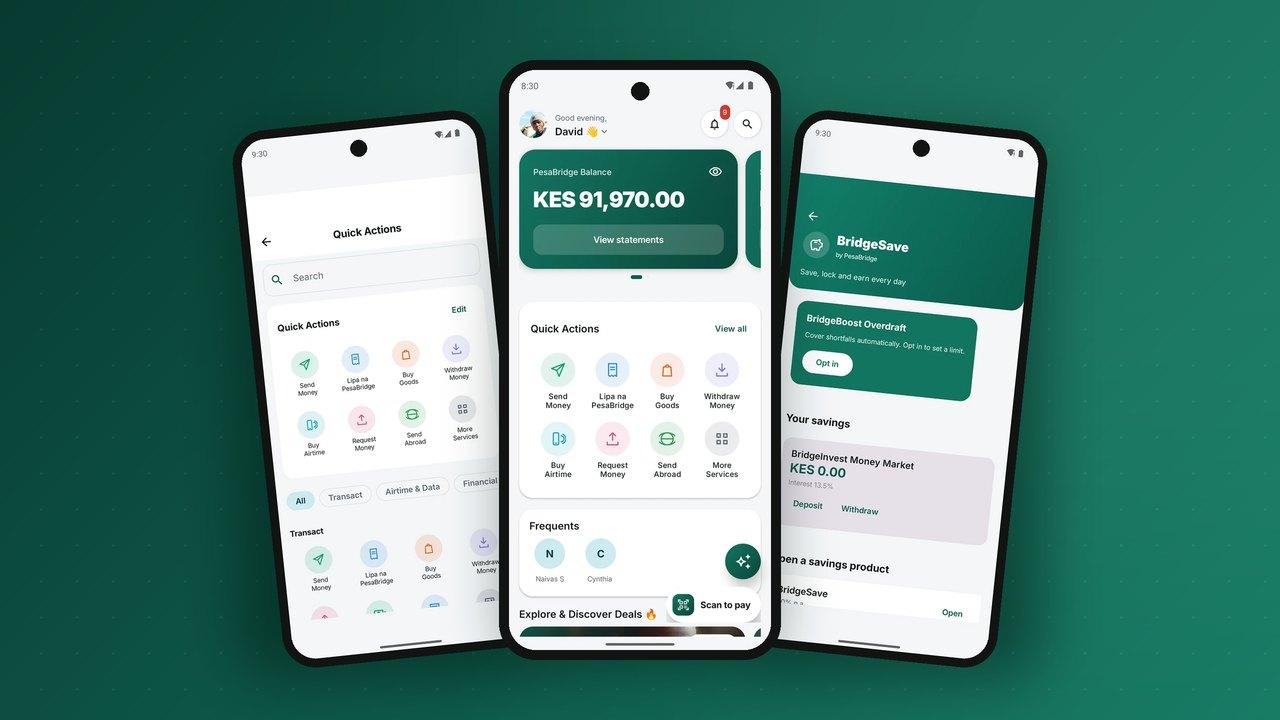
Kitu cha kwanza mteja anachotaka ni salio lake, na cha pili ni kile alichokuja kufanya. Skrini nzuri ya mwanzo inaonyesha salio (pamoja na kitufe cha kulificha mbele ya watu), inaweka vitendo vinne au vitano vinavyotumika zaidi karibu na kidole gumba, na inawaweka wapokeaji wa karibuni mguso mmoja tu. Kila kitu kingine, kuanzia vifurushi hadi bima, kinakaa ngazi moja chini katika menyu ya huduma inayoweza kukua bila kujaza mlango wa mbele.
Nyuma ya skrini hii inahitaji menyu inayoweza kusanidiwa, ili mwendeshaji apange upya au aongeze huduma kwa kila soko bila kutoa programu mpya. Ikiwa kila huduma mpya inamaanisha toleo jipya la programu, utaongeza huduma polepole.
2. Tuma na pokea, kwa kila njia ambayo watu hutumia kweli
Uhamisho wa pesa kati ya mtu na mtu bado ndio uti wa mgongo. Orodha ni ndefu kuliko inavyoonekana:
- Tuma kwa namba ya simu kwenye mtandao wako, huku jina lililosajiliwa la mpokeaji likionyeshwa kabla ya kuweka PIN.
- Tuma kwa mitandao mingine na benki kupitia viungo vya kuunganishwa, huku ada zikionyeshwa wazi mapema.
- Omba pesa, ili anayedai aanzishe mchakato badala ya kufuatilia.
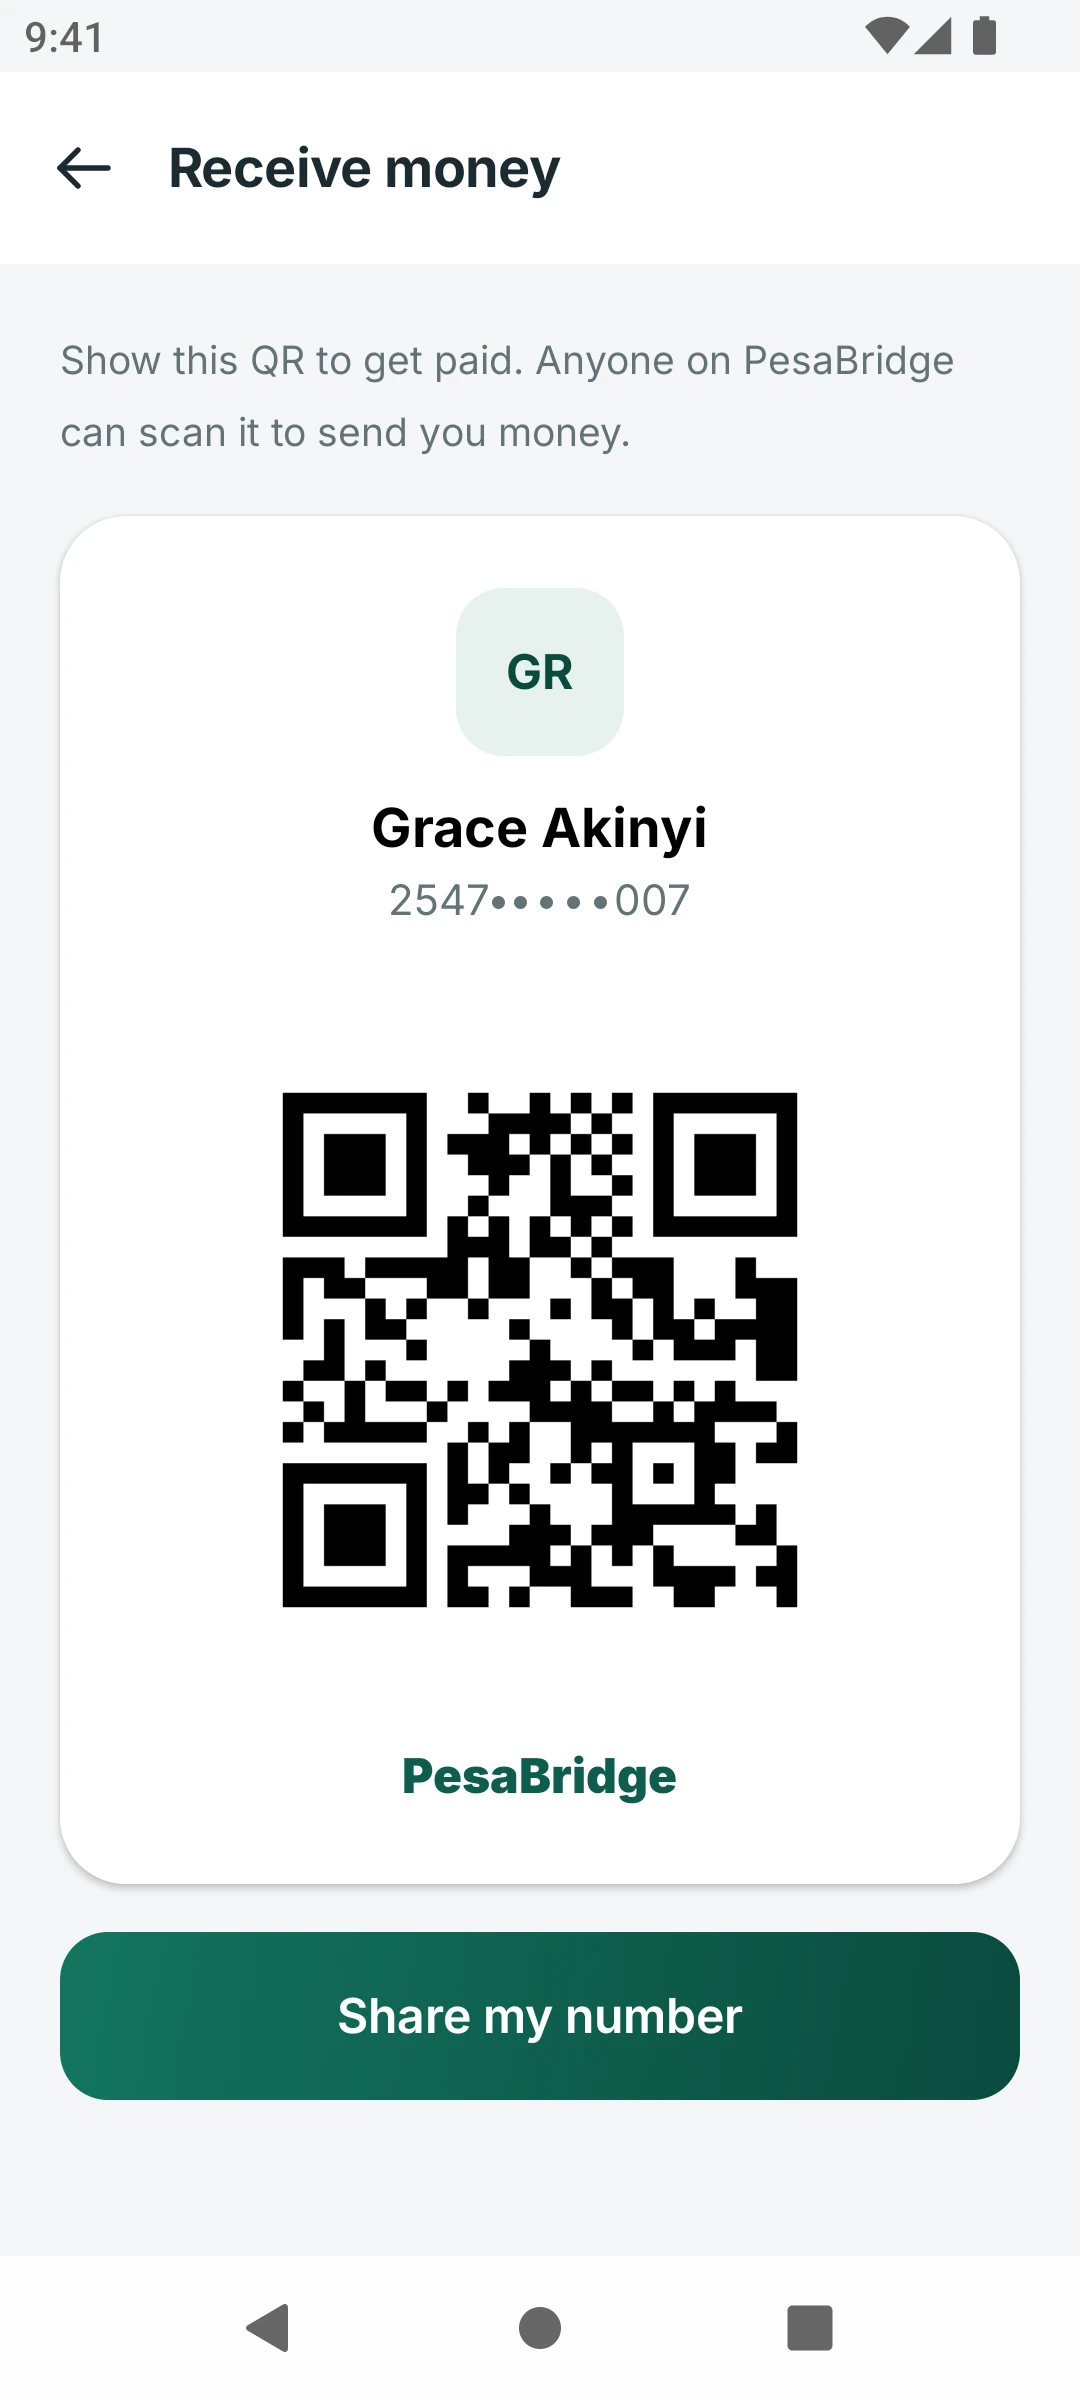
- Pokea kwa QR: msimbo binafsi ambao mtu yeyote anaweza kuuchanganua ili akulipe.
- Vipendwa na wa mara kwa mara, kwa sababu uhamisho mwingi huenda kwa watu wachache walewale.
Injini iliyo chini lazima ikague salio, viwango vya juu na ngazi ya KYC kabla ya kuingiza muamala, na lazima istahimili muunganisho uliokatika bila kutoza mara mbili. Dhamana hizo zinaishi kwenye leja, si kwenye programu.
3. Lipa wafanyabiashara na bili bila kuandika namba za akaunti
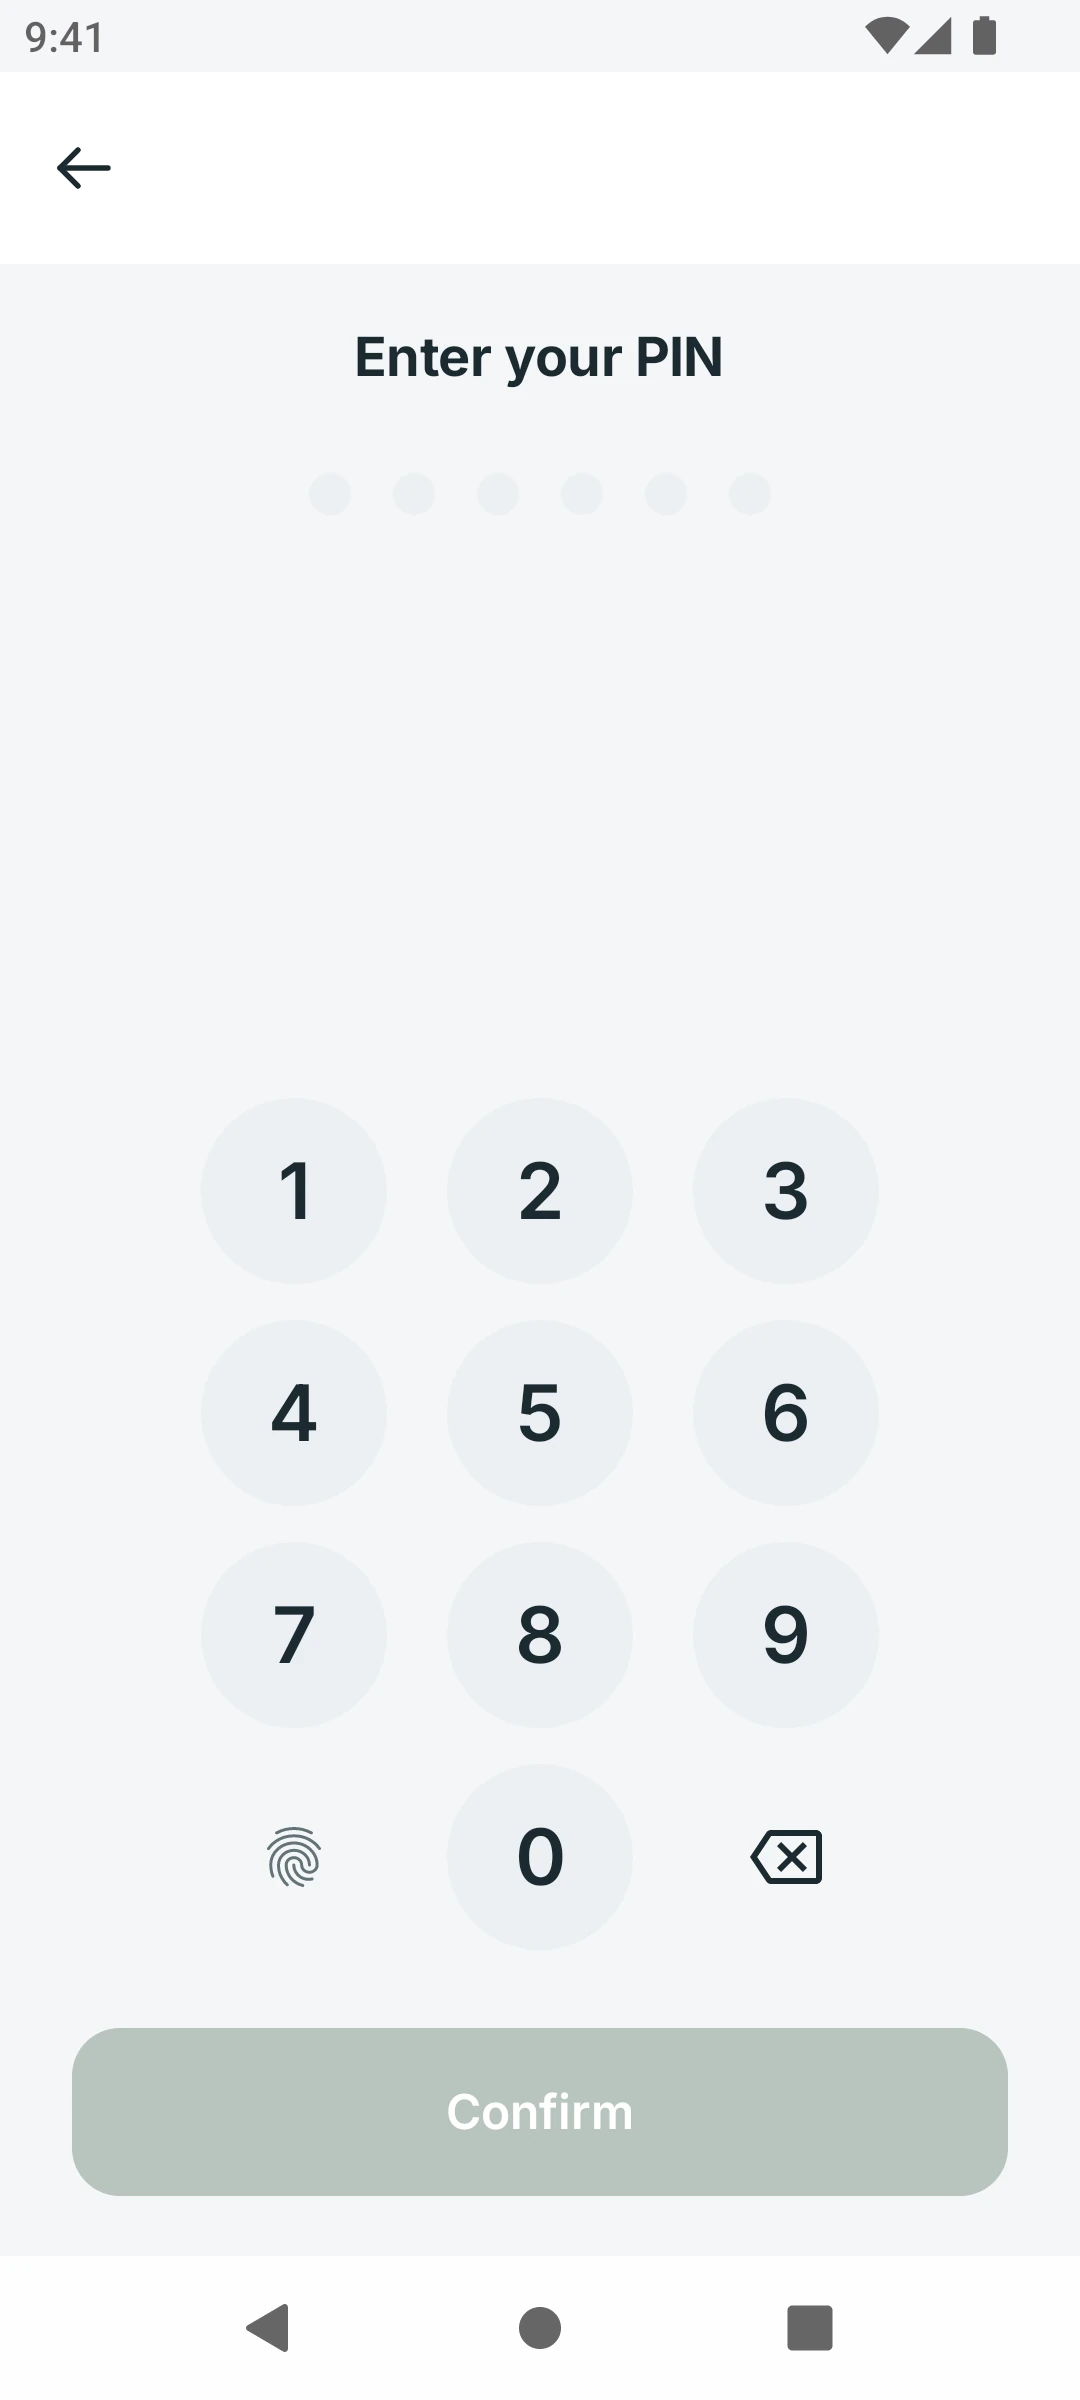
Malipo ndiyo yanayoifanya pochi itumike kila siku. Wateja wanatarajia kulipa dukani kwa namba ya till au QR, kulipa umeme au karo ya shule kwa namba ya bili, na kuidhinisha ombi la malipo ambalo mfanyabiashara anatuma kwenye simu yao. Kila moja kati ya haya linapaswa kuonyesha anayelipwa kabla ya PIN, ili kosa la kuandika lisitume pesa kwa mgeni kamwe.
Bili zilizohifadhiwa na maagizo ya kudumu hugeuza malipo ya mara moja kuwa mazoea. Pochi inayokumbuka akaunti ya umeme na kumkumbusha mteja kabla ya tarehe ya mwisho hufunguliwa kila mwezi.
4. Muda wa maongezi, data na ununuzi wa kila siku
Manunuzi madogo ya mara kwa mara huiweka pochi mkononi. Muda wa maongezi kwa ajili yako au ya mtu mwingine, vifurushi vya data na simu, na usasishaji wa intaneti ya nyumbani na TV vyote vinafaa hapa. Vinaonekana rahisi, lakini vinategemea viungo imara na wakusanyaji wa huduma na ushughulikiaji wazi wa makosa: ununuzi ukishindwa, pesa lazima irudi yenyewe, pamoja na ujumbe unaosema hivyo.
5. Weka akiba, kopa na kua
Vipengele vinavyoifanya pochi ihisike kama akaunti ya benki ni vile vinavyotunza thamani kwa muda. Orodha ya kisasa inajumuisha:
- Mifuko ya akiba yenye malengo na, pale leseni inaporuhusu, riba au faida.
- Akiba iliyofungwa kwa ajili ya nidhamu, inayofunguliwa tarehe fulani.
- Akiba ya kikundi kwa chama na vikundi vya kuweka akiba, ambapo wanachama wote wanaona hali. Tazama mwongozo wetu kuhusu chama za kidijitali.
- Mikopo midogo na overdraft inayopimwa kwa historia ya pochi, na inayolipwa yenyewe kutoka kwa pesa zinazoingia. Zaidi katika mikopo ya kidijitali kwenye pochi.
- Uwekezaji kama bidhaa za soko la fedha, zenye utendaji na kanuni za kutoa pesa zilizo wazi.
Kila kimoja kati ya hivi ni seti tofauti ya akaunti na kanuni kwenye leja, mara nyingi kikiwa na benki au mfuko mshirika nyuma yake. Jukwaa linalochukulia akiba na mikopo kama bidhaa kamili, si kama nyongeza, linakuokolea miezi ya kuunganisha mifumo.
6. Taarifa na risiti ambazo watu wanaziamini
Kila muamala unahitaji risiti wazi yenye namba ya kumbukumbu, jina la upande mwingine, ada na salio baada ya muamala. Taarifa lazima iruhusu wateja kutafuta, kuchuja na kuhamisha, kwa sababu taarifa ndizo watu huonyesha mwenye nyumba, mkopeshaji au mhasibu. Ikiwa taarifa na salio vitatofautiana hata mara moja, imani imeisha.
7. Usalama ambao mteja anauhisi
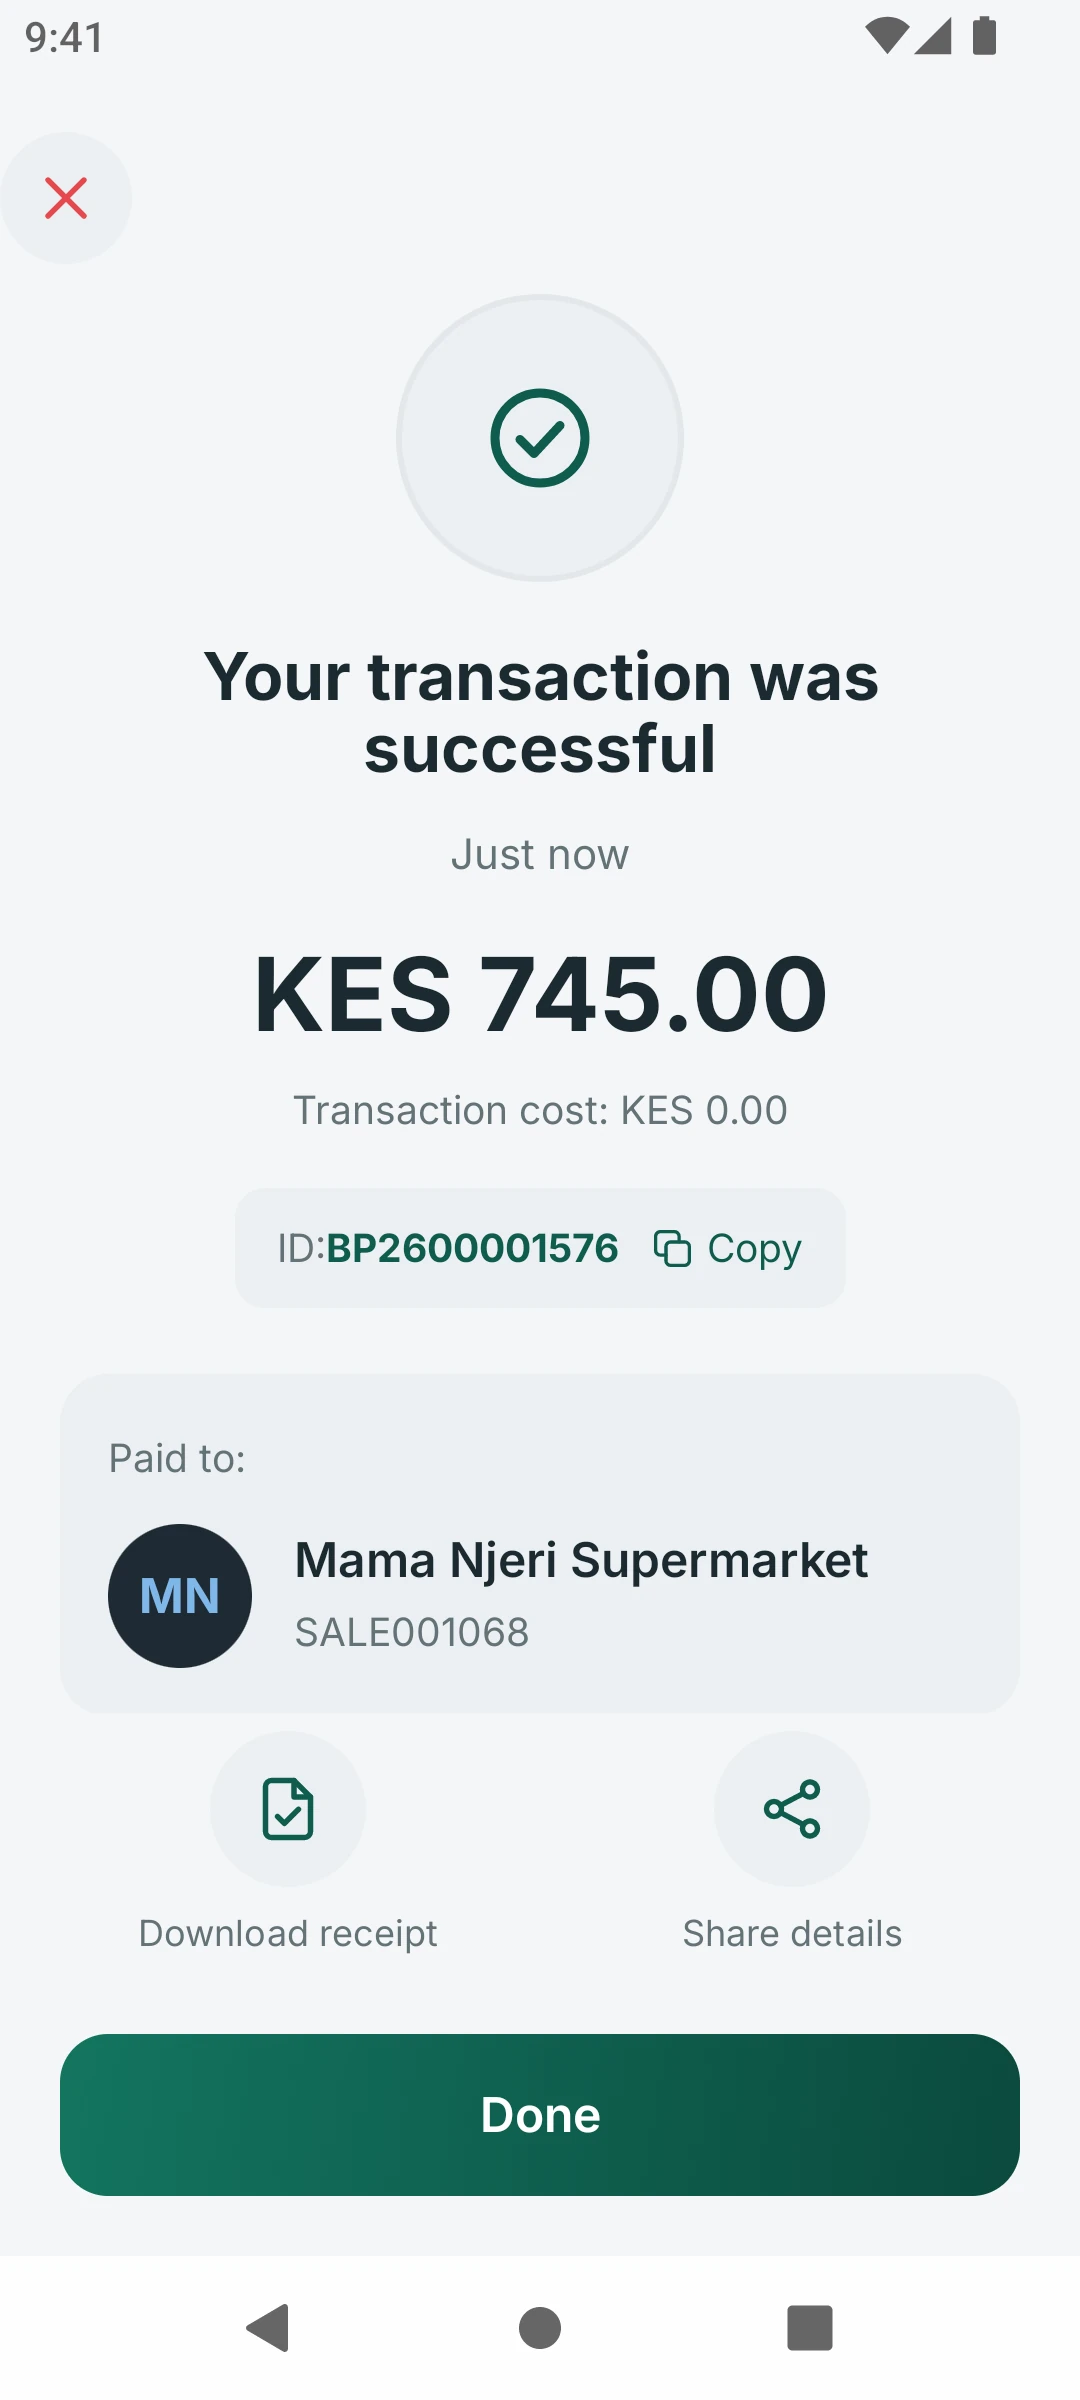
Usalama unapaswa kuwa imara bila kuchosha. Mambo ya msingi ni PIN kwa kila malipo, kufungua kwa alama za kibayometriki, kufunga akaunti kwenye kifaa ili SIM iliyoibiwa peke yake isitoshe, jina la mpokeaji kuonyeshwa kabla ya kuthibitisha, na arifa za papo hapo kwa kila pesa inayotoka. Nyuma ya hayo kuna kanuni za kasi ya miamala, ukaguzi dhidi ya orodha za vikwazo na ufuatiliaji wa ulaghai ambao wateja hawauoni kamwe. Mwongozo wetu wa kuzuia ulaghai unaeleza udhibiti huu kwa kina.
8. Msaada ndani ya programu
Wateja hukwama kwenye maswali machache yaleyale: kikomo changu ni kipi, kwa nini hili limeshindwa, nirekebishe kosa vipi. Msaidizi ndani ya programu anayeweza kusoma salio na viwango vya mteja mwenyewe na kujibu kwa lugha rahisi huondoa sehemu kubwa ya simu za huduma kwa wateja. Kumkabidhi binadamu, pamoja na mazungumzo yaliyoambatishwa, kunashughulikia yaliyobaki.
9. Fika zaidi ya simu janja
Orodha ya vipengele kwa Afrika haijakamilika bila simu ya kawaida. Huduma zilezile, angalau kutuma, kulipa, kununua muda wa maongezi na kuangalia salio, zinapaswa kufanya kazi kupitia USSD kwenye leja ileile na kwa viwango vilevile. Mawakala huingiza na kutoa pesa taslimu kwenye mfumo. Tazama kufikia simu ya kawaida kwa USSD na mitandao ya mawakala imeelezwa.
Orodha kwa muhtasari
| Eneo | Lazima kuwepo wakati wa uzinduzi | Huongeza uaminifu baadaye |
|---|---|---|
| Mwanzo | Salio, vitendo vya haraka, wa mara kwa mara | Ofa maalum kwa mteja, programu ndogo |
| Tuma na pokea | P2P, mitandao mingine, kuomba, QR | Malipo yaliyopangwa na ya kugawanya |
| Malipo | Till, bili, ombi la malipo | Bili zilizohifadhiwa, maagizo ya kudumu |
| Manunuzi ya muda na data | Muda wa maongezi na data | Intaneti, TV, huduma za umma |
| Bidhaa za kifedha | Mfuko wa akiba | Mikopo, akiba ya kikundi, uwekezaji |
| Kumbukumbu | Risiti na taarifa | Kuhamisha, zawadi |
| Njia | Programu na USSD | Wavuti na API ya wasanidi |
Maswali yanayoulizwa mara kwa mara
Ni vipengele vipi vianze kwanza?
Vile vinavyoleta matumizi ya kila siku: kutuma, kulipa dukani, kulipa bili, kununua muda wa maongezi, na taarifa iliyo wazi. Akiba na mikopo hukuza uaminifu baada ya wateja kuamini mambo ya msingi.
Je, vipengele vyote lazima vijengwe ndani ya programu?
Hapana. Menyu ya huduma na programu ndogo hukuruhusu kuongeza bidhaa kutoka kwa washirika bila toleo kamili jipya. Kinachopaswa kubaki katikati ni leja na kanuni, ili kila kipengele kifuate viwango vilevile.
Tunawezaje kuiweka programu rahisi kadiri vipengele vinavyoongezeka?
Tenga skrini ya mwanzo kwa mambo machache ambayo watu hufanya zaidi, panga mengine kwa kusudi, na waruhusu wateja wabandike vipendwa vyao. Pima vitendo vinavyotumika na uvipandishe au uvishushe ipasavyo.
PesaBridge inatoa msingi wa orodha hii (kutuma, kulipa, kununua muda wa maongezi, akiba, mikopo, taarifa na msaada ndani ya programu) katika programu yake ya wateja, kwenye leja moja ya kuingiza mara mbili inayoshirikiwa na USSD, mawakala, wafanyabiashara na API ya wasanidi. Unaweza kujaribu programu kwenye ukurasa wa Jaribu au uone jukwaa zima.