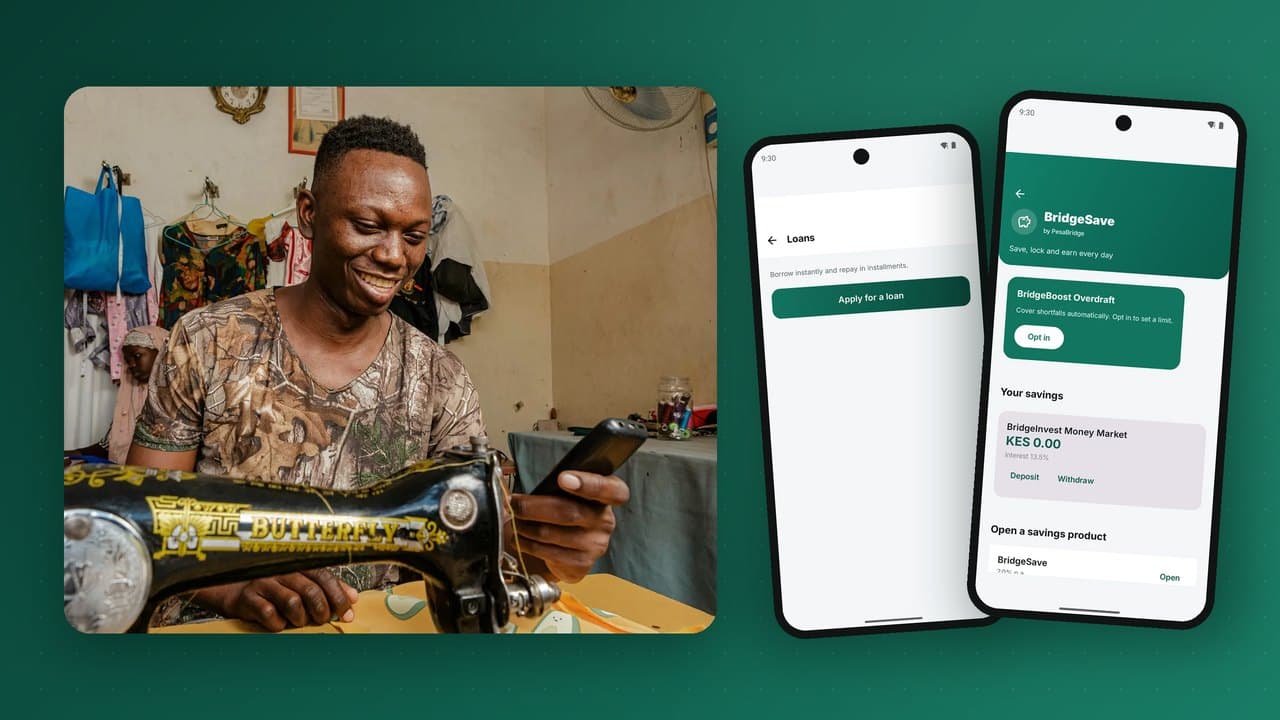
Mara watu wanapoanza kuweka na kuhamisha pesa zao kwenye pochi ya simu, kitu kinachofuata wanachoomba ni mkopo: kidogo zaidi kumaliza ada ya shule, kujaza tena bidhaa dukani au kuvuka wiki kabla ya siku ya mshahara. Pochi ziko katika nafasi ya kipekee kuutoa, kwa sababu historia yao ya miamala inaonyesha jinsi watu wanavyopata na kutumia pesa kwa kweli. Ukifanywa vizuri, ukopeshaji kupitia pochi ni mojawapo ya zana zenye nguvu zaidi za ujumuishaji wa kifedha. Ukifanywa vibaya, huwanasa wakopaji kwenye madeni na kuharibu imani katika huduma nzima. Mwongozo huu unashughulikia aina za bidhaa, jinsi maamuzi ya mikopo yanavyofanywa, leja na shughuli zilizo nyuma yake, na mbinu za ukopeshaji wa kuwajibika ambazo wadhibiti sasa wanazitarajia.
Kwa nini pochi zinaweza kukopesha pale benki hazikuweza
Wakopeshaji wa jadi hutegemea hati za mishahara, dhamana na kumbukumbu za taasisi za taarifa za mikopo. Wateja wengi wa pesa za simu hawana chochote kati ya hivi. Wanachokuwa nacho ni mfululizo wa miamala: pesa wanazopokea kutoka kwa waajiri, wateja na ndugu; ununuzi wa salio la simu; malipo ya bili; mauzo ya wafanyabiashara; akiba. Mfululizo huo unaonyesha utaratibu wa kipato, nidhamu ya matumizi na uwezo wa kustahimili. Kwa hakika, ni faili mbadala ya mikopo, inayosasishwa kila siku.
Pochi pia hutatua sehemu mbili ghali zaidi za mikopo midogo: kutoa mkopo na kukusanya marejesho. Pesa zinaweza kutumwa kwa mkopaji papo hapo, na marejesho yanaweza kukusanywa kiotomatiki kutoka pesa zinazoingia, bila matawi wala maafisa wa mikopo.
Bidhaa kuu za mikopo kwenye pochi
| Bidhaa | Jinsi inavyofanya kazi | Matumizi ya kawaida |
|---|---|---|
| Overdraft | Mteja anaweza kukamilisha malipo hata salio lisipotosha; upungufu hulipwa kiotomatiki kutoka pesa zinazofuata kuingia | Kumaliza malipo ya bili au ununuzi |
| Mkopo mdogo wa muda mfupi | Mkopo mdogo unaowekwa kwenye pochi na kulipwa kwa awamu moja au chache ndani ya siku au wiki | Dharura, bidhaa, ada za shule |
| Mkopo wa awamu | Mkopo mkubwa zaidi unaolipwa kwa miezi kadhaa | Mali, kukuza biashara |
| Mtaji wa kazi kwa wafanyabiashara na mawakala | Mkopo unaohusishwa na mauzo au float, unaolipwa kutoka mapato ya kila siku | Kujaza bidhaa, float ya mawakala |
| Nunua sasa, lipa baadaye | Kumlipa mfanyabiashara sasa na kulipa kwa awamu | Simu, vifaa vya nyumbani, vifaa vya shule |
| Mikopo ya kikundi au chama | Mikopo kwa wanachama kutoka akiba ya pamoja ya kikundi, inayoidhinishwa na kikundi | Mahitaji ya wanachama ndani ya vikundi vya akiba |
Waendeshaji wengi huanza na overdraft au mkopo mdogo, kwa sababu viasi ni vidogo, mzunguko ni mfupi na tabia ya urejeshaji huonekana haraka.
Nani hasa anakopesha
Katika masoko mengi, mtoa huduma wa pesa za simu hawezi kukopesha pesa za kielektroniki za wateja wake; fedha hizo hushikiliwa kwa amana. Mikopo kwa kawaida hutolewa na:
- Benki mshirika inayofadhili kitabu cha mikopo na kubeba hatari ya mikopo, pochi ikiwa njia ya kufikia wateja.
- Mtoa huduma wa mikopo ya kidijitali mwenye leseni au taasisi ya fedha ndogo inayoshirikiana na pochi.
- Mwendeshaji wa pochi mwenyewe, ikiwa ana leseni inayofaa ya ukopeshaji na anatumia mtaji wake.
Wadhibiti katika nchi kadhaa za Afrika wameweka katika miaka ya karibuni kanuni maalum kwa wakopeshaji wa kidijitali, zinazohusu leseni, uwazi wa bei, matumizi ya data na mbinu za ukusanyaji wa madeni. Zijue kanuni za soko lako kabla ya kuzindua.
Jinsi uamuzi wa mkopo unavyofanywa
1. Kustahili
Kanuni za msingi huamua nani anaweza kupimwa: umri wa akaunti, ngazi ya KYC, shughuli za karibuni, kutokuwa na madeni yaliyochelewa, kutokuwa kwenye orodha nyeusi.
2. Alama za mikopo
Kadi ya alama au modeli hukadiria uwezekano wa kurejesha kutoka data ya pochi. Ishara muhimu ni pamoja na:
- utaratibu na ukubwa wa pesa zinazoingia (mifumo inayofanana na mshahara, mapato ya mfanyabiashara);
- wastani na kiwango cha chini cha salio kwa muda;
- bili zilizolipwa kwa wakati;
- mifumo ya kununua salio la simu;
- tabia ya kuweka akiba;
- historia ya mikopo ya awali na kurejesha kwa wakati;
- muda na uthabiti wa namba ya simu na kifaa.
Anza kwa urahisi. Kadi ya alama iliyo wazi iliyojengwa juu ya ishara chache zenye nguvu, na kuthibitishwa kwa matokeo halisi ya marejesho, mara nyingi hushinda modeli tata iliyofunzwa kwa data chache mno, na ni rahisi zaidi kuieleza kwa mdhibiti.
3. Kuweka kikomo
Alama hubadilishwa kuwa kikomo cha mkopo. Mbinu bora ni kuwaanzisha wakopaji wapya na vikomo vidogo na kuviongeza hatua kwa hatua wanavyorejesha kwa wakati. Vikomo pia vinapaswa kuzingatia uwezo wa kulipa: kiasi gani mteja anaweza kurejesha kutoka mapato yake ya kawaida bila shida.
4. Bei
Ada na riba lazima zifidie gharama ya fedha, hasara zinazotarajiwa, uendeshaji na faida, na lazima zielezwe wazi. Wadhibiti kadhaa sasa wanahitaji taarifa iliyo wazi ya gharama jumla ya mkopo kabla mteja hajakubali.
Leja iliyo nyuma ya mkopo
Mkopo si salio hasi la pochi. Ni akaunti tofauti yenye mzunguko wake wa maisha, na leja lazima iuwakilishe ipasavyo ili idara ya fedha, mkopeshaji na mdhibiti waweze kuamini takwimu:
- Kutoa mkopo: akaunti ya ufadhili ya mkopeshaji inatozwa, pochi ya mteja inaongezewa, na akaunti ya mkopo unaodaiwa inafunguliwa kwa mteja.
- Ada na riba hulimbikizwa kwenye akaunti ya mkopo kulingana na kanuni za bidhaa.
- Marejesho: pochi ya mteja inatozwa (kwa mkono au kiotomatiki kutoka pesa zinazoingia) na akaunti ya mkopo inapungua.
- Malimbikizo: viasi vilivyochelewa huhamia kwenye makundi ya umri yanayoanzisha vikumbusho, adhabu (pale zinaporuhusiwa) na tengo za hasara.
- Kufuta na kurejesha: mikopo isiyoweza kukusanywa hufutwa pamoja na kumbukumbu ya ukaguzi; marejesho ya baadaye huandikwa kando.
Kila hatua huandika maingizo yanayolingana kwenye leja ya kuingiza mara mbili, ili kitabu cha mikopo kiendane daima na ufadhili wa mkopeshaji na masalio ya wateja.
Marejesho ya kiotomatiki: yenye nguvu na nyeti
Kukusanya marejesho kiotomatiki kutoka pesa zinazoingia ndicho kipengele kinachofanya ukopeshaji kupitia pochi uwezekane. Lazima kibuniwe kwa uangalifu:
- mweleze mteja wazi, kabla hajakopa, kwamba marejesho yatakatwa kutoka pesa zinazoingia;
- kata kinachodaiwa tu, si kila kinachoingia;
- fikiria kuacha salio la chini kwa matumizi muhimu;
- tuma risiti kwa kila makato;
- kamwe usikate kutoka fedha zinazolindwa kisheria au zilizotengwa kwa lengo lingine.
Ukopeshaji wa kuwajibika: unavyoonekana
Mikopo ya kidijitali imekuwa na matatizo yaliyorekodiwa vizuri: wakopaji wanaochukua mikopo mingi kutoka programu tofauti ili kulipana, mbinu kali za ukusanyaji, na bei zisizo wazi. Wadhibiti wamechukua hatua, na wateja hukumbuka chapa zilizowatendea haki. Mbinu ya kuwajibika inajumuisha:
- Uwazi kamili wa gharama jumla, tarehe za kulipa na madhara ya kuchelewa, kabla ya kukubali.
- Ukaguzi wa uwezo wa kulipa, si alama za uwezekano wa kushindwa pekee.
- Vikomo vya hatua kwa hatua vinavyokua kwa tabia nzuri.
- Chaguo za kubatilisha kwa wakopaji wapya.
- Ukusanyaji wa heshima: vikumbusho na chaguo za kupanga upya, kamwe si kuaibisha hadharani wala kuwasiliana na watu walio kwenye simu ya mkopaji.
- Kuripoti kwa usahihi kwa taasisi za taarifa za mikopo, ikiwemo historia nzuri, ili wakopaji wazuri wanufaike.
- Ulinzi wa data: kutumia data ambayo wateja wameridhia tu, kwa malengo wanayoyaelewa.
Kukopesha wafanyabiashara na mawakala
Wafanyabiashara na mawakala ni wakopaji bora kwa mwendeshaji wa pochi, kwa sababu mauzo yao na harakati za float zinaonekana kwenye jukwaa na marejesho yanaweza kuchukuliwa kutoka mapato ya kila siku. Bidhaa za kawaida:
- Ufadhili wa bidhaa unaorejeshwa kama asilimia ya mauzo ya kila siku.
- Mkopo wa float kwa mawakala, mara nyingi ndani ya siku moja, unaorejeshwa kiotomatiki. Tazama float na ukwasi wa mawakala.
- Ufadhili wa wasambazaji, ambapo jukwaa linamlipa msambazaji na mfanyabiashara anarejesha kwa muda.
Akiba na mikopo pamoja
Vitabu vya mikopo vya pochi vilivyo na afya bora huambatana na akiba. Wateja wanaoweka akiba mara kwa mara hukopa mara chache na hurejesha kwa uhakika zaidi, na historia ya akiba ni mojawapo ya ishara chanya zenye nguvu zaidi katika alama. Akiba ya vikundi (chama) huongeza uwajibikaji wa kijamii; tazama chama za kidijitali. Kuhimiza akiba ndogo ya kiotomatiki kutoka kila rejesho la mkopo ni njia rahisi ya kujenga uwezo wa kustahimili.
Kujenga kadi yako ya kwanza ya alama, hatua kwa hatua
Huhitaji timu ya sayansi ya data ili kuanza kukopesha kwa kuwajibika. Njia ya vitendo inayotumiwa na wakopeshaji wengi wa pochi wanaoanza:
- Fafanua matokeo. Kwa mfano, "amerejesha kikamilifu ndani ya siku 7 baada ya tarehe ya kulipa." Kila kitu kingine hupimwa dhidi ya hili.
- Chagua ishara chache za kujaribu unazoweza kuhesabu kwa uhakika kutoka leja: miezi ya shughuli, idadi ya vyanzo tofauti vya pesa zinazoingia katika siku 90 zilizopita, wastani wa mapato ya mwezi, siku zenye salio chanya, bili zilizolipwa kwa wakati, mara za kununua salio, salio la akiba.
- Anza na kanuni za wataalamu. Kabla hujapata data ya marejesho, weka kanuni za kustahili za tahadhari na vikomo vidogo sana vya kuanzia. Kundi la kwanza ndilo linalokufundisha.
- Kusanya matokeo. Baada ya mikopo elfu chache, unajua nani alirejesha. Linganisha viwango vya urejeshaji katika makundi ya kila ishara; baki na ishara zinazotenganisha wakopaji wazuri na wabaya.
- Jenga kadi za alama za pointi kutoka ishara zenye nguvu zaidi, ili alama ya kila mteja iweze kuelezwa: "pointi kwa muda wa akaunti, pointi kwa pesa zinazoingia mara kwa mara, pointi kwa marejesho ya awali."
- Unganisha alama na vikomo pamoja na kikomo cha uwezo wa kulipa kinachotokana na mapato ya kawaida.
- Fuatilia kila mwezi na urekebishe tabia inavyobadilika. Angalia mabadiliko: ishara iliyofanya kazi mwaka jana huenda isifanye kazi baada ya mabadiliko ya bei au mshindani mpya.
Uwezo wa kueleza si mbinu bora tu; wadhibiti na wateja wanazidi kutarajia wakopeshaji waeleze kwa nini kikomo kiliwekwa au mkopo ulikataliwa.
Mfano halisi wa bei ya mkopo
Takwimu zilizo hapa chini ni za kuelezea tu, kuonyesha jinsi vipengele vinavyoshikamana kwa mkopo wa 1,000 wa siku 30:
| Kipengele | Gharama kwa kila 1,000 iliyokopeshwa | Maelezo |
|---|---|---|
| Gharama ya fedha | 15 | Inategemea kiwango cha ufadhili cha mkopeshaji |
| Hasara ya mkopo inayotarajiwa | 30 | Uwezekano wa kushindwa × hasara ikiwa ameshindwa |
| Uendeshaji na teknolojia | 10 | Alama, kutoa mkopo, ukusanyaji, msaada |
| Sehemu ya njia na washirika | 10 | Sehemu kwa mwendeshaji wa pochi au mshirika wa njia |
| Faida | 10 | Mapato ya mtaji |
| Ada jumla | 75 | Asilimia 7.5 kwa siku 30 |
Mafunzo mawili yanafuata. Kwanza, hasara inayotarajiwa kwa kawaida ndiyo gharama kubwa zaidi inayoweza kudhibitiwa: alama na ukusanyaji bora hushusha bei kwa kila mtu. Pili, ada za muda mfupi huonekana ndogo kwa kila mkopo lakini ni kubwa zikihesabiwa kwa mwaka, ndiyo maana uwazi wa gharama jumla ya mkopo ni muhimu na ndiyo maana wadhibiti huufuatilia kwa karibu.
Safari ya ukusanyaji
Ukusanyaji mzuri ni wa heshima, unaotabirika na wa mapema. Safari ya kawaida:
| Lini | Hatua |
|---|---|
| Siku 3 kabla ya tarehe ya kulipa | Kikumbusho cha kirafiki chenye kiasi na tarehe |
| Tarehe ya kulipa | Makato ya kiotomatiki ikiwa pesa zipo; kikumbusho ikiwa hazipo |
| Kuchelewa siku 1 hadi 7 | Vikumbusho; ofa ya kulipa sehemu |
| Kuchelewa siku 8 hadi 30 | Simu au ujumbe kutoka ukusanyaji; chaguo za kupanga upya kwa shida za kweli; kusimamisha upatikanaji wa mkopo mpya |
| Kuchelewa siku 31 hadi 90 | Notisi rasmi; kuripoti kwa taasisi ya taarifa za mikopo pale inaporuhusiwa kisheria na imeelezwa |
| Zaidi ya siku 90 | Weka tengo kamili; fikiria kufuta; endelea na urejeshaji wa kimya kutoka pesa zijazo pale inaporuhusiwa |
Makundi ya kitabu kilicho hatarini (PAR), kama siku 1–30, 31–60, 61–90 na zaidi ya 90, hugeuza safari hii kuwa taarifa za usimamizi: kiasi gani cha kitabu kiko katika kila hatua, na kama kinaelekea upande sahihi.
Vipimo vya kuendesha kitabu cha mikopo ya pochi
| Kipimo | Kwa nini ni muhimu |
|---|---|
| Kiwango cha idhini kwa kila kundi | Ufikiaji na haki ya modeli |
| Kushindwa katika malipo ya kwanza | Onyo la mapema la udanganyifu au alama dhaifu |
| Kitabu kilicho hatarini (mfano zaidi ya siku 30) | Ubora wa jumla wa mikopo |
| Kiwango cha hasara baada ya marejesho | Kama bei inafidia hatari |
| Kukopa tena na ukuaji wa vikomo | Maendeleo ya wateja |
| Malalamiko yanayohusu mikopo | Mwenendo na matokeo kwa wateja |
Kuripoti kwa taasisi za taarifa za mikopo
Katika masoko yenye taasisi za taarifa za mikopo, wakopeshaji mara nyingi hulazimishwa au kuhimizwa kuripoti utendaji wa mikopo. Kuripoti kuna pande mbili. Kuripoti hasi huzuia kushindwa kulipa lakini kunaweza kuwafungia wakopaji nje ya mikopo kwa viasi vidogo sana, na baadhi ya wadhibiti wameweka viwango na kanuni za kuorodhesha mikopo midogo ya kidijitali. Kuripoti chanya, yaani kushiriki marejesho ya wakati, huwasaidia wakopaji wazuri kujenga kumbukumbu inayowafungulia mikopo mikubwa kwingineko. Vyovyote unavyofanya, eleza wazi wakati wa kukopa, na hakikisha data yako ni sahihi: kuorodheshwa kimakosa ni madhara makubwa na ukiukaji wa kanuni.
Udanganyifu katika ukopeshaji wa pochi
Mikopo huvutia mifumo yake ya udanganyifu:
- Udanganyifu wa mkopaji mwenyewe: wakopaji wanaojenga historia safi kufikia kikomo cha juu, kisha kushindwa kulipa kwa makusudi. Pambana nao kwa kuongeza vikomo hatua kwa hatua na kufuatilia mabadiliko ya ghafla ya tabia.
- Utambulisho wa kuazima: akaunti zinazofunguliwa kwa vitambulisho vya watu wengine ili kuchukua mikopo. Pambana nao kwa udhibiti wa KYC, kuunganisha kifaa na utambulisho, na vikomo kwa akaunti mpya.
- Kurundika mikopo: kukopa kutoka kwa wakopeshaji wengi kwa wakati mmoja. Pambana nao kwa kukagua taasisi za taarifa za mikopo pale zilipo na kanuni za uwezo wa kulipa.
- Kuchezea masalio: kuzungusha pesa kati ya akaunti ili kuongeza pesa zinazoingia kabla ya kuomba. Pambana nao kwa kupima vyanzo huru vya pesa zinazoingia, si kiasi ghafi.
Makosa ya kawaida katika ukopeshaji wa pochi
- Kuongeza vikomo haraka mno. Hasara kutoka kwa wakopaji wachache wakubwa wanaoshindwa zinaweza kufuta faida ya maelfu ya mikopo midogo.
- Kuweka bei bila uwazi. Ada zinazoonekana ndogo kwa kila mkopo zinaweza kuwa ghali sana zikihesabiwa kwa mwaka. Onyesha gharama jumla wazi.
- Ukusanyaji mkali. Unyanyasaji na kuaibisha hadharani vimesababisha hatua za kisheria dhidi ya wakopeshaji wa kidijitali katika masoko kadhaa.
- Modeli zisizowahi kupitiwa. Tabia za wateja hubadilika; kanuni za alama lazima zifuatiliwe na kurekebishwa.
Istilahi muhimu katika ukopeshaji wa pochi
| Istilahi | Maana |
|---|---|
| Kikomo | Kiasi cha juu ambacho mteja anaweza kukopa kwa wakati fulani, kinachowekwa na modeli ya alama na sera. |
| Ada ya uwezeshaji | Malipo ya mara moja kwa mkopo, ya kawaida katika mikopo ya muda mfupi ya pochi badala ya riba au pamoja nayo. |
| Gharama jumla ya mkopo | Kila kitu mkopaji analipa juu ya mtaji, kikielezwa kama kiasi na kwa ubora kama kiwango cha mwaka. |
| Siku za kuchelewa (DPD) | Idadi ya siku ambazo rejesho limechelewa; wakopeshaji hufuatilia makundi kama siku 1–30, 31–60 na 61–90. |
| Mkopo usiofanya kazi | Mkopo uliochelewa sana, kwa kawaida siku 90 au zaidi, unaochukuliwa kuwa umeharibika. |
| Kiwango cha kuhamia | Sehemu ya mikopo inayohama kutoka kundi moja la malimbikizo kwenda linalofuata, ishara ya mapema ya shinikizo kwenye kitabu. |
| Uchambuzi wa makundi ya utoaji | Kufuatilia urejeshaji wa mikopo iliyopangwa kwa mwezi ilipotolewa, ili kulinganisha makundi kwa haki. |
| Makato ya kiotomatiki | Kurejesha kiasi kinachodaiwa moja kwa moja kutoka pochi ya mkopaji pesa zinapoingia, pale masharti yanaporuhusu. |
| Ukaguzi wa uwezo wa kulipa | Jaribio kwamba mkopaji anaweza kurejesha bila shida, kulingana na pesa zinazoingia na majukumu yaliyopo. |
| Taasisi ya taarifa za mikopo | Chombo chenye leseni kinachokusanya na kushiriki historia za marejesho ya wakopaji kati ya wakopeshaji. |
Maswali yanayoulizwa mara kwa mara
Je, mwendeshaji wa pesa za simu anaweza kukopesha masalio ya pochi za wateja?
Hapana. Pesa za kielektroniki za wateja hushikiliwa kwa amana. Mikopo hufadhiliwa na benki, mkopeshaji mwenye leseni au mtaji wa mwendeshaji mwenyewe chini ya leseni inayofaa.
Kikomo cha mkopo kinaamuliwaje bila historia ya mikopo?
Kutoka data ya miamala ya pochi: utaratibu wa kipato, masalio, malipo ya bili, akiba na mikopo ya awali, pamoja na kanuni za uwezo wa kulipa.
Overdraft ya pochi ni nini?
Huduma inayoruhusu malipo kupita salio lisipotosha, upungufu ukilipwa kiotomatiki kutoka pesa zinazofuata kuingia.
Je, mikopo ya kidijitali inadhibitiwa?
Ndiyo, kwa kiasi kinachoongezeka. Wadhibiti kadhaa wa Afrika sasa hutoa leseni kwa wakopeshaji wa kidijitali na kuweka kanuni za uwazi, matumizi ya data na ukusanyaji.
PesaBridge inakuwezesha kuzindua mikopo midogo ya papo hapo, mikopo ya awamu na overdraft ya BridgeBoost kutoka pochi ile ile, pesa zikienda moja kwa moja kwenye pochi ya mteja, ratiba za marejesho zinazolipa awamu ya zamani zaidi kwanza, kuweka alama za kuchelewa kila siku na makundi ya kitabu kilicho hatarini, yote kwenye leja ile ile ya kuingiza mara mbili kama kila harakati nyingine. Tazama mikopo na overdraft au zungumza na timu yetu.