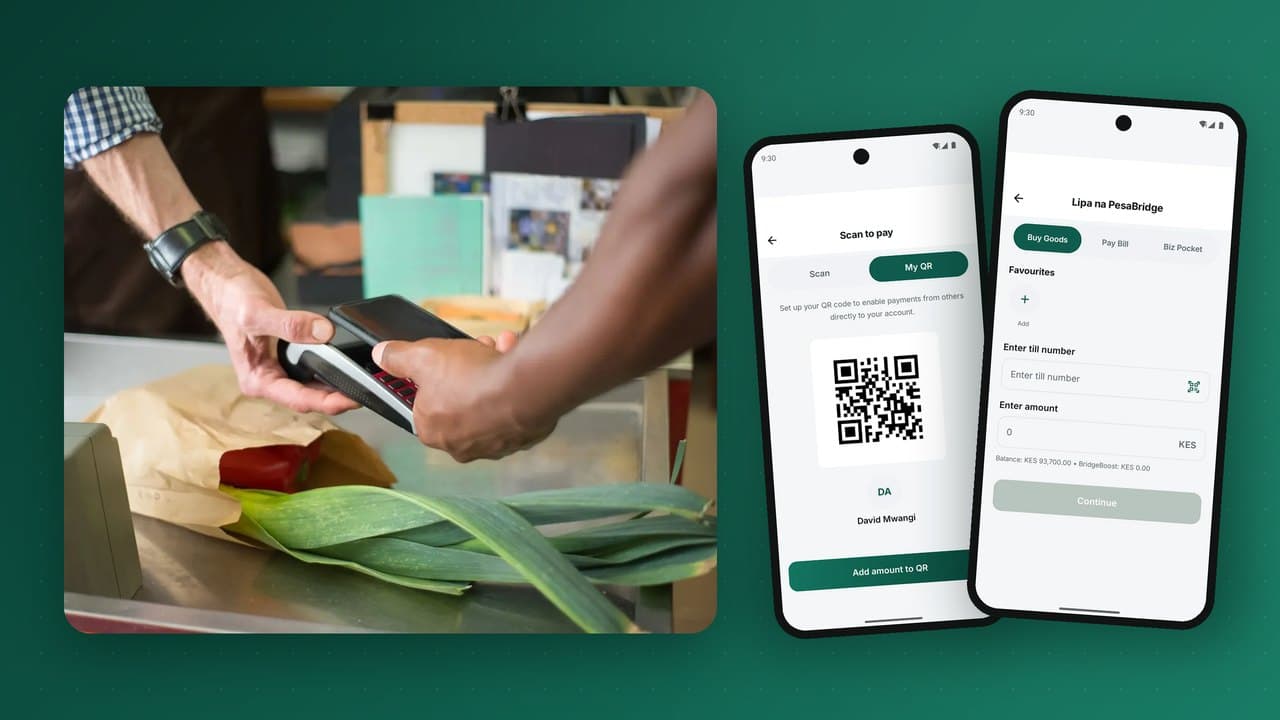
Duka dogo ndipo pesa za simu zinapokuwa pesa za kila siku, au zinabaki kuwa chombo cha kutuma pesa tu. Wateja wanapoweza kulipa kibanda, meza ya sokoni, duka la dawa au mgahawa moja kwa moja kutoka kwenye pochi yao, pesa zinabaki za kidijitali, wafanyabiashara wanashika pesa taslimu kidogo, na mfumo mzima unapata thamani zaidi. Mwongozo huu unalinganisha njia tatu kuu ambazo wafanyabiashara hulipwa kwa pesa za simu (namba za till, misimbo ya QR na lipa kwa ombi), unaeleza jinsi kila moja inavyofanya kazi, na unazungumzia malipo ya makubaliano, ada, udanganyifu na kile ambacho wafanyabiashara wanahitaji kweli kutoka kwenye programu.
Kwa nini malipo kwa wafanyabiashara ni muhimu sana
Katika pochi inayotumika zaidi kwa kutuma pesa, pesa huingia na kutolewa karibu mara moja. Kila utoaji pesa unamgharimu mtoa huduma kamisheni ya wakala na unamgharimu mteja ada. Pesa zinapoweza kutumika pale zinapofika, mambo matatu hutokea:
- Wateja wanabaki na salio kwenye pochi, jambo linaloongeza shughuli na kupunguza gharama ya kuwahudumia.
- Wafanyabiashara wanapunguza hatari ya pesa taslimu: wizi, noti bandia, upungufu kwenye droo na safari za benki.
- Mfumo unajiongezea nguvu: wafanyabiashara wanawalipa wasambazaji kutoka kwenye pochi, wasambazaji wanawalipa wafanyakazi, na ukwasi unazunguka kidijitali.
Ndiyo sababu masoko ya pesa za simu yaliyokomaa yanaona malipo kwa wafanyabiashara kama injini ya ukuaji baada ya kutuma pesa.
Njia tatu ambazo mfanyabiashara hulipwa
| Njia | Nani anaianzisha | Mteja anahitaji | Inafaa zaidi kwa |
|---|---|---|---|
| Namba ya till au ya mfanyabiashara | Mteja anaweka namba ya mfanyabiashara na kiasi | Simu yoyote (USSD au programu) | Kila duka, wakiwemo wateja wa simu za kawaida |
| Msimbo wa QR | Mteja anaskani msimbo wa mfanyabiashara | Simu janja yenye programu ya pochi | Malipo ya haraka bila makosa; kaunta zenye shughuli nyingi |
| Lipa kwa ombi | Mfanyabiashara anatuma ombi kwenye simu ya mteja | Simu yoyote inayoweza kupokea ombi la PIN | Kaunta, usafirishaji, migahawa, malipo ya mtandaoni |
Namba za till
Kila mfanyabiashara anapata namba fupi. Mteja anafungua "Nunua Bidhaa" au "Lipa Mfanyabiashara", anaweka namba ya till na kiasi, anaona jina lililosajiliwa la mfanyabiashara, na kuthibitisha kwa PIN yake. Mfanyabiashara anapokea SMS au arifa ndani ya programu. Namba za till zinafanya kazi kwenye kila simu, ndiyo sababu zikawa uti wa mgongo wa malipo kwa wafanyabiashara katika masoko ya mwanzo. Udhaifu wake: wateja hukosea namba au kiasi, na wafanyabiashara lazima wahakikishe kwamba malipo yamefika kweli.
Misimbo ya QR
Mfanyabiashara anaonyesha msimbo, uliochapishwa (usiobadilika) au kwenye skrini ukiwa na kiasi tayari (unaobadilika). Mteja anauskani kwenye programu ya pochi, inayojaza mfanyabiashara na, kwa misimbo inayobadilika, kiasi. Uthibitisho ni kwa PIN au alama za kibayometriki. QR inaondoa makosa ya kuandika na kuharakisha malipo, lakini inahitaji simu janja. Viwango vya kitaifa vya QR vinavyotegemea maelezo ya EMVCo vinaruhusu msimbo mmoja kupokea malipo kutoka kwa programu yoyote ya pochi au benki inayoshiriki; tazama uendeshaji wa pamoja.
Lipa kwa ombi
Mfanyabiashara anaweka namba ya simu ya mteja na kiasi kwenye programu ya mfanyabiashara, mashine ya POS au mfumo wake mwenyewe kupitia API. Ombi la malipo linatokea kwenye simu ya mteja likionyesha nani anaomba na kiasi gani; mteja anaidhinisha kwa PIN yake. Mfanyabiashara anaona uthibitisho papo hapo. Ndiyo njia rafiki zaidi kwa mfanyabiashara, kwa sababu yeye ndiye anayedhibiti kiasi na anajua hasa mauzo gani yamelipwa. Uchambuzi wetu wa kina wa jinsi lipa kwa ombi linavyofanya kazi unaeleza uhandisi ulio nyuma yake.
QR isiyobadilika dhidi ya QR inayobadilika
QR isiyobadilika inamtambulisha mfanyabiashara tu; mteja anaandika kiasi. Haigharimu chochote kuichapisha, haibadiliki kamwe na inafaa meza ndogo za biashara. QR inayobadilika inazalishwa kwa kila mauzo na inajumuisha kiasi na mara nyingi marejeo ya oda; mteja anathibitisha tu. Inahitaji skrini (simu, tablet au POS), lakini inaondoa kiasi kisicho sahihi na kuunganisha malipo na oda mahususi kiotomatiki. Wafanyabiashara wengi hutumia zote mbili: msimbo uliochapishwa kwenye kaunta na misimbo inayobadilika kwenye till yenye shughuli nyingi.
Kinachotokea baada ya mteja kulipa: malipo ya makubaliano
Kwa mfanyabiashara, kulipwa kunamaanisha kuwa na pesa anazoweza kutumia. Chaguo za malipo ya makubaliano ni pamoja na:
- Papo hapo, ndani ya pochi: malipo yanaingia kwenye salio la pochi ya mfanyabiashara mara moja, tayari kulipa wasambazaji, kutoa au kuhamisha.
- Kuhamisha benki: salio linahamishiwa kwenye akaunti ya benki ya mfanyabiashara kila siku au akitaka.
- Kulipwa kupitia wakala: wafanyabiashara wadogo wanaweza kubadilisha salio lao kuwa pesa taslimu kwa wakala, au kuwa mawakala wenyewe.
- Malipo yaliyogawanywa: kwa majukwaa na biashara za franchise, malipo moja yanagawanywa kiotomatiki kati ya chapa, tawi na mtoa huduma.
Muundo uwe wowote, mfanyabiashara anahitaji taarifa anayoweza kuiamini: kila malipo, ada na malipo ya makubaliano, yakiwa na marejeo yanayolingana na rekodi zake za mauzo. Hapa ndipo leja ya kuingiza mara mbili na ulinganishaji wa kiotomatiki vinapokuwa muhimu kwa mwenye duka kama ilivyo kwa mdhibiti.
Ada za wafanyabiashara: bei inayoshinda pesa taslimu
Wafanyabiashara hulinganisha ada za pochi na gharama halisi ya pesa taslimu (wizi, noti bandia, safari za benki, muda wa kuhesabu) na kupokea kadi. Mbinu za kawaida:
- Ada ya asilimia yenye kikomo, chini ya ile ya kawaida ya kupokea kadi.
- Bure kwa miamala midogo ili kuwavutia wafanyabiashara wadogo kabisa, na ada kwa miamala mikubwa.
- Ada zinazolipwa na mteja kwa baadhi ya malipo ya bili, zinazolipwa na mfanyabiashara kwa bidhaa.
- Malipo ya bure kwenda pochini, na ada ndogo kwa kuhamisha benki.
Uchague nini, onyesha ada waziwazi kwenye programu ya mfanyabiashara na kwenye taarifa. Makato ya kushtukiza yanawapoteza wafanyabiashara haraka.
Kile ambacho programu ya mfanyabiashara lazima ifanye
Kwa biashara nyingi ndogo, programu ya mfanyabiashara inakuwa till yao, POS yao na ofisi yao ya nyuma. Vipengele muhimu zaidi:
- Salio la till moja kwa moja na makusanyo ya leo kwa mtazamo mmoja.
- Kuomba pesa (lipa kwa ombi) na kuonyesha QR inayobadilika kwa kiasi chochote.
- Mauzo (POS) yenye orodha ya bidhaa au kuskani barcode, na stoo inayosasishwa kila mauzo.
- Marejesho na urejeshaji yenye sababu na idhini.
- Wahudumu wenye kuingia kwao na viwango vyao, ili mmiliki aone nani alipokea malipo gani.
- Ripoti ya Z ya mwisho wa siku inayofupisha mauzo, malipo kwa njia, marejesho na malipo ya makubaliano.
- Malipo ya makubaliano kwenda pochi, wakala au benki, kwa ombi au kwa ratiba.
- Kuwalipa wasambazaji moja kwa moja kutoka kwenye salio la till.
Mfanyabiashara anayeweza kufunga siku kwa mguso mmoja, bila lahajedwali usiku wa manane, hatarudi kwenye pesa taslimu.
Kuunganisha wafanyabiashara wakubwa: API na viongezi
Maduka makubwa, maduka ya mtandaoni, shule, kampuni za huduma na majukwaa yanahitaji malipo ndani ya mifumo yao wenyewe. Kwa kawaida huunganisha kupitia:
- API ya makusanyo ya kutuma maombi, kuangalia hali na kupokea uthibitisho.
- Webhooks zilizosainiwa zinazoarifu mfumo wa mfanyabiashara kuhusu kila malipo, zinazothibitishika ili mtu asiweze kughushi ujumbe wa "imelipwa".
- Uthibitishaji wa marejeo ya bili ili wateja wanaolipa shule au kampuni ya huduma wasilipe kwenye akaunti isiyokuwepo.
- Viongezi vya biashara mtandaoni kwa majukwaa ya kawaida ya maduka.
- Muunganisho wa POS ili mfumo wa mhudumu wa kaunta utume ombi na kuweka alama ya kulipwa kwenye mauzo kiotomatiki.
Udanganyifu na migogoro kwa mfanyabiashara
Matatizo ya kawaida zaidi upande wa mfanyabiashara na jinsi ya kubuni dhidi yake:
- SMS bandia za malipo: matapeli wanaonyesha ujumbe wa uthibitisho ulioghushiwa. Kinga: wafanyabiashara waamini tu arifa ndani ya programu ya mfanyabiashara au salio, kamwe si SMS inayoonyeshwa na mteja.
- Malipo ya kiasi kisicho sahihi: wateja wanalipa chini ya bei. Kinga: QR inayobadilika na lipa kwa ombi, ambapo mfanyabiashara ndiye anaweka kiasi.
- Malipo kwenda till isiyo sahihi: Kinga: onyesha jina lililosajiliwa la mfanyabiashara kabla mteja hajathibitisha.
- Matumizi mabaya ya marejesho: Kinga: marejesho tu dhidi ya malipo ya awali, kwa idhini ya mhudumu na viwango.
- Wafanyakazi kuiba: Kinga: kuingia kwa kila mhudumu, ripoti za kila mhudumu na arifa kwa mmiliki.
Zaidi katika mwongozo wetu wa kuzuia udanganyifu.
Kusajili wafanyabiashara kwa wingi
Kukuza upokeaji kwa wafanyabiashara ni kazi ya usambazaji. Mbinu zinazofanya kazi:
- Kujisajili mwenyewe kwenye programu ya mfanyabiashara, nyaraka za KYC zikipelekwa kwa uzingatiaji kwa idhini.
- KYC ya wafanyabiashara kwa ngazi: wafanyabiashara wadogo kabisa wanaanza na kitambulisho binafsi na viwango vya chini; biashara zilizosajiliwa zinafungua viwango vya juu.
- Mawakala kama wasajili, wanaolipwa kwa wafanyabiashara wanaoanza kutumia huduma.
- Vifurushi vya QR vilivyochapishwa na stika za kaunta zinazofanya upokeaji uonekane.
- Vivutio kwa wateja kwa wafanyabiashara wapya, kama kurudishiwa pesa kidogo kwenye malipo ya kwanza.
- Makundi: sajili masoko, mitaa au minyororo ya usambazaji mizima badala ya maduka yaliyotawanyika, ili wateja waweze kutumia pesa pale wanapoishi.
Njia ipi inamfaa mfanyabiashara yupi
| Aina ya mfanyabiashara | Njia kuu bora | Kwa nini |
|---|---|---|
| Meza ya sokoni, kibanda | Namba ya till pamoja na QR isiyobadilika iliyochapishwa | Hakuna kifaa; inafanya kazi kwa wateja wa simu za kawaida na simu janja |
| Duka dogo lenye simu kaunta | Lipa kwa ombi kutoka kwenye programu ya mfanyabiashara | Mfanyabiashara anaweka kiasi; uthibitisho wa papo hapo kwenye simu yake |
| Mnyororo wa maduka makubwa au maduka ya dawa | Lipa kwa ombi au QR inayobadilika kutoka kwenye POS | Imeunganishwa na till; kila malipo yameunganishwa na risiti |
| Mgahawa au kahawa | QR inayobadilika kwenye bili, au ombi mezani | Kiasi sahihi; hakuna mashine ya kadi ya kubeba |
| Usafirishaji na mauzo ya nje | Lipa kwa ombi kutoka kwenye simu ya msafirishaji | Mteja analipa anapopokea bila pesa taslimu |
| Kampuni ya huduma, shule, mwenye nyumba | Pay Bill yenye marejeo ya akaunti, pamoja na API | Malipo yanalinganishwa na akaunti sahihi kiotomatiki |
| Duka la mtandaoni | Malipo kupitia API kwa ombi au kuelekezwa | Oda inawekewa alama ya kulipwa na webhook iliyosainiwa |
Siku ya mwenye duka, kabla na baada
Chukua duka dogo la rejareja katika mtaa wenye shughuli nyingi. Kabla ya malipo ya kidijitali, mwenye duka anafungua akiwa na sarafu na noti ndogo, anatumia sehemu ya siku kuwaacha wateja waende kwa kukosa chenji, anaweka mapato ya siku kwenye droo, na kufunga kwa kuhesabu pesa taslimu kwa mkono, mara nyingi zikikosa kulingana. Mara mbili kwa wiki anafunga mapema kupeleka pesa benki, na anahofia safari ya kurudi nyumbani.
Baada ya kuanza kutumia programu ya mfanyabiashara, siku ya kawaida inaonekana tofauti. Wateja wanalipa kwa ombi au QR kaunta, na kila malipo yanaonekana kwenye simu ya mwenye duka yakiwa na kiasi na jina la mteja. Chenji haiwi tatizo tena. Gari la msambazaji linapofika, mwenye duka anamlipa dereva kutoka kwenye salio la till. Mwenzi wake, anayeshughulikia zamu ya mchana, ana kuingia kwake mwenyewe kama mhudumu, kwa hivyo mwenye duka anaona hasa kilichopokelewa katika kila zamu. Wakati wa kufunga, mguso mmoja unatoa ripoti ya Z ya siku: mauzo kwa njia ya malipo, marejesho, ada na salio la kulipwa. Mwenye duka anahamisha sehemu ya salio kwenye akiba na kuhamisha iliyobaki benki kutoka kwenye programu, bila kuondoka dukani.
Hiyo ndiyo bidhaa ambayo wafanyabiashara wanainunua kweli: si njia ya malipo, bali biashara tulivu zaidi, salama zaidi na inayodhibitiwa zaidi.
Mpango wa siku 90 wa kuzindua upokeaji kwa wafanyabiashara sokoni
Siku 1 hadi 30: panda kundi
- Chagua eneo lenye watu wengi: soko, barabara ya maduka au mtaa ambapo wateja wako wengi wanaishi.
- Sajili wafanyabiashara 50 hadi 100 ambao watu wanawatumia kila siku: chakula, dawa, usafiri, muda wa maongezi, vifaa.
- Mpe kila mmoja kifurushi cha QR, namba ya till na mafunzo ya dakika 15 kuhusu programu ya mfanyabiashara.
- Fanya upokeaji uonekane kwa stika za kaunta na mabango.
Siku 31 hadi 60: ongeza matumizi
- Endesha promosheni kwa wateja kwa wafanyabiashara wanaoshiriki: kurudishiwa pesa kidogo kwenye malipo machache ya kwanza.
- Wahimize wafanyabiashara kuwalipa wasambazaji kutoka kwenye pochi ili pesa ziendelee kuzunguka kidijitali.
- Kusanya maoni kila wiki; rekebisha vikwazo haraka.
Siku 61 hadi 90: panua na thibitisha
- Pima malipo kwa kila mfanyabiashara kwa wiki na sehemu ya wafanyabiashara wanaotumia huduma kila wiki.
- Linganisha viwango vya kutoa pesa taslimu ndani ya kundi na maeneo mengine; viwango vya chini vinaonyesha mzunguko unafanya kazi.
- Rudia mpango huo katika makundi mawili au matatu yanayofuata.
Kufanya kazi na mtandao usio thabiti
Wafanyabiashara wengi wanafanya biashara mahali ambapo muunganisho wa data si wa kuaminika. Njia za malipo hufanya kazi tofauti mtandao ukiwa dhaifu:
- Namba za till kupitia USSD zinafanya kazi bila data ya simu upande wa mteja, ndiyo sababu zinabaki muhimu.
- Lipa kwa ombi linahitaji kifaa cha mfanyabiashara kifikie jukwaa, lakini mteja anaweza kuidhinisha kwenye simu yoyote.
- Malipo ya QR yanahitaji programu ya mteja iwe mtandaoni.
- Uthibitisho lazima utoke kila wakati kwenye jukwaa, kwa arifa au SMS kwa mfanyabiashara, kamwe si kutoka kwenye skrini ya mteja.
Muunganisho uwe wowote, mauzo hayapaswi kamwe kuwekewa alama ya kulipwa bila malipo yaliyothibitishwa na jukwaa.
Ngazi za KYC za wafanyabiashara kwa ufupi
| Ngazi | Mfanyabiashara wa kawaida | Nyaraka | Viwango |
|---|---|---|---|
| Ndogo kabisa | Meza za sokoni, wachuuzi, wafanyabiashara binafsi | Kitambulisho binafsi, picha, mahali | Mapokezi ya chini ya kila siku na kila mwezi |
| Biashara ndogo | Maduka na huduma zilizosajiliwa | Usajili wa biashara, kitambulisho cha mmiliki, maelezo ya jengo | Mapokezi ya juu zaidi, malipo ya benki |
| Kampuni | Minyororo, kampuni za huduma, majukwaa | Nyaraka za kampuni, wakurugenzi, wamiliki halisi, mikataba | Wingi mkubwa, ufikiaji wa API, matawi mengi |
Ngazi zinawaruhusu wafanyabiashara wadogo kabisa kuanza kupokea malipo haraka huku shughuli zenye hatari kubwa zaidi zikibaki nyuma ya ukaguzi mkali zaidi, kanuni ileile ya KYC kwa ngazi kwa wateja.
Makosa ya kawaida katika malipo kwa wafanyabiashara
- Kukubali picha za skrini kama ushahidi. Ujumbe bandia wa malipo ndio udanganyifu wa kawaida zaidi kwa wafanyabiashara. Uthibitisho wa jukwaa pekee ndio unaohesabika.
- Malipo ya makubaliano ya polepole. Wafanyabiashara wanaosubiri pesa zao kwa siku kadhaa wanarudi kwenye pesa taslimu.
- Ada za juu kwa kiasi kidogo. Ada isiyo na maana kwa ununuzi mkubwa inaweza kufuta faida ya kikombe cha chai.
- Hakuna njia ya marejesho. Wafanyabiashara wanahitaji njia rahisi na inayodhibitiwa ya kumrudishia mteja pesa.
Istilahi muhimu katika malipo kwa wafanyabiashara
| Istilahi | Maana |
|---|---|
| Namba ya till | Namba fupi inayomtambulisha mfanyabiashara, ambayo wateja huiweka kwenye USSD au programu ili kulipa. |
| QR isiyobadilika | Msimbo uliochapishwa unaomtambulisha mfanyabiashara; mteja anaweka kiasi. |
| QR inayobadilika | Msimbo unaozalishwa kwa mauzo moja, wenye kiasi na marejeo. |
| Lipa kwa ombi | Mfanyabiashara anatuma ombi la malipo linaloonekana kwenye simu ya mteja ili aliidhinishe kwa PIN yake. |
| MDR | Kiwango cha punguzo cha mfanyabiashara: ada ambayo mfanyabiashara analipa kwa kila malipo anayopokea. |
| Malipo ya makubaliano | Kuhamisha fedha alizopokea mfanyabiashara kwenda akaunti yake ya benki au pochi kuu. |
| Chargeback | Utaratibu wa mitandao ya kadi kwa malipo yanayobishaniwa; mifumo ya pochi kwa kawaida hutumia marejesho na malalamiko badala yake. |
| Mpokeaji (acquirer) | Taasisi inayowasajili wafanyabiashara na kuwapa huduma za kupokea malipo. |
Maswali yanayoulizwa mara kwa mara
Kuna tofauti gani kati ya Pay Bill na Buy Goods?
Pay Bill inalipa namba ya biashara pamoja na marejeo ya akaunti, inayotumiwa na kampuni za huduma, shule na watoa bili. Buy Goods inalipa namba ya till, inayotumiwa na maduka kwa manunuzi.
Je, wateja wanahitaji simu janja ili kuwalipa wafanyabiashara?
Hapana. Namba za till na lipa kwa ombi zinafanya kazi kwenye simu za kawaida. Misimbo ya QR inahitaji simu janja.
Mfanyabiashara anapokea pesa kwa kasi gani?
Kwa kawaida malipo yanaingia kwenye salio la pochi ya mfanyabiashara papo hapo. Kuyahamisha kwenye akaunti ya benki kunategemea ratiba ya malipo ya makubaliano.
Je, msimbo mmoja wa QR unaweza kupokea malipo kutoka pochi tofauti?
Ndiyo, pale ambapo kuna kiwango cha kitaifa cha QR na uendeshaji wa pamoja.
Je, programu ya mfanyabiashara inaweza kuchukua nafasi ya POS?
Kwa biashara ndogo nyingi, ndiyo: inaweza kuuza kutoka orodha ya bidhaa, kupokea malipo, kufuatilia stoo, kusimamia wafanyakazi na kutoa ripoti za mwisho wa siku.
PesaBridge inawapa wafanyabiashara programu asilia ya biashara ambayo ni till, POS na ofisi ya nyuma kwa pamoja: lipa kwa ombi, QR, orodha ya bidhaa na stoo, wahudumu, marejesho, ripoti za Z na malipo ya makubaliano kwenda pochi, wakala au benki, pamoja na API na webhooks zilizosainiwa kwa wafanyabiashara wakubwa. Tazama jukwaa la wafanyabiashara au omba ufikiaji wa majaribio.