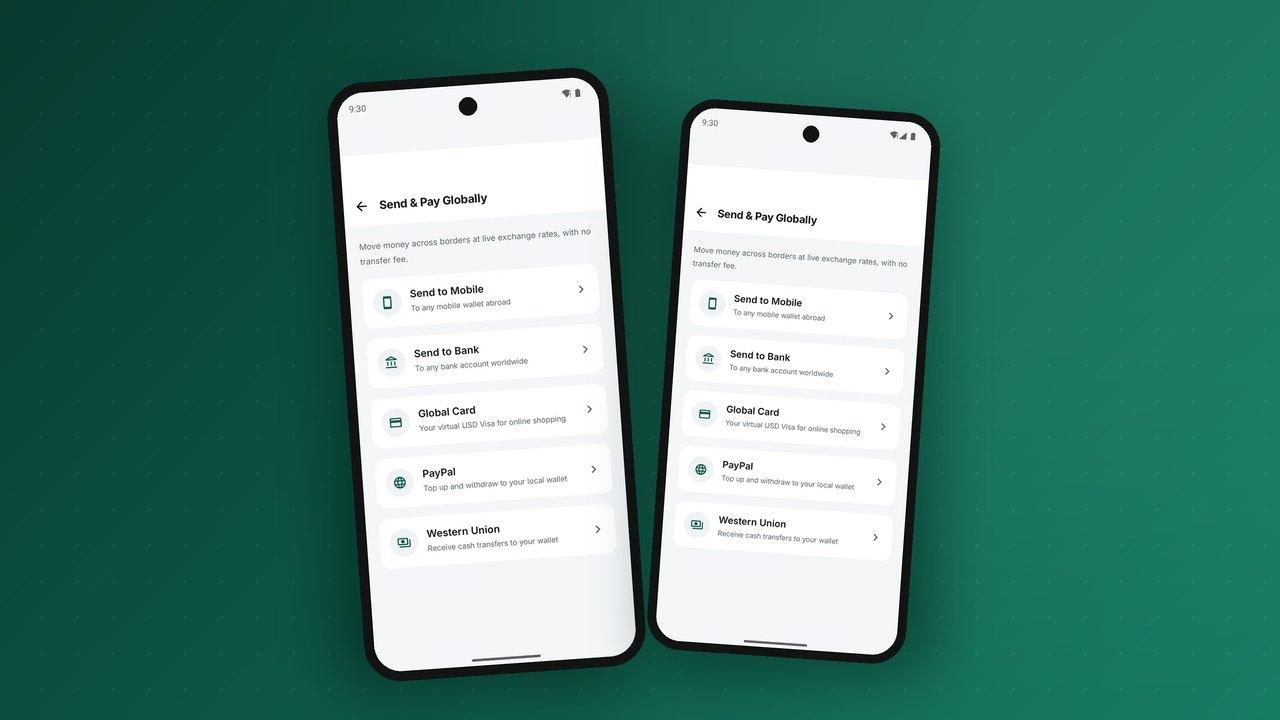
Afrika hufanya biashara kwa zaidi ya sarafu arobaini. Mfanyabiashara wa nchi moja hununua bidhaa kutoka kwa jirani, mwanafunzi aliye nje ya nchi hupokea msaada kutoka nyumbani, kampuni huwalipa wafanyakazi katika masoko matatu, na familia hupokea dola kutoka kwa ndugu aliye ng'ambo. Pochi inayoshikilia sarafu moja tu inamlazimisha kila mmoja wa watu hawa kutoka kwenye pochi, kubadilisha mahali pengine na kurudi. Pochi ya sarafu nyingi inawabakiza ndani, na inageuza ubadilishaji wa fedha za kigeni kuwa bidhaa badala ya mvujo.
Mwongozo huu unaeleza kile pochi ya sarafu nyingi inachohitaji: mtindo wa akaunti, bei ya ubadilishaji, malipo ya mwisho, uzingatiaji na uzoefu wa mteja.
«Sarafu nyingi» inamaanisha nini kwa vitendo
Kuna ngazi tatu, na inasaidia kujua wazi unajenga ipi:
- Tuma nje ya nchi, pokea ndani. Pochi inashikilia sarafu ya ndani tu; ubadilishaji hufanyika wakati wa uhamisho wa kuvuka mipaka. Huu ndio mtindo wa jadi wa pesa za kutoka nje.
- Shikilia sarafu ya pili. Mteja anaweza kuweka salio la, kwa mfano, dola za Marekani au euro pembeni ya sarafu ya ndani, na kubadilisha kati yake.
- Sarafu nyingi kamili. Salio kadhaa, ubadilishaji wakati wowote, na malipo kwa sarafu yoyote iliyoshikiliwa, mara nyingi kwa biashara zinazofanya kazi kuvuka mipaka.
Mtindo wa akaunti: sarafu moja kwa kila akaunti
Kanuni ya dhahabu ni kwamba kila akaunti ya leja inashikilia sarafu moja tu, na kila muamala lazima ulingane hadi sifuri katika kila sarafu unayoigusa. Kwa hivyo ubadilishaji ni miguu miwili iliyolingana inayounganishwa na akaunti ya ubadilishaji:
- Pochi ya mteja ya sarafu ya ndani inatolewa (debit), na nafasi ya mwendeshaji ya sarafu ya ndani inaingiziwa (credit).
- Nafasi ya mwendeshaji ya dola inatolewa (debit), na pochi ya mteja ya dola inaingiziwa (credit).
- Tofauti yoyote ya bei inaingizwa kwenye akaunti ya mapato ya ubadilishaji.
Akaunti za ubadilishaji basi zinaonyesha, wakati wowote, mwendeshaji ana ziada au upungufu kiasi gani katika kila sarafu, ambacho ndicho hasa idara ya hazina inachohitaji. Kuchanganya sarafu katika akaunti moja, au kubadilisha bila kuingiza miguu yote miwili, ndiyo njia ambayo pochi za sarafu nyingi hupoteza pesa bila kugundua. Makala yetu kuhusu leja za kuingiza mara mbili inaeleza kanuni hii.
Bei za ubadilishaji ambazo wateja wanazielewa
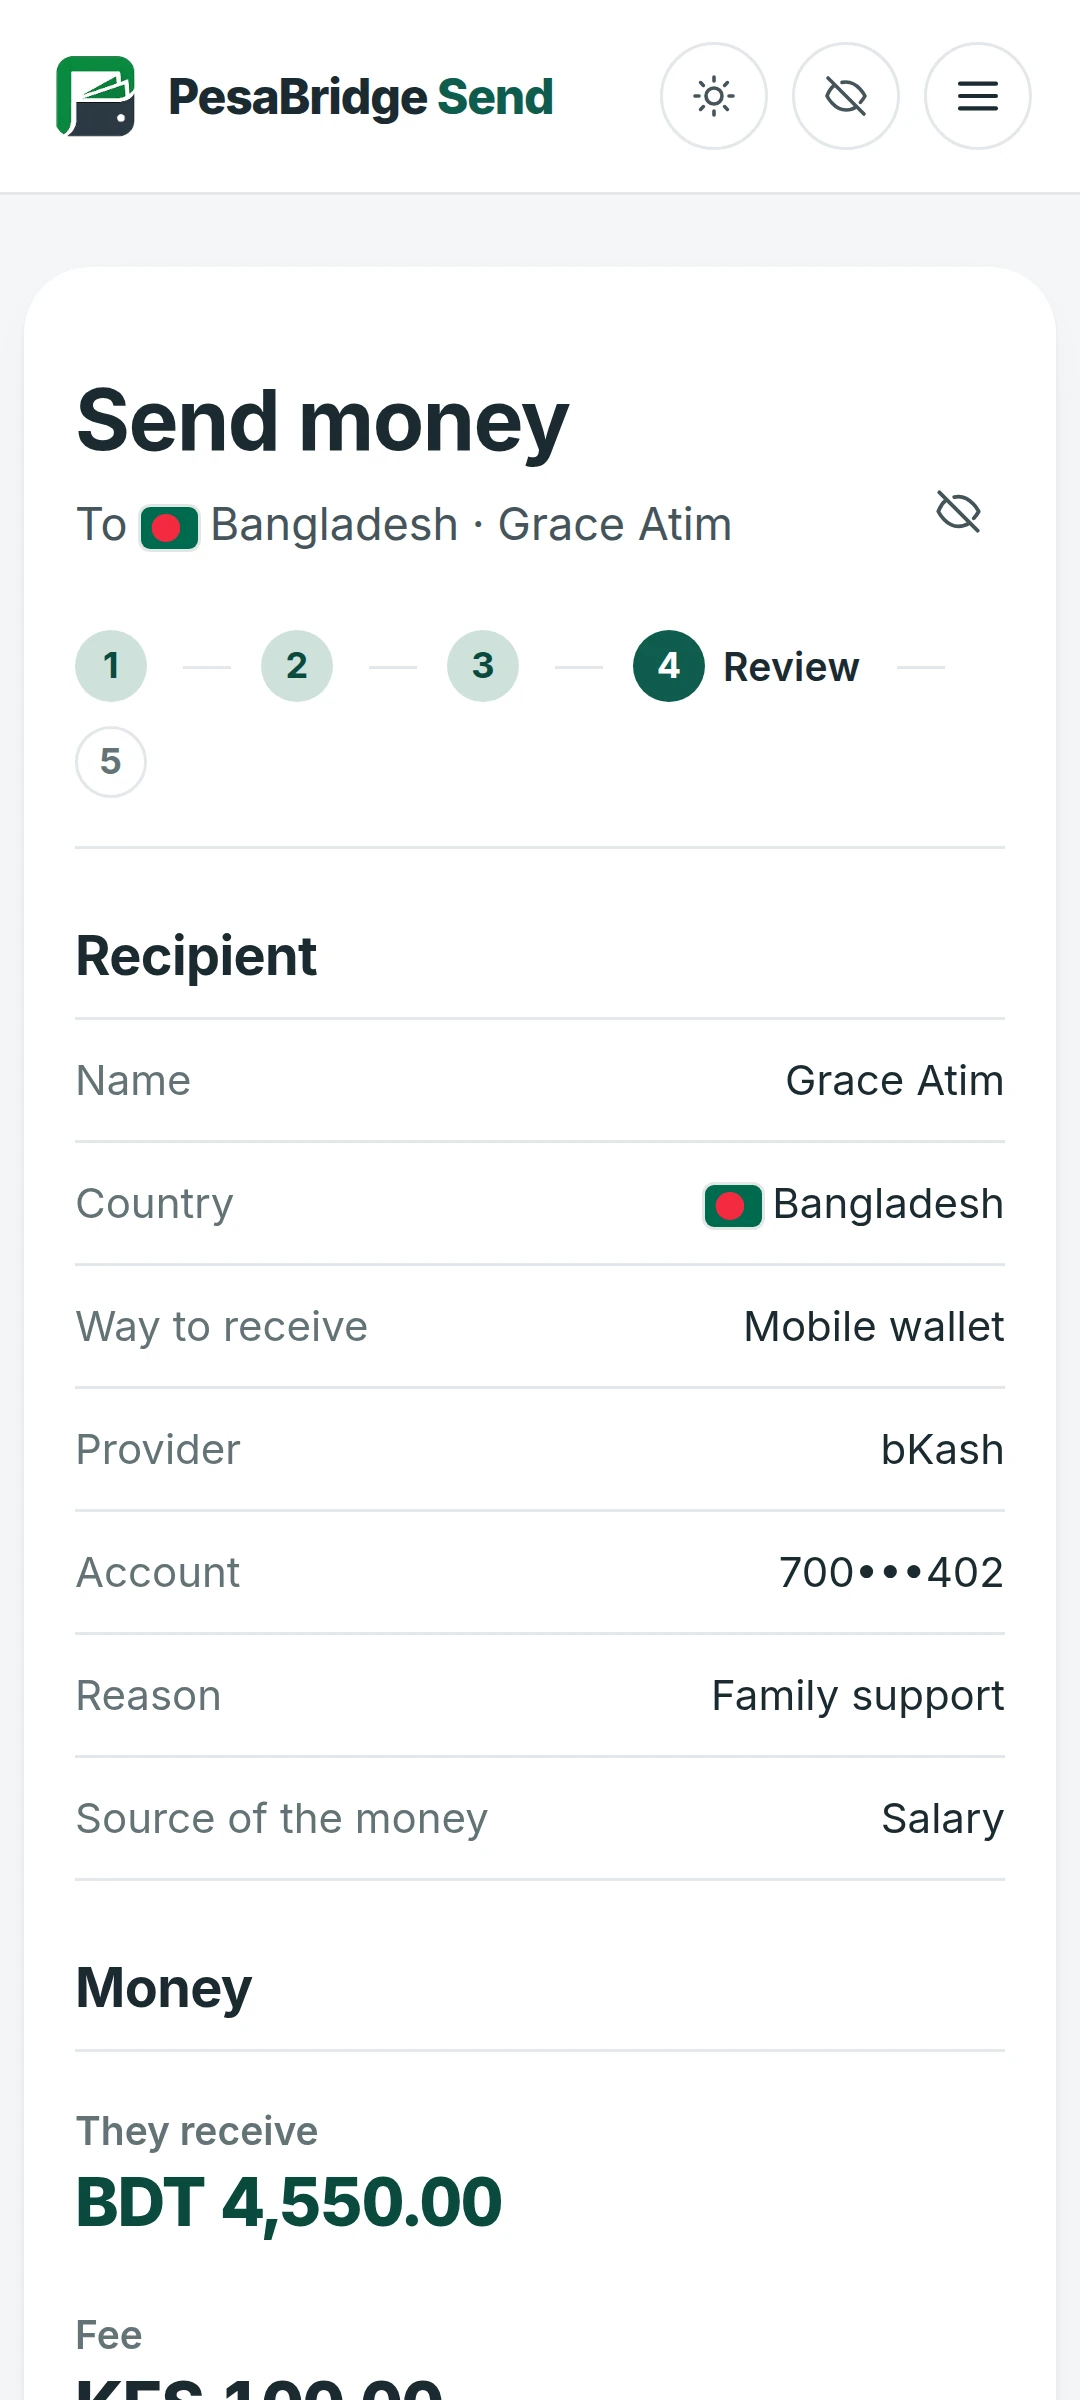
Wateja husamehe ada wanayoiona na huchukia ada wanayoigundua baadaye. Mazoea mazuri ni kuonyesha kiwango cha ubadilishaji, ada na kiasi ambacho mpokeaji atapata kabla ya PIN, na kushikilia bei hiyo kwa muda mfupi. Nyuma ya pazia, mwendeshaji hupata kiwango kutoka kwa benki au watoa ukwasi, huongeza tofauti ya bei, na hukisasisha kwa ratiba au soko linapobadilika. Viwango vya juu kwa kila mteja na kwa kila siku hulinda dhidi ya mtu anayejaribu kutumia kiwango kilichopitwa na wakati.
Malipo ya mwisho na ukwasi
Kila sarafu ambayo pochi inashikilia lazima iungwe mkono na pesa halisi mahali fulani. Kwa kawaida hiyo inamaanisha akaunti ya amana au ya malipo ya mwisho kwa kila sarafu, katika benki za nchi husika au kwa benki mwakilishi. Tatizo gumu zaidi ni ukwasi: wateja wakibadilisha sana upande mmoja, mwendeshaji lazima ahamishe pesa kati ya akaunti, mara nyingi kupitia benki zenye saa za mwisho na ada. Zana za hazina zinazoonyesha nafasi kwa kila sarafu, zinazotabiri mahitaji na kurekodi kila usawazishaji kama maingizo ya leja hugeuza kubahatisha kuwa utaratibu.
Uzingatiaji kuvuka mipaka
Mtiririko wa kuvuka mipaka huleta kanuni za ziada: kanuni za fedha za kigeni za kila nchi, vikomo vya kushikilia fedha za kigeni, kuripoti uhamisho unaozidi viwango fulani, na ukaguzi mkali zaidi wa watumaji na wapokeaji. Masoko mengine huruhusu wakazi kushikilia pesa za kielektroniki kwa sarafu za kigeni; mengine hayaruhusu. Buni viwango kwa kila sarafu na kwa kila ngazi ya KYC, na uweke usanidi kwa kila nchi ili jukwaa moja liweze kuheshimu vitabu kadhaa vya kanuni. Tazama pesa za kutoka nje kuvuka mipaka kwa upande wa uhamisho.
Mifumo ya malipo ya kikanda
Mifumo ya kikanda inafanya malipo ya pochi ya kuvuka mipaka kuwa nafuu na ya haraka zaidi. Swichi za Afrika nzima na za kikanda zinalenga kuruhusu malipo yaanze kwa sarafu moja na yafike kwa nyingine bila kupitia dola. Pochi ya sarafu nyingi iliyojengwa juu ya leja safi inaweza kuunganishwa na mifumo hii kama njia mpya, bila kubadilisha kiini.
Uzoefu wa mteja
- Onyesha kila salio kwa uwazi pamoja na msimbo wa sarafu yake, na uwaruhusu wateja kuchagua lipi ni kuu.
- Fanya ubadilishaji kuwa mtiririko wa hatua mbili: bei kwanza, kisha kuthibitisha kwa PIN.
- Weka sarafu kwenye kila mstari wa taarifa, na uonyeshe kiwango kilichotumika katika ubadilishaji.
- Waruhusu wateja wapokee kwa sarafu wanayoishikilia, na uwaonye kabla ya ubadilishaji wa moja kwa moja.
Maswali yanayoulizwa mara kwa mara
Je, tunahitaji leseni kwa kila sarafu?
Kwa kawaida si kwa kila sarafu, lakini shughuli za fedha za kigeni zinaweza kuhitaji idhini maalum, na kushikilia fedha za kigeni kwa wakazi kunaweza kuwa na vikwazo. Angalia kanuni za benki kuu ya kila soko.
Tunazuiaje hasara kutokana na mabadiliko ya viwango?
Toa bei zenye muda mfupi wa uhalali, sasisha viwango mara kwa mara, weka vikomo vya nafasi kwa kila sarafu, na sawazisha mara kwa mara. Akaunti za ubadilishaji kwenye leja zinaonyesha hatari yako kwa wakati halisi.
Je, biashara zinaweza kuwalipa wasambazaji kwa sarafu nyingine kutoka kwenye pochi?
Ndiyo, ikiwa jukwaa linaruhusu malipo kwa sarafu zilizoshikiliwa kupitia benki au njia ya kikanda. Hii ni mojawapo ya matumizi yenye nguvu zaidi ya pochi ya biashara ya sarafu nyingi.
PesaBridge huweka kila pochi katika sarafu yake kwenye leja moja ya kuingiza mara mbili, ikiwa na viwango vya ada kwa kila sarafu na harakati za hazina zinazorekodi kiwango cha ubadilishaji kwa kila ubadilishaji kati ya akaunti. Jifunze zaidi kwenye ukurasa wa jukwaa.