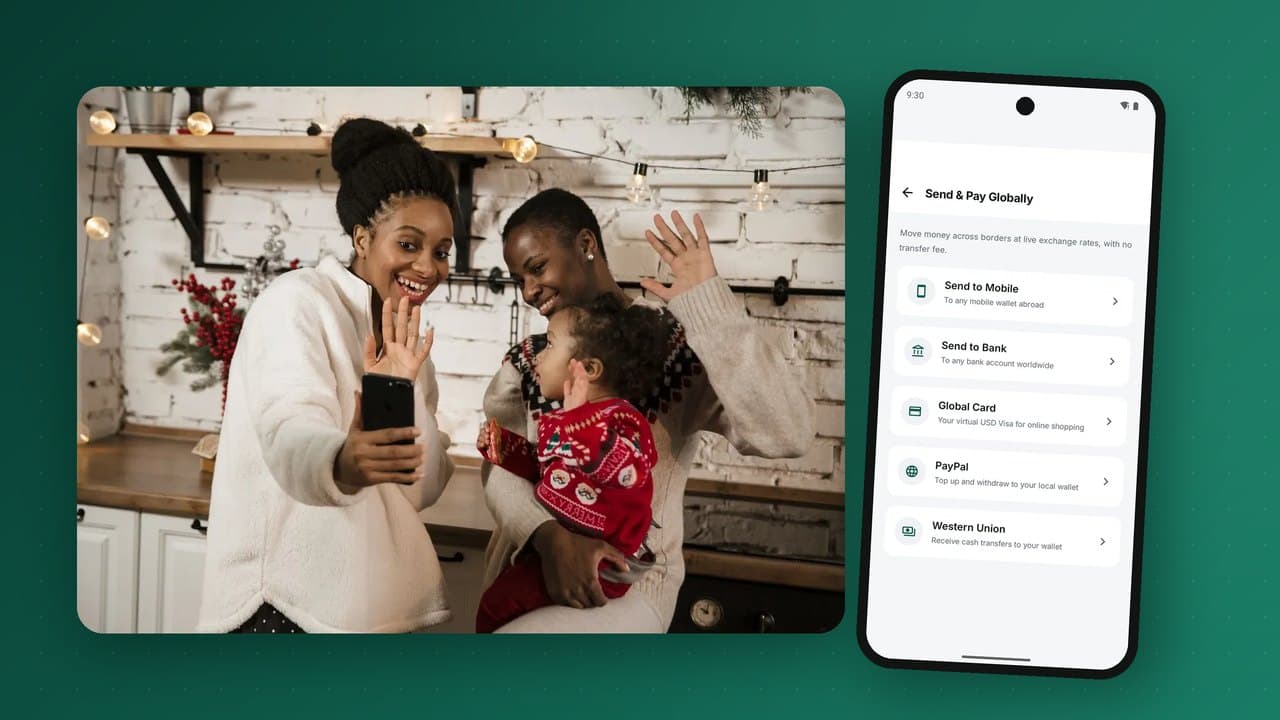
Pesa zinazotumwa nyumbani na wanafamilia wanaofanya kazi nje ya nchi ni mojawapo ya mtiririko muhimu zaidi wa kifedha duniani. Kwa kaya nyingi za Kiafrika hulipa ada za shule, bili za matibabu, kodi ya nyumba na biashara ndogo. Hata hivyo, kuzituma kwa muda mrefu kumekuwa polepole na ghali, wapokeaji wakisafiri hadi dirishani kuchukua pesa taslimu. Pochi za simu zinabadilisha hilo: pesa sasa zinaweza kufika moja kwa moja kwenye simu ya mpokeaji kwa sekunde, mara nyingi kwa sehemu ndogo ya gharama ya zamani. Mwongozo huu unaeleza jinsi uhamishaji wa kimataifa kwenda pesa za simu unavyofanya kazi, kinachoamua gharama yake, uzingatiaji wa sheria unaouzunguka, na jinsi mwendeshaji wa pochi anavyoweza kuongeza huduma imara ya uhamishaji unaoingia na kutoka.
Ukubwa wa fursa
Kwa mujibu wa Benki ya Dunia, pesa zinazotumwa kwenda nchi za kipato cha chini na cha kati hufikia mamia ya mabilioni ya dola kwa mwaka, zaidi ya uwekezaji wa moja kwa moja wa kigeni na misaada rasmi ya maendeleo kwa pamoja katika nchi nyingi. Afrika Kusini mwa Jangwa la Sahara hupokea makumi ya mabilioni ya dola kila mwaka, na kwa nchi kadhaa uhamishaji huu ni sehemu kubwa ya pato la taifa.
Gharama ya kuzituma bado iko juu kwa ukaidi. Hifadhidata ya Remittance Prices Worldwide ya Benki ya Dunia kwa miaka mingi imeonyesha wastani wa gharama duniani wa takriban asilimia sita kwa kutuma kiasi sawa na dola 200 za Marekani, huku Afrika Kusini mwa Jangwa la Sahara ikiwa eneo ghali zaidi kutuma pesa, kwa wastani wa takriban asilimia nane katika miaka ya karibuni. Lengo la Malengo ya Maendeleo Endelevu ya Umoja wa Mataifa ni asilimia tatu ifikapo 2030. Kila asilimia ni pesa ambazo hazifiki kwa familia.
Kwa nini uhamishaji wa jadi ni ghali
- Pesa taslimu pande zote mbili. Mtumaji analipa taslimu kwa wakala nje ya nchi; mpokeaji anachukua taslimu dirishani nyumbani. Pande zote mbili zina gharama za kushughulikia, wafanyakazi na usalama.
- Wasuluhishi wengi. Kampuni za kuhamisha pesa, benki wakala, washirika wa malipo wa ndani, kila mmoja akichukua ada au faida ya ubadilishaji fedha.
- Faida za ubadilishaji fedha ambazo mara nyingi ni kubwa kuliko ada inayoonekana.
- Gharama za uzingatiaji za kukagua watumaji na wapokeaji dhidi ya orodha za vikwazo na kufuatilia utakatishaji fedha.
- Ushindani mdogo katika baadhi ya njia, hasa ndogo.
Jinsi pochi zinavyobadilisha uchumi wake
Pesa zinapotua kwenye pochi ya simu badala ya dirisha la pesa taslimu, gharama kadhaa hutoweka au hupungua:
- Hakuna dirisha la malipo: mpokeaji anapata pesa papo hapo kwenye simu yake, bila kusafiri wala kupanga foleni.
- Wasuluhishi wachache: mtoa huduma ya uhamishaji anaweza kuunganishwa moja kwa moja na mwendeshaji wa pochi, au kupitia kitovu kinachofikia pochi nyingi.
- Pesa zinabaki kidijitali: mpokeaji anaweza kulipa ada za shule, bili na wafanyabiashara moja kwa moja, na kutoa tu anachohitaji.
- Data bora: KYC kwenye pochi inayopokea hupunguza usumbufu wa uzingatiaji na huwezesha ukaguzi wa haraka.
Tafiti na data za sekta kutoka GSMA na wengine zimeonyesha mara kwa mara kwamba kutuma pesa kwenye pochi ya simu, kwa wastani, ni nafuu kuliko kutuma pesa taslimu.
Jinsi uhamishaji unaoingia kwenye pochi unavyofanya kazi
- Mtumaji analipa mtoa huduma ya uhamishaji nje ya nchi, kwenye programu, mtandaoni au kwa wakala, akichagua mpokeaji kwa namba ya simu.
- Kuthibitisha jina: mtoa huduma anaiomba pochi inayopokea (moja kwa moja au kupitia kitovu) ithibitishe kwamba namba iko hai na kurudisha jina lililosajiliwa ili mtumaji alithibitishe.
- Ukaguzi: mtumaji na mpokeaji hukaguliwa dhidi ya orodha za vikwazo na za uangalizi; muamala hukaguliwa dhidi ya viwango na kanuni za ufuatiliaji pande zote mbili.
- Ubadilishaji na bei: mtoa huduma anabadilisha kiasi kuwa sarafu ya mpokeaji na kumwonyesha mtumaji kiasi kamili kitakachofika.
- Kuweka pesa: pochi inayopokea inamwekea mpokeaji pesa kutoka akaunti ya malipo iliyofadhiliwa mapema kwa ajili ya mshirika wa uhamishaji, na kutuma risiti kwa SMS au ndani ya programu.
- Malipo kati ya washirika: mtoa huduma ya uhamishaji anajaza tena akaunti yake iliyofadhiliwa mapema kwa mwendeshaji, au analipa kwa makundi kupitia benki ya mwendeshaji.
Katika leja ya mwendeshaji, kila mshirika wa uhamishaji ana akaunti yake ya malipo. Uhamishaji unaoingia unahamisha thamani kutoka akaunti hiyo kwenda kwa mpokeaji, na mwendeshaji anaweza kuona wakati wowote ni kiasi gani cha ufadhili wa mapema kimebaki kwa kila mshirika, na kumtahadharisha kabla hakijaisha.
Uhamishaji unaotoka: kutuma kutoka pochi kwenda nje ya nchi
Pochi nyingi pia huruhusu wateja kutuma pesa nje ya nchi, kwenye pochi za simu au akaunti za benki katika masoko mengine. Mtiririko unaenda kinyume: mteja analipa kutoka salio lake, mwendeshaji anabadilisha sarafu na kulipa kupitia mshirika au kitovu, na mpokeaji anawekewa pesa nje ya nchi. Njia zinazotoka zina thamani kubwa hasa kwa jamii za diaspora, wafanyabiashara wa mipakani na wafanyakazi wa kikanda.
Kwa ununuzi mtandaoni na usajili wa kigeni, baadhi ya pochi huongeza kadi pepe kwa sarafu imara, inayofadhiliwa kutoka salio la pochi, inayowawezesha wateja kulipa wafanyabiashara wa nje wanaopokea kadi.
Uzingatiaji katika mtiririko wa kuvuka mipaka
Uhamishaji wa kimataifa una uzito zaidi wa kisheria kuliko wa ndani. Mambo ya msingi:
- Leseni: kupokea uhamishaji wa kimataifa kwa kawaida kunahitaji ushirikiano na mtoa huduma ya uhamishaji mwenye leseni na, katika baadhi ya masoko, idhini maalum kutoka benki kuu. Uhamishaji unaotoka mara nyingi unahitaji leseni ya ziada au mshirika mwenye leseni.
- KYC pande zote mbili: mtoa huduma wa mtumaji anamthibitisha mtumaji; pochi ya mpokeaji inamthibitisha mpokeaji. Kiasi kikubwa zaidi kinaweza kuhitaji ngazi za juu za KYC.
- Taarifa za kanuni ya usafiri: maelezo ya mtumaji na mnufaika lazima yaambatane na uhamishaji, kulingana na mapendekezo ya FATF na kanuni za ndani.
- Ukaguzi wa vikwazo kwa pande zote mbili kwa wakati halisi.
- Ufuatiliaji wa kugawanya miamala, njia zisizo za kawaida, watumaji wengi kwa mpokeaji mmoja, na kutoa pesa haraka baada ya kupokea.
- Kanuni za fedha za kigeni: sheria kuhusu viwango vinavyoweza kutumika, kuripoti mtiririko, na viwango kwa kila muamala au kipindi.
Bei na uwazi wa ubadilishaji fedha
Wateja wanazidi kulinganisha si ada bali kiasi kinachofika. Mbinu bora:
- onyesha kiwango cha ubadilishaji na kiasi atakachopokea mpokeaji kabla ya kuthibitisha;
- weka faida ya ubadilishaji iwe ya busara na isiyobadilika-badilika;
- fanya kupokea kuwe bure kwa mpokeaji;
- toa ada ndogo kwa viasi vidogo ambavyo wahamiaji wengi hutuma mara kwa mara.
Uwazi hujenga uaminifu katika soko ambalo watu hutuma pesa kila mwezi kwa miaka mingi.
Wapokeaji wanavyofanya na pesa
Thamani halisi ya uhamishaji kwenye pochi inaonekana baada ya pesa kufika. Wapokeaji wanaweza:
- kulipa ada za shule na bili za huduma moja kwa moja;
- kuweka akiba sehemu yake kwenye mfuko wa akiba au akaunti ya akiba ya kikundi;
- kulipa wafanyabiashara bila kutoa pesa taslimu;
- kujenga historia ya miamala inayosaidia kupata mkopo baadaye;
- kutoa tu wanachohitaji, kwa wakala aliye karibu.
Baadhi ya watoa huduma huwaruhusu watumaji kuelekeza pesa kwa matumizi maalum, kama kulipa shule au hospitali moja kwa moja, jambo linalompa mtumaji imani kwamba pesa zinatumika kama alivyokusudia.
Kujenga huduma ya uhamishaji kama mwendeshaji wa pochi
- Chagua washirika: kampuni za kuhamisha pesa na vitovu vinavyohudumia njia zako kuu za diaspora.
- Andaa malipo kati ya washirika: akaunti zilizofadhiliwa mapema kwa kila mshirika, kwa sarafu sahihi, na ulinganisho wa kila siku dhidi ya ripoti za washirika.
- Unganisha: API za kuthibitisha jina, kuweka pesa na hali, callbacks zilizosainiwa, kuzuia kurudia na hali za kusubiri zilizo wazi. Tazama tunavyoshughulikia mitandao ya nje katika muingiliano.
- Weka viwango na ufuatiliaji kwa mtiririko wa kuvuka mipaka, vikiunganishwa na ngazi za KYC.
- Buni uzoefu wa mpokeaji: kuwekewa pesa papo hapo, SMS iliyo wazi inayoonyesha jina la mtumaji na kiasi, na historia ndani ya programu.
- Tangaza kwa watumaji walio nje ya nchi pamoja na washirika, na kwa wapokeaji nyumbani kupitia mawakala.
Pesa zinakwenda wapi: mchanganuo wa mfano wa gharama
Watumaji wanaona ada na kiwango cha ubadilishaji; gharama halisi imegawanyika katika mnyororo mzima. Mfano ulio hapa chini ni wa kuelezea, kwa uhamishaji sawa na dola 200 za Marekani, kuonyesha kila sehemu inakwenda wapi na wapi pochi zinaokoa pesa:
| Sehemu | Taslimu kwa taslimu | Akaunti kwa pochi |
|---|---|---|
| Ukusanyaji upande wa mtumaji (wakala au kadi) | Kamisheni ya wakala na kushughulikia taslimu | Ada ya kadi au benki, mara nyingi ndogo zaidi |
| Faida ya kampuni ya uhamishaji | Ipo | Ipo |
| Gharama za benki wakala na malipo kati ya washirika | Mara nyingi wasuluhishi kadhaa | Wachache, ikiwa mwendeshaji ameunganishwa moja kwa moja au kupitia kitovu |
| Malipo kwa mpokeaji | Wafanyakazi wa dirisha, taslimu, usalama, safari ya mpokeaji | Kuwekewa pesa papo hapo kwenye pochi |
| Faida ya ubadilishaji | Mara nyingi gharama kubwa zaidi iliyofichika | Bado ipo; yenye ushindani zaidi pale njia ni za kidijitali |
Akiba kubwa zaidi inatokana na kufanya pande zote mbili ziwe za kidijitali. Njia za akaunti kwa pochi huondoa kabisa kushughulikia taslimu na kuvutia ushindani zaidi, unaoshusha faida za ubadilishaji.
Kuchagua njia
Mwendeshaji wa pochi hawezi kuunganishwa na kila nchi mara moja. Pa kipaumbele njia kwa kutumia data:
- Mahali ndugu wa wateja wako wanaishi na kufanya kazi: jamii za diaspora nje ya nchi na nchi jirani zenye uhamiaji wa kikazi.
- Mtiririko uliopo: wateja wengi tayari wanapokea uhamishaji wa taslimu na kuuweka; kiasi hicho kinaweza kuhamia moja kwa moja kwenye pochi.
- Upatikanaji wa washirika: kampuni za uhamishaji na vitovu ambavyo tayari vinahudumia njia hiyo na vinaweza kuunganishwa haraka.
- Uwezekano wa kisheria katika nchi zote mbili.
- Biashara ya mipakani: wafanyabiashara wanaolipa wasambazaji ng'ambo ya mpaka wanahitaji uhamishaji unaotoka kama vile familia zinavyohitaji unaoingia.
Kusimamia ufadhili wa mapema na hatari ya ubadilishaji
Nyuma ya kila uwekaji wa papo hapo kuna uamuzi wa ufadhili. Mwendeshaji anayepokea huwawekea wapokeaji pesa kutoka salio la mshirika lililofadhiliwa mapema; salio hilo likiisha, uhamishaji husimama. Waendeshaji na washirika husimamia hili kwa:
- tahadhari za salio dogo kwa washirika mapema kabla ufadhili haujaisha;
- mizunguko ya malipo ya kila siku inayolingana na viasi vya kawaida, na akiba kabla ya sikukuu ambapo uhamishaji hufikia kilele;
- kanuni zilizo wazi za kinachotokea ufadhili usipotosha: kupanga foleni, kukataa au kuweka dhidi ya kikomo;
- kwa mtiririko unaotoka, nafasi za fedha za kigeni zinazosimamiwa kila siku ili mwendeshaji asikabiliwe na mabadiliko makubwa ya sarafu.
Uhamishaji hufikia kilele kwa namna inayotabirika: kabla ya mihula ya shule, mwisho wa mwezi, na kabla ya sikukuu kubwa. Panga ukwasi wa ufadhili wa mapema na wa utoaji pesa kwa mawakala nyakati hizo.
Kubuni uzoefu wa mpokeaji
Mpokeaji mara nyingi ni mzee zaidi, hana ujasiri mkubwa wa kidijitali na yuko kijijini. Maamuzi madogo ya muundo yana maana:
- SMS kwa lugha ya mpokeaji inayotaja mtumaji, kiasi kilichopokelewa kwa sarafu ya ndani na salio jipya;
- hakuna hatua inayohitajika kukubali pesa, na hakuna ada ya kupokea;
- njia iliyo wazi ya kutoa pesa kwa wakala aliye karibu, na ukwasi wa kutosha kwa mawakala siku za kilele;
- njia rahisi ya kumjibu mtumaji kwa shukrani au uthibitisho, inayojenga imani katika njia hii;
- chaguo za kulipa ada za shule au bili moja kwa moja kutoka pesa zilizopokelewa.
Orodha ya uzinduzi wa huduma ya uhamishaji unaoingia
- Idhini ya kisheria au mpango wa ushirikiano umethibitishwa kwa kupokea uhamishaji wa kimataifa.
- Mikataba ya washirika imesainiwa kwa njia za kipaumbele, ikijumuisha masharti ya malipo na viwango vya huduma.
- Akaunti za malipo zilizofadhiliwa mapema zimeandaliwa kwa kila mshirika, zikiwa na tahadhari.
- API za kuthibitisha jina, kuweka pesa, hali na callback zimejaribiwa mwanzo hadi mwisho, ikijumuisha muda kuisha.
- Kanuni za ukaguzi na ufuatiliaji zimewekwa kwa mtiririko wa kuvuka mipaka.
- Viwango vya wapokeaji vimeunganishwa na ngazi za KYC, pamoja na njia rahisi ya kupanda ngazi.
- Violezo vya SMS kwa wapokeaji katika kila lugha ya uzinduzi.
- Ulinganisho wa kila siku dhidi ya ripoti za washirika.
- Mipango ya ukwasi wa mawakala kwa siku za kilele cha uhamishaji.
Mienendo ya kufuatilia
- Mifumo ya malipo ya kikanda kama PAPSS inalenga kuziwezesha nchi za Kiafrika kulipana kwa sarafu za ndani, kupunguza utegemezi wa benki wakala.
- Njia za pochi kwa pochi kati ya waendeshaji wa Kiafrika, zinazopita kabisa pesa taslimu.
- Ubadilishaji wa wakati halisi na malipo yanayotumia stablecoins yanayochunguzwa na baadhi ya watoa huduma kwa malipo ya haraka na nafuu kati ya washirika, kulingana na kanuni.
- Uhamishaji unaoelekezwa kwa lengo maalum kwa shule, hospitali na huduma za umma.
- Akiba na mikopo inayohusiana na uhamishaji, kwa kutumia historia ya pesa zinazoingia mara kwa mara kutoa mikopo.
Safari ya mtumaji
Mtumaji aliye nje ya nchi ndiye anayechagua huduma, kwa hiyo uzoefu wake huamua njia zipi zinakua. Safari bora ya mtumaji inaonekana hivi:
- Mtumaji anafungua programu au tovuti na kuweka namba ya simu ya mpokeaji.
- Jina lililosajiliwa la mpokeaji linaonekana, kwa hiyo mtumaji anajua namba ni sahihi.
- Mtumaji anaona hasa kiasi kitakachofika kwa sarafu ya ndani, pamoja na kiwango na ada zote, kabla ya kulipa.
- Analipa kwa kadi, uhamisho wa benki au pochi.
- Ndani ya sekunde anaona uthibitisho kwamba pesa zimewekwa, si tu zimetumwa.
- Mpokeaji anapata SMS yenye kiasi na jina la mtumaji.
Nyakati mbili hujenga imani kuliko zote: uthibitisho wa jina kabla ya kulipa na uthibitisho wa kuwekwa pesa baadaye. Zote mbili zinategemea muunganiko wa wakati halisi na pochi inayopokea.
Jinsi ya kupima huduma ya uhamishaji
- Idadi na thamani kwa kila njia, na ukuaji wa mwezi hadi mwezi;
- Muda hadi kuwekwa pesa kutoka malipo ya mtumaji hadi mpokeaji kuwekewa;
- Kiwango cha mafanikio, na sababu za kushindwa, kama namba zisizosajiliwa au viwango;
- Sehemu ya pesa zilizopokelewa inayobaki kwenye pochi baada ya siku saba, inayoonyesha kama wapokeaji wanatumia pochi zaidi ya kutoa pesa;
- Watumaji wanaorudia, ishara iliyo wazi zaidi ya njia inayoaminika;
- Gharama jumla kwa kiasi cha kawaida, ikilinganishwa na washindani katika njia hiyo.
Makosa ya kawaida katika njia za uhamishaji
- Kuficha faida ya kiwango cha ubadilishaji. Watumaji hulinganisha, na faida zilizofichwa huharibu imani zikigunduliwa.
- Kuweka pesa bila kuarifu. Wapokeaji wasiojua pesa zimefika humpigia mtumaji, ambaye kisha anaitilia shaka huduma.
- Kuzindua bila ukwasi. Mawakala wa upande wa kupokea wanahitaji taslimu siku za kilele cha uhamishaji, hasa kabla ya sikukuu.
- Kuchukulia uzingatiaji kama jambo la baadaye. Mshirika asiyeweza kujibu maswali ya ukaguzi haraka atapoteza mahusiano yake ya kibenki, na njia hiyo pamoja nayo.
Istilahi muhimu katika uhamishaji
| Istilahi | Maana |
|---|---|
| Njia (corridor) | Jozi ya nchi inayotuma na inayopokea, kama Uingereza kwenda Kenya. |
| Mshirika anayetuma | Kampuni ya kuhamisha pesa au benki inayodhibitiwa inayokusanya pesa kutoka kwa mtumaji nje ya nchi. |
| Mshirika anayepokea | Mtoa huduma wa pochi au benki inayomwekea mpokeaji pesa katika nchi anakoelekea. |
| Faida ya ubadilishaji | Tofauti kati ya kiwango anachopewa mteja na kiwango cha jumla cha soko. |
| Gharama jumla | Ada pamoja na faida ya ubadilishaji, ikielezwa kama sehemu ya kiasi kilichotumwa; takwimu inayotumika katika ulinganisho wa kimataifa. |
| Ufadhili wa mapema | Pesa zinazowekwa mapema kwa mshirika anayepokea ili malipo yafanyike mara moja. |
| Ukaguzi wa vikwazo | Kukagua watumaji na wapokeaji dhidi ya orodha rasmi za vikwazo kabla uhamishaji haujakamilika. |
| Taarifa za mtumaji | Maelezo kuhusu mtumaji yanayopaswa kuambatana na malipo ya kuvuka mipaka chini ya viwango vya kimataifa. |
| Kitovu | Mkusanyaji anayeunganisha washirika wengi wanaotuma na pochi nyingi zinazopokea kupitia muunganiko mmoja. |
Maswali yanayoulizwa mara kwa mara
Je, naweza kupokea pesa kutoka nje ya nchi moja kwa moja kwenye pochi ya simu?
Ndiyo, katika masoko mengi. Mtumaji anachagua kupeleka kwenye pochi ya simu kupitia mtoa huduma ya uhamishaji aliyeunganishwa na mwendeshaji wa pochi yako.
Je, ni nafuu kuliko kuchukua pesa taslimu?
Kwa wastani, ndiyo. Kutuma kwenye pochi ya simu huondoa gharama za dirisha la malipo na mara nyingi wasuluhishi.
Uhamishaji wa kimataifa kwenda pochi huchukua muda gani?
Kwa kawaida sekunde hadi dakika baada ya mtumaji kulipa, ikilinganishwa na saa au siku kwa baadhi ya huduma za taslimu.
Je, mpokeaji anahitaji akaunti ya benki?
Hapana. Akaunti ya pesa za simu iliyosajiliwa katika ngazi sahihi ya KYC inatosha.
Viwango gani vinatumika?
Viwango vinategemea mdhibiti, njia na ngazi ya KYC ya mpokeaji. Ngazi za juu kwa kawaida huruhusu viasi vikubwa zaidi.
PesaBridge inawawezesha wateja wako kutuma pesa nje ya nchi kwenye pochi za simu na akaunti za benki, na kulipa mtandaoni kwa kadi pepe ya USD, huku kila mtandao wa mshirika ukiunganishwa kama adapta nyuma ya leja moja ya kuingiza mara mbili yenye viwango vya ngazi za KYC na viunganishi vya ukaguzi wa AML. Tazama jukwaa au zungumza na timu yetu kuhusu njia zako.