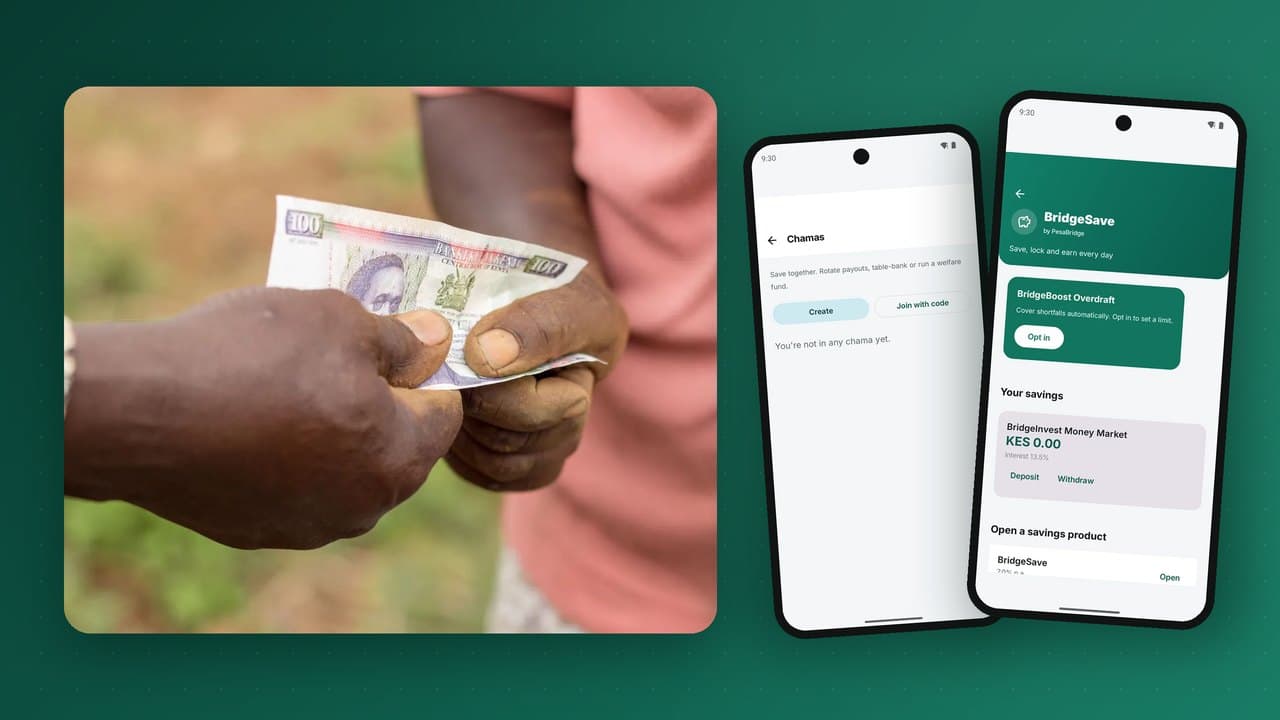
قبل الأموال المتنقلة بوقت طويل، كان الناس في أنحاء أفريقيا يديرون أنظمة مالية متطورة خاصة بهم: مجموعات الادخار. في كينيا تُسمى "تشاما"، وفي أماكن أخرى تُعرف بأسماء مثل ستوكفيل وتونتين وسوسو وإيسوسو وأجو وإيكوب وجمعيات الادخار والإقراض القروية. يجتمع الأعضاء بانتظام، ويساهم كل منهم بمبلغ ثابت، ثم إما أن تدور الحصيلة على عضو واحد في كل دورة، وإما أن يبنوا صندوقاً مشتركاً يُقرض الأعضاء. تقوم هذه المجموعات على الثقة والمساءلة الاجتماعية، وتحتفظ بمبالغ ادخار ضخمة. ومع ذلك لا يزال معظمها يعمل بالدفاتر وصناديق النقد وذاكرة أمين الصندوق. يشرح هذا الدليل كيف تعمل مجموعات الادخار، وما الذي يسوء حين تعمل بالنقد، وكيف تصمم منتج تشاما رقمياً يثق به الأعضاء فعلاً.
كيف تعمل مجموعات الادخار
هناك نموذجان تقليديان، وتجمع مجموعات كثيرة بينهما:
| النموذج | كيف يعمل | أسماء شائعة |
|---|---|---|
| الدوّار (الجمعية) | يساهم كل عضو بالمبلغ نفسه في كل فترة، وتذهب الحصيلة كاملة إلى عضو واحد بالتناوب حتى يتسلمها الجميع مرة واحدة | ROSCA، الجمعية، ميري غو راوند، تونتين، سوسو، أجو، ستوكفيل |
| التراكمي (ادخار وإقراض) | تبني المساهمات صندوقاً مشتركاً يقترض منه الأعضاء ويسددون بفائدة، ويُقسَّم الصندوق وأرباحه في نهاية الدورة | VSLA، ASCA، تشاما الاستثمار |
وكثيراً ما تحتفظ المجموعات أيضاً بـصندوق تكافل للطوارئ مثل الجنائز أو المرض، وتجمع بعضها المال للاستثمار في أرض أو أسهم أو مشروع مشترك.
القواعد هي ما يجعلها تنجح: مواعيد مساهمة ثابتة، وغرامات على التأخير، وترتيب صرف واضح، وحدود للإقراض، وسجل شفاف يُقرأ في الاجتماعات. والمجموعة نفسها تفرض الانضباط من خلال العلاقات بين أعضائها.
ما الذي يسوء مع النقد والدفاتر
- مخاطر النقد: يحمل أمين الصندوق أو أحد الأعضاء الحصيلة إلى بيته، والسرقة والضياع أمران واقعيان.
- الخلاف على السجلات: دفتر ملطخ أو صفحة مفقودة، فيختلف الأعضاء على من دفع ماذا.
- احتيال أمين الصندوق أو أخطاؤه، وهو ما قد يدمّر مجموعة ومعها صداقات.
- البعد: الأعضاء الذين ينتقلون إلى مدينة أخرى أو يعملون في الخارج يجدون صعوبة في المساهمة.
- المال الراكد: تبقى الأموال المتراكمة في صندوق أو حساب بسيط دون أي عائد.
- لا سجل ائتماني: سنوات من الادخار والسداد المنضبط لا تترك سجلاً يمكن للمُقرض استخدامه.
حلّت الأموال المتنقلة جزءاً من المشكلة: فكثير من المجموعات تجمع الآن المساهمات في المحفظة الشخصية لأمين الصندوق. لكن ذلك يخلق مشكلة جديدة: يختلط مال المجموعة بمال شخص واحد، دون شفافية للآخرين.
ما الذي يجب أن يفعله منتج التشاما الرقمي
التشاما الرقمية الجيدة ليست محفظة مشتركة. إنها حساب جماعي له قواعد وأدوار وسجل شفاف يستطيع كل عضو رؤيته.
1. حساب جماعي منفصل عن أي فرد
يوجد مال المجموعة في حسابها الخاص على دفتر الأستاذ، لا في محفظة الرئيس أو أمين الصندوق. ويساهم الأعضاء مباشرة من محافظهم، بما في ذلك عبر USSD من الهواتف البسيطة.
2. الأدوار والموافقات
للمجموعات مسؤولون: رئيس وأمين صندوق وأمين سر. ويجب أن تتطلب عمليات السحب والقروض من حساب المجموعة موافقة أكثر من مسؤول، وهو نموذج المُعِدّ والمعتمِد المعروف في الخدمات المصرفية للشركات. لا يستطيع شخص واحد تحريك مال المجموعة بمفرده.
3. قواعد يطبقها النظام
- مبلغ المساهمة وجدولها، مع تذكيرات قبل كل موعد؛
- غرامات على المساهمات المتأخرة أو الفائتة، تُطبَّق تلقائياً أو من قبل المسؤولين؛
- ترتيب الصرف في المجموعات الدوّارة؛
- قواعد الإقراض: الحد الأقصى كمضاعف للمدخرات، وسعر الفائدة، وفترة السداد؛
- مساهمات صندوق التكافل وشروط الاستحقاق.
4. شفافية كاملة
يستطيع كل عضو أن يرى في أي وقت كل مساهمة وغرامة وقرض وسداد وسحب، وكذلك وضعه الخاص. هذه الميزة وحدها تزيل معظم الخلافات التي تفكك المجموعات.
5. الاجتماعات لا تزال مهمة
الرقمنة لا تحل محل الاجتماع، بل تجعله أفضل. يمكن إنشاء ملخص للاجتماع يبيّن من دفع ومن عليه دين ورصيد الصندوق الحالي، ليقرأه أمين السر أو يشاركه.
تصميم دفتر الأستاذ
خلف الشاشات، تحتاج التشاما إلى محاسبة دقيقة:
- حساب جماعي يحتفظ بالأموال المشتركة؛
- دفاتر فرعية للأعضاء تسجل مساهمات كل عضو وغراماته وقروضه وحصته من الصندوق؛
- حسابات قروض لقروض المجموعة للأعضاء، مع استحقاق الفائدة لصالح المجموعة؛
- صندوق تكافل يُتابَع بشكل منفصل؛
- حسابات التقسيم في نهاية الدورة، لتوزيع الصندوق والأرباح بنسبة مدخرات كل عضو.
كل حركة تُسجَّل بقيود متوازنة في دفتر أستاذ بالقيد المزدوج، بحيث يساوي حساب المجموعة دائماً مجموع أوضاع الأعضاء زائد الأرباح غير الموزعة. وهذا بالضبط هو الدليل الذي لم يستطع أمين الصندوق تقديمه بسهولة بالدفتر.
المساهمة من أي هاتف
كثير من الأعضاء يستخدمون هواتف بسيطة. يجب أن تعمل المساهمات والاستعلام عن الرصيد وطلبات القروض عبر USSD، لا في تطبيق الهاتف الذكي فقط. والتذكيرات بالرسائل النصية قبل كل موعد تحسّن بوضوح الالتزام بالمواعيد. انظر الوصول إلى الهاتف البسيط عبر USSD.
أهداف ادخار شخصية إلى جانب المجموعة
كثيراً ما يرغب الأعضاء في الادخار بشكل فردي أيضاً: للرسوم المدرسية أو هاتف أو الإيجار أو مشروع. وتكمّل جيوب الادخار الشخصية أو أهداف الادخار المقفلة في المحفظة نفسها دورَ المجموعة. وتتيح بعض المنتجات أتمتة ادخار مبلغ صغير كلما دخل مال، أو تقريب المشتريات لصالح الادخار. والجمع بين الادخار الشخصي والجماعي يعطي صورة أكمل عن الانضباط المالي للعضو.
من سجل الادخار إلى الائتمان
عضو التشاما الذي ساهم في موعده لمدة عامين وسدد ثلاثة قروض للمجموعة يمثل مخاطرة ائتمانية جيدة، والسجل الرقمي يجعل ذلك مرئياً أخيراً. وبموافقة العضو، يمكن لهذا السجل أن يدعم:
- قروضاً أكبر للفرد من بنك أو مؤسسة تمويل أصغر شريكة؛
- قروضاً جماعية للتشاما ككل، مضمونة بمدخراتها وسجلها؛
- أسعاراً أفضل للمجموعات ذات السجلات القوية.
المزيد عن تصميم الائتمان في الإقراض الرقمي عبر المحافظ المتنقلة.
مجموعات الاستثمار
تتطور كثير من مجموعات التشاما إلى نوادٍ استثمارية تشتري الأراضي أو الأسهم أو السندات الحكومية أو المشاريع. وتساعد الأدوات الرقمية في:
- جمع المساهمات لاستثمار محدد بهدف وموعد نهائي؛
- تسجيل حصة كل عضو في الاستثمار؛
- توزيع العوائد بالتناسب؛
- حفظ المحاضر والموافقات على قرارات الاستثمار.
لماذا يجب أن يهتم المشغّلون
بالنسبة لبنك أو تعاونية ادخار وائتمان أو شركة اتصالات أو شركة تقنية مالية، تُعد مجموعات الادخار قناة قوية:
- الودائع: تحتفظ المجموعات بأرصدة كبيرة ومستقرة.
- النشاط: المساهمات الأسبوعية من كل عضو تخلق معاملات معتادة.
- الاستقطاب: مجموعة واحدة يمكن أن تجلب 20 أو 30 عميلاً نشطاً دفعة واحدة.
- الثقة: المجموعة التي ترى مالها آمناً وشفافاً تصبح مدافعة عن الخدمة.
- الائتمان: سجلات المجموعات من أفضل البيانات للإقراض المسؤول.
التصميم من أجل الثقة: دروس من الميدان
- لا تدع شخصاً واحداً يتحكم بالمال أبداً. موافقة عدة مسؤولين أمر غير قابل للتفاوض.
- اعكس قواعد المجموعة نفسها بدل فرض قالب موحد، فالمجموعات تختلف.
- اجعل رؤية كل عضو كاملة، لا رؤية المسؤولين وحدهم.
- ادعم الهواتف البسيطة في كل إجراء أساسي.
- اجعل رسوم المساهمات منخفضة أو معدومة، واستوفِ الرسوم إن لزم على السحب أو القروض.
- ساعد المجموعات على الانتقال: دعها تسجل الأرصدة الافتتاحية والسجل السابق حتى لا تبدأ من الصفر.
الأنواع الأربعة للتشاما وما يحتاجه كل منها من البرنامج
مجموعات الادخار ليست منتجاً واحداً. عملياً، تغطي أربعة أنماط معظم المجموعات تقريباً، ويجب أن يدعم المنتج الرقمي كل نمط بشروطه بدل حشرها جميعاً في قالب واحد.
الجمعية الدوّارة
يساهم كل عضو بالمبلغ نفسه وفق الجدول نفسه، وتذهب الحصيلة كاملة إلى عضو واحد في كل دورة بترتيب متفق عليه. ما يجب أن يفعله البرنامج: الاحتفاظ بجدول الأدوار، وتحصيل المساهمات في موعدها، والدفع للعضو الصحيح عند اكتمال المساهمات (أو في وقت محدد)، وتطبيق الغرامات على المتأخرين، وإظهار مرحلة الدورة للجميع. والقاعدة الحاسمة هي عدالة الترتيب؛ وأي تغيير في جدول الأدوار يجب أن يحتاج موافقة المجموعة مسجلة في النظام.
مصرف الطاولة
تتراكم المساهمات في صندوق، ويقترض الأعضاء منه بسعر فائدة متفق عليه، عادة حتى مضاعف من مدخراتهم. وتعود الفائدة المكتسبة إلى الصندوق وتُقسَّم في نهاية الدورة. ما يجب أن يفعله البرنامج: متابعة مدخرات كل عضو، وحساب حد اقتراضه، وصرف القروض ومتابعتها بجداول سداد، واحتساب الفائدة لصالح المجموعة، وحساب تقسيم عادل في النهاية بنسبة المدخرات والمدة.
الاستثمار
يجمع الأعضاء المال لاستثمار محدد: أرض أو أسهم أو مركبة أو مشروع. ما يجب أن يفعله البرنامج: تحديد هدف وموعد نهائي، وتسجيل حصة كل عضو، وحفظ محاضر القرارات، وتوزيع العوائد بنسبة الحصص.
التكافل
يساهم الأعضاء في صندوق يصرف حين يواجه عضو حالة طارئة، مثل وفاة أو دخول المستشفى. ما يجب أن يفعله البرنامج: تحديد الحالات المستحقة، وتسجيل الطلبات، والموافقة عليها وفق قواعد المجموعة، والصرف بسرعة لأن مدفوعات التكافل عاجلة عادة.
كثير من المجموعات الحقيقية تدير اثنين أو أكثر من هذه في وقت واحد، مثل جمعية دوّارة إلى جانب صندوق تكافل. ويجب أن يتيح المنتج لمجموعة واحدة أن تملك عدة صناديق، لكل منها قواعده ورصيده.
مثال عملي: جمعية دوّارة من 20 عضواً
لنفترض مجموعة من 20 تاجراً في السوق يساهم كل منهم بـ 1,000 كل يوم جمعة. وفي كل أسبوع يتسلم عضو واحد الحصيلة البالغة 20,000. وخلال 20 أسبوعاً، يساهم كل عضو بـ 20,000 ويتسلم 20,000 مرة واحدة.
على الورق يبدو ذلك ادخاراً صفري المحصلة، لكن القيمة حقيقية: يحصل كل عضو على مبلغ مجمّع ما كان ليدخره وحده بسهولة، ويحصل الأوائل عملياً على قرض بلا فائدة من المجموعة، ويحصل المتأخرون على ادخار منضبط. وهكذا تعمل النسخة الرقمية:
- تسجّل المجموعة نفسها، وتضيف الأعضاء بأرقام هواتفهم، وتحدد جدول الأدوار، ربما بالقرعة في الاجتماع الأول.
- كل خميس يتلقى كل عضو تذكيراً: "مساهمتك البالغة 1,000 مستحقة غداً."
- يوم الجمعة يساهم الأعضاء من محافظهم، وتُسحب المبالغ إلى محفظة صندوق المجموعة، أو يدفعون لدى وكيل إن كان معهم نقد.
- عند اكتمال المساهمات العشرين، تُصرف الحصيلة تلقائياً لمستحق الأسبوع، مع إشعار للجميع.
- العضو الذي يدفع متأخراً تُفرض عليه الغرامة التي اتفقت عليها المجموعة، وتُسجَّل باسمه.
- يستطيع كل عضو رؤية السجل الكامل: من دفع، ومن تسلّم، ومن عليه غرامات.
يتحول عمل أمين الصندوق من حمل النقد وتدوين الدفتر إلى مراجعة لوحة متابعة وملاحقة الأعضاء المتأخرين. ويختفي أكبر خطر على المجموعة، وهو أن يحتفظ شخص واحد بمال الجميع.
نقل المجموعة من الدفتر إلى الرقمي خطوة بخطوة
- الاتفاق في اجتماع. المجموعات تقرر معاً. اعرض التغيير في اجتماع، وأجب عن الأسئلة، ودع المجموعة تصوّت.
- توثيق النظام الداخلي. مبالغ المساهمات ومواعيدها والغرامات وقواعد الإقراض وقواعد التكافل والمسؤولون. يجب أن تعكس إعدادات النظام ما تفعله المجموعة أصلاً.
- تسجيل الأعضاء بأرقام هواتفهم وأدوارهم. ومن ليس لديه محفظة يمكنه فتح واحدة لدى وكيل في اليوم نفسه.
- تسجيل الأرصدة الافتتاحية. أدخل مدخرات كل عضو الحالية وأي قروض قائمة، بعد اتفاق المجموعة وإقرارها، حتى لا يضيع السجل.
- نقل المال من صندوق أمين الصندوق أو حسابه إلى محفظة صندوق المجموعة، بحيث يراه الجميع.
- تشغيل الدورة الأولى معاً. ساعد الأعضاء على المساهمة الأولى أثناء الاجتماع حتى يرى الجميع أنها تعمل.
- الإبقاء على الاجتماع واستخدام ملخص النظام جدولاً للأعمال.
الحوكمة: منع الخلافات التي تفكك المجموعات
معظم مجموعات التشاما التي تفشل تفشل بسبب خلافات مالية، لا بسبب استثمارات سيئة. وتساعد الأدوات الرقمية أكثر حين تعزز الحوكمة الجيدة:
- أدوار واضحة: من يحق له طلب الصرف، ومن يعتمده، ومن يغيّر الإعدادات.
- قواعد ظاهرة: النظام الداخلي متاح لكل عضو في التطبيق.
- سجل كامل: لا يمكن تعديل أي معاملة أو حذفها، والتصحيحات قيود جديدة مع ذكر السبب.
- خروج الأعضاء: إجراء محدد لخروج عضو، بما في ذلك كيفية تسوية مدخراته وقروضه.
- حل النزاعات: السجل هو المرجع الأول، وهو ما يحسم معظم الخلافات قبل أن تبدأ.
قياس منتج التشاما
بالنسبة للمشغّل، تظهر صحة منتج الادخار الجماعي في بضعة أرقام:
- المجموعات النشطة التي ساهمت في الدورة الأخيرة، ومتوسط عدد الأعضاء في المجموعة؛
- معدل المساهمة في الموعد، وهو يعكس انضباط المجموعة وجدوى التذكيرات؛
- الأرصدة التي تحتفظ بها المجموعات، ومدة بقاء الأموال؛
- قروض الأعضاء الممنوحة والمسددة داخل المجموعات، حيث يدعمها المنتج؛
- الاحتفاظ بالمجموعات من دورة إلى التالية؛
- تفعيل الأعضاء: كم من أعضاء التشاما يبدأون استخدام المحفظة في مدفوعات أخرى.
الرقم الأخير غالباً هو الأثمن. فالتشاما تجلب الناس إلى المحفظة من أجل مساهمة منتظمة، والمنتجات الجيدة تحوّلهم إلى عملاء يوميين.
أخطاء شائعة عند رقمنة المجموعات
- الاستغناء عن الاجتماع. في الاجتماع تُبنى الثقة وتُتخذ القرارات. ويجب أن تدعمه الأدوات الرقمية بسجلات دقيقة، لا أن تحاول جعله غير ضروري.
- ترك المسؤولين يستخدمون محافظهم الشخصية لمال المجموعة. أموال المجموعة في محفظة أمين الصندوق تختلط بماله الشخصي وتختفي معه. المجموعة تحتاج حساباً خاصاً بها.
- غياب خطة للأعضاء المغادرين. تحتاج المجموعات طريقة واضحة لحساب حصة العضو المغادر وصرفها، بما في ذلك أي قروض لا يزال مديناً بها.
- إهمال الورثة. حين يتوفى عضو، يجب أن تعرف المجموعة من يتسلم مدخراته. سجّل مستفيداً منذ البداية.
- إهمال تدريب المسؤولين. المسؤولون الذين لا يفهمون الأداة يعودون إلى الدفاتر خلال أسابيع. وجلسة قصيرة في الاجتماع الأول تمنع ذلك.
مصطلحات أساسية في الادخار الجماعي
| المصطلح | المعنى |
|---|---|
| تشاما | مصطلح كيني لمجموعة ادخار أو استثمار غير رسمية؛ وتوجد مجموعات مشابهة في أنحاء أفريقيا بأسماء كثيرة. |
| ROSCA | جمعية الادخار والائتمان الدوّارة: يساهم الأعضاء ويتسلم عضو واحد الحصيلة في كل دورة. |
| ASCA | جمعية الادخار والائتمان التراكمية: تبني المساهمات صندوقاً يُقرض الأعضاء. |
| ميري غو راوند | الاسم الشائع في شرق أفريقيا للمجموعة الدوّارة. |
| المسؤول | رئيس أو أمين صندوق أو أمين سر منتخب يدير شؤون المجموعة. |
الأسئلة الشائعة
ما هي التشاما؟
التشاما مجموعة ادخار كينية يساهم أعضاؤها بانتظام في صندوق مشترك، إما بتدوير الحصيلة بين الأعضاء وإما ببناء صندوق يُقرض الأعضاء ويستثمر.
هل من الآمن الاحتفاظ بمال التشاما في محفظة متنقلة؟
الأكثر أماناً هو حساب جماعي مخصص بموافقة عدة مسؤولين، لا المحفظة الشخصية لأحد المسؤولين.
هل يستطيع الأعضاء المساهمة من هاتف بسيط؟
نعم، إذا كان المنتج يدعم USSD للمساهمات والأرصدة وطلبات القروض.
هل تستطيع التشاما الاقتراض كمجموعة؟
نعم. السجل الرقمي للادخار والسداد يسهّل على البنوك ومؤسسات التمويل الأصغر الموافقة على القروض الجماعية.
تدير PesaBridge أربعة أنواع من التشاما داخل محفظة العميل (الجمعية الدوّارة، ومصرف الطاولة، والاستثمار، والتكافل)، لكل منها محفظة صندوق خاصة وأدوار للأعضاء ومساهمات تُسحب من محافظ الأعضاء وصرف لكل دورة وغرامات وطلبات تكافل وقروض للأعضاء، إلى جانب ادخار مرن ومقفل وادخار في سوق النقد يحقق فائدة يومية، وكل ذلك على دفتر أستاذ بالقيد المزدوج. تعرّف على الادخار والتشاما أو اطلب وصولاً تجريبياً.