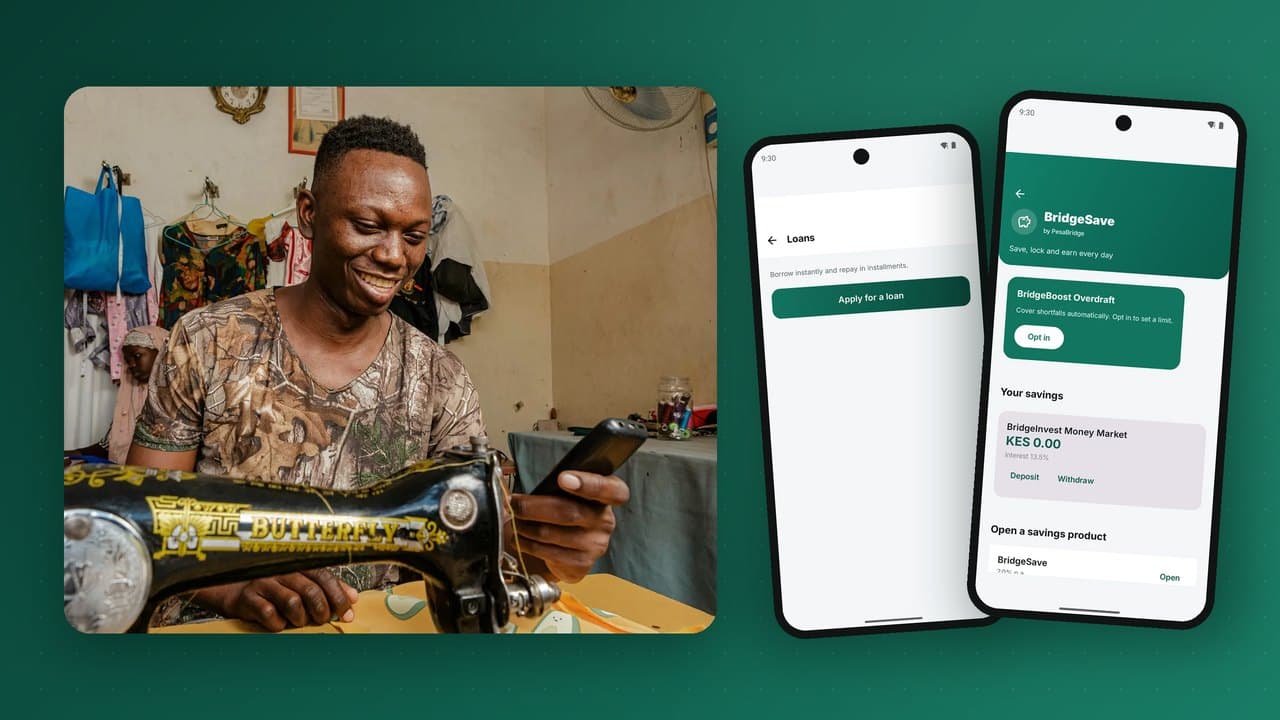
بمجرد أن يحتفظ الناس بأموالهم وينقلونها عبر محفظة متنقلة، يكون طلبهم التالي هو الائتمان: مبلغ إضافي صغير لإكمال الرسوم المدرسية، أو إعادة تزويد متجر بالبضائع، أو تجاوز الأسبوع حتى يوم الراتب. والمحافظ في موقع فريد لتقديمه، لأن سجل معاملاتها يكشف كيف يكسب الناس وينفقون فعلاً. حين يُنفَّذ الإقراض عبر المحفظة جيداً، يكون من أقوى أدوات الشمول المالي. وحين يُنفَّذ بشكل سيئ، يوقع المقترضين في فخ الديون ويدمّر الثقة في الخدمة كلها. يتناول هذا الدليل أنواع المنتجات، وكيف تُتخذ قرارات الائتمان، ودفتر الأستاذ والعمليات التي تقف خلفها، وممارسات الإقراض المسؤول التي يتوقعها المنظمون الآن.
لماذا تستطيع المحافظ الإقراض حيث لم تستطع البنوك
يعتمد المقرضون التقليديون على قسائم الرواتب والضمانات وسجلات مكاتب الائتمان. ومعظم عملاء الأموال المتنقلة لا يملكون أياً منها. ما يملكونه هو تدفق من المعاملات: أموال من أصحاب العمل والعملاء والأقارب، وشراء رصيد الهاتف، ودفع الفواتير، ومبيعات التجار، والادخار. ويُظهر هذا التدفق انتظام الدخل وانضباط الإنفاق والقدرة على الصمود. إنه فعلياً ملف ائتماني بديل يُحدَّث كل يوم.
كما تحل المحافظ أغلى جزأين في القروض الصغيرة: الصرف والتحصيل. إذ يمكن إرسال المال إلى المقترض فوراً، وتحصيل الأقساط تلقائياً من الأموال الواردة، دون فروع أو موظفي إقراض.
منتجات الائتمان الرئيسية في المحافظ
| المنتج | كيف يعمل | الاستخدام المعتاد |
|---|---|---|
| السحب على المكشوف | يستطيع العميل إتمام دفعة حتى عندما لا يكفي رصيده، ويُسدَّد النقص تلقائياً من أول مال وارد | إكمال دفع فاتورة أو شراء |
| قرض متناهي الصغر قصير الأجل | قرض صغير يُودَع في المحفظة ويُسدَّد بقسط واحد أو أقساط قليلة خلال أيام أو أسابيع | الطوارئ، البضائع، الرسوم المدرسية |
| قرض بالتقسيط | قرض أكبر يُسدَّد على مدى أشهر | الأصول، توسيع النشاط |
| رأس مال عامل للتجار والوكلاء | ائتمان مرتبط بالمبيعات أو الرصيد التشغيلي، يُسدَّد من الإيرادات اليومية | إعادة التزويد، الرصيد التشغيلي للوكلاء |
| اشترِ الآن وادفع لاحقاً | الدفع للتاجر الآن والسداد على أقساط | الهواتف، الأجهزة المنزلية، اللوازم المدرسية |
| قروض المجموعات أو التشاما | قروض للأعضاء من مدخرات المجموعة المشتركة، بموافقة المجموعة | احتياجات الأعضاء داخل مجموعات الادخار |
يبدأ معظم المشغّلين بالسحب على المكشوف أو بقرض صغير، لأن المبالغ منخفضة والدورة قصيرة وسلوك السداد يتضح بسرعة.
من الذي يُقرض فعلاً
في معظم الأسواق، لا يستطيع مزوّد الأموال المتنقلة إقراض النقود الإلكترونية لعملائه، إذ تُحفظ تلك الأموال على سبيل الأمانة. ويُقدَّم الائتمان عادة من:
- بنك شريك يموّل محفظة القروض ويتحمل مخاطر الائتمان، مع المحفظة المتنقلة كقناة.
- مزوّد ائتمان رقمي مرخّص أو مؤسسة تمويل أصغر في شراكة مع المحفظة.
- مشغّل المحفظة نفسه، إذا كان يحمل ترخيص إقراض مناسباً ويستخدم رأس ماله الخاص.
أصدر المنظمون في عدة بلدان أفريقية خلال السنوات الأخيرة قواعد خاصة بالمقرضين الرقميين، تشمل الترخيص والإفصاح عن الأسعار واستخدام البيانات وممارسات تحصيل الديون. اعرف قواعد سوقك قبل الإطلاق.
كيف يُتخذ قرار الائتمان
1. الأهلية
تحدد قواعد أساسية من يمكن تقييمه: عمر الحساب، ومستوى التحقق من الهوية، والنشاط الأخير، وعدم وجود متأخرات حالية، وعدم الإدراج في قائمة سوداء.
2. التقييم
تقدّر بطاقة تقييم أو نموذج احتمال السداد من بيانات المحفظة. ومن الإشارات المفيدة:
- انتظام الأموال الواردة وحجمها (أنماط شبيهة بالراتب، ومقبوضات التجار)؛
- متوسط الأرصدة وحدودها الدنيا مع الوقت؛
- الفواتير المدفوعة في موعدها؛
- أنماط شراء رصيد الهاتف؛
- سلوك الادخار؛
- سجل القروض السابقة والالتزام بمواعيد السداد؛
- مدة استخدام رقم الهاتف والجهاز واستقرارهما.
ابدأ ببساطة. فبطاقة تقييم شفافة مبنية على إشارات قليلة قوية، ومُتحقَّق منها بنتائج سداد حقيقية، كثيراً ما تتفوق على نموذج معقد مدرَّب على بيانات قليلة، وهي أسهل بكثير في شرحها للمنظم.
3. تحديد الحدود
يُترجَم التقييم إلى حد ائتماني. والممارسة الجيدة هي البدء مع المقترضين الجدد بحدود صغيرة ورفعها خطوة بخطوة كلما سددوا في الموعد. ويجب أن تراعي الحدود القدرة على السداد أيضاً: كم يستطيع العميل أن يسدد من دخله المعتاد دون مشقة.
4. التسعير
يجب أن تغطي الرسوم والفوائد تكلفة الأموال والخسائر المتوقعة والتشغيل والهامش، وأن يُفصَح عنها بوضوح. ويشترط عدد من المنظمين الآن بياناً واضحاً بالتكلفة الإجمالية للائتمان قبل أن يقبل العميل.
دفتر الأستاذ خلف القرض
القرض ليس رصيداً سالباً في المحفظة. إنه حساب منفصل له دورة حياته الخاصة، ويجب أن يمثّله دفتر الأستاذ تمثيلاً صحيحاً كي تثق الإدارة المالية والمُقرض والمنظم في الأرقام:
- الصرف: يُخصم من حساب التمويل لدى المُقرض، ويُضاف إلى محفظة العميل، ويُنشأ حساب قرض مستحق للعميل.
- الرسوم والفوائد تُستحق على حساب القرض وفق قواعد المنتج.
- السداد: يُخصم من محفظة العميل (يدوياً أو تلقائياً من الأموال الواردة) وينخفض رصيد حساب القرض.
- المتأخرات: تنتقل المبالغ المتأخرة إلى شرائح عمرية تُطلق التذكيرات والغرامات (حيث يُسمح بها) والمخصصات.
- الشطب والاسترداد: تُشطب القروض غير القابلة للتحصيل مع سجل تدقيق، وتُقيَّد المبالغ المستردة لاحقاً بشكل منفصل.
كل خطوة تُسجَّل بقيود متوازنة في دفتر أستاذ بالقيد المزدوج، بحيث تتطابق محفظة القروض دائماً مع تمويل المُقرض وأرصدة العملاء.
السداد التلقائي: قوي وحساس
تحصيل الأقساط تلقائياً من الأموال الواردة هو الميزة التي تجعل الإقراض عبر المحفظة مجدياً. ويجب تصميمه بعناية:
- أخبر العميل بوضوح، قبل أن يقترض، أن الأقساط ستُخصم من الأموال الواردة؛
- اخصم المستحق فقط، لا كل ما يصل؛
- فكّر في ترك حد أدنى من الرصيد للإنفاق الضروري؛
- أرسل إيصالاً عن كل خصم؛
- لا تخصم أبداً من أموال محمية قانوناً أو مخصصة لغرض آخر.
الإقراض المسؤول: كيف يبدو
واجه الائتمان الرقمي مشكلات موثقة جيداً: مقترضون يأخذون قروضاً متعددة من تطبيقات مختلفة ليسددوا بعضها ببعض، وأساليب تحصيل عدوانية، وتسعير غير واضح. وقد استجاب المنظمون، والعملاء يتذكرون العلامات التي عاملتهم بإنصاف. وتشمل الممارسة المسؤولة:
- إفصاحاً واضحاً عن التكلفة الإجمالية ومواعيد الاستحقاق وعواقب التأخر، قبل القبول.
- فحوصاً للقدرة على السداد، لا مجرد تقييمات لاحتمال التعثر.
- حدوداً تدريجية تنمو مع حسن السلوك.
- خيارات فترة تراجع للمقترضين الجدد.
- تحصيلاً محترماً: تذكيرات وخيارات لإعادة الجدولة، لا تشهير علني أبداً ولا اتصال بجهات الاتصال في هاتف المقترض.
- إبلاغاً دقيقاً لمكاتب الائتمان، بما في ذلك السجل الإيجابي، حتى يستفيد المقترضون الجيدون.
- حماية البيانات: استخدام البيانات التي وافق عليها العملاء فقط، ولأغراض يفهمونها.
الإقراض للتجار والوكلاء
التجار والوكلاء مقترضون ممتازون لمشغّل المحفظة، لأن مبيعاتهم وحركات أرصدتهم التشغيلية ظاهرة على المنصة، ويمكن تحصيل الأقساط من الإيرادات اليومية. منتجات شائعة:
- تمويل البضائع المسدَّد كنسبة من المبيعات اليومية.
- ائتمان الرصيد التشغيلي للوكلاء، وغالباً ما يكون خلال اليوم نفسه ويُسدَّد تلقائياً. انظر الرصيد التشغيلي وسيولة الوكلاء.
- تمويل الموردين، حيث تدفع المنصة للمورد ويسدد التاجر على مدى زمني.
الادخار والائتمان معاً
أكثر محافظ الائتمان صحة هي تلك المقرونة بالادخار. فالعملاء الذين يدخرون بانتظام يقترضون أقل ويسددون بموثوقية أكبر، وسجل الادخار من أقوى الإشارات الإيجابية في التقييم. ويضيف الادخار الجماعي (التشاما) مساءلة اجتماعية؛ انظر مجموعات الادخار الرقمية. وتشجيع ادخار تلقائي صغير مع كل قسط هو طريقة بسيطة لبناء القدرة على الصمود.
بناء أول بطاقة تقييم لديك خطوة بخطوة
لا تحتاج إلى فريق علوم بيانات لتبدأ الإقراض بمسؤولية. وهذا مسار عملي يتبعه كثير من مقرضي المحافظ الجدد:
- حدد النتيجة. مثلاً: "سُدِّد بالكامل خلال 7 أيام من تاريخ الاستحقاق". وكل ما عداه يُقاس بالنسبة إليها.
- اختر عدداً قليلاً من الإشارات المرشحة التي يمكنك حسابها بموثوقية من دفتر الأستاذ: أشهر النشاط، وعدد مصادر الدخل المختلفة خلال آخر 90 يوماً، ومتوسط الدخل الشهري، والأيام ذات الرصيد الموجب، والفواتير المدفوعة في موعدها، وتكرار شراء الرصيد، ورصيد الادخار.
- ابدأ بقواعد الخبراء. قبل أن تتوفر لديك بيانات سداد، ضع قواعد أهلية متحفظة وحدوداً ابتدائية صغيرة جداً. فالدفعة الأولى هي وسيلتك للتعلّم.
- اجمع النتائج. بعد بضعة آلاف من القروض ستعرف من سدد. قارن معدلات السداد عبر شرائح كل إشارة، واحتفظ بالإشارات التي تفصل بين المقترض الجيد والسيئ.
- ابنِ بطاقات تقييم بالنقاط من أقوى الإشارات، حتى يكون تقييم كل عميل قابلاً للشرح: "نقاط على مدة الاستخدام، ونقاط على انتظام الدخل، ونقاط على السداد السابق".
- اربط التقييمات بالحدود مع سقف للقدرة على السداد مبني على الدخل المعتاد.
- راقب شهرياً وأعد المعايرة مع تغيّر السلوك. وانتبه للانحراف: فالإشارة التي نجحت العام الماضي قد لا تنجح بعد تغيير في الأسعار أو دخول منافس جديد.
قابلية الشرح ليست مجرد ممارسة جيدة؛ فالمنظمون والعملاء يتوقعون بشكل متزايد من المقرضين أن يشرحوا سبب تحديد حد ما أو رفض قرض.
مثال عملي على التسعير
الأرقام أدناه توضيحية فقط، لبيان كيف تتكامل العناصر في قرض بقيمة 1,000 لمدة 30 يوماً:
| العنصر | التكلفة لكل 1,000 مُقرَضة | ملاحظات |
|---|---|---|
| تكلفة الأموال | 15 | تعتمد على سعر تمويل المُقرض |
| الخسارة الائتمانية المتوقعة | 30 | احتمال التعثر × الخسارة عند التعثر |
| التشغيل والتقنية | 10 | التقييم والصرف والتحصيل والدعم |
| حصة القناة والشركاء | 10 | حصة مشغّل المحفظة أو شريك القناة |
| الهامش | 10 | العائد على رأس المال |
| إجمالي الرسوم | 75 | 7.5% لمدة 30 يوماً |
ويتبع ذلك درسان. أولاً، الخسارة المتوقعة هي عادة أكبر تكلفة يمكن التحكم بها: فالتقييم والتحصيل الأفضل يخفضان الأسعار للجميع. ثانياً، رسوم الأجل القصير تبدو صغيرة لكل قرض لكنها مرتفعة عند احتسابها سنوياً، ولهذا يهم الإفصاح الواضح عن التكلفة الإجمالية للائتمان ولهذا يوليه المنظمون اهتماماً كبيراً.
مسار التحصيل
التحصيل الجيد محترم ومتوقع ومبكر. مسار نموذجي:
| متى | الإجراء |
|---|---|
| قبل الاستحقاق بـ 3 أيام | تذكير ودّي بالمبلغ والتاريخ |
| يوم الاستحقاق | خصم تلقائي إن توفرت الأموال، وتذكير إن لم تتوفر |
| تأخر من يوم إلى 7 أيام | تذكيرات وعرض للسداد الجزئي |
| تأخر من 8 إلى 30 يوماً | اتصال أو رسالة من التحصيل، وخيارات إعادة جدولة للمتعثرين فعلاً، وإيقاف الوصول إلى ائتمان جديد |
| تأخر من 31 إلى 90 يوماً | إشعار رسمي، وإبلاغ مكتب الائتمان حيث يكون ذلك قانونياً ومُفصَحاً عنه |
| أكثر من 90 يوماً | تكوين مخصص كامل، والنظر في الشطب، ومواصلة الاسترداد السلبي من الدخل المستقبلي حيث يُسمح |
تحوّل شرائح المحفظة المعرّضة للخطر (PAR)، مثل 1–30 و31–60 و61–90 وأكثر من 90 يوماً، هذا المسار إلى معلومات إدارية: كم من المحفظة يقع في كل مرحلة، وهل يتحرك في الاتجاه الصحيح.
مؤشرات لإدارة محفظة قروض المحافظ
| المؤشر | لماذا يهم |
|---|---|
| معدل الموافقة حسب الشريحة | مدى وصول النموذج وعدالته |
| التعثر في الدفعة الأولى | إنذار مبكر بالاحتيال أو ضعف التقييم |
| المحفظة المعرّضة للخطر (مثلاً أكثر من 30 يوماً) | الجودة الائتمانية الإجمالية |
| معدل الخسارة بعد الاستردادات | هل يغطي التسعير المخاطر |
| تكرار الاقتراض ونمو الحدود | تقدّم العملاء |
| الشكاوى المتعلقة بالائتمان | السلوك ونتائج العملاء |
الإبلاغ لمكاتب الائتمان
في الأسواق التي توجد بها مكاتب استعلام ائتماني، كثيراً ما يُلزَم المقرضون أو يُشجَّعون على الإبلاغ عن أداء القروض. وللإبلاغ وجهان. فالإبلاغ السلبي يردع التعثر لكنه قد يحرم المقترضين من الائتمان بسبب مبالغ صغيرة جداً، وقد وضع بعض المنظمين حدوداً دنيا وقواعد لإدراج القروض الرقمية الصغيرة. أما الإبلاغ الإيجابي، أي مشاركة السداد في الموعد، فيساعد المقترضين الجيدين على بناء سجل يفتح لهم قروضاً أكبر في أماكن أخرى. وأياً كانت ممارستك، أفصح عنها بوضوح عند الاقتراض، وتأكد من دقة بياناتك: فالإدراج الخاطئ ضرر جسيم ومخالفة تنظيمية.
الاحتيال في الإقراض عبر المحافظ
يجذب الائتمان أنماط احتيال خاصة به:
- احتيال المقترض نفسه: مقترضون يبنون سجلاً نظيفاً للوصول إلى حد أعلى ثم يتعثرون عمداً. ويُواجَه ذلك بزيادات تدريجية في الحدود ومراقبة التغيرات المفاجئة في السلوك.
- الهويات المستعارة: حسابات تُفتح بوثائق أشخاص آخرين للحصول على قروض. ويُواجَه ذلك بضوابط التحقق من الهوية، وربط الجهاز بالهوية، وحدود للحسابات الجديدة.
- تكديس القروض: الاقتراض من مقرضين كثيرين في وقت واحد. ويُواجَه ذلك بالاستعلام من مكاتب الائتمان حيث تتوفر وبقواعد القدرة على السداد.
- التلاعب بالأرصدة: تدوير الأموال بين الحسابات لتضخيم الدخل قبل التقديم. ويُواجَه ذلك بالتقييم على أساس مصادر دخل مستقلة لا على الحجم الخام.
أخطاء شائعة في الإقراض عبر المحافظ
- رفع الحدود بسرعة كبيرة. خسائر بضع حالات تعثر كبيرة قد تمحو هامش آلاف القروض الصغيرة.
- التسعير دون إفصاح. الرسوم التي تبدو صغيرة لكل قرض قد تكون مكلفة جداً سنوياً. اعرض التكلفة الإجمالية بوضوح.
- التحصيل العدواني. أدى التحرش والتشهير العلني إلى إجراءات تنظيمية ضد مقرضين رقميين في عدة أسواق.
- نماذج لا تُراجَع أبداً. سلوك العملاء يتغير، ويجب مراقبة قواعد التقييم وتعديلها.
مصطلحات أساسية في الإقراض عبر المحافظ
| المصطلح | المعنى |
|---|---|
| الحد | أقصى مبلغ يمكن للعميل اقتراضه في وقت معين، يحدده نموذج التقييم والسياسة. |
| رسم التيسير | رسم يُدفع مرة واحدة عن القرض، شائع في ائتمان المحافظ قصير الأجل بدلاً من الفائدة أو إلى جانبها. |
| التكلفة الإجمالية للائتمان | كل ما يدفعه المقترض فوق أصل القرض، معبَّراً عنه كمبلغ، ويُفضَّل أيضاً كمعدل سنوي. |
| أيام التأخر (DPD) | عدد الأيام التي تأخر فيها السداد؛ ويتابع المقرضون شرائح مثل 1–30 و31–60 و61–90 يوماً. |
| القرض المتعثر | قرض متأخر تأخراً خطيراً، عادة 90 يوماً أو أكثر، ويُعامَل كقرض منخفض القيمة. |
| معدل الانتقال | نسبة القروض التي تنتقل من شريحة متأخرات إلى التالية، وهي إشارة مبكرة على ضغط المحفظة. |
| تحليل الدفعات | تتبّع سداد القروض مجمَّعة حسب شهر منحها، لمقارنة الدفعات بإنصاف. |
| الخصم التلقائي | استرداد المبلغ المستحق مباشرة من محفظة المقترض عند وصول أموال، حيث تسمح الشروط بذلك. |
| فحص القدرة على السداد | اختبار للتأكد من أن المقترض يستطيع السداد دون مشقة، بناءً على دخله والتزاماته القائمة. |
| مكتب الاستعلام الائتماني | جهة مرخّصة تجمع سجلات سداد المقترضين وتتبادلها بين المقرضين. |
الأسئلة الشائعة
هل يمكن لمشغّل الأموال المتنقلة إقراض أرصدة محافظ العملاء؟
لا. تُحفظ النقود الإلكترونية للعملاء على سبيل الأمانة. وتُموَّل القروض من بنك أو مُقرض مرخّص أو من رأس مال المشغّل بموجب ترخيص مناسب.
كيف يُحدَّد الحد الائتماني دون سجل ائتماني؟
من بيانات معاملات المحفظة: انتظام الدخل، والأرصدة، ودفع الفواتير، والادخار، والقروض السابقة، مع قواعد القدرة على السداد.
ما هو السحب على المكشوف في المحفظة؟
تسهيل يسمح بإتمام الدفعة عندما لا يكفي الرصيد، ويُسدَّد النقص تلقائياً من الأموال الواردة التالية.
هل الإقراض الرقمي منظَّم؟
نعم وبشكل متزايد. فعدد من المنظمين الأفارقة يرخّصون الآن المقرضين الرقميين ويضعون قواعد للإفصاح واستخدام البيانات والتحصيل.
تتيح لك PesaBridge إطلاق قروض صغيرة فورية وقروض بالتقسيط وخدمة السحب على المكشوف BridgeBoost من المحفظة نفسها، مع صرف مباشر إلى محفظة العميل، وجداول سداد تسوّي القسط الأقدم أولاً، ووسم يومي للمتأخرات، وتصنيف المحفظة المعرّضة للخطر، وكل ذلك على دفتر الأستاذ بالقيد المزدوج نفسه الذي تُسجَّل فيه كل الحركات الأخرى. تعرّف على القروض والسحب على المكشوف أو تحدث مع فريقنا.