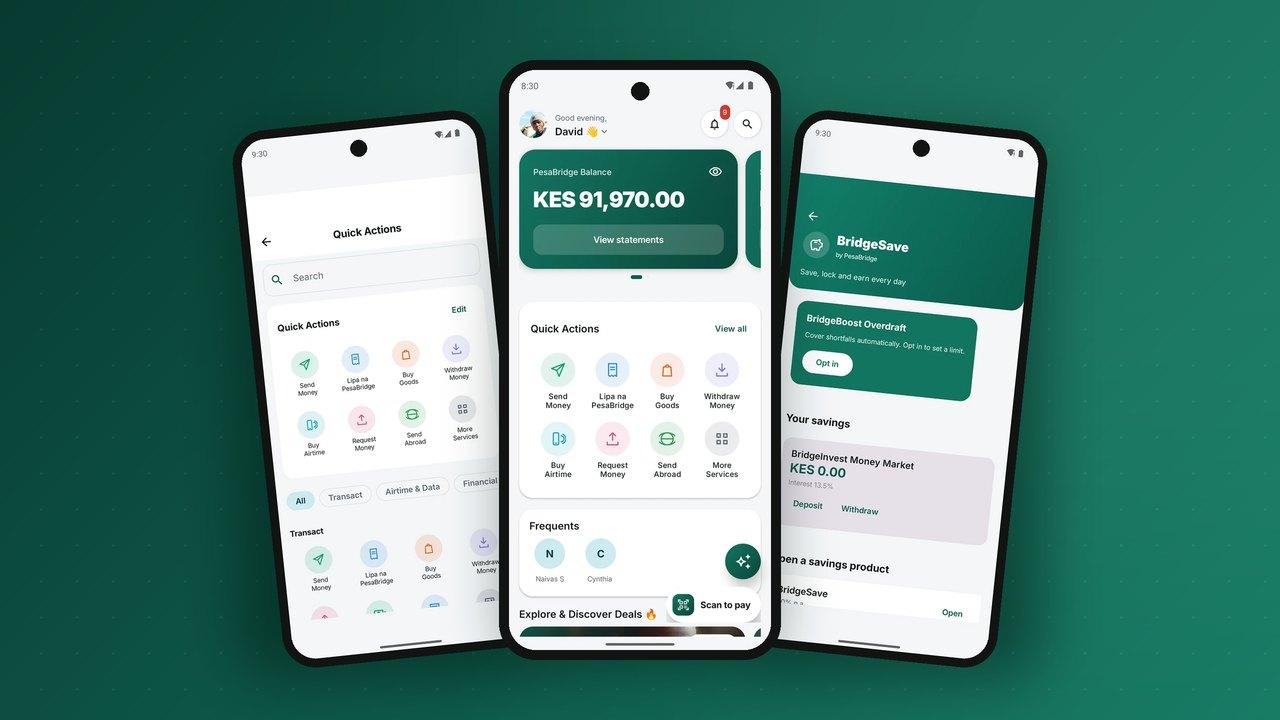
كانت محفظة الهاتف تُقيَّم في الماضي بسؤال واحد: هل أستطيع إرسال المال إلى أختي؟ لقد ارتفع هذا المعيار. فالعملاء اليوم يقارنون محفظتك بأفضل تطبيق على هواتفهم، لا بآخر محفظة استخدموها، ويتوقعون أن يدفعوا في المتجر، ويسددوا فاتورة، ويدّخروا جزءًا من المال، ويقترضوا قليلًا قبل يوم الراتب، ويروا كل دفعة في كشف حساب واضح، دون أن يغادروا التطبيق. تستعرض قائمة التحقق هذه الميزات التي تفرّق بين محفظة يحتفظ بها الناس وأخرى يحذفونها، وما تحتاجه كل ميزة خلف الشاشة.
استخدمها بطريقتين. إن كنت تخطط لمحفظة، فهي نطاق عملك. وإن كنت تختار منصة، فهي قائمة أسئلتك: اطلب أن ترى كل بند يعمل فعلًا، لا أن يُوصف لك.
1. شاشة رئيسية تجيب عن السؤال الأول
أول ما يريده العميل هو رصيده، والثاني هو ما جاء ليفعله. تعرض الشاشة الرئيسية الجيدة الرصيد (مع لمسة لإخفائه أمام الناس)، وتضع الإجراءات الأربعة أو الخمسة الأكثر استخدامًا في متناول الإبهام، وتُبقي المستلمين الأخيرين على بُعد لمسة واحدة. أما كل ما عدا ذلك، من الباقات إلى التأمين، فمكانه مستوى أدنى في قائمة خدمات يمكن أن تتوسع دون أن تزدحم الواجهة.
يتطلب ذلك خلف الشاشة قائمة قابلة للتهيئة، حتى يتمكن المشغّل من إعادة ترتيب الخدمات أو إضافتها لكل سوق دون إصدار تطبيق جديد. وإذا كانت كل خدمة جديدة تعني إصدارًا جديدًا للتطبيق، فستضيف الخدمات ببطء.
2. الإرسال والاستلام بكل الطرق التي يستخدمها الناس فعلًا
لا تزال التحويلات بين الأشخاص هي العمود الفقري. والقائمة أطول مما تبدو:
- الإرسال إلى رقم هاتف على شبكتك، مع عرض الاسم المسجّل للمستلم قبل إدخال الرقم السري.
- الإرسال إلى شبكات أخرى وإلى البنوك عبر روابط التشغيل البيني، مع عرض الرسوم بوضوح مسبقًا.
- طلب المال، حتى يبدأ صاحب الحق العملية بدل أن يلاحق المدين.
- الاستلام عبر رمز QR: رمز شخصي يستطيع أي شخص مسحه ليدفع لك.
- المفضّلون والمتكررون، لأن معظم التحويلات تذهب إلى الأشخاص القلائل أنفسهم.
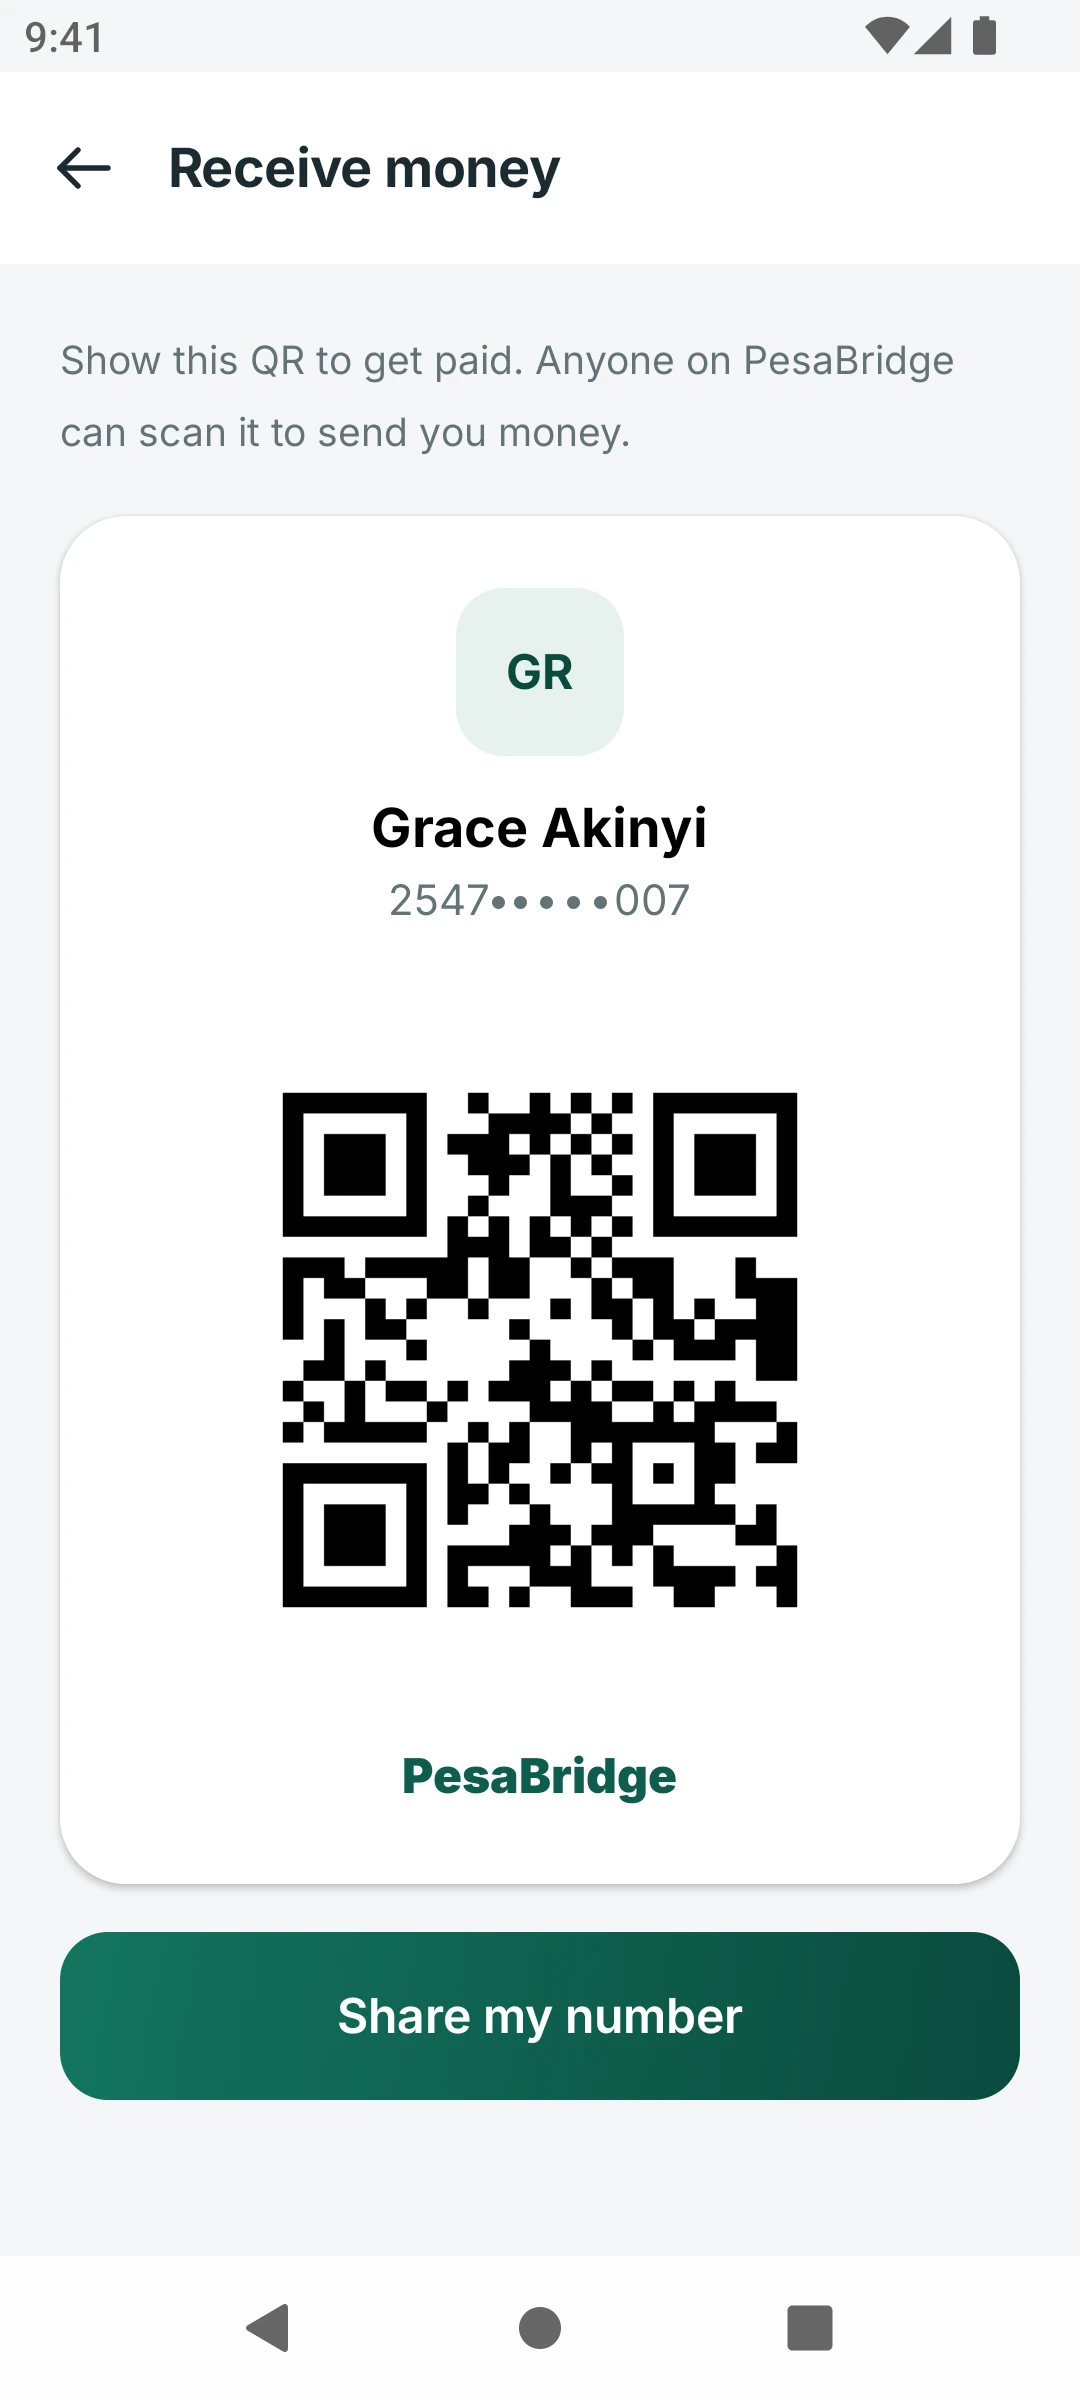
يجب أن يتحقق المحرّك في الخلفية من الرصيد والحدود ومستوى التحقق من الهوية قبل قيد العملية، وأن يصمد أمام انقطاع الاتصال دون أن يخصم مرتين. هذه الضمانات تعيش في دفتر الأستاذ، لا في التطبيق.
3. الدفع للتجار وسداد الفواتير دون كتابة أرقام الحسابات
المدفوعات هي ما يكسب المحفظة استخدامًا يوميًا. يتوقع العملاء أن يدفعوا في المتجر برقم الصندوق أو برمز QR، وأن يسددوا فاتورة الكهرباء أو الرسوم المدرسية برقم الفاتورة، وأن يوافقوا على طلب دفع يرسله التاجر إلى هواتفهم. ويجب أن تعرض كل عملية من هذه اسم المستفيد قبل الرقم السري، حتى لا يرسل خطأ في الكتابة المال إلى غريب أبدًا.
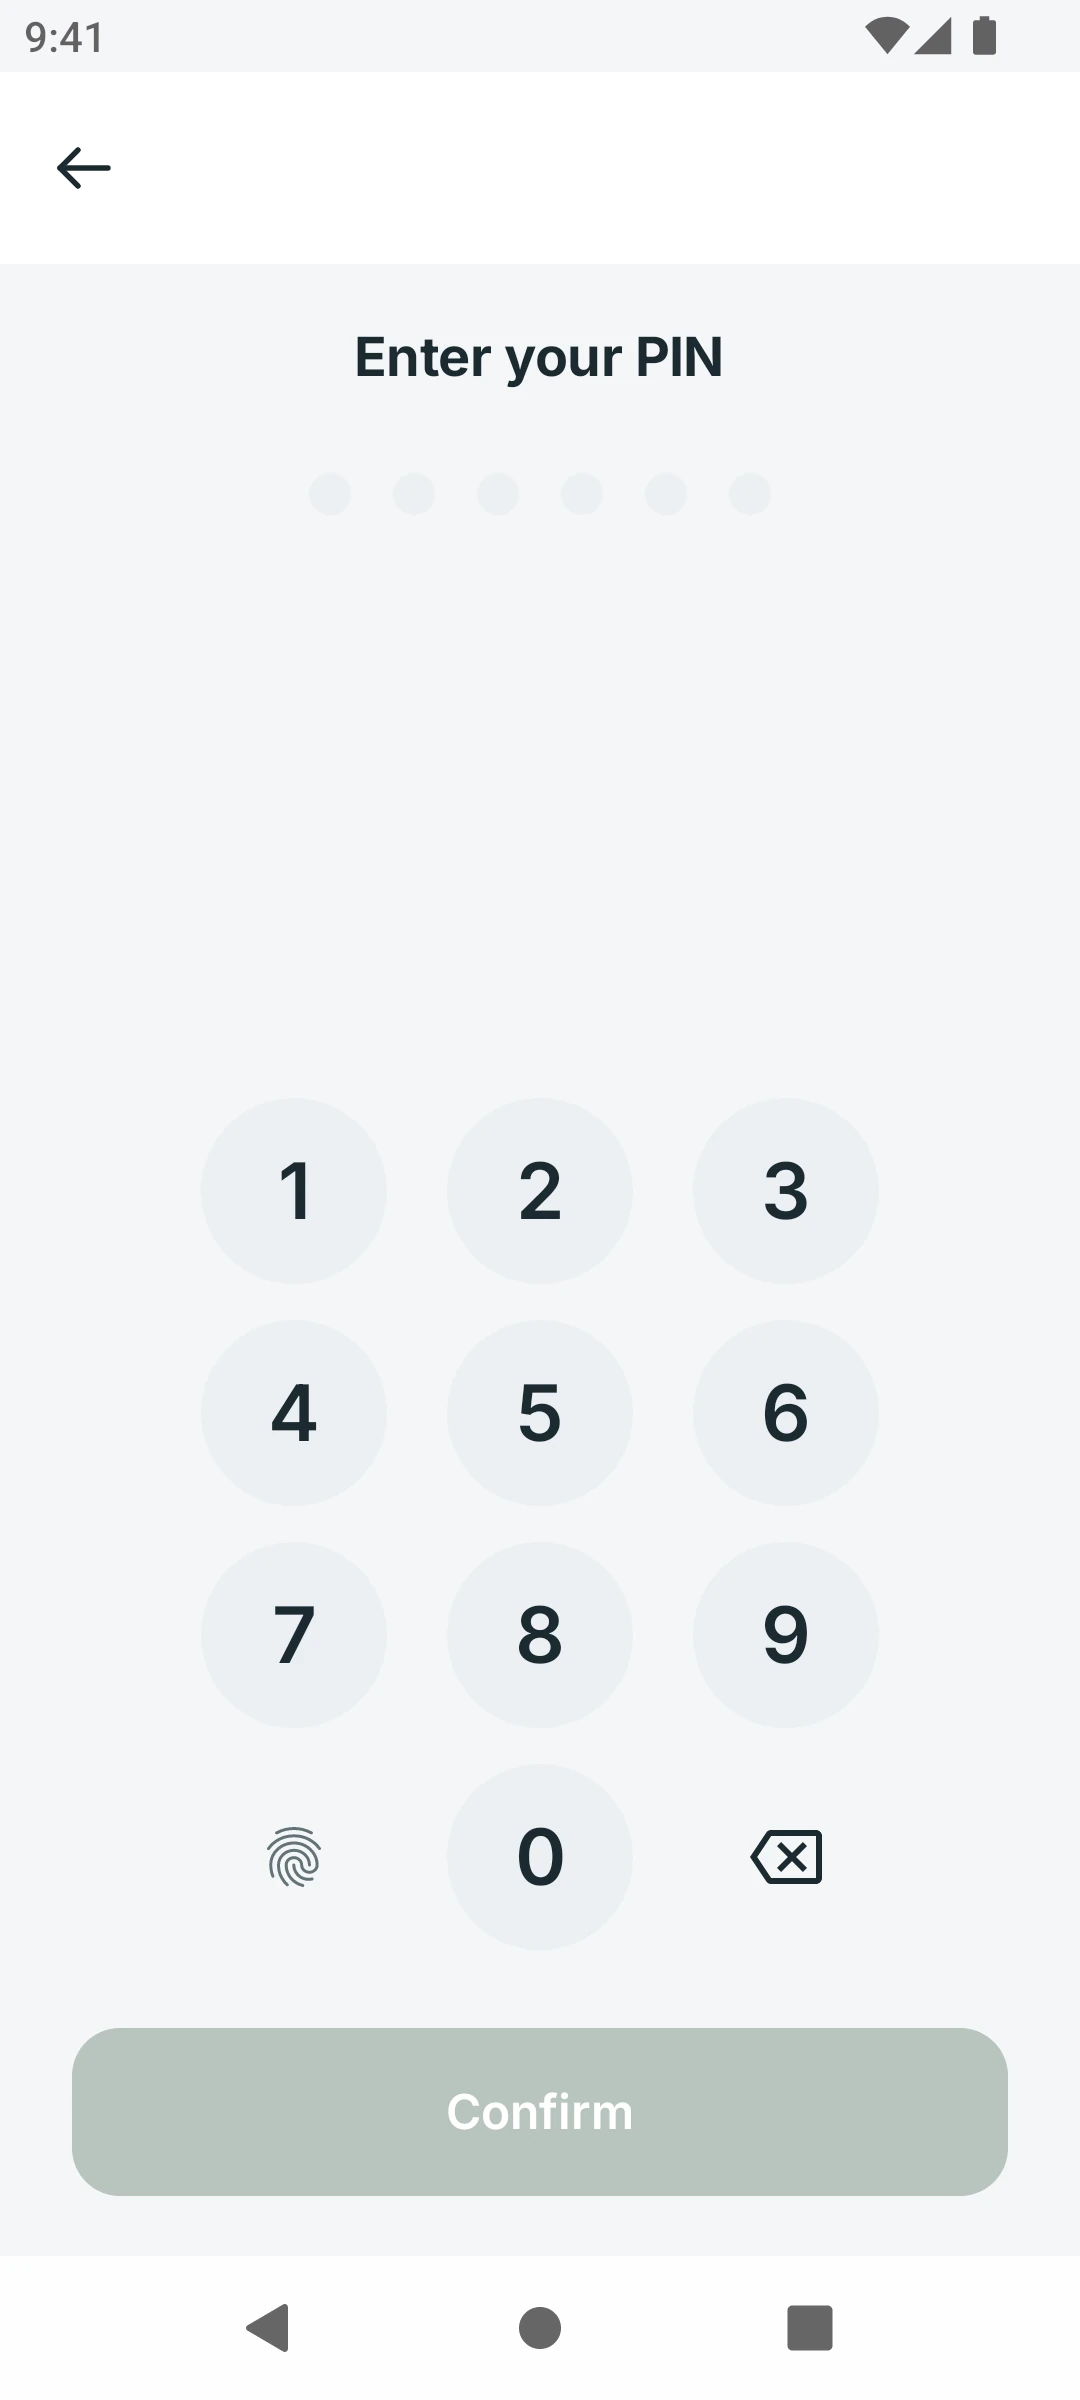
الفواتير المحفوظة والأوامر الدائمة تحوّل المدفوعات العابرة إلى عادات. فالمحفظة التي تتذكر حساب الكهرباء وتذكّر العميل قبل موعد الاستحقاق تُفتح كل شهر.
4. رصيد المكالمات والبيانات والشحن اليومي
المشتريات الصغيرة المتكررة تُبقي المحفظة في اليد. رصيد المكالمات لنفسك أو لغيرك، وباقات البيانات والمكالمات، وتجديد الإنترنت المنزلي والتلفزيون، كلها مكانها هنا. تبدو بسيطة، لكنها تعتمد على روابط موثوقة مع مجمّعي الخدمات وعلى معالجة واضحة للأعطال: إذا فشل الشحن، يجب أن يعود المال تلقائيًا مع رسالة تقول ذلك.
5. ادّخر واقترض وانمُ
الميزات التي تجعل المحفظة تبدو كحساب بنكي هي تلك التي تحفظ القيمة مع الوقت. وتشمل القائمة الحديثة:
- جيوب ادخار بأهداف، مع فائدة أو عوائد حيث يسمح الترخيص بذلك.
- ادخار مقفل من أجل الانضباط، يُفرج عنه في تاريخ محدد.
- ادخار جماعي لمجموعات تشاما وحلقات الادخار، مع رؤية مشتركة للأعضاء. اطّلع على دليلنا عن مجموعات تشاما الرقمية.
- قروض صغيرة وسحب على المكشوف تُقيَّم بناءً على سجل المحفظة، وتُسدَّد تلقائيًا من الأموال الواردة. المزيد في الإقراض الرقمي عبر المحافظ.
- استثمارات مثل منتجات سوق النقد، مع أداء وقواعد سحب واضحة.
كل منتج من هذه مجموعة مستقلة من الحسابات والقواعد في دفتر الأستاذ، وغالبًا ما يقف خلفه بنك أو صندوق شريك. والمنصة التي تعامل الادخار والقروض كمنتجات أساسية لا كإضافات توفّر عليك أشهرًا من التكامل.
6. كشوف حساب وإيصالات يثق بها الناس
تحتاج كل معاملة إلى إيصال واضح فيه رقم مرجعي واسم الطرف الآخر والرسوم والرصيد بعد العملية. ويجب أن يتيح كشف الحساب البحث والتصفية والتصدير، لأن كشف الحساب هو ما يقدّمه الناس للمالك أو المُقرض أو المحاسب. وإذا اختلف كشف الحساب عن الرصيد ولو مرة، ضاعت الثقة.
7. أمان يشعر به العميل
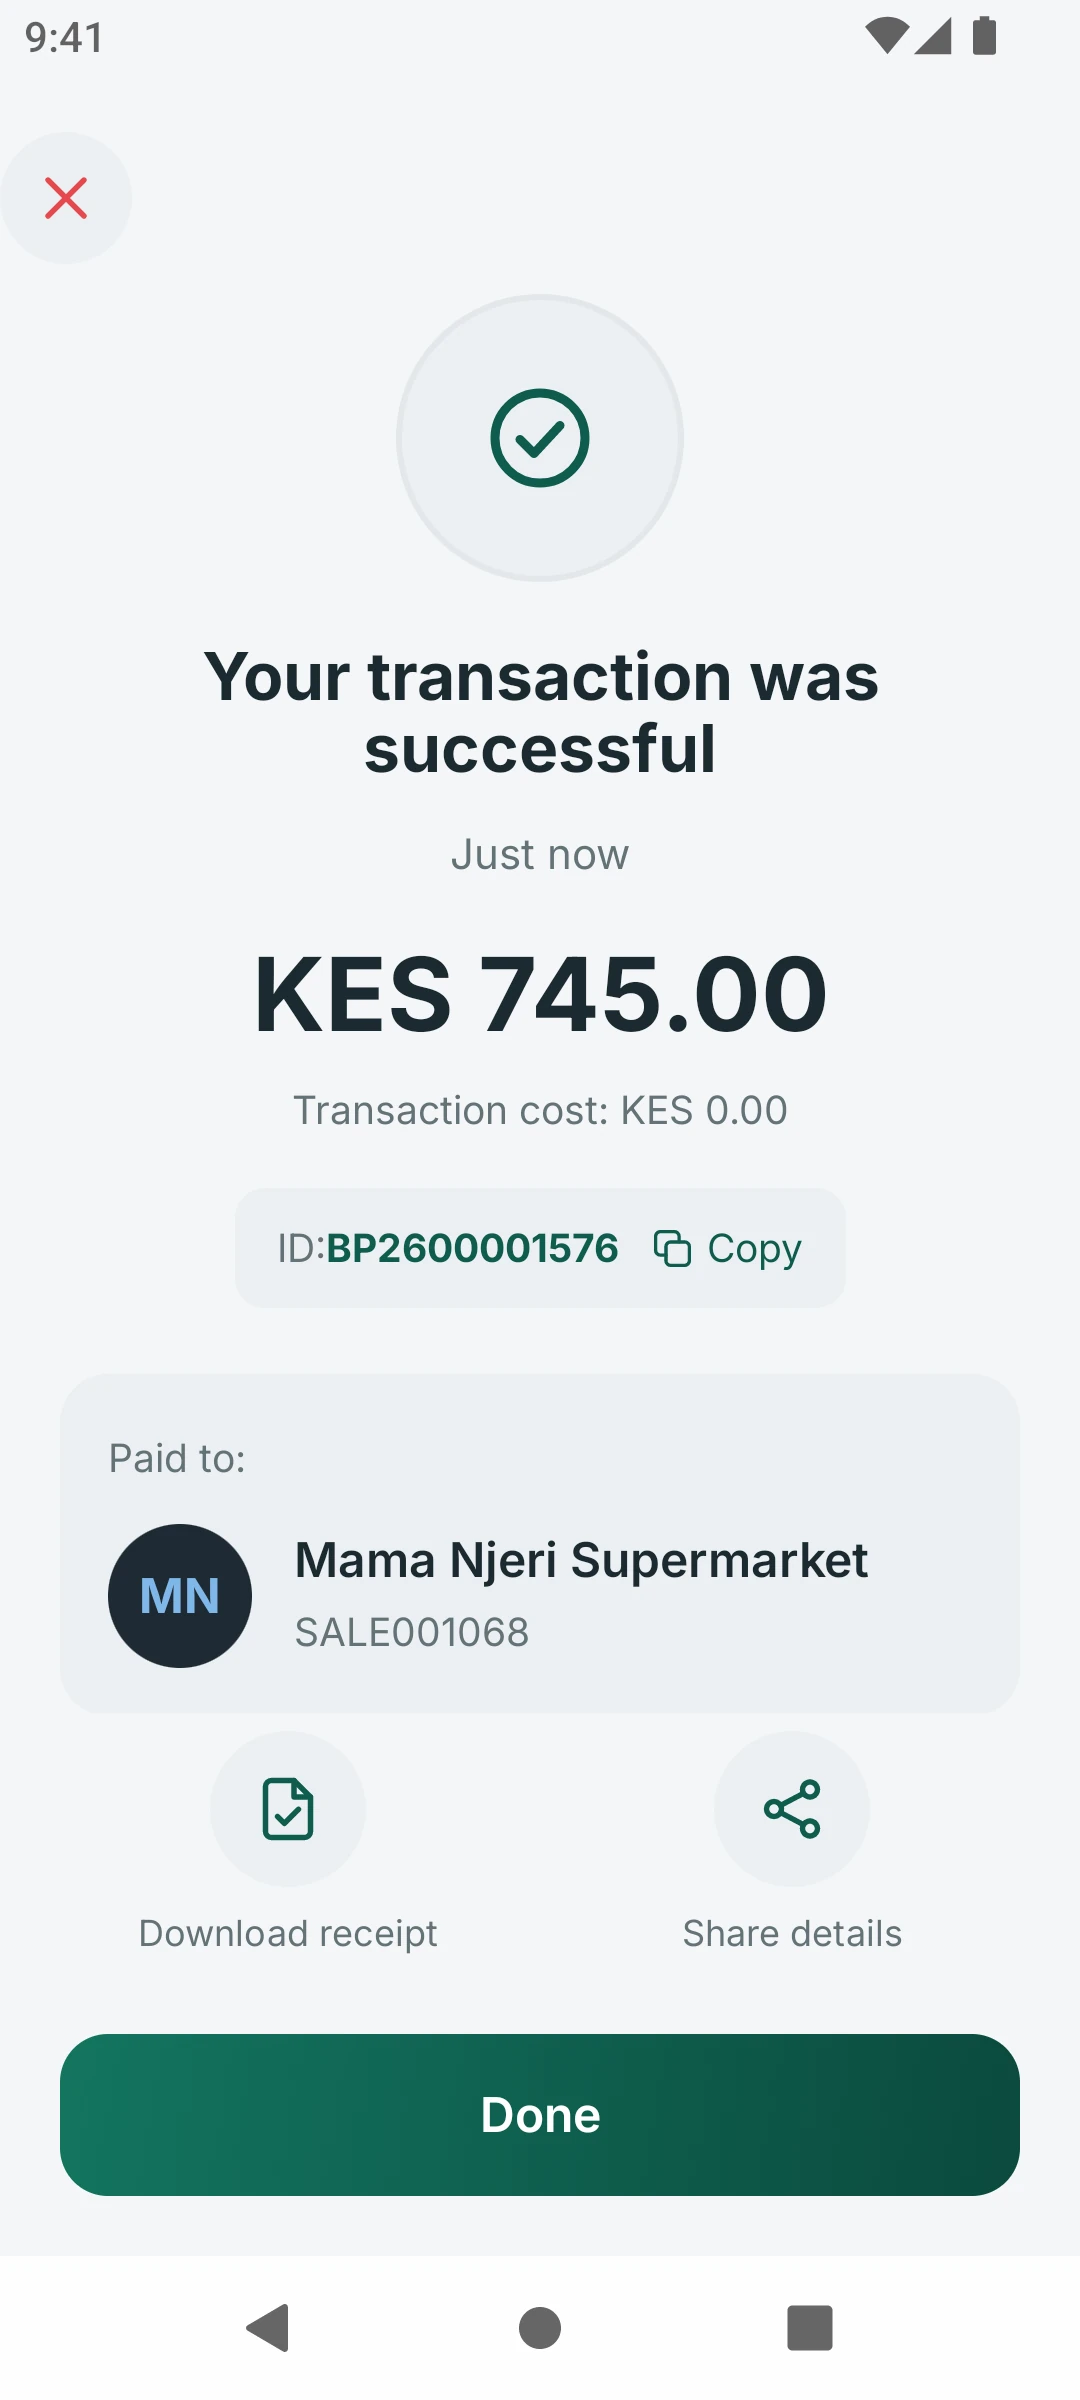
يجب أن يكون الأمان قويًا دون أن يكون مرهقًا. الأساسيات هي رقم سري لكل دفعة، وفتح القفل بالبصمة، وربط الحساب بالجهاز حتى لا تكفي شريحة SIM مسروقة وحدها، وعرض اسم المستلم قبل التأكيد، وتنبيهات فورية مع كل خصم. وخلف ذلك قواعد سرعة المعاملات، والتدقيق في قوائم العقوبات، ومراقبة الاحتيال التي لا يراها العملاء أبدًا. يشرح دليلنا لمنع الاحتيال هذه الضوابط بالتفصيل.
8. المساعدة داخل التطبيق
يتعثر العملاء عند الأسئلة القليلة نفسها: ما حدّي، ولماذا فشلت هذه العملية، وكيف أصحح خطأ. والمساعد داخل التطبيق القادر على قراءة رصيد العميل وحدوده والإجابة بلغة بسيطة يُلغي نسبة كبيرة من اتصالات الدعم. أما التحويل إلى موظف، مع إرفاق المحادثة، فيعالج الباقي.
9. الوصول إلى ما بعد الهاتف الذكي
لا تكتمل قائمة ميزات لأفريقيا دون الهاتف البسيط. فالخدمات نفسها، على الأقل الإرسال والدفع وشراء رصيد المكالمات والاستعلام عن الرصيد، يجب أن تعمل عبر USSD على دفتر الأستاذ نفسه وبالحدود نفسها. والوكلاء هم من يُدخلون النقد إلى النظام ويُخرجونه منه. اطّلع على الوصول إلى الهاتف البسيط عبر USSD وشرح شبكات الوكلاء.
القائمة في لمحة
| المجال | أساسي عند الإطلاق | يعزّز الولاء لاحقًا |
|---|---|---|
| الرئيسية | الرصيد، الإجراءات السريعة، المتكررون | عروض مخصّصة، تطبيقات مصغّرة |
| الإرسال والاستلام | بين الأشخاص، شبكات أخرى، طلب المال، QR | مدفوعات مجدولة ومقسّمة |
| المدفوعات | الصندوق، الفاتورة، طلب الدفع | فواتير محفوظة، أوامر دائمة |
| الشحن | رصيد المكالمات والبيانات | الإنترنت، التلفزيون، المرافق |
| المنتجات المالية | جيب ادخار | قروض، ادخار جماعي، استثمارات |
| السجلات | الإيصالات وكشف الحساب | التصدير، المكافآت |
| القنوات | التطبيق وUSSD | الويب وواجهة API للمطورين |
الأسئلة الشائعة
ما الميزات التي يجب إطلاقها أولًا؟
تلك التي تخلق استخدامًا يوميًا: الإرسال، والدفع في المتجر، وسداد الفواتير، وشراء رصيد المكالمات، وكشف حساب واضح. أما الادخار والقروض فيعززان الولاء بعد أن يثق العملاء بالأساسيات.
هل يجب بناء كل الميزات داخل التطبيق؟
لا. تتيح قائمة الخدمات والتطبيقات المصغّرة إضافة منتجات من الشركاء دون إصدار كامل. أما ما يجب أن يبقى مركزيًا فهو دفتر الأستاذ والقواعد، حتى تلتزم كل ميزة بالحدود نفسها.
كيف نُبقي التطبيق بسيطًا مع تزايد الميزات؟
خصّص الشاشة الرئيسية للأمور القليلة التي يفعلها الناس أكثر من غيرها، واجمع الباقي حسب الغرض، ودع العملاء يثبّتون مفضّلاتهم. قِس الإجراءات المستخدمة وارفعها أو أنزلها وفقًا لذلك.
تقدّم PesaBridge جوهر هذه القائمة (الإرسال، والدفع، والشحن، والادخار، والائتمان، وكشوف الحساب، والمساعدة داخل التطبيق) في تطبيق العملاء، على دفتر أستاذ واحد بالقيد المزدوج مشترك مع USSD والوكلاء والتجار وواجهة API للمطورين. يمكنك تجربة التطبيقات في صفحة جرّب المنصة أو الاطلاع على المنصة كاملة.