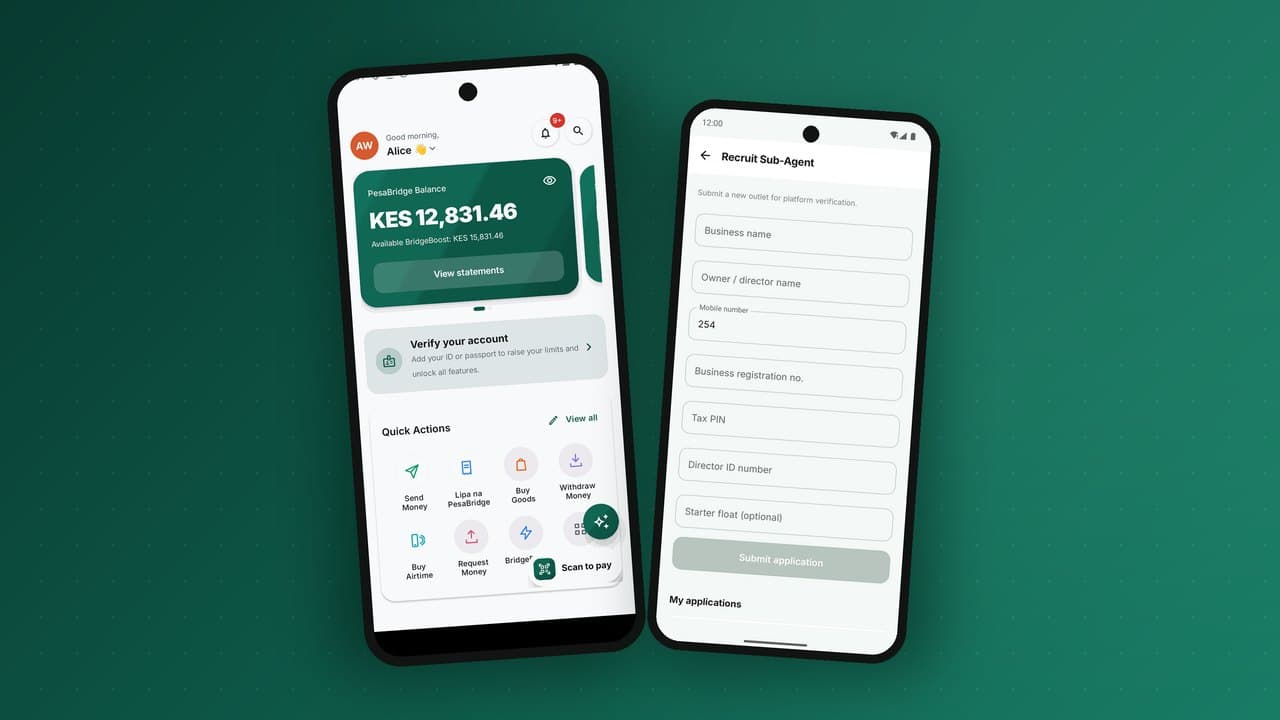
تواجه كل محفظة التناقض الظاهري نفسه منذ يومها الأول. اجعل التسجيل صارمًا بما يكفي لإرضاء المنظّم، فيتخلى معظم الناس قبل إكماله — فالعميل غير المتعامل مع البنوك الذي تحاول الوصول إليه لا يملك فاتورة خدمات ليرفعها ولا صبرًا لزيارة فرع. واجعله متساهلًا بما يكفي للنمو السريع، فتصبح قناة لغسل الأموال، ويسحب البنك المركزي الترخيص الذي منحك إياه. إذا نُظر إلى المشكلة على أنها مقبض واحد بين "مفتوح" و"خاضع للرقابة"، فلا يوجد له وضع جيد.
الحل ليس إيجاد النقطة المثالية على هذا المقبض، بل إدراك أن المقبض نفسه نموذج خاطئ. النموذج الصحيح هو "اعرف عميلك" القائم على المخاطر والمتدرّج في مستويات، حيث يتسع الوصول مع التحقق، وتُفرض الحدود من دفتر الأستاذ بدل أن يعد بها التطبيق. بهذا التصميم، يكف الوصول المفتوح والرقابة الصارمة عن أن يكونا نقيضين.
لماذا "القائم على المخاطر" هو التعبير الذي يهم
الأطر التنظيمية للنقود عبر الهاتف المحمول — وتوصيات مجموعة العمل المالي (فاتف) التي تنحدر منها معظمها — لا تشترط أن يجتاز الجميع عتبة الهوية نفسها. بل تشترط أن تكون الضوابط متناسبة مع المخاطر. المحفظة التي تحتفظ ببضعة دولارات وترسل بضعة دولارات يوميًا أداة منخفضة المخاطر؛ واشتراط جواز سفر لفتحها ممارسة تجارية سيئة، وكثيرًا ما تثبطه صراحةً اللوائح التي تركز على الشمول. أما المحفظة القادرة على نقل مبالغ كبيرة عبر الحدود فأداة عالية المخاطر وتستحق تحققًا كاملًا. ما يفعله "اعرف عميلك" القائم على المخاطر ببساطة هو مواءمة التحقق المطلوب مع القدرة الممنوحة.
هذا التحول في النظرة محرِّر. لم تعد تبحث عن عتبة واحدة ترحّب وتحمي في الوقت نفسه. أنت تبني سلّمًا: الدرجة الأولى سهلة، وكل درجة أعلى تتطلب — وتفتح — أكثر.
ثلاثة مستويات، على سبيل المثال
هيكل نموذجي يرحّب به المنظمون يبدو كالتالي. الأرقام الدقيقة تُحدد لكل سوق مع المنظّم المحلي؛ ما ينتقل هو الشكل.
- المستوى 1 — أساسي. فتح محفظة برقم هاتف فقط، يُتحقق منه برسالة نصية. حدود منخفضة لكل معاملة ولليوم وللرصيد. هذا مستوى الشمول: يمكن لأي شخص لديه شريحة هاتف أن يبدأ في أقل من دقيقة، والحدود الضيقة هي ما يجعل التحقق الأدنى مقبولًا لدى المنظّم.
- المستوى 2 — موثَّق. إضافة وثيقة هوية رسمية — رقم وصورة للوثيقة — لرفع الحدود إلى مستويات الحياة اليومية. معظم العملاء النشطين هنا.
- المستوى 3 — كامل. وثيقة هوية مع صورة ذاتية تُطابَق بالوثيقة وتُراجَع داخل التطبيق، فتُفتح الحدود الكاملة والخدمات الأعلى قيمة. هذا المستوى الذي يتيح أحجامًا كبيرة، بالتحقق الذي يتوقعه المنظّم لأحجام كبيرة.
تجربة العميل الناتجة هي ما تريده: بلا احتكاك في البداية، مع طلب التحقق في اللحظة التي يخلق فيها سلوك العميل نفسه — رغبته في إرسال المزيد — الحاجة إليه. لا يُطلب من أحد جواز سفر ليستلم أول عشرة دولارات.
المبدأ الذي يجعل هذا حقيقيًا: الحدود تعيش في دفتر الأستاذ
هنا تفشل معظم تصاميم "اعرف عميلك" بصمت. تحدد المستويات بشكل صحيح، ثم تفرض الحدود في المكان الخطأ — في التطبيق، كزر معطّل أو فحص على جهاز العميل. هذا ليس فرضًا؛ إنه اقتراح. أي شخص يصل إلى واجهة البرمجة مباشرة، أو يستخدم تطبيقًا معدّلًا، يمكنه تجاوزه.
الحد الذي يستطيع العميل تجاوزه ليس حدًا. إنه مجرد لافتة.
في نظام مبني جيدًا، يكون سقف المستوى ثابتًا يفرضه دفتر الأستاذ، ويُفحص داخل العملية الذرية نفسها التي ستقيد المعاملة. العميل في المستوى 1 الذي يحاول تجاوز حده اليومي لا يتلقى رفضًا مهذبًا في الواجهة — بل تُرفض حركة الأموال عند النقطة التي كانت ستحدث فيها، عبر كل القنوات، لأن القاعدة تعيش حيث يعيش المال. مهمة التطبيق أن يجعل القاعدة مرئية وودودة؛ ومهمة دفتر الأستاذ أن يجعلها حقيقية. يصبح مستوى "اعرف عميلك" خاصية في الحساب يستشيرها النظام الأساسي عند كل معاملة، لا شاشة مرّ بها العميل مرة واحدة.
فوق المستويات: طبقة مكافحة غسل الأموال
تحدد المستويات مقدار ما يستطيع العميل الموثَّق فعله. لكنها لا تكشف وحدها عميلًا موثَّقًا يتصرف كغاسل أموال. هذه مهمة طبقة مكافحة غسل الأموال فوق المستويات، وسيسألك المنظّم عن كل ما يلي:
- فحص العقوبات والأشخاص المعرّضين سياسيًا. يُفحص العملاء الجدد والحاليون مقابل قوائم العقوبات والأشخاص المعرّضين سياسيًا، مع نقاط ربط لإعادة الفحص عند تغيّر تلك القوائم. أي تطابق يُعلَّم للمراجعة، لا يُحظر ولا يُسمح به بصمت.
- قواعد السرعة والعتبات. الأنماط مهمة بقدر المبالغ. سلسلة معاملات تحت الحد مباشرة، أو تغيّر مفاجئ في السلوك، أو تجزئة عبر الحسابات — كل ذلك تكشفه قواعد تراقب التدفق عبر الزمن، لا المعاملة الحالية فقط.
- التعامل مع النشاط المشبوه. عندما يطلق شيء ما قاعدة، يجب أن يذهب إلى مكان ما — قائمة انتظار، ومراجع، وقرار، وعند الاقتضاء، بلاغ إلى وحدة المعلومات المالية. التنبيه بلا إجراء وراءه عبء، لا ضابط.
مثال عملي على حدود المستويات
الأرقام أدناه توضيحية. الحدود الفعلية يُتفق عليها مع المنظّم وتختلف من سوق لآخر، لكن النِّسب نموذجية.
| المستوى | التحقق | المعاملة الواحدة | الإجمالي اليومي | الرصيد الأقصى |
|---|---|---|---|---|
| المستوى 1 — أساسي | رقم الهاتف، الاسم | منخفض (مثلًا 10,000) | منخفض (مثلًا 20,000) | منخفض (مثلًا 50,000) |
| المستوى 2 — موثَّق | وثيقة هوية رسمية | متوسط (مثلًا 70,000) | متوسط (مثلًا 150,000) | متوسط (مثلًا 300,000) |
| المستوى 3 — كامل | وثيقة هوية مع صورة ذاتية مطابَقة ومراجَعة | مرتفع (مثلًا 150,000) | مرتفع (مثلًا 500,000) | مرتفع (مثلًا 1,000,000) |
تُجرى ثلاثة فحوص في كل معاملة: المبلغ الواحد مقابل حد المعاملة، وإجمالي اليوم مقابل الحد اليومي، والرصيد الناتج مقابل الحد الأقصى. كل فحص يجري في النظام الأساسي، في اللحظة التي سيتحرك فيها المال، عبر كل القنوات.
تصميم رحلة الترقية
المستويات لا تنجح إلا إذا كانت الترقية سهلة. أفضل وقت لطلب مزيد من التحقق هو عندما يصل العميل إلى حد، لأنه حينها يفهم سبب أهميته. رحلة الترقية الجيدة:
- تشرح الحد بكلمات بسيطة لحظة الوصول إليه، وتوضح ما يفتحه المستوى التالي؛
- تتيح بدء الترقية فورًا داخل التطبيق، أو ترشد إلى أقرب وكيل؛
- تذكر مدة المراجعة وتُعلم العميل عند اكتمالها؛
- تحفظ ما قُدّم من قبل إذا احتاج شيء إلى الإعادة، بدل البدء من الصفر؛
- تسجّل من راجع الترقية وبأي أدلة، من أجل سجل التدقيق.
التسجيل بمساعدة الوكلاء
في أسواق كثيرة، تُفتح معظم المحافظ لدى وكيل لا في تطبيق. يمكن للوكلاء جمع بيانات الهوية وصورها، وفي بعض الأطر إجراء التحقق نيابة عن مقدم الخدمة. هذا يجعل التسجيل عبر الوكلاء قويًا ومحفوفًا بالمخاطر. الضوابط التي تنجح: تُسجَّل هوية الوكيل في كل تسجيل يجريه؛ ويراجع مقدم الخدمة مركزيًا عينة من التسجيلات أو جميعها؛ وتُعلَّم الأنماط غير المعتادة، مثل تسجيلات كثيرة ببيانات متشابهة أو نشاط فوري عالي القيمة؛ ويخسر الوكلاء الذين يسجّلون حسابات احتيالية عمولتهم، وعند الحاجة، وكالتهم.
أخطاء شائعة في تصميم "اعرف عميلك"
- طلب كل شيء من البداية. يتخلى العملاء عن التسجيل، وأول من يغادر هم من تريد شمولهم أكثر.
- فرض الحدود في التطبيق. يجب أن تعيش الحدود في النظام الأساسي، وإلا فهي اقتراحات.
- غياب إعادة التحقق. تنتهي صلاحية الوثائق وتتغير الظروف. خطط لمراجعات دورية لعملاء المستويات العليا.
- معاملة تطابق الفحص كحكم نهائي. معظم تطابقات العقوبات والأشخاص المعرّضين سياسيًا إيجابيات كاذبة. تحتاج إلى مراجعة، لا إلى رفض تلقائي.
- فقدان الأدلة. التحقق الذي لا تستطيع إظهاره للمنظّم لم يحدث، من وجهة نظره.
سجل التدقيق هو المُخرَج الحقيقي
عندما يفحصك المنظّم، فهو لا يختبر فعلًا ما إذا كانت لديك قواعد. بل يختبر ما إذا كنت تستطيع إثبات ما حدث — من تم التحقق منه وفي أي مستوى، ومتى، وبأي أدلة؛ وأي المعاملات فُحصت؛ وما الذي عُلِّم وما الذي تقرر. لهذا فإن دفتر الأستاذ غير القابل للتغيير، القائم على الإضافة فقط، الذي تتناوله الأدبيات الهندسية هو أيضًا أصل من أصول الامتثال. لأن التاريخ لا يُعاد كتابته أبدًا، فإن كل تحقق وكل فحص حدّ وكل عكس يترك سجلًا دائمًا ومرتبًا وقابلًا للاستعلام. تصبح التقارير الجاهزة للمنظّم عرضًا لذلك السجل، لا سباقًا لإعادة بناء القصة لاحقًا.
مكان إقامة البيانات ومن يملك العلاقة
ثمة بُعد آخر يهم المنظمين أكثر فأكثر: أين تعيش بيانات العملاء ومن يتحكم بها. المنصة التي تجمع عملاء كل المشغّلين في قاعدة بيانات مشتركة تخلق مشكلة سيادة على البيانات لحظة أن يطلبها المنظّم. النموذج الأنظف — والذي يرتاح له المنظمون أكثر — هو النشر لكل مشغّل: كل مؤسسة تشغّل نسختها الخاصة وقاعدة بياناتها الخاصة، فتبقى بيانات العملاء لدى الجهة المرخّصة التي تملك العلاقة وتُسأل عنها. الامتثال ليس ضوابط فقط؛ إنه ولاية قضائية، والبنية التقنية هي التي تحدد الولاية القضائية.
الامتثال كمُمكِّن لا كعائق
الغريزة تدفع إلى معاملة "اعرف عميلك" ومكافحة غسل الأموال كضريبة على النمو — احتكاك يجب تقليله. إذا صُمّما كبوابة واحدة صارمة، فهذا بالضبط ما يكونان عليه. وإذا صُمّما كمستويات قائمة على المخاطر يفرضها دفتر الأستاذ، مع طبقة حقيقية لمكافحة غسل الأموال وسجل تدقيق فوقها، يصبحان العكس: ما يتيح لك تسجيل غير المتعاملين مع البنوك في دقيقة والحفاظ على ترخيصك وأنت تنمو. يكف الهدفان عن التنافس، لأن كل مستوى يكسب الثقة التي يتطلبها المستوى التالي.
التحقق عن بُعد بشكل صحيح
حيث تسمح القواعد بالتسجيل داخل التطبيق، تحدد جودة الفحوص عن بُعد إلى أي مدى يمكن للعملاء التقدم دون زيارة وكيل. من الممارسات الجيدة: إرشادات واضحة لتصوير الوثيقة، وفحوص تلقائية للتشويش والانعكاس قبل الإرسال، وصورة ذاتية حية بدل صورة مرفوعة، ومطابقة الصورة الذاتية بصورة الوثيقة، ومراجع بشري لكل ما لا تستطيع الفحوص التلقائية حسمه. يجب أن تخبر كل خطوة العميل بما يجري وكم سيستغرق. ويجب أن تشرح حالات الرفض ما الذي يجب تصحيحه، لكي ينجح العميل الحقيقي في المحاولة الثانية.
حماية وثائق الهوية
ينشئ "اعرف عميلك" واحدة من أكثر مجموعات البيانات حساسية التي يمكن أن تحتفظ بها شركة: أرقام الهوية وصور الوثائق والوجوه. تضع قوانين حماية البيانات في أفريقيا قواعد متزايدة حول كيفية جمعها وتخزينها ومشاركتها. خزّن الوثائق مشفّرة، وقصر الوصول على الموظفين الذين يحتاجونه، وسجّل كل اطلاع، واحتفظ بالوثائق فقط للمدة التي يشترطها القانون، وتأكد أن العملاء يعرفون ما تحتفظ به ولماذا. تسرّب بيانات الهوية يضر العملاء لسنوات، لأن الوجه أو رقم الهوية، بخلاف كلمة المرور، لا يمكن تغييره.
قياس التسجيل
| المؤشر | ما يخبرك به |
|---|---|
| معدل الإكمال لكل خطوة | أين يتخلى العملاء أثناء التسجيل |
| الوقت حتى الترقية | كم يستغرق الانتقال من المستوى 1 إلى 2 أو 3 |
| حصة العملاء في كل مستوى | ما إذا كانت الحدود تناسب طريقة استخدام الناس الفعلية للمحفظة |
| معدل الرفض وأسبابه | ما إذا كانت الإرشادات واضحة، وما إذا كانت محاولات الاحتيال في ازدياد |
| تنبيهات الفحص ونتائجها | كم من التطابقات حقيقية، وما سرعة حسمها |
تساعد هذه الأرقام أيضًا في النقاش مع المنظمين. إظهار أن المستويات تعمل كما صُممت، وأن الترقيات تُراجَع، وأن التنبيهات تُغلق في وقتها، هو أفضل دليل على أن النهج القائم على المخاطر يُدار بمسؤولية.
"اعرف عميلك" للشركات والوكلاء
يخضع التجار والوكلاء وعملاء الشركات لتحققهم الخاص، الذي يُسمى غالبًا "اعرف نشاطك التجاري". المنطق هو السلّم نفسه القائم على المخاطر: يمكن لبائع في السوق أن يبدأ بهوية شخصية وحدود منخفضة، ويضيف متجر مسجّل سجله التجاري، وتقدّم شركة تدفع رواتب مئات الموظفين وثائق تسجيلها وأسماء مديريها والمستفيدين الحقيقيين. على الوكلاء التزامات إضافية لأنهم يسجّلون العملاء ويتعاملون بالنقد، لذلك تشمل فحوصهم عادةً المقر وسجل النشاط وعقد وكالة موقّعًا. حدود وصلاحيات كل مستوى تجاري تعيش في النظام الأساسي، تمامًا كما للعملاء.
صمّم المستويات مع المنظّم، لا من أجله
أفضل تصاميم المستويات يُتفق عليها مبكرًا مع المنظّم، لا تُعرض في النهاية. شارك المستويات المقترحة والحدود والأدلة المطلوبة في كل مستوى والرقابة فوقها، واطلب الملاحظات قبل بناء رحلة التسجيل. وضّح كيف تُفرض الحدود في النظام الأساسي وكيف تُراجَع الاستثناءات. المنظّم الذي يفهم التصميم أكثر استعدادًا للموافقة عليه، ولدعم التعديلات لاحقًا، مثل رفع حدود المستوى 1 عندما تُظهر البيانات أن المخاطر منخفضة.
أسئلة شائعة
هل يمكن للعميل فتح محفظة دون أي وثيقة هوية؟
في أطر كثيرة، نعم، في أدنى مستوى وبحدود ضيقة، مع التحقق برقم الهاتف. المنظّم هو من يقرر ما إذا كان ذلك مسموحًا وما هي الحدود.
ماذا يحدث عند رفض وثيقة هوية العميل؟
يبقى في مستواه الحالي، ويُبلَّغ بالسبب، ويُسمح له بالمحاولة مجددًا. يُسجَّل الرفض والسبب والمراجع.
هل تنطبق المستويات على الوكلاء والتجار؟
نعم، بطريقة مشابهة. تُصنَّف الحسابات التجارية عادةً حسب الوثائق المقدمة، من هوية شخصية لتاجر صغير جدًا إلى تسجيل الشركة والمستفيدين الحقيقيين للأعمال الأكبر.
كم مرة يجب إعادة التحقق من العملاء؟
نادرًا ما يحتاج عملاء المستويات الدنيا منخفضو المخاطر إلى ذلك. تُراجَع المستويات العليا عادةً بشكل دوري، أو عند انتهاء صلاحية الوثائق، أو عند تغيّر السلوك بشكل حاد. الجدول الزمني جزء من النهج القائم على المخاطر المتفق عليه مع المنظّم.
هل يمكن أن تختلف الحدود حسب القناة؟
يمكن، لكن نادرًا ما يكون ذلك حكيمًا. إذا كانت حدود USSD أو قناة الوكلاء أكثر تساهلًا من التطبيق، ينتقل الاحتيال إلى القناة الأكثر تساهلًا. الإبقاء على مجموعة حدود واحدة لكل مستوى، تُفرض في النظام الأساسي لكل القنوات، أبسط في الشرح وأسهل في الدفاع عنه.
تبني PesaBridge الامتثال في النظام الأساسي — مستويات قابلة للضبط بحدود يفرضها دفتر الأستاذ، ونقاط ربط للفحص وقواعد السرعة، وسجل تدقيق غير قابل للتغيير، وإقامة البيانات لكل مشغّل — لكي يُصمَّم النمو والرقابة معًا، لا أن يُضحّى بأحدهما من أجل الآخر.