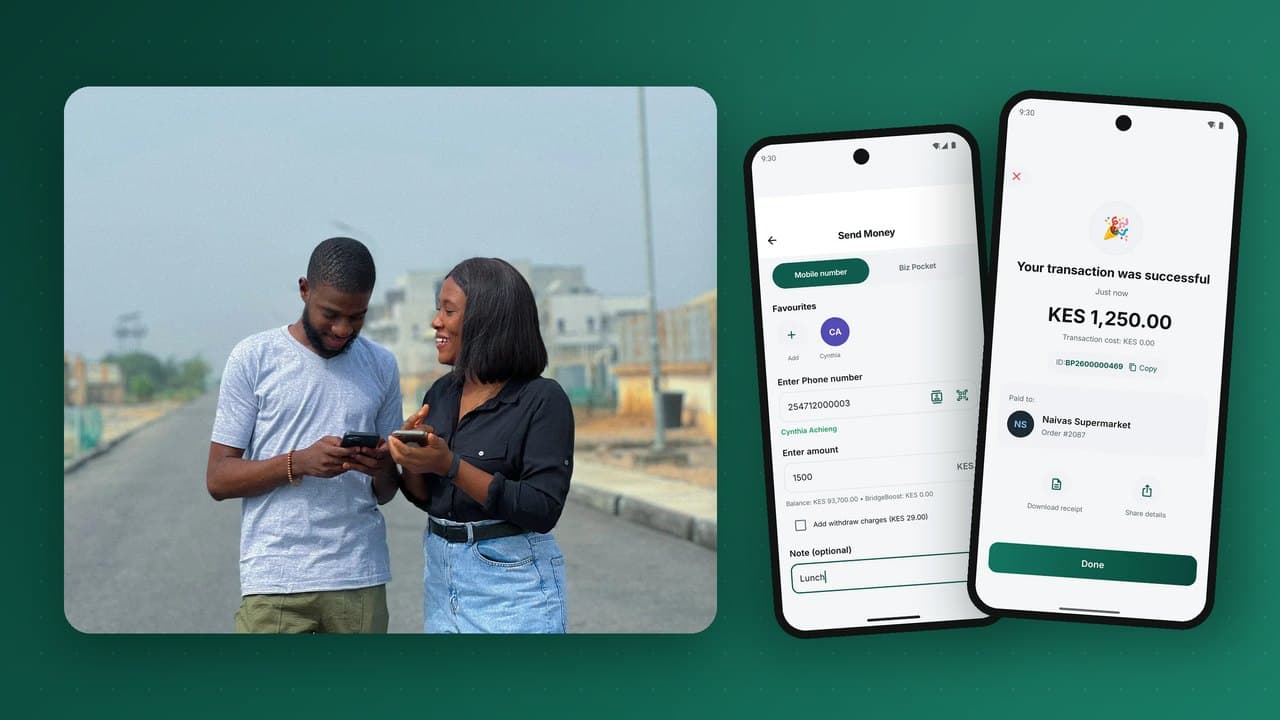
الأموال عبر الهاتف المحمول طريقة لحفظ المال وإرساله واستلامه باستخدام رقم الهاتف كحساب، دون الحاجة إلى حساب مصرفي أو هاتف ذكي. بدأت في شرق أفريقيا، وتنقل اليوم أكثر من تريليون دولار سنويًا في الأسواق الناشئة، وأصبحت بهدوء أنجح تقنية للشمول المالي جرى نشرها على الإطلاق. يشرح هذا الدليل ماهية الأموال عبر الهاتف المحمول، وكيف تعمل فعلًا من الداخل، ومن يديرها، وكيف تحقق الإيرادات، وما يتطلبه إطلاق خدمة منها في عام 2026.
الأموال عبر الهاتف المحمول في فقرة واحدة
حساب الأموال عبر الهاتف المحمول محفظة إلكترونية مرتبطة برقم هاتف. الرصيد هو نقود إلكترونية: مطالبة رقمية بأموال حقيقية يحتفظ بها مقدّم الخدمة كأمانة لدى مصرف واحد أو أكثر. يحوّل العملاء النقد إلى نقود إلكترونية لدى وكيل (متجر أو كشك أو صيدلية)، ثم يستخدمون هذا الرصيد لإرسال المال إلى أي شخص لديه رقم هاتف، ودفع الفواتير، والشراء من المتاجر، وشحن الرصيد، والادخار والاقتراض. وحين يحتاجون إلى النقد مجددًا، يدفعه لهم وكيل. وتعمل التجربة كلها على هاتف بسيط عبر USSD، أو على تطبيق للهاتف الذكي، أو على الاثنين معًا.
هذه هي الفكرة كلها. وما يمنحها قوتها أن كل جزء منها يزيل عائقًا أبقى مئات الملايين خارج النظام المالي الرسمي: لا فرع يجب الذهاب إليه، ولا حد أدنى للرصيد، ولا أوراق سوى بطاقة الهوية، وجهاز يملكه الناس أصلًا.
تاريخ موجز: من رصيد المكالمات إلى نظام مالي
قبل الأموال عبر الهاتف المحمول، كان الناس في أسواق كثيرة يستخدمون رصيد المكالمات عملةً غير رسمية، فيرسلون قسائم الشحن إلى أقاربهم الذين يبيعونها مقابل النقد. وقد أضفت الأموال عبر الهاتف المحمول الطابع الرسمي على هذا السلوك. وكان أشهر إطلاق في كينيا في مارس 2007، على يد أكبر مشغّل للهاتف المحمول في البلاد. بدأ كخدمة بسيطة "لإرسال المال إلى البيت" للعمال في المدن الذين يعيلون أسرهم في الأرياف، وخلال سنوات قليلة أصبح معظم البالغين في كينيا يستخدمونه.
انتشر النموذج في شرق أفريقيا وغربها وجنوبها، ثم في جنوب آسيا وجنوب شرقها وأمريكا اللاتينية. ووفقًا لتقارير State of the Industry السنوية الصادرة عن GSMA، يوجد اليوم أكثر من 1.7 مليار حساب مسجل للأموال عبر الهاتف المحمول في العالم، نحو نصفها في أفريقيا جنوب الصحراء، وتبلغ القيمة التي تمر عبرها كل عام تريليونات الدولارات. وتروي بيانات Global Findex الصادرة عن البنك الدولي القصة نفسها من جهة العميل: في أفريقيا جنوب الصحراء، كان لدى ثلث البالغين حساب للأموال عبر الهاتف المحمول بحلول عام 2021، وفي عدة دول تفوق حسابات الأموال عبر الهاتف المحمول عدد الحسابات المصرفية.
كما تجاوزت الخدمات بكثير التحويلات بين الأفراد. فاليوم تقدم المحفظة الواحدة عادةً دفع الفواتير، والدفع للتجار، والادخار، والائتمان، والتأمين، والتحويلات الدولية، وصرف الرواتب، والمدفوعات من الحكومة وإليها.
كيف تعمل الأموال عبر الهاتف المحمول من الداخل
من الخارج، تبدو الأموال عبر الهاتف المحمول رصيدًا وزرّ إرسال. ومن الداخل هي نظام مقاصة صغير. خمسة مكوّنات تؤدي العمل.
1. سيولة النقود الإلكترونية وحساب الأمانة
يجب أن تكون كل وحدة من النقود الإلكترونية في محافظ العملاء مغطاة، واحدًا مقابل واحد، بأموال حقيقية مودعة في حساب أمانة أو ضمان خاضع للتنظيم لدى مصرف. فإذا كان لدى العملاء مجتمعين 100 مليون في محافظهم، وجب على مقدّم الخدمة الاحتفاظ بـ 100 مليون كأمانة. هذه أهم قاعدة في الأموال عبر الهاتف المحمول: فهي ما يجعل النقود الإلكترونية آمنة، وهي أول ما يتحقق منه المنظمون. ولا يجوز لمقدّم الخدمة إقراض هذه الأموال أو استخدامها في تشغيل أعماله.
2. الدفتر
الدفتر هو سجل من يملك ماذا. كل حركة، سواء كانت تحويلًا أو رسومًا أو سحبًا نقديًا، تُسجل كقيود متوازنة: يخرج المال من حساب ويصل إلى آخر، ولا يتغير الإجمالي أبدًا. والدفتر الجيد للأموال عبر الهاتف المحمول يقوم على القيد المزدوج، أي أن لكل مدين دائنًا مقابلًا، ومجموع الدفاتر صفر دائمًا. وبهذا يستطيع مقدّم الخدمة أن يثبت في أي لحظة أن إجمالي جميع المحافظ يساوي المال المحتفظ به كأمانة.
3. شبكة الوكلاء
الوكلاء هم الحافة المادية للنظام. يحتفظ الوكيل بمخزونين من القيمة: نقد في الدرج ونقود إلكترونية في محفظة الوكيل ("السيولة"). عندما يودع العميل نقدًا، يأخذ الوكيل الأوراق النقدية ويحوّل نقودًا إلكترونية من سيولته إلى العميل. وعند السحب يحدث العكس. ويحصل الوكلاء على عمولة عن كل معاملة. ومن دون الوكلاء لا تستطيع الأموال عبر الهاتف المحمول الوصل مع اقتصاد النقد، ولهذا يحدد حجم شبكة الوكلاء وسلامتها عادةً نجاح الخدمة. نتناول ذلك بالتفصيل في دليلنا إلى شبكات الوكلاء.
4. القنوات: USSD وأداة SIM والتطبيقات
يصل العملاء إلى محافظهم عبر قناة واحدة أو أكثر:
- USSD: القوائم التي تُفتح بطلب رمز قصير مثل *123#. يعمل على كل هاتف، ولا يحتاج إلى بيانات، وما زال القناة الرئيسية في أسواق كثيرة. راجع كيف يصل USSD إلى الهاتف البسيط.
- أداة SIM (STK): قائمة مخزنة على شريحة SIM، يستخدمها بعض المشغّلين لطلب الرمز السري بأمان على الهواتف البسيطة.
- تطبيقات الهواتف الذكية: شاشات أغنى، ومدفوعات QR، وكشوف حساب، وأهداف ادخار، وتطبيقات مصغّرة.
- الويب وواجهات API: بوابات للشركات ووصول برمجي للشركاء الذين يريدون التحصيل أو الصرف.
5. المسارات والتكاملات
تصبح المحفظة مفيدة حين تتصل بكل ما عداها: المصارف (لإدخال الأموال وإخراجها)، وجهات الفواتير (الكهرباء، المياه، التلفزيون، الرسوم المدرسية)، وأنظمة الرصيد، وشبكات البطاقات، ومقدّمي الأموال عبر الهاتف المحمول الآخرين، وشركاء التحويلات الدولية. كل اتصال هو "مسار". والمنصات الجيدة تعامل المسارات كمحوّلات قابلة للتركيب، بحيث يمكن إضافة مصرف أو جهة فواتير جديدة دون المساس بالدفتر الأساسي.
ماذا يفعل العملاء فعلًا بالأموال عبر الهاتف المحمول
| الاستخدام | ما يحدث | لماذا يهم |
|---|---|---|
| التحويل بين الأفراد | إرسال إلى أي رقم هاتف؛ يتلقى المستلم رسالة قصيرة والرصيد فورًا. | يحل محل رحلات الحافلات المحملة بالنقد والسعاة غير الرسميين. |
| الإيداع والسحب | إيداع النقد أو سحبه لدى وكيل. | يربط المحفظة باقتصاد النقد. |
| دفع الفواتير | دفع فاتورة خدمة أو رسوم مدرسة برقم الجهة ومرجع الحساب. | لا طوابير في المكاتب؛ إيصالات فورية ومطابقة لجهة الفواتير. |
| الدفع للتجار | الدفع لمتجر برقم الصندوق أو رمز QR أو طلب يُرسل إلى الهاتف. | تداول نقدي أقل وخطر سرقة أقل للأعمال الصغيرة. |
| الرصيد والباقات | شحن خطك أو خط شخص آخر. | العادة اليومية التي تُبقي المحافظ نشطة. |
| الادخار والائتمان | تجميد المدخرات، والانضمام إلى ادخار جماعي، واقتراض مبالغ صغيرة. | يبني سجلًا ماليًا لأشخاص بلا سجل مصرفي. |
| الرواتب والصرف الجماعي | أصحاب العمل والمنظمات غير الحكومية والحكومات يدفعون لآلاف المحافظ دفعة واحدة. | مدفوعات أسرع وقابلة للتدقيق وأقل تسربًا. |
| التحويلات الدولية | استلام المال من الخارج مباشرة في المحفظة. | أرخص وأسرع من استلام النقد من الشباك. |
من يدير خدمات الأموال عبر الهاتف المحمول؟
كان مشغّلو شبكات الهاتف المحمول روّاد الأموال عبر الهاتف المحمول، وما زالت شركات الاتصالات تدير كثيرًا من أكبر الخدمات. لكن المجال اليوم أوسع بكثير:
- مشغّلو شبكات الهاتف المحمول يملكون الشريحة وقناة USSD وشبكة واسعة من موزعي الرصيد الذين يمكن أن يصبحوا وكلاء.
- المصارف تدير محافظها الخاصة للوصول إلى عملاء لا تستطيع خدمتهم عبر الفروع، ولجذب الودائع وبيانات المدفوعات.
- شركات التقنية المالية والمدفوعات تطلق محافظ تركز على شريحة محددة: التجار، أو التحويلات، أو ممر للمغتربين، أو العاملين المستقلين.
- مؤسسات التمويل الأصغر والتعاونيات الادخارية (SACCO) تضع مدخرات أعضائها وقروضهم على محفظة ليتعاملوا يوميًا دون زيارة مكتب.
- تجار التجزئة والتطبيقات الشاملة والحكومات تستخدم المحافظ لرقمنة المدفوعات عبر منظوماتها الخاصة.
وعلى نحو متزايد، لا تبني هذه المؤسسات التقنية بنفسها. بل ترخّص منصة مجرّبة وتطلقها بعلامتها التجارية، وهو ما يسمى نموذج العلامة البيضاء. نقارن بين المسارين في العلامة البيضاء مقابل البناء الذاتي.
كيف يحقق مقدّمو الأموال عبر الهاتف المحمول الإيرادات
يقوم نموذج الأعمال على رسوم المعاملات والمنظومة المحيطة بها:
- رسوم التحويل والسحب. يدفع العملاء عادةً رسومًا متدرجة لإرسال المال أو سحب النقد. وكثيرًا ما يكون الإيداع مجانيًا لتشجيع إدخال النقد.
- رسوم التجار وجهات الفواتير. تدفع الشركات نسبة صغيرة أو رسومًا ثابتة لقبول المدفوعات، غالبًا أقل من رسوم قبول البطاقات.
- رسوم المدفوعات الجماعية. تدفع الشركات لصرف الرواتب والعمولات والمبالغ المستردة لمحافظ كثيرة دفعة واحدة.
- الائتمان والادخار. إيرادات من القروض والسحب على المكشوف، تُقدَّم عادةً مع مصرف أو مُقرض مرخّص.
- فوائد حساب الأمانة. في بعض الولايات القضائية، يمكن استخدام جزء من الفوائد المكتسبة على رصيد الأمانة لمصلحة العملاء أو لتغطية تكاليف مقدّم الخدمة، وفق قواعد صارمة.
- التحويلات والصرف الأجنبي. هامش على التحويلات الدولية الواردة.
أما على جانب التكاليف، فأكبر بند هو دائمًا تقريبًا عمولة الوكلاء، تليها التقنية وخدمة العملاء والامتثال والتسويق. والخدمة السليمة توازن جدول رسومها بحيث يحصل الوكلاء على ما يكفي للاحتفاظ بالسيولة، ويجدها العملاء أرخص من البدائل، ويظل لمقدّم الخدمة هامش ربح.
هل الأموال عبر الهاتف المحمول آمنة؟
في معظم الأسواق، تُنظَّم الأموال عبر الهاتف المحمول كخدمة دفع. وتأتي السلامة من عدة طبقات تعمل معًا:
- أموال محمية. حساب الأمانة بنسبة واحد إلى واحد يعني أن أموال العملاء محمية حتى لو فشل مقدّم الخدمة.
- الرمز السري وأمان الجهاز. كل عملية مالية تتطلب رمزًا سريًا؛ وتضيف التطبيقات الدخول بالبصمة وربط الجهاز والقفل التلقائي.
- مستويات اعرف عميلك والحدود. الحسابات المفتوحة بأقل قدر من المعلومات لها حدود منخفضة للرصيد والمعاملات؛ والتحقق الكامل من الهوية يفتح حدودًا أعلى. راجع مستويات اعرف عميلك التي يقبلها المنظم.
- رقابة مكافحة غسل الأموال. فحص مقابل قوائم العقوبات وقواعد تنبّه إلى وتيرة أو مبالغ غير معتادة.
- العكس ومعالجة النزاعات. طريقة محكومة لتصحيح التحويلات الخاطئة دون حذف السجل أبدًا.
المخاطر الرئيسية هي الهندسة الاجتماعية، واحتيال تبديل الشريحة، واحتيال الوكلاء، ولهذا تُصمَّم المنصات الجيدة لمواجهتها منذ اليوم الأول. اقرأ دليلنا إلى أساليب الاحتيال في الأموال عبر الهاتف المحمول للاطلاع على القائمة كاملة.
الأموال عبر الهاتف المحمول والخدمات المصرفية عبر الهاتف والمحافظ الرقمية
| الأموال عبر الهاتف المحمول | الخدمات المصرفية عبر الهاتف | محفظة رقمية مرتبطة ببطاقة | |
|---|---|---|---|
| الحساب | محفظة نقود إلكترونية على رقم هاتف | حساب مصرفي يُدار عبر الهاتف | تخزّن بطاقة مصرفية |
| تحتاج إلى حساب مصرفي | لا | نعم | نعم |
| تعمل على هاتف بسيط | نعم (USSD) | أحيانًا (خدمات مصرفية عبر USSD) | لا |
| الوصول إلى النقد | وكلاء في كل مكان | فروع وأجهزة صراف آلي | أجهزة صراف آلي |
| النظرة التنظيمية المعتادة | ترخيص دفع أو نقود إلكترونية | ترخيص مصرفي | قواعد شبكات البطاقات والمصارف |
الحدود تتلاشى. فالمصارف تطلق محافظ، والمحافظ تقدم ادخارًا وائتمانًا يشبهان المصرفي، والمحافظ المرتبطة بالبطاقات تضيف مسارات دفع محلية. وما يميز الأموال عبر الهاتف المحمول أنها قائمة على الحساب أولًا ومتصلة بالنقد: يستطيع أي شخص لديه هاتف أن يفتحها، ويستطيع أي شخص قريب من وكيل أن يغذيها.
ما يتطلبه إطلاق خدمة أموال عبر الهاتف المحمول في عام 2026
لا يتعلق الإطلاق بالتطبيق بقدر ما يتعلق بأربعة أسس:
- ترخيص أو شريك مرخّص. تشترط معظم المصارف المركزية ترخيصًا للنقود الإلكترونية أو لخدمة الدفع، أو شراكة مع مصرف مرخّص. راجع ترخيص النقود الإلكترونية في أفريقيا.
- حساب أمانة ومصرف تسوية. لحماية أموال العملاء والتسوية مع الشركاء.
- التوزيع. وكلاء وتجار وسبب يدفع العملاء إلى التعامل كل أسبوع.
- تقنية يثق بها المنظم. دفتر متوازن، ومستويات اعرف عميلك، وضوابط مكافحة غسل الأموال، والعكس، والتقارير، وقنوات لكل أنواع الهواتف.
يتناول دليلنا خطوة بخطوة حول كيفية إطلاق خدمة أموال عبر الهاتف المحمول كل أساس، والجدول الزمني، والأخطاء الشائعة.
إلى أين تتجه الأموال عبر الهاتف المحمول
- قابلية التشغيل البيني. يتوقع العملاء أكثر فأكثر أن يرسلوا المال إلى أي محفظة أو مصرف، لا داخل شبكة واحدة فقط. راجع كيف تعمل قابلية التشغيل البيني.
- الدفع للتجار. رموز QR وطلبات الدفع تحوّل المحافظ إلى وسيلة الدفع اليومية في المتاجر الصغيرة. راجع الدفع للتجار عبر QR ورقم الصندوق وطلب الدفع.
- الائتمان والادخار. يصبح سجل معاملات المحفظة الملف الائتماني لمن لا يملكه. راجع الإقراض الرقمي عبر المحافظ.
- عبر الحدود. التحويلات إلى المحافظ أرخص وأسرع من الاستلام النقدي. راجع كيف تخفض المحافظ تكلفة التحويلات.
- التطبيقات الشاملة. التأمين والنقل والخدمات العامة والخدمات الحكومية تُقدَّم كتطبيقات مصغّرة داخل المحفظة.
مسرد موجز لمصطلحات الأموال عبر الهاتف المحمول
- النقود الإلكترونية: قيمة إلكترونية مخزنة في محفظة، قابلة للاسترداد نقدًا بقيمتها الاسمية ومغطاة واحدًا مقابل واحد بأموال محتفظ بها كأمانة.
- السيولة (Float): رصيد النقود الإلكترونية الذي يحتفظ به الوكيل لخدمة الإيداعات النقدية. ويحتاج الوكلاء أيضًا إلى النقد لعمليات السحب؛ ويشكل الاثنان معًا سيولة الوكيل.
- الوكيل الرئيسي (المجمّع): جهة تدير منافذ وكلاء كثيرة، وتوزع عليها السيولة، وتحصل على عمولة إشراف.
- الإيداع / السحب (CICO): تحويل النقد إلى نقود إلكترونية والعكس لدى وكيل.
- دفع الفواتير والدفع للتجار: الأسماء الشائعة للدفع لجهة تجارية، برقم الجهة مع مرجع الحساب (الفواتير) أو برقم الصندوق (المتاجر).
- طلب الدفع (STK push): يطلب التاجر دفعة فيوافق العميل عليها برمزه السري على هاتفه.
- USSD: بيانات الخدمة التكميلية غير المهيكلة، أي القوائم القائمة على الجلسات التي يُوصل إليها بطلب رموز قصيرة مثل *123#.
- مستويات اعرف عميلك: درجات من التحقق من الهوية، لكل منها حدودها الخاصة للرصيد والمعاملات.
- حساب الأمانة (الحماية): الحساب أو الحسابات المصرفية التي تحتفظ بالأموال المغطية لكل النقود الإلكترونية المتداولة.
- قابلية التشغيل البيني: القدرة على إرسال المال بين محافظ ومصارف مختلفة. راجع شرحنا.
- العكس: تصحيح محكوم لمعاملة خاطئة، يُسجَّل كقيود جديدة تعكس القيد الأصلي.
- الصرف الجماعي (B2C): جهة تجارية تدفع لمحافظ كثيرة دفعة واحدة، مقابل رواتب أو عمولات أو مبالغ مستردة أو مساعدات.
لماذا تهم الأموال عبر الهاتف المحمول أبعد من المدفوعات
يتجاوز أثر الأموال عبر الهاتف المحمول الراحة بكثير. فقد ربط بحث عن الأموال عبر الهاتف المحمول في كينيا، نُشر في مجلة Science عام 2016، بين الوصول إلى الأموال عبر الهاتف المحمول وانخفاض ملموس في الفقر، لا سيما في الأسر التي تعيلها نساء، إذ أصبحت الأسر أقدر على تلقي الدعم في الأوقات الصعبة والانتقال من الزراعة إلى التجارة. ويتكرر النمط في سوق بعد سوق: عندما يصبح إرسال المال رخيصًا وفوريًا، تتقاسم الأسر المخاطر عبر المسافات، وتتوقف الأعمال الصغيرة عن خسارة المال بسبب سرقة النقد، وتنتقل المدخرات من تحت الفراش إلى حسابات يمكنها بناء سجل ائتماني.
وبالنسبة إلى المؤسسات التي تدير المحافظ، فإن البيانات لا تقل قيمة عن الرسوم. فسجلات المعاملات تمكّن المقرضين من خدمة عملاء لم يحصلوا قط على كشف حساب مصرفي، وتمكّن شركات التأمين من تسعير وثائق التأمين الأصغر، وتمكّن الحكومات من دفع الإعانات مباشرة إلى من وُجّهت إليهم.
الأسئلة الشائعة
هل أحتاج إلى حساب مصرفي لاستخدام الأموال عبر الهاتف المحمول؟
لا. يُفتح حساب الأموال عبر الهاتف المحمول برقم هاتف وبطاقة هوية، غالبًا لدى وكيل أو مباشرة على الهاتف. ويحتفظ مقدّم الخدمة بالأموال في مصرف نيابةً عنك.
هل أحتاج إلى هاتف ذكي؟
لا. تعمل كل الخدمات الأساسية عبر USSD على هاتف بسيط. وتضيف تطبيقات الهواتف الذكية ميزات مريحة مثل مدفوعات QR وكشوف الحساب.
أين تُحفظ أموالي فعلًا؟
في حساب أمانة أو ضمان خاضع للتنظيم لدى مصرف واحد أو أكثر، مطابق واحدًا مقابل واحد لإجمالي النقود الإلكترونية في محافظ العملاء.
هل يستطيع مصرف أو شركة تقنية مالية إطلاق خدمة أموال عبر الهاتف المحمول خاصة به؟
نعم. بالترخيص المناسب أو بشريك مرخّص، يستطيع مصرف أو شركة تقنية مالية أو تعاونية ادخارية أو تاجر تجزئة إطلاق محفظة تحمل علامته. ويستخدم معظمهم اليوم منصة بعلامة بيضاء بدلًا من بناء الدفتر ومحرك الوكلاء والقنوات من الصفر.
كم يستغرق الإطلاق؟
يستغرق البناء من الصفر عادةً من 12 إلى 24 شهرًا. أما على منصة بعلامة بيضاء مجرّبة، فيمكن تشغيل التقنية خلال أسابيع؛ وغالبًا ما يحدد الترخيص وتجنيد الوكلاء الجدول الزمني الحقيقي.
PesaBridge منصة أموال عبر الهاتف المحمول بعلامة بيضاء للمصارف وشركات الاتصالات وشركات التقنية المالية والتعاونيات الادخارية: تطبيقات للعملاء والوكلاء والتجار والشركات، وUSSD، وطلب الدفع، وواجهة API مفتوحة على دفتر قيد مزدوج تملكه أنت. تعرّف على المنصة أو اطلب وصولًا تجريبيًا لتجربة كل تطبيق.