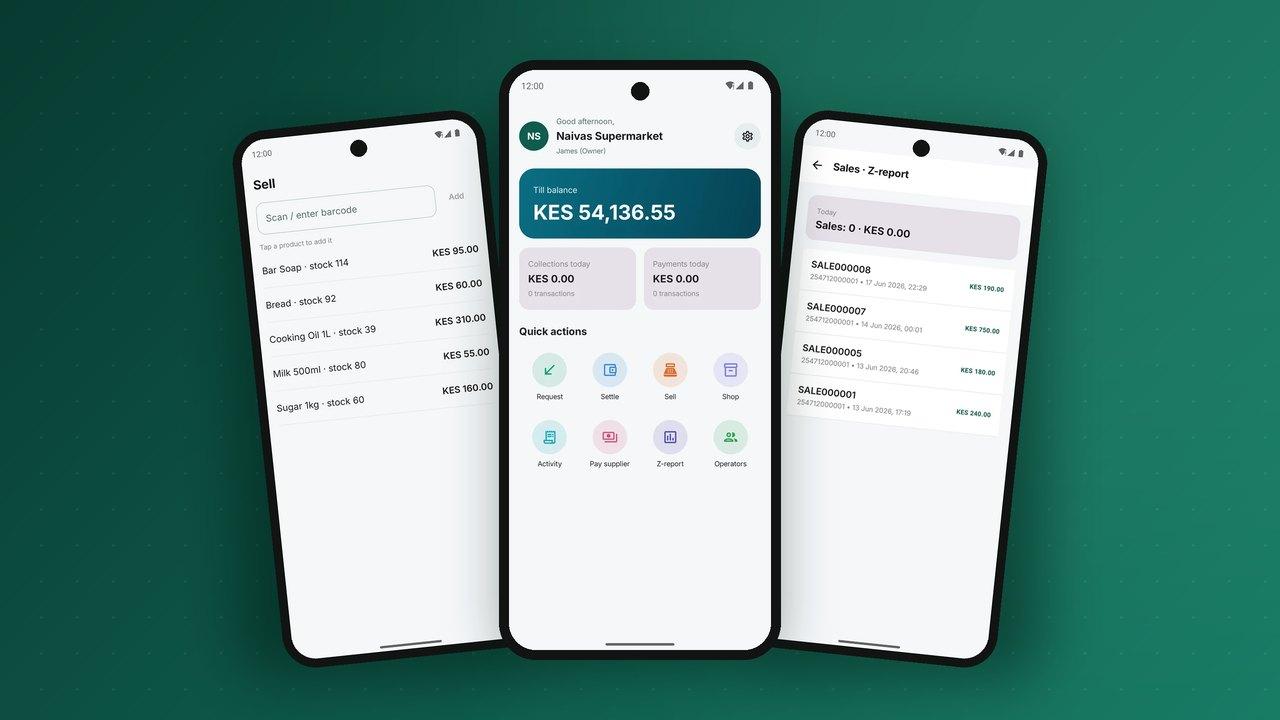
تحرّك المتاجر الصغيرة معظم الأموال في الاقتصادات الأفريقية: الأكشاك، والصيدليات، وصالونات التجميل، ومحلات الأدوات، وبسطات الأسواق. وبالنسبة لمشغّل المحفظة، هي السبب الذي يجعل العملاء يحتفظون برصيد بدل سحب كل شيء نقدًا. أما بالنسبة لصاحب المتجر، فقبول مدفوعات المحفظة لا يهم إلا إذا جعل يومه أسهل. رقم الصندوق على ملصق بداية؛ أما تطبيق التاجر الذي يدير المتجر فهو ما يُبقيه على شبكتك.
إليك ما يحتاجه هذا التطبيق، من طاولة البيع حتى البنك.
1. شاشة رئيسية تعرض اليوم
يريد صاحب المتجر أن يعرف ثلاثة أمور فور فتح التطبيق: كم دخل اليوم، وما الذي ينتظر التسوية، وما الذي يحتاج إلى انتباه. وتأتي الإجراءات السريعة للمهام الأكثر شيوعًا (طلب دفعة، والبيع، والتسوية، وعرض النشاط) مباشرة تحت الرصيد.
2. طرق كثيرة لتلقي المدفوعات
- رقم الصندوق الذي يكتبه العميل في محفظته.
- رمز QR على طاولة البيع، ثابت للمتجر أو ديناميكي مع تعبئة المبلغ مسبقًا.
- طلب الدفع المرسل إلى هاتف العميل، الذي يوافق عليه برقمه السري. اقرأ المزيد في شرح الدفع عند الطلب.
- روابط الدفع للطلبات التي تصل عبر الهاتف أو المحادثة.
يجب أن تُقيَّد كل طريقة في رصيد الصندوق نفسه، وأن تعرض اسم الدافع والرقم المرجعي فورًا، وأن ترسل تأكيدًا إلى الطرفين. والمتجر الذي يضطر إلى مراجعة هاتف مختلف لكل طريقة دفع سيعود إلى النقد.
3. البيع ومتابعة المخزون
حين تصبح المدفوعات رقمية، تكون الخطوة التالية نقطة بيع بسيطة. فمسح الصنف أو اختياره، وجمع السلة، وطلب الدفع في مسار واحد يوفّر الوقت عند طاولة البيع ويبني سجلًا للمخزون دون عمل إضافي. وتنبيهات انخفاض المخزون تخبر صاحب المتجر بما يجب إعادة طلبه.
4. موظفون دون مشاركة الرقم السري
في معظم المتاجر أكثر من شخص عند طاولة البيع. ويجب أن يتمكن صاحب المتجر من إضافة أمناء صندوق يستطيعون البيع وتلقي المدفوعات لكن لا يستطيعون السحب أو التسوية، وإيقافهم عند مغادرتهم. وعندها تُربط كل عملية بيع بالموظف الذي أجراها، مما ينهي الخلافات وقت الإغلاق.
5. تسوية يتحكم بها صاحب المتجر
لا يفيد رصيد الصندوق إلا حين يستطيع صاحب المتجر تحريكه. والخيارات الجيدة هي التسوية إلى حساب بنكي (عند الطلب أو وفق جدول)، والتحويل إلى محفظة صاحب المتجر الشخصية، والسحب لدى وكيل. ويجب أن تكون الرسوم وموعد الوصول واضحين قبل التأكيد. وتناسب التسوية اليومية التلقائية المتاجر الكبيرة، بينما تُبقي المتاجر الصغيرة المال في الصندوق غالبًا للدفع للموردين.
6. الدفع للموردين من الصندوق
إغلاق الدائرة هو ما يجعل المدفوعات الرقمية تترسخ. فإذا استطاع المتجر أن يدفع لموزعه وإيجاره وموظفيه من رصيد الصندوق، فلن يحتاج المال أبدًا إلى التحول إلى نقد. والموزعون الذين يقبلون مدفوعات المحفظة يحصلون على أموالهم أسرع ويحملون نقدًا أقل في جولات التوصيل. اطّلع على الصرف الجماعي لجانب الموزع.
7. سجلات تخدم الضرائب والائتمان
تقرير Z يومي، وكشف حساب شهري، وملف تصدير يستطيع المحاسب قراءته، تحوّل سجل مدفوعات المتجر إلى أصل. وتستخدم جهات الإقراض سجل الصندوق بشكل متزايد لتقديم قروض رأس المال العامل، التي تُسدَّد تلقائيًا من المبيعات المستقبلية. ولا ينجح ذلك إلا إذا كانت السجلات كاملة وموثوقة.
ما يحتاجه المشغّل خلف التطبيق
- تسجيل التجار مع تحقق من هوية النشاط التجاري، وحدود متدرجة، وموافقة سريعة.
- خطط رسوم للتجار حسب الفئة، قابلة للتهيئة دون برمجة.
- دفعات تسوية بتقارير واضحة، تُطابَق يوميًا مع البنك.
- أدوات ميدانية للموظفين الذين يستقطبون التجار ويدعمونهم.
الأسئلة الشائعة
هل تحتاج المتاجر إلى هاتف ذكي؟
يحتاج التطبيق الكامل إلى هاتف ذكي، لكن الهاتف البسيط يستطيع مع ذلك تلقي مدفوعات الصندوق وتأكيدات الرسائل القصيرة، والاستعلام عن الرصيد عبر USSD. وتبدأ متاجر كثيرة من هنا ثم تترقى.
ما السرعة التي يستطيع بها المتجر البدء في قبول المدفوعات؟
مع التسجيل الرقمي والتحقق المتدرج من الهوية، يمكن أن يبدأ المتجر الصغير العمل في اليوم نفسه بحد مبدئي يرتفع بعد التحقق من المستندات.
هل نقطة البيع منتج منفصل؟
ليس بالضرورة. فنقطة البيع الخفيفة داخل تطبيق التاجر تكفي معظم المتاجر الصغيرة، والمتاجر الأكبر يمكنها ربط أنظمتها الخاصة عبر واجهة API.
تتضمن PesaBridge تطبيقًا للتجار يضم الصناديق وQR وطلبات الدفع ونقطة بيع خفيفة وأدوار الموظفين والتسوية والدفع للموردين، على دفتر الأستاذ نفسه الذي تعمل عليه محفظة عملائك. شاهده في صفحة جرّب المنصة.