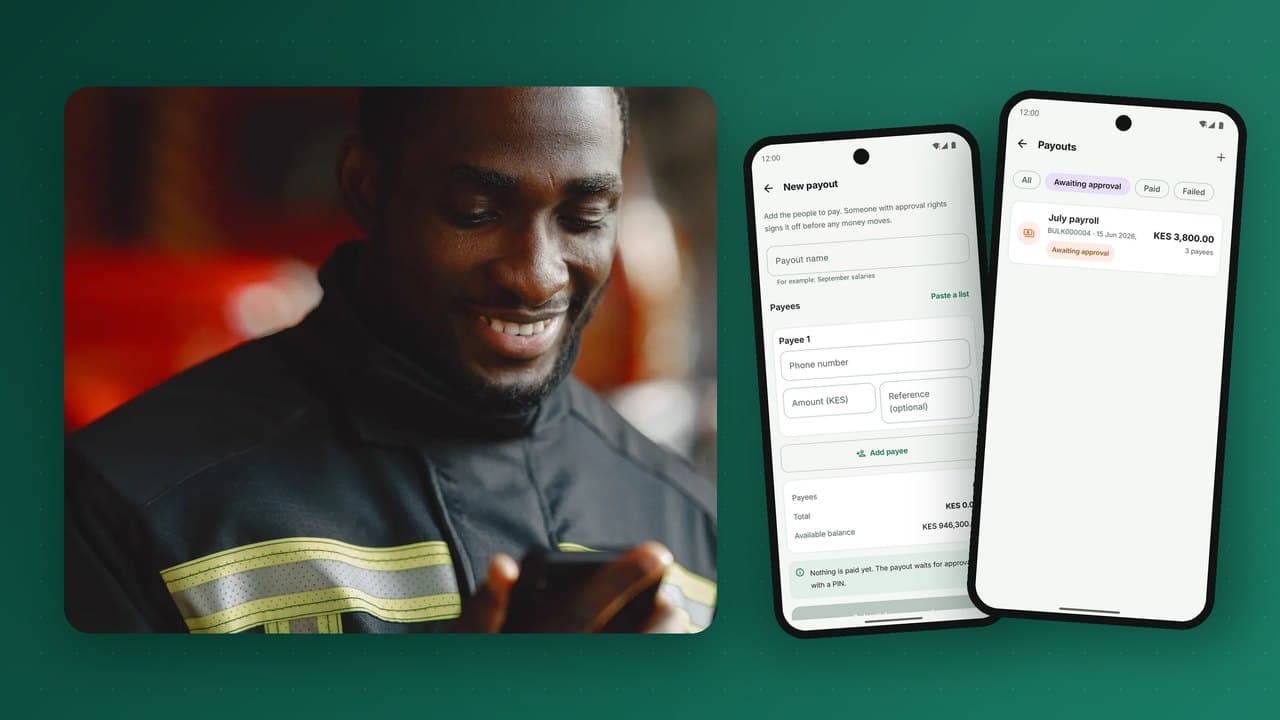
كان الدفع لمئات أو آلاف الأشخاص دفعة واحدة يعني في الماضي مظاريف من النقد، وطوابير طويلة يوم صرف الرواتب، وأموالًا تختفي بهدوء بين المكتب والعامل. الصرف الجماعي إلى المحافظ عبر الهاتف يستبدل ذلك كله بملف وموافقة وبضع دقائق من المعالجة. يستخدمه أصحاب العمل للرواتب والعمالة المؤقتة، والتعاونيات لمدفوعات المزارعين، والمنصات لمستحقات العاملين المستقلين، والمنظمات والحكومات للمساعدات والحماية الاجتماعية. يشرح هذا الدليل كيف تعمل المدفوعات الجماعية إلى المحافظ، والضوابط التي تجعلها آمنة، وكيف تصمّم مسار الموافقة، وما يحتاجه المستفيدون والمشغّلون ليوم صرف سلس.
من يستخدم المدفوعات الجماعية
| الجهة الدافعة | الدفعة النموذجية | الأهم |
|---|---|---|
| أصحاب العمل | الرواتب الشهرية، والأجور الأسبوعية للعمالة المؤقتة | الدقة، والتوقيت، ومراجع قسائم الرواتب |
| التعاونيات والمشترون الزراعيون | مدفوعات المحاصيل المسلّمة | السرعة بعد التسليم، والسحب في الريف |
| منصات التوصيل والخدمات | الأرباح لكل رحلة أو يومية | التكرار، والأتمتة عبر واجهة برمجة التطبيقات |
| المنظمات والوكالات الإنسانية | التحويلات النقدية للمستفيدين | الاستهداف، وسجل التدقيق، ومنع التسرب |
| الحكومات | الحماية الاجتماعية، والإعانات، والمنح، والرواتب العامة | الهوية، والحجم، والشفافية |
| الشركات | العمولات، والمبالغ المستردة، ومطالبات التأمين، وأرباح الأسهم | المطابقة مع الأنظمة الداخلية |
لماذا تتفوق المحافظ على النقد والتحويل المصرفي في كثير من المدفوعات
- الوصول: يحتاج المستفيد إلى رقم هاتف فقط، لا إلى حساب مصرفي.
- السرعة: تصل الأموال خلال ثوانٍ، حتى في المناطق النائية.
- الأمان: لا نقد في الطريق، ولا مظاريف، ولا سرقات يوم الصرف.
- منع التسرب: يذهب المال إلى حساب موثّق، لا عبر وسطاء.
- سجل التدقيق: لكل دفعة مرجع وحالة وإيصال.
- التكلفة: لا تعامل مع النقد، وساعات عمل أقل، ونزاعات أقل.
- الشمول المالي: يحصل المستفيدون على محفظة يمكنهم الادخار والاقتراض بها.
كيف تعمل الدفعة الجماعية خطوة بخطوة
- تمويل الحساب. تشحن المؤسسة محفظتها المؤسسية بتحويل مصرفي أو قناة أخرى. يجب أن تتوافر الأموال قبل الإفراج عن المدفوعات.
- إعداد الدفعة. رفع ملف (أو إرساله عبر واجهة البرمجة) يتضمن أرقام هواتف المستفيدين وأسماءهم والمبالغ والمراجع، أو اختيار مستفيدين محفوظين من دفتر المستفيدين.
- التحقق. تفحص المنصة كل سطر: هل الرقم مسجّل، وهل يطابق الاسم المسجّل، وهل المبلغ ضمن حدود التحقق الخاصة بالمستفيد، وهل توجد تكرارات؟
- المراجعة والموافقة. يُعِدّ المُنشئ الدفعة، ويوافق عليها مراجع واحد أو أكثر وفق قواعد تعتمد على حجم الدفعة وإجماليها.
- الجدولة أو الإفراج. الدفع الآن، أو في وقت محدد مثل الصباح الباكر يوم الصرف.
- المعالجة. تُقيَّد كل دفعة من المحفظة المؤسسية إلى محفظة المستفيد. يتلقى المستفيدون رسالة نصية أو إشعارًا في التطبيق.
- التقرير والمطابقة. تتلقى المؤسسة تقريرًا بحالة كل سطر وكشفًا يطابق إجمالي الدفعة.
التحقق: الخطوة التي تمنع معظم المشكلات
تبدأ معظم مشكلات الصرف ببيانات خاطئة: رقم مكتوب خطأ، أو اسم قديم، أو سطر مكرر. التحقق المسبق القوي يكشفها قبل أن يتحرك المال:
- الاستعلام عن الحساب لكل رقم، لمعرفة إن كان مسجلًا ونشطًا.
- مطابقة الأسماء بين الملف والاسم المسجّل، مع درجة مطابقة وقائمة مراجعة للاختلافات.
- فحص الحدود وفق مستوى التحقق لكل مستفيد: قد لا يستطيع مستفيد في مستوى منخفض تلقي مبلغ كبير حتى يرفع مستواه.
- كشف التكرار داخل الدفعة ومقارنةً بالدفعات الأخيرة.
- فحص الإجماليات مقابل الرصيد المتاح وإجمالي التحكم لدى المؤسسة نفسها.
يجب فصل الأسطر التي تفشل في التحقق لتصحيحها، بدلًا من إيقاف الدفعة كلها.
المُنشئ والمراجع: الضابط الذي يحمي الجهة الدافعة
المدفوعات الجماعية تركّز المخاطر. دفعة احتيالية أو خاطئة واحدة قد تُفرغ حسابًا. خط الدفاع الأساسي هو فصل المهام:
- المُنشئون يعدّون الدفعات ويرفعونها لكن لا يستطيعون الإفراج عنها.
- المراجعون يراجعون ويوافقون لكن لا يستطيعون الإنشاء أو التعديل.
- العتبات تتطلب مزيدًا من الموافقين للدفعات أو الإجماليات الأكبر.
- دفاتر المستفيدين مع موافقة على إضافة مستفيدين جدد، كي لا يضيف المُنشئ رقمه الخاص خفية.
- سجلات التدقيق لمن أنشأ كل دفعة وعدّلها ووافق عليها وأفرج عنها، ومتى.
يجب أن تفرض المنصة هذه الضوابط، لا وثائق السياسات. وينبغي أن يرى المدقق، لكل دفعة، السلسلة الكاملة لمن فعل ماذا.
التعامل مع الإخفاقات والاستثناءات
في دفعة من آلاف الأسطر، لن تكتمل بعض المدفوعات: رقم أُلغي تفعيله منذ التحقق، أو مستفيد تجاوز حدّه، أو انتهاء مهلة الشبكة. الممارسة الجيدة:
- حالات واضحة لكل سطر: مكتمل، أو فاشل مع السبب، أو معلّق؛
- إعادة المبالغ الفاشلة تلقائيًا إلى المحفظة المؤسسية، بقيد لكل سطر؛
- طريقة بسيطة لتصحيح الأسطر الفاشلة وإعادة إرسالها في دفعة جديدة؛
- عدم التكرار، بحيث لا تؤدي إعادة محاولة دفعة أو سطر إلى الدفع لأحد مرتين.
يرتكز كل ذلك على دفتر أستاذ بالقيد المزدوج: يخرج إجمالي الدفعة من المحفظة المؤسسية، وكل سطر إما يصل إلى محفظة مستفيد أو يعود، والأرقام تتطابق دائمًا.
الدفع عبر واجهة البرمجة
تدمج المنصات وكبار أصحاب العمل المدفوعات في أنظمتهم بدلًا من رفع الملفات. توفّر واجهة برمجة المدفوعات عادةً:
- طلبات دفع فردية وجماعية بمرجع المؤسسة الخاص؛
- الاستعلام عن الحساب قبل الدفع؛
- استعلامات الحالة وإشعارات ويب موقّعة لكل دفعة مكتملة أو فاشلة، كي تثق المنصة بالنتيجة؛
- مفاتيح عدم التكرار في كل طلب؛
- استعلامات الرصيد وتنبيهات انخفاضه.
بالنسبة لمنصات العمل المستقل التي تدفع مرات عدة يوميًا، فإن المدفوعات عبر واجهة البرمجة مع المطابقة التلقائية هي ما يجعل الأرباح الفورية ممكنة.
تصميم تجربة جيدة للمستفيد
كثيرًا ما تكون أول تجربة للمستفيد مع المحفظة هي أول دفعة يتلقاها. اجعلها تُحتسب:
- إشعار واضح يذكر اسم الجهة الدافعة والمرجع، مثل "راتب مارس"؛
- لا رسوم على الاستلام؛
- تسجيل سهل لمن لا يملك محفظة بعد، بما في ذلك لدى وكيل؛
- سيولة كافية لدى الوكلاء القريبين يوم الصرف للسحب عند الحاجة؛
- أسباب لإبقاء المال في المحفظة: دفع الفواتير، والتجار، والادخار.
يوم الصرف والسيولة: خطّط لهما معًا
حين يدفع صاحب عمل كبير أو برنامج حكومي لآلاف الأشخاص في المنطقة نفسها في اليوم نفسه، يواجه الوكلاء المحليون موجة من عمليات السحب. نسّق مع مشغّل المحفظة: شارك الجداول، وجهّز النقد مسبقًا لدى الوكلاء والوكلاء الرئيسيين، ووزّع المدفوعات حيثما أمكن. راجع إدارة رصيد الوكلاء والسيولة.
الحماية الاجتماعية والمدفوعات الإنسانية
تضيف البرامج الحكومية والإنسانية متطلبات خاصة:
- الهوية: ربط المستفيدين بالهوية الوطنية أو سجلات البرنامج لمنع التكرار والمستفيدين الوهميين.
- الاستهداف والأهلية يُداران في نظام البرنامج، وتتلقى منصة الصرف القوائم المعتمدة.
- القيود: في بعض البرامج، قد تُقيَّد الأموال باستخدامات أو تجار معينين.
- إمكانية الوصول: USSD للهواتف البسيطة ودعم الوكلاء لمن لا يألفون المحافظ.
- الشفافية: تقارير تبيّن بدقة من دُفع له ومتى وكم، للمانحين والمدققين.
- آليات التظلم للمستفيدين الذين لم يتلقوا مدفوعاتهم.
المطابقة لدى الجهة الدافعة
تحتاج الفرق المالية إلى إثبات أن الدفعة في نظام الرواتب أو نظام تخطيط الموارد تطابق ما دُفع. يجب أن توفّر المنصة:
- تقرير دفعة بحالة كل سطر ومرجعه؛
- كشفًا مؤسسيًا تظهر فيه كل دفعة بإجماليها ورسومها ومرتجعاتها؛
- تصديرًا بصيغ تستطيع الأنظمة المالية استيرادها؛
- مراجع تنتقل من الرفع حتى إيصال المستفيد.
المزيد في المطابقة للمحافظ.
رفع الملف أم واجهة البرمجة: أيهما تستخدم
| رفع ملف في بوابة | التكامل عبر واجهة البرمجة | |
|---|---|---|
| الأنسب لـ | الرواتب الشهرية، والمساعدات الدورية، والمدفوعات العرضية | منصات العمل المستقل، والأسواق الإلكترونية، والمدفوعات المتكررة أو الفورية |
| جهد الإعداد | دقائق: نموذج جدول بيانات | عمل برمجي لدى الجهة الدافعة |
| الموافقات | في البوابة، من موافقين محددين بالاسم | قواعد في نظام الجهة الدافعة، إضافة إلى حدود وتنبيهات على المنصة |
| المطابقة | تقرير دفعة وكشف قابلان للتنزيل | تلقائية، عبر إشعارات الويب واستعلامات الحالة |
| محور المخاطر | التلاعب الداخلي بالملفات والمستفيدين | أمن بيانات الاعتماد وعدم التكرار |
تستخدم مؤسسات كثيرة الاثنين: واجهة البرمجة للمدفوعات التشغيلية اليومية، والبوابة للرواتب الشهرية والدفعات العرضية.
مثال عملي: نقل رواتب 600 شخص إلى المحافظ
لنأخذ مزرعة شاي تدفع لـ 600 عامل، كثير منهم موسميون، نقدًا كل شهر. هذا مسار واقعي:
- الأسبوع 1: التخطيط. تتفق المالية والموارد البشرية ومشغّل المحفظة على الجدول الزمني، وقواعد الموافقة (مثلًا مُنشئ من الموارد البشرية ومراجعان من المالية لأي دفعة تتجاوز عتبة معينة)، وموعد الصرف.
- الأسبوع 2: تسجيل العمال. يرسل المشغّل وكلاء إلى المزرعة لفتح محافظ لمن لا يملكها، مع إتمام التحقق في الموقع. تحدّث الموارد البشرية نظام الرواتب برقم محفظة كل عامل.
- الأسبوع 3: التحقق. ترفع الموارد البشرية قائمة المستفيدين؛ وتفحص المنصة كل رقم واسم. تُصحَّح الاختلافات، وقد تبلغ 5 إلى 10 بالمئة في المرة الأولى، مباشرة مع العمال.
- الأسبوع 4: التجربة. يُدفع لقسم من 50 عاملًا عبر المحفظة بينما يتلقى الباقون النقد. تُعالج المشكلات.
- الشهر 2: الرواتب كاملة. تُرفع الدفعة كاملة قبل يومين من الصرف، ويُوافق عليها، وتُجدول للساعة السادسة صباحًا. يتلقى العمال أجورهم قبل بدء نوبتهم.
- يوم الصرف: السيولة. أبلغ المشغّل الوكلاء والوكلاء الرئيسيين المحليين، فاحتفظوا بنقد إضافي ذلك الصباح. يقبل تاجر أو اثنان قرب المزرعة الدفع بالمحفظة، فلا يحتاج الجميع إلى السحب.
- بعد الصرف: المطابقة. تنزّل المالية تقرير الدفعة، وتطابقه مع سجل الرواتب، وتقفل الشهر.
لم تعد المزرعة تنقل النقد، وصار يوم الصرف يستغرق دقائق بدل يوم كامل، وتراجعت النزاعات حول المبالغ لأن لكل عامل إيصالًا، وحصل العمال على محفظة يدّخرون فيها ويقترضون منها.
تسعير المدفوعات الجماعية
يسعّر المشغّلون الصرف بطرق عدة، ويقارنها الدافعون بالتكلفة الكاملة للنقد:
- رسم لكل دفعة، غالبًا بشرائح حسب المبلغ؛
- نسبة من قيمة الدفعة، أحيانًا بسقف؛
- اشتراك لكبار الدافعين، مع حصة شهرية؛
- استلام مجاني: لا ينبغي أن يدفع المستفيد أبدًا مقابل استلام راتبه أو مساعدته.
يغطي بعض المشغّلين أيضًا جزءًا من أول عملية سحب للمستفيد، أو يقدمون تحويلات مجانية إلى الادخار، لتشجيع المستفيدين على إبقاء الأموال في المحفظة.
قائمة تحقق قبل أول دفعة جماعية
- الحساب المؤسسي ممول، مع هامش للرسوم.
- قواعد الموافقة والموافقون مضبوطون ومختبرون.
- قائمة المستفيدين متحقق منها؛ والاختلافات محلولة.
- المستفيدون الذين يحتاجون إلى رفع مستوى التحقق للمبالغ المعنية فعلوا ذلك.
- المستفيدون مُبلَّغون بالموعد، واسم المرسل الذي سيرونه، وكيفية طلب المساعدة.
- الوكلاء القريبون من مجموعات المستفيدين الكبيرة مُبلَّغون بالسحب المتوقع.
- صيغة ملف المطابقة متفق عليها مع المالية.
- جهة اتصال للدعم متاحة في اليوم نفسه.
أنماط الاحتيال في المدفوعات الجماعية
- المستفيدون الوهميون: أسماء مزيفة في كشف الرواتب بأرقام يتحكم فيها شخص من الداخل. المواجهة: الموافقة على المستفيدين، ومطابقة الأسماء، والمراجعات الدورية.
- استبدال الرقم: شخص من الداخل يغيّر رقم مستفيد حقيقي إلى رقمه. المواجهة: الموافقة على التعديلات وتنبيهات إلى الرقم الأصلي.
- الدفعات المكررة: الإفراج عن الدفعة نفسها مرتين. المواجهة: كشف التكرار وعدم التكرار.
- الاستيلاء على حساب مستخدم مؤسسي. المواجهة: مصادقة قوية، وضوابط الأجهزة، ومبدأ المُنشئ والمراجع كي لا يستطيع مستخدم واحد مخترق الإفراج عن الأموال.
الدفع لمن لا يملكون محفظة بعد
لن يملك كل مستفيد في كشف رواتب أو قائمة مساعدات محفظة منذ اليوم الأول. توجد طرق عدة للتعامل معهم دون العودة إلى النقد:
- التسجيل قبل يوم الصرف: إرسال وكلاء إلى مجموعات المستفيدين الكبيرة لفتح المحافظ مسبقًا، كما في المثال أعلاه.
- الدعوة والاحتفاظ: حيث تسمح اللوائح، يُدعى المستفيد إلى التسجيل بهويته وتُفرج الأموال بعد اكتمال التسجيل.
- رموز السحب: يرسل بعض المزوّدين رمزًا لمرة واحدة عبر رسالة نصية يقدّمه المستفيد لدى وكيل مع هويته لاستلام النقد، مع دعوته إلى فتح محفظة.
- الإرجاع وإعادة المحاولة: تعود الأسطر غير المطابقة إلى الجهة الدافعة، التي تدفع مجددًا بعد تسجيل المستفيد.
أيًا كانت الطريقة، يجب أن ترى الجهة الدافعة بدقة من دُفع له، ومن هو معلّق، ومن عادت دفعته، مع الأسباب.
حماية بيانات المستفيدين
قوائم الرواتب والمستفيدين حساسة: أسماء وأرقام هواتف ومبالغ وأحيانًا أرقام هويات. احمها بتقييد من يستطيع عرض القوائم وتنزيلها، وإخفاء البيانات في التقارير حين لا تلزم التفاصيل الكاملة، وتسجيل كل عملية تصدير، وحذف الملفات المرفوعة بعد المعالجة وفق سياسة الاحتفاظ لديك. تنطبق قوانين حماية البيانات في أنحاء أفريقيا بشكل متزايد على هذا النوع من المعالجة، وتسرّب ملف رواتب هو خرق للخصوصية وخطر احتيال في آن واحد.
أخطاء شائعة في المدفوعات الجماعية
- الرفع دون تحقق. عمود خاطئ واحد قد يرسل الرواتب إلى أشخاص خطأ. تحقق دائمًا من الأسماء مقابل المحافظ المسجلة قبل الموافقة.
- شخص واحد يفعل كل شيء. المستخدم نفسه يُعدّ الدفعة ويوافق عليها ويفرج عنها: هذا هو الإعداد الكلاسيكي لاحتيال الرواتب.
- دفعات غير ممولة بالكامل. تحقق من رصيد التمويل، بما في ذلك الرسوم، قبل الإفراج لا في منتصفه.
- غياب التواصل مع المستفيدين. أخبرهم متى وكيف سيُدفع لهم، وكيف يبلغون عن مشكلة.
- اعتبار الأسطر الفاشلة منتهية. كل سطر فاشل هو شخص لم يُدفع له. تابعها حتى تُحل.
مصطلحات أساسية في المدفوعات الجماعية
| المصطلح | المعنى |
|---|---|
| الدفعة | مجموعة من أسطر الدفع تُرفع ويُفرج عنها معًا. |
| المُنشئ والمراجع | ضابط يُعدّ فيه مستخدم الدفعة ويوافق عليها مستخدم آخر. |
| التحقق من الاسم | مطابقة اسم كل سطر مع اسم المحفظة المسجلة قبل الإفراج. |
| حساب التمويل | محفظة الجهة الدافعة أو حسابها الذي تُدفع منه الدفعة. |
| السطر الفاشل | دفعة ضمن المجموعة تعذّر إتمامها، مع رمز السبب. |
| دفتر المستفيدين | قائمة محفوظة بالمستفيدين يُعاد استخدامها في كل عملية دفع. |
| تقرير الصرف | سجل بكل سطر مدفوع أو معلّق أو فاشل، لحسابات الجهة الدافعة وتدقيقها. |
أسئلة شائعة
ما هو الصرف الجماعي؟
إرسال مدفوعات من مؤسسة واحدة إلى مستفيدين كثر دفعة واحدة، مثل الرواتب أو العمولات أو المبالغ المستردة أو المساعدات، عادةً برفع ملف أو استدعاء واجهة برمجة.
هل يحتاج المستفيدون إلى حساب مصرفي؟
لا. تكفي محفظة هاتف مسجلة، ويستطيع المستفيدون الإنفاق أو الادخار أو السحب لدى وكيل.
ما هو مبدأ المُنشئ والمراجع؟
ضابط يُعدّ فيه شخص الدفعة ويوافق عليها شخص آخر، كي لا يستطيع مستخدم واحد تحريك المال بمفرده.
ماذا يحدث إذا فشلت دفعة ضمن المجموعة؟
يعود المبلغ الفاشل إلى حساب الجهة الدافعة مع السبب، ويمكن تصحيح السطر ودفعه مجددًا دون التأثير على بقية الدفعة.
هل يمكن جدولة المدفوعات الجماعية؟
نعم. يمكن الموافقة على الدفعات مسبقًا والإفراج عنها تلقائيًا في وقت محدد.
يدير PesaBridge الصرف الجماعي من البوابة والتطبيق وواجهة البرمجة المؤسسية: دفاتر المستفيدين، والجدولة، وموافقات المُنشئ والمراجع بعتبات وأدوار فريق، ومطابقة كاملة، لآلاف المحافظ دفعة واحدة على دفتر أستاذ بالقيد المزدوج. اطّلع على المدفوعات للحكومات والبرامج أو اطلب وصولًا تجريبيًا لتجربة التطبيق المؤسسي.