Compliance · 11 分钟阅读

金融服务的存亡系于正确性与可控性。PesaBridge 将平衡账本、KYC、反洗钱、限额、冲正和完整审计追踪烙进核心——而非上线后临时加装。
支柱
可配置的等级,从基础手机号钱包到完整证件 + 自拍核验,各等级设有交易与余额限额、证件采集和审核流程。
制裁/政治公众人物筛查接口、流速与阈值规则以及标记——让可疑活动浮现,供审核与报告。
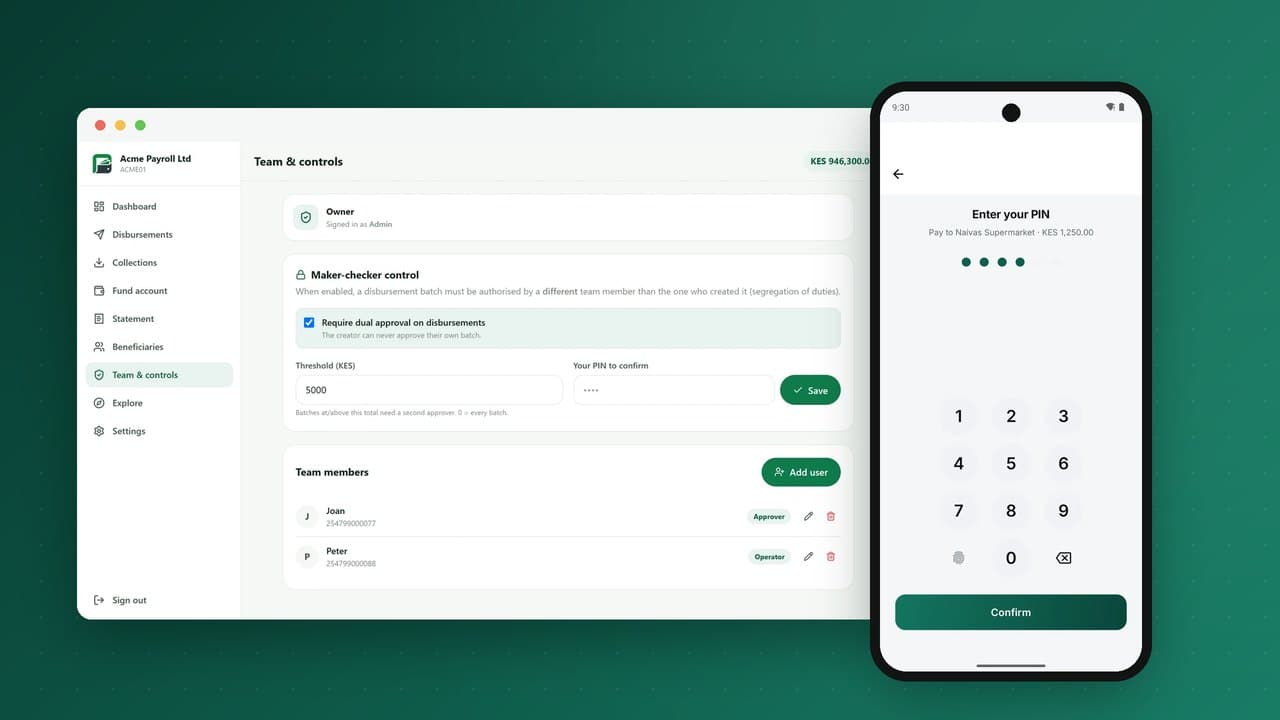
每次资金操作均需 PIN 码,尝试失败后锁定钱包,单笔与每日上限,以及应用上的生物识别提示。
单一冲正引擎可撤销任意业务部门——P2P、缴费、扫码购物、代理现金、B2C、备付金、储蓄——并附完整原因追踪。
不可篡改的账本分录与交易历史、账单与导出,外加监管就绪的报告包。
管理后台的基于角色访问、您专属的按运营商部署与数据库,以及合作方可验证的签名(HMAC-SHA256)Webhook。
控制项清单
这些并非愿景——下列每一项控制今日均已在平台中强制执行,且可按部署逐一配置。将此清单出示给您的央行。
按类别设定的上限在唯一的账本关卡处强制执行——没有任何 API 或应用路径可绕过。每个数值均可由运营商按部署配置。
某一钱包类别可被限制不得低于设定下限——例如代理/商户的流动性。
一旦入账将使钱包超出其类别上限,该笔入账即被拒绝。
按钱包类别设定的单笔最大出账金额。
对每日出账总额与出账笔数双重设限。
针对金额与交易笔数的滚动月度上限。
一/二/三级各自设有单笔、每日与余额限额。
真合规,非做样子
合规不是最后添加的一个页面。在 PesaBridge 中,它由账本在每一笔交易上强制执行。
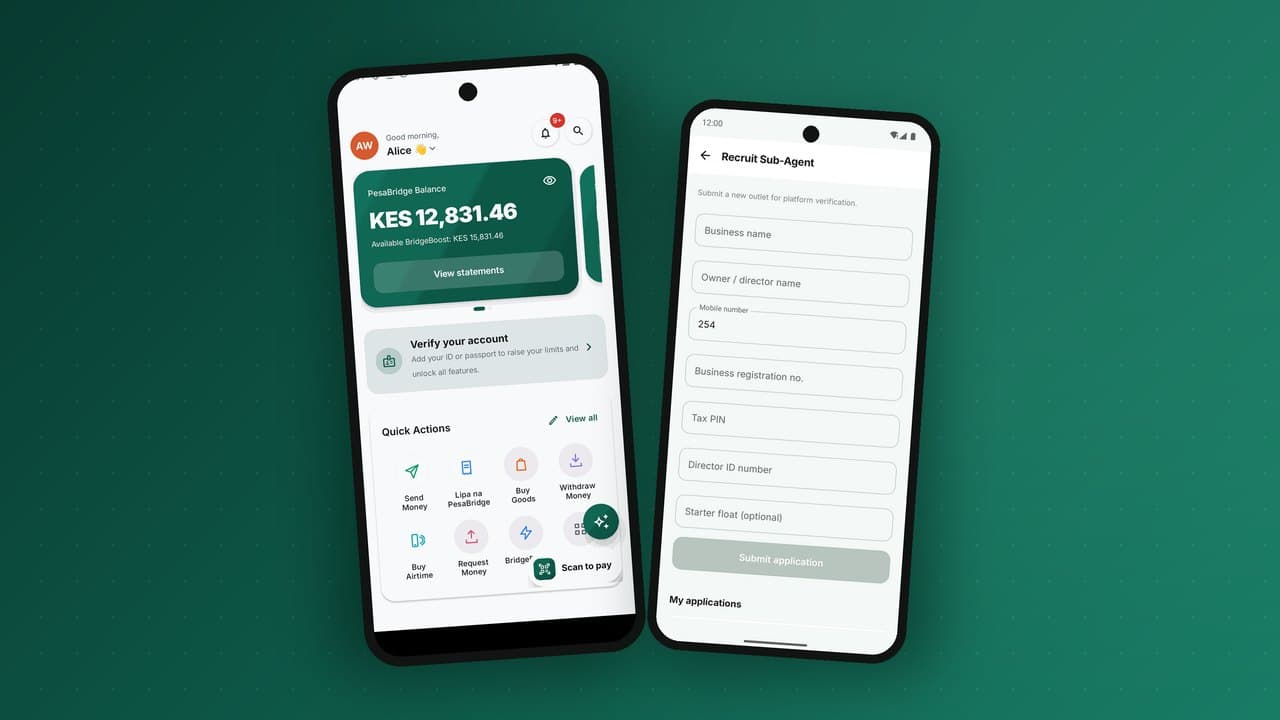
KYC 分等级。客户仅凭手机号即可开立基础钱包,限额较低;提高限额需提交身份证件和自拍照,在应用内采集并审核。每个等级都有各自的单笔与每日上限,在任何资金流动之前强制执行——因此限额不是建议,而是不变量。按照设计,未经基础身份核验,资金无法离开钱包,因为凭有效证件开户是央行设定的底线。
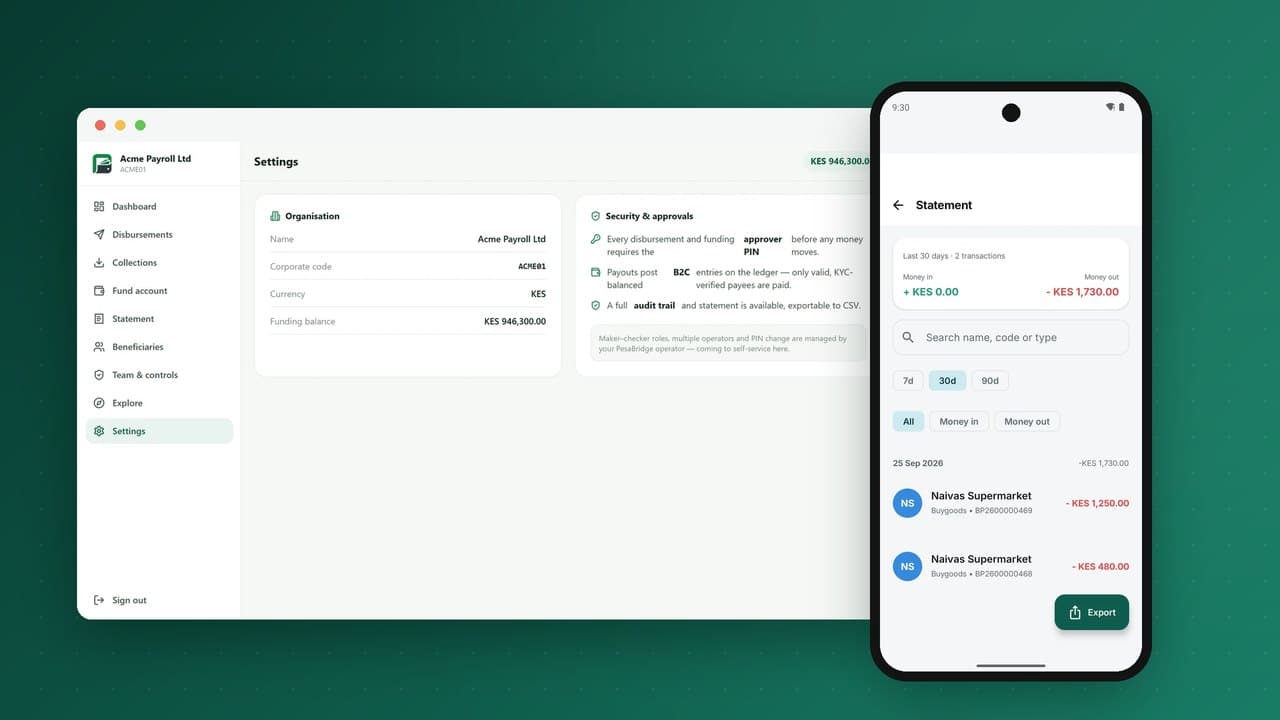
其上是反洗钱控制——制裁名单与政治公众人物筛查接口、标记异常行为供审核的流速与阈值规则——以及一份完整、不可篡改的审计追踪。每一笔交易、冲正和 KYC 决定都被记录且可导出,附带监管就绪的报告包。
而且,由于每家运营商运行各自的部署与数据库,您客户的数据归您所有:没有共享租户,没有共享超级管理员,不与任何其他机构混同。
KYC 等级
安全与合规
金融服务的存亡系于正确性与可控性。PesaBridge 将两者都烙进核心。
每一次流动都记录平衡的借贷分录——账目始终对账归零。
可配置的 KYC 等级、单笔与每日限额、PIN 码尝试次数与钱包锁定。
幂等键杜绝重复扣款;统一冲正引擎可撤销任意业务部门的交易。
HMAC-SHA256 签名与重试,让合作系统信任每一次回调。
不可篡改的账本分录与交易历史,供监管方与争议处理使用。
证件类型、KYC 规则与费率随市场自动切换,皆由配置驱动。
结构性平衡
每一笔交易都记录平衡的借贷分录。账目之和恒为零——没有任何代码路径能创造或销毁价值。重试携带幂等键,因此中断的网络调用绝不重复扣款。当某事必须撤销时,冲正引擎记录镜像分录,并保留原始记录以供审计。
Σ debits  =  Σ credits
─────────────────────
deposit  agent.float −250
         alice.wallet +250
send     alice.wallet −100
         bob.wallet   +100
─────────────────────
net = 0.00   ✓ always
当出现差错时
任何记录都绝不删除。冲正通过同一引擎记录镜像分录,保留原始交易以供审计——贯穿每一个业务部门。
可上线运营的国家
四款原生应用,同一平台
渠道 — 应用 · USSD · 网页 · API
复式记账,始终平衡
常见问题
是您自己的。PesaBridge 是 BridgeERP 转售的产品——每家运营商都获得为其定制品牌与配置的专属部署。没有共享数据库,没有共享超级管理员。
任意皆可。国家、货币、语言和 KYC 规则皆为取自完整 ISO 集合的配置——并非硬编码。我们今日已有上线市场,并能无需重写地开通新市场。
可以。整套钱包通过 USSD 运行——转账、取款、缴费、扫码购物、话费、余额与账单——并在与应用相同的账本上结算。
可以。通道皆为可插拔适配器——银行、移动货币、卡组织和支付服务商——因此您只需接入市场所需。
以周计,而非以年计。配置品牌与国家、接入通道,然后从同一平台交付应用、USSD 代码与网页门户。
每一次流动都采用复式记账并平衡归零,受 PIN 码与 KYC 管控,配备签名 Webhook 和面向监管的完整审计追踪。
四款原生 Android 应用:面向客户的用户应用,用于存取款和流动资金的代理 / 超级代理应用,用于收款和结算的商户应用,以及支持双人审批批量付款的企业应用(也可作为网页门户使用)。iOS 版本已在规划中。
资金实时结算至相应钱包。每一笔交易都生成可对账的平衡账本分录,配有账单与导出,并提供对接您会计系统的总账桥接。
能——透支信贷、带还款计划与风险敞口(PAR)的小额信贷贷款、目标储蓄,以及储蓄群组(互助会 / 轮流会)都是平台的一部分,并按市场逐一开启。
可以。企业门户和 API 可向数千个钱包批量付款,支持制单/复核审批、收款人名册、定时发送和完整对账。
单一的运营商管理控制台即可管理品牌、费率、KYC、代理与商户网络、账本、冲正、支持与关键指标——日常运营无需任何代码。
归您所有。每家运营商运行各自的部署与数据库——为其定制品牌与配置。这是一款您以自有品牌转售的产品,而非共享的 SaaS 租户。