Strategy · 11 分钟阅读

银行与数字银行为何选择 PesaBridge
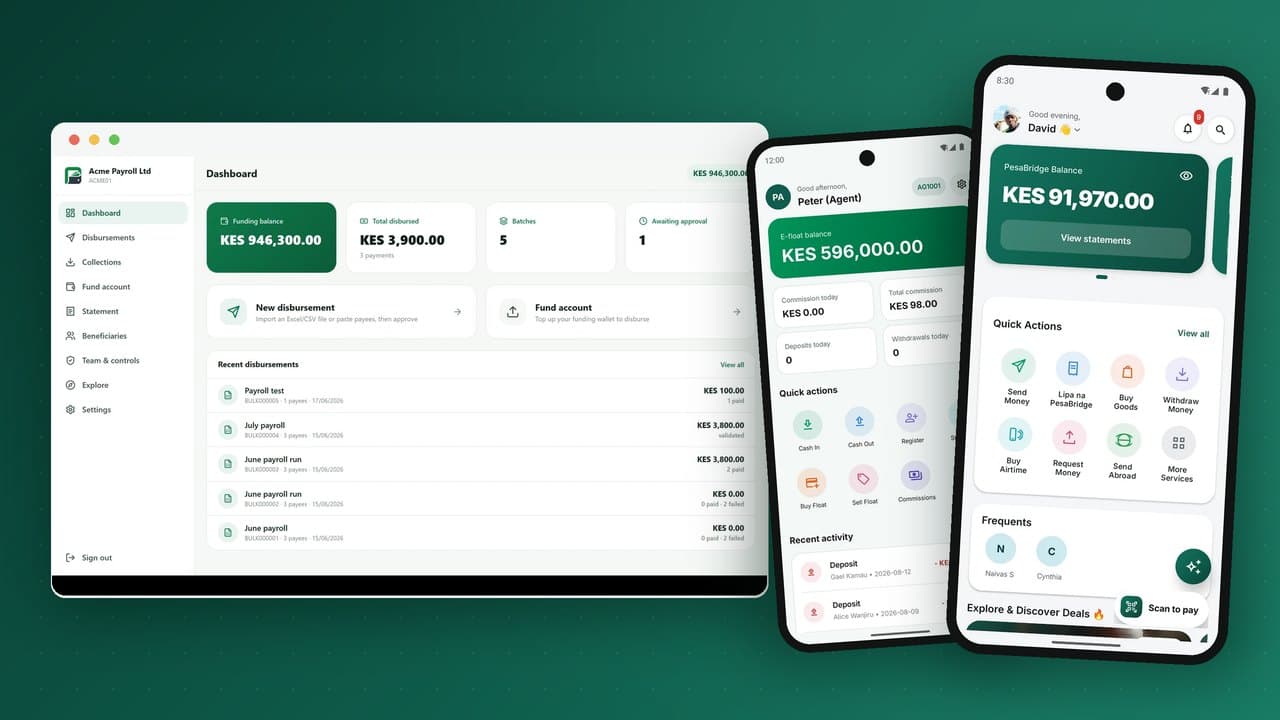
银行已拥有牌照、信任与资产负债表——往往欠缺的,是一种经济地服务数百万笔低值、高频移动交易的方式,而核心银行系统在成本上从未为此而生。PesaBridge 以储值账本与代理网络的形态与您的核心并列,通过 API 向您的账户归集与结算,让您在不更换核心的前提下触达远超网点范围的客户。
您的风险与合规团队从第一天起就能获得所需:平衡的账目、KYC 等级、限额、冲正引擎和完整的审计追踪。您在数周内上线品牌化钱包、代理网络和商户受理,从一个管理后台运营,将成本中心转变为低成本的存款与交易渠道。
挑战
PesaBridge 如何助力
与您核心并列的平衡复式记账账本,精确到分对账。
现金存取、沿层级的备付金分发与佣金。
通过 OAuth2 + 签名 Webhook 向您的核心归集、结算与对账。
面向监管的 KYC 等级、限额、冲正与审计追踪。
您的客户,在他们的手机上
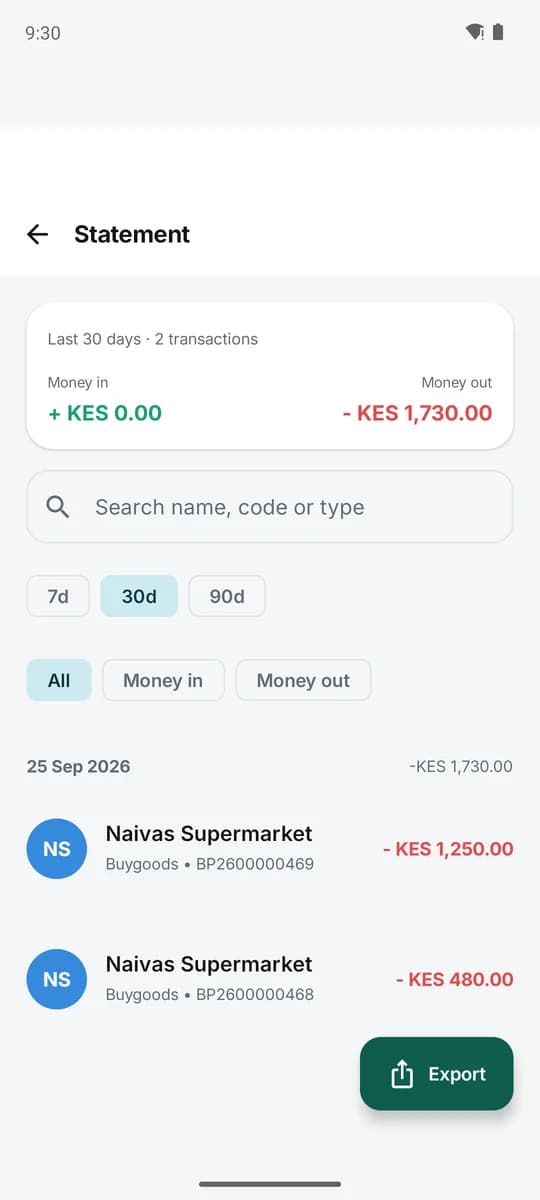
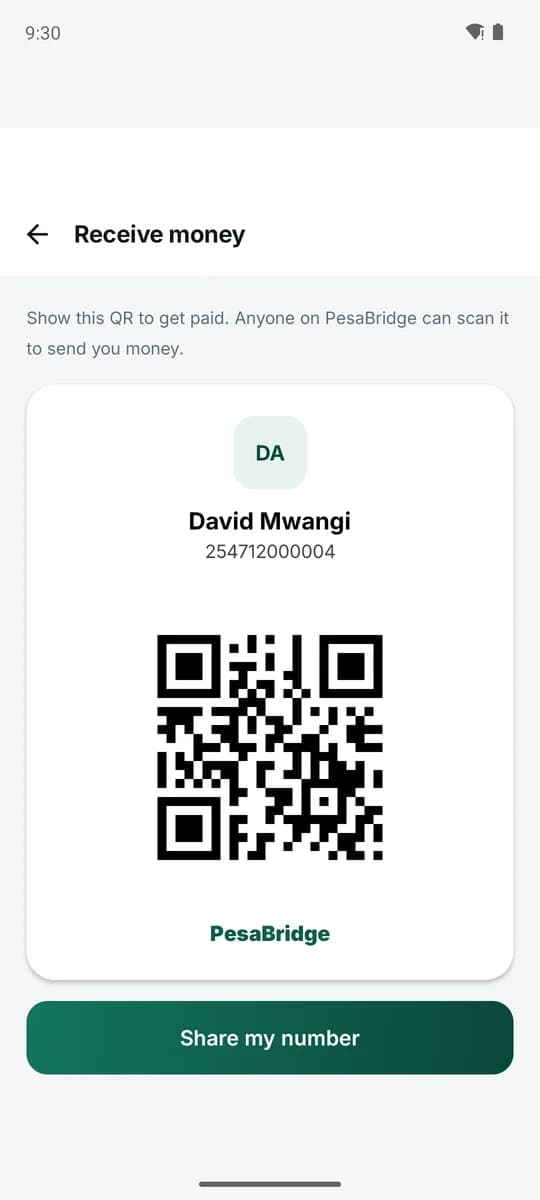
客户通过二维码收款、向任何人转账、看清每一分钱,全部使用贵行品牌并运行在贵行核心系统之上。
运作方式
每一步都在同一套平衡账本上结算——现金存入、钱包、支付、现金取出——贯穿应用、USSD 与代理。
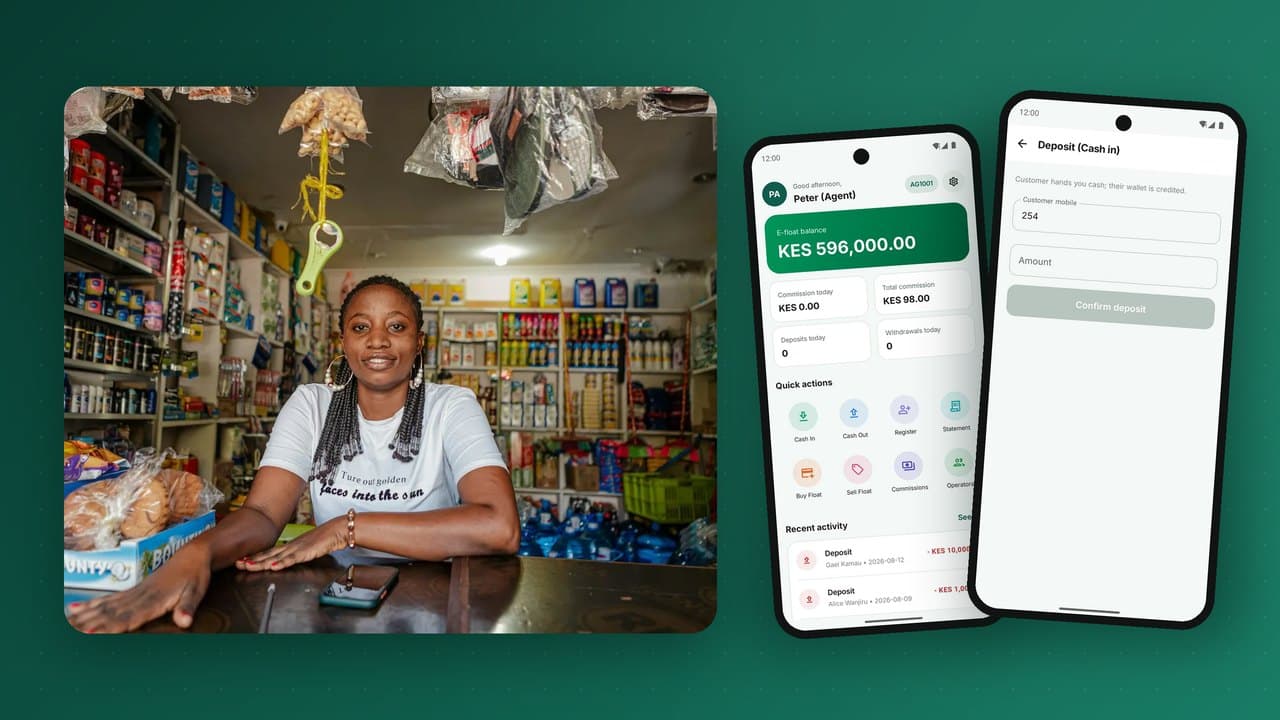
客户向代理存入现金。代理备付金借记,钱包贷记——平衡。
价值进入复式记账账本上的储值钱包,受 PIN 码与 KYC 双重管控。
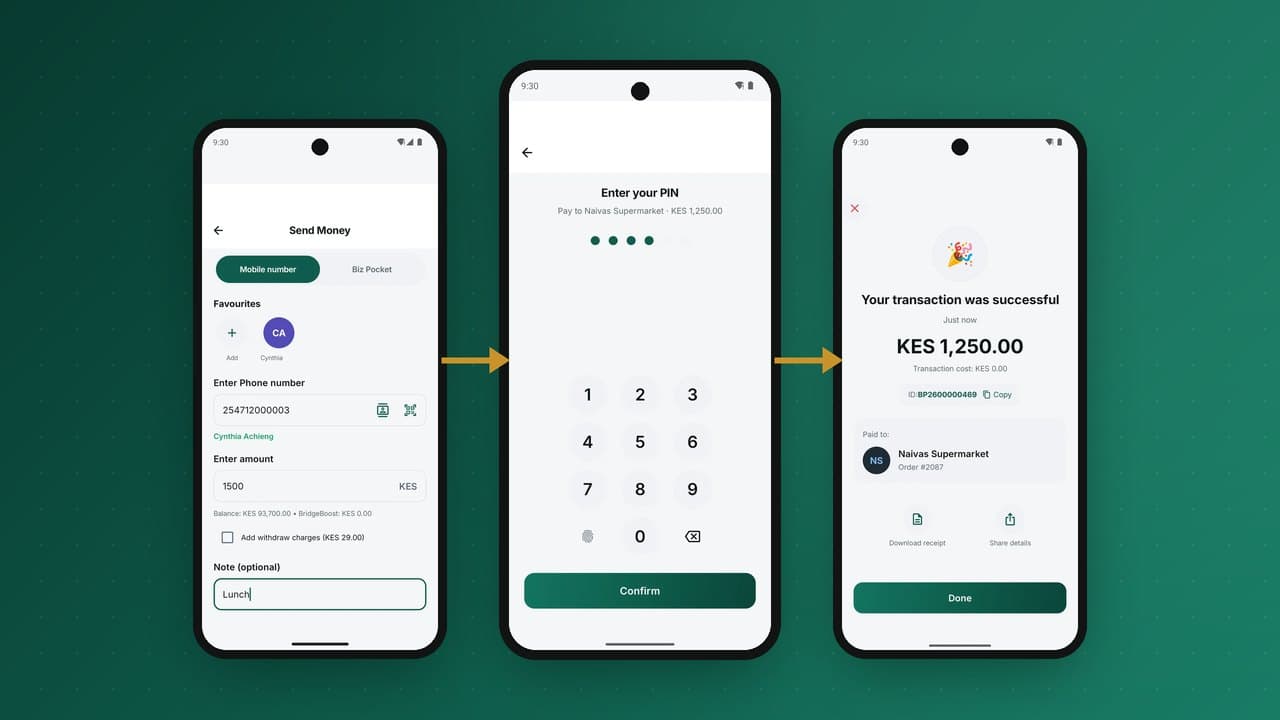
转账至其他钱包,缴纳账单,扫二维码或 STK 消费购物,购买话费——即时完成。
在任意代理处取现;代理备付金贷记,钱包借记。
客户如何交易
在对您行业至关重要的各段旅程间切换。每一段都核查余额与限额,然后等待 PIN 码或生物识别授权,再让任何一笔分录进入账本。
关联银行或卡账户,按需将价值随进随出。
自建 vs. PesaBridge
您当然可以。这里列出从零起步时,每一部分在时间和风险上的代价——对比直接开启使用。
更多解决方案
可上线运营的国家
四款原生应用,同一平台
渠道 — 应用 · USSD · 网页 · API
复式记账,始终平衡