
PesaBridge
面向小额信贷与储蓄合作社

为您的会员提供数字钱包、贷款与群组。

为会员提供钱包、移动贷款、储蓄与群组金融——以数字方式收款与放款,无论是智能机还是功能机。

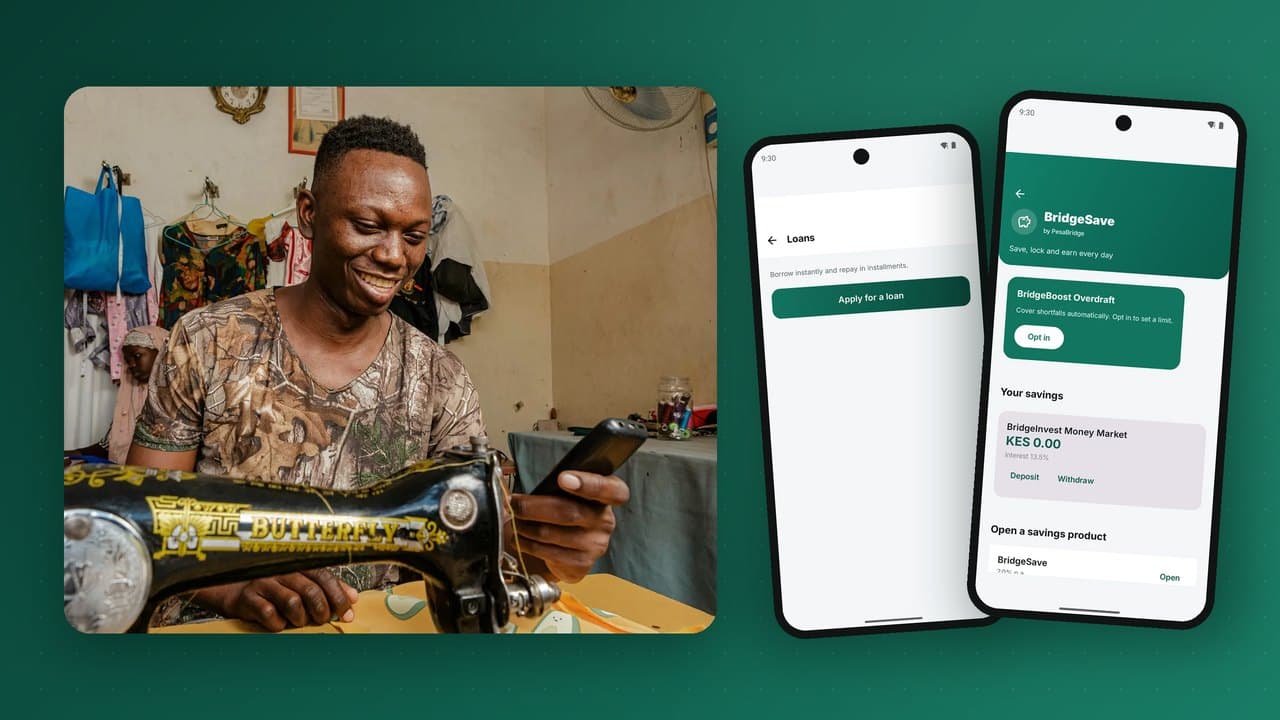
Trader with savings and loans in the wallet

小额信贷与储蓄合作社为何选择 PesaBridge

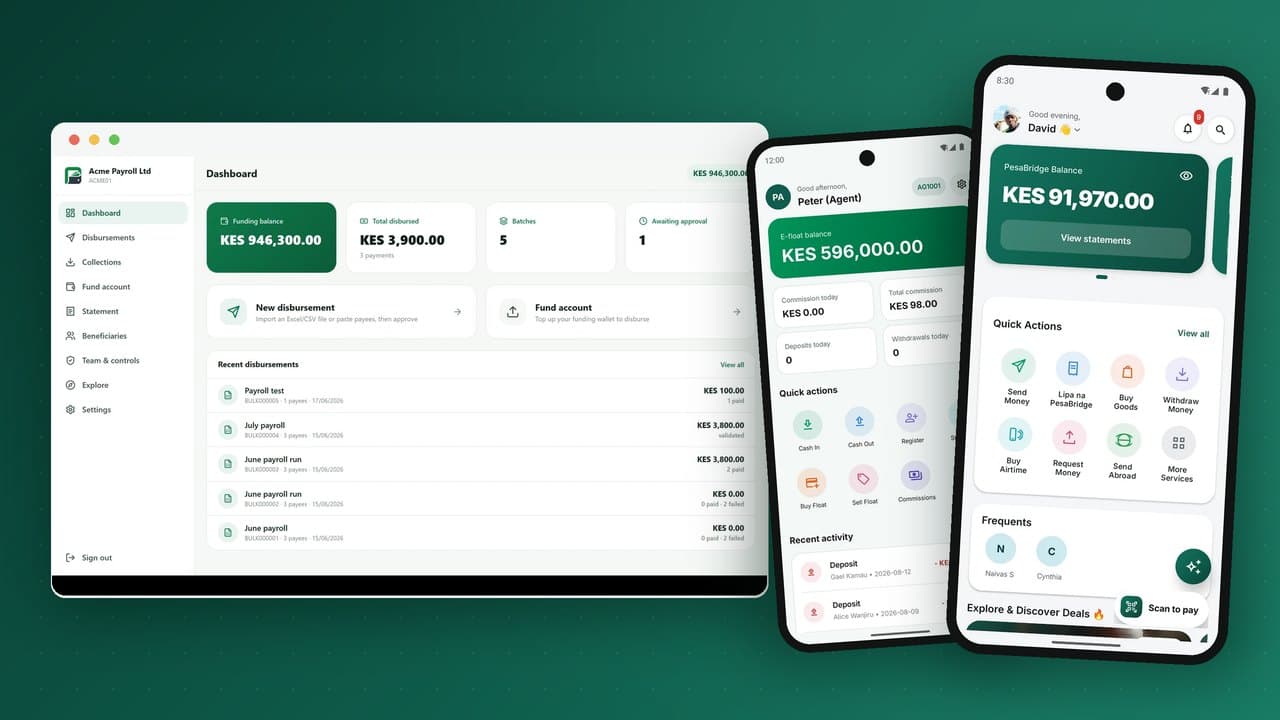
现金收缴是每一家小额信贷机构和储蓄合作社背负的隐形税——缓慢、昂贵且难以对账。会员越来越期望以移动方式访问其贷款、储蓄和群组供款。PesaBridge 为每位会员提供一个钱包,通过代理、USSD 与应用办理存取款,并将还款与供款直接收缴至其中。

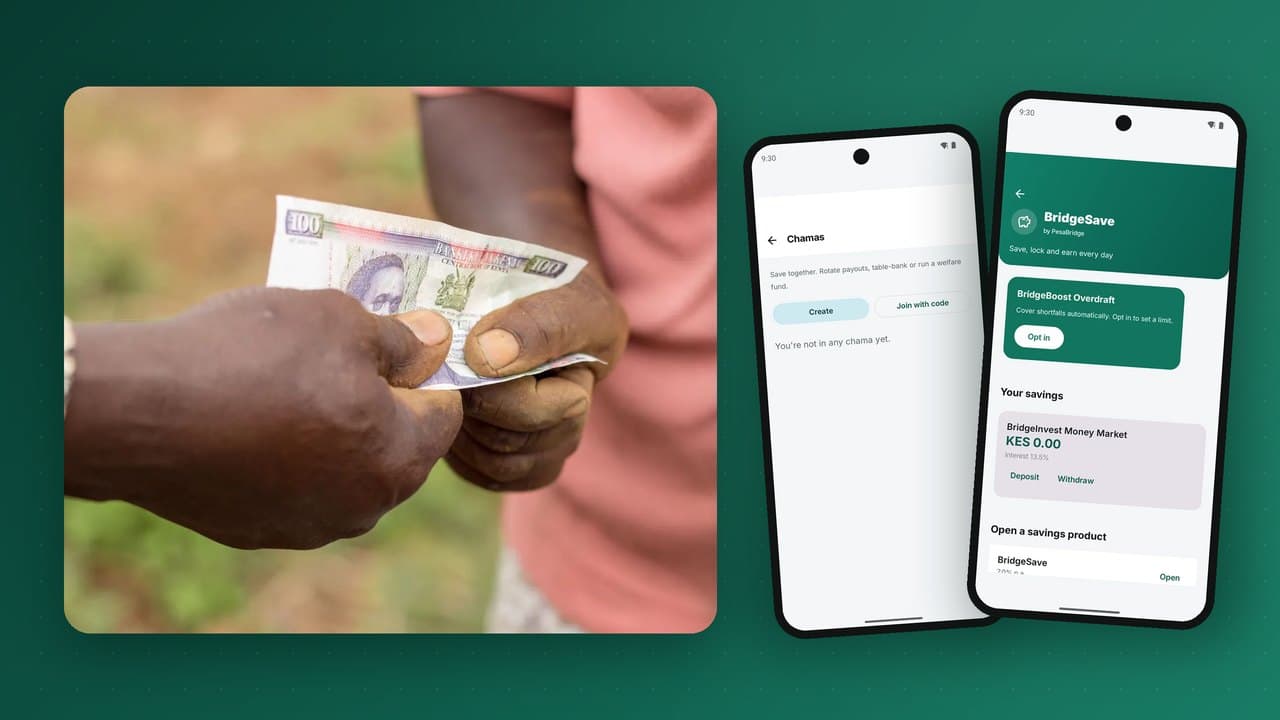
其上是您所运营的产品:带还款计划、放款、还款与风险敞口(PAR)的贷款;目标储蓄;以及带轮转、罚金、互助金与分红的互助会 / 轮流会群组金融。您降低收缴成本、提升会员参与度,并对投资组合获得清晰、实时的可见性。

挑战

何为阻碍。

  • 现金收缴昂贵、缓慢且难以对账。
  • 会员期望以移动方式访问贷款、储蓄和群组供款。
  • 组合风险需要可见性——风险敞口、还款计划与逾期追踪。

成效

  • 更低的收缴成本
  • 更高的会员参与度
  • 清晰的组合可见性
联系我们

PesaBridge 如何助力

您为小额信贷与储蓄合作社开启的功能。

01

会员钱包

通过代理、USSD 与应用办理存款、取款与转账。

02

贷款与风险敞口

产品、还款计划、放款、还款与风险敞口(PAR)。

03

储蓄与群组

目标储蓄与互助会 / 轮流会群组金融。

04

数字收缴

还款与供款直接收缴至钱包。

一家人在视频通话中向亲人挥手

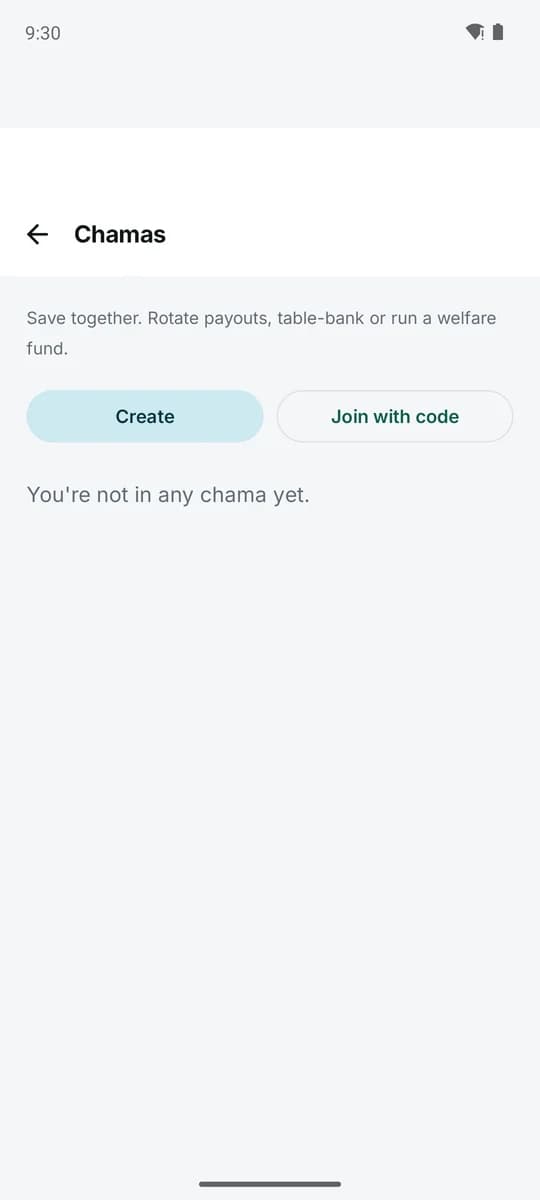
团体与互助会

团体储蓄与贷款同账运行

轮流领取、table banking 和互助基金拥有自己的资金池钱包,与您的贷款产品并行。

运作方式

资金如何流转。

每一步都在同一套平衡账本上结算——现金存入、钱包、支付、现金取出——贯穿应用、USSD 与代理。

步骤 1

现金存入

客户向代理存入现金。代理备付金借记,钱包贷记——平衡。

步骤 2

钱包

价值进入复式记账账本上的储值钱包,受 PIN 码与 KYC 双重管控。

步骤 3

转账与支付

转账至其他钱包,缴纳账单,扫二维码或 STK 消费购物,购买话费——即时完成。

步骤 4

现金取出

在任意代理处取现;代理备付金贷记,钱包借记。

客户如何交易

小额信贷与储蓄合作社最常运行的流程。

在对您行业至关重要的各段旅程间切换。每一段都核查余额与限额,然后等待 PIN 码或生物识别授权,再让任何一笔分录进入账本。

将资金锁入储蓄

活期、定期和团体储蓄各有独立钱包,每天计息。

以PIN 码或生物识别授权 ——在客户确认之前,账本不会记录任何分录。
  • 首先核查余额与限额
  • 校验 / 授权关卡
  • 已记录平衡的借贷分录
客户
系统
客户打开「目标 / 群组储蓄」
01
客户设定锁定金额
02
03
系统 · 校验核查可用余额
客户 · 校验授权——PIN 码或生物识别
04
05
系统转入储蓄账本
06
系统安排利息计提
系统 · 完成已储蓄 · 余额已更新
步骤 校验 / PIN 码 已完成

自建 vs. PesaBridge

为何不自己动手搭建?

您当然可以。这里列出从零起步时,每一部分在时间和风险上的代价——对比直接开启使用。

能力
自行搭建
使用 PesaBridge
平衡的复式记账账本
数月的精细工程——也是最容易出错、风险最高的部分
开箱即用,对账归零
KYC 等级、限额与反洗钱
自行搭建、测试并认证
可配置,监管就绪
代理与备付金网络
从零设计备付金、佣金与对账
完整的代理 / 超级代理引擎
USSD 渠道
集成网关并搭建菜单引擎
整套钱包通过 USSD 运行,已包含
原生应用(用户/代理/商户)+ 企业门户
需要构建和维护的一整套应用
已交付,按您的品牌定制
开发者 API 与 Webhook
自行设计、编写文档、保障安全并版本管理
OAuth2、沙盒、签名 Webhook
通道集成
每家供应商都需单独开发
可插拔适配器
上市时间
12–24 个月,大型团队
数周

更多解决方案

为每一位移动货币的开创者而打造。

190+

可上线运营的国家

4

四款原生应用,同一平台

4

渠道 — 应用 · USSD · 网页 · API

100%

复式记账,始终平衡

准备好上线您的钱包了吗?

预约演示,我们将为您搭建品牌、国家与通道——并带您走遍应用、管理后台与 API。

想直接沟通?请致电 +254 746 883809