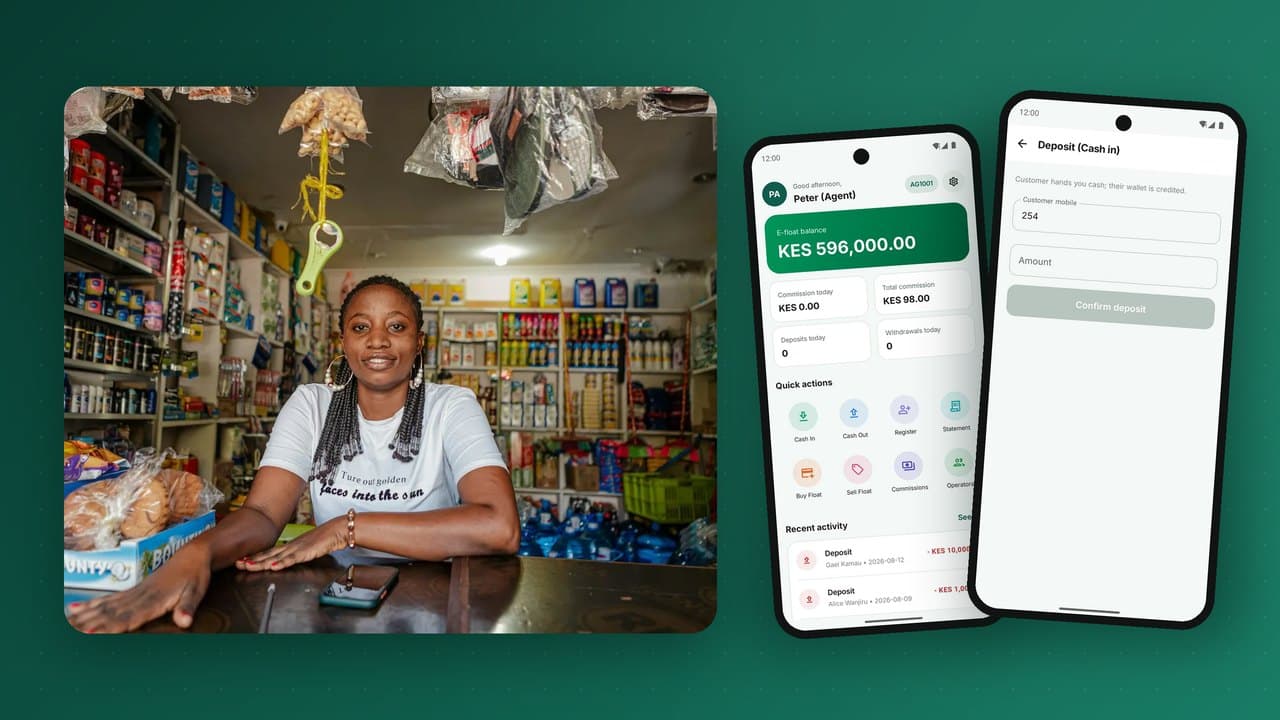
شبكات الوكلاء هي السبب في نجاح الأموال عبر الهاتف المحمول في أماكن لم تفتح فيها البنوك فروعًا قط. يصبح صاحب المتجر أو الصيدلي أو بائع رصيد الهاتف النقطة التي يتحوّل فيها النقد إلى مال رقمي والعكس. بالنسبة للعميل، الوكيل هو البنك. وبالنسبة للمشغّل، شبكة الوكلاء هي أغلى أصوله وأثمنها وأكثرها هشاشة. يشرح هذا الدليل كيف تعمل شبكات الوكلاء، وكيف يربح الوكلاء، وكيف تتدفق الأرصدة والسيولة عبر الشبكة، وأين يقع دور الوكلاء الرئيسيين، وما الذي يميّز شبكة تنمو عن شبكة تنهار بصمت.
من هو الوكيل؟
الوكيل منشأة تجارية مستقلة يتعاقد معها بنك أو مزوّد خدمات الأموال عبر الهاتف لتقديم خدمات مالية نيابة عنه. الوكيل ليس موظفًا ولا يحمل ترخيصًا مصرفيًا؛ بل يعمل تحت ترخيص المزوّد وضمن القواعد التي يضعها المنظِّم. الوكلاء النموذجيون تجار صغار يتعاملون مع النقد طوال اليوم أصلًا: البقالات والصيدليات وبائعو الهواتف والرصيد ومحلات الأدوات ومحطات الوقود والمتاجر الكبرى.
بحسب السوق والمزوّد، يمكن للوكيل أن يقدّم:
- الإيداع: يسلّم العميل النقد، فيحوّل الوكيل القيمة نفسها من النقود الإلكترونية إلى محفظة العميل.
- السحب: يرسل العميل نقودًا إلكترونية إلى الوكيل، فيسلّمه الوكيل النقد.
- تسجيل العملاء: جمع بيانات الهوية والصور لإجراءات اعرف عميلك (KYC)، ومساعدة المستخدمين الجدد على تعيين الرقم السري.
- دفع الفواتير وشحن الرصيد للعملاء الذين يفضّلون الدفع نقدًا.
- سداد القروض وإيداعات الادخار لصالح البنوك ومؤسسات التمويل الأصغر.
- فتح الحسابات والخدمات المصرفية البسيطة حيث يسمح المنظِّم بالوكلاء المصرفيين.
الآلية: مخزونان للقيمة
يحتفظ الوكيل دائمًا بنوعين من المال، وفهم التدفق بينهما هو مفتاح فهم الشبكة بأكملها.
- النقد الفعلي في الدرج.
- الرصيد الإلكتروني (الفلوت) في محفظة الوكيل الخاصة على المنصة.
كل معاملة تنقل القيمة من مخزون إلى آخر:
| المعاملة | نقد الوكيل | الرصيد الإلكتروني للوكيل | محفظة العميل |
|---|---|---|---|
| العميل يودع 1,000 | +1,000 | −1,000 | +1,000 |
| العميل يسحب 1,000 | −1,000 | +1,000 | −1,000 |
لا تتغيّر القيمة الإجمالية لدى الوكيل (النقد زائد الرصيد) سوى بالعمولة المكتسبة. لكن التوزيع يتغيّر طوال اليوم. في بلدة سوق يتلقّى فيها الناس أموالًا من أقاربهم في المدينة، يغلب السحب: ينفد نقد الوكيل ويتراكم الرصيد. وفي حي أعمال في المدينة يرسل فيه العاملون المال إلى أهلهم، يغلب الإيداع: ينفد الرصيد ويتراكم النقد. وفي الحالتين، يعجز الوكيل في النهاية عن خدمة العميل التالي. هذه هي مشكلة السيولة، وإدارتها هي التحدي التشغيلي الأساسي لشبكات الوكلاء. نتعمّق فيها في إدارة رصيد الوكلاء والسيولة.
كيف يربح الوكلاء
يتقاضى الوكلاء عمولة، عادةً عن كل معاملة ووفق شرائح بحسب المبلغ. يبدو الهيكل النموذجي هكذا:
- عمولة السحب، تُموَّل من رسوم السحب التي يدفعها العميل. وهي عادةً أكبر مصدر دخل للوكيل.
- عمولة الإيداع، يدفعها المزوّد رغم أن الإيداع غالبًا مجاني للعميل، لأن الإيداعات هي التي تُدخل المال إلى النظام.
- مكافآت التسجيل عن كل عميل جديد يكمل إجراءات التحقق ويجري أول معاملة.
- عمولات الفواتير والرصيد على الخدمات التي يبيعها الوكيل.
تصميم العمولات عملية توازن. إن دفعت قليلًا توقّف الوكلاء عن الاحتفاظ بالرصيد، أو ردّوا العملاء، أو فرضوا رسومًا غير رسمية خفية. وإن دفعت كثيرًا خسرت في كل معاملة. أفضل التصاميم تدفع أكثر مقابل المعاملات التي تحتاجها الشبكة أكثر: الإيداعات في المناطق التي ينقصها الرصيد، والتسجيلات التي تتحول إلى عملاء نشطين، والخدمة في المناطق المحرومة.
يجب أن تكون العمولة دقيقة وفورية ومرئية
الوكلاء منشآت صغيرة تراقب كل قرش. العمولة المحسوبة خطأً أو المدفوعة متأخرة أو الصعبة التحقق تهدم الثقة أسرع من الأسعار المنخفضة. على المنصة أن تقيّد العمولة كقيد مستقل في كل معاملة، وأن تعرض للوكيل إجماليًا جاريًا في التطبيق، وأن تسوّيها وفق جدول معلن. دفتر الأستاذ بالقيد المزدوج يجعل ذلك بسيطًا: العمولة مجرد قيد متوازن آخر، يمكن تتبّعه إلى المعاملة التي ولّدته.
الوكلاء الرئيسيون والمجمِّعون وشجرة الشبكة
قليل جدًا من الشبكات مسطّح. معظمها منظّم كشجرة:
- المزوّد يضع القواعد والأسعار والحدود ويحتفظ بالحسابات الرئيسية.
- الوكلاء الرئيسيون (المجمِّعون) منشآت أكبر تستقطب نقاطًا كثيرة وتديرها. يشترون الرصيد بالجملة من المزوّد، غالبًا بتحويل مصرفي، ويوزّعونه على نقاطهم. ويحصلون عادةً على عمولة إشراف، وهي حصة مما تربحه نقاطهم.
- نقاط الوكلاء تخدم العملاء.
تحلّ الشجرة مشكلتين. أولًا، تنقل إدارة السيولة إلى طرف لديه رأس مال وسيارة: ينقل الوكيل الرئيسي النقد والرصيد بين النقاط التي لديها فائض من أحدهما ونقص في الآخر. ثانيًا، توسّع الاستقطاب والإشراف: يدير المزوّد بضع مئات من المجمِّعين بدلًا من عشرات الآلاف من المتاجر.
يجب أن تمثّل منصتك الشجرة بشكل أصيل: علاقات الأصل والفرع، وتحويلات الرصيد نزولًا عبر الشجرة، وعمولات الإشراف المحسوبة تلقائيًا، وتقارير على كل مستوى ليرى الوكيل الرئيسي صحة كل نقطة.
انضمام الوكلاء والعناية الواجبة
يحمّل المنظِّمون المزوّد مسؤولية وكلائه. تشمل عملية الانضمام المتينة:
- الطلب: السجل التجاري، وهوية المالك، والموقع وصور المحل، ويُفضَّل تقديمها ذاتيًا عبر تطبيق الوكيل أو البوابة الإلكترونية.
- العناية الواجبة: المطابقة مع قوائم العقوبات وأي قوائم سوداء داخلية، والتحقق من المنشأة والمالك، وزيارة ميدانية عند اللزوم.
- موافقة الامتثال، مع تسجيل القرار وسببه.
- التدريب على المعاملات وجمع بيانات التحقق وأساليب الاحتيال وقواعد حماية العملاء، مثل عرض التعرفة الرسمية.
- التفعيل بحدود متحفّظة تُرفع كلما بنى الوكيل سجلًا جيدًا.
يجب أن تُحال المستندات تلقائيًا إلى فريق الامتثال، وأن تكون كل موافقة شرطًا مسبقًا بحيث لا يستطيع أي حساب إجراء معاملات قبل اعتماده. هكذا تنمو الشبكة بسرعة دون فقدان السيطرة على من ينتمي إليها.
حدود الوكلاء وضوابطهم
تحمي الحدود العملاء والوكيل والمزوّد. تضع الشبكة المضبوطة جيدًا:
- حدودًا قصوى لمبالغ الإيداع والسحب في المعاملة الواحدة؛
- حدودًا يومية وشهرية للقيمة لكل وكيل، تُرفع مع الأداء والأقدمية؛
- حدودًا قصوى لأرصدة الوكلاء، كي لا تعرّض نقطة واحدة مخترقة مبالغ كبيرة للخطر؛
- قواعد سرعة ترصد الأنماط غير المعتادة، مثل كثرة عمليات السحب بمبالغ تقل قليلًا عن الحد؛
- ربط الأجهزة، بحيث لا يعمل حساب الوكيل إلا على أجهزة مسجّلة؛
- حسابات مشغّلين (موظفين) للوكلاء الذين لديهم عدة صرّافين، لكل منهم رقمه السري وسجل تدقيقه.
احتيال الوكلاء: الأساليب التي يجب التصميم ضدها
الوكلاء هم أكثر نقاط الشبكة انكشافًا، كضحايا وأحيانًا كفاعلين. الأساليب الشائعة:
- تجزئة المعاملات: يقسّم الوكيل سحب عميل واحد إلى عدة عمليات أصغر لكسب عمولة أكبر. يُكتشف بتجميع عمليات السحب حسب العميل والوكيل في فترات قصيرة.
- الإيداع المباشر: بدلًا من إجراء إيداع للمستلم، يرسل الوكيل من رصيده الخاص ويأخذ رسوم التحويل من العميل، متجاوزًا إجراءات التحقق وجدول الرسوم. يُكتشف من أنماط التحويل من الوكيل إلى العميل.
- الرسوم غير الرسمية: تقاضي أكثر من التعرفة المعلنة. يُواجَه بتعرفات ظاهرة، وإيصالات نصية تبيّن الرسوم الرسمية، والتسوّق الخفي.
- انتحال صفة المزوّد: محتالون يتصلون بالوكلاء مدّعين أنهم من المقر الرئيسي ليجعلوهم "يعكسون" معاملات أو "يختبرونها". يُواجَه بالتدريب وبقاعدة أن المقر الرئيسي لا يطلب أبدًا الرقم السري أو التحويلات.
- الهويات المسروقة أو المستعارة المستخدمة لتسجيل حسابات. تُواجَه بالتقاط الصور والتحقق من الهوية وحدود لعدد التسجيلات لكل وكيل يوميًا.
المزيد في دليلنا الكامل حول احتيال الأموال عبر الهاتف.
قياس صحة شبكة الوكلاء
عدد الوكلاء المسجّلين رقم للتباهي. هذه هي الأرقام التي تخبرك إن كانت الشبكة تعمل:
| المؤشر | ما الذي يخبرك به |
|---|---|
| الوكلاء النشطون خلال 30 يومًا (نسبة من المسجّلين) | هل شبكتك حقيقية أم على الورق فقط |
| المعاملات لكل وكيل نشط يوميًا | هل يربح الوكلاء ما يكفي للبقاء |
| متوسط عمولة الوكيل شهريًا | اقتصاديات الوكيل؛ قارنها بهوامش المتاجر المحلية |
| إخفاقات السيولة (عملاء مردودون) | أكبر سبب لفقدان العملاء |
| أيام الرصيد (الرصيد مقسومًا على الإيداع اليومي) | هل يحتفظ الوكلاء برصيد كافٍ |
| العملاء في متناول وكيل نشط | التغطية حيث تهم |
| التسجيلات لكل وكيل التي تصبح نشطة | جودة الانضمام ومؤشرات الاحتيال |
يوم في حياة وكيل
من المفيد تصوّر الشبكة من خلف الطاولة. يفتح الوكيل النموذجي في بلدة مزدحمة في السابعة صباحًا ويتحقق من رقمين في تطبيق الوكيل: رصيده الإلكتروني والنقد في الدرج. حركة الصباح غالبًا إيداعات: تجار يودعون إيرادات الأمس، وعاملون يرسلون المال إلى أهلهم قبل العمل. بحلول الظهر ينخفض الرصيد، فيشتري الوكيل المزيد من وكيله الرئيسي عبر التطبيق، ويدفع نقدًا يجمعه مندوب الوكيل الرئيسي. في بداية العصر تأتي بعض تسجيلات العملاء، كلٌّ مع التقاط الهوية وأول إيداع، ومحاسب مدرسة يدفع الرسوم نيابة عن أولياء الأمور. وفي آخر العصر تأتي عمليات السحب: أناس يستلمون أموالًا أرسلها أقاربهم، وعمال يوميون يسحبون أجر يومهم. عند الإغلاق، يراجع الوكيل عمولة اليوم في التطبيق، ويقارن النقد المتوقع بما في الدرج، ويطبع كشف اليوم أو يطّلع عليه.
كل عائق في ذلك اليوم يكلّف الوكيل عملاء: معاملة بطيئة بينما يطول الطابور، شراء رصيد يستغرق ساعة، رقم عمولة لا يطابق حسابه الخاص. لهذا يحكم الوكلاء على المزوّد بتقنيته بقدر ما يحكمون عليه بنسب عمولته.
تصميم تغطية الشبكة
مكان وضع الوكلاء مهم بقدر عددهم. مبادئ ناجحة:
- اتبع تدفقات المال: الأسواق ومحطات الحافلات والأحياء السكنية والمزارع التي تدفع نقدًا والأماكن التي تصلها الحوالات.
- الكثافة قبل الانتشار: يحتاج العملاء إلى وكيل على مسافة قصيرة سيرًا، مع خيار ثانٍ حين ينفد نقد الأول.
- وازن المزيج: المناطق كثيرة السحب تحتاج إلى وكلاء يجمعون النقد بطبيعتهم، مثل المتاجر المزدحمة، لإعادة تدوير السيولة.
- استخدم البيانات: قارن مواقع العملاء النشطين والمعاملات بمواقع الوكلاء لاكتشاف الفجوات والفائض.
- أزل الوكلاء غير النشطين: الوكيل الذي لا يجري معاملات خطر امتثال وطمأنينة زائفة في خرائط التغطية.
شبكات الوكلاء للبنوك ومؤسسات التمويل الأصغر
شبكات الوكلاء ليست حكرًا على شركات الاتصالات. تستخدم البنوك ومؤسسات التمويل الأصغر الوكلاء لتلقّي الودائع وصرف القروض وتحصيلها وفتح الحسابات في أماكن لن يكون فيها الفرع مربحًا أبدًا. لدى عدة بنوك مركزية لوائح خاصة بالوكلاء المصرفيين، غالبًا أشد من لوائح وكلاء النقود الإلكترونية، كاشتراط أن يكون الوكلاء منشآت قائمة بسجل نشاط أدنى.
بالنسبة للبنك، يصبح تطبيق الوكيل فرعًا خفيفًا: الاستعلام عن الحساب والإيداع والسحب وسداد القروض على النظام المصرفي الأساسي، بنفس آلية الرصيد والعمولة. ويمكن للمنصة نفسها تشغيل وكلاء النقود الإلكترونية والوكلاء المصرفيين معًا إذا كان دفتر الأستاذ والصلاحيات مرنين بما يكفي.
كيف تصنع التقنية الشبكة أو تهدمها
سيحكم الوكيل على خدمتك بثلاثة أمور: سرعة إتمام المعاملة بينما ينتظر العميل عند الطاولة، ودقة العمولة، وقدرته على رؤية رصيده ونقده بنظرة واحدة. توفّر منصة الوكلاء الجيدة:
- تطبيق وكيل أصيل وسريع، مع بديل USSD حين تضعف البيانات؛
- الرصيد المباشر، ووضع النقد اليومي، والعمولة المكتسبة اليوم؛
- مسارات لشراء الرصيد وتحويله، بما في ذلك من وكيل رئيسي؛
- تسجيل العملاء مع التقاط المستندات يعمل دون اتصال ويتزامن لاحقًا؛
- مشغّلين (موظفين) بحسابات دخول خاصة تحت حساب وكيل واحد؛
- كشوفًا وإيصالات تحلّ النزاعات دون الاتصال بالمقر الرئيسي.
ووراء ذلك، يحتاج المزوّد إلى نظام خلفي يرى كل وكيل وكل حد وكل تنبيه وكل عمولة، مع إمكانية تعديل التعرفات وقواعد العمولة دون برمجة.
ما يطلبه المنظِّمون عادةً من الوكلاء
تختلف لوائح الوكلاء بحسب البلد وبحسب ما إذا كان الطرف الأصيل بنكًا أو جهة إصدار نقود إلكترونية، لكن معظم الأطر تشترك في عناصر:
- الأهلية: يجب أن يكون الوكلاء منشآت قائمة، غالبًا بسجل نشاط أدنى ومقر مسجّل، وأن يجتازوا فحوص الملاءمة والنزاهة.
- مسؤولية الطرف الأصيل: البنك أو جهة الإصدار مسؤول عن سلوك وكلائه تجاه العملاء، فالعناية الواجبة والرقابة ليستا اختياريتين.
- الأنشطة المسموح بها: قائمة محددة، مثل الإيداع والسحب ودفع الفواتير وفتح الحسابات، مع حصر بعض الأنشطة بالوكلاء المصرفيين.
- حماية العملاء: عرض التعرفة الرسمية وعلامة الطرف الأصيل، وإيصال لكل معاملة، وقناة للشكاوى.
- حدود المعاملات لكل عميل ولكل وكيل، يضعها الطرف الأصيل ضمن السقوف التنظيمية.
- حفظ السجلات: سجلات المعاملات ومستندات التحقق محفوظة لمدة محددة.
- الإبلاغ: تقارير دورية تسرد الوكلاء ومواقعهم ونشاطهم، والإخطار بإنهاء التعاقدات.
- الحصرية: يحظر كثير من المنظِّمين عقود الوكالة الحصرية، لتتمكن المتاجر من خدمة عدة مزوّدين.
الأثر العملي: يجب أن تخزّن منصتك سجلات الوكلاء ومستنداتهم، وتطبّق الحدود، وتصدر الإيصالات، وتحفظ سجلات معاملات كاملة، وتنتج تقارير الوكلاء دون جهد يدوي. لا يمكن إدارة شبكة من آلاف الوكلاء بجداول البيانات.
أخطاء شائعة عند بناء الشبكة
- الاستقطاب من أجل الأرقام. آلاف الوكلاء الخاملين يبدون جيدين في تقرير مجلس الإدارة ويكلّفون مالًا في الانضمام واللافتات والإشراف. قِس الوكلاء النشطين لا الموقّعين.
- تجاهل اقتصاديات الريف. جداول العمولة المصممة للممرات الحضرية المزدحمة تترك وكلاء الريف بلا ربح، فيتوقفون بصمت عن خدمة العملاء.
- غياب خطة للرصيد. الوكلاء العاجزون عن إعادة التوازن يردّون العملاء، والعملاء يلومون العلامة التجارية لا الوكيل.
- ضعف الإشراف. دون زيارات منتظمة ورقابة قائمة على البيانات، يتنامى فرض الرسوم الزائدة والاحتيال دون أن يُلاحظ.
- معاملة الوكلاء كقناة لا كمنشأة. الوكلاء الذين يفهمون أرباحهم ويرون كشوفهم ويتلقّون التدريب يبقون أوفياء ويخدمون العملاء أفضل.
أسئلة شائعة
ما الفرق بين الوكيل والوكيل الرئيسي؟
الوكيل يخدم العملاء في نقطة واحدة. الوكيل الرئيسي يدير نقاطًا كثيرة، ويوزّع عليها الرصيد، ويحصل على عمولة إشراف عن نشاطها.
هل يحتاج الوكلاء إلى حساب مصرفي؟
عادةً نعم. يحتاج الوكلاء إلى وسيلة لشراء الرصيد وإيداع النقد الفائض، غالبًا عبر حساب مصرفي أو عبر وكيلهم الرئيسي.
كم يمكن أن يربح الوكيل؟
يعتمد ذلك على التعرفة وحجم المعاملات. تسعى الشبكات السليمة إلى عمولة تشكّل إضافة ملموسة إلى دخل المتجر التجاري، بما يكفي ليكون الاحتفاظ بالرصيد مجديًا بوضوح.
هل يمكن لمتجر واحد أن يكون وكيلًا لعدة مزوّدين؟
في أسواق كثيرة تُحظر حصرية الوكلاء، فيمكن للمتجر خدمة عدة مزوّدين. وهذا يجعل تجربة الوكيل وموثوقية العمولة ميزة تنافسية.
ماذا يحدث إذا نفد نقد الوكيل؟
يُردّ العميل، وغالبًا لا يعود. لهذا تُعد إدارة السيولة، عبر الوكلاء الرئيسيين والشراكات المصرفية وتنبيهات الرصيد، الانضباط التشغيلي الجوهري للشبكة.
يتضمن PesaBridge تطبيقًا أصيلًا وخدمة USSD للوكلاء، وتوزيع الرصيد عبر أشجار الوكلاء الرئيسيين، والعمولات وعمولات الإشراف التلقائية، وانضمام الوكلاء ذاتيًا مشروطًا بموافقة التحقق، والمعاملات من التطبيق أو البوابة أو USSD، ونظامًا خلفيًا لإدارة الشبكة كلها. اطّلع على منصة الوكلاء أو اطلب وصولًا تجريبيًا لتجربة تطبيق الوكيل.