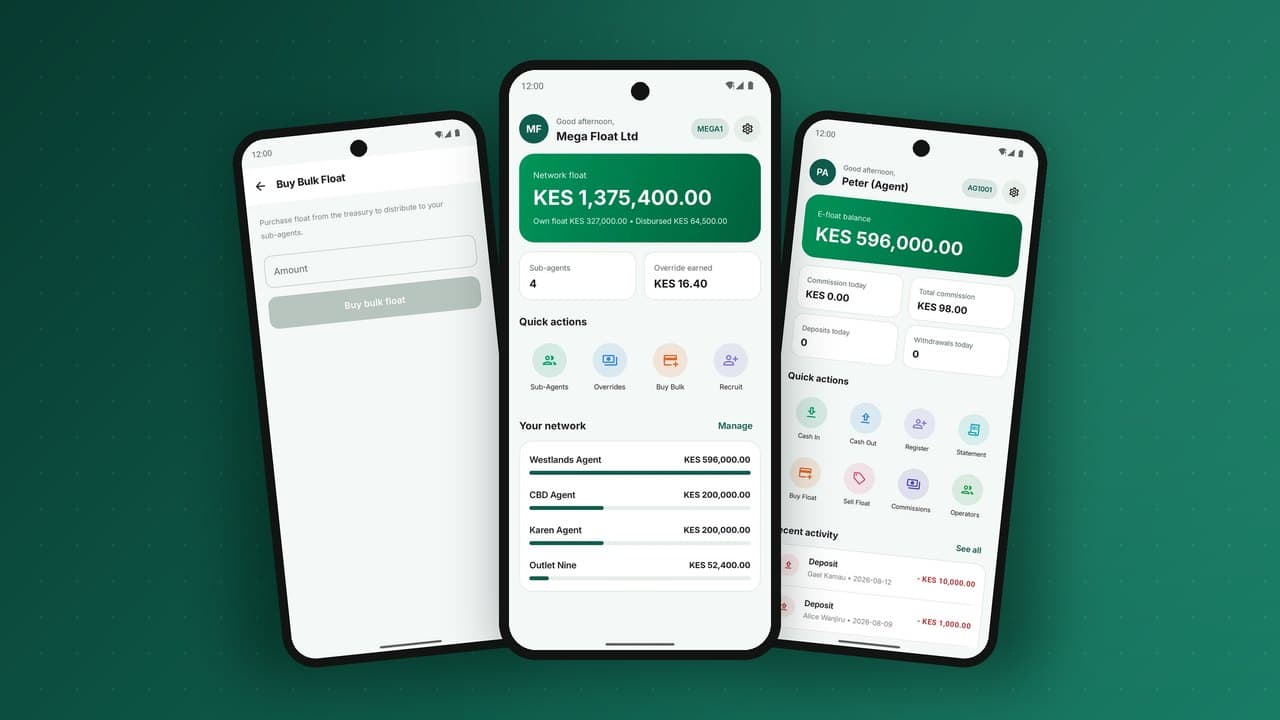
اسأل أي مشغّل عمّا يقتل شبكة الأموال عبر الهاتف وستسمع الجواب نفسه: يدخل عميل إلى وكيل ليسحب مالًا فيُقال له "لا يوجد نقد اليوم". نادرًا ما يحاول ذلك العميل مرة ثانية. إدارة الرصيد والسيولة، أي إبقاء كل وكيل قادرًا على خدمة الإيداع والسحب معًا، هي أقل الأنشطة بريقًا وأكثرها حسمًا في الأموال عبر الهاتف. يشرح هذا الدليل لماذا تنهار السيولة، وكيف تقيسها، ونماذج إعادة التوازن التي تنجح، وكيف تحوّل التقنية مكافحة الحرائق اليومية إلى روتين.
السيولة في صورة واحدة
يحتفظ الوكيل بمخزونين للقيمة: النقد الفعلي والرصيد الإلكتروني. الإيداع يحوّل نقد العميل إلى نقد للوكيل، ورصيد الوكيل إلى نقود إلكترونية للعميل. والسحب يفعل العكس. تبقى القيمة الإجمالية للوكيل ثابتة، لكن التوزيع يتغيّر مع كل معاملة.
يكون الوكيل متمتعًا بالسيولة عندما يملك نقدًا كافيًا لدفع عمليات السحب التي سيطلبها العملاء، ورصيدًا كافيًا لقبول الإيداعات التي سيأتون بها، حتى الفرصة التالية لإعادة التوازن. تنهار السيولة في اتجاهين:
- نفاد النقد: ينفد نقد الوكيل. شائع في المناطق الريفية وبلدات الأسواق التي تتلقى المال من المدن، وفي أيام صرف الرواتب ونهاية الشهر.
- نفاد الرصيد: تنفد النقود الإلكترونية لدى الوكيل. شائع في المدن التي يرسل منها الناس المال إلى أهلهم، وفي مواسم الحصاد حين يُدفع للمزارعين نقدًا.
لماذا تنهار السيولة: أنماط يمكن التنبؤ بها
نادرًا ما تكون مشكلات السيولة عشوائية. فهي تتبع تدفقات المال في الاقتصاد، وأنماطها قابلة للتنبؤ بما يكفي للتخطيط لها:
| النمط | الأثر على الوكلاء |
|---|---|
| التحويلات من المدينة إلى الريف | وكلاء المدن بلا رصيد، ووكلاء القرى بلا نقد |
| رواتب نهاية الشهر المدفوعة إلى المحافظ | سحب كثيف في كل مكان لبضعة أيام |
| الحصاد ومدفوعات المحاصيل | طفرات في السحب الريفي، ثم إيداعات حين يدّخر المزارعون |
| مواسم الرسوم المدرسية | ارتفاع الإيداعات حين يموّل الأهالي محافظهم لدفع الرسوم |
| العطل والأعياد | ارتفاع السحب، خصوصًا في البلدات الأصلية |
| أيام الأسواق | طفرات محلية في الاتجاهين لدى نقاط محددة |
| المدفوعات الجماعية من الحكومة أو المنظمات | سحب مركّز في مناطق محددة بتواريخ معروفة |
الدرس التشغيلي: إدارة السيولة هي في معظمها تنبؤ. الوكلاء أنفسهم ينقصهم المال في الأوقات نفسها للأسباب نفسها، والشبكة التي تخطط لتلك اللحظات تبدو موثوقة لعملائها.
قياس السيولة
لا يمكنك إدارة ما لا تراه. المؤشرات المهمة:
- أيام الرصيد: الرصيد الحالي مقسومًا على متوسط قيمة الإيداع اليومي. أقل من يوم واحد يعني أن الوكيل سيفقد رصيده غالبًا قبل الغد.
- أيام النقد: النقد المقدّر في الصندوق مقسومًا على متوسط قيمة السحب اليومي. لا ترى المنصة الدرج مباشرة، لكنها تستطيع تقدير النقد من وضع الوكيل الافتتاحي والمعاملات منذ ذلك الحين.
- تكرار إعادة التوازن: كم مرة يشتري الوكيل رصيدًا أو يودع نقدًا. تكرار إعادة التوازن بمبالغ صغيرة يعني عادةً أن رأس مال الوكيل غير كافٍ.
- المعاملات الفاشلة والمتروكة: عمليات سحب بدأت ولم تكتمل، أو عملاء جرّبوا وكيلين متتاليين. هذه بصمات فشل السيولة.
- الشكاوى المصنّفة "لا نقد" أو "لا رصيد" من خدمة العملاء والتسوّق الخفي.
يحوّل النظام الخلفي الجيد هذه البيانات إلى خريطة حيّة: أي الوكلاء في خطر الآن، وأيهم سيكون غدًا، وأي الوكلاء الرئيسيين أو المناطق يعانون نقصًا متكررًا.
نماذج إعادة التوازن
يعيد الوكيل توازنه بتحويل النقد إلى رصيد (حين ينخفض الرصيد) أو الرصيد إلى نقد (حين ينخفض النقد). توجد عدة طرق لذلك، ومعظم الشبكات السليمة تجمع بينها.
1. إعادة التوازن عبر البنك
يودع الوكيل النقد في البنك ويتلقى رصيدًا في محفظة الوكيل، أو يسحب نقدًا من البنك مقابل الرصيد. ينجح هذا حين تكون البنوك قريبة وسريعة، ويفشل حين يكون أقرب فرع على مسافة رحلة حافلة. ربط البنك بحيث يُقيَّد الرصيد تلقائيًا عند الإيداع، بدلًا من مطالبة يدوية، يلغي ساعات من التأخير.
2. إعادة التوازن عبر الوكيل الرئيسي
يعمل الوكيل الرئيسي كبنك للوكلاء. يرسل الوكلاء فائض الرصيد إلى الوكيل الرئيسي مقابل النقد، أو يرسلون النقد (شخصيًا أو عبر مندوب) مقابل الرصيد. يستطيع الوكلاء الرئيسيون الذين يملكون سيارات ومندوبين خدمة عشرات النقاط في منطقة واحدة، ويكسبون عمولة إشراف مقابل ذلك. تحتاج المنصة إلى مسار تحويل رصيد بين حسابات الأصل والفرع يكون فوريًا وقابلًا للتدقيق ومقيّدًا بحدود.
3. إعادة التوازن بين الوكلاء
يتبادل وكلاء متجاورون لديهم اختلالات متعاكسة: أحدهم لديه نقد ويحتاج رصيدًا، والآخر لديه رصيد ويحتاج نقدًا. هذا فعّال لكنه غير رسمي ويحمل خطر احتيال، لذا تسمح به شبكات كثيرة فقط داخل شجرة وكيل رئيسي أو بين أزواج معتمدة.
4. خدمات نقل الأموال
يستخدم كبار الوكلاء والمتاجر الكبرى ومحطات الوقود خدمات نقل الأموال المصفّحة. إنها مكلفة، لكنها ضرورية للنقاط ذات الحجم الكبير ولنقل المبالغ الكبيرة بأمان.
5. إعادة تدوير النقد عبر التجار
المتاجر التي تقبل الدفع بالمحفظة يتراكم لديها الرصيد لا النقد؛ والوكلاء الذين يخدمون السحب يحتاجون النقد. تشجيع التجار على أن يكونوا وكلاء أيضًا، أو على بيع رصيدهم للوكلاء المحليين، يعيد تدوير السيولة داخل المجتمع بدلًا من تمريرها عبر البنوك.
مثال عملي: أسبوع لدى وكيل في قرية
الأرقام توضيحية. يبدأ وكيل في قرية يوم الاثنين بـ 150,000 نقدًا و150,000 رصيدًا. يرسل أقارب في المدينة المال إلى أهلهم، لذا يأتي معظم العملاء للسحب:
| اليوم | الإيداع | السحب | النقد عند الإغلاق | الرصيد عند الإغلاق | ما حدث |
|---|---|---|---|---|---|
| الاثنين | 20,000 | 60,000 | 110,000 | 190,000 | يوم عادي |
| الثلاثاء | 15,000 | 55,000 | 70,000 | 230,000 | النقد ينخفض |
| الأربعاء | 25,000 | 65,000 | 30,000 | 270,000 | ردّ ثلاثة عملاء بعد الظهر |
| الخميس | 10,000 | 40,000 | 100,000 | 200,000 | نفد النقد ظهرًا؛ ثم بادل مندوب الوكيل الرئيسي 100,000 من الرصيد بالنقد |
| الجمعة (يوم السوق) | 35,000 | 95,000 | 40,000 | 260,000 | أكثر أيام الأسبوع ازدحامًا؛ النقد منخفض مجددًا مساءً |
تبرز ثلاثة دروس. أولًا، لم تتغيّر القيمة الإجمالية للوكيل تقريبًا (بتجاهل العمولة)، لكن التوزيع مال بشدة نحو الرصيد. ثانيًا، كان نقص الأربعاء متوقعًا تمامًا من الاثنين والثلاثاء. ثالثًا، أصلحت زيارة واحدة لإعادة التوازن يوم الخميس المشكلة، لكنها جاءت متأخرة يومًا، وسيستنزف يوم السوق الجمعة النقد مرة أخرى. بتوقّع بسيط، كان الوكيل الرئيسي سيزور يوم الثلاثاء ويخطط لزيارة ثانية قبل سوق الجمعة.
أرقام الإغلاق تشمل إعادة توازن الخميس: انتقل 100,000 من الرصيد إلى الوكيل الرئيسي، ودخل 100,000 نقدًا إلى الدرج.
اقتصاديات الوكلاء الرئيسيين
الوكلاء الرئيسيون جيدون بقدر جودة حوافزهم. يتحمّلون تكاليف حقيقية: رأس مال مجمّد في الرصيد والنقد، وسيارات ووقود، ورواتب مندوبين، وأمن، وخطر حمل النقد. يأتي دخلهم عادةً من:
- عمولة الإشراف على معاملات نقاطهم؛
- رسوم أو حوافز إعادة التوازن من المزوّد؛
- هوامش على الرصيد المباع للنقاط، حيث يُسمح بذلك؛
- معاملاتهم الخاصة كوكلاء في نقاطهم الرئيسية.
إذا دُفعت عمولة الإشراف بغض النظر عن أداء السيولة، فلن يكون لدى الوكيل الرئيسي دافع كبير لزيارة النقاط في المناطق النائية. اربط جزءًا من العمولة بصحة السيولة لدى نقاطه، مقيسةً بالمعاملات الفاشلة وأيام الرصيد، وستحظى أضعف نقاط الشبكة بالاهتمام.
أخطاء شائعة في السيولة
- استقطاب وكلاء بلا رأس مال عامل. وكيل لديه 20,000 نقدًا لا يستطيع خدمة قرية في يوم وصول الحوالات.
- قياس التسجيلات لا السيولة. يرتفع عدد الوكلاء بينما يُردّ العملاء.
- إعادة التوازن بالحدس. زيارة أقرب النقاط بدلًا من تلك المعرّضة للخطر.
- تجاهل التقويم. أيام الرواتب والعطل وتواريخ المدفوعات تسبب النقص نفسه كل شهر.
- بطء شراء الرصيد. إذا استغرق شراء الرصيد ساعات من الموافقة اليدوية، يتوقف الوكلاء عن قبول الإيداعات في الأثناء.
- قياس الرصيد الإلكتروني وحده. وكيل لديه رصيد وفير بلا نقد لا يستطيع خدمة عملاء السحب. تابع الجانبين.
- عتبة واحدة للجميع. وكيل في بلدة سوق مزدحمة ووكيل في قرية هادئة يحتاجان مستويات تنبيه مختلفة جدًا.
- غياب حلقة التغذية الراجعة. لا تُسجَّل إخفاقات السيولة والمعاملات المرفوضة، فيبقى الطلب الضائع غير مرئي ولا تُحل المشكلة أبدًا.
تصميم هيكل العمولة لخدمة السيولة
العمولة هي الأداة التي يستخدمها معظم المشغّلين أقل مما ينبغي لصالح السيولة. أمثلة على قواعد عمولة تساعد:
- عمولة إيداع أعلى في المناطق الغنية بالرصيد، لتشجيع الوكلاء على قبول الإيداع حيث يكثر الرصيد.
- حوافز إعادة التوازن للوكلاء الرئيسيين، تُدفع عن كل عملية إعادة توازن تُسلَّم لنقاط محتاجة.
- مكافآت مرتبطة بالتوقيت للخدمة في أيام الرواتب والأسواق والعطل حين تكون السيولة في أصعب حالاتها.
- غرامات أو عمولة مخفّضة على المعاملات المجزّأة، التي تضخّم العمولة دون أن تضيف سيولة.
يجب أن تكون القواعد قابلة للضبط دون برمجة. تتغير ظروف السيولة بحسب الموسم والمنطقة، ومحرك التعرفة الذي يتطلب إصدارًا جديدًا لتغيير شريحة عمولة سيكون دائمًا أبطأ من اللازم.
رأس المال العامل: القيد الخفي
يحتاج كل وكيل إلى رأس مال عامل: مال مجمّد في النقد والرصيد. وكيل يخدم 100 عملية سحب بقيمة 2,000 يوميًا يحتاج إلى 200,000 نقدًا على الأقل في بداية اليوم، إضافة إلى رصيد للإيداعات. كثير من المتاجر الصغيرة لا تملك هذا المال ببساطة، مما يحدّ مما تستطيع خدمته أيًا كان الطلب.
يقدّم المشغّلون والبنوك بشكل متزايد ائتمان الرصيد: قروض رصيد قصيرة الأجل، غالبًا خلال اليوم نفسه، لوكلاء موثوقين، تُسدَّد تلقائيًا من إيداعات الوكيل أو عمولته. إذا نُفّذ بعناية، بحدود مرتبطة بسجل الوكيل وسداد تلقائي، يمكن لائتمان الرصيد أن يضاعف قدرة الشبكة دون وكلاء جدد. وإذا نُفّذ بإهمال، يصبح دينًا معدومًا. يجب أن يعامل دفتر الأستاذ ائتمان الرصيد كحساب قرض حقيقي، برصيده وحدوده وقيود سداده، لا كرصيد محفظة سالب.
التنبؤ بالسيولة باستخدام البيانات
لأن أنماط السيولة تتكرر، فإن قدرًا متواضعًا من البيانات يحقق الكثير:
- حدّد خط أساس لكل وكيل: متوسط الإيداع والسحب حسب يوم الأسبوع ووقت اليوم.
- أضف الأحداث المعروفة: أيام الرواتب، وتواريخ المدفوعات الحكومية، والعطل، وأيام الأسواق.
- توقّع وضع الرصيد والنقد للساعات الأربع والعشرين إلى الاثنتين والسبعين القادمة.
- نبّه الوكلاء ووكلاءهم الرئيسيين حين ينخفض الرصيد أو النقد المتوقع تحت عتبة، في وقت مبكر يكفي للتصرف.
- راجع أسبوعيًا أي الوكلاء فشلوا رغم التنبيهات، ولماذا.
لا تحتاج إلى تعلّم الآلة لتبدأ. متوسط حسب يوم الأسبوع وتقويم للأحداث المعروفة يلتقطان معظم الإخفاقات المتوقعة. المهم أن يصل التنبيه إلى من يستطيع الإصلاح، الوكيل أو وكيله الرئيسي، على هاتفه.
المدفوعات الجماعية والسيولة: خطّط لهما معًا
حين تدفع حكومة أو منظمة أو صاحب عمل كبير لآلاف المحافظ في اليوم نفسه وفي المنطقة نفسها، يواجه الوكلاء المحليون موجة من عمليات السحب. نسّق المدفوعات مع تخطيط السيولة:
- شارك جداول الدفع مسبقًا مع الوكلاء الرئيسيين في المناطق المعنية؛
- جهّز النقد مسبقًا لدى الوكلاء، عبر نقل الأموال أو مندوبي الوكلاء الرئيسيين؛
- وزّع المدفوعات على عدة أيام حيثما أمكن؛
- شجّع المستفيدين على الإنفاق رقميًا لدى التجار بدلًا من السحب فورًا.
المزيد عن إدارة المدفوعات الكبيرة في المدفوعات الجماعية إلى المحافظ.
ما يجب أن توفّره المنصة
إدارة السيولة عملية بشرية، لكنها تعتمد على الأدوات. على الأقل، يجب أن توفّر المنصة:
- أرصدة حيّة لكل وكيل، مرئية للوكيل ووكيله الرئيسي وفريق العمليات؛
- شراء رصيد فوري وتحويل رصيد بين الوكلاء والوكلاء الرئيسيين، مع حدود وتدقيق؛
- ربطًا مصرفيًا بحيث يُقيَّد الرصيد تلقائيًا عند الإيداع؛
- تنبيهات انخفاض الرصيد والنقص المتوقع عبر الرسائل النصية أو الإشعارات؛
- عرضًا للشبكة حسب المنطقة والوكيل الرئيسي يبرز النقاط المعرّضة للخطر؛
- قواعد عمولة وحوافز قابلة للضبط؛
- حسابات ائتمان رصيد بسداد تلقائي، إن كنت تقدّمها؛
- تقارير تطابق يوميًا رصيد الوكلاء ورصيد الوكلاء الرئيسيين وحساب الأمانة.
وتحت ذلك كله، يجب أن يُقيَّد كل شيء في دفتر أستاذ بالقيد المزدوج. تحركات الرصيد تحركات مالية؛ وتحتاج إلى النزاهة نفسها وسجل التدقيق نفسه الذي تحتاجه تحويلات العملاء.
روتين أسبوعي للسيولة
- الاثنين: راجع إخفاقات السيولة في الأسبوع الماضي حسب المنطقة والوكيل الرئيسي؛ واتفق على الإجراءات.
- قبل كل حدث معروف: أبلغ الوكلاء الرئيسيين المعنيين، وجهّز النقد والرصيد مسبقًا.
- يوميًا: تعامل مع تنبيهات النقص؛ وتحقق من تلبية طلبات إعادة التوازن.
- أسبوعيًا: عدّل حوافز العمولة في المناطق ذات المشكلات المزمنة.
- شهريًا: استقطب وكلاء حيث تكون التغطية أو السيولة ضعيفة باستمرار؛ واستبعد الخاملين.
السيولة في الأزمات
الفيضانات والانتخابات ونقص الوقود وانقطاع الشبكة وحالات الطوارئ الصحية كلها تعطّل الأنماط المعتادة. والعملاء الذين يعتمدون على الأموال عبر الهاتف يحتاجونها أكثر ما يحتاجونها في تلك اللحظات تحديدًا. خطّط مسبقًا:
- قبل الاضطرابات المتوقعة، مثل الانتخابات أو العطل الكبرى، جهّز النقد والرصيد لدى الوكلاء الرئيسيين وراجع حدود ائتمان الرصيد للوكلاء الموثوقين.
- أثناء انقطاع الشبكة، أبقِ الوكلاء على علم بالخدمات المتأثرة وموعد عودتها، كي لا يدفعوا نقدًا مقابل معاملات لم تكتمل.
- حين يتعطّل نقل الأموال، اعتمد أكثر على إعادة التوازن بين الوكلاء داخل أشجار الوكلاء الرئيسيين وعلى التجار الذين يحتفظون بالنقد.
- أثناء الاستجابات الإنسانية، نسّق مع الجهات التي تدفع للمستفيدين كي يملك الوكلاء في المناطق المتأثرة نقدًا كافيًا في أيام التوزيع.
- بعد الحدث، راجع المناطق التي جفّت فيها السيولة ولماذا، وعدّل خطة الشبكة.
المرونة أيضًا توقّع تنظيمي. تسأل البنوك المركزية بشكل متزايد كيف سيُبقي المزوّدون خدمات الدفع الحيوية عاملة أثناء الاضطرابات، والسيولة لدى الوكلاء جزء من تلك الإجابة.
الخلاصات الرئيسية
- الرصيد هو مخزون عمل الوكيل: يجب أن يتوافر الرصيد الإلكتروني والنقد معًا لخدمة العملاء.
- استخدم عتبات لكل وكيل مبنية على سجله والتقويم، لا مستوى واحدًا للجميع.
- اجعل إعادة التوازن سريعة عبر الوكلاء الرئيسيين والبنوك والتحويل بين الوكلاء.
- سجّل المعاملات المرفوضة، لترى الطلب الذي تخسره.
أسئلة شائعة
ما هو رصيد الوكيل؟
رصيد النقود الإلكترونية الذي يحتفظ به الوكيل في محفظة الوكيل لقبول إيداعات العملاء. عندما يودع عميل نقدًا، ينتقل رصيد الوكيل إلى العميل.
كم رصيدًا يجب أن يحتفظ به الوكيل؟
ما يكفي لتغطية الإيداعات المتوقعة حتى فرصة إعادة التوازن التالية، عادةً يوم كامل من الإيداعات على الأقل، مع زيادة قبل أيام الذروة المعروفة.
من يزوّد الوكلاء بالرصيد؟
يشتري الوكلاء الرصيد من المزوّد (غالبًا بإيداع مصرفي) أو من وكيلهم الرئيسي. كما يُقرض بعض المشغّلين والبنوك الرصيد للوكلاء الموثوقين.
لماذا ينفد النقد لدى الوكلاء أكثر من الرصيد؟
يعتمد ذلك على المنطقة. حيث يصل المال من الخارج، يغلب السحب وينفد النقد. وحيث يرسل الناس المال إلى الخارج، يغلب الإيداع وينفد الرصيد.
يمنح PesaBridge كل وكيل رصيدًا وعمولة حيّين في التطبيق، وتوزيعًا للرصيد من الوكلاء الرئيسيين إلى الوكلاء مطابقًا حتى آخر سنت، وعمولة إشراف للوكلاء الرئيسيين، ونظامًا خلفيًا يرى فيه فريق عملياتك كل وكيل، وكل ذلك على دفتر أستاذ بالقيد المزدوج. اطّلع على منصة الوكلاء أو تحدّث إلى فريقنا.