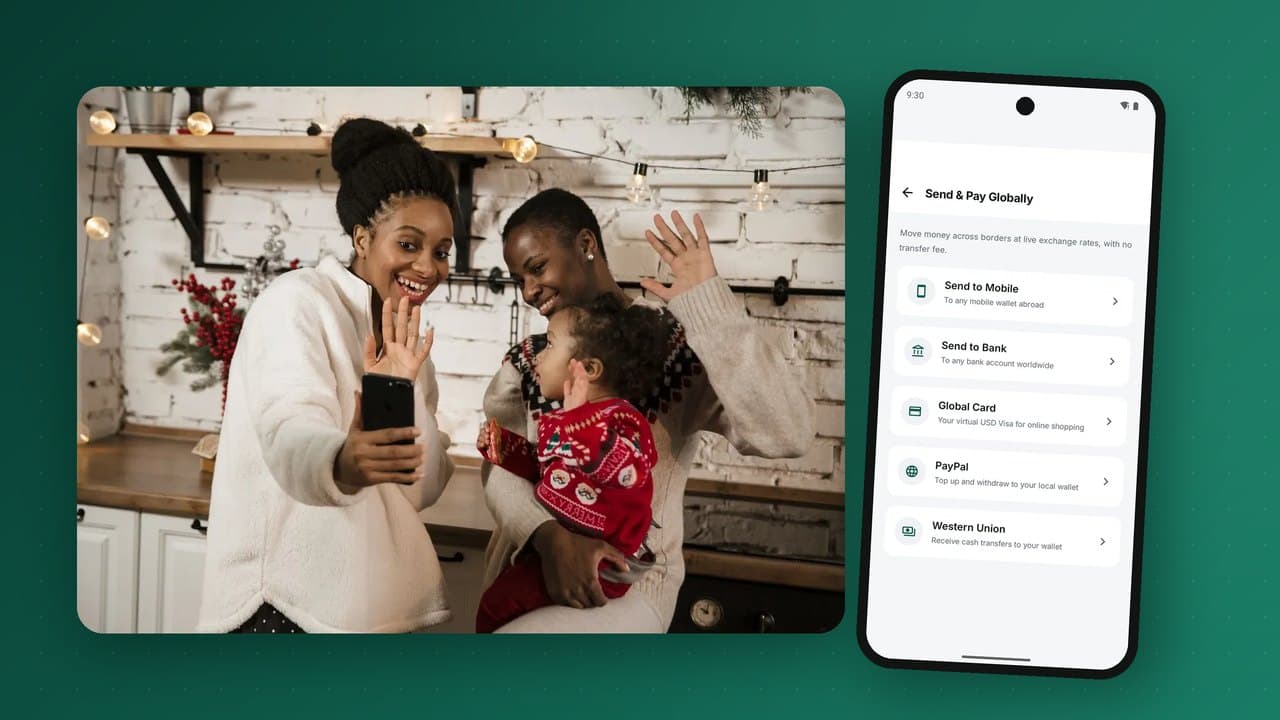
الأموال التي يرسلها أفراد الأسرة العاملون في الخارج إلى ذويهم من أهم التدفقات المالية في العالم. فهي تدفع لكثير من الأسر الأفريقية الرسوم المدرسية والفواتير الطبية والإيجار وتموّل المشاريع الصغيرة. ومع ذلك ظل إرسالها لفترة طويلة بطيئاً ومكلفاً، إذ يضطر المستفيدون إلى التوجه إلى شباك لاستلام النقد. والمحافظ المتنقلة تغيّر ذلك: إذ يمكن الآن أن تصل الأموال مباشرة إلى هاتف المستفيد خلال ثوانٍ، وغالباً بجزء صغير من التكلفة السابقة. يشرح هذا الدليل كيف تعمل التحويلات الدولية إلى الأموال المتنقلة، وما الذي يحدد تكلفتها، والامتثال المحيط بها، وكيف يمكن لمشغّل المحفظة إضافة خدمة قوية للتحويلات الواردة والصادرة.
حجم الفرصة
وفقاً للبنك الدولي، تبلغ التحويلات إلى البلدان المنخفضة والمتوسطة الدخل مئات المليارات من الدولارات سنوياً، وهي أكبر من الاستثمار الأجنبي المباشر والمساعدة الإنمائية الرسمية مجتمعين في كثير من البلدان. وتتلقى أفريقيا جنوب الصحراء عشرات المليارات من الدولارات سنوياً، وتشكّل التحويلات في عدة بلدان حصة كبيرة من الدخل القومي.
ولا تزال تكلفة إرسالها مرتفعة بإصرار. فقاعدة بيانات أسعار التحويلات حول العالم التابعة للبنك الدولي تُظهر منذ سنوات متوسطاً عالمياً يقارب ستة في المئة لإرسال ما يعادل 200 دولار أمريكي، وأفريقيا جنوب الصحراء هي أغلى منطقة يُرسَل إليها المال، بنحو ثمانية في المئة في المتوسط في السنوات الأخيرة. وهدف أهداف التنمية المستدامة للأمم المتحدة هو ثلاثة في المئة بحلول عام 2030. وكل نقطة مئوية هي أموال لا تصل إلى الأسر.
لماذا التحويلات التقليدية مكلفة
- النقد في الطرفين. يدفع المرسل نقداً لدى وكيل في الخارج، ويستلم المستفيد نقداً من شباك في بلده. ولكلا الطرفين تكاليف مناولة وموظفين وأمن.
- وسطاء كثيرون. شركات تحويل الأموال والبنوك المراسلة وشركاء الصرف المحليون، كلٌّ يأخذ رسماً أو هامش صرف.
- هوامش صرف العملات التي تكون في الغالب أكبر من الرسم الظاهر.
- تكاليف الامتثال لفحص المرسلين والمستفيدين مقابل قوائم العقوبات ومراقبة غسل الأموال.
- ضعف المنافسة في بعض الممرات، لا سيما الصغيرة منها.
كيف تغيّر المحافظ المعادلة الاقتصادية
عندما تصل الأموال إلى محفظة متنقلة بدلاً من شباك نقدي، تختفي عدة تكاليف أو تتقلص:
- لا شباك صرف: يتلقى المستفيد الأموال فوراً على هاتفه، دون سفر أو طوابير.
- وسطاء أقل: يمكن لمزوّد التحويلات الاتصال مباشرة بمشغّل المحفظة، أو عبر مركز يصل إلى محافظ كثيرة.
- تبقى الأموال رقمية: يستطيع المستفيد دفع الرسوم المدرسية والفواتير والتجار مباشرة، وسحب ما يحتاجه فقط.
- بيانات أفضل: إجراءات اعرف عميلك في المحفظة المستقبِلة تقلل احتكاك الامتثال وتدعم فحصاً أسرع.
وقد وجدت الدراسات وبيانات القطاع الصادرة عن GSMA وغيرها باستمرار أن إرسال الأموال إلى محفظة متنقلة أرخص في المتوسط من إرسال النقد.
كيف يعمل التحويل الوارد إلى المحفظة
- يدفع المرسل لمزوّد تحويلات في الخارج، عبر تطبيق أو الإنترنت أو لدى وكيل، ويختار المستفيد برقم هاتفه.
- التحقق من الاسم: يطلب المزوّد من المحفظة المستقبِلة (مباشرة أو عبر مركز) تأكيد أن الرقم نشط، ويعيد الاسم المسجّل ليؤكده المرسل.
- الفحص: يُفحص المرسل والمستفيد مقابل قوائم العقوبات والمراقبة، وتُراجَع المعاملة مقابل الحدود وقواعد المراقبة لدى الطرفين.
- الصرف والتسعير: يحوّل المزوّد المبلغ إلى عملة المستفيد ويعرض على المرسل المبلغ الدقيق الذي سيصل.
- الإيداع: تودع المحفظة المستقبِلة المبلغ للمستفيد من حساب تسوية مموَّل مسبقاً مخصص لشريك التحويلات، وترسل إيصالاً عبر رسالة نصية أو داخل التطبيق.
- التسوية: يعيد مزوّد التحويلات تمويل حسابه المموَّل مسبقاً لدى المشغّل، أو يسوّي على دفعات عبر بنك المشغّل.
في دفتر أستاذ المشغّل، لكل شريك تحويلات حساب تسوية خاص به. وينقل التحويل الوارد القيمة من ذلك الحساب إلى المستفيد، ويستطيع المشغّل أن يرى في أي لحظة مقدار التمويل المسبق المتبقي لكل شريك، وأن ينبّهه قبل نفاده.
التحويلات الصادرة: الإرسال من المحفظة إلى الخارج
تتيح محافظ كثيرة أيضاً للعملاء إرسال الأموال إلى خارج البلاد، إلى محافظ متنقلة أو حسابات مصرفية في أسواق أخرى. ويسير التدفق بالعكس: يدفع العميل من رصيده، ويحوّل المشغّل العملة ويصرف عبر شريك أو مركز، ويُودَع المبلغ للمستفيد في الخارج. والممرات الصادرة قيّمة بشكل خاص لمجتمعات المغتربين والتجار عبر الحدود والعمال الإقليميين.
وللتسوق عبر الإنترنت والاشتراكات الأجنبية، تضيف بعض المحافظ بطاقة افتراضية بعملة صعبة، تُموَّل من رصيد المحفظة، تتيح للعملاء الدفع لتجار في الخارج يقبلون البطاقات.
الامتثال في التدفقات عبر الحدود
تحمل التحويلات الدولية ثقلاً تنظيمياً أكبر من المحلية. الأساسيات:
- الترخيص: يتطلب استقبال التحويلات الدولية عادة شراكة مع مزوّد تحويلات مرخّص، وفي بعض الأسواق موافقة خاصة من البنك المركزي. وكثيراً ما تحتاج التحويلات الصادرة إلى ترخيص إضافي أو شريك مرخّص.
- اعرف عميلك في الطرفين: يتحقق مزوّد المرسل من المرسل، وتتحقق محفظة المستفيد من المستفيد. وقد تتطلب المبالغ الأكبر مستويات أعلى من التحقق.
- معلومات قاعدة السفر: يجب أن ترافق بيانات المُنشئ والمستفيد التحويل، وفقاً لتوصيات مجموعة العمل المالي والقواعد المحلية.
- فحص العقوبات للطرفين في الوقت الفعلي.
- المراقبة لتجزئة المبالغ، والممرات غير المعتادة، وكثرة المرسلين إلى مستفيد واحد، والسحب السريع بعد الاستلام.
- أنظمة الصرف الأجنبي: قواعد بشأن الأسعار المسموح باستخدامها، والإبلاغ عن التدفقات، والحدود لكل معاملة أو فترة.
التسعير وشفافية الصرف
يقارن العملاء بشكل متزايد لا الرسم بل المبلغ الذي يصل. الممارسات الجيدة:
- عرض سعر الصرف والمبلغ الذي سيستلمه المستفيد قبل التأكيد؛
- إبقاء هامش الصرف معقولاً وثابتاً؛
- جعل الاستلام مجانياً للمستفيد؛
- تقديم رسوم منخفضة على المبالغ الصغيرة التي يرسلها معظم المهاجرين بشكل متكرر.
الشفافية تبني الولاء في سوق يرسل فيه الناس المال كل شهر لسنوات.
ماذا يفعل المستفيدون بالمال
تظهر القيمة الحقيقية للتحويلات إلى المحافظ بعد وصول المال. يستطيع المستفيدون:
- دفع الرسوم المدرسية وفواتير الخدمات مباشرة؛
- ادخار جزء منه في جيب ادخار أو حساب ادخار جماعي؛
- الدفع للتجار دون سحب نقدي؛
- بناء سجل معاملات يدعم الحصول على ائتمان لاحقاً؛
- سحب ما يحتاجونه فقط لدى وكيل قريب.
وتتيح بعض الجهات للمرسلين توجيه الأموال لغرض محدد، مثل الدفع مباشرة لمدرسة أو مستشفى، مما يمنح المرسل الثقة بأن المال يُستخدم كما أراد.
بناء خدمة تحويلات بصفتك مشغّل محفظة
- اختر الشركاء: شركات تحويل الأموال والمراكز التي تخدم ممرات المغتربين الرئيسية لديك.
- جهّز التسوية: حسابات مموَّلة مسبقاً لكل شريك بالعملات المناسبة، ومطابقة يومية مع تقارير الشركاء.
- ادمج: واجهات برمجة للتحقق من الاسم والإيداع والحالة، واستدعاءات موقّعة، وعدم التكرار، وحالات انتظار واضحة. انظر كيف نتعامل مع الشبكات الخارجية في التشغيل البيني.
- اضبط الحدود والمراقبة للتدفقات عبر الحدود، مرتبطة بمستويات التحقق من الهوية.
- صمّم تجربة المستفيد: إيداع فوري، ورسالة نصية واضحة تُظهر اسم المرسل والمبلغ، وسجل داخل التطبيق.
- سوّق للمرسلين في الخارج مع الشركاء، وللمستفيدين في الداخل عبر الوكلاء.
أين يذهب المال: تفصيل توضيحي للتكاليف
يرى المرسلون رسماً وسعر صرف، أما التكلفة الفعلية فموزعة على السلسلة كلها. المثال أدناه توضيحي، لتحويل يعادل 200 دولار أمريكي، ليبيّن أين يذهب كل جزء وأين توفّر المحافظ المال:
| العنصر | من نقد إلى نقد | من حساب إلى محفظة |
|---|---|---|
| التحصيل من جهة المرسل (وكيل أو بطاقة) | عمولة الوكيل ومناولة النقد | رسم البطاقة أو البنك، وغالباً أقل |
| هامش شركة التحويل | موجود | موجود |
| تكاليف المراسلة والتسوية | غالباً عدة وسطاء | أقل، إذا اتصل المشغّل مباشرة أو عبر مركز |
| الصرف للمستفيد | موظفو الشباك والنقد والأمن وسفر المستفيد | إيداع فوري في المحفظة |
| هامش الصرف | غالباً أكبر تكلفة خفية | لا يزال موجوداً، وأكثر تنافسية حيث تكون الممرات رقمية |
يأتي أكبر توفير من رقمنة الطرفين. فممرات الحساب إلى المحفظة تلغي مناولة النقد تماماً وتجذب منافسة أكبر، مما يدفع هوامش الصرف إلى الانخفاض.
اختيار الممرات
لا يستطيع مشغّل المحفظة الاتصال بكل البلدان دفعة واحدة. رتّب أولويات الممرات بالبيانات:
- حيث يعيش أقارب عملائك ويعملون: مجتمعات المغتربين في الخارج والبلدان المجاورة ذات هجرة العمل.
- التدفقات القائمة: كثير من العملاء يتلقون بالفعل تحويلات نقدية ويودعونها؛ ويمكن نقل ذلك الحجم مباشرة إلى المحفظة.
- توفر الشركاء: شركات التحويل والمراكز التي تخدم الممر بالفعل ويمكنها الاتصال بسرعة.
- الجدوى التنظيمية في البلدين.
- التجارة عبر الحدود: التجار الذين يدفعون لموردين عبر الحدود يحتاجون التحويلات الصادرة بقدر ما تحتاج الأسر الواردة.
إدارة التمويل المسبق ومخاطر الصرف
خلف كل إيداع فوري قرار تمويل. يودع المشغّل المستقبِل للمستفيدين من الرصيد المموَّل مسبقاً للشريك، وإذا نفد ذلك الرصيد توقفت التحويلات. ويدير المشغّلون والشركاء ذلك عبر:
- تنبيهات انخفاض الرصيد للشركاء قبل نفاد التمويل المسبق بوقت كافٍ؛
- دورات تسوية يومية مناسبة للأحجام المعتادة، مع هوامش قبل الأعياد حين تبلغ التحويلات ذروتها؛
- قواعد واضحة لما يحدث عند عدم كفاية التمويل المسبق: الإدراج في الطابور أو الرفض أو الإيداع مقابل حد؛
- في التدفقات الصادرة، مراكز صرف تُدار يومياً حتى لا يتعرض المشغّل لتحركات كبيرة في العملات.
تبلغ التحويلات ذروتها بشكل متوقع: قبل بداية الفصول الدراسية، وفي نهاية الشهر، وقبل الأعياد الكبرى. خطّط للسيولة في التمويل المسبق وفي السحب لدى الوكلاء في تلك الأوقات.
تصميم تجربة المستفيد
كثيراً ما يكون المستفيد أكبر سناً وأقل ثقة بالتقنية الرقمية ويعيش في منطقة ريفية. والخيارات الصغيرة في التصميم مهمة:
- رسالة نصية بلغة المستفيد تذكر اسم المرسل والمبلغ المستلم بالعملة المحلية والرصيد الجديد؛
- لا حاجة لأي إجراء لقبول الأموال، ولا رسوم على الاستلام؛
- طريق واضح للسحب لدى وكيل قريب، وسيولة كافية لدى الوكلاء في أيام الذروة؛
- طريقة بسيطة للرد على المرسل بالشكر أو التأكيد، مما يعزز الثقة في القناة؛
- خيارات لدفع الرسوم المدرسية أو الفواتير مباشرة من الأموال المستلمة.
قائمة إطلاق خدمة التحويلات الواردة
- تأكيد الموافقة التنظيمية أو ترتيب الشراكة لاستقبال التحويلات الدولية.
- توقيع اتفاقيات الشركاء للممرات ذات الأولوية، بما فيها شروط التسوية ومستويات الخدمة.
- إعداد حسابات تسوية مموَّلة مسبقاً لكل شريك، مع تنبيهات.
- اختبار واجهات التحقق من الاسم والإيداع والحالة والاستدعاء من البداية إلى النهاية، بما في ذلك انتهاء المهلة.
- ضبط قواعد الفحص والمراقبة للتدفقات عبر الحدود.
- ربط حدود المستفيدين بمستويات التحقق من الهوية، مع مسار ترقية سهل.
- قوالب رسائل نصية للمستفيدين بكل لغات الإطلاق.
- مطابقة يومية مع تقارير الشركاء.
- خطط سيولة للوكلاء في أيام ذروة التحويلات.
اتجاهات تستحق المتابعة
- أنظمة الدفع الإقليمية مثل PAPSS تهدف إلى تمكين البلدان الأفريقية من الدفع لبعضها بالعملات المحلية، مما يقلل الاعتماد على البنوك المراسلة.
- ممرات من محفظة إلى محفظة بين المشغّلين الأفارقة، تتجاوز النقد تماماً.
- الصرف الفوري والتسوية القائمة على العملات المستقرة، التي تستكشفها بعض الجهات لتسوية أسرع وأرخص بين الشركاء، رهناً بالتنظيم.
- التحويلات الموجهة لغرض محدد إلى المدارس والمستشفيات والمرافق.
- الادخار والائتمان المرتبطان بالتحويلات، باستخدام سجل التدفقات المنتظمة لمنح القروض.
رحلة المرسل
المرسل في الخارج هو من يختار الخدمة، لذا فإن تجربته تحدد أي الممرات تنمو. وتبدو رحلة المرسل الجيدة هكذا:
- يفتح المرسل تطبيقاً أو موقعاً ويُدخل رقم هاتف المستفيد.
- يظهر اسم المستفيد المسجّل، فيعرف المرسل أن الرقم صحيح.
- يرى المرسل بالضبط المبلغ الذي سيصل بالعملة المحلية، بما في ذلك سعر الصرف وكل الرسوم، قبل الدفع.
- يدفع بالبطاقة أو التحويل المصرفي أو المحفظة.
- خلال ثوانٍ يرى تأكيداً بأن المال قد أُودع، لا أنه أُرسل فقط.
- يتلقى المستفيد رسالة نصية بالمبلغ واسم المرسل.
لحظتان تبنيان الثقة أكثر من أي شيء: تأكيد الاسم قبل الدفع وتأكيد الإيداع بعده. وكلتاهما تعتمدان على التكامل الفوري مع المحفظة المستقبِلة.
كيف تقيس خدمة التحويلات
- الحجم والقيمة لكل ممر، والنمو من شهر لآخر؛
- زمن الإيداع من دفع المرسل إلى إيداع المستفيد؛
- معدل النجاح، وأسباب الإخفاق مثل الأرقام غير المسجلة أو الحدود؛
- نسبة الأموال المستلمة التي تبقى في المحفظة بعد سبعة أيام، وهي تُظهر ما إذا كان المستفيدون يستخدمون المحفظة لأكثر من السحب؛
- المرسلون المتكررون، أوضح علامة على ممر موثوق؛
- التكلفة الإجمالية لمبلغ قياسي، مقارنة بالمنافسين في الممر.
أخطاء شائعة في ممرات التحويل
- إخفاء هامش سعر الصرف. المرسلون يقارنون، والهوامش المخفية تدمّر الثقة عند اكتشافها.
- الإيداع دون إشعار. المستفيدون الذين لا يعرفون أن المال وصل يتصلون بالمرسل، الذي يبدأ بالشك في الخدمة.
- الإطلاق دون سيولة. يحتاج الوكلاء في جهة الاستلام إلى النقد في أيام ذروة التحويلات، خاصة قبل الأعياد.
- معاملة الامتثال كأمر ثانوي. الشريك الذي لا يستطيع الإجابة عن أسئلة الفحص بسرعة سيفقد علاقاته المصرفية، ويفقد الممر معها.
مصطلحات أساسية في التحويلات
| المصطلح | المعنى |
|---|---|
| الممر | زوج من بلدي الإرسال والاستقبال، مثل المملكة المتحدة إلى كينيا. |
| شريك الإرسال | شركة تحويل الأموال أو البنك الخاضع للتنظيم الذي يحصّل الأموال من المرسل في الخارج. |
| شريك الاستقبال | مزوّد المحفظة أو البنك الذي يودع المبلغ للمستفيد في بلد الوجهة. |
| هامش الصرف | الفرق بين السعر المعطى للعميل وسعر السوق بالجملة. |
| التكلفة الإجمالية | الرسوم مضافاً إليها هامش الصرف، معبّراً عنها كنسبة من المبلغ المرسل؛ وهو الرقم المستخدم في المقارنات العالمية. |
| التمويل المسبق | أموال تُودَع مقدماً لدى شريك الاستقبال حتى تُدفع الإيداعات فوراً. |
| فحص العقوبات | التحقق من المرسلين والمستفيدين مقابل قوائم العقوبات الرسمية قبل إتمام التحويل. |
| معلومات المُنشئ | بيانات عن المرسل يجب أن ترافق الدفع عبر الحدود وفق المعايير الدولية. |
| المركز | مُجمِّع يربط كثيراً من شركاء الإرسال بكثير من المحافظ المستقبِلة عبر تكامل واحد. |
الأسئلة الشائعة
هل يمكنني استلام أموال من الخارج مباشرة في محفظة متنقلة؟
نعم، في أسواق كثيرة. يختار المرسل التسليم إلى المحفظة المتنقلة لدى مزوّد تحويلات متصل بمشغّل محفظتك.
هل هو أرخص من استلام النقد؟
في المتوسط، نعم. فالإرسال إلى محفظة متنقلة يلغي تكاليف شباك الصرف وكثيراً من الوسطاء.
كم يستغرق التحويل الدولي إلى محفظة؟
عادة من ثوانٍ إلى دقائق بعد أن يدفع المرسل، مقارنة بساعات أو أيام في بعض الخدمات النقدية.
هل يحتاج المستفيد إلى حساب مصرفي؟
لا. يكفي حساب أموال متنقلة مسجّل بمستوى التحقق المناسب.
ما الحدود المطبقة؟
تعتمد الحدود على الجهة التنظيمية والممر ومستوى تحقق المستفيد. والمستويات الأعلى تسمح عادة بمبالغ أكبر.
تتيح PesaBridge لعملائك إرسال الأموال إلى الخارج إلى المحافظ المتنقلة والحسابات المصرفية، والدفع عبر الإنترنت ببطاقة افتراضية بالدولار الأمريكي، بينما تتصل كل شبكة شريكة كمحوِّل خلف دفتر أستاذ واحد بالقيد المزدوج، مع حدود حسب مستوى التحقق من الهوية ونقاط ربط لفحص مكافحة غسل الأموال. تعرّف على المنصة أو تحدث مع فريقنا عن ممراتك.