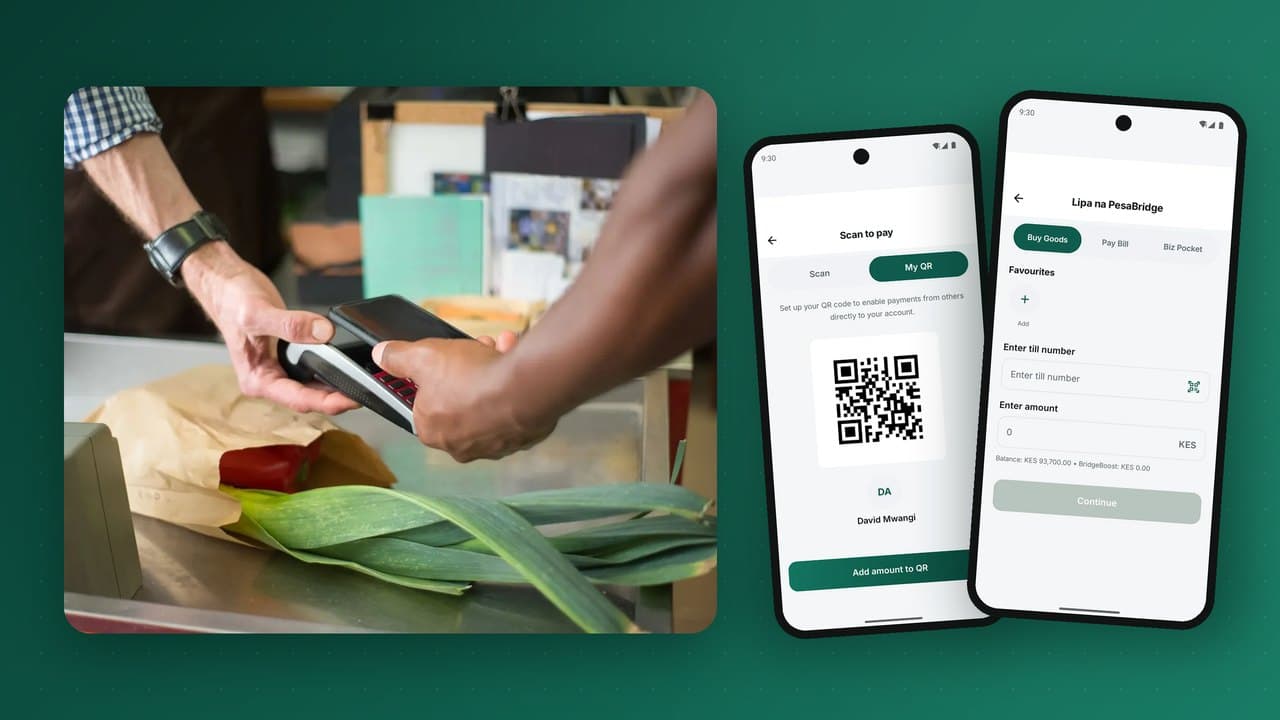
المتجر الصغير هو المكان الذي تصبح فيه الأموال عبر الهاتف المحمول مالاً يومياً، أو تبقى مجرد أداة للتحويلات. حين يستطيع العملاء الدفع لكشك أو بسطة في السوق أو صيدلية أو مقهى مباشرة من محفظتهم، يبقى المال رقمياً، ويقل تعامل التجار مع النقد، ويزداد النظام كله قيمة. يقارن هذا الدليل بين الطرق الثلاث الرئيسية التي يتلقى بها التجار المدفوعات عبر الهاتف المحمول (أرقام الصناديق ورموز QR والدفع بالطلب)، ويشرح كيف تعمل كل منها، ويتناول التسوية والرسوم والاحتيال وما يحتاجه التجار فعلاً من التطبيق.
لماذا تهم مدفوعات التجار إلى هذا الحد
في محفظة تُستخدم أساساً للتحويلات، يصل المال ويُسحب نقداً على الفور تقريباً. وكل سحب نقدي يكلّف المزوّد عمولة وكيل ويكلّف العميل رسماً. وحين يمكن إنفاق المال حيث يصل، تحدث ثلاثة أمور:
- يحتفظ العملاء بأرصدة في المحفظة، مما يزيد النشاط ويخفض تكلفة خدمتهم.
- يقلل التجار مخاطر النقد: السرقة، والأوراق المزيفة، والعجز في الصندوق، والذهاب إلى البنك.
- يتضاعف أثر المنظومة: يدفع التجار للموردين من المحفظة، ويدفع الموردون لموظفيهم، وتدور السيولة رقمياً.
لهذا ترى أسواق الأموال عبر الهاتف المحمول الناضجة أن مدفوعات التجار هي محرك النمو بعد التحويلات.
الطرق الثلاث التي يتلقى بها التاجر المدفوعات
| الطريقة | من يبدأها | ما يحتاجه العميل | الأنسب لـ |
|---|---|---|---|
| رقم الصندوق أو رقم التاجر | يُدخل العميل رقم التاجر والمبلغ | أي هاتف (USSD أو تطبيق) | كل المتاجر، بما فيها عملاء الهواتف البسيطة |
| رمز QR | يمسح العميل رمز التاجر | هاتف ذكي عليه تطبيق المحفظة | دفع سريع وخالٍ من الأخطاء؛ والمنضدات المزدحمة |
| الدفع بالطلب | يرسل التاجر طلباً إلى هاتف العميل | أي هاتف يستطيع استقبال نافذة الرمز السري | المنضدات، والتوصيل، والمطاعم، والدفع عبر الإنترنت |
أرقام الصناديق
يحصل كل تاجر على رقم قصير. يفتح العميل "شراء السلع" أو "الدفع للتاجر"، ويُدخل رقم الصندوق والمبلغ، ويرى الاسم المسجل للتاجر، ويؤكد برمزه السري. ويتلقى التاجر رسالة قصيرة أو إشعاراً في التطبيق. تعمل أرقام الصناديق على كل الهواتف، ولهذا أصبحت العمود الفقري لمدفوعات التجار في الأسواق المبكرة. ونقاط ضعفها: يخطئ العملاء في كتابة الرقم أو المبلغ، ويجب على التجار التحقق من وصول الدفعة فعلاً.
رموز QR
يعرض التاجر رمزاً، إما مطبوعاً (ثابتاً) أو على شاشة مع المبلغ مضمّناً مسبقاً (ديناميكياً). يمسحه العميل في تطبيق المحفظة، فيملأ التطبيق بيانات التاجر، والمبلغ في الرموز الديناميكية. ويكون التأكيد بالرمز السري أو بالبصمة. يزيل QR أخطاء الكتابة ويسرّع الدفع، لكنه يتطلب هاتفاً ذكياً. وتتيح معايير QR الوطنية المبنية على مواصفة EMVCo لرمز واحد قبول المدفوعات من أي تطبيق محفظة أو بنك مشارك؛ راجع التشغيل البيني.
الدفع بالطلب
يُدخل التاجر رقم هاتف العميل والمبلغ في تطبيق التاجر أو جهاز نقطة البيع أو نظامه الخاص عبر واجهة برمجية. يظهر على هاتف العميل طلب دفع يبيّن من يطلب وكم؛ فيوافق العميل برمزه السري. ويرى التاجر التأكيد فوراً. وهي الطريقة الأنسب للتاجر، لأنه يتحكم في المبلغ ويعرف بالضبط أي عملية بيع دُفعت. ويشرح تحليلنا المفصّل لـطريقة عمل الدفع بالطلب الهندسة الكامنة وراءه.
QR الثابت مقابل QR الديناميكي
رمز QR الثابت يعرّف التاجر فقط؛ ويكتب العميل المبلغ. لا تكلف طباعته شيئاً، ولا يتغير أبداً، ويناسب البسطات الصغيرة. أما رمز QR الديناميكي فيُولَّد لكل عملية بيع ويتضمن المبلغ وغالباً مرجع الطلب؛ ويكتفي العميل بالتأكيد. يحتاج إلى شاشة (هاتف أو جهاز لوحي أو جهاز نقطة بيع)، لكنه يلغي المبالغ الخاطئة ويربط الدفعة بطلب محدد تلقائياً. ويستخدم كثير من التجار الاثنين: رمزاً مطبوعاً على المنضدة ورموزاً ديناميكية عند صندوق مزدحم.
ما يحدث بعد أن يدفع العميل: التسوية
بالنسبة إلى التاجر، أن يتلقى الدفعة يعني أن يملك مالاً يستطيع استخدامه. وتشمل خيارات التسوية:
- فورية داخل المحفظة: تصل الدفعة إلى رصيد محفظة التاجر فوراً، جاهزة للدفع للموردين أو السحب أو التحويل.
- التحويل إلى البنك: يُحوَّل الرصيد إلى حساب التاجر البنكي يومياً أو عند الطلب.
- التسوية عبر وكيل: يستطيع صغار التجار تحويل رصيدهم إلى نقد لدى وكيل، أو أن يعملوا هم أنفسهم وكلاء.
- التسوية المجزأة: في المنصات ونظم الامتياز، تُقسَّم الدفعة الواحدة تلقائياً بين العلامة التجارية والفرع ومزوّد الخدمة.
أياً كان النموذج، يحتاج التاجر إلى كشف يثق به: كل دفعة ورسم وتسوية، بمراجع تطابق سجلات مبيعاته. وهنا يصبح دفتر الأستاذ بالقيد المزدوج والتسوية التلقائية مهمّين لصاحب المتجر بقدر أهميتهما للجهة الرقابية.
رسوم التجار: تسعير يتفوق على النقد
يقارن التجار رسوم المحفظة بالتكلفة الحقيقية للنقد (السرقة، والتزييف، والذهاب إلى البنك، ووقت العدّ) وبقبول البطاقات. ومن المقاربات الشائعة:
- رسم نسبي بحد أقصى، أقل من رسوم قبول البطاقات المعتادة.
- مجانية المعاملات الصغيرة لكسب التجار الصغار جداً، مع رسوم على المعاملات الأكبر.
- رسوم يدفعها العميل في بعض مدفوعات الفواتير، ويدفعها التاجر في شراء السلع.
- تسوية مجانية إلى المحفظة، مع رسم صغير على التحويل إلى البنك.
أياً كان اختيارك، أظهر الرسوم بوضوح في تطبيق التاجر وفي الكشوف. فالخصومات المفاجئة تُفقدك التجار بسرعة.
ما يجب أن يفعله تطبيق التاجر
بالنسبة إلى كثير من الأعمال الصغيرة، يصبح تطبيق التاجر صندوقها ونقطة بيعها ومكتبها الخلفي. والميزات الأهم:
- رصيد الصندوق لحظياً ومقبوضات اليوم بنظرة واحدة.
- طلب المال (الدفع بالطلب) وعرض رمز QR ديناميكي لأي مبلغ.
- نقطة بيع بقائمة منتجات أو مسح للباركود، ومخزون يتحدث مع كل عملية بيع.
- المبالغ المستردة والعكس مع الأسباب والموافقات.
- مشغّلون من الموظفين لكل منهم دخوله وحدوده، حتى يرى المالك من تلقى كل دفعة.
- تقرير Z لنهاية اليوم يلخص المبيعات والمدفوعات حسب الوسيلة والمرتجعات والتسوية.
- التسوية إلى المحفظة أو الوكيل أو البنك، عند الطلب أو بشكل مجدول.
- الدفع للموردين مباشرة من رصيد الصندوق.
التاجر الذي يستطيع إقفال يومه بلمسة واحدة، دون جدول بيانات في منتصف الليل، لن يعود إلى النقد.
ربط التجار الكبار: الواجهة البرمجية والإضافات
تحتاج المتاجر الكبرى والمتاجر الإلكترونية والمدارس وشركات المرافق والمنصات إلى المدفوعات داخل أنظمتها الخاصة. وعادة ما تتكامل عبر:
- واجهة برمجية للتحصيل لإرسال الطلبات والتحقق من الحالة وتلقي التأكيدات.
- إشعارات راجعة موقّعة تُبلغ نظام التاجر بكل دفعة، قابلة للتحقق حتى لا يستطيع أحد تزييف رسالة "تم الدفع".
- التحقق من مرجع الفاتورة حتى لا يدفع العملاء لمدرسة أو شركة مرافق إلى حساب غير موجود.
- إضافات التجارة الإلكترونية لمنصات المتاجر الشائعة.
- تكامل نقاط البيع حتى يرسل نظام أمين الصندوق الطلب ويضع علامة "مدفوع" على عملية البيع تلقائياً.
الاحتيال والنزاعات لدى التاجر
أكثر المشكلات شيوعاً من جهة التاجر وكيفية التصميم لمواجهتها:
- رسائل دفع مزيفة: يعرض المحتالون رسالة تأكيد مزوّرة. المواجهة: لا يثق التجار إلا بالإشعار داخل تطبيق التاجر أو بالرصيد، ولا يثقون أبداً برسالة قصيرة يعرضها العميل.
- دفع مبلغ خاطئ: يدفع العملاء أقل من السعر. المواجهة: رمز QR الديناميكي والدفع بالطلب، حيث يحدد التاجر المبلغ.
- الدفع إلى الصندوق الخطأ: المواجهة: إظهار الاسم المسجل للتاجر قبل أن يؤكد العميل.
- إساءة استخدام الاسترداد: المواجهة: لا استرداد إلا مقابل دفعة أصلية، بموافقة المشغّل وضمن حدود.
- اختلاس الموظفين: المواجهة: دخول لكل مشغّل، وتقارير لكل مشغّل، وإشعارات للمالك.
المزيد في دليلنا لمنع الاحتيال.
تسجيل التجار على نطاق واسع
توسيع قبول التجار عمل توزيعي. ومن الأساليب الناجحة:
- التسجيل الذاتي في تطبيق التاجر، مع توجيه وثائق اعرف عميلك إلى الامتثال للموافقة.
- اعرف عميلك للتجار بالفئات: يبدأ التجار الصغار جداً بهوية شخصية وحدود منخفضة؛ وتفتح الأعمال المسجلة حدوداً أعلى.
- الوكلاء كمستقطبين، يُكافَأون على التجار الذين يصبحون نشطين.
- حزم QR مطبوعة وملصقات للمنضدة تجعل القبول ظاهراً.
- حوافز للعملاء لدى التجار الجدد، مثل استرداد نقدي على الدفعات الأولى.
- التجمعات: سجّل أسواقاً أو شوارع أو سلاسل توريد كاملة بدلاً من متاجر متفرقة، حتى يستطيع العملاء الإنفاق حيث يعيشون.
أي طريقة تناسب أي تاجر
| نوع التاجر | أفضل طريقة أساسية | السبب |
|---|---|---|
| بسطة سوق، كشك | رقم صندوق مع رمز QR ثابت مطبوع | بلا أجهزة؛ يعمل لعملاء الهواتف البسيطة والذكية |
| متجر صغير بهاتف على المنضدة | الدفع بالطلب من تطبيق التاجر | يحدد التاجر المبلغ؛ وتأكيد فوري على هاتفه |
| سلسلة متاجر كبرى أو صيدليات | الدفع بالطلب أو QR ديناميكي من نقطة البيع | متكامل مع الصندوق؛ وكل دفعة مرتبطة بإيصال |
| مطعم أو مقهى | QR ديناميكي على الفاتورة، أو طلب عند الطاولة | مبلغ دقيق؛ ولا حاجة لحمل جهاز بطاقات |
| التوصيل والمبيعات الميدانية | الدفع بالطلب من هاتف عامل التوصيل | يدفع العميل عند الاستلام دون نقد |
| شركة مرافق، مدرسة، مؤجر | دفع الفواتير بمرجع الحساب، مع واجهة برمجية | تُطابَق المدفوعات مع الحساب الصحيح تلقائياً |
| متجر إلكتروني | دفع عبر الواجهة البرمجية بطلب أو إعادة توجيه | يُعلَّم الطلب مدفوعاً بإشعار راجع موقّع |
يوم صاحب متجر، قبل وبعد
لنأخذ بقالة صغيرة في حي مزدحم. قبل المدفوعات الرقمية، يفتح صاحبها برصيد من العملات المعدنية والأوراق الصغيرة، ويقضي جزءاً من اليوم في صرف العملاء لعدم توفر الفكة، ويحتفظ بإيراد اليوم في درج، ويُقفل بعدّ النقد يدوياً، فيجد غالباً أنه لا يطابق. ومرتين في الأسبوع يُغلق مبكراً لإيداع النقد في البنك، ويقلق من طريق العودة إلى البيت.
بعد اعتماد تطبيق التاجر، يبدو اليوم المعتاد مختلفاً. يدفع العملاء بالطلب أو برمز QR عند المنضدة، وتظهر كل دفعة على هاتف المالك بالمبلغ واسم العميل. ولم تعد الفكة مشكلة. وحين تصل شاحنة مورّد، يدفع المالك للسائق من رصيد الصندوق. وشريك حياته الذي يغطي فترة ما بعد الظهر له دخول مشغّل خاص، فيرى المالك بالضبط ما تم تحصيله في كل فترة. وعند الإقفال، تُنتج لمسة واحدة تقرير Z لليوم: المبيعات حسب وسيلة الدفع، والمرتجعات، والرسوم، والرصيد المطلوب تسويته. ينقل المالك جزءاً من الرصيد إلى الادخار ويحوّل الباقي إلى البنك من التطبيق، دون أن يغادر المتجر.
هذا هو المنتج الذي يشتريه التجار فعلاً: لا وسيلة دفع، بل عمل أهدأ وأكثر أماناً وتحكماً.
خطة 90 يوماً لإطلاق قبول التجار في سوق ما
الأيام 1 إلى 30: زرع تجمع
- اختر منطقة كثيفة: سوقاً أو شارعاً تجارياً أو حياً يسكنه كثير من عملائك.
- سجّل 50 إلى 100 تاجر يتعامل معهم الناس يومياً: الغذاء، والصيدلية، والنقل، والرصيد الهاتفي، والأدوات.
- أعطِ كلاً منهم حزمة QR ورقم صندوق وتدريباً لمدة 15 دقيقة على تطبيق التاجر.
- اجعل القبول ظاهراً بملصقات المنضدة واللافتات.
الأيام 31 إلى 60: دفع الاستخدام
- أطلق عروضاً للعملاء لدى التجار المشاركين: استرداد نقدي صغير على الدفعات الأولى.
- شجّع التجار على الدفع للموردين من المحفظة حتى يواصل المال دورانه رقمياً.
- اجمع الملاحظات أسبوعياً؛ وأصلح نقاط الاحتكاك بسرعة.
الأيام 61 إلى 90: التوسع والإثبات
- قِس عدد المدفوعات لكل تاجر أسبوعياً ونسبة التجار النشطين أسبوعياً.
- قارن معدلات السحب النقدي في التجمع بالمناطق الأخرى؛ فانخفاضها يدل على أن الحلقة تعمل.
- كرّر الخطة في التجمعين أو الثلاثة التالية.
التعامل مع الاتصال المتقطع
يعمل كثير من التجار حيث يكون اتصال البيانات غير موثوق. وتتصرف وسائل الدفع بشكل مختلف حين تكون الشبكة ضعيفة:
- أرقام الصناديق عبر USSD تعمل دون بيانات الهاتف من جهة العميل، ولهذا تبقى أساسية.
- الدفع بالطلب يحتاج أن يصل جهاز التاجر إلى المنصة، لكن العميل يستطيع الموافقة من أي هاتف.
- مدفوعات QR تحتاج أن يكون تطبيق العميل متصلاً.
- التأكيد يجب أن يأتي دائماً من المنصة، بإشعار أو رسالة قصيرة إلى التاجر، لا من شاشة العميل أبداً.
أياً كان الاتصال، لا يجوز أبداً تعليم عملية بيع بأنها مدفوعة دون دفعة أكدتها المنصة.
فئات اعرف عميلك للتجار بنظرة سريعة
| الفئة | التاجر النموذجي | الوثائق | الحدود |
|---|---|---|---|
| صغير جداً | البسطات، والباعة المتجولون، والتجار الأفراد | هوية شخصية، صورة، موقع | مقبوضات يومية وشهرية منخفضة |
| عمل صغير | المتاجر والخدمات المسجلة | السجل التجاري، هوية المالك، بيانات المقر | مقبوضات أعلى، تسوية بنكية |
| شركات | السلاسل، وشركات المرافق، والمنصات | وثائق الشركة، المديرون، المستفيدون الحقيقيون، العقود | أحجام كبيرة، وصول عبر الواجهة البرمجية، فروع متعددة |
تتيح الفئات للتجار الصغار جداً البدء في قبول المدفوعات بسرعة، مع إبقاء النشاط الأعلى خطورة خلف فحوص أقوى، وهو المبدأ نفسه في نظام اعرف عميلك بالفئات للعملاء.
أخطاء شائعة في مدفوعات التجار
- قبول لقطات الشاشة كدليل. رسائل الدفع المزيفة هي أكثر أنواع الاحتيال على التجار شيوعاً. لا يُعتد إلا بتأكيد المنصة.
- بطء التسوية. التجار الذين ينتظرون أموالهم أياماً يعودون إلى النقد.
- رسوم مرتفعة على المبالغ الصغيرة. رسم تافه على شراء كبير قد يمحو هامش الربح على كوب شاي.
- غياب مسار للاسترداد. يحتاج التجار إلى طريقة بسيطة ومضبوطة لرد المال إلى العميل.
مصطلحات أساسية في مدفوعات التجار
| المصطلح | المعنى |
|---|---|
| رقم الصندوق | رقم قصير يعرّف التاجر، يُدخله العملاء عبر USSD أو في التطبيق للدفع. |
| QR ثابت | رمز مطبوع يعرّف التاجر؛ ويُدخل العميل المبلغ. |
| QR ديناميكي | رمز يُولَّد لعملية بيع واحدة، يتضمن المبلغ ومرجعاً. |
| الدفع بالطلب | يرسل التاجر طلب دفع يظهر على هاتف العميل ليوافق عليه برمزه السري. |
| MDR | معدل خصم التاجر: الرسم الذي يدفعه التاجر على كل دفعة يتلقاها. |
| التسوية | نقل الأموال التي تلقاها التاجر إلى حسابه البنكي أو محفظته الرئيسية. |
| رد المبالغ المتنازع عليها | إجراء في شبكات البطاقات للمدفوعات المتنازع عليها؛ وتستخدم أنظمة المحافظ عادة الاسترداد والشكاوى بدلاً منه. |
| الجهة المحصّلة | المؤسسة التي تسجّل التجار وتقدم لهم خدمات القبول. |
الأسئلة الشائعة
ما الفرق بين دفع الفواتير وشراء السلع؟
دفع الفواتير يكون لرقم جهة أعمال مع مرجع حساب، وتستخدمه شركات المرافق والمدارس وجهات الفوترة. وشراء السلع يكون لرقم صندوق، وتستخدمه المتاجر للمشتريات.
هل يحتاج العملاء إلى هاتف ذكي للدفع للتجار؟
لا. أرقام الصناديق والدفع بالطلب تعمل على الهواتف البسيطة. أما رموز QR فتحتاج إلى هاتف ذكي.
ما سرعة وصول المال إلى التاجر؟
تصل الدفعة عادة إلى رصيد محفظة التاجر فوراً. ويعتمد نقلها إلى حساب بنكي على جدول التسوية.
هل يمكن لرمز QR واحد قبول مدفوعات من محافظ مختلفة؟
نعم، حيث يوجد معيار وطني لـ QR وتشغيل بيني.
هل يغني تطبيق التاجر عن جهاز نقطة البيع؟
بالنسبة إلى معظم الأعمال الصغيرة، نعم: فهو يتيح البيع من قائمة منتجات، وتحصيل المدفوعات، وتتبع المخزون، وإدارة الموظفين، وإصدار تقارير نهاية اليوم.
PesaBridge تمنح التجار تطبيق أعمال أصلياً يجمع الصندوق ونقطة البيع والمكتب الخلفي في تطبيق واحد: الدفع بالطلب، وQR، وكتالوج المنتجات والمخزون، والمشغّلون، والمبالغ المستردة، وتقارير Z، والتسوية إلى المحفظة أو الوكيل أو البنك، إضافة إلى واجهة برمجية وإشعارات راجعة موقّعة للتجار الكبار. اطّلع على منصة التجار أو اطلب وصولاً تجريبياً.