Tu propio dinero móvil.
Tu marca. En vivo en semanas.
PesaBridge da a bancos, telcos, fintechs y cooperativas todo lo que necesita una billetera de dinero móvil a escala nacional: apps de cliente, agente y comercio, USSD, solicitud de pago y una API abierta, sobre un libro mayor de partida doble que es tuyo.
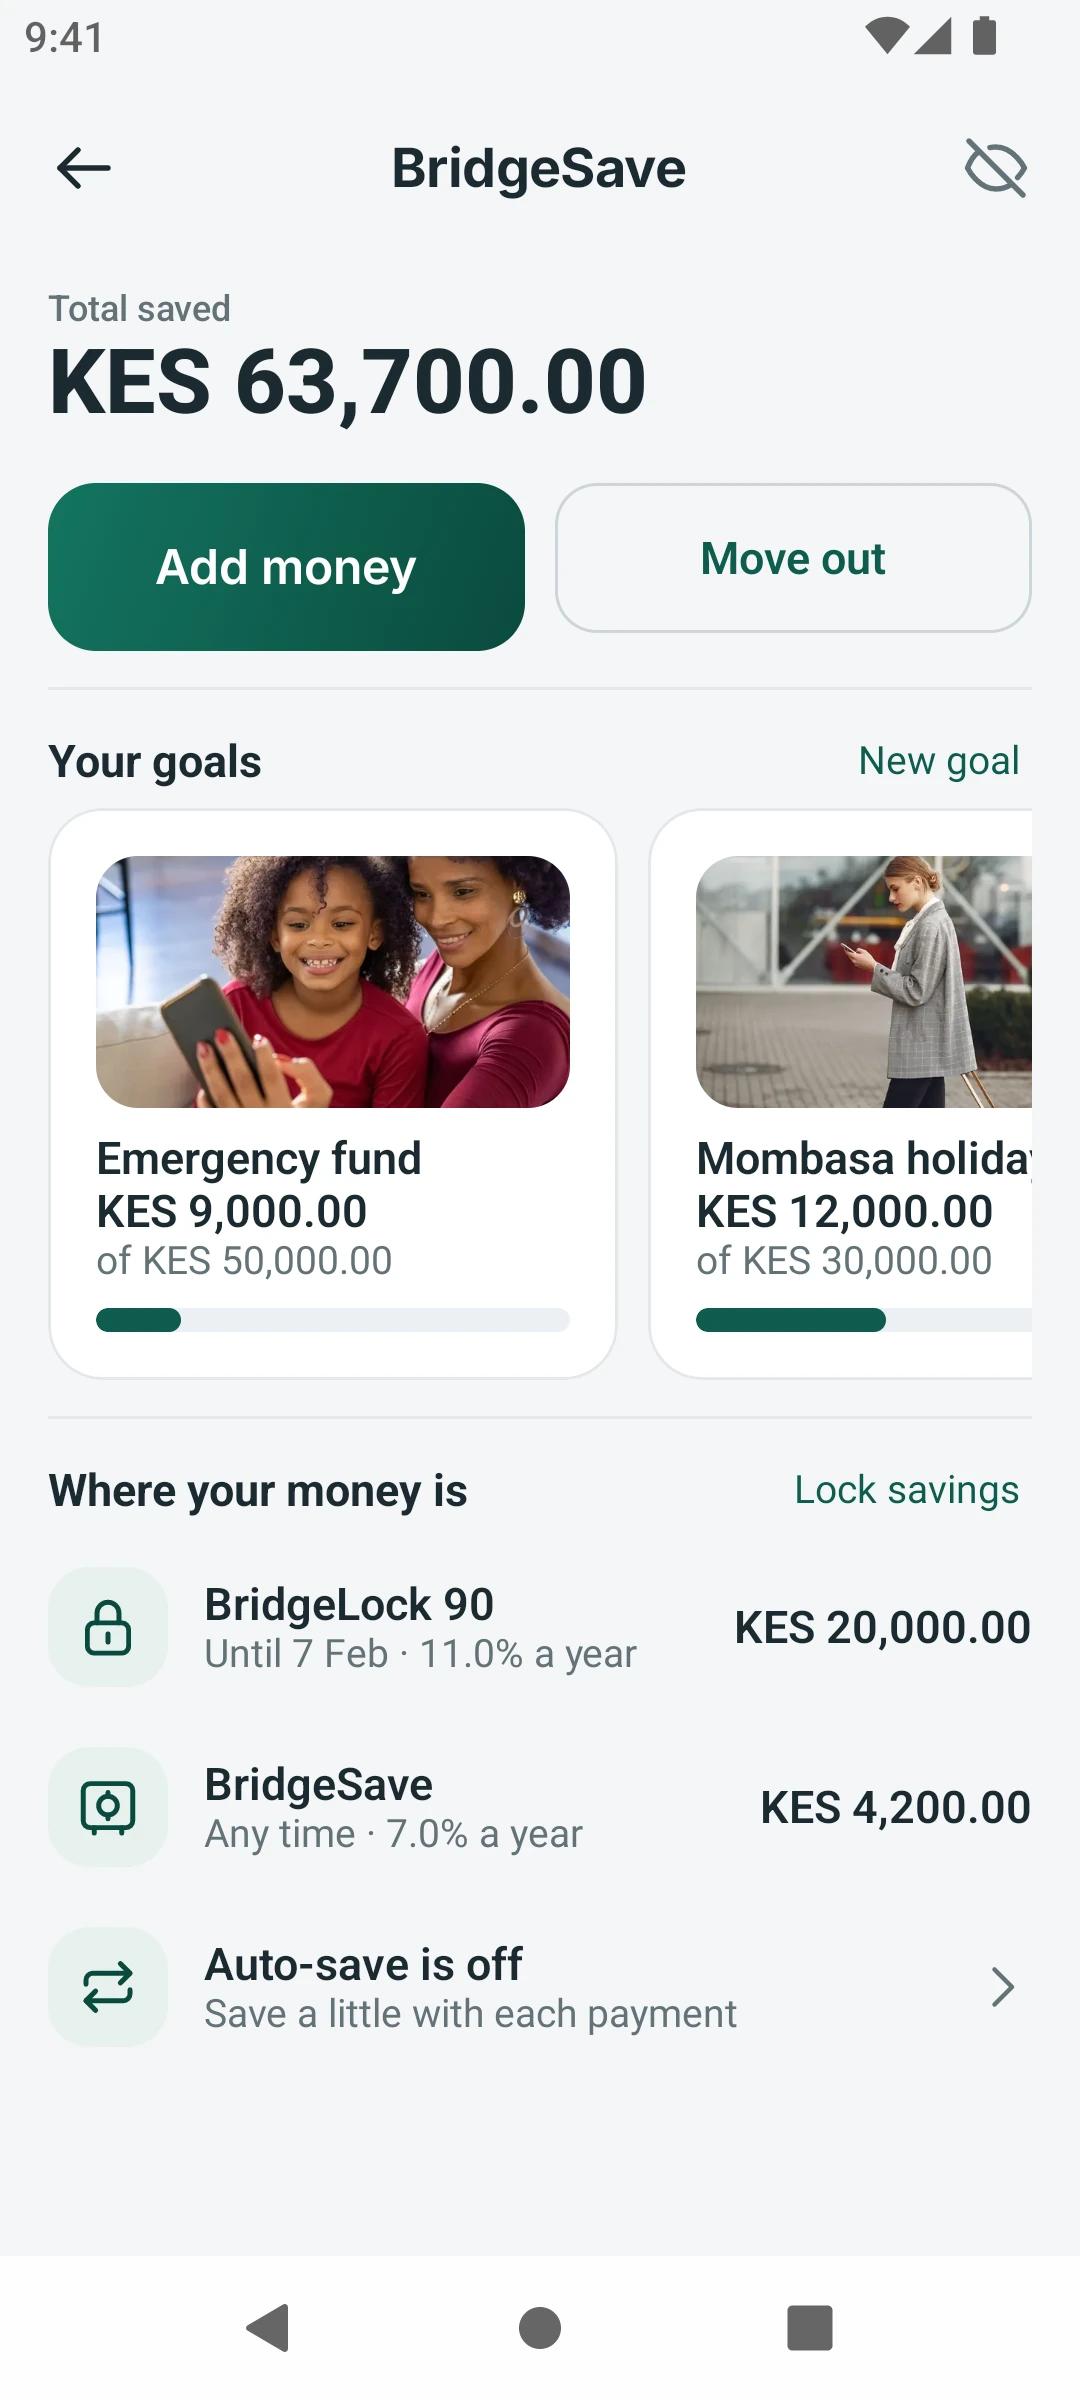
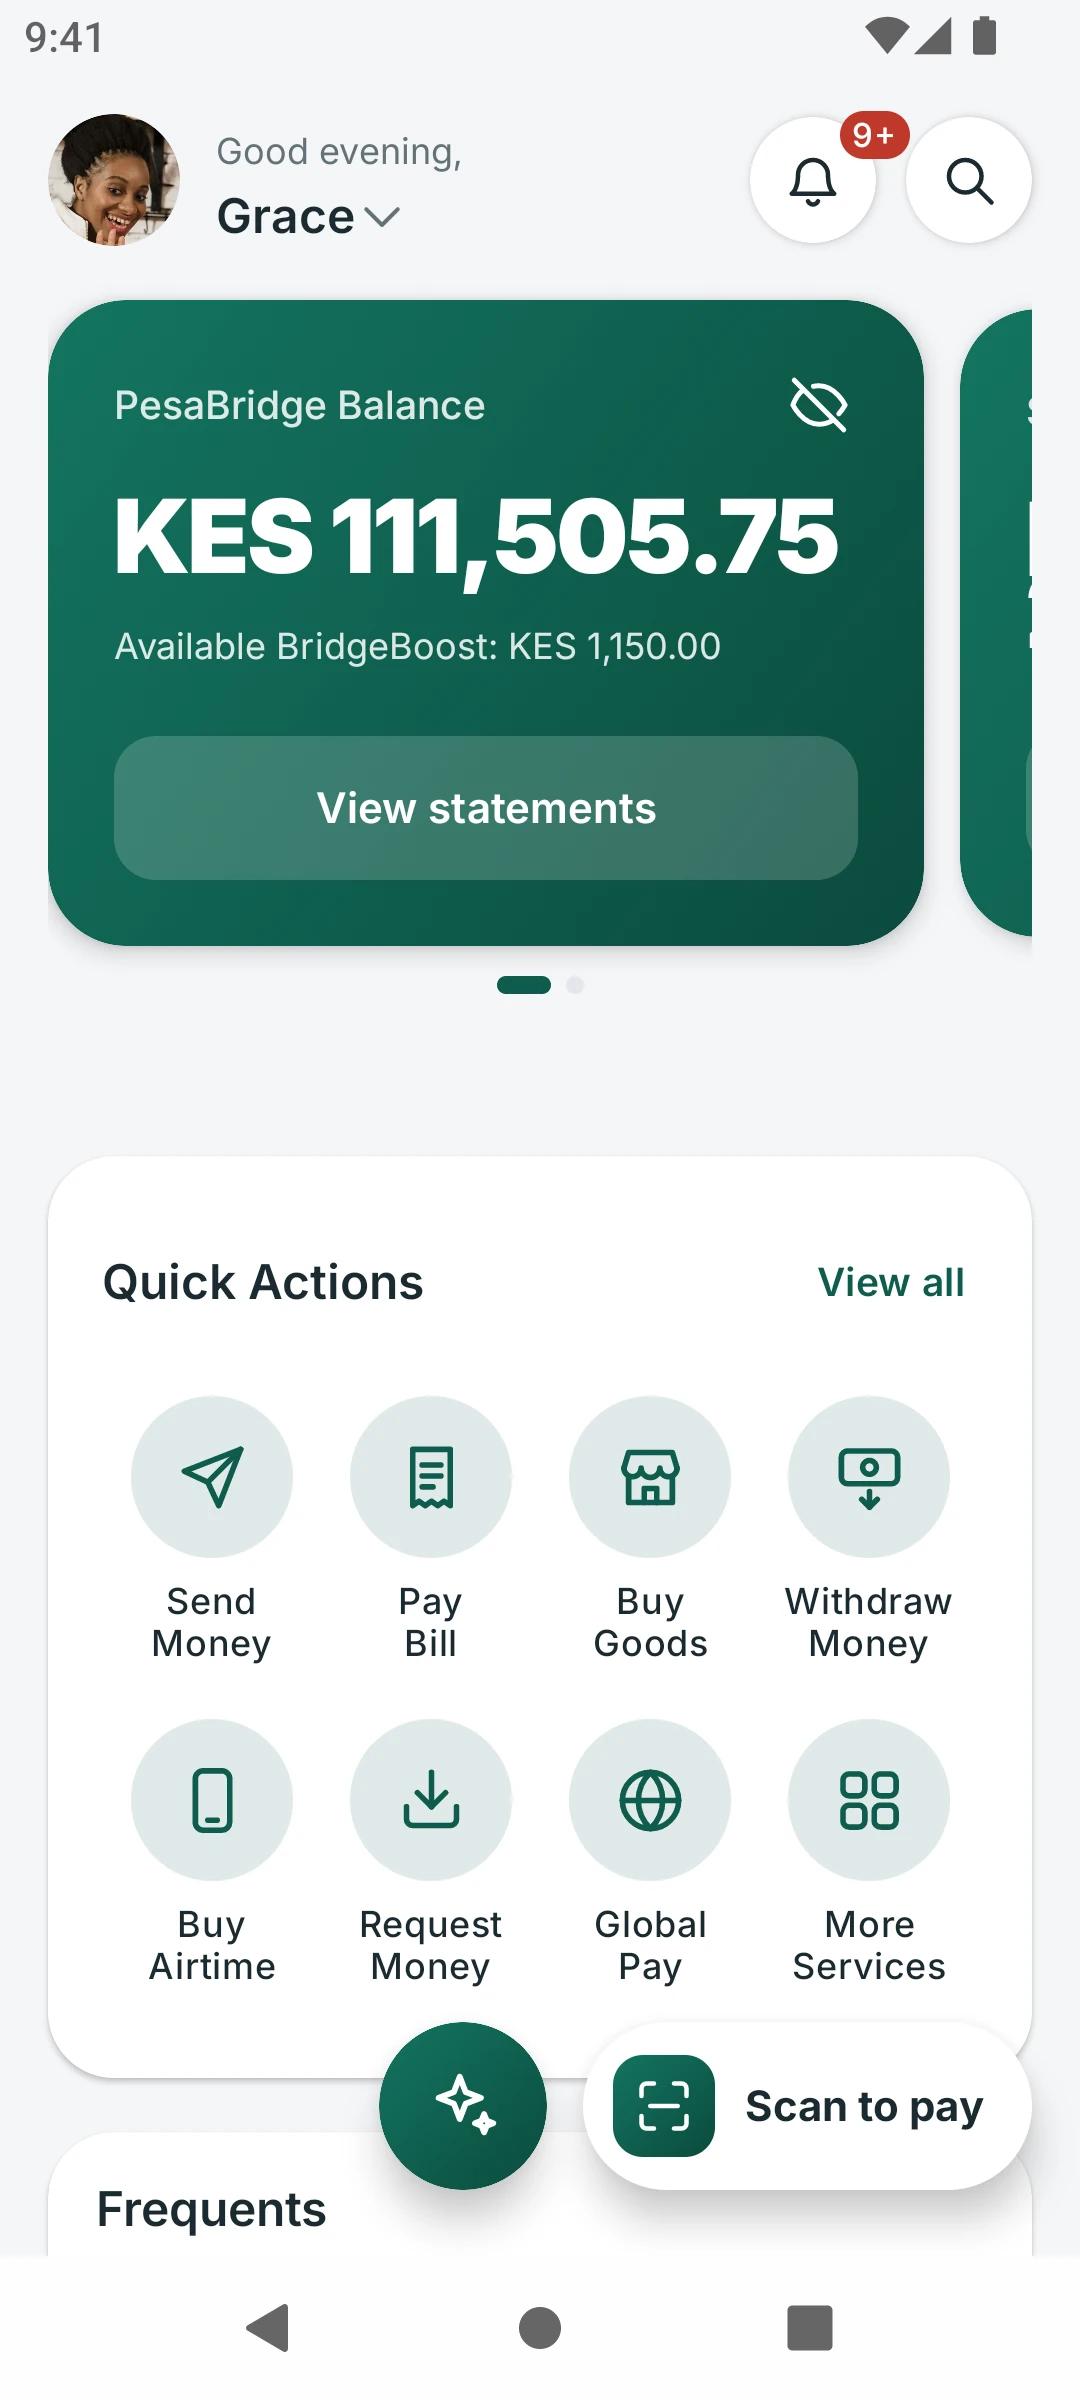
- Libro mayor de partida doble
- KYC y AML integrados
- Android y iOS · USSD · Web · API
Hecho en África, para África — y listo para el mundo.
- 190+ países
- 180+ monedas
- 12 idiomas
- Todas las redes móviles
Elige un producto
Tres productos. Elige uno, o los tres.
Dinero móvil, remesas internacionales y una pasarela de pago. Cada uno funciona por sí solo y con su propio precio; juntos comparten un único libro mayor y un único back office.
Marca blanca: cada producto funciona con tu nombre, logo y colores. Tus clientes ven tu marca, no la nuestra.
Dos productos: 15% de descuento en la implantación y la cuota mensual. Los tres: 25% de descuento. Ver los precios
Toda la plataforma
Todo lo que necesita un negocio de dinero móvil
Monederos, efectivo, comercios y pagos masivos son solo lo que ven los clientes. Debajo está lo que un operador necesita desde el primer día: un libro mayor cuadrado, una red de agentes, cumplimiento normativo, un back office y las conexiones con el exterior.
Nuevo
Novedades de la plataforma
Añadidas a los tres productos y listas para probar en la demo.
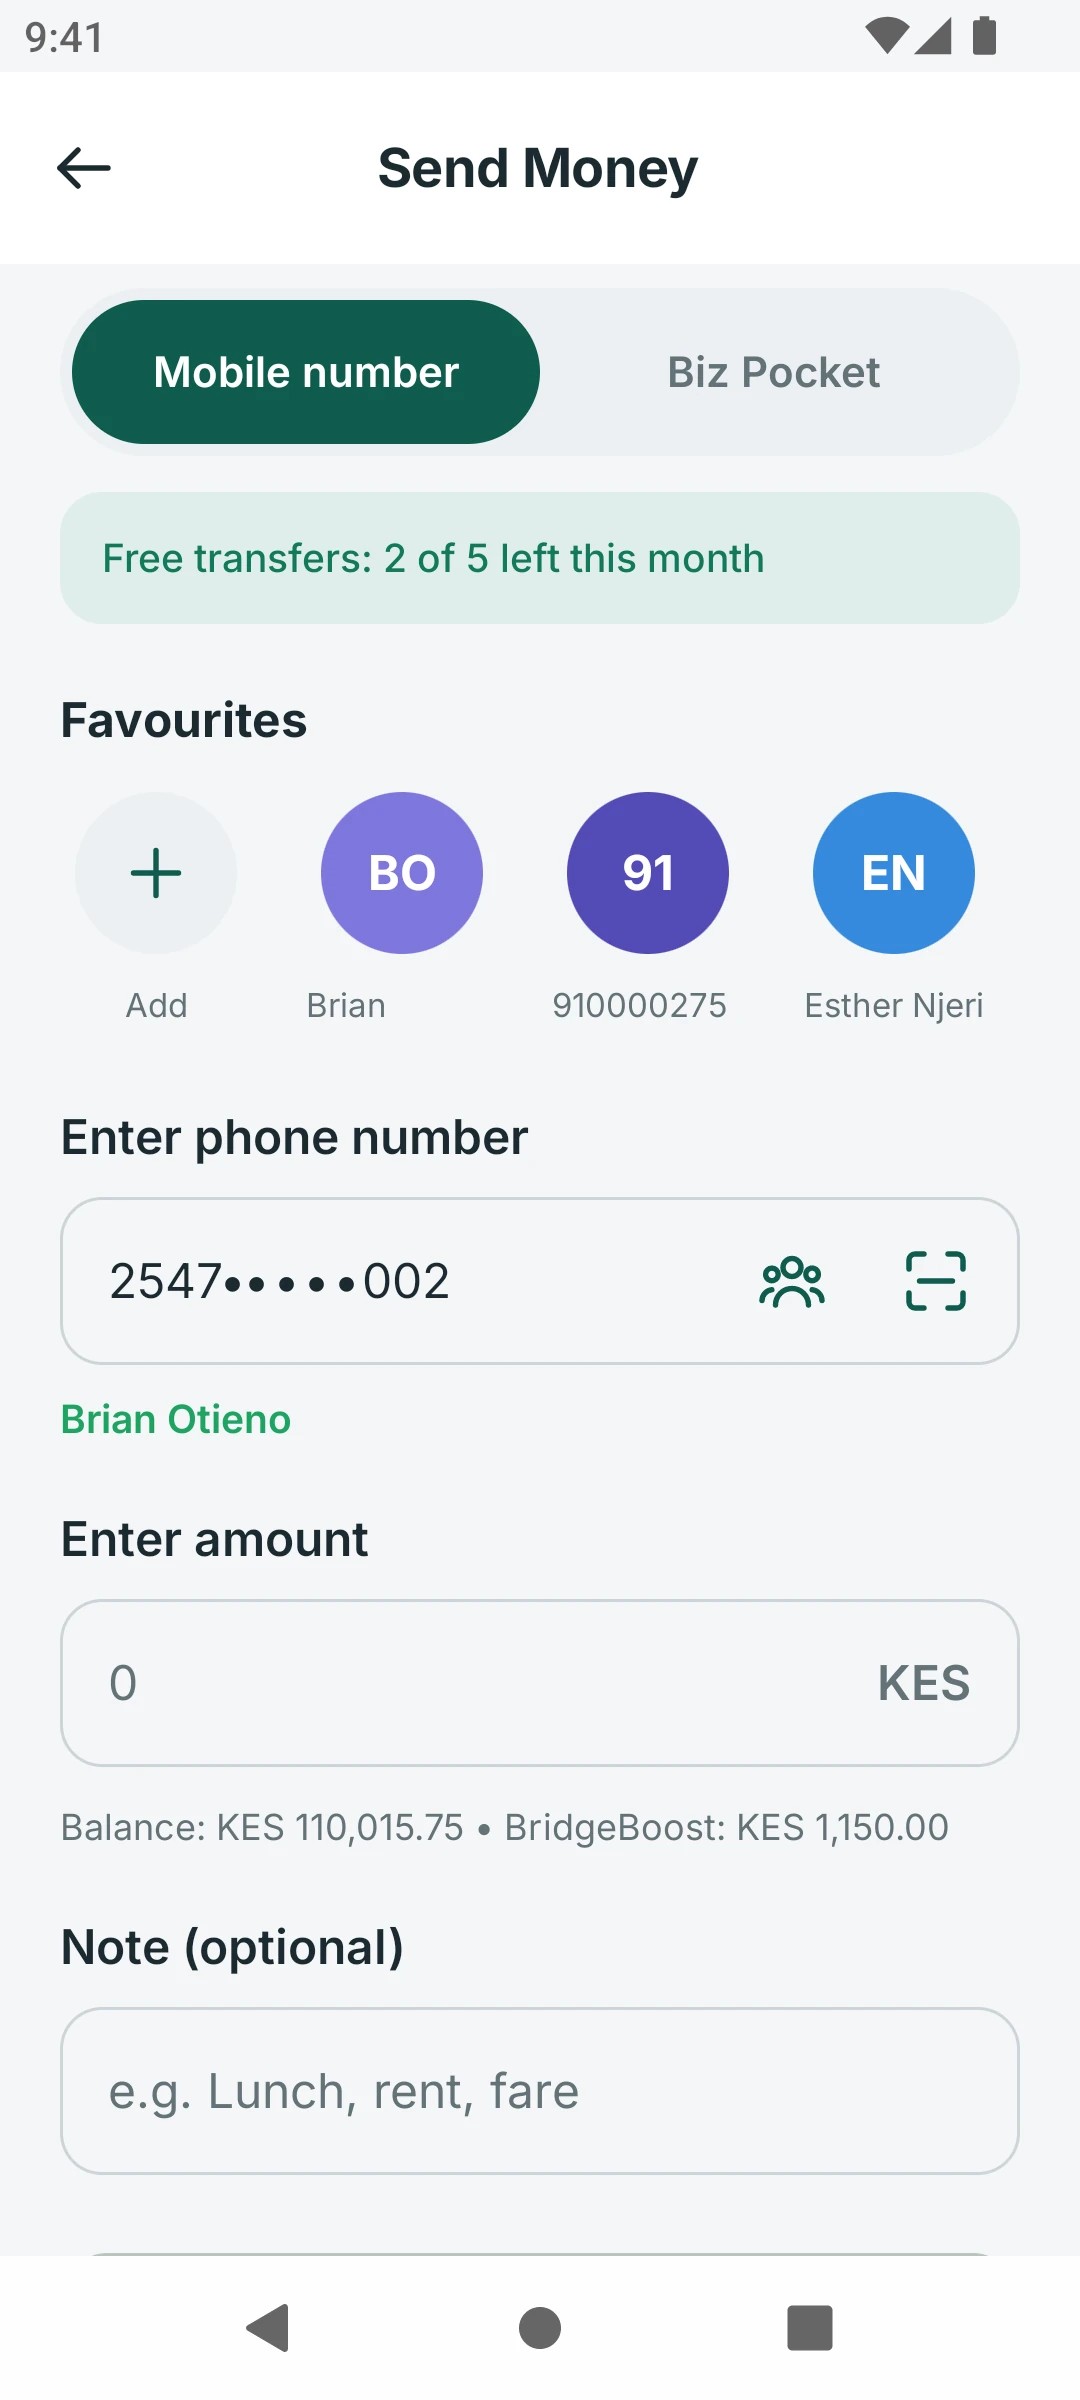
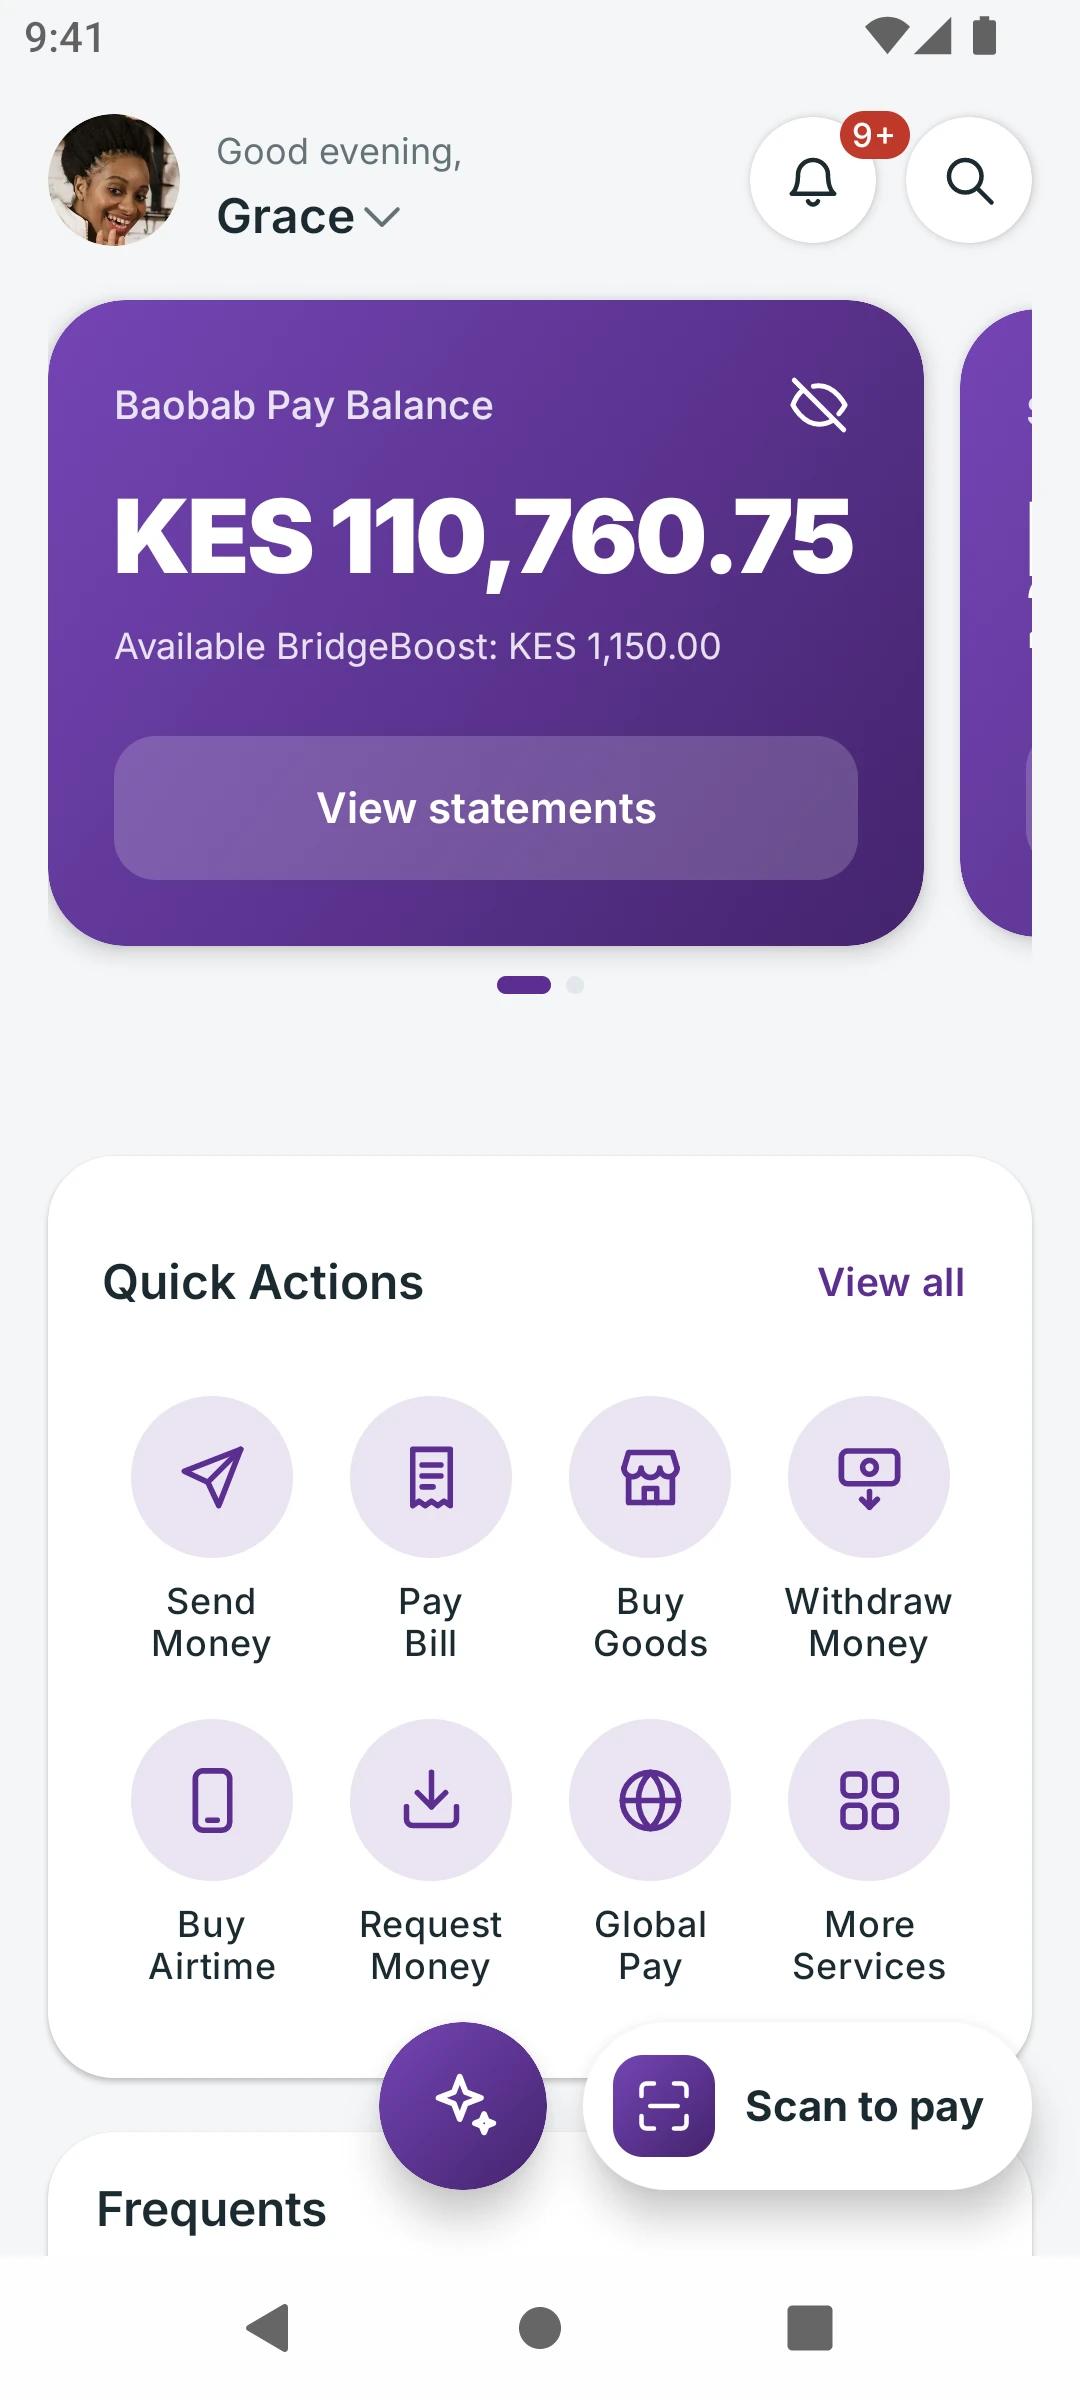
La app de cliente
Todas las formas de mover dinero, a un toque.
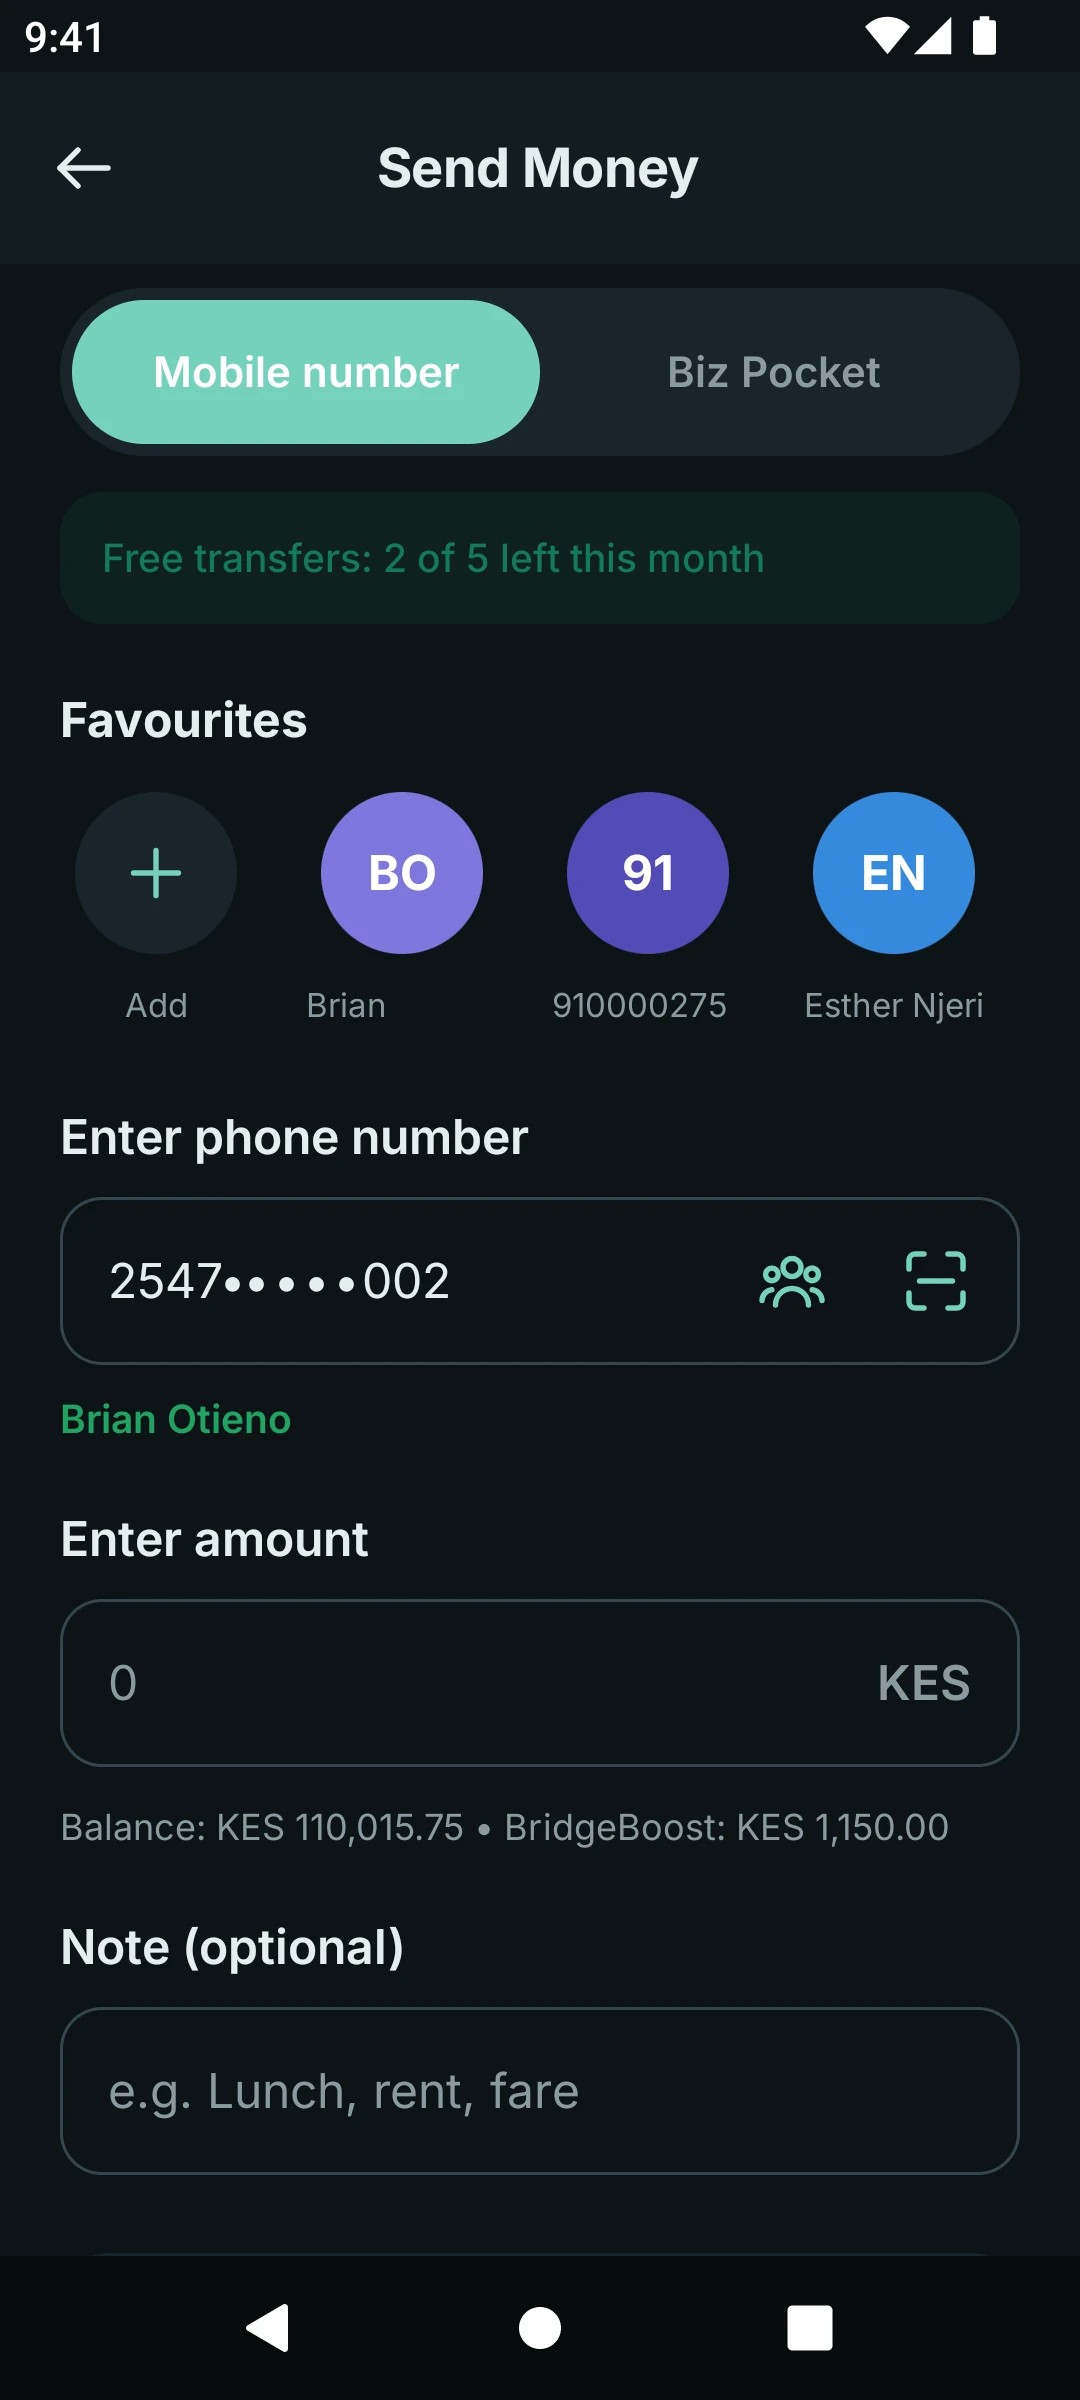
Son pantallas reales de la app de PesaBridge, no maquetas. Tus clientes lo tienen todo con tu nombre y tus colores.
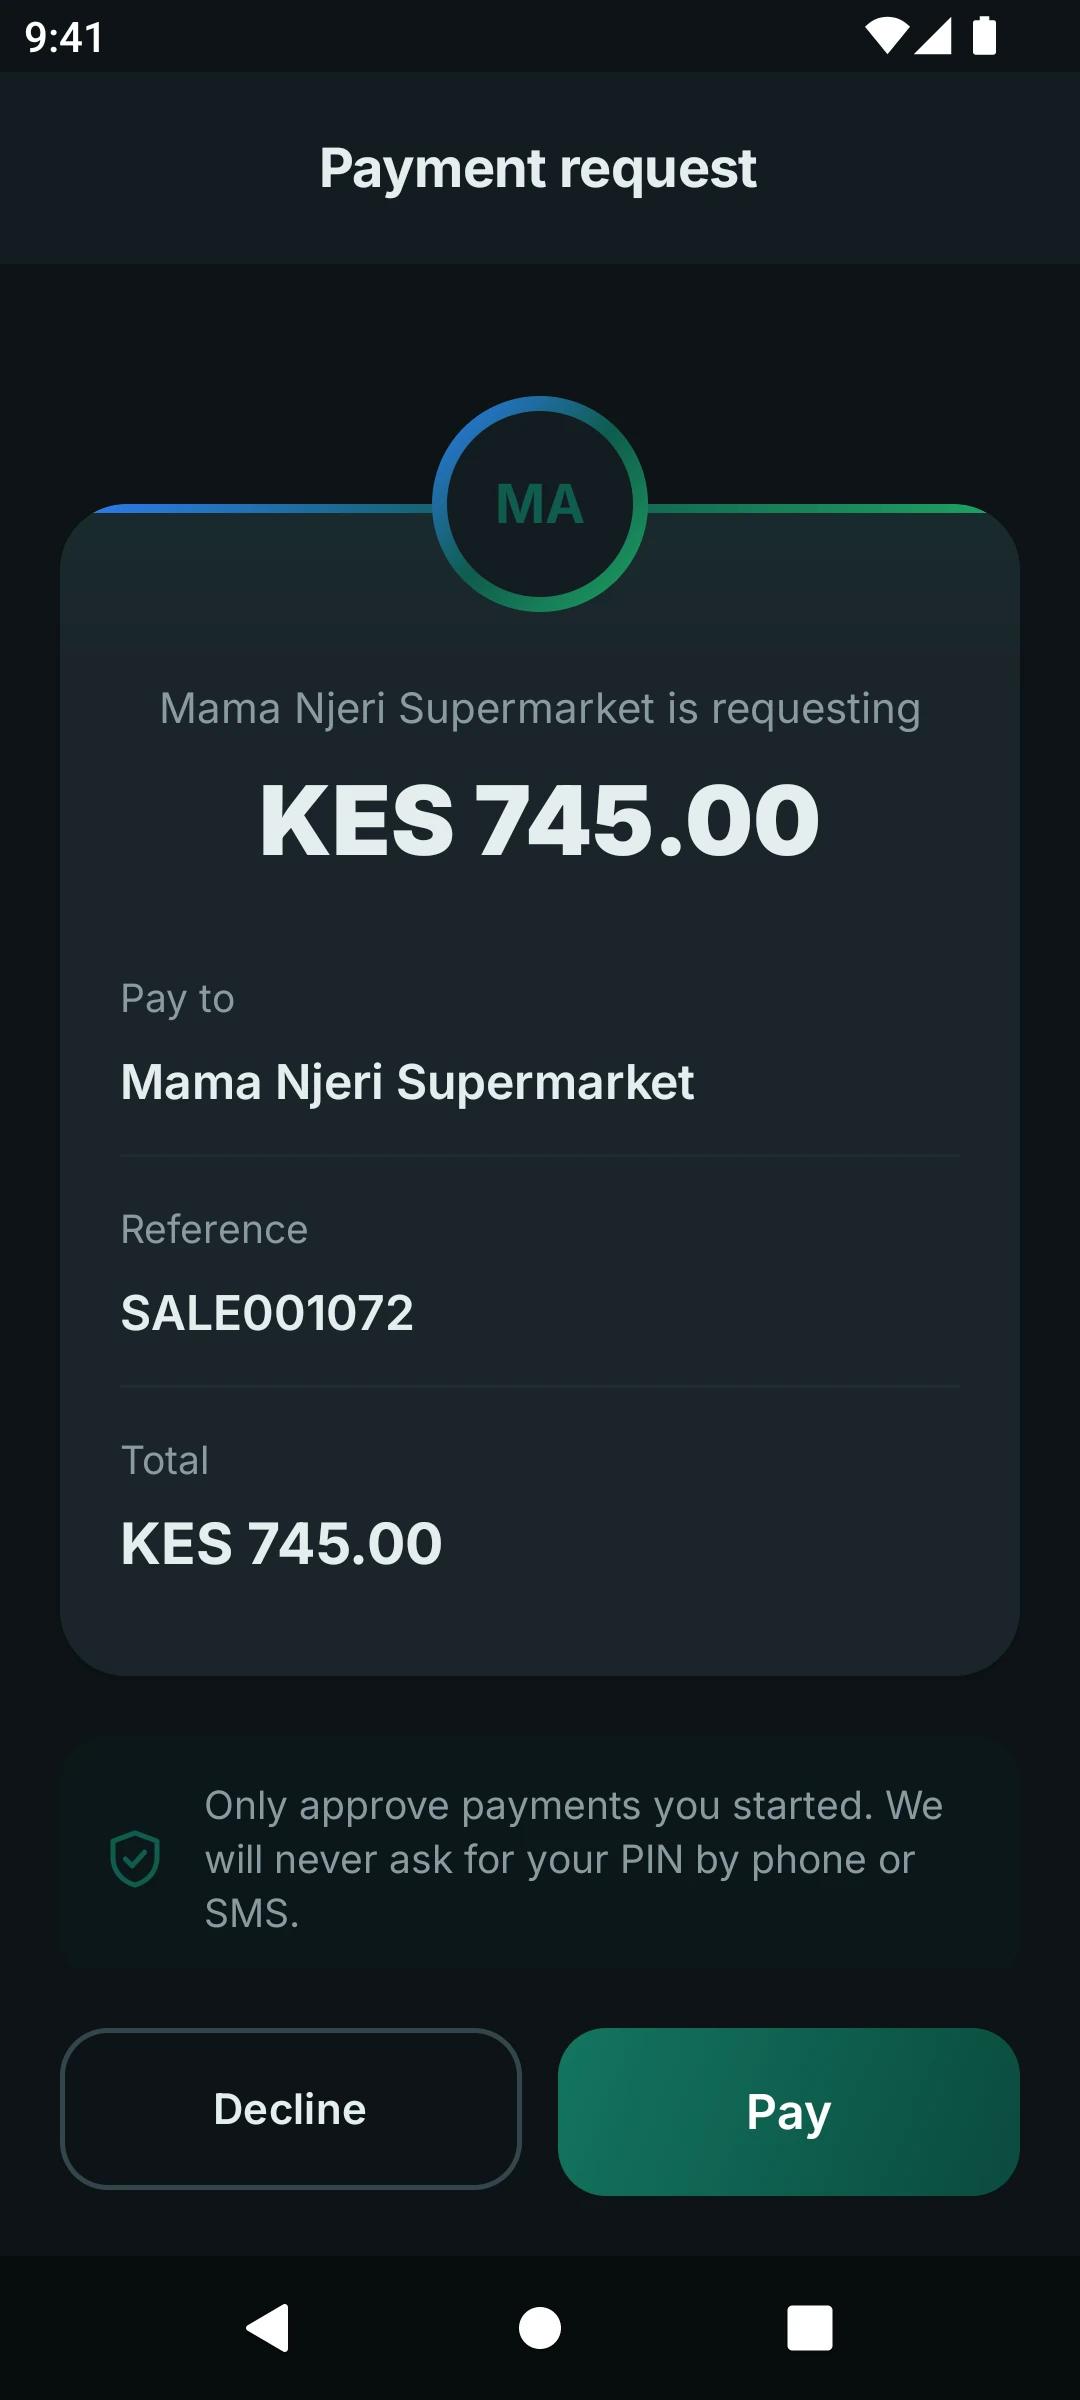
Solicitud de pago
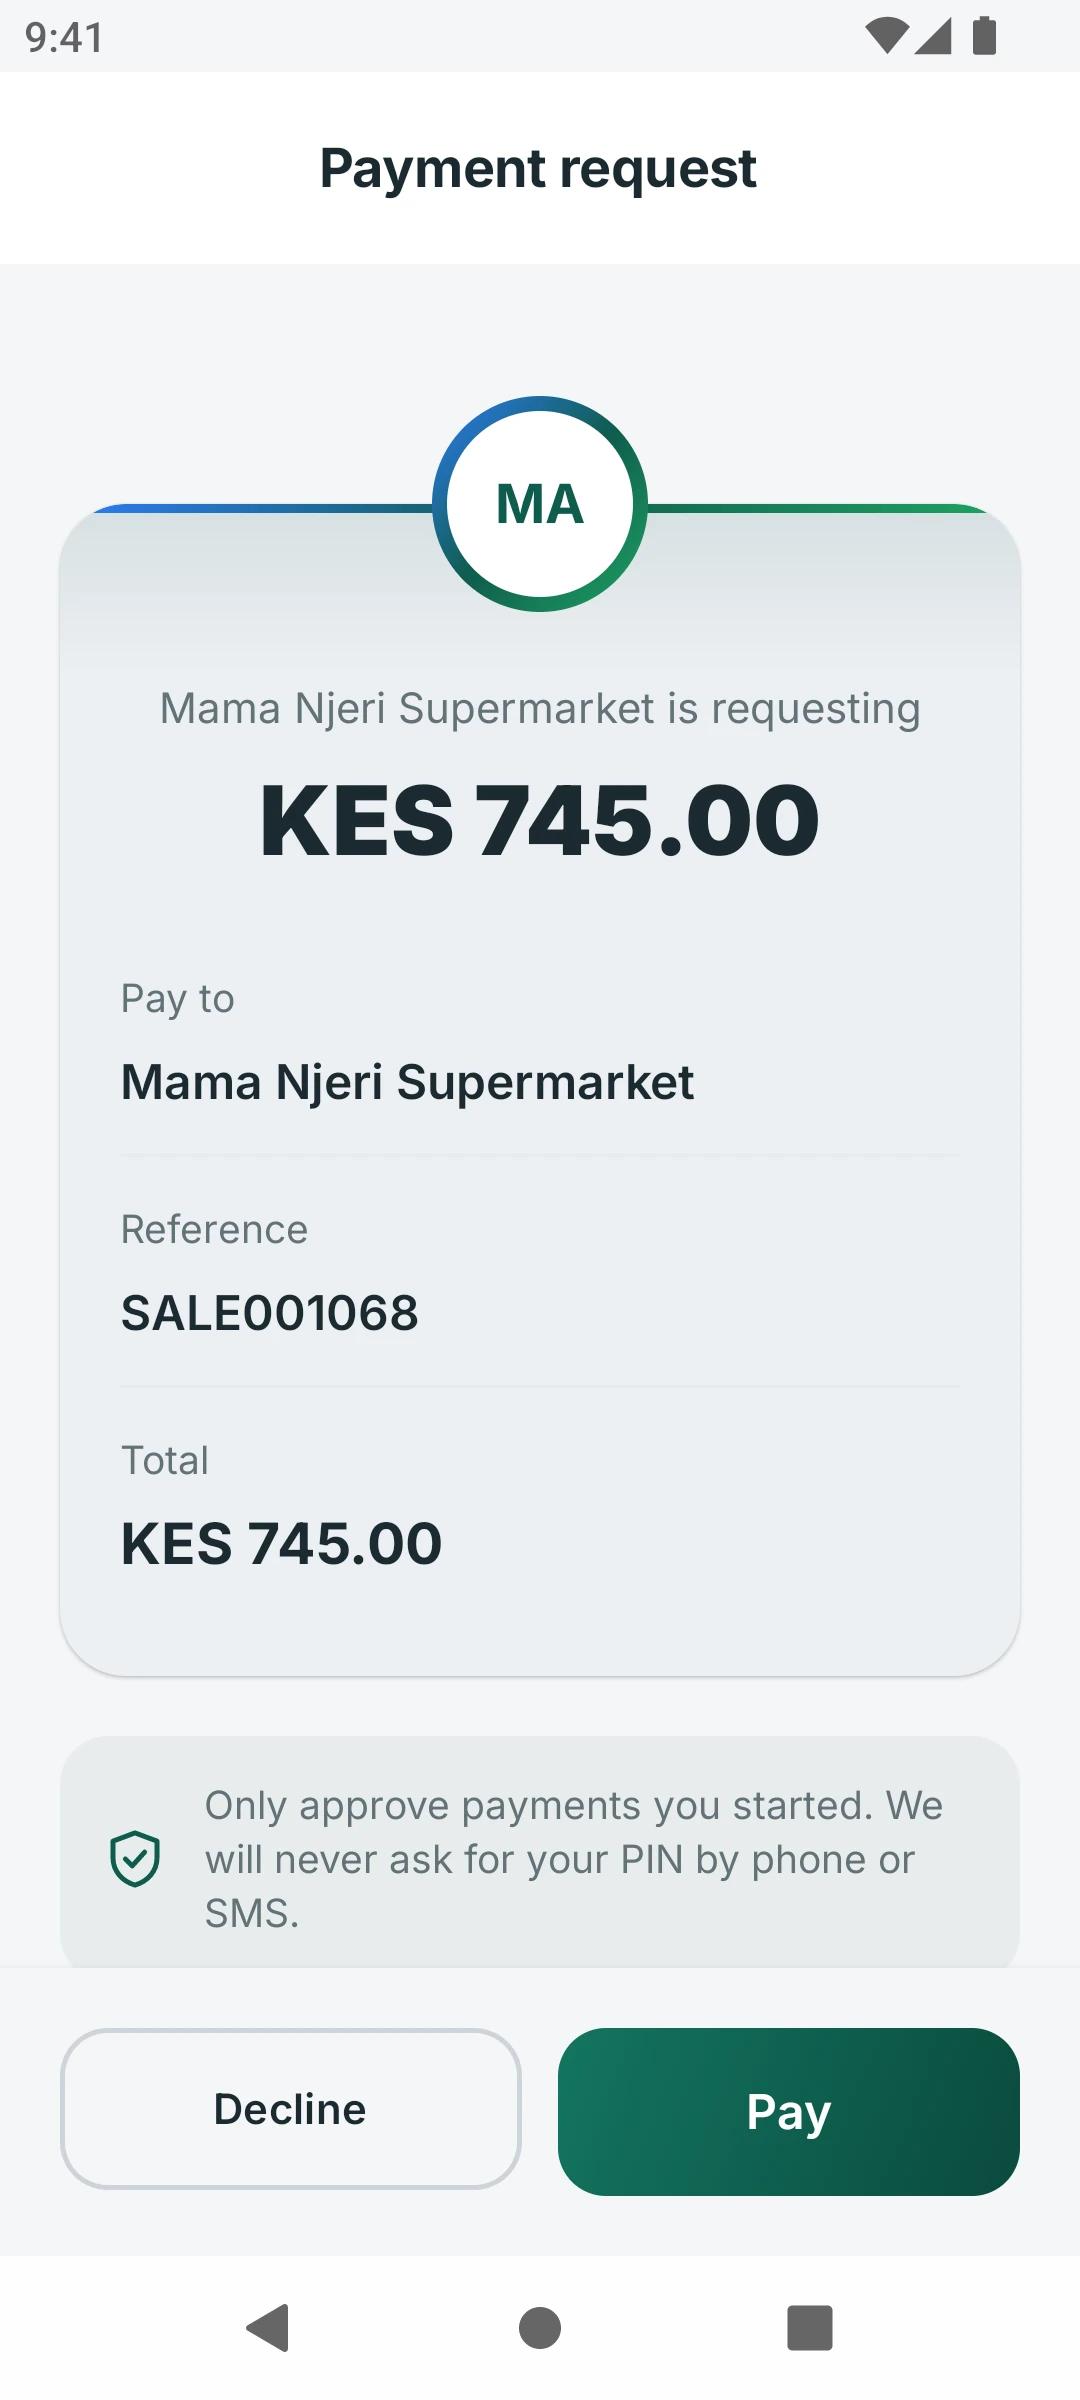
Solicita. Aprueba. Pagado.
El cobro en el que los clientes ya confían, integrado en cada caja y disponible para tus socios mediante la API.
- 1
El comercio solicita
Introduce el número del cliente y el importe en la app Business, un TPV o tu propio sistema mediante la API.
- 2
El cliente aprueba
Se abre en su billetera una solicitud de pago a pantalla completa que muestra quién pide y por qué. Aprueba con su PIN y recibe el comprobante al instante.
- 3
Ambas partes liquidan al instante
El libro mayor registra asientos cuadrados, el cliente recibe su comprobante, la caja es notificada y un webhook firmado avisa a tu sistema.
La África de cada día
Hecho para cómo la gente paga de verdad.
Puestos de mercado, viajes en boda, colegiaturas y dinero a la familia. Tu billetera tiene que encajar en la vida real, en cualquier teléfono y red.
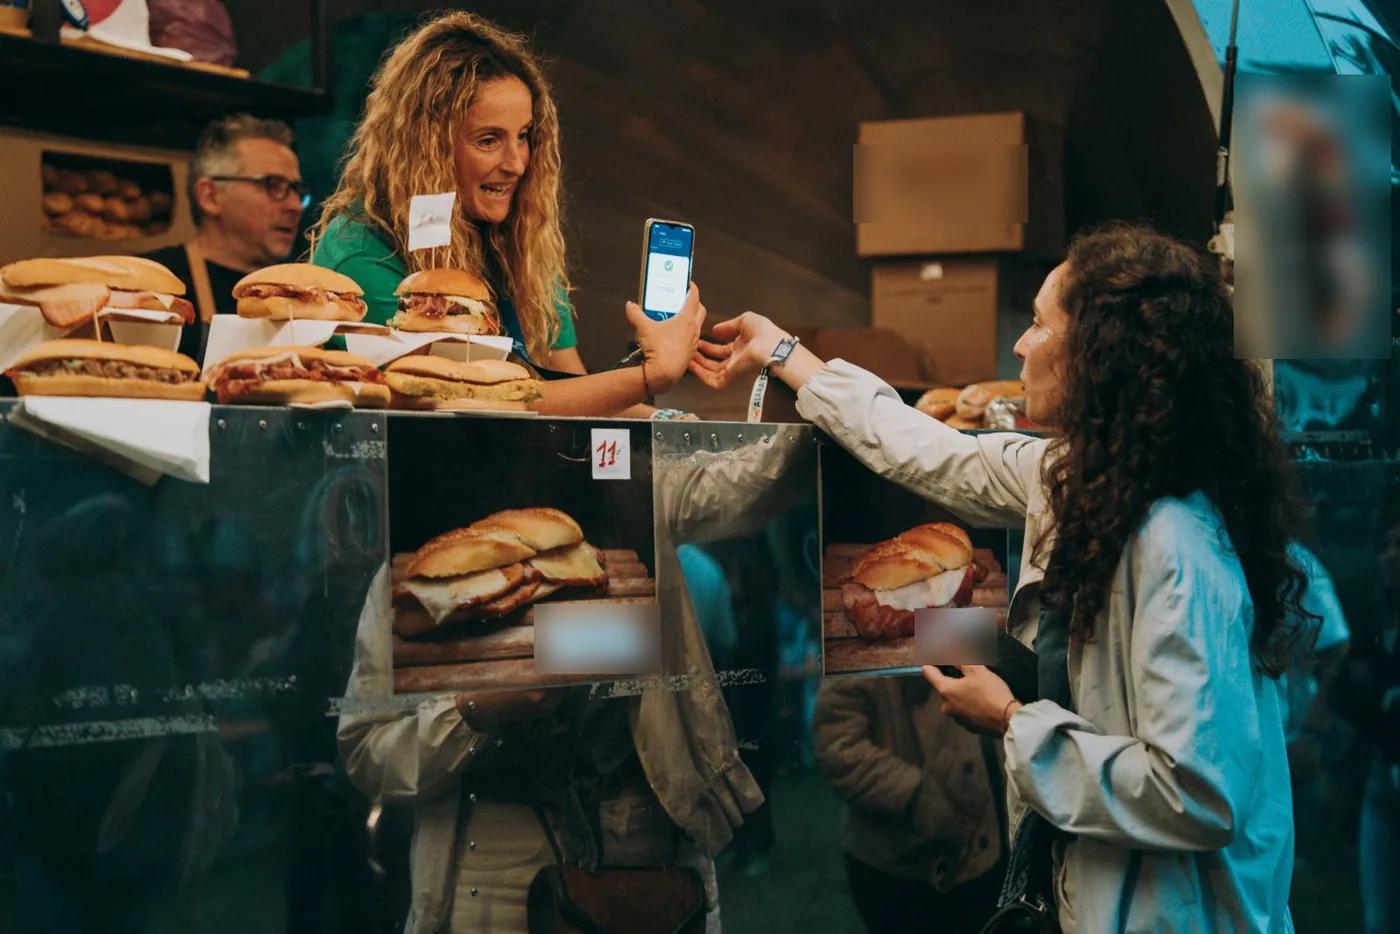
Los clientes pagan en el puesto con solicitud o QR, y el dinero está disponible al instante.
Los conductores cobran por viaje, directo a la billetera.
Dinero a casa en segundos, cruzando fronteras.
Consulte la caja del día desde cualquier lugar, venta por venta.
Ahorra, pide prestado y paga facturas desde una billetera.
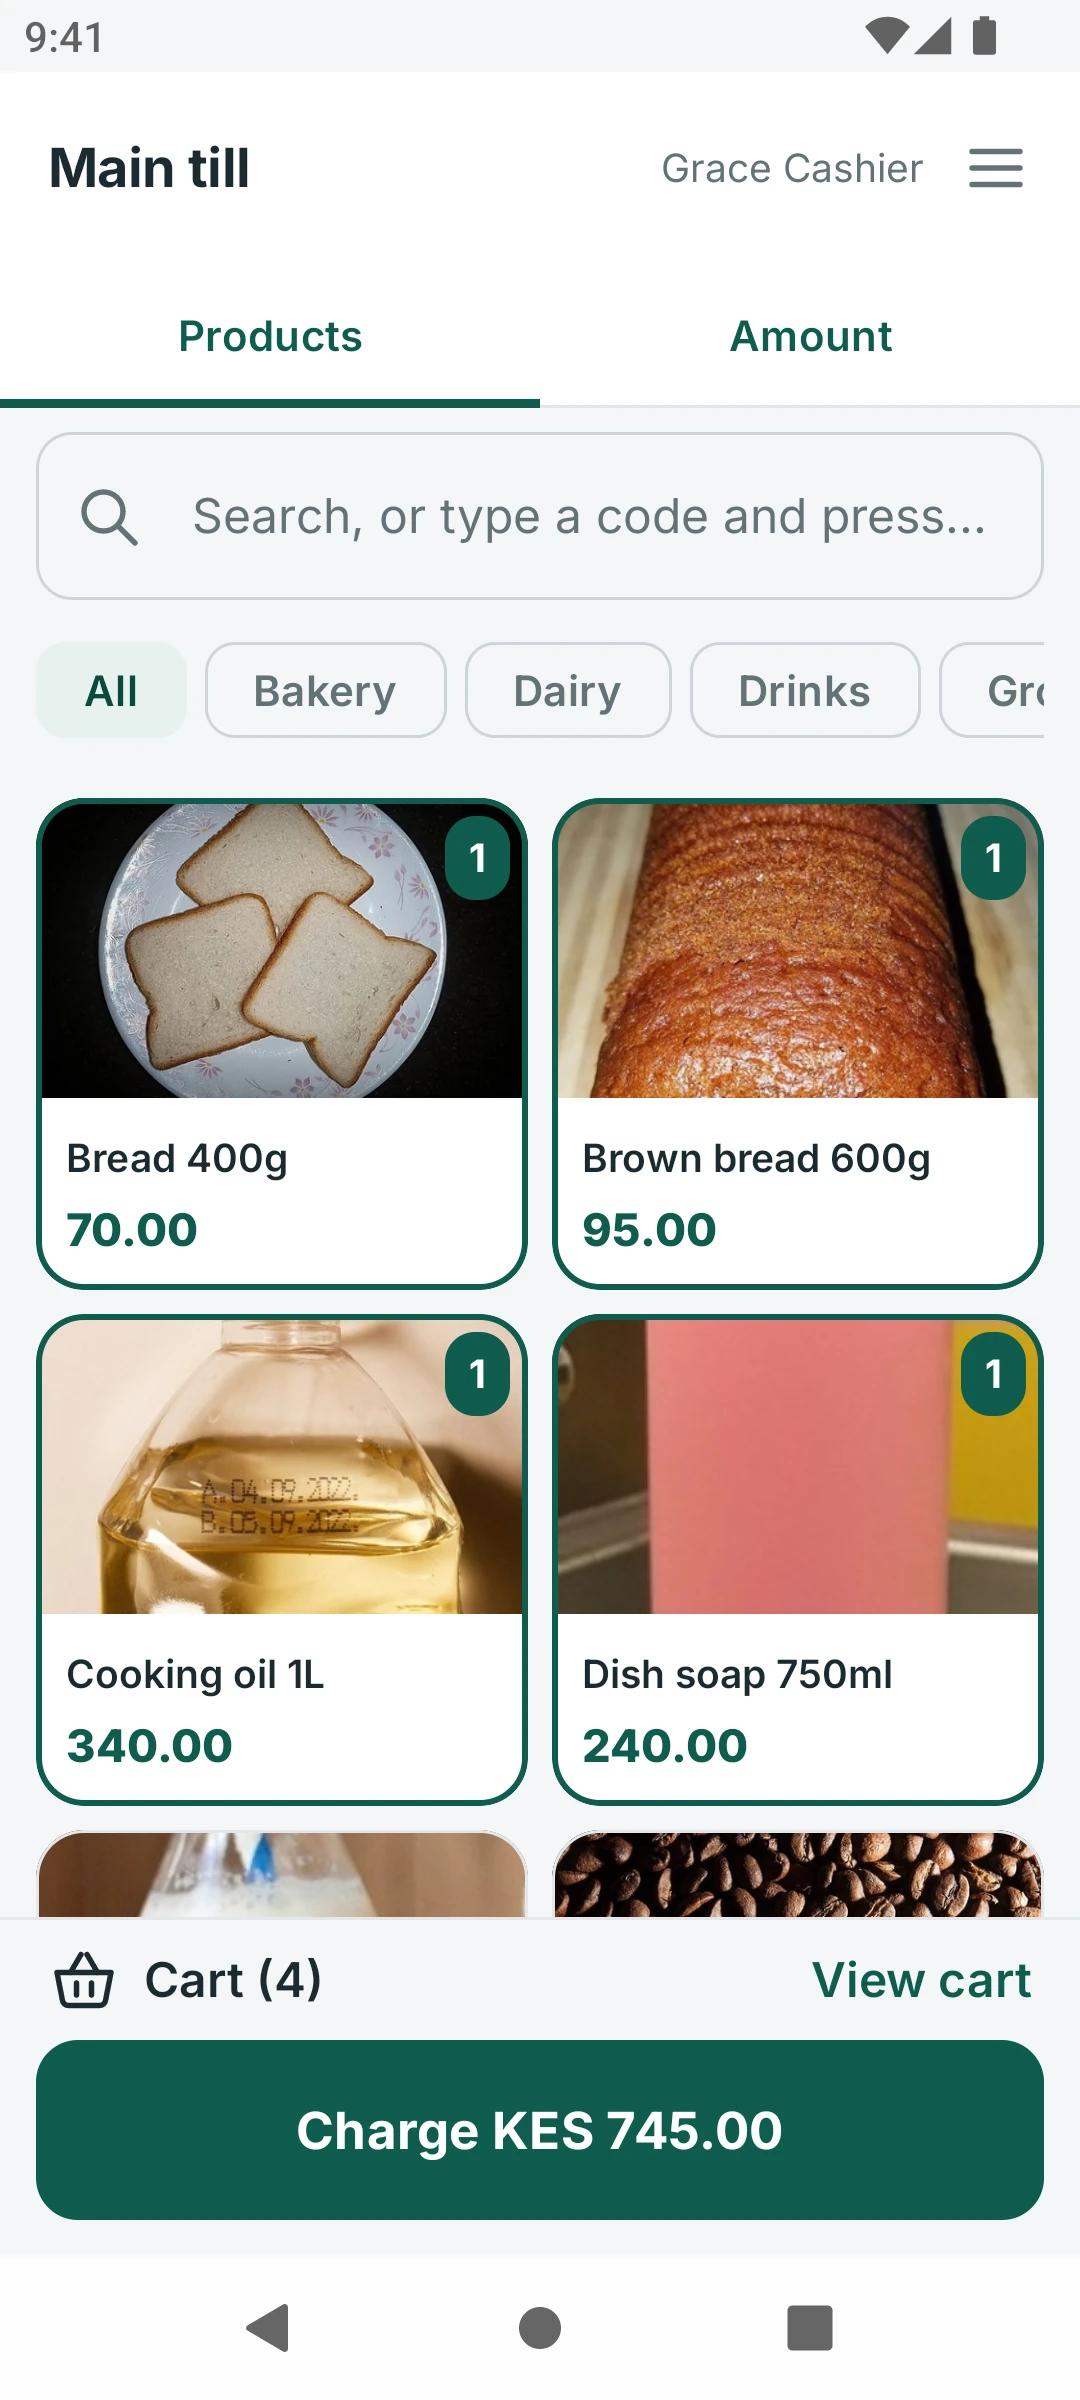
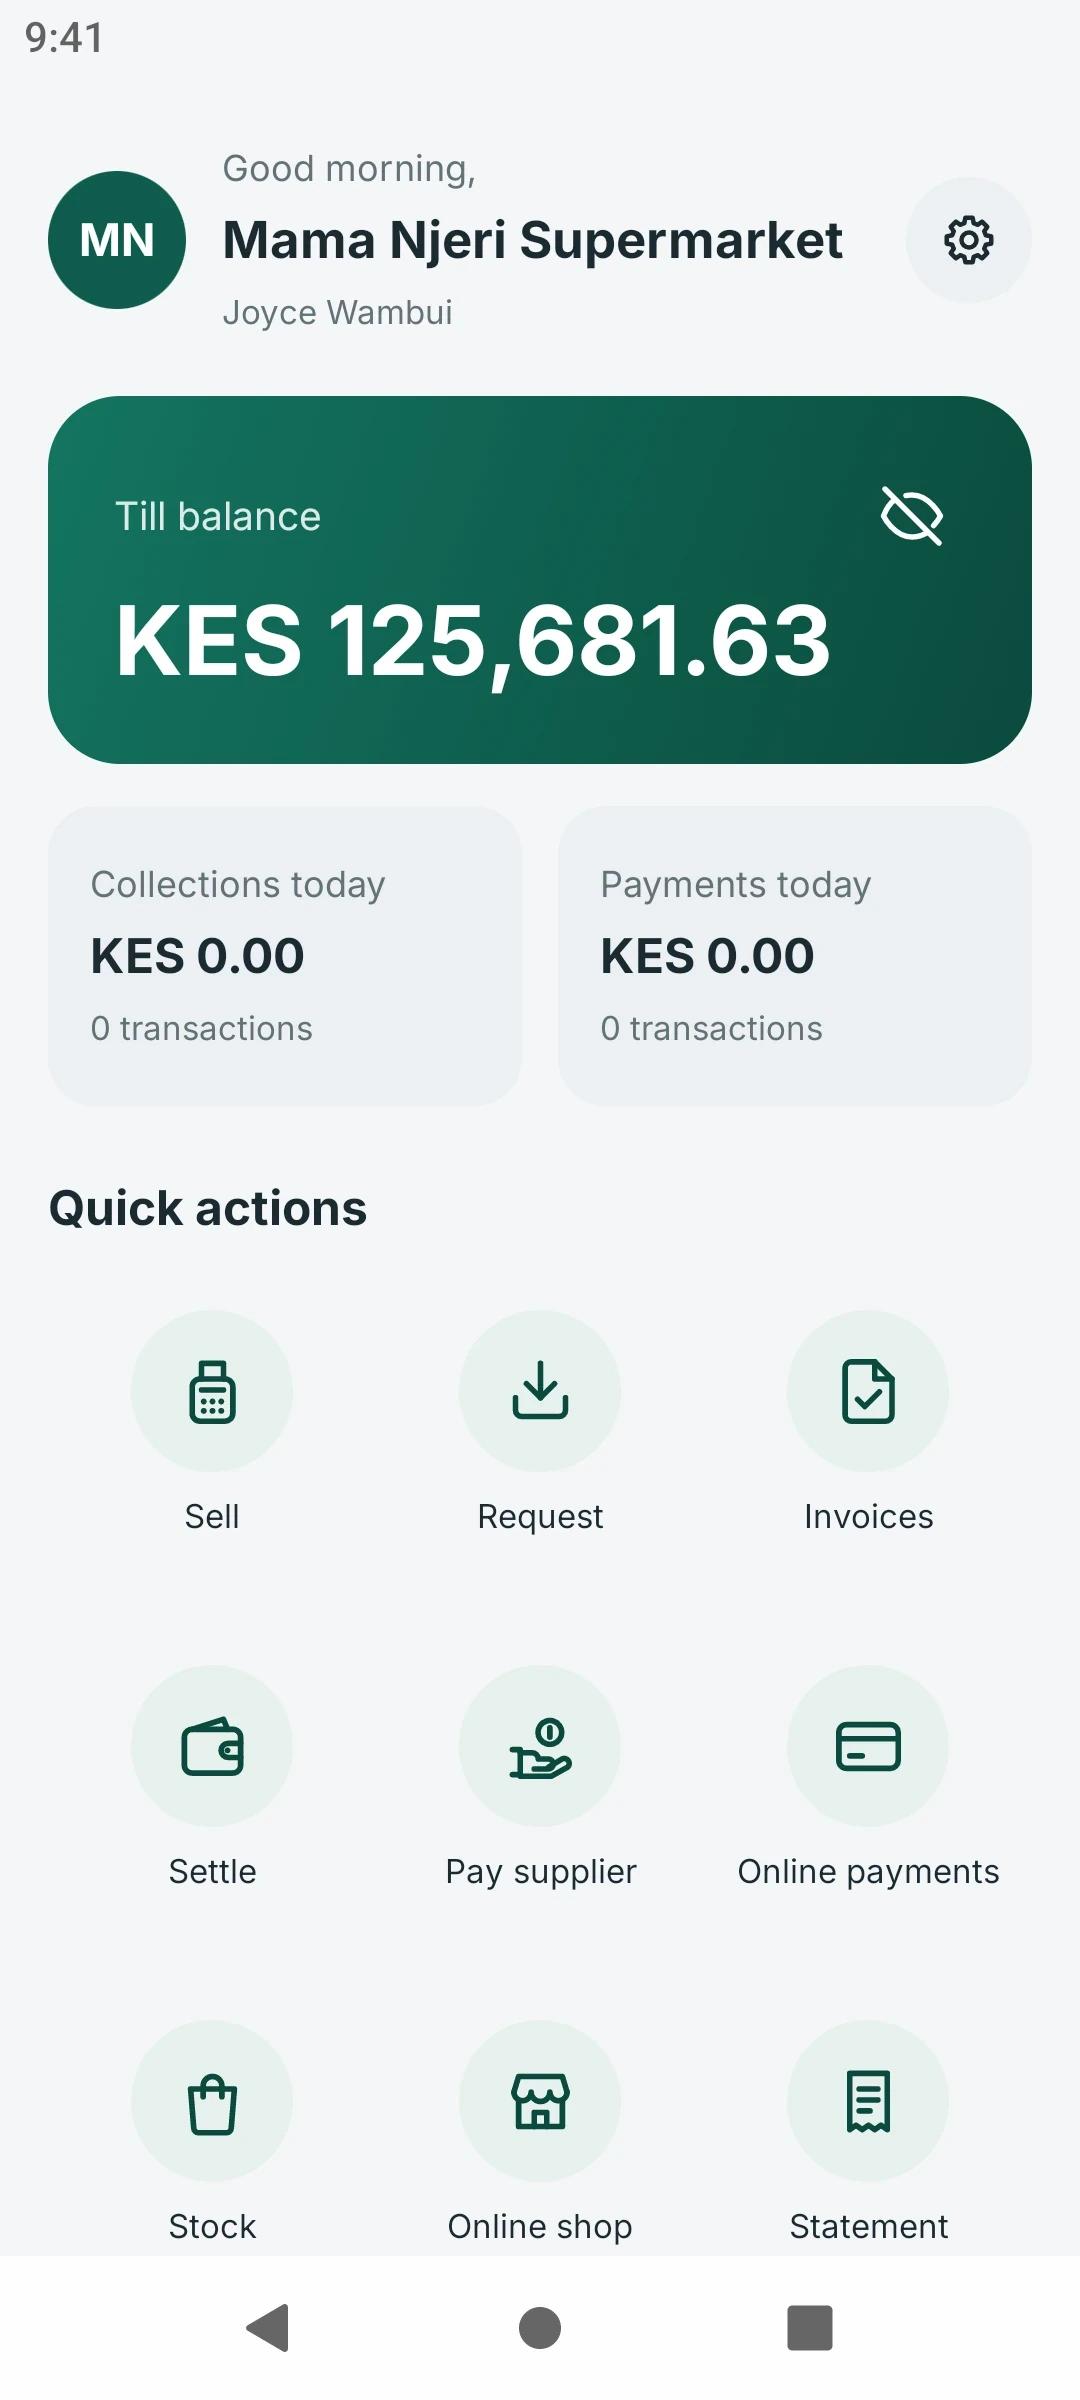
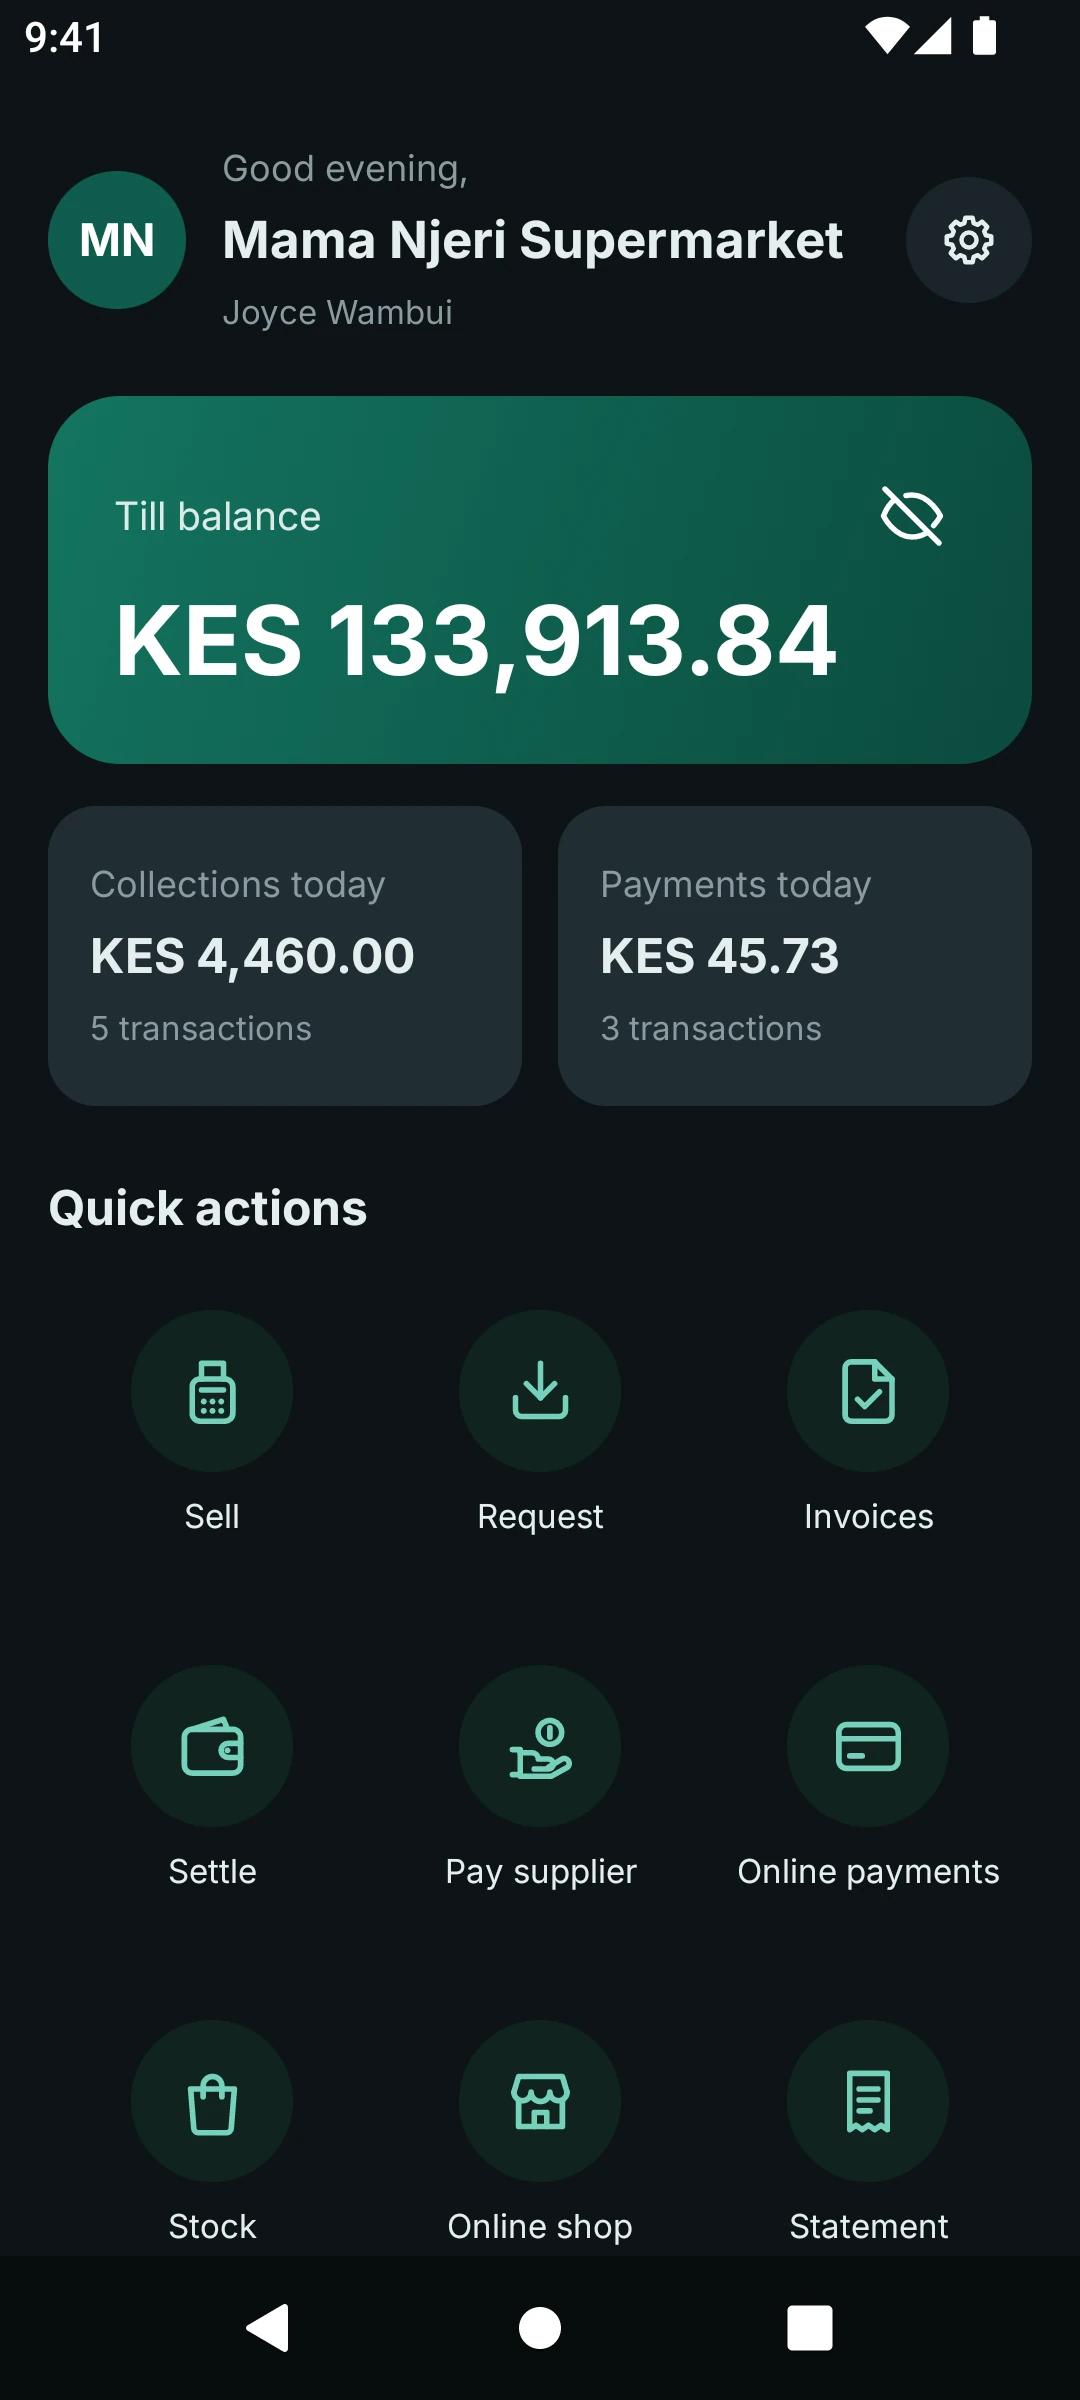
Para comercios
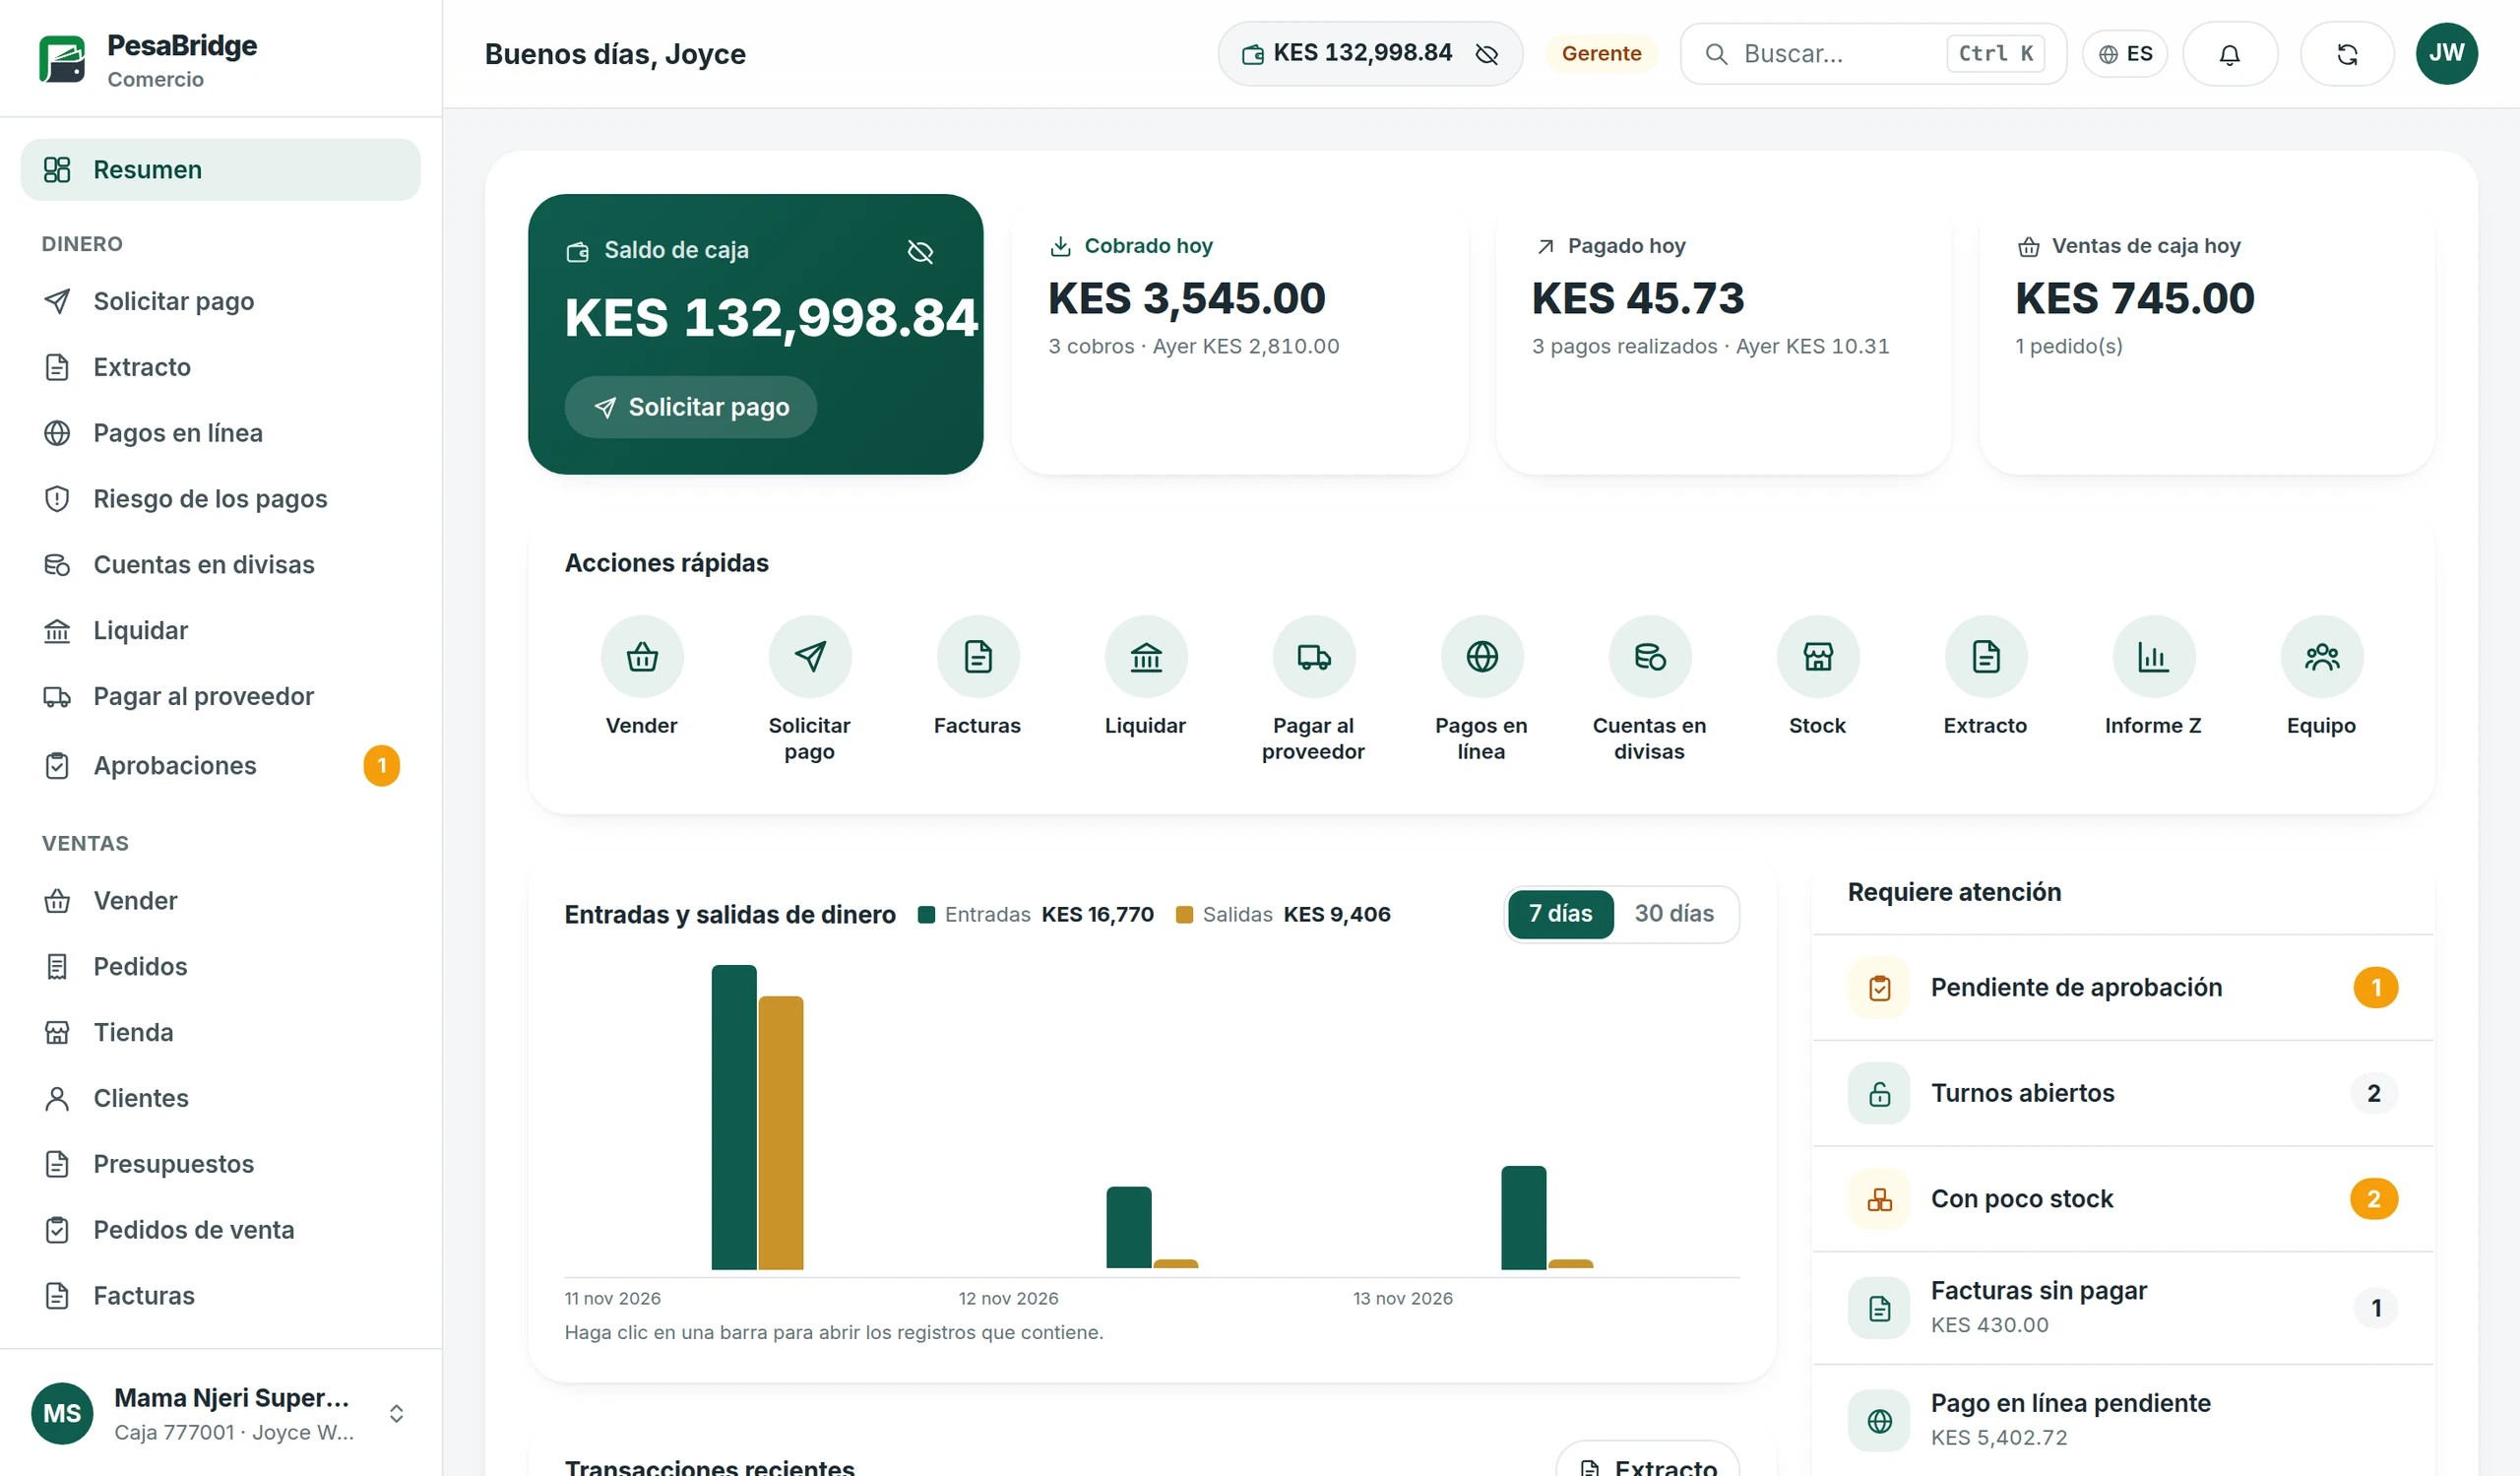
Una caja, un TPV y un back office en una sola app
Vende desde una lista de productos o código de barras, cobra por solicitud o QR, liquida al banco o a la billetera y cierra el día con un informe Z.
- Venda rápido. Productos desde una lista o un código de barras, con un inventario que se actualiza en cada venta.
- Cobro por solicitud o QR. El cliente aprueba en su propio teléfono y el saldo de la caja se actualiza al instante.
- Cada empleado con su acceso. Cada operador vende con su nombre y usted aprueba lo que necesita una segunda revisión.
- Liquide a su manera. Pase el dinero a la billetera, a un agente o a una cuenta bancaria.
- Cierre el día. Un informe Z de la caja, con cada venta en el historial y los informes.
Depósitos y retiros
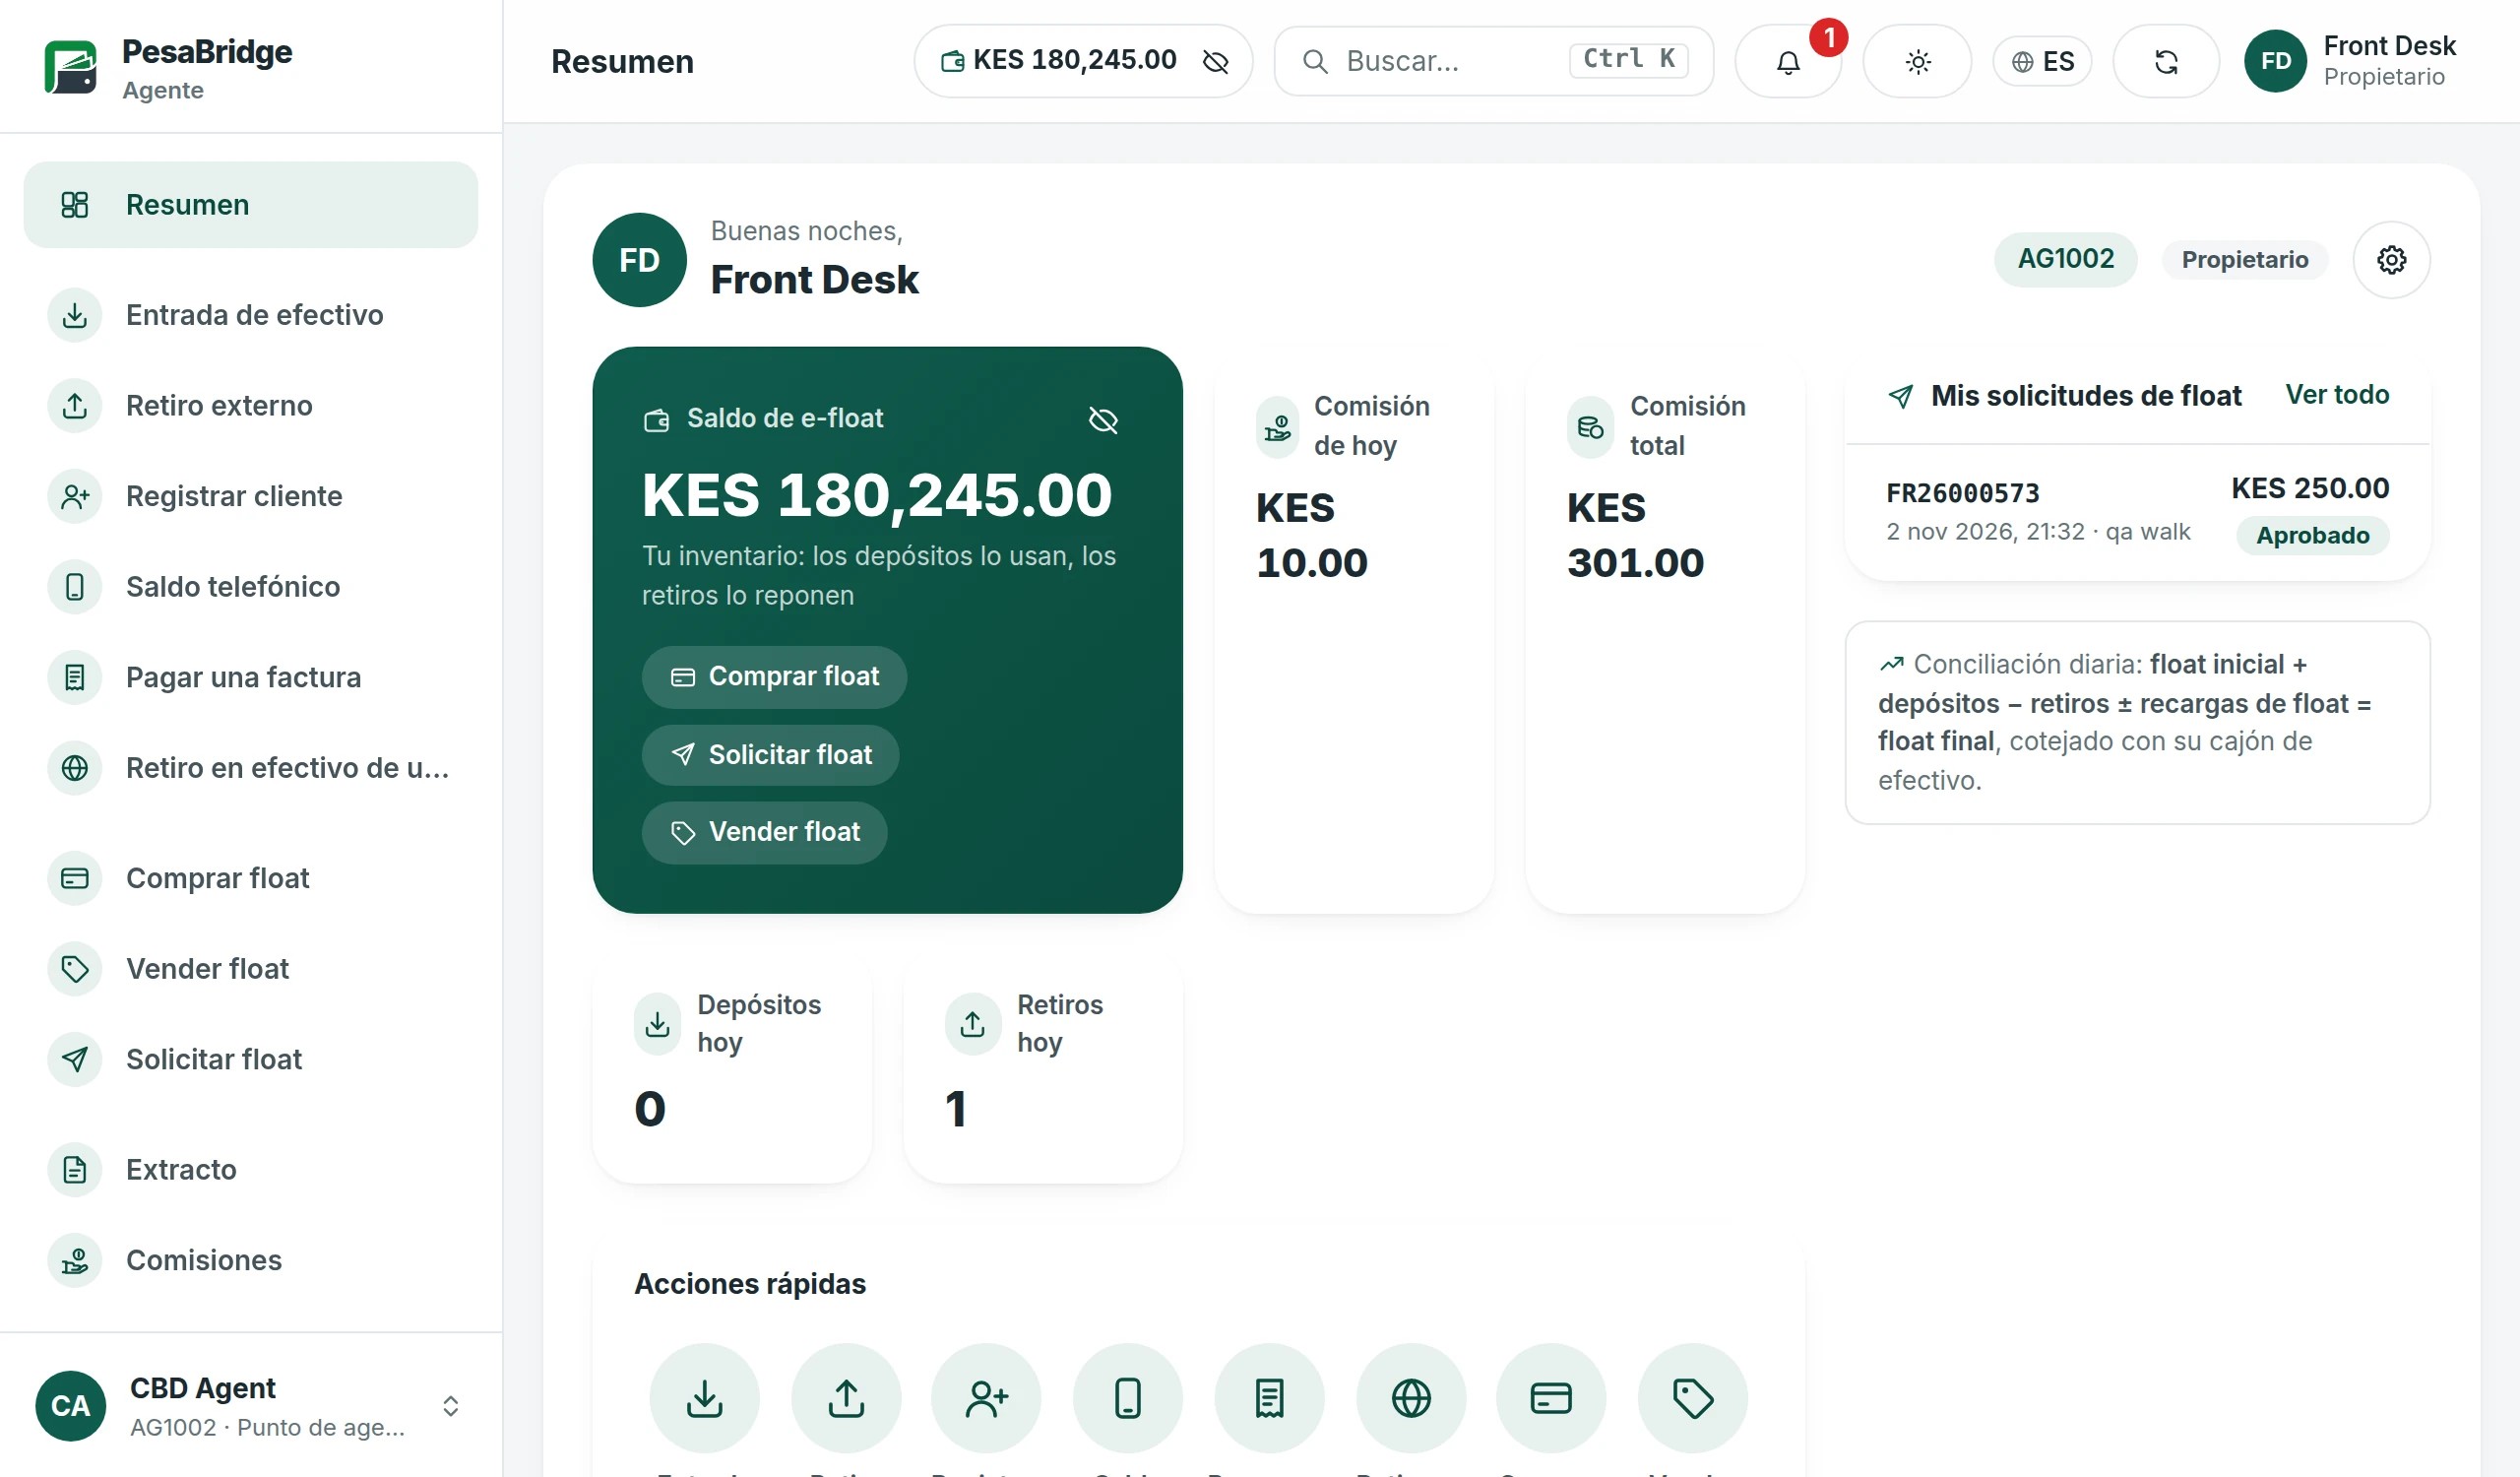
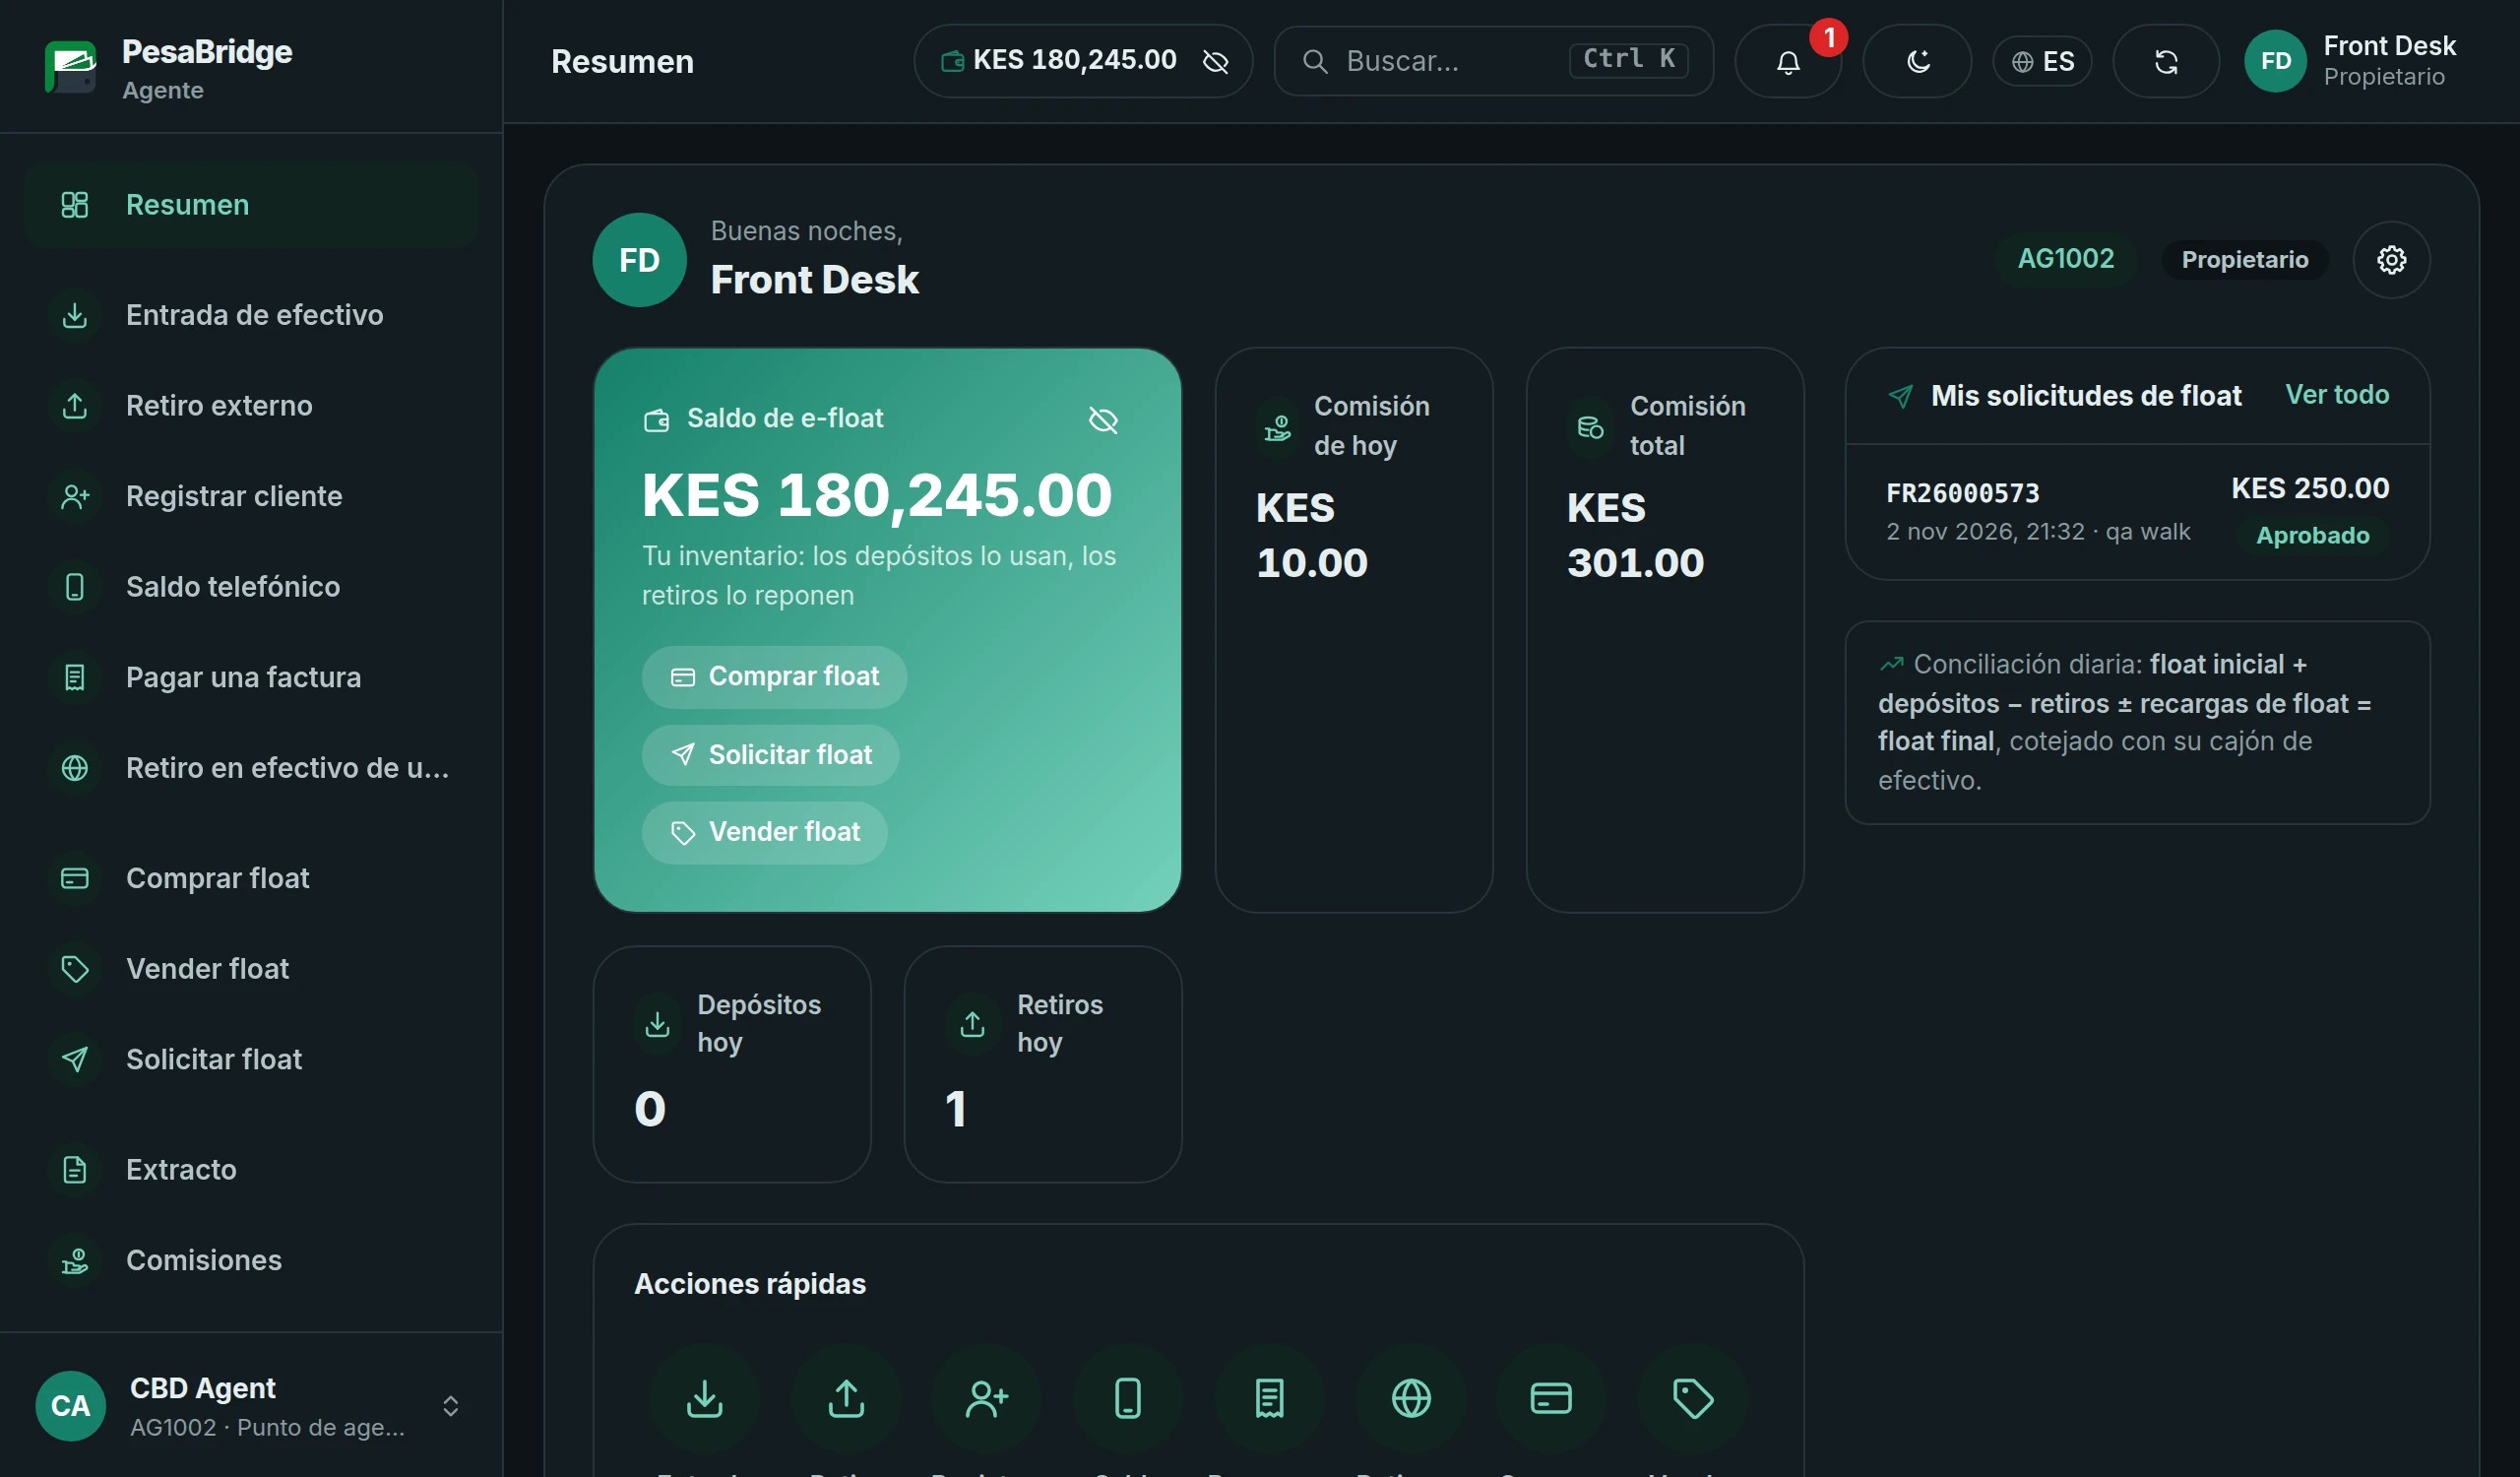
Una red de agentes que convierte el efectivo en dinero digital, y al revés
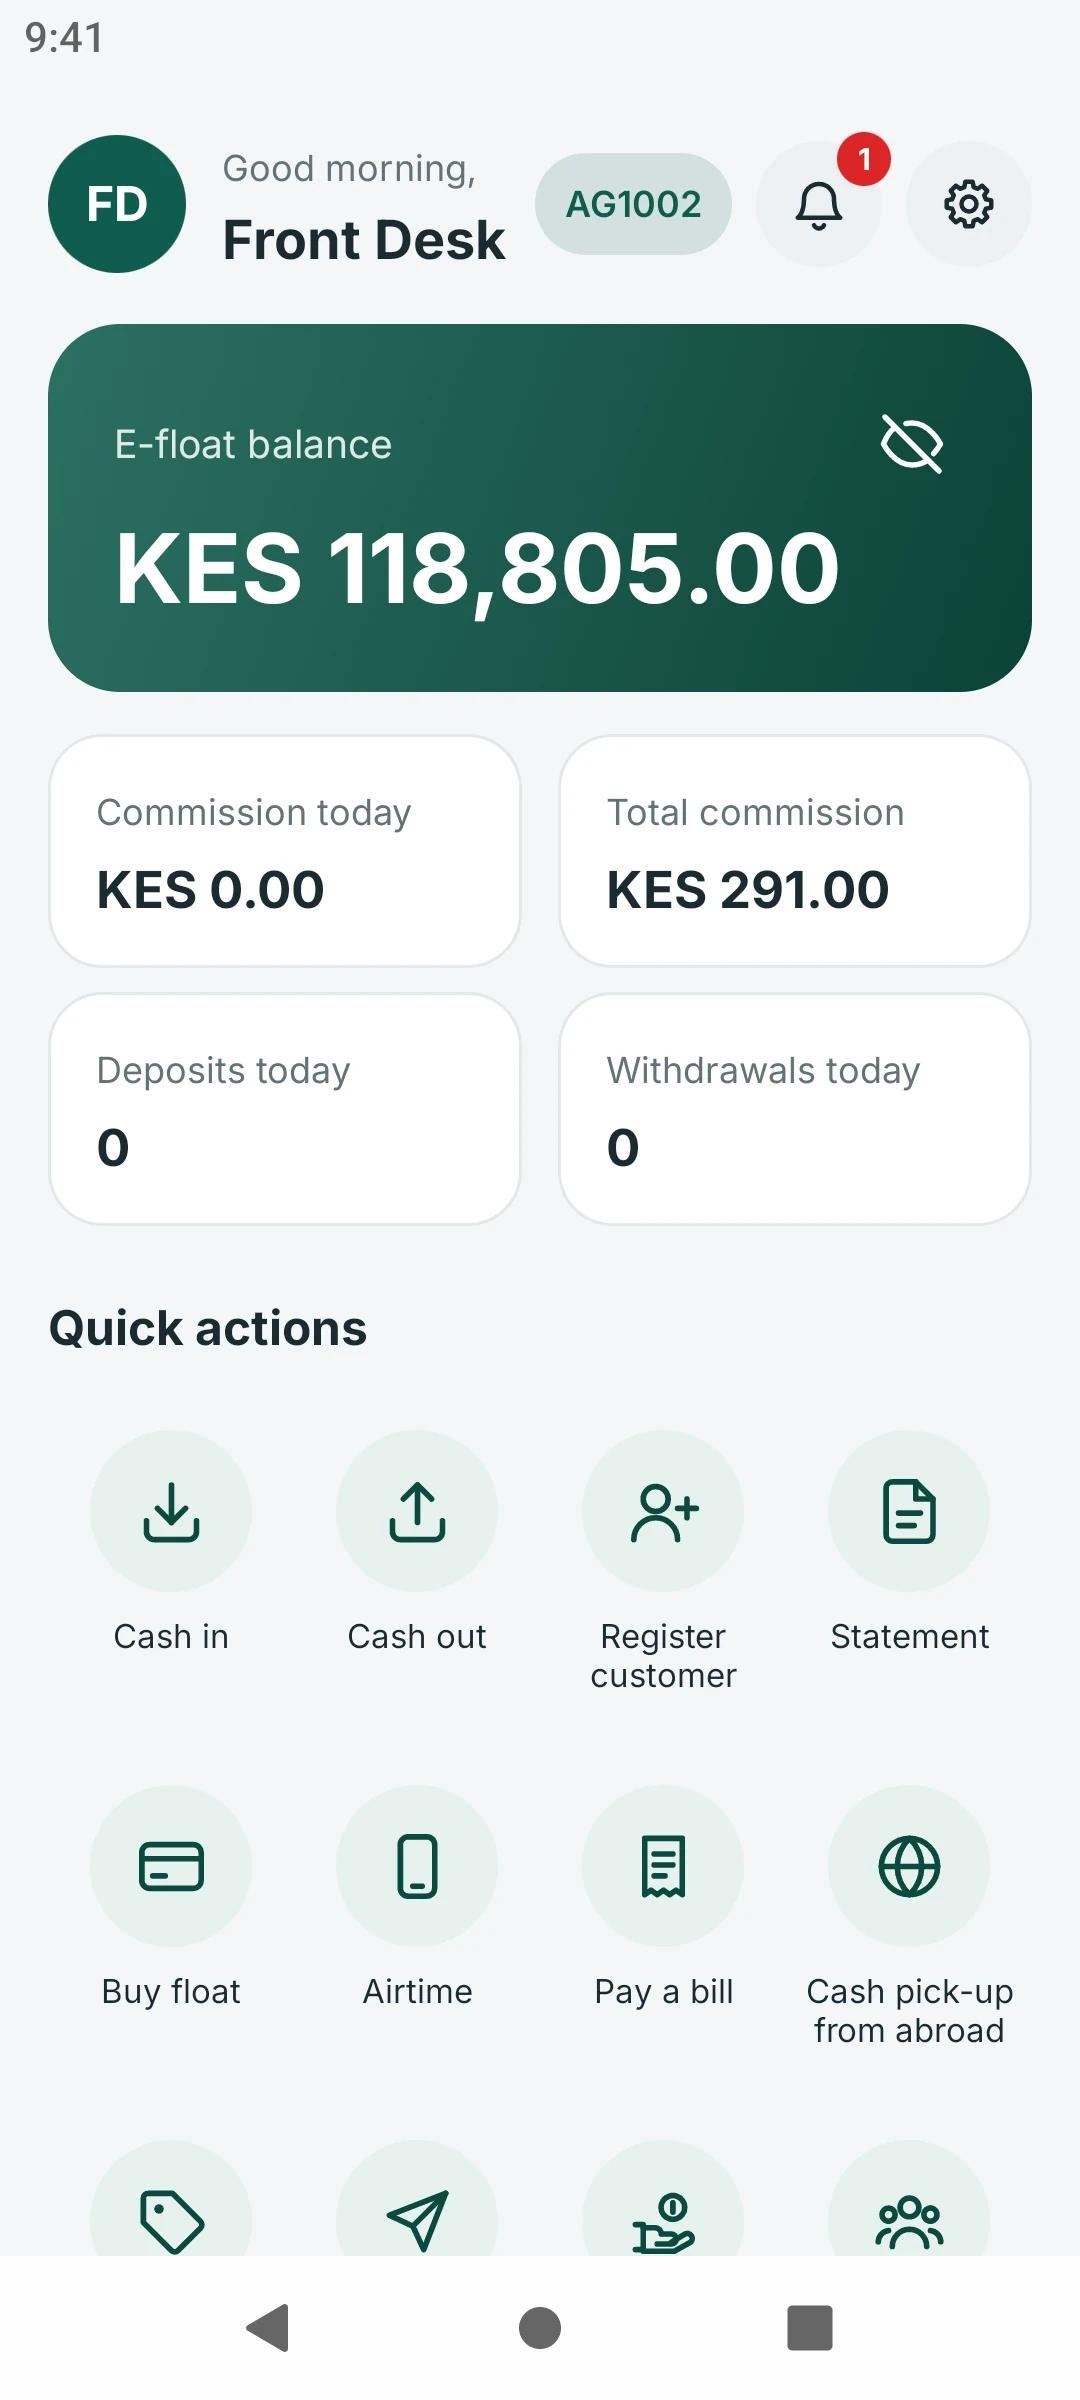
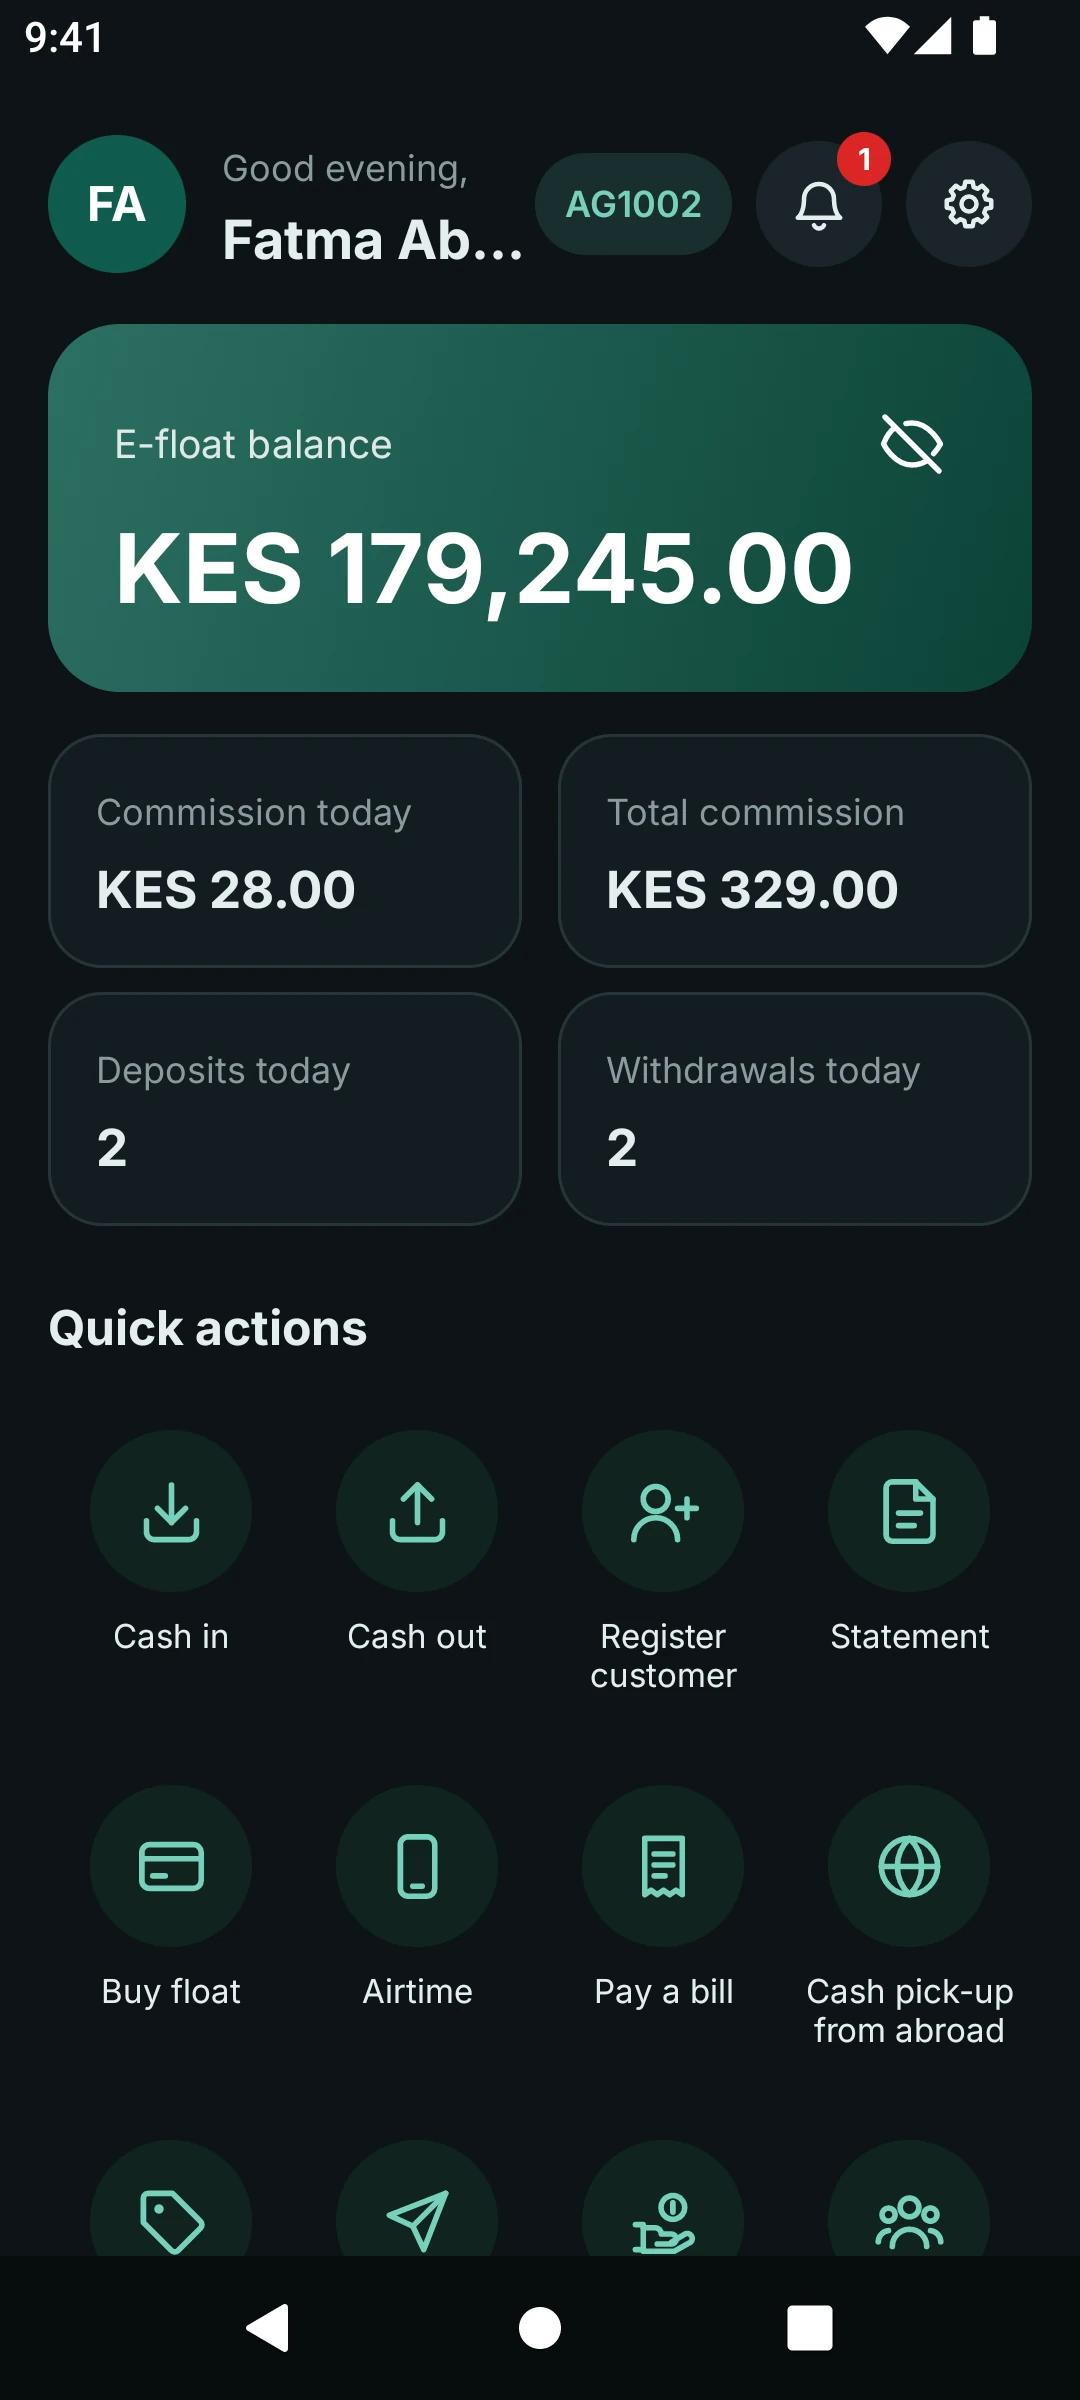
La mayoría de los clientes empieza con efectivo. Sus agentes reciben depósitos, pagan retiros y registran clientes nuevos, y una red de tres niveles, distribuidores, superagentes y agentes, mantiene cada punto con float.
- Depósitos y retiros. El agente introduce el importe y el cliente aprueba el retiro en su propio teléfono con su PIN.
- Control de identidad en el mostrador. Un depósito se detiene si el número de teléfono y el documento no coinciden.
- El float baja por la red. Distribuidores y superagentes asignan float a sus agentes, aprueban solicitudes de float y lo recuperan con un toque.
- Comisiones que se pagan solas. Los agentes ven la comisión del día en la pantalla de inicio. Un cálculo mensual, aprobado por una segunda persona, la abona a su float, con una parte para el superagente.
Para empresas
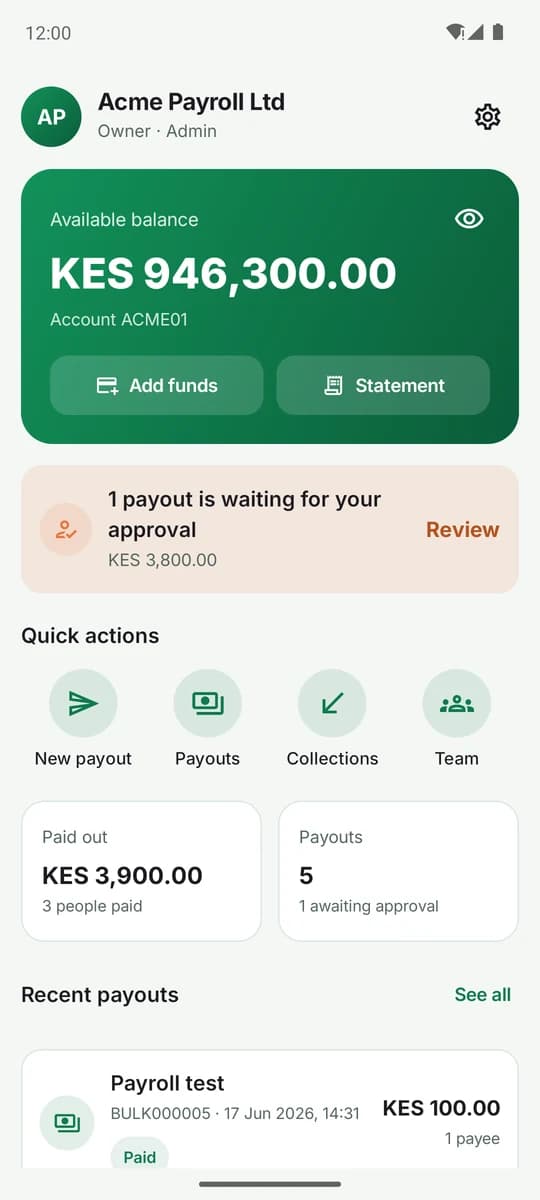
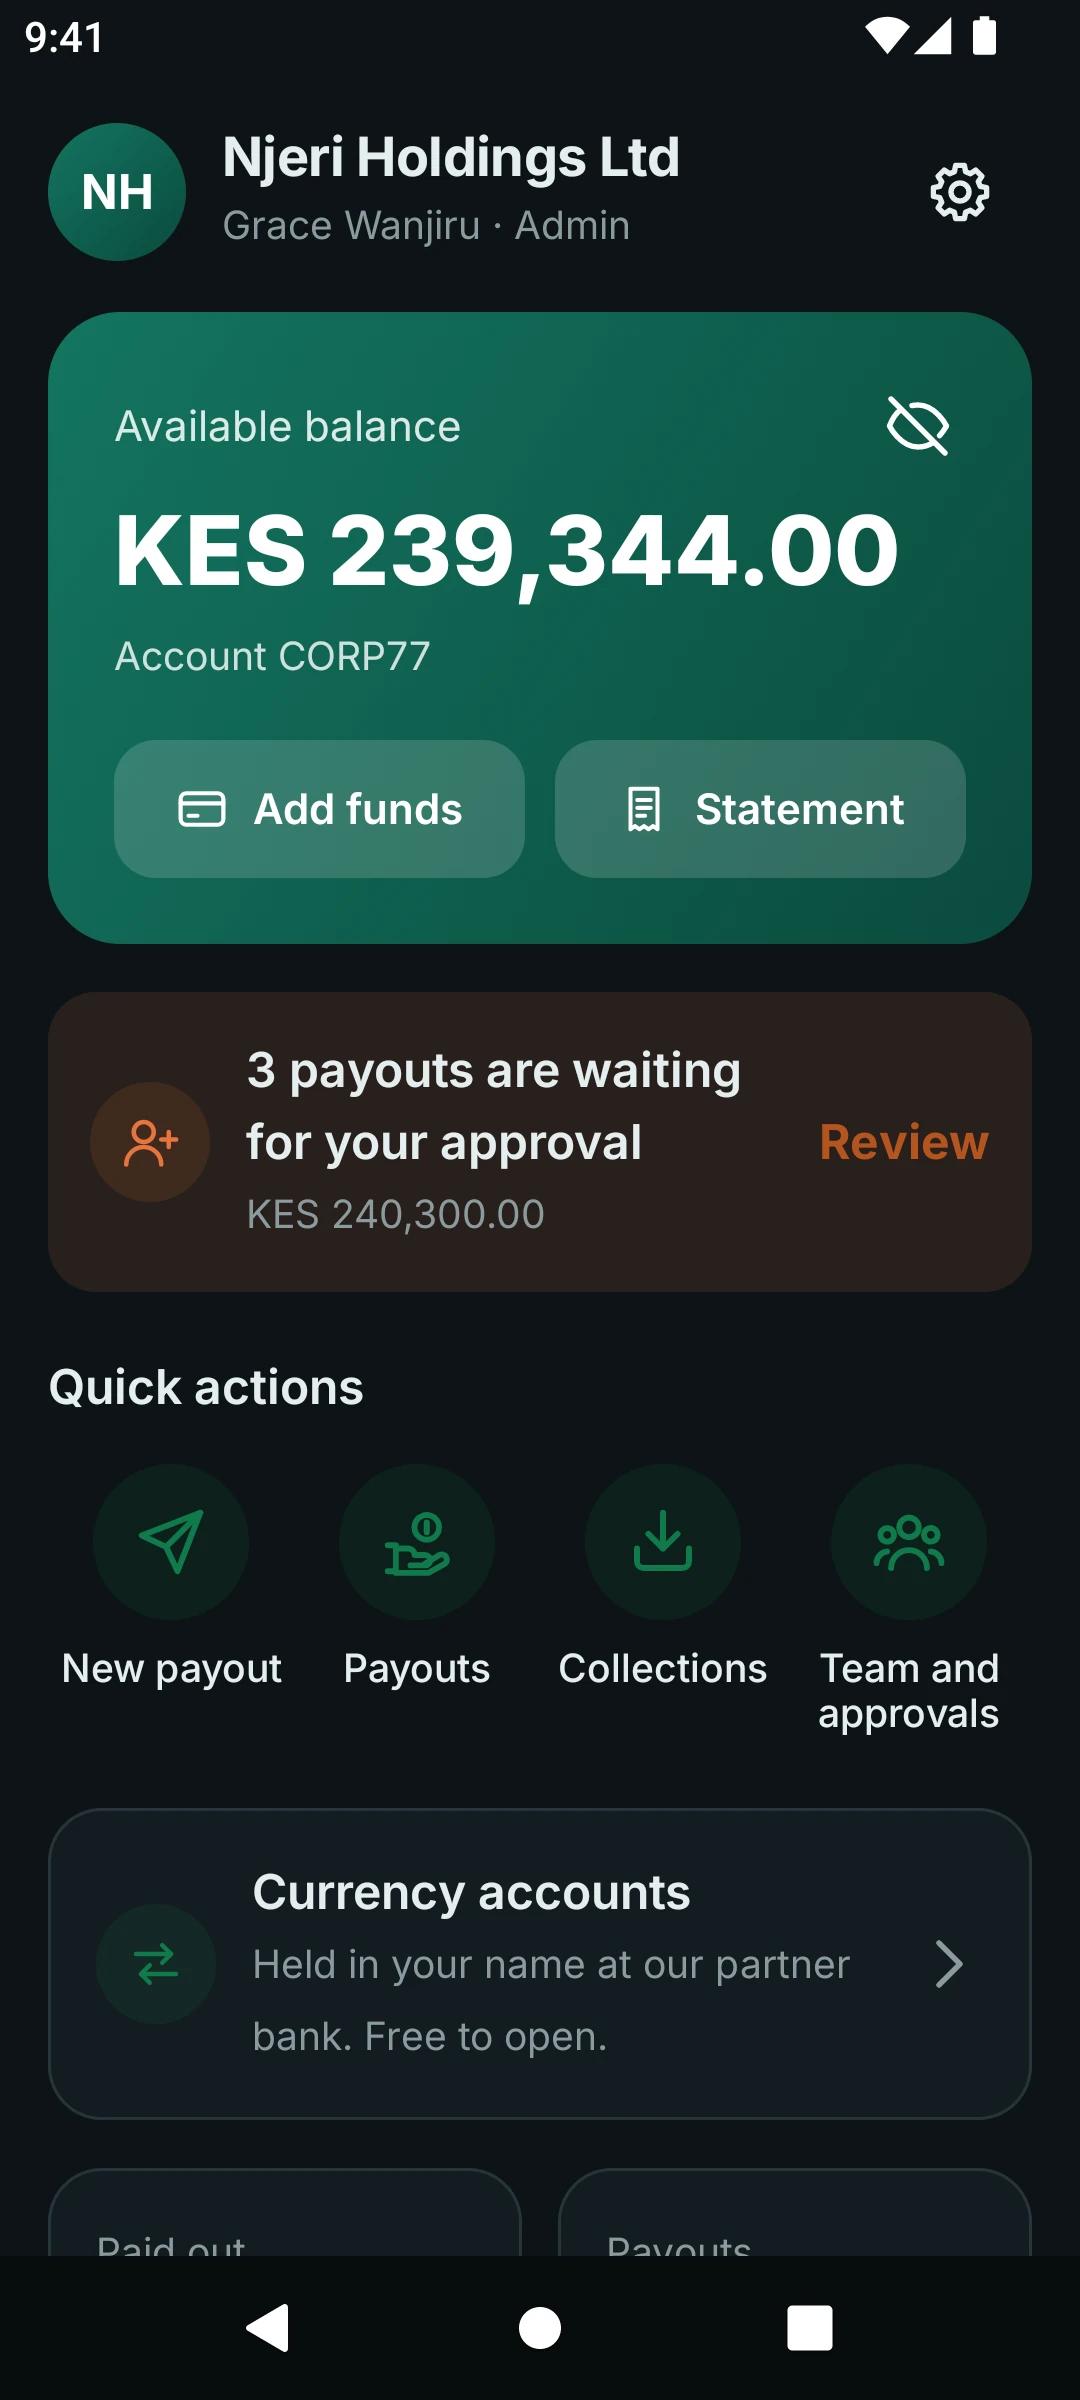
Pague salarios, proveedores y socios desde una sola billetera empresarial
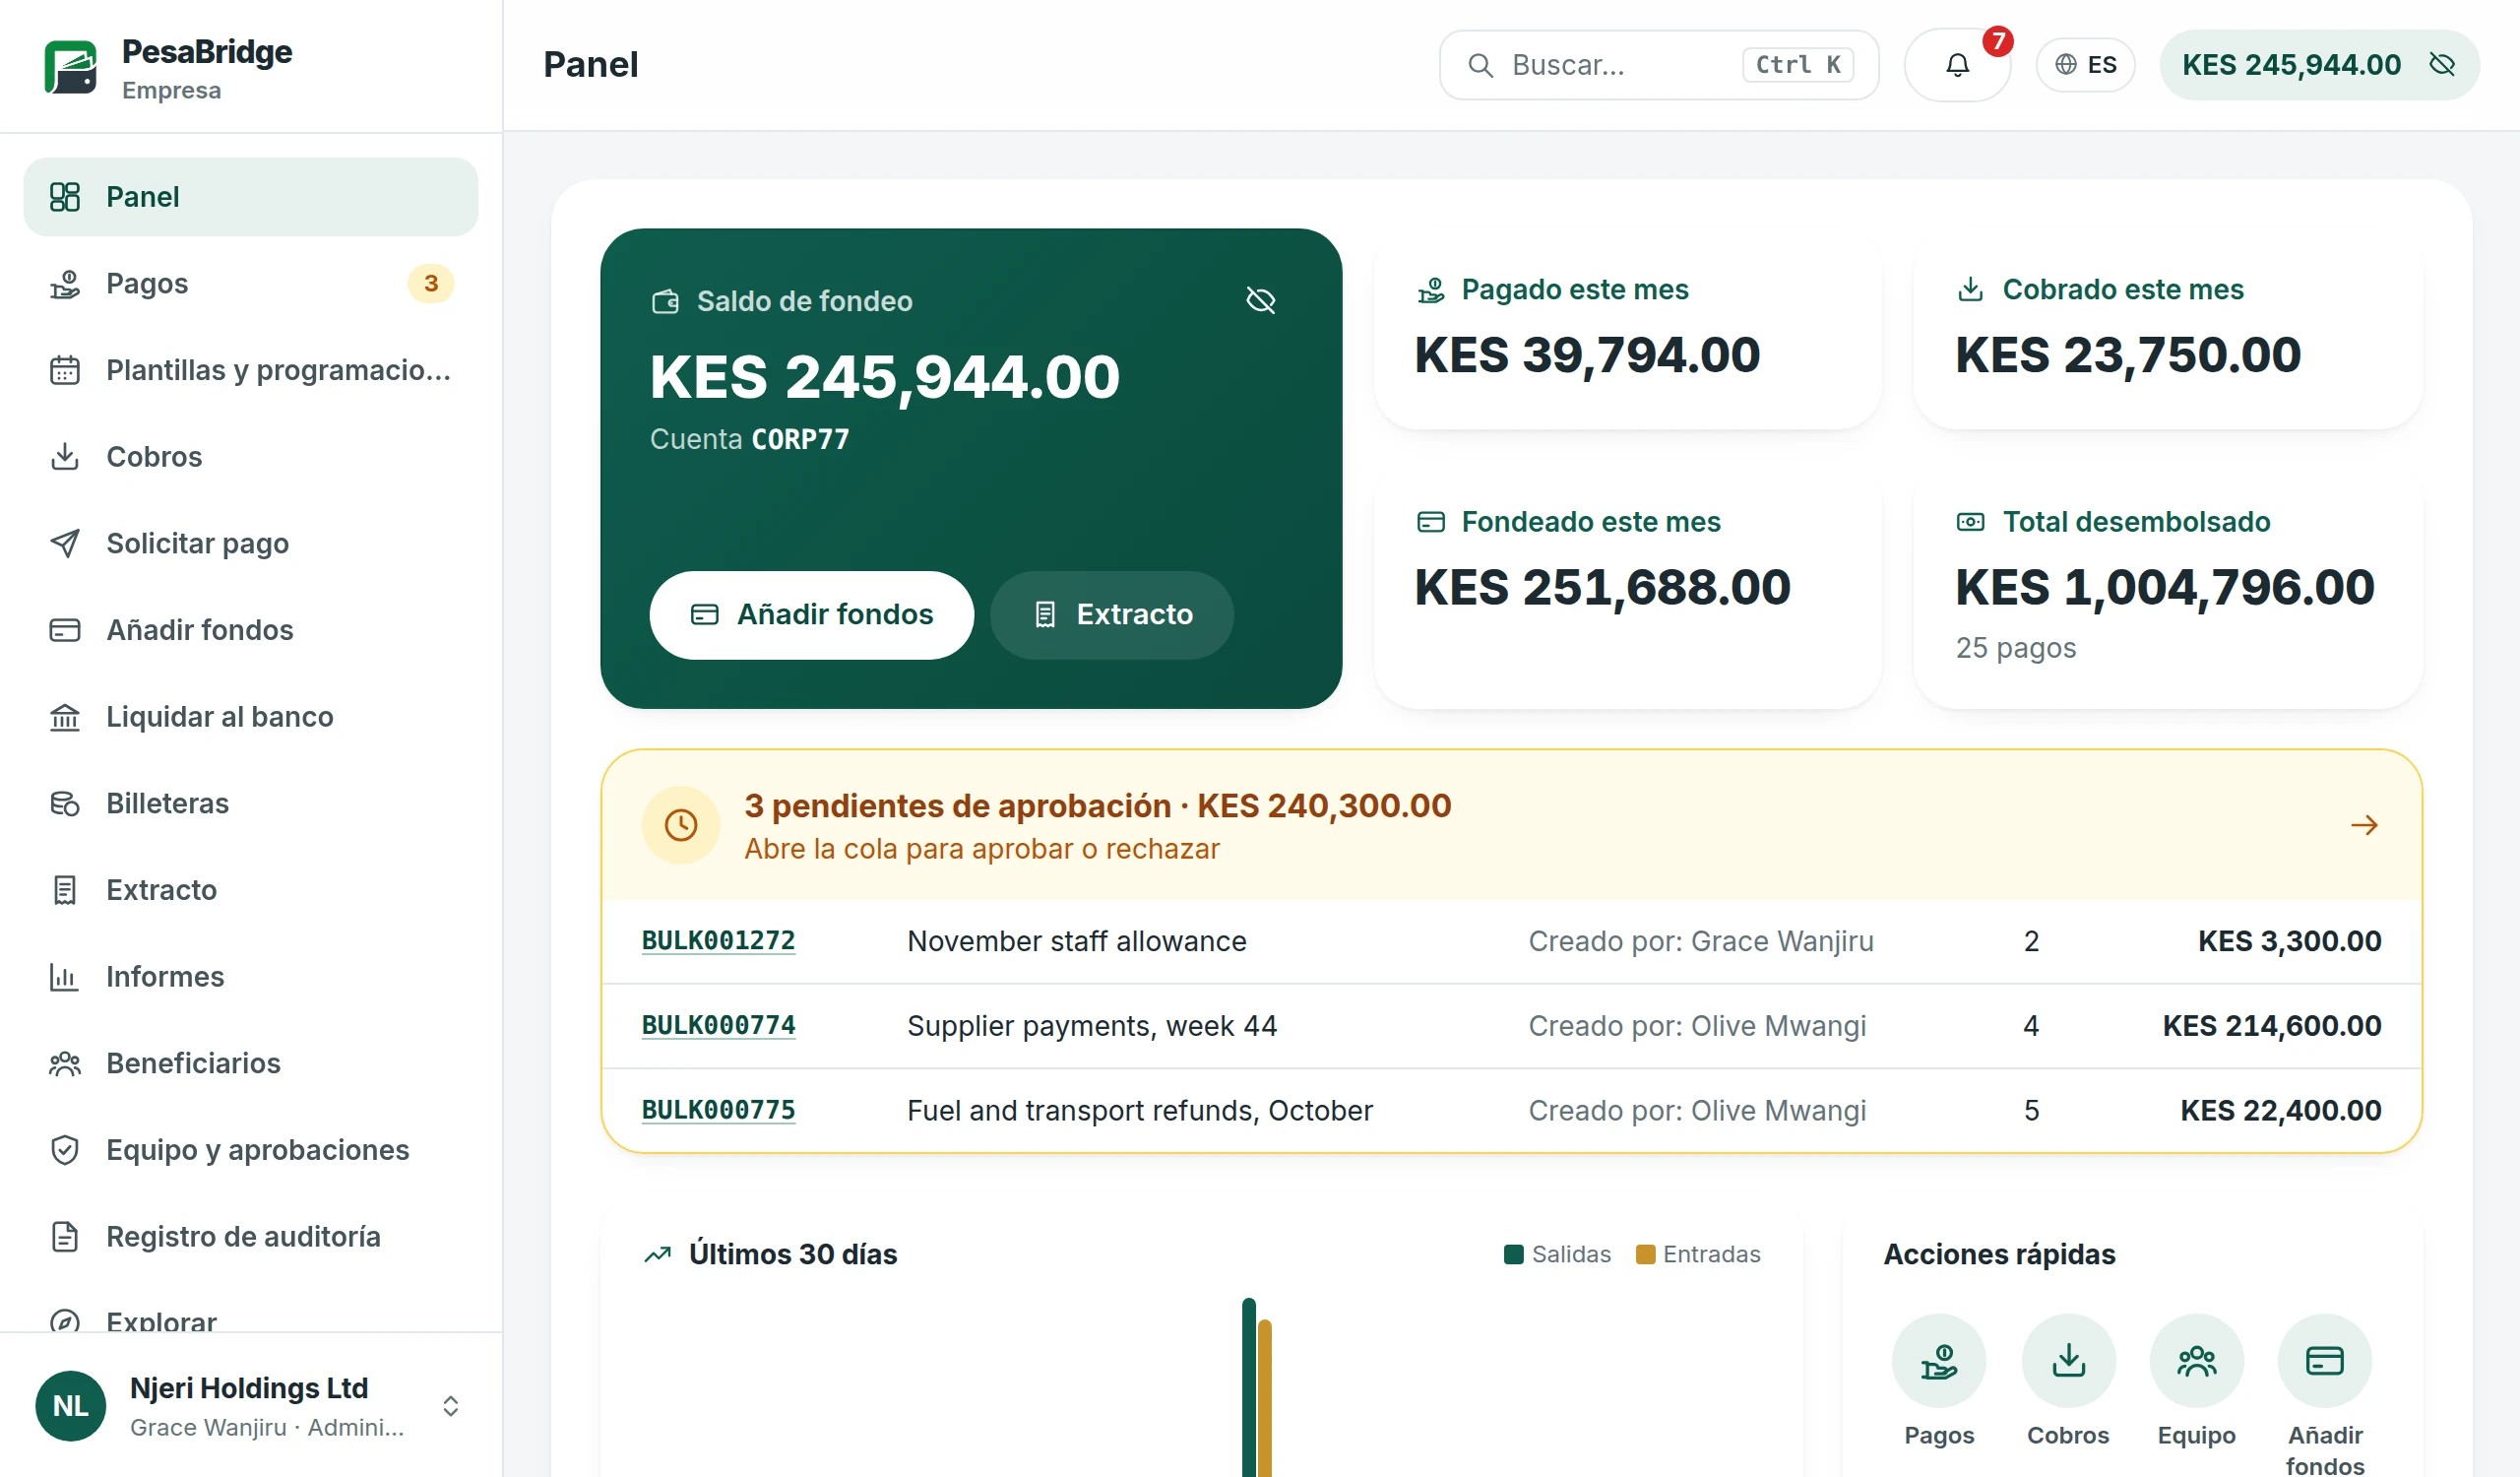
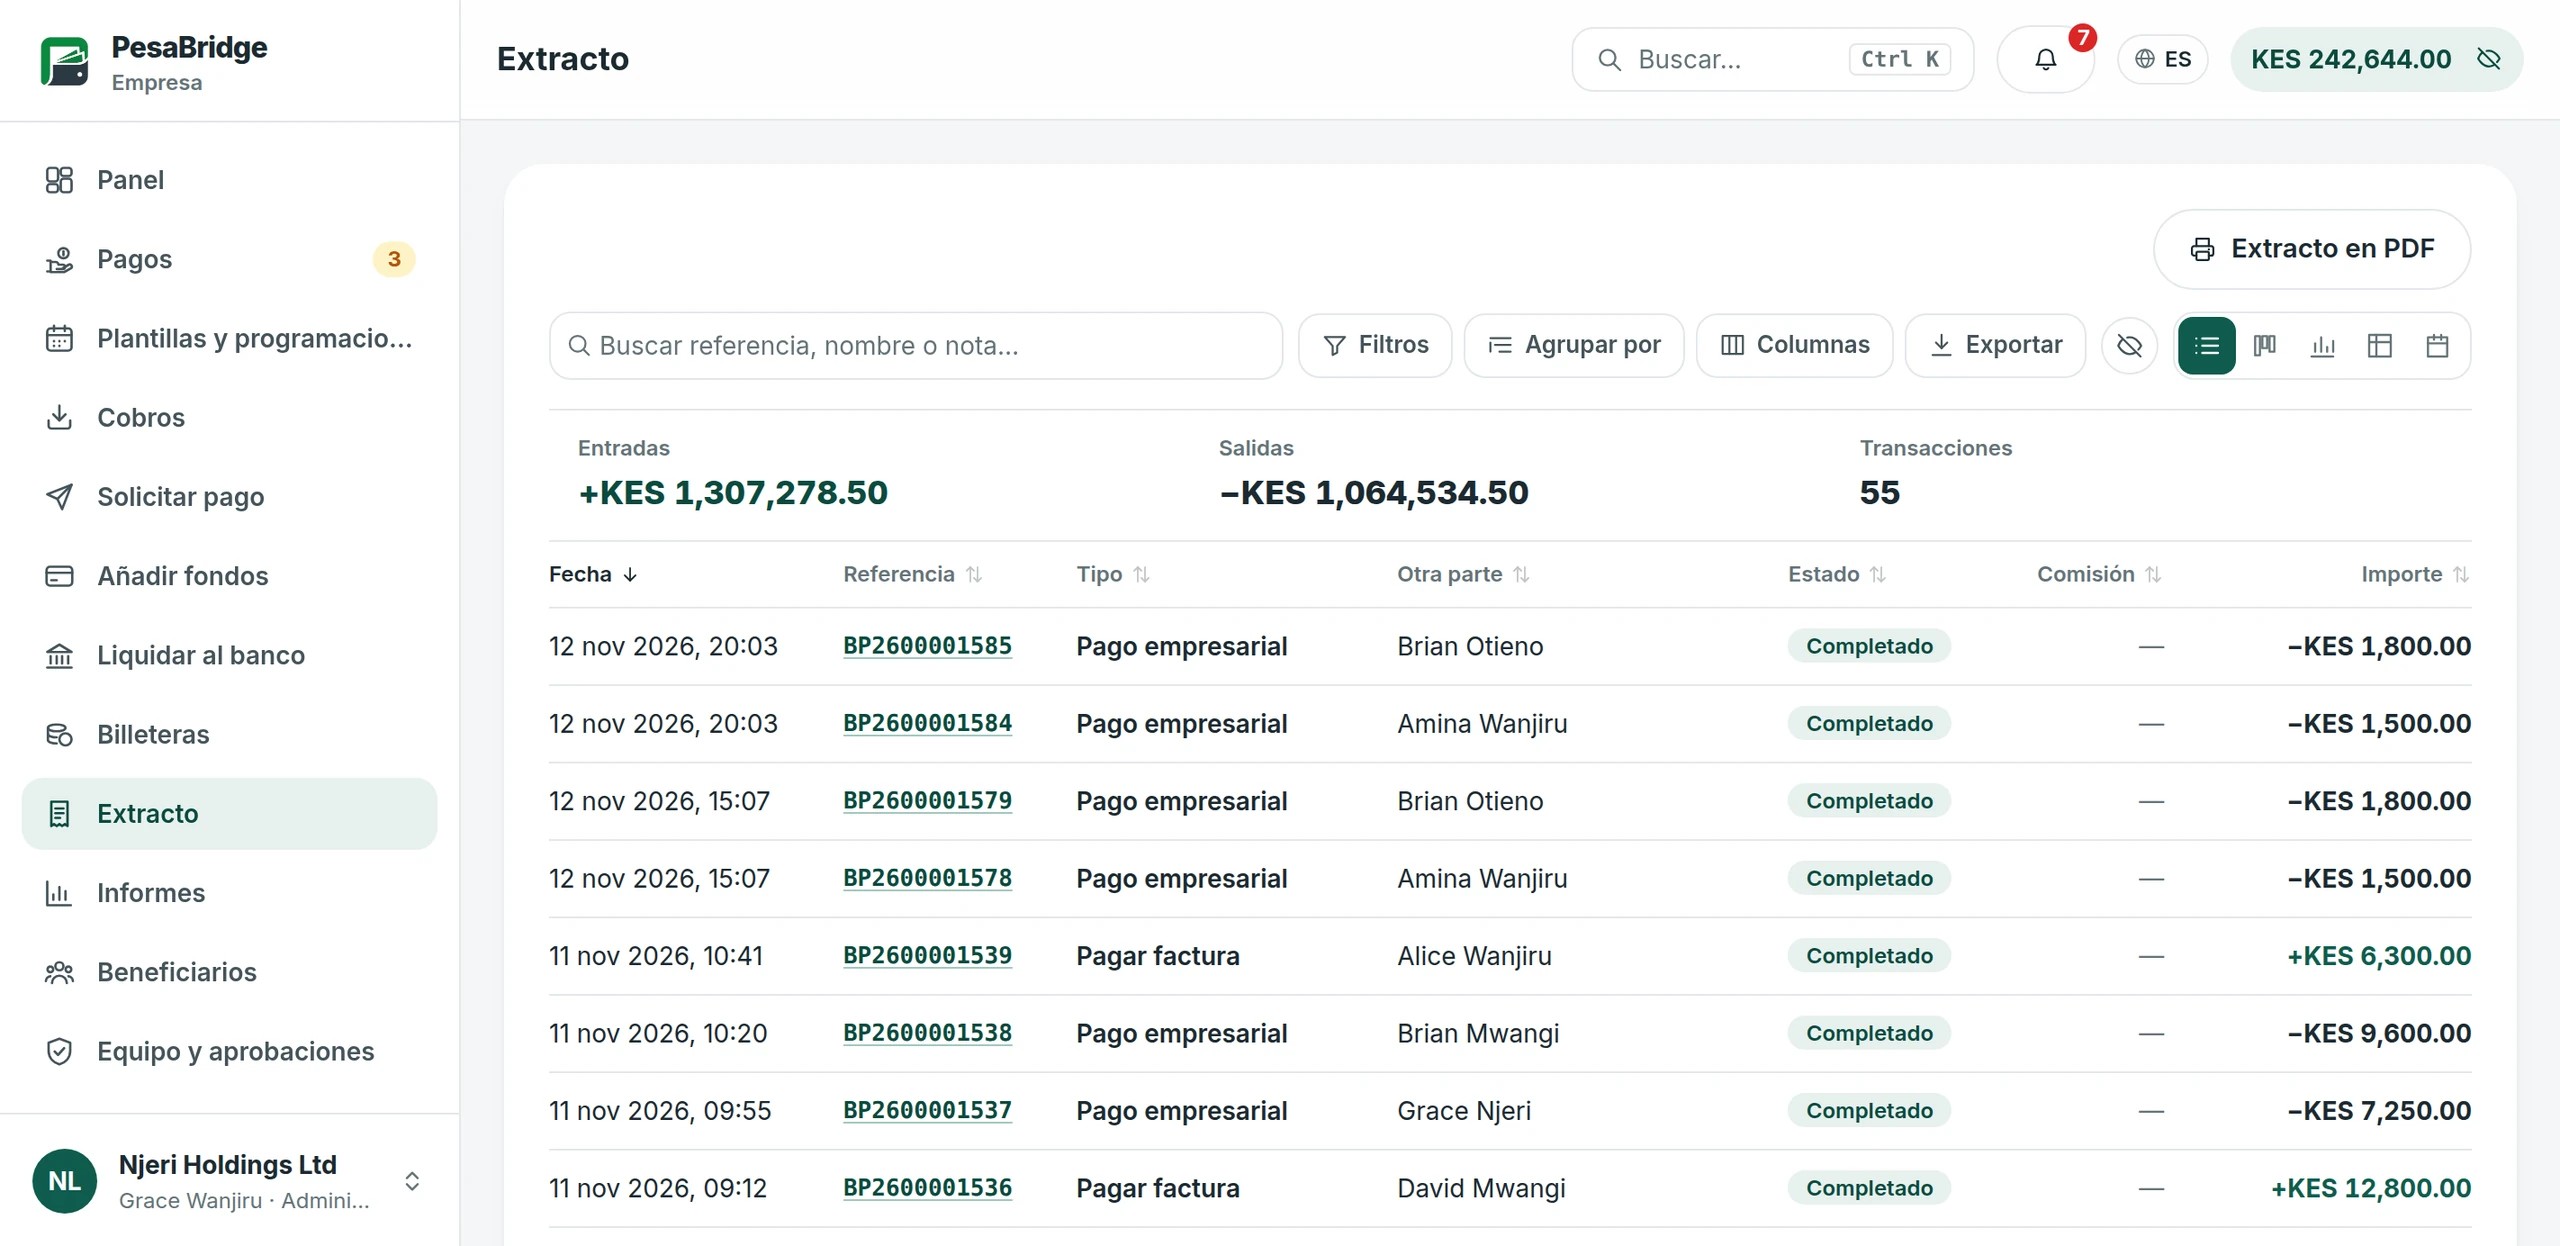
Las empresas recargan su billetera desde el banco, pagan a muchas personas en un solo lote y cobran lo que se les debe, en la app y el portal empresarial.
- Pagos masivos. Elija beneficiarios guardados y pague salarios o proveedores en un solo lote.
- Preparador y aprobador. Una persona prepara el pago y otra lo aprueba, desde el portal o la app.
- Recargar y cobrar. Recargue la billetera empresarial desde el banco y reciba pagos de sus clientes.
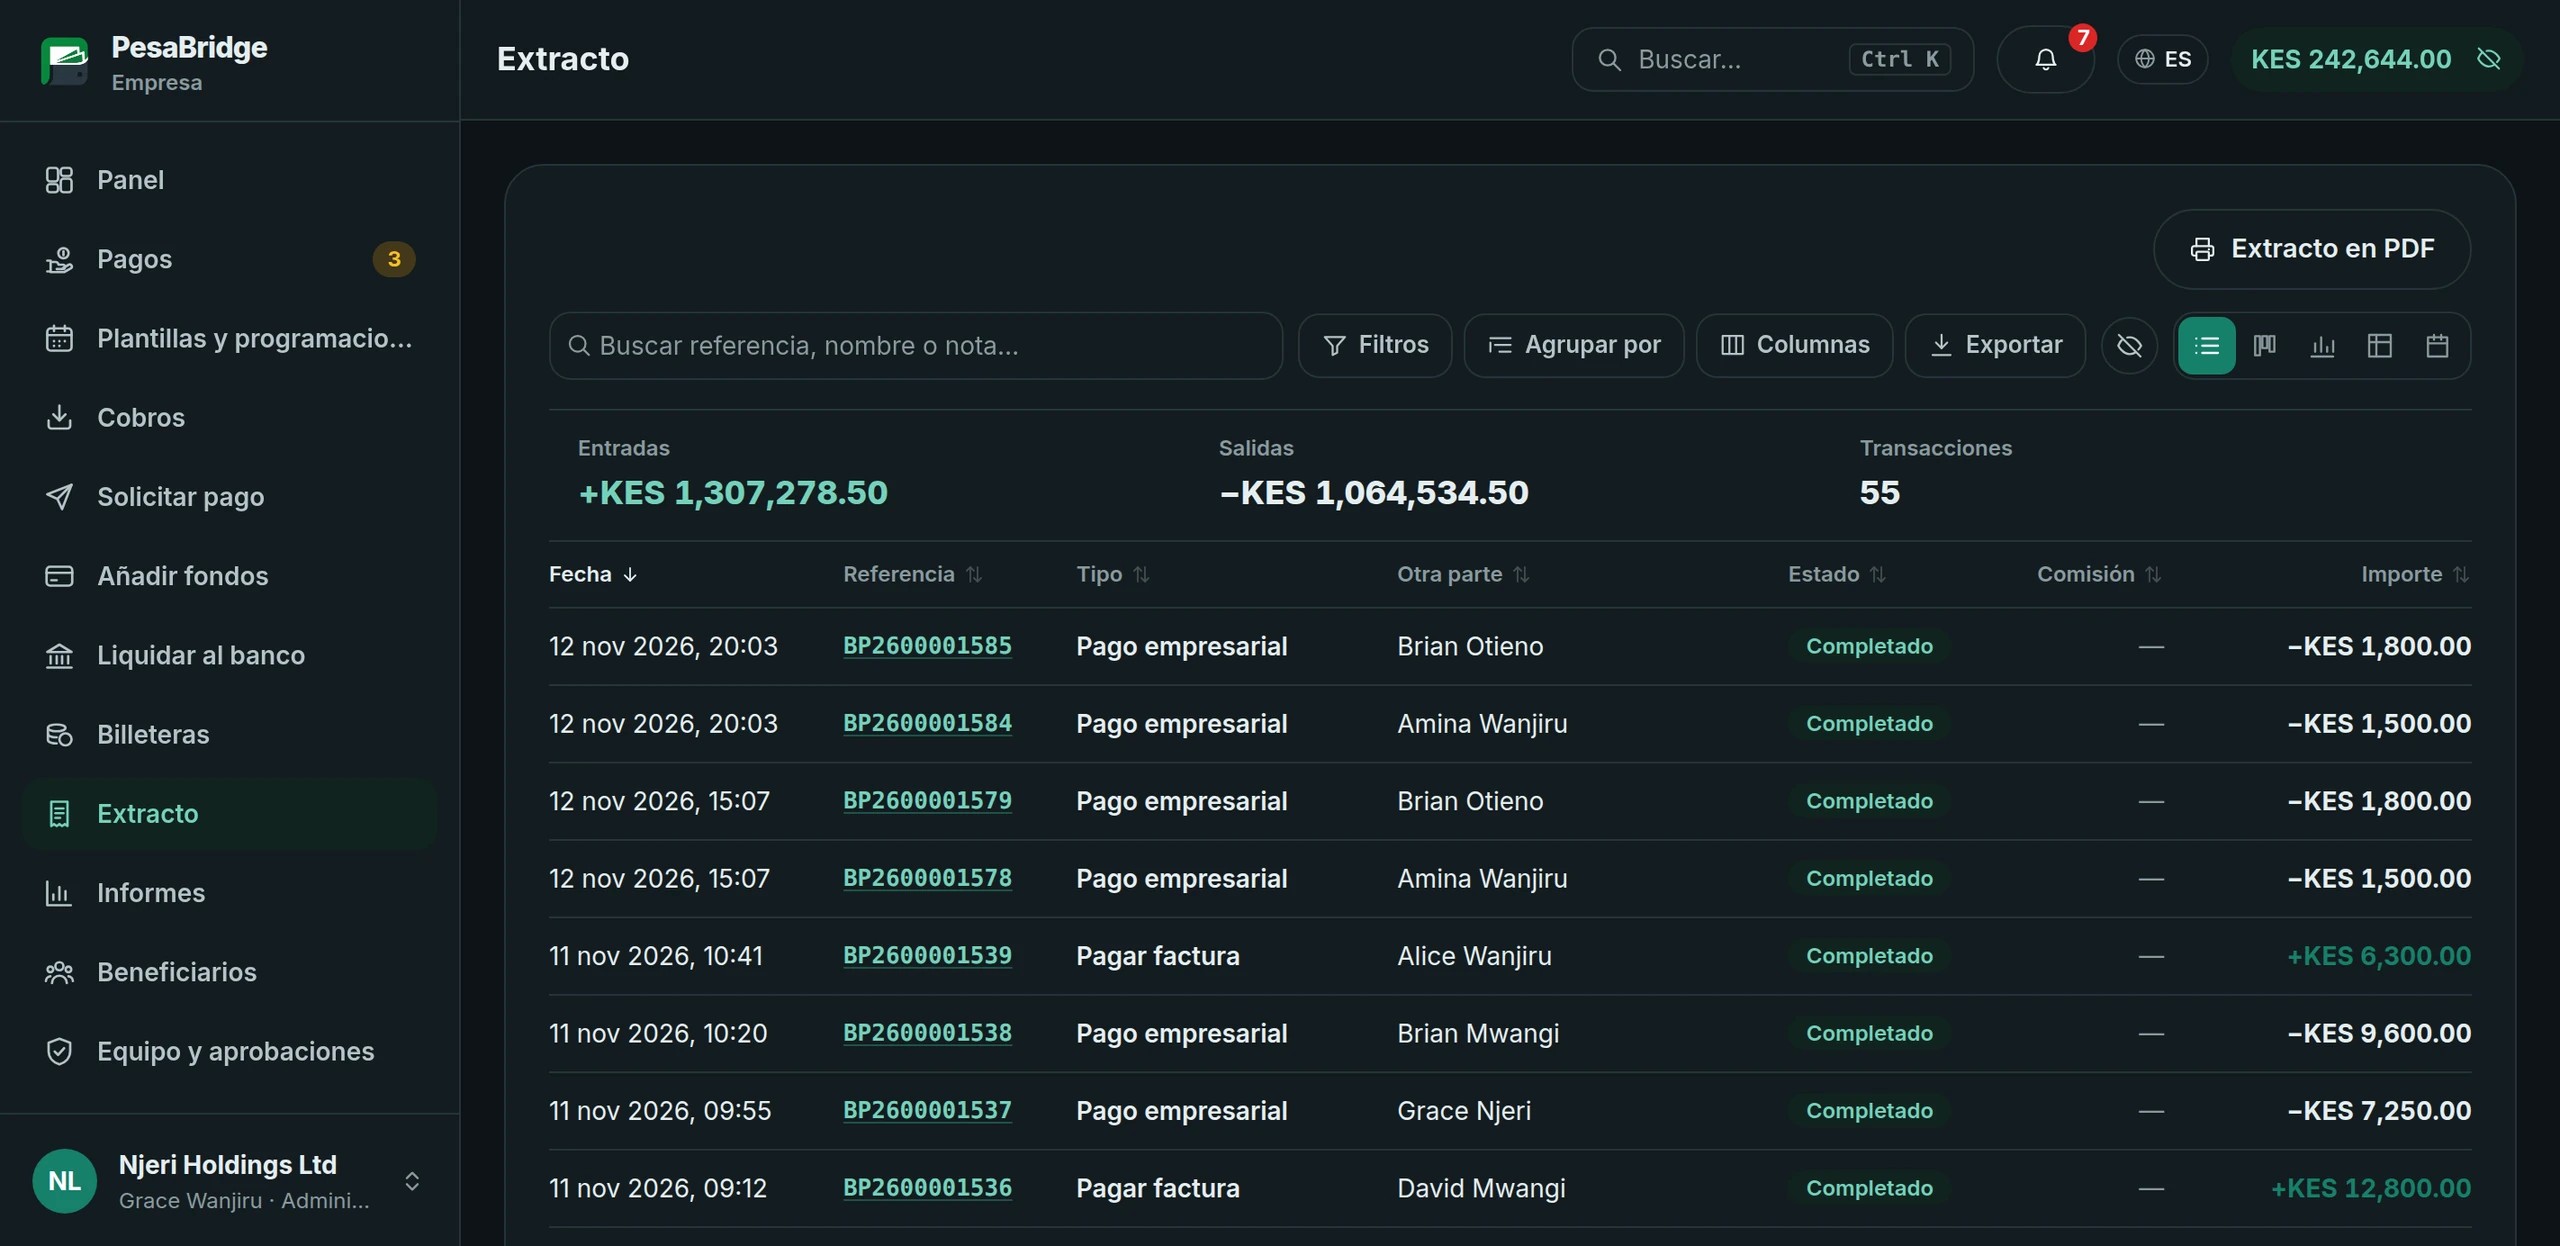
- Extractos. Cada pago y cada cobro en un extracto que su equipo de finanzas puede revisar.
Miniapps
Cada servicio tras el mismo PIN
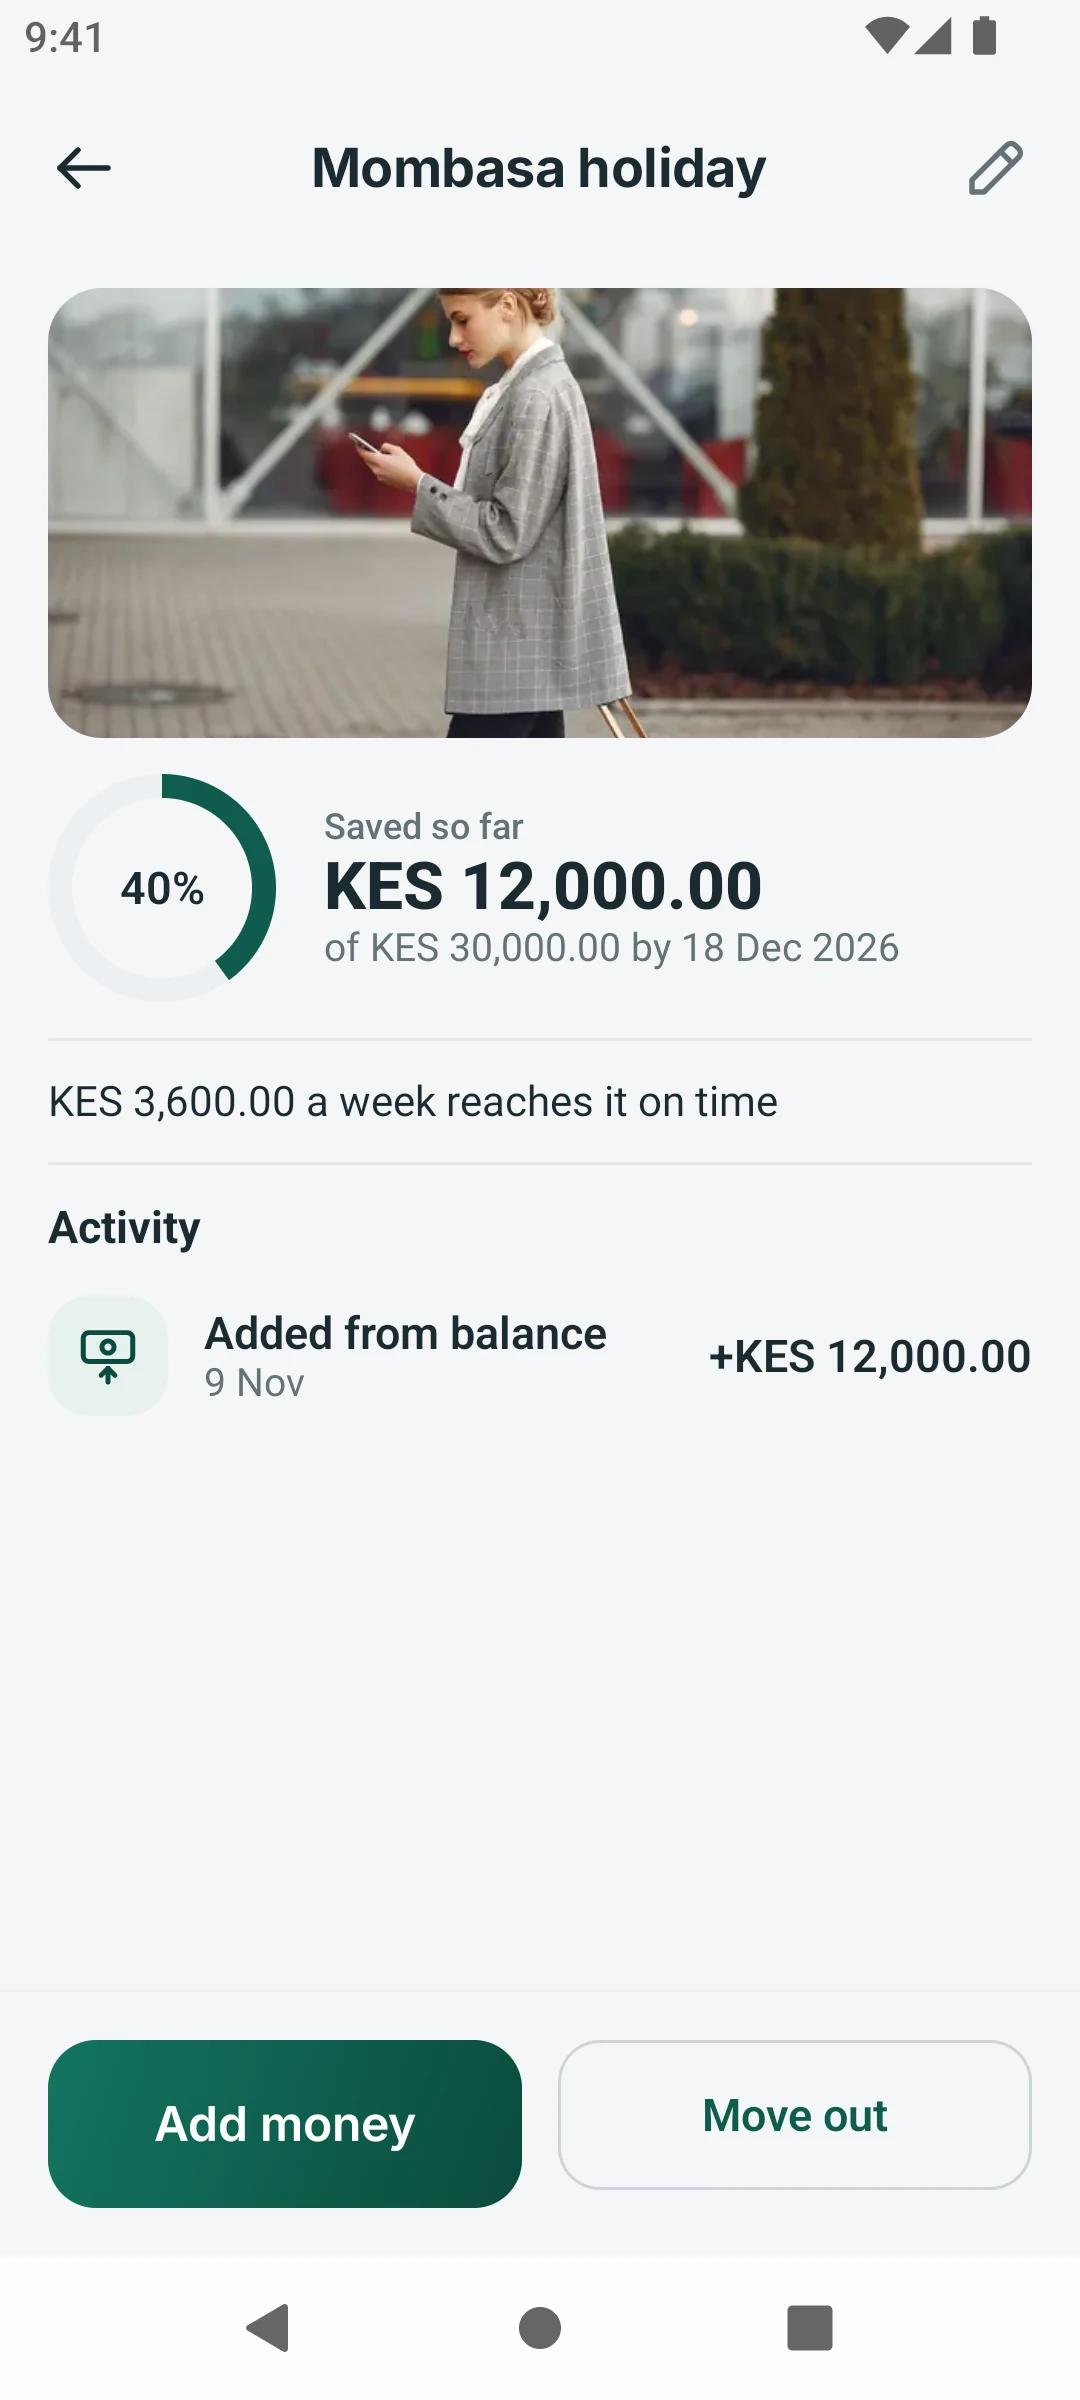
Ahorro, crédito, seguros, paquetes y servicios de socios se abren dentro de la billetera, sin diez apps ni diez contraseñas.
En el núcleo
Un solo libro mayor. Cada transacción justificada.
Cada app, agente, caja y pago escribe en el mismo libro mayor de partida doble. Los asientos deben cuadrar y no se pueden borrar, así que su equipo de finanzas puede firmar las cuentas.
- Cuadrado por diseño. Un depósito carga el float del agente y abona el monedero del cliente por el mismo importe. Ningún camino del código crea ni destruye valor.
- Se cobra una vez, nunca dos. Cada transacción lleva una clave de idempotencia, así que una solicitud repetida se liquida una sola vez.
- Un único motor de reversos. Revierta un envío, un pago de factura, un depósito en agente o un pago con asientos espejo. El original queda registrado.
- 27 tipos de transacción, un solo libro. Envíos, pagos de facturas, efectivo en agentes, pagos, préstamos, ahorro, comisiones y tarifas se registran en el mismo libro mayor.
- Una contabilidad que cierra. Cada transacción liquidada llega a contabilidad, con un diario por canal, el impuesto sobre tarifas separado por país y un cierre de mes.
Cumplimiento integrado
KYC, límites y auditoría que un regulador acepta
El cumplimiento no es una pantalla que se añade al final. El saldo, los límites y el nivel de KYC se comprueban antes de registrar una transacción, en todos los canales, y las reglas siguen a su banco central.
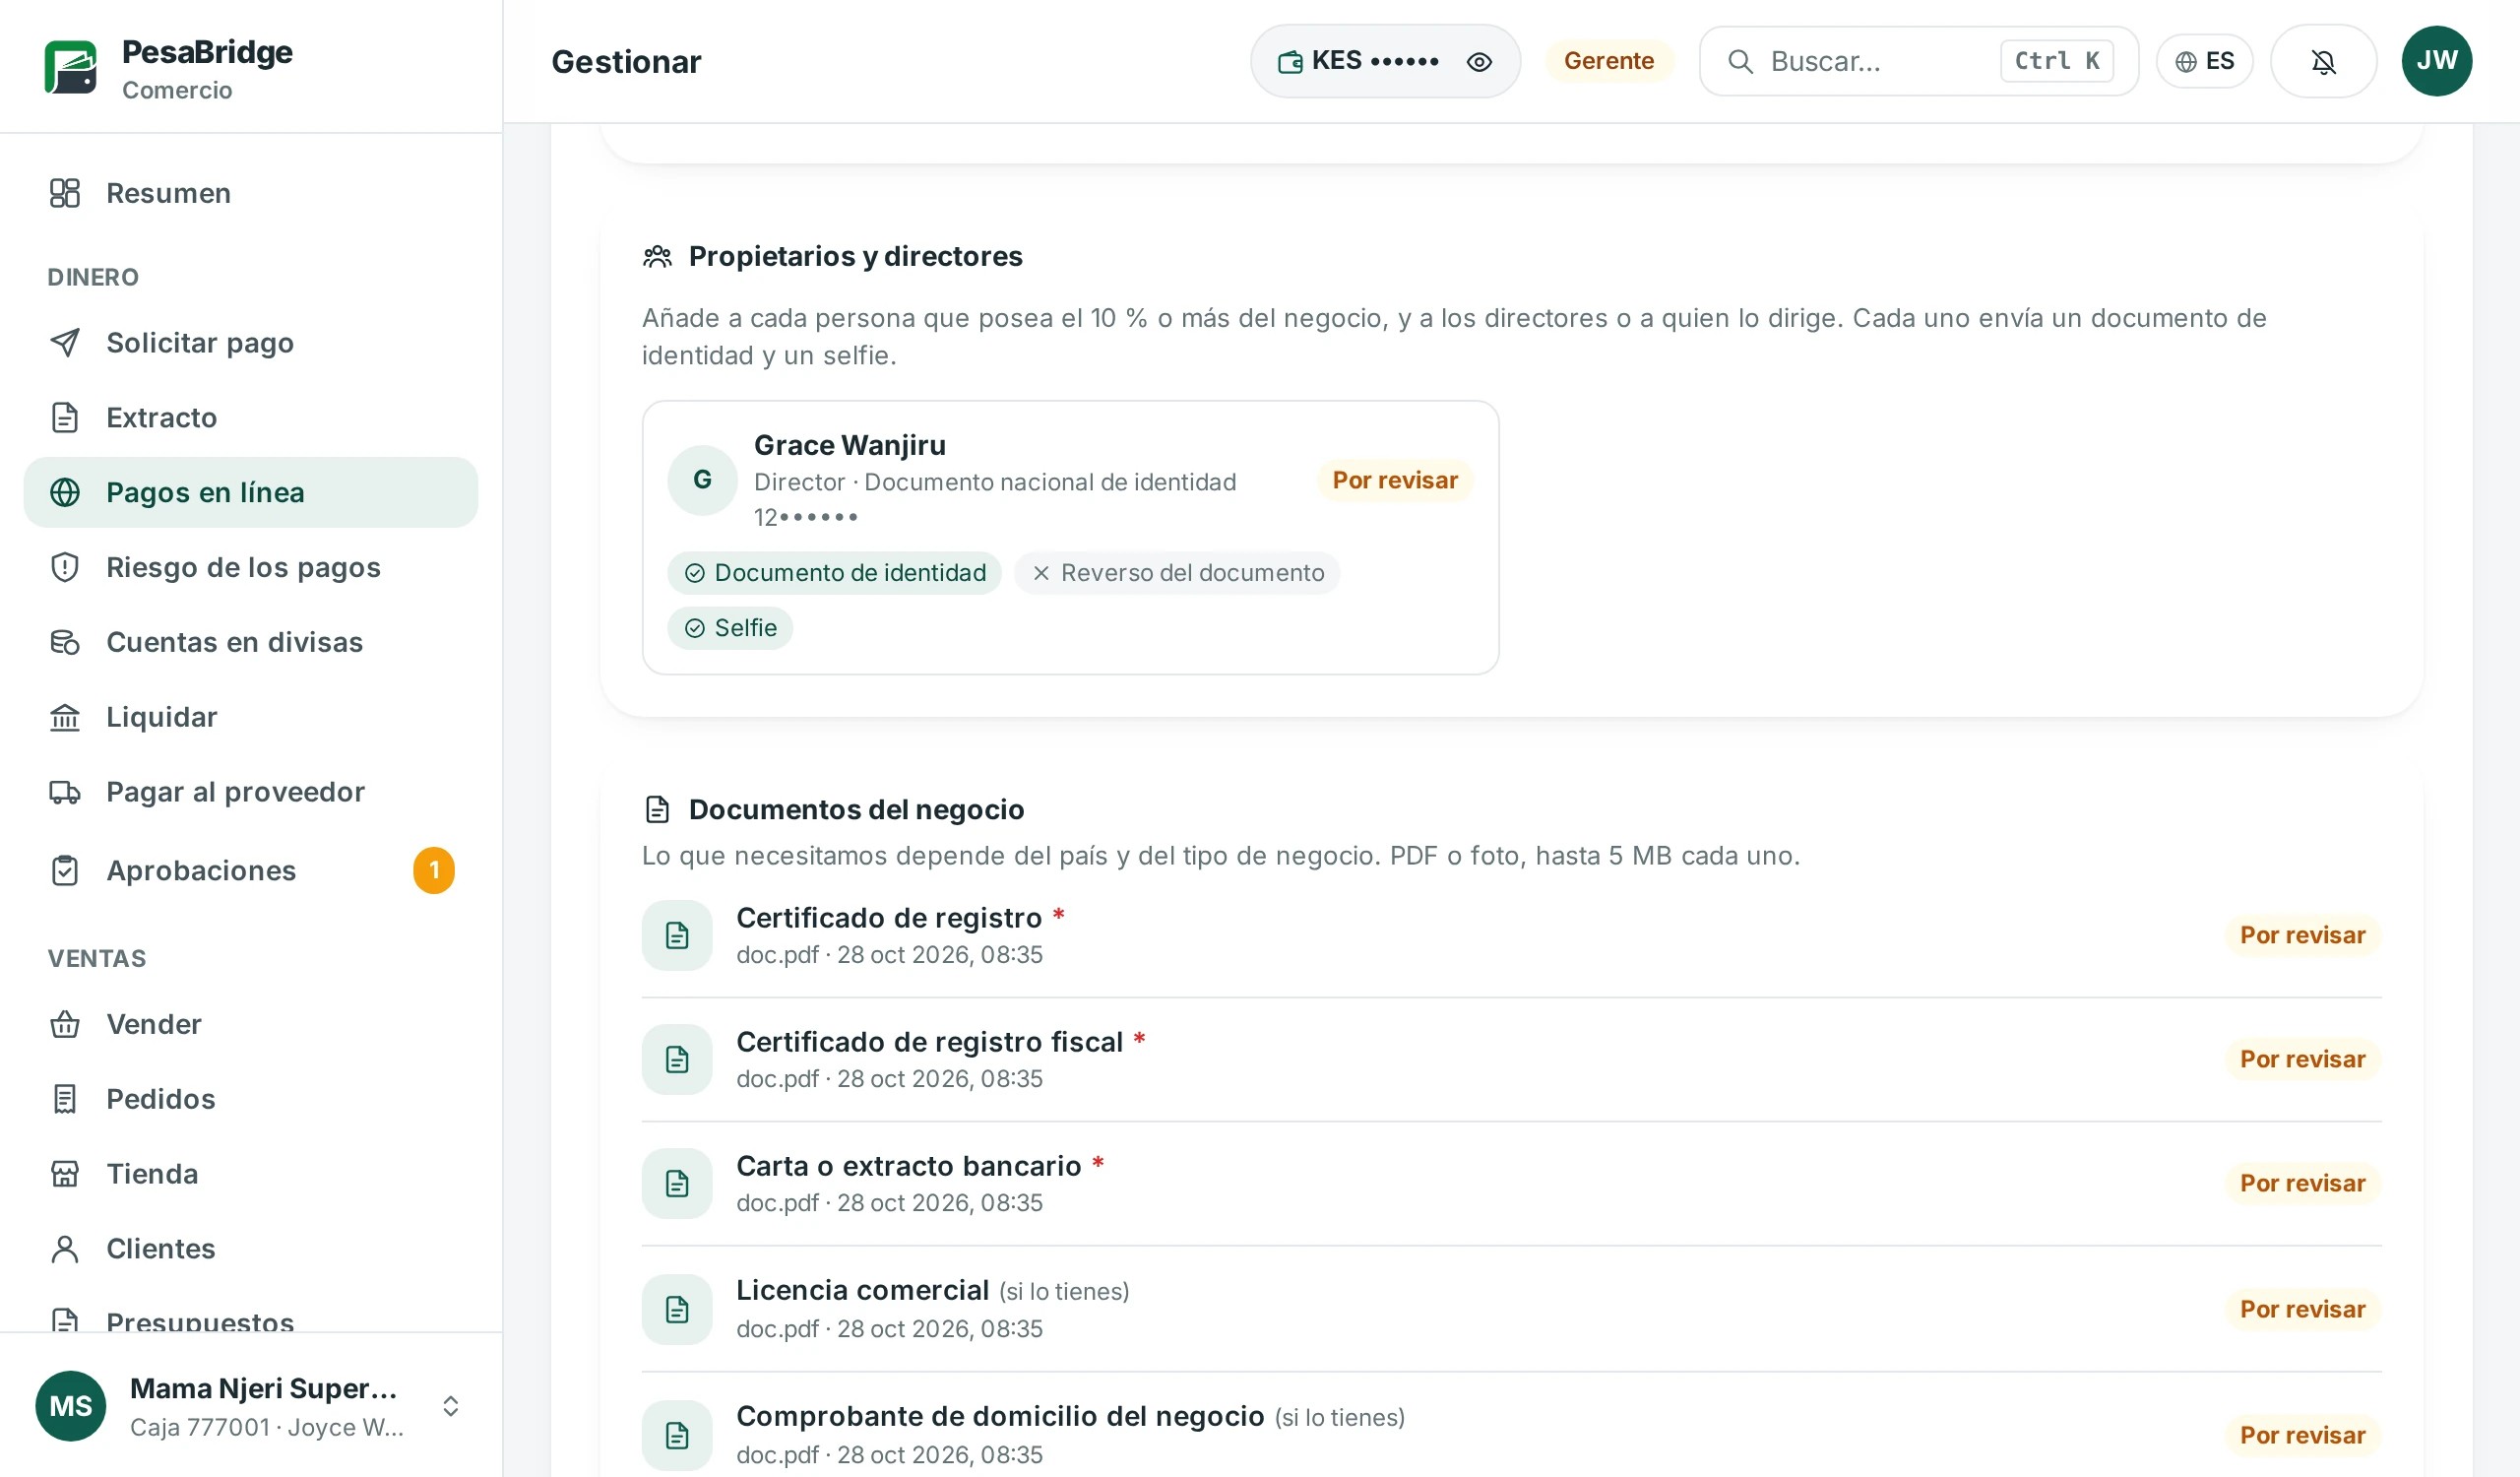
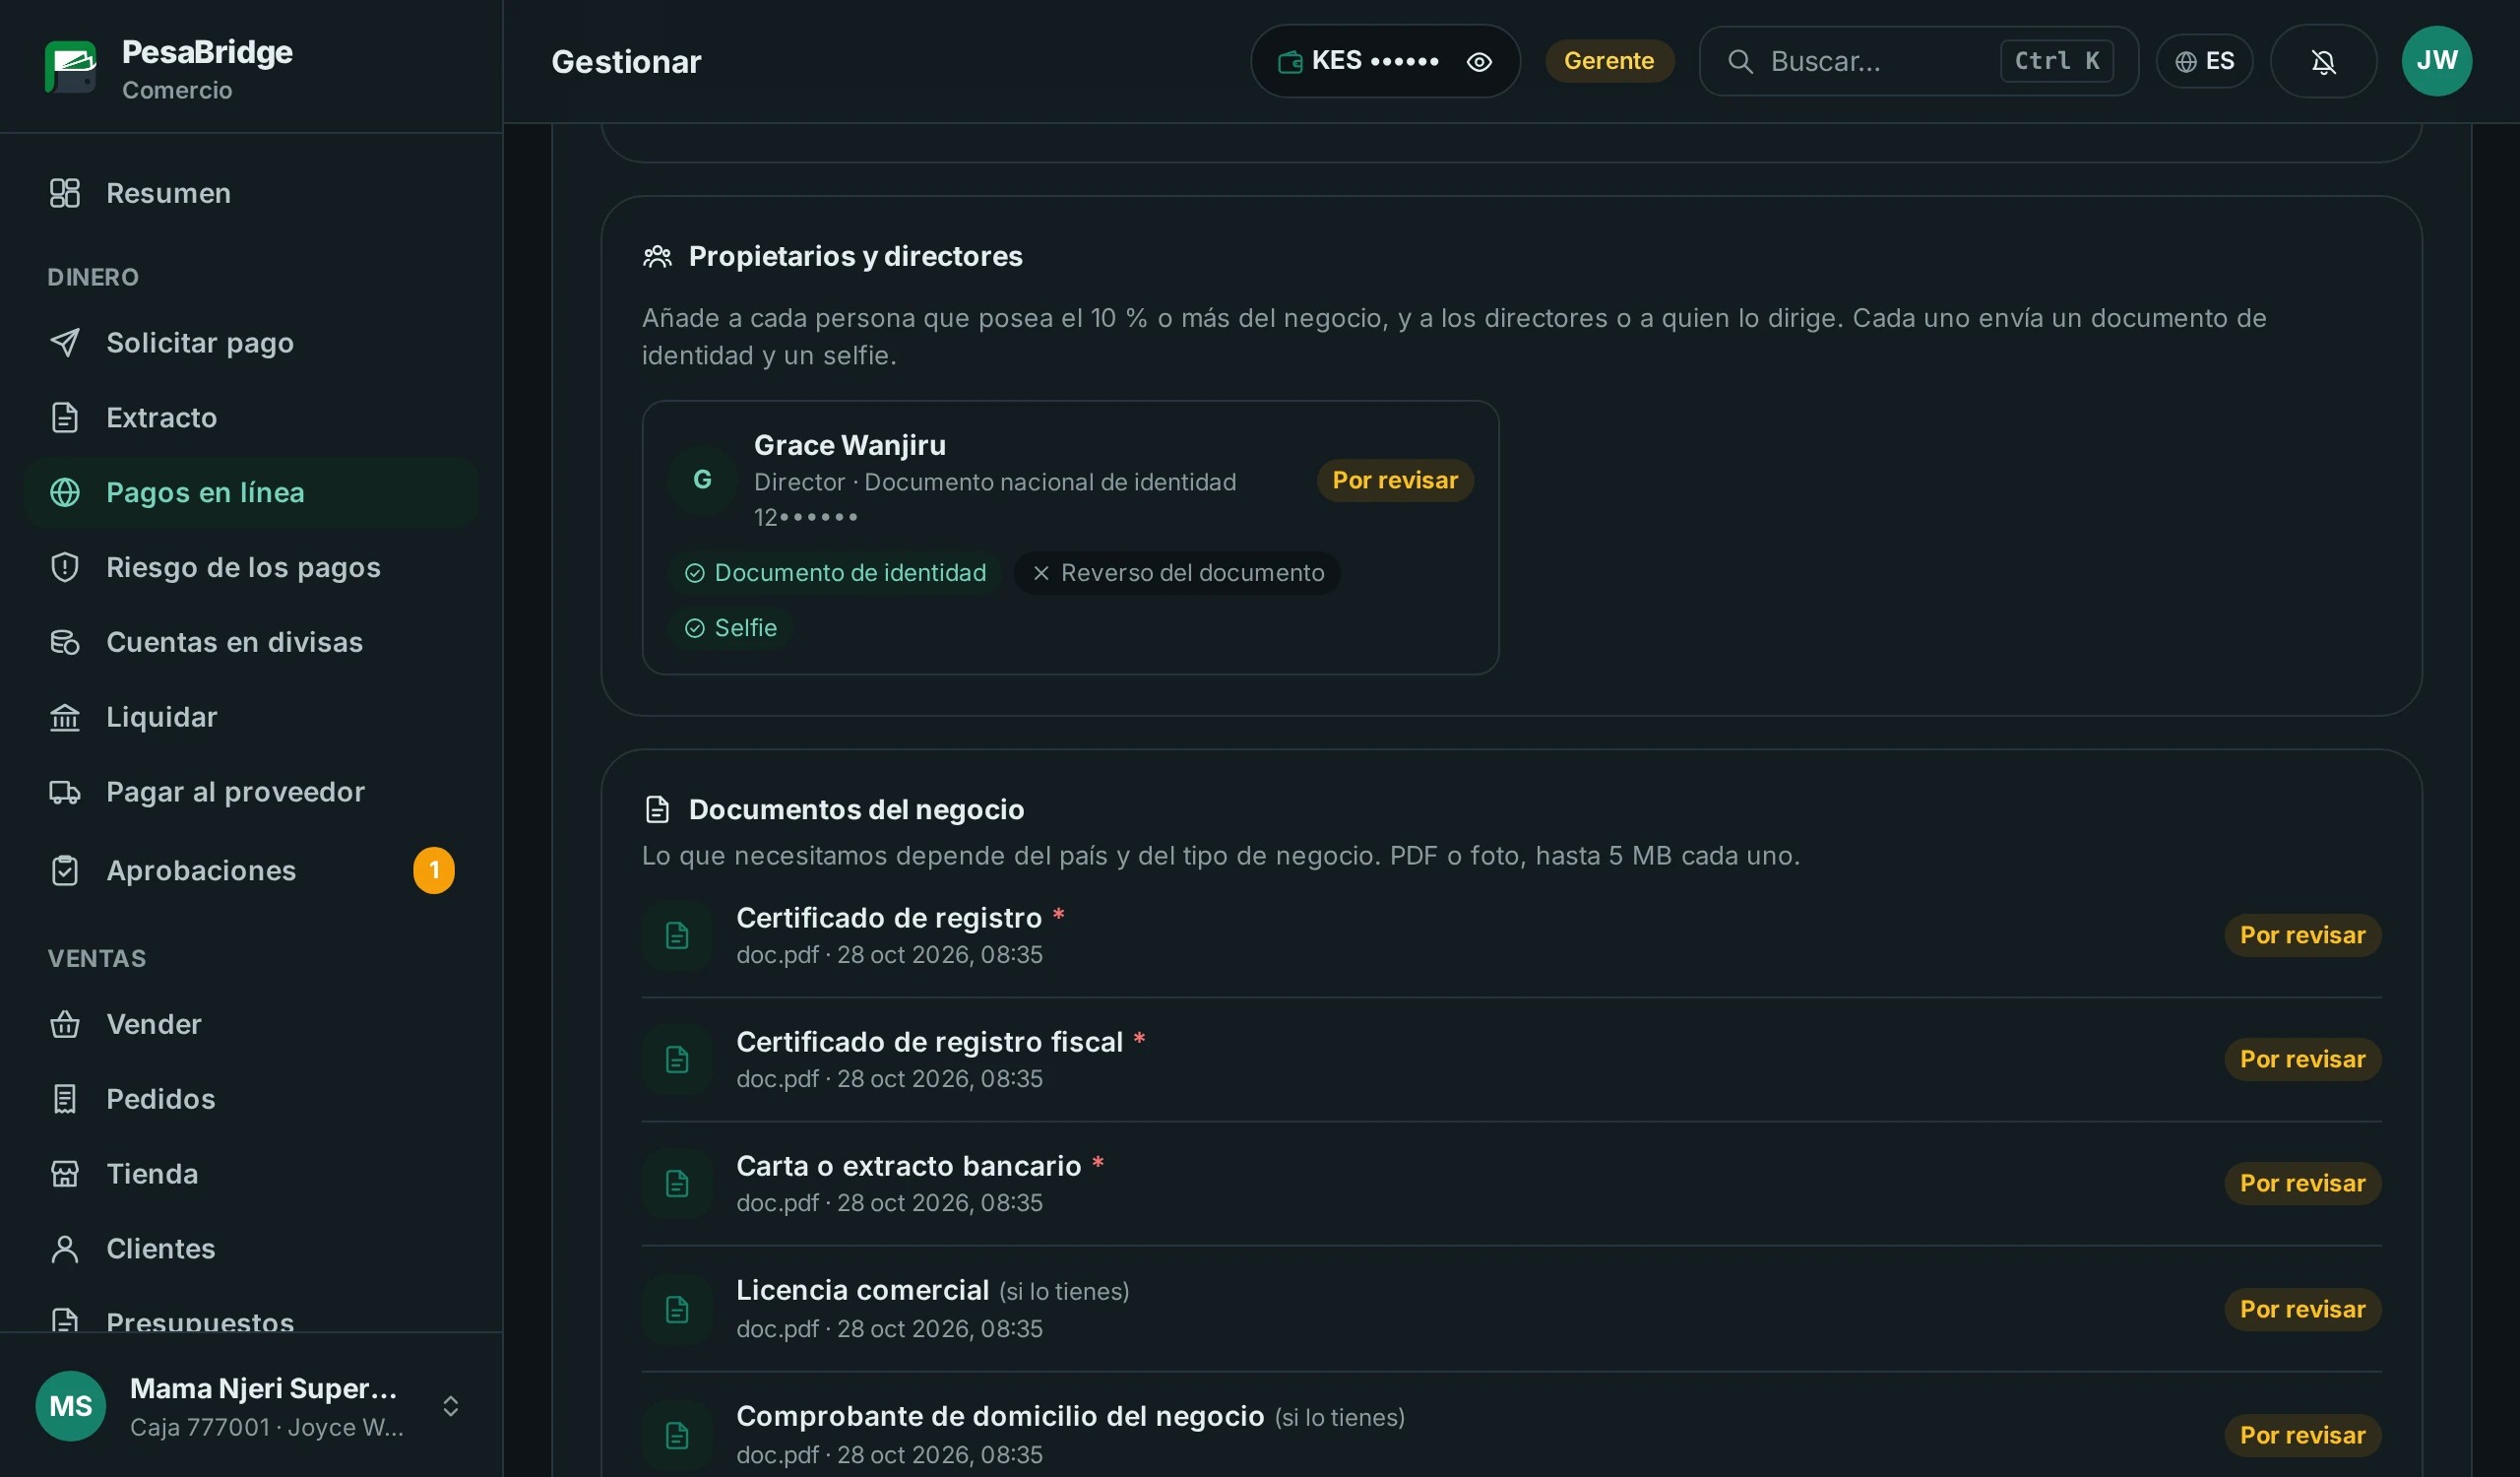
- Controles en el alta. Lectura del documento, comparación facial y prueba de vida, además de controles de sanciones y duplicados, mediante el conector de identidad.
- Los límites de su regulador. 42 perfiles de bancos centrales africanos fijan los límites diarios y mensuales de cada nivel y el umbral de reporte de grandes sumas en efectivo.
- Sanciones y PBC. Control contra las listas de la ONU, OFAC, UE, Reino Unido y PEP, reglas que señalan actividad inusual y exportación goAML para la unidad de inteligencia financiera.
- Dos personas para las acciones sensibles. Desbloquear un monedero, restablecer un PIN o emitir float exige un segundo aprobador, y nadie aprueba su propia solicitud.
Nivel 1 · Básico
Un número de teléfono y datos básicos, límites bajos.
Nivel 2 · Verificado
Documento verificado, límites diarios y mensuales más altos.
Nivel 3 · Reforzado
Controles completos, los límites más altos que permite su regulador.
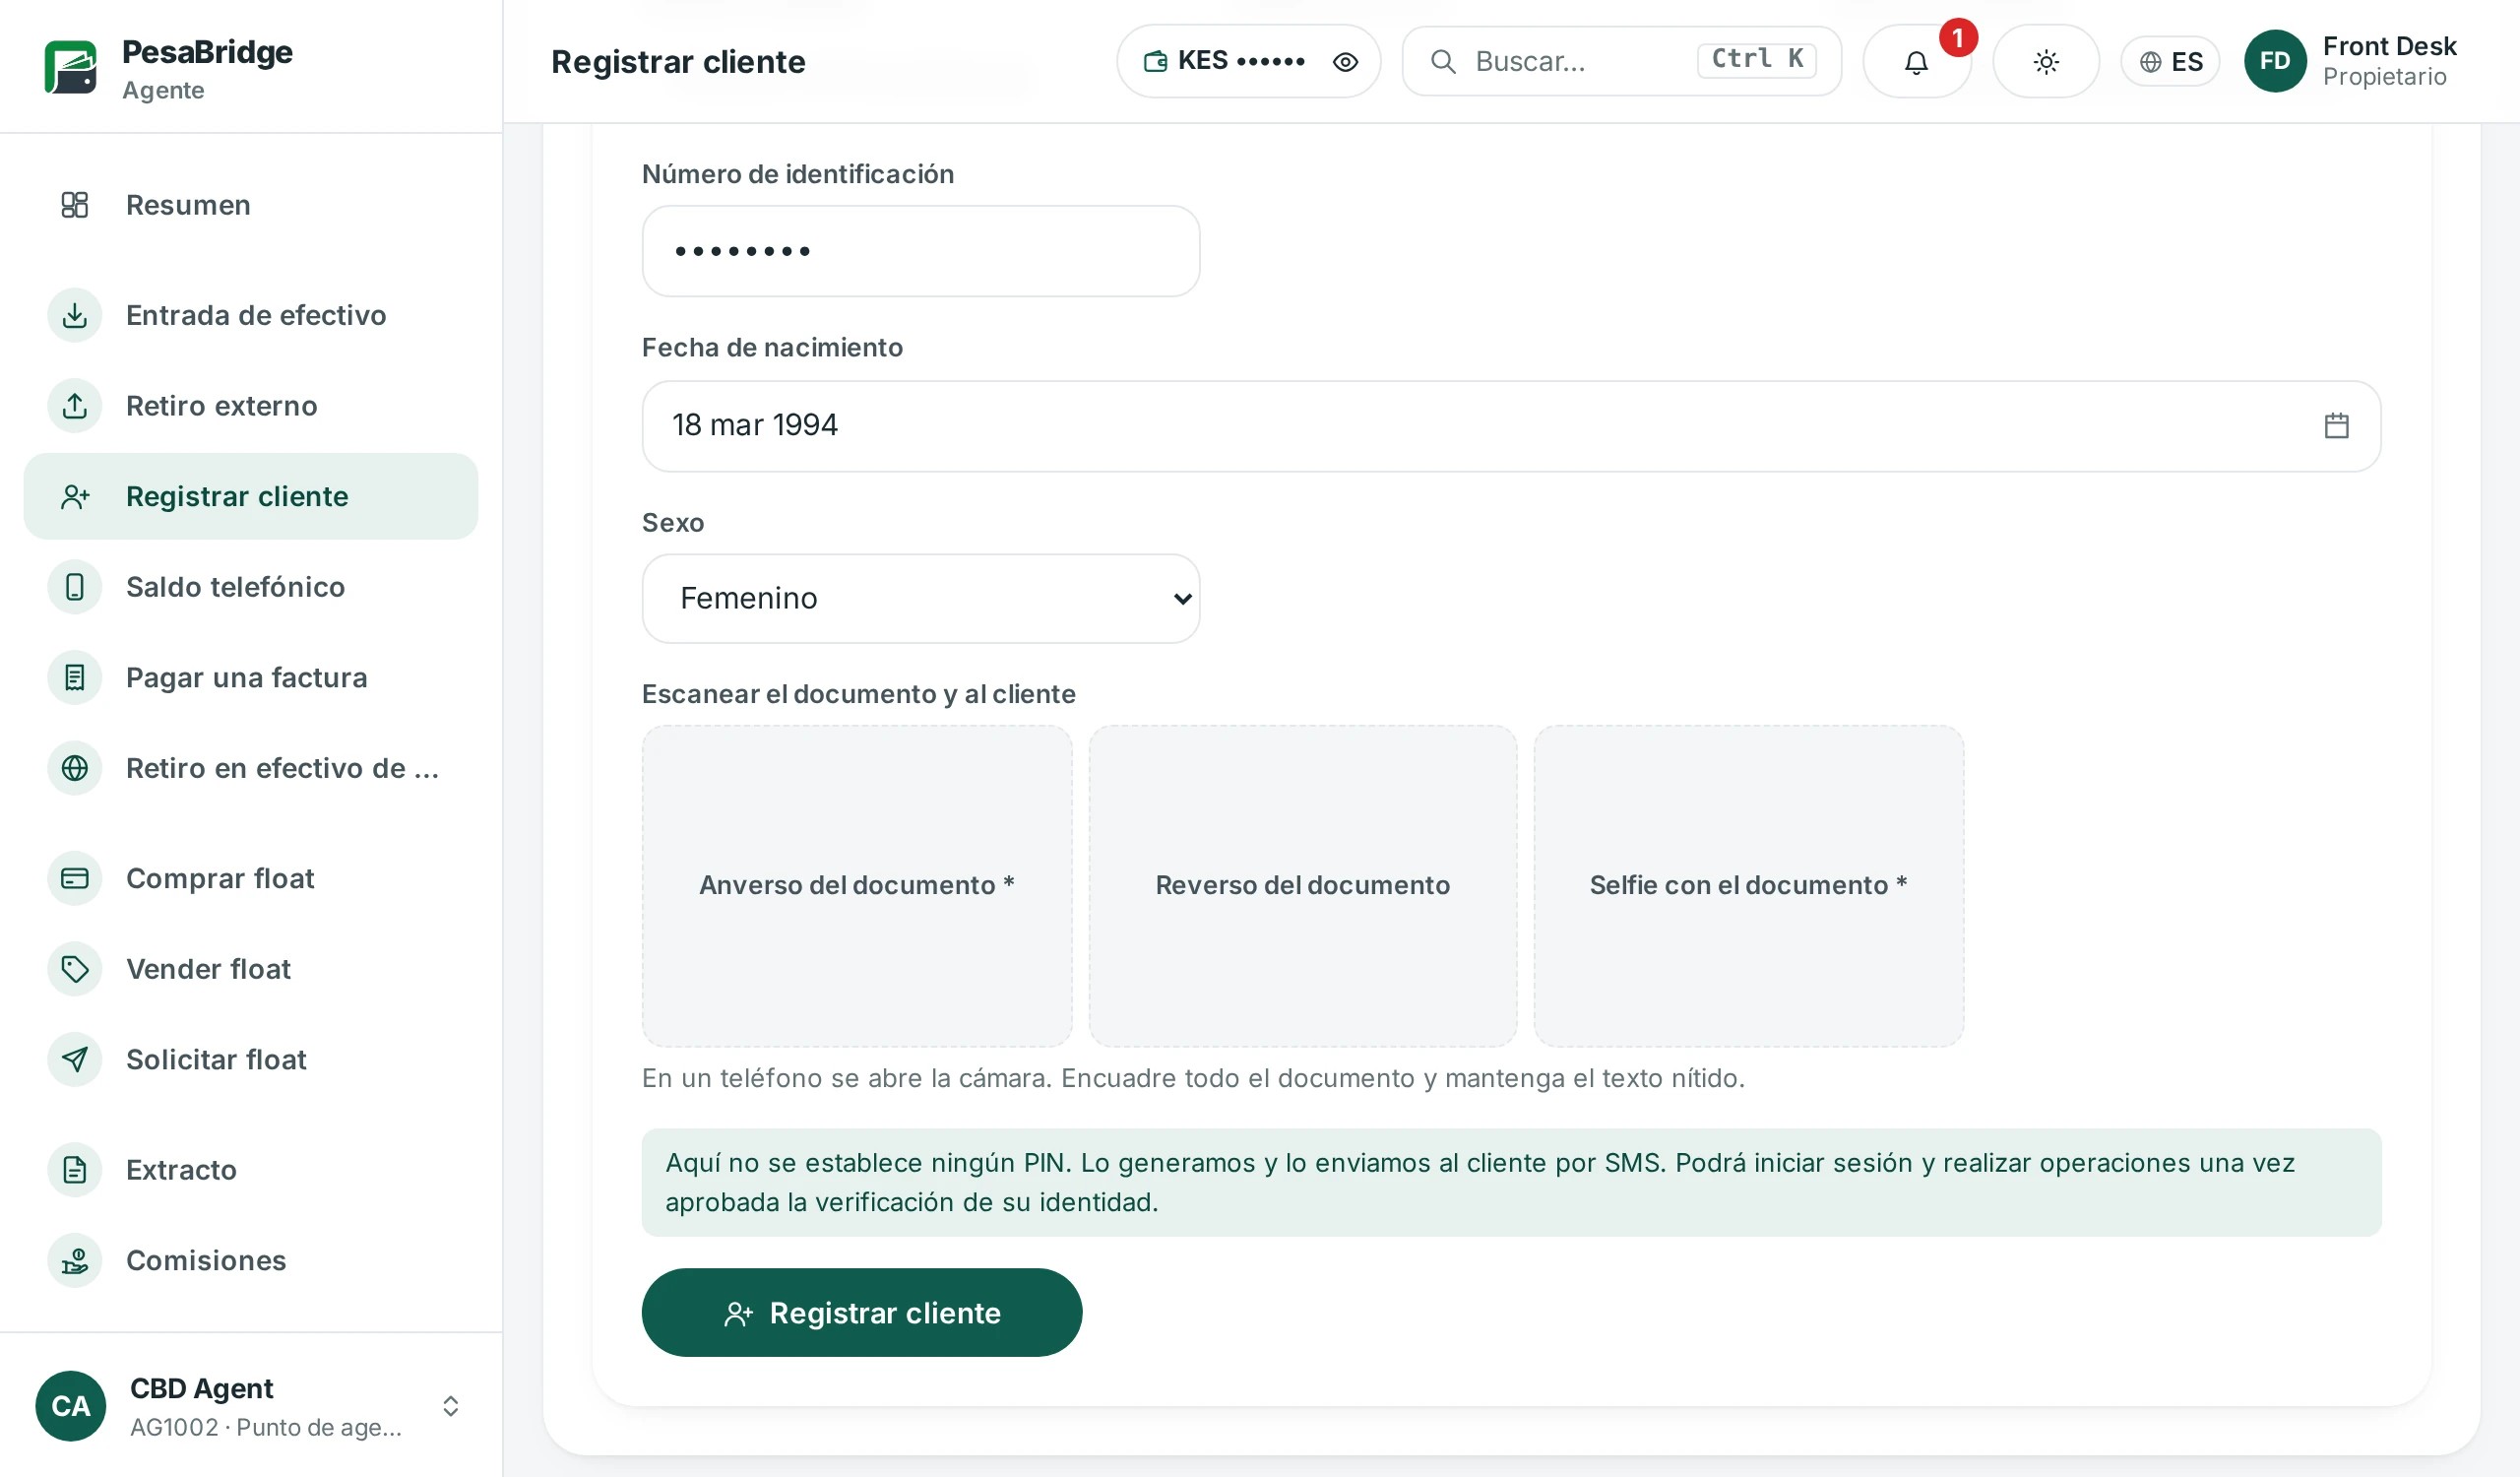
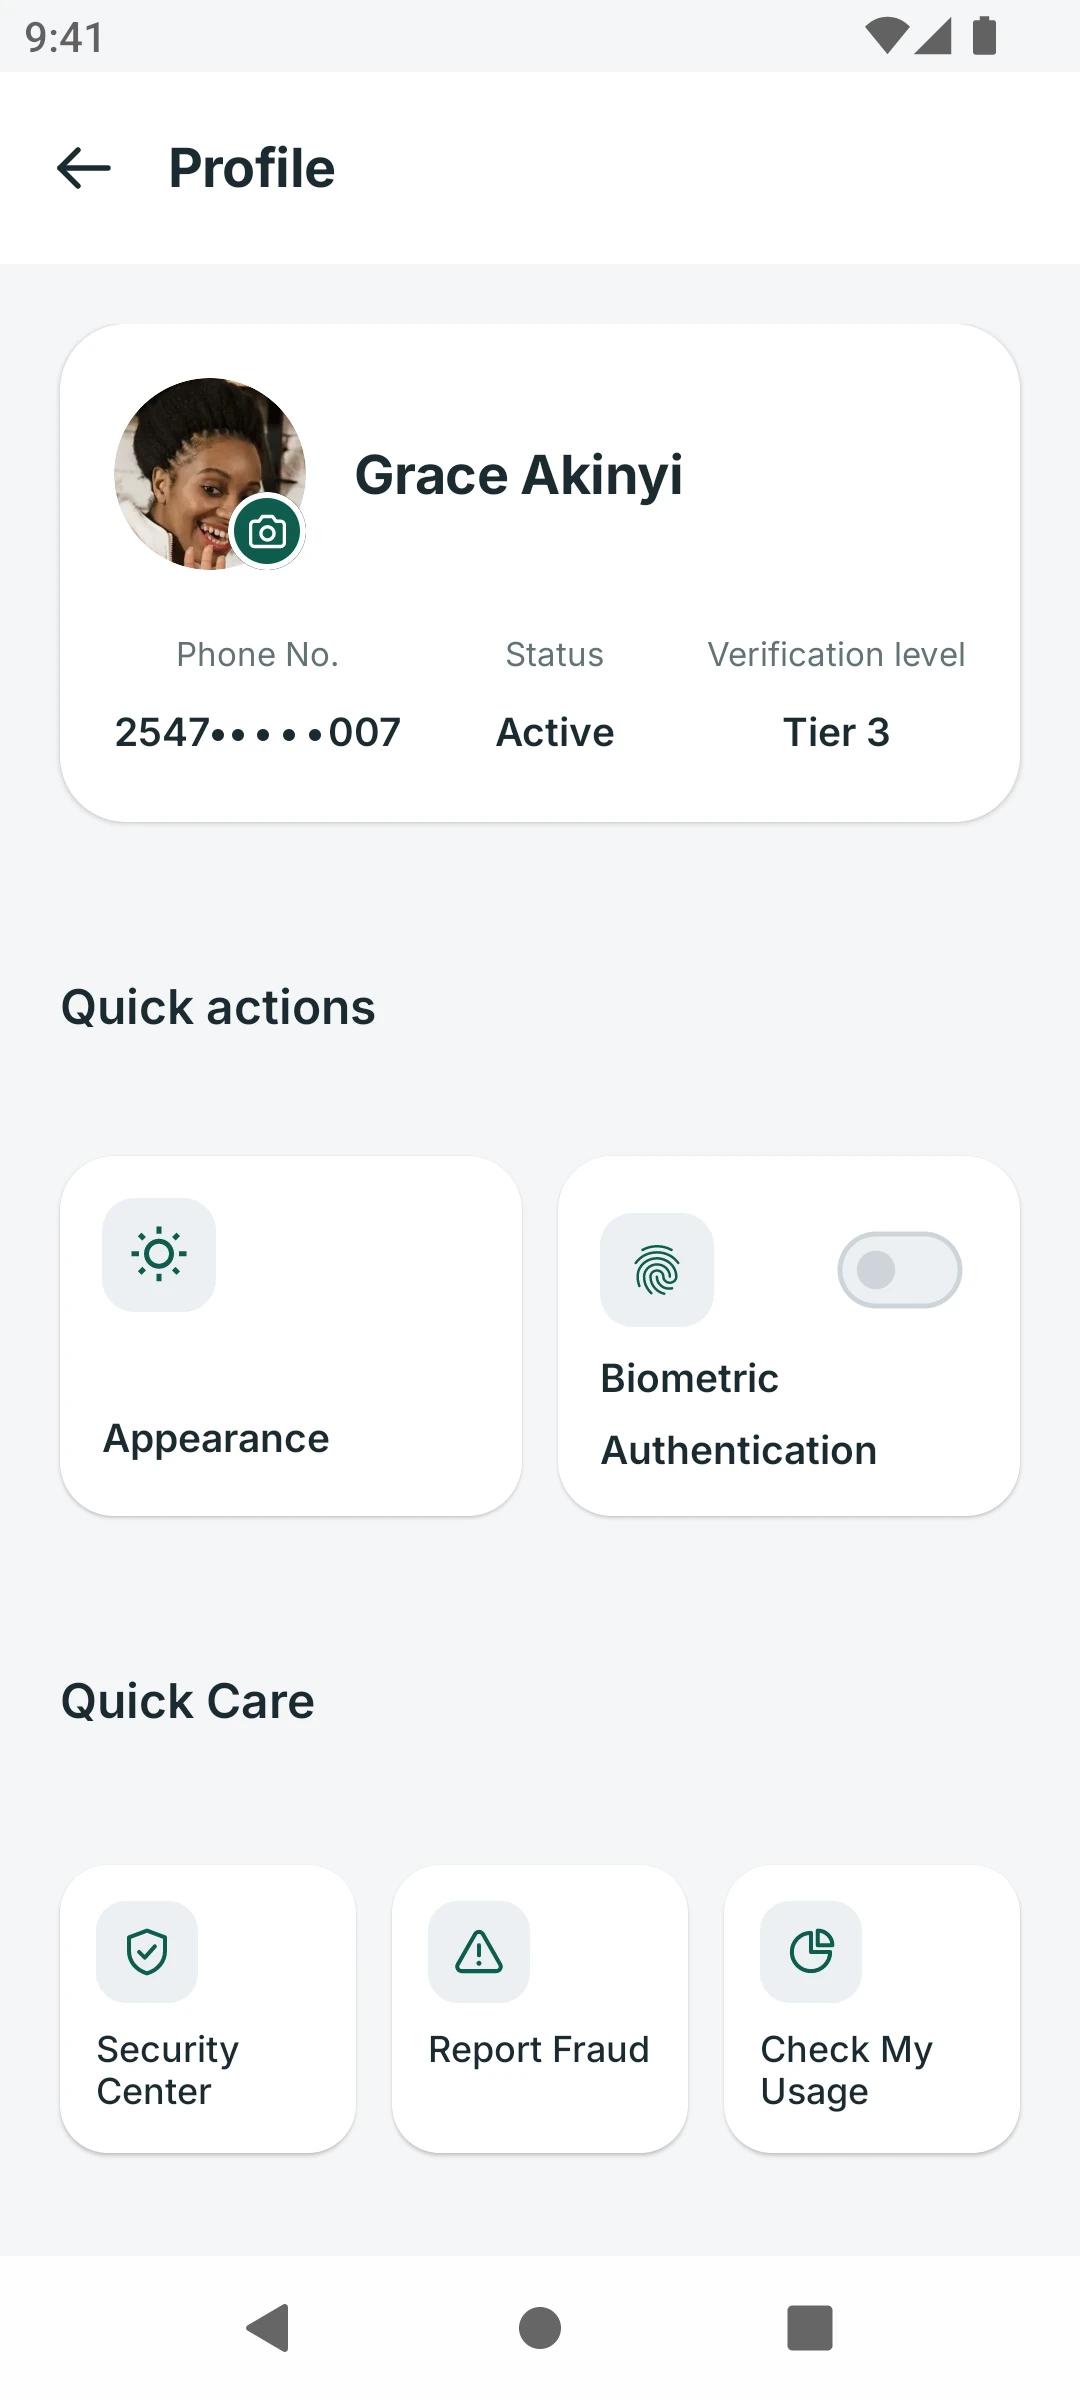
Marca blanca
Su nombre en cada app, portal y código corto
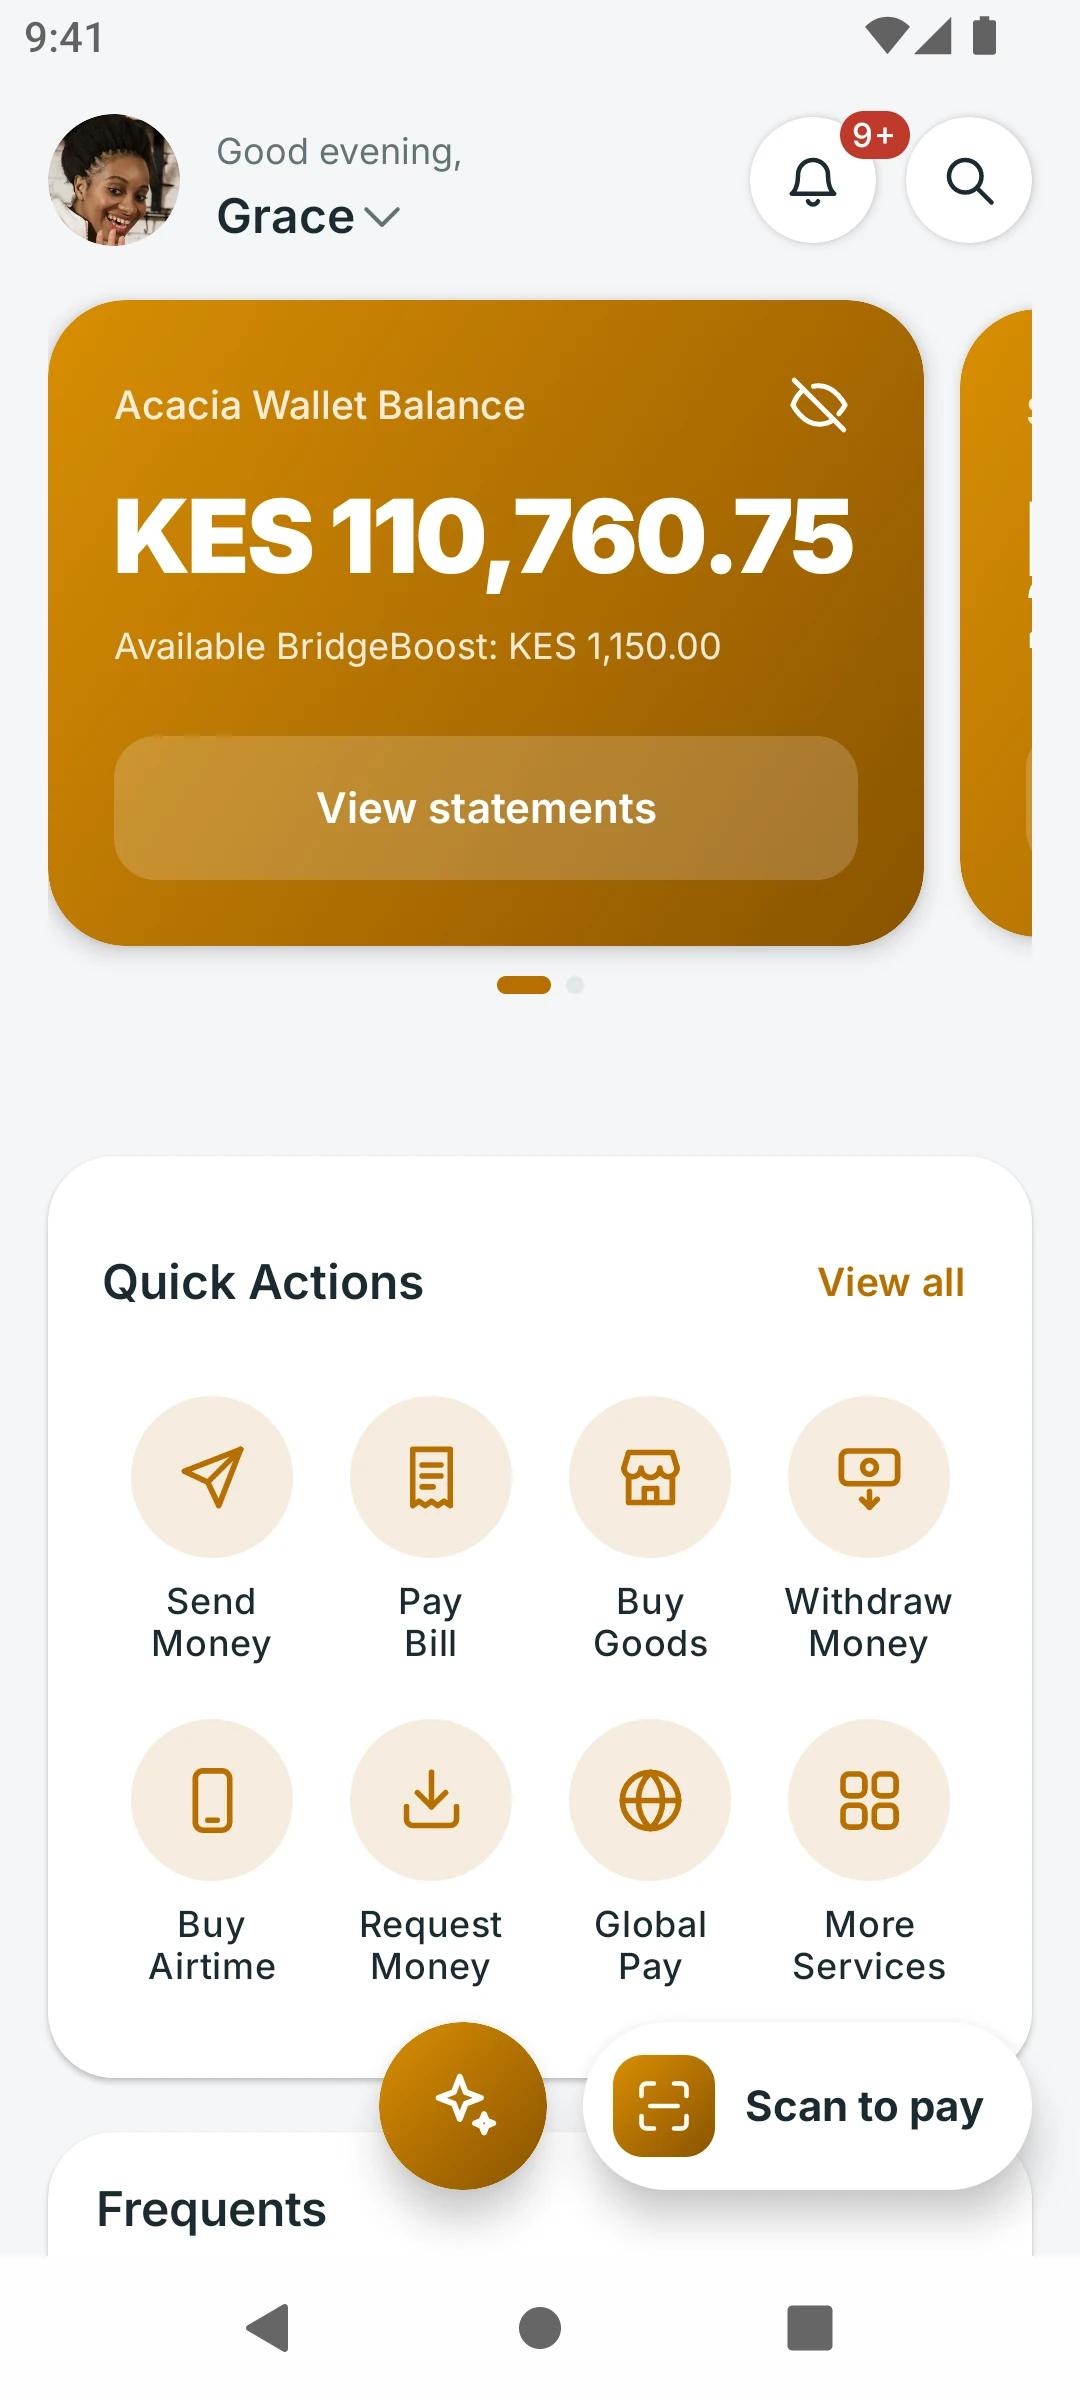
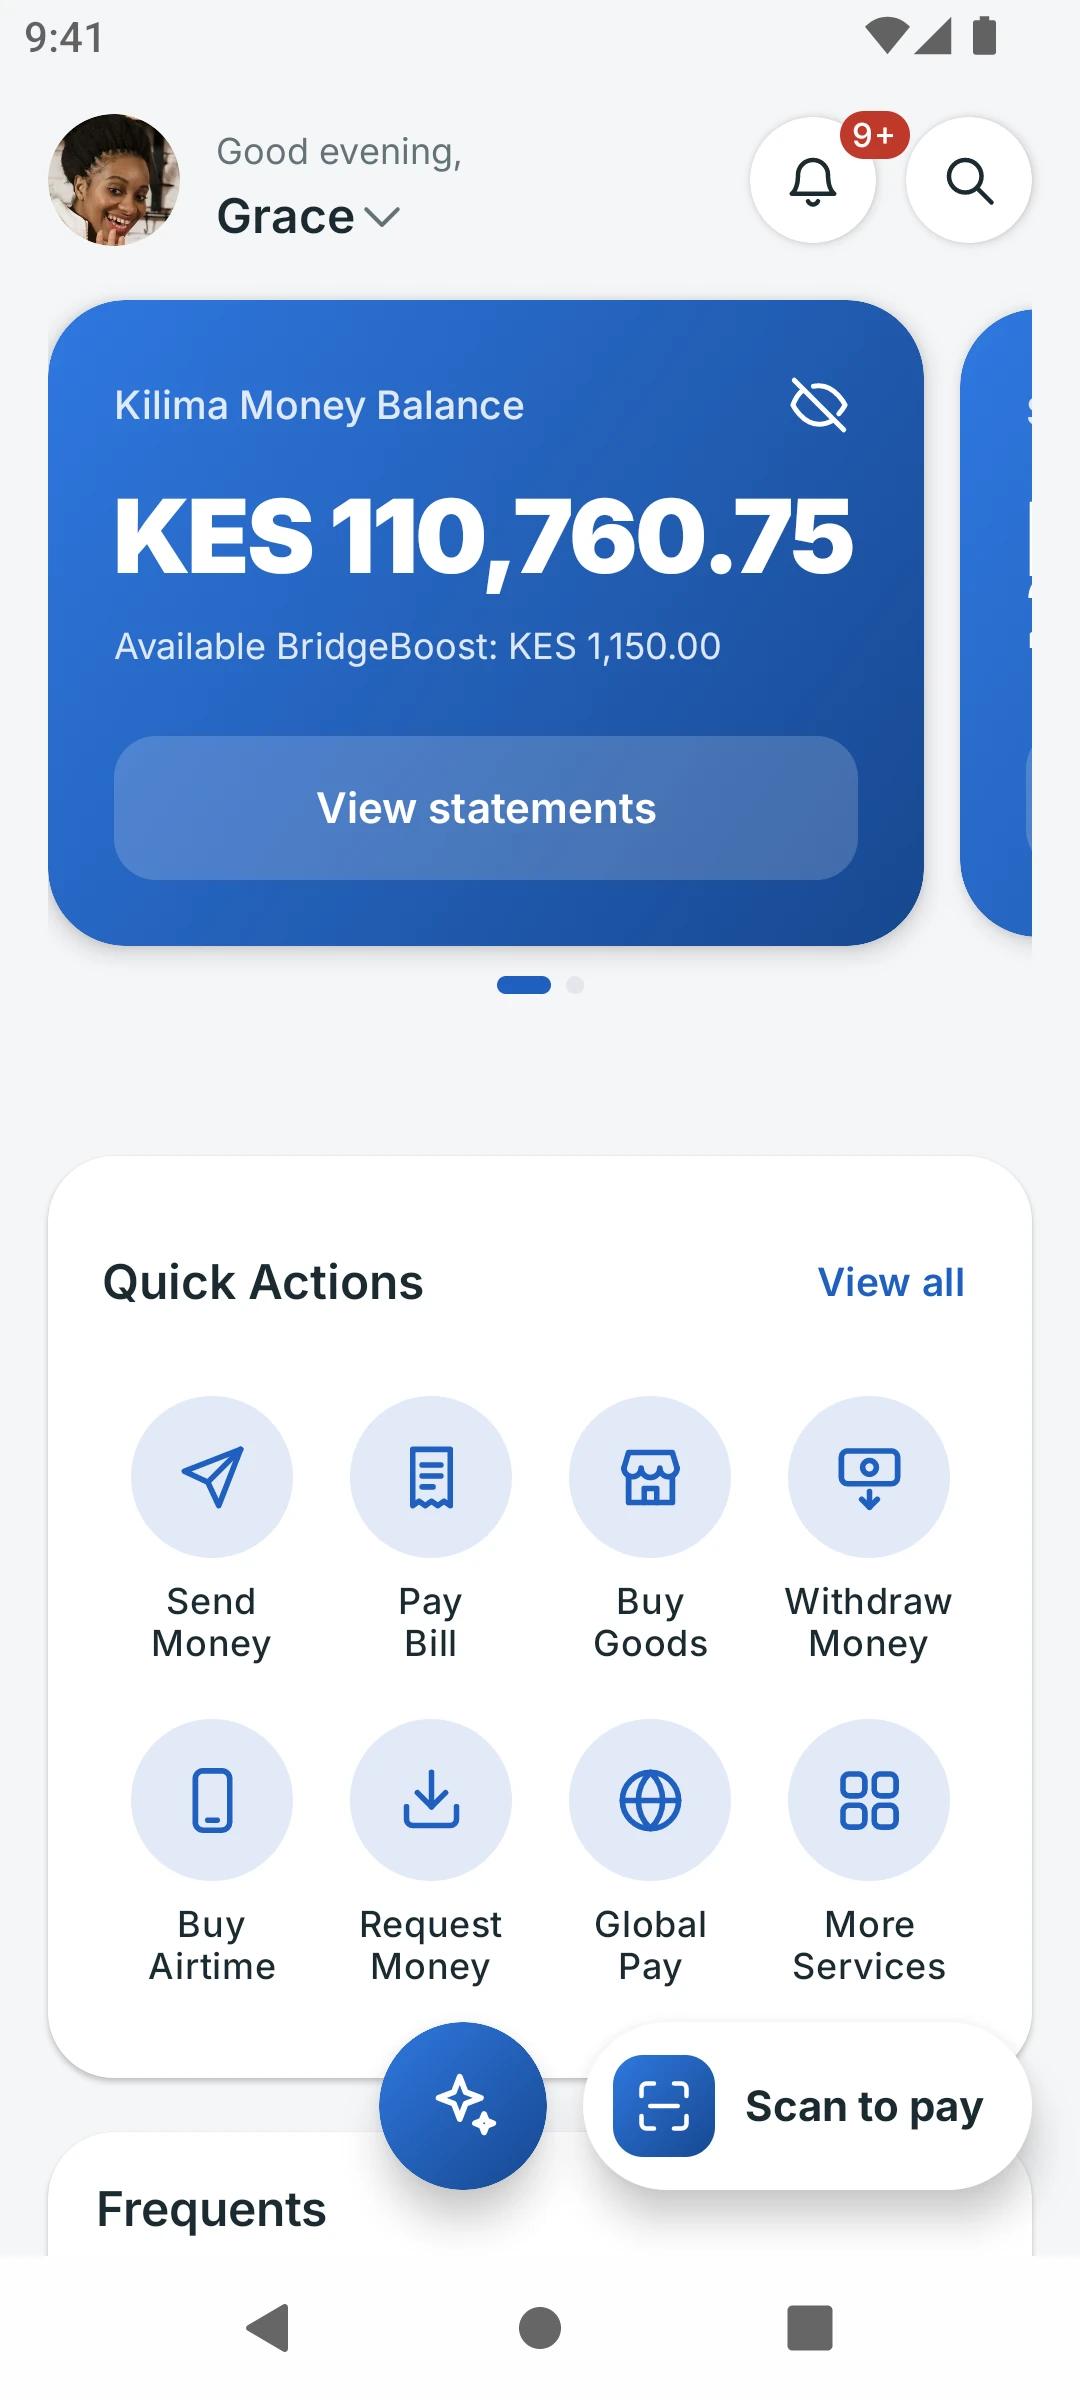
Sus clientes nunca ven PesaBridge. Su nombre, eslogan, logotipos y colores se envían a las apps y portales al abrirse, así que puede cambiarlos sin publicar una nueva versión.
- Su nombre y logotipo. En las apps de cliente, agente, comercio, caja y empresa, y en los seis portales web.
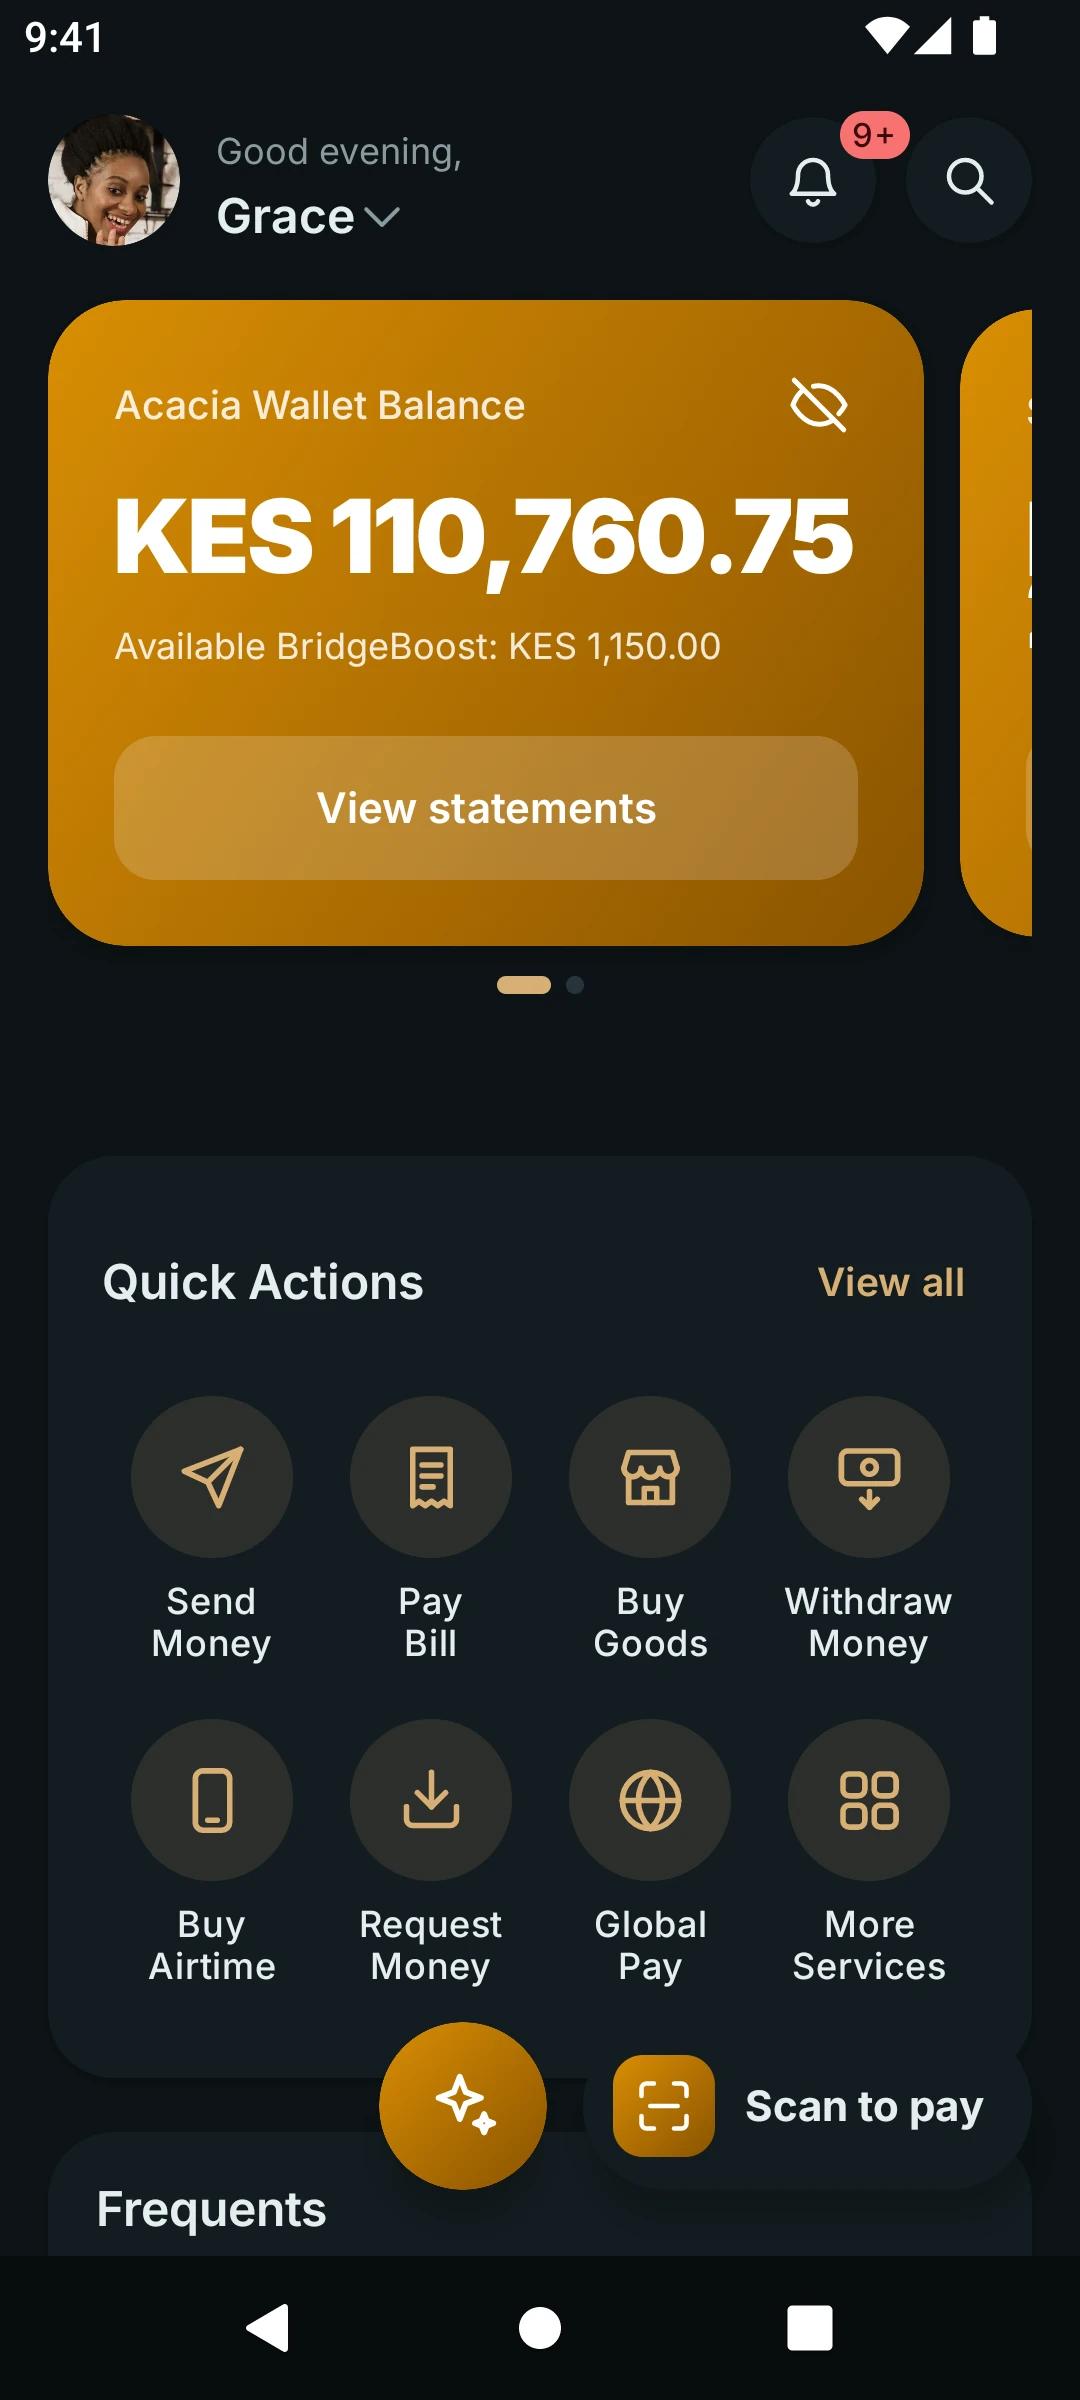
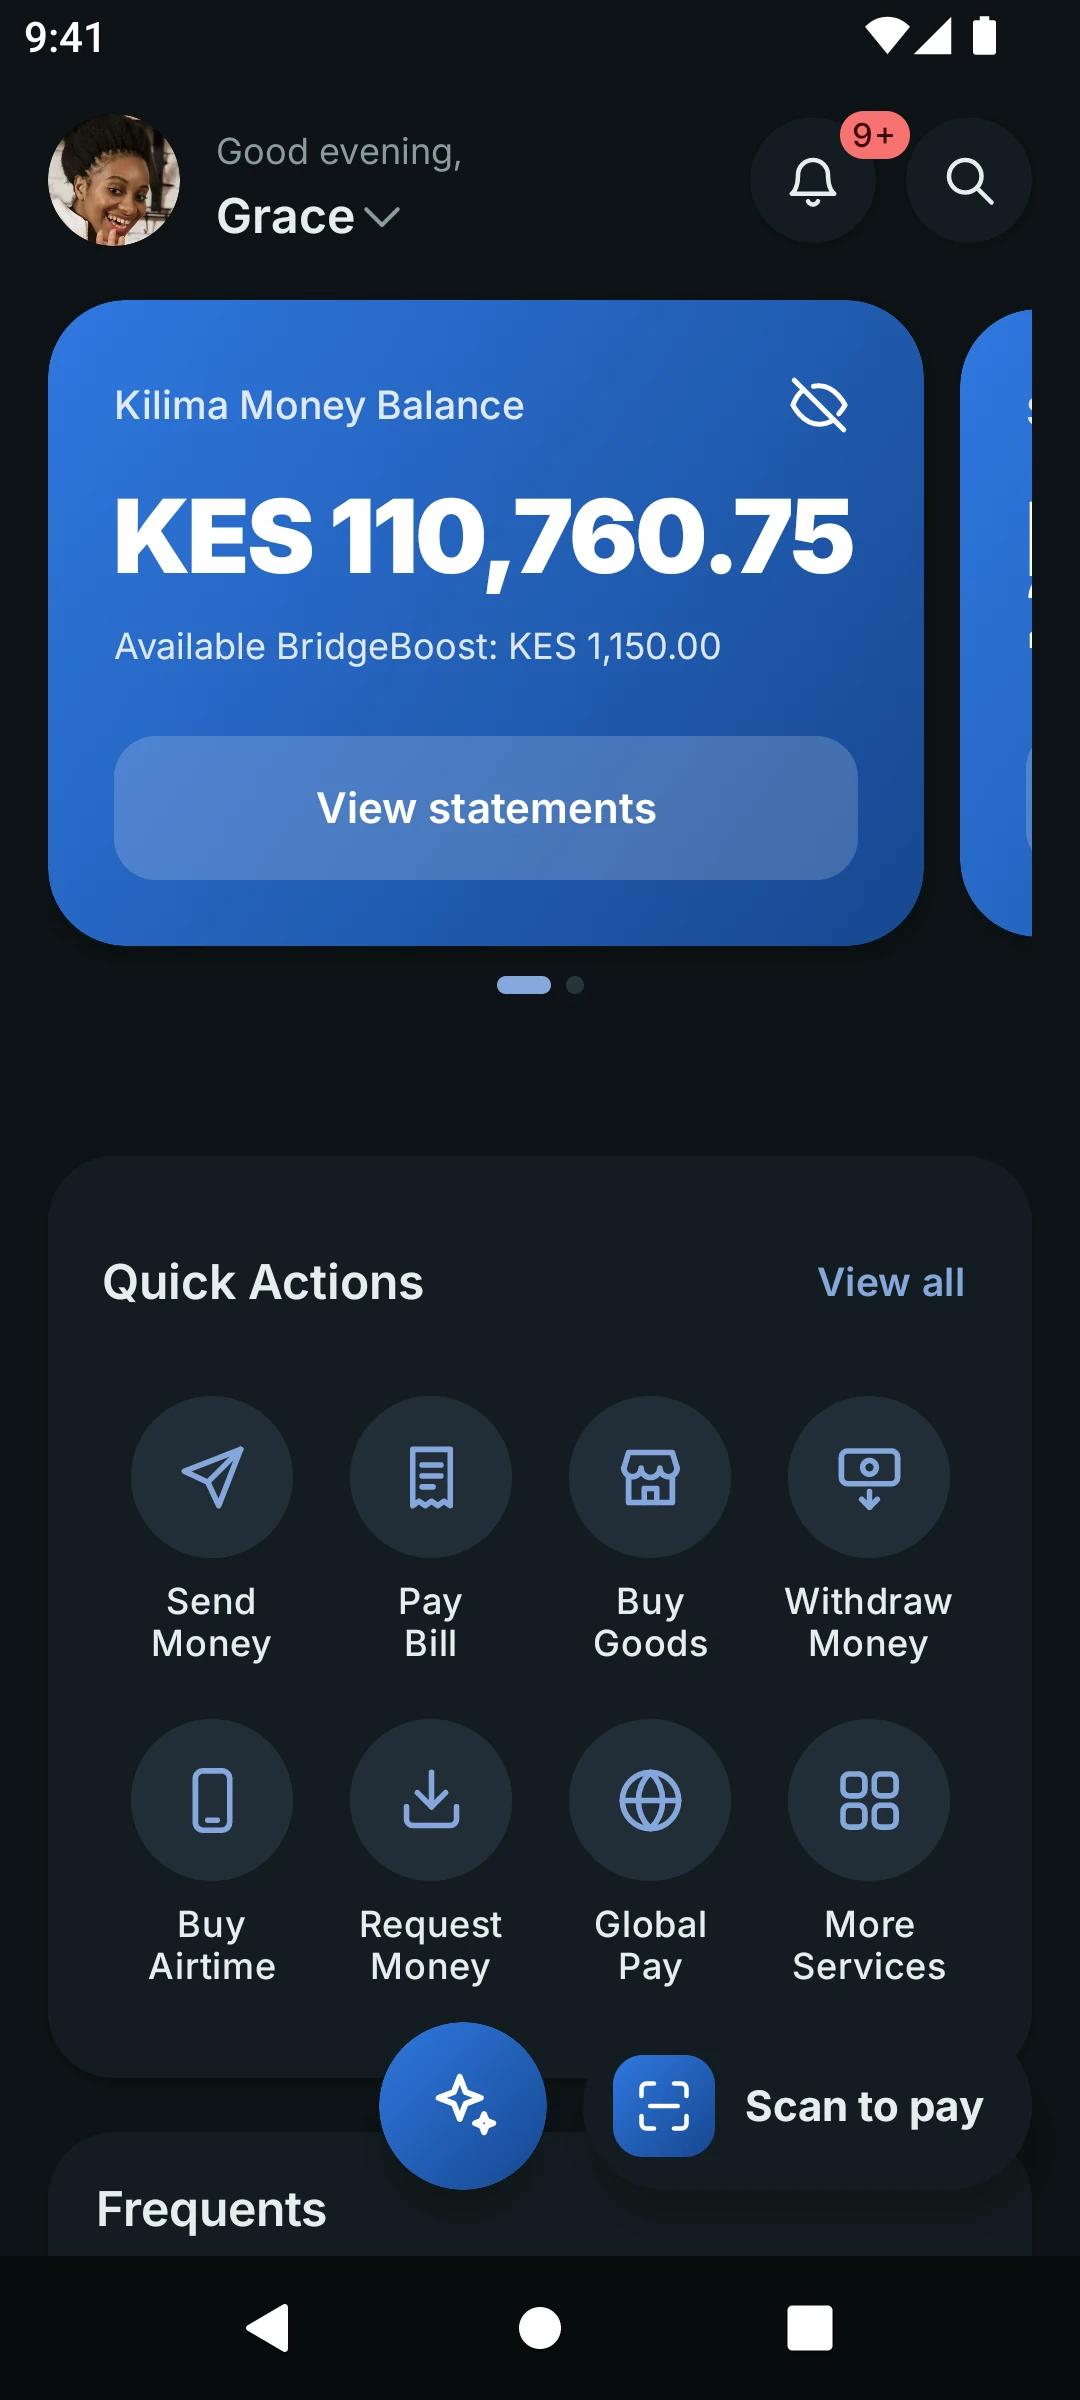
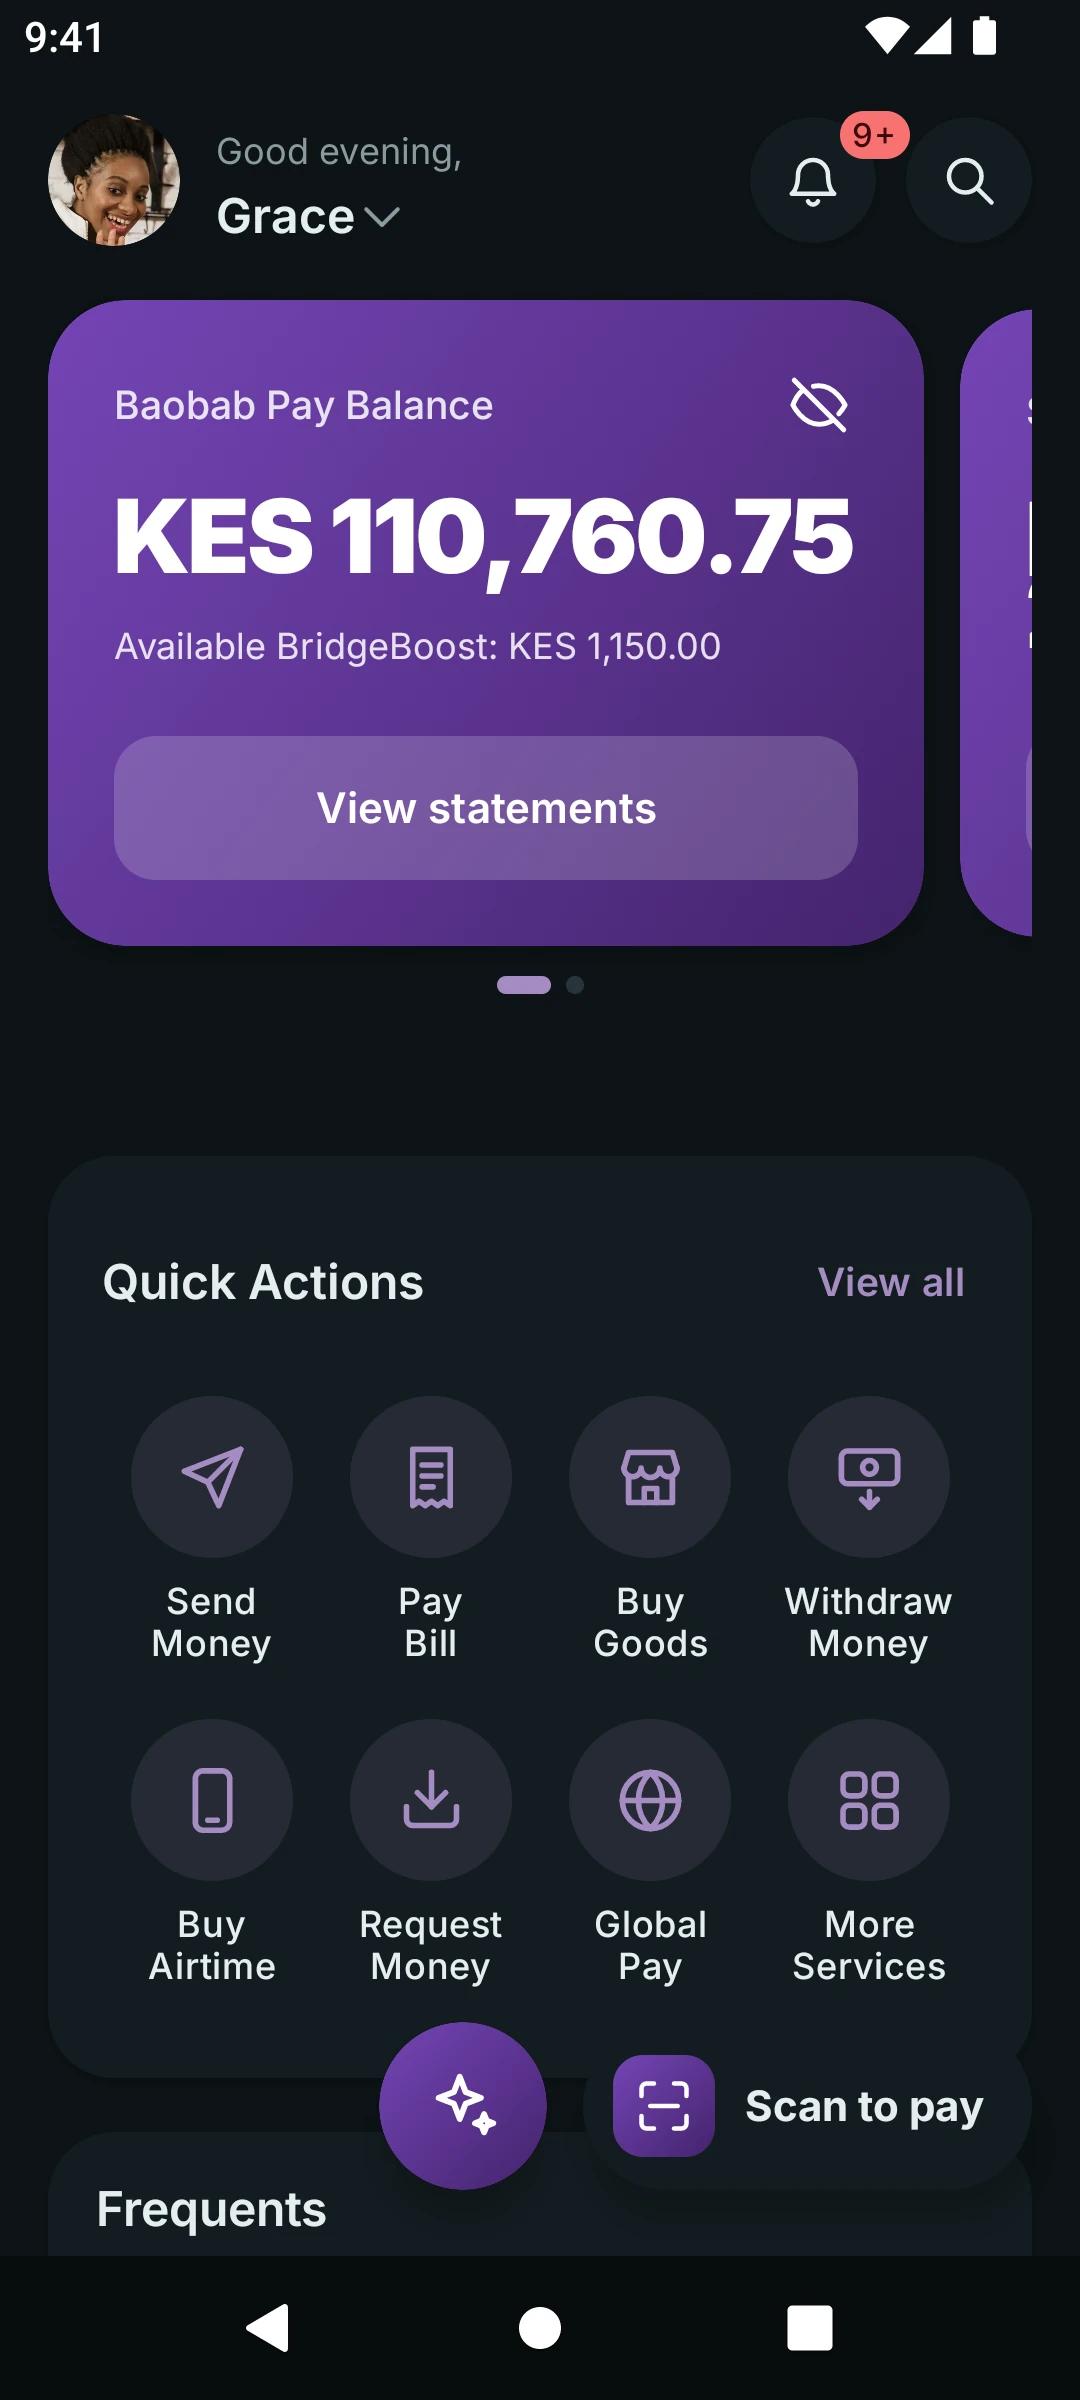
- Sus colores. Cada pantalla, botón y gráfico toma su paleta, en modo claro y oscuro.
- Su moneda e idiomas. Su moneda, y apps y portales en hasta 12 idiomas.
- Sus mini-apps. Active o desactive cada mini-app para su mercado, o márquela como próximamente.
- Sus fichas en las tiendas. Creamos las apps Android e iOS con su propio identificador y nombre en la tienda, para sus cuentas de desarrollador.
- Acacia WalletTu nombre. Tus colores. Tu logo.
- Kilima MoneyTu nombre. Tus colores. Tu logo.
- Baobab PayTu nombre. Tus colores. Tu logo.
Cualquier teléfono
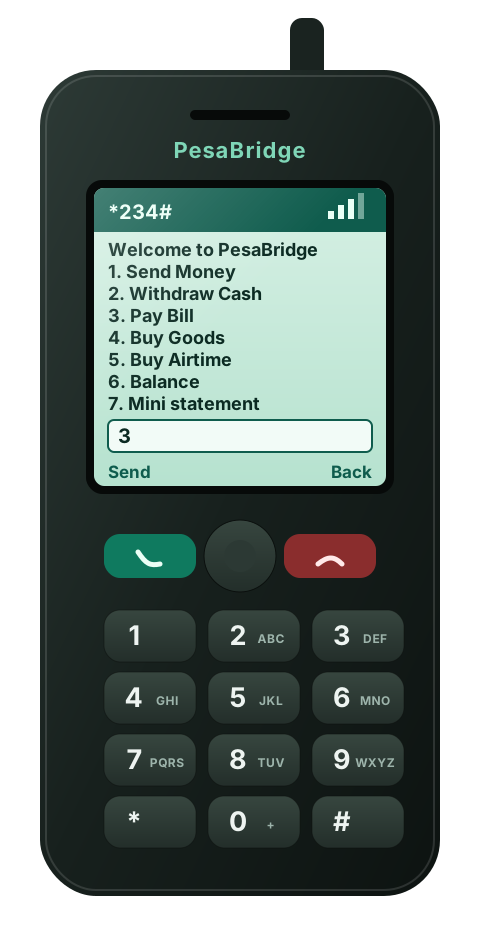
¿Sin smartphone? ¿Sin datos? Sigue siendo cliente.
Un monedero que solo llega como app deja fuera a la mayor parte del mercado. Su código corto USSD da a cada teléfono el monedero del día a día, con el mismo saldo que las apps. Su agregador USSD se conecta a un único punto de acceso.
- El menú del día a día. Enviar dinero, retirar efectivo, pagar facturas, comprar en comercios, comprar saldo, consultar saldo y miniextracto.
- Protegido con PIN. Cada pago por USSD se confirma con el PIN del cliente.
- Un solo saldo. El dinero enviado por USSD llega al mismo monedero que muestra la app.
- En el idioma de sus clientes. Menús en inglés, francés o árabe, elegidos desde el propio menú.
Back office
Dirija todo el negocio desde un solo back office
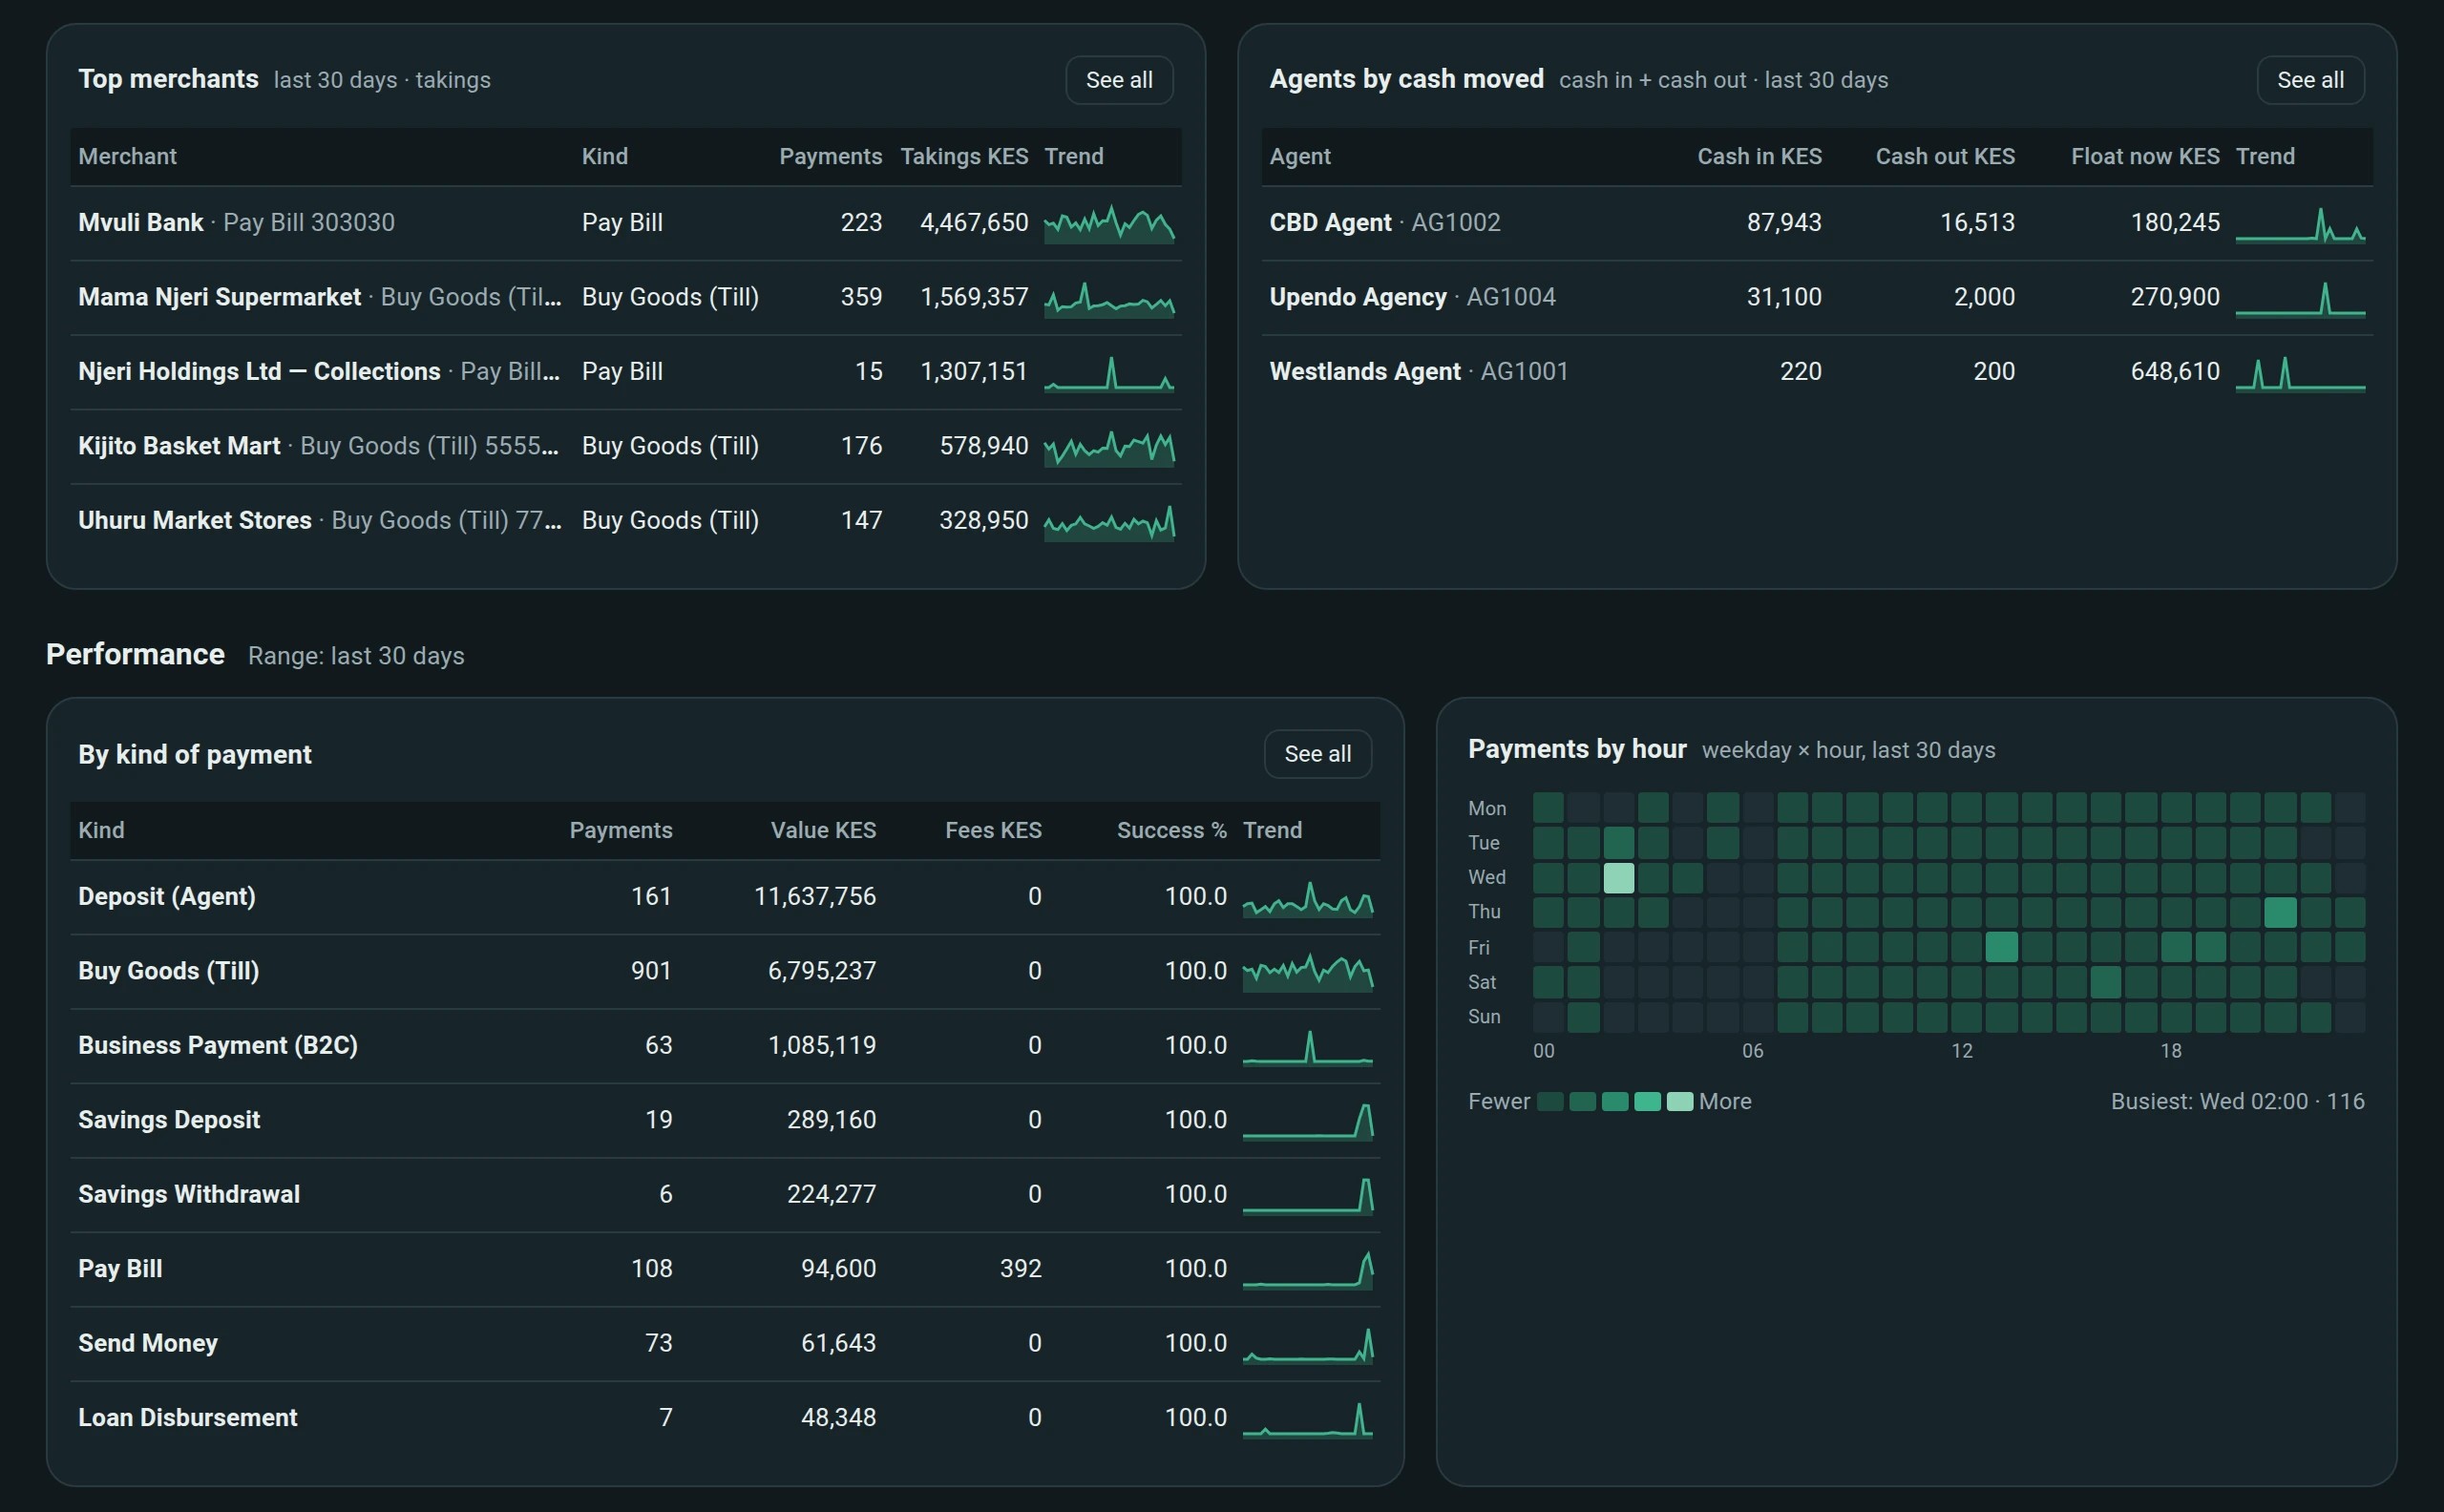
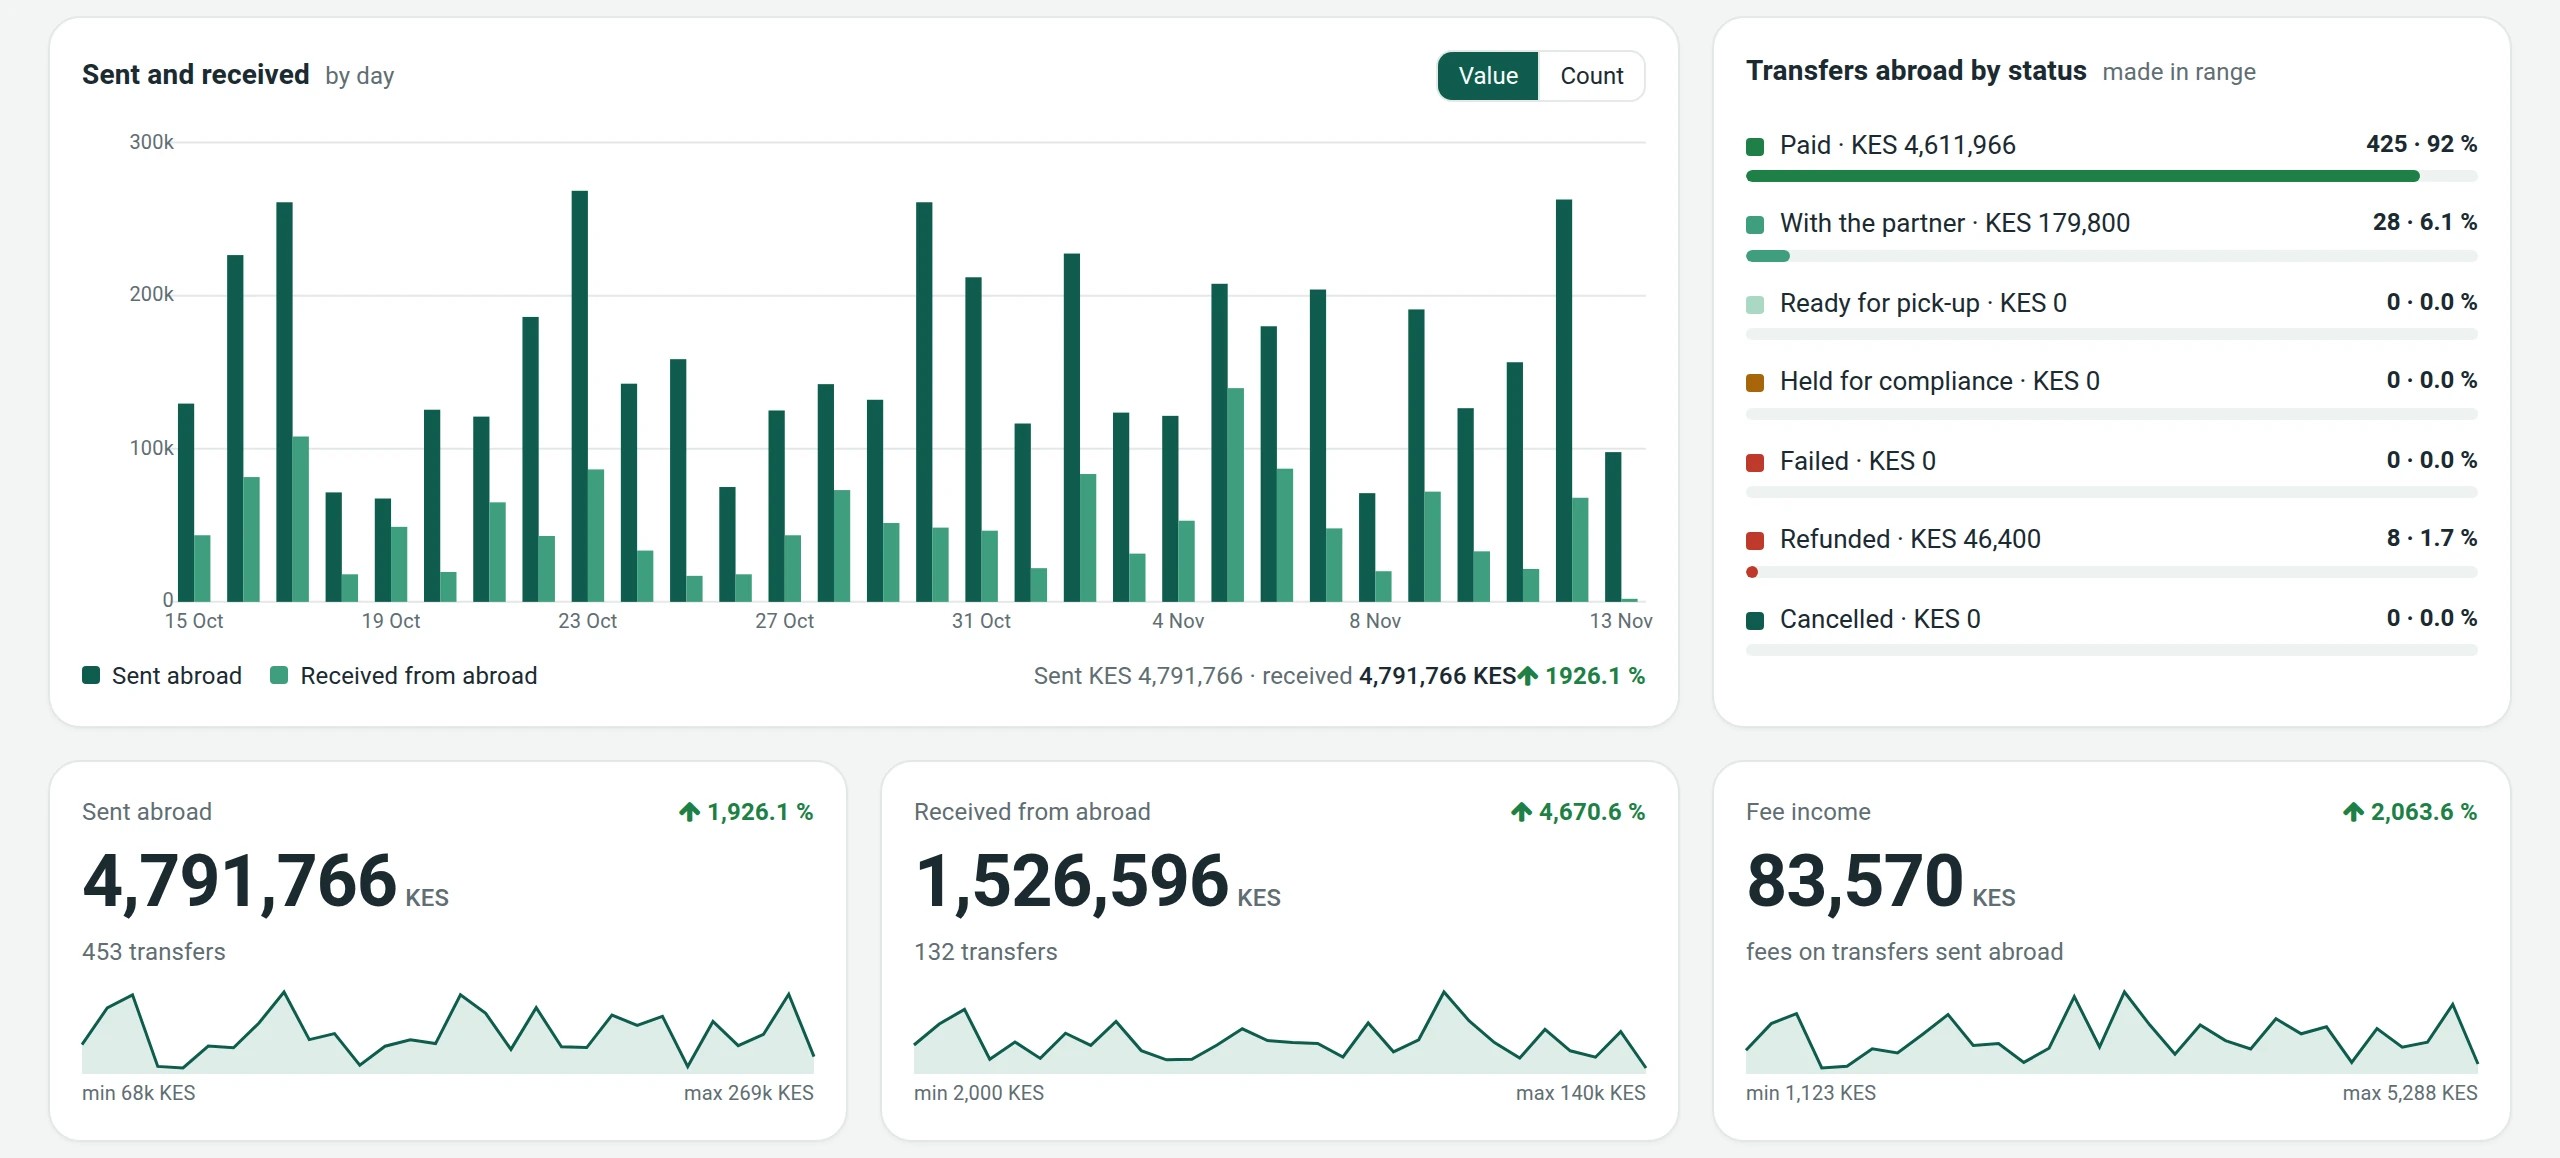
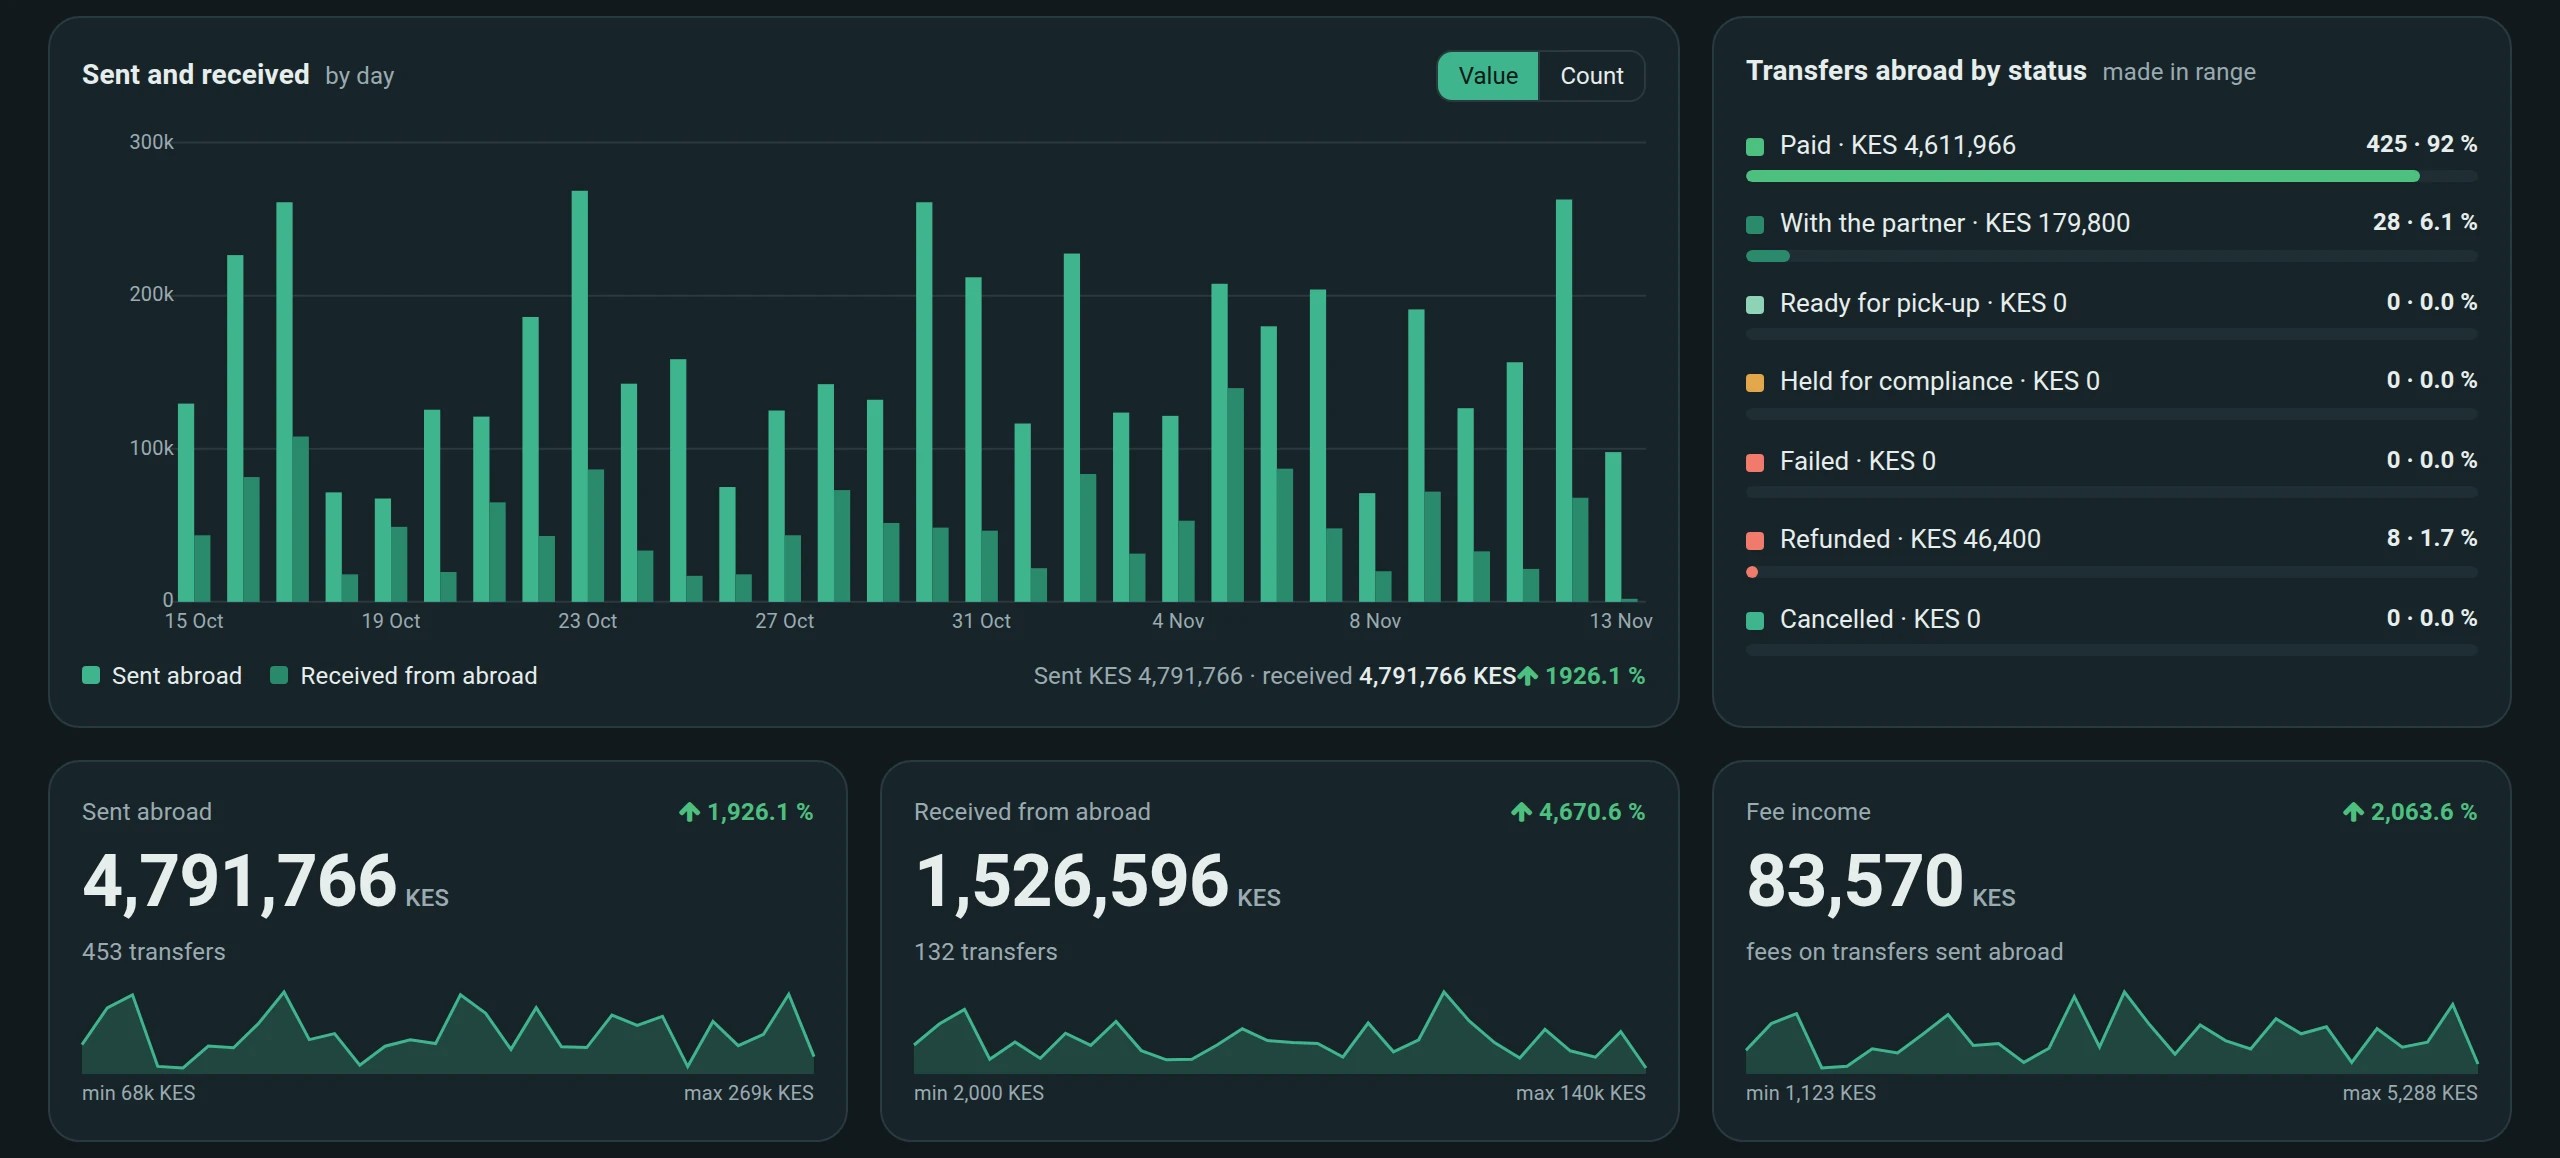
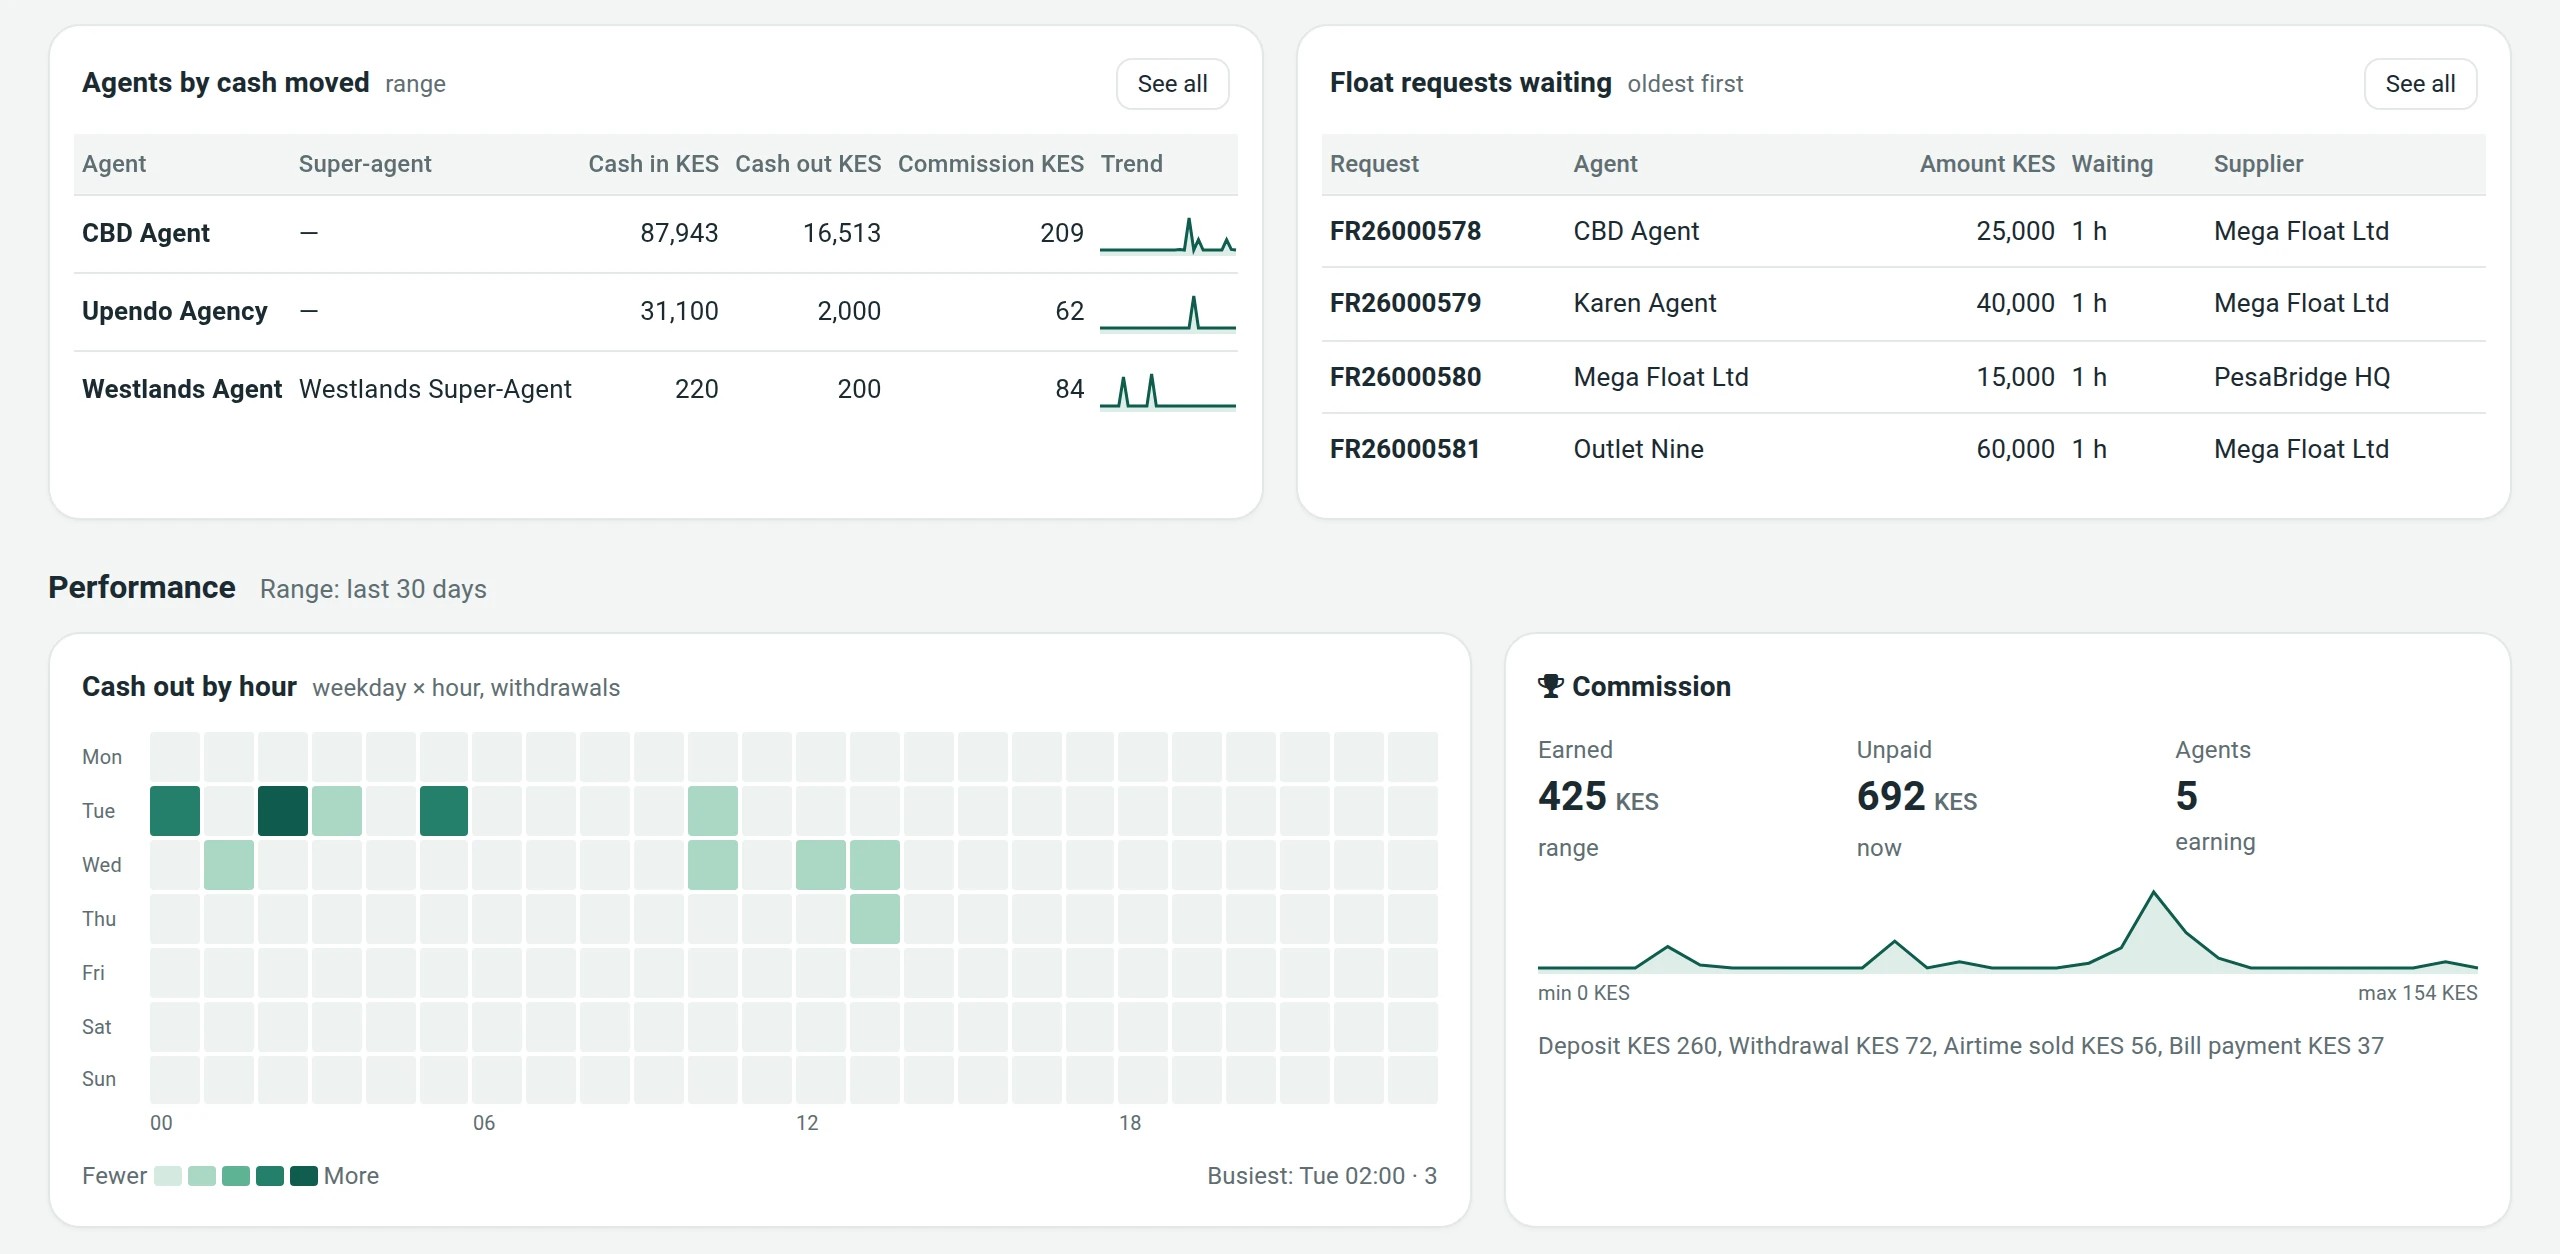
Los equipos de operaciones, finanzas, cumplimiento y riesgos trabajan en un mismo back office, con un panel por producto y una navegación común.
- Un panel por producto. Pasarela, internacional, KYC, préstamos, ahorro, seguros, empresas, red de agentes, tesorería y pérdidas y ganancias.
- El día de un vistazo. Número de clientes, agentes y comercios, volumen y valor del día, saldos, salud del float e ingresos.
- Quien prepara y quien aprueba. El float, el pago de comisiones y los movimientos de tesorería requieren un segundo aprobador, y dos por encima del umbral que usted fije.
- Roles y accesos. Cada miembro del equipo ve los menús que su rol permite, y las funciones se activan en Ajustes.
- Herramientas de soporte. Bloquear un monedero, forzar el cambio de PIN, suspender a un agente y seguir las reclamaciones con tickets.
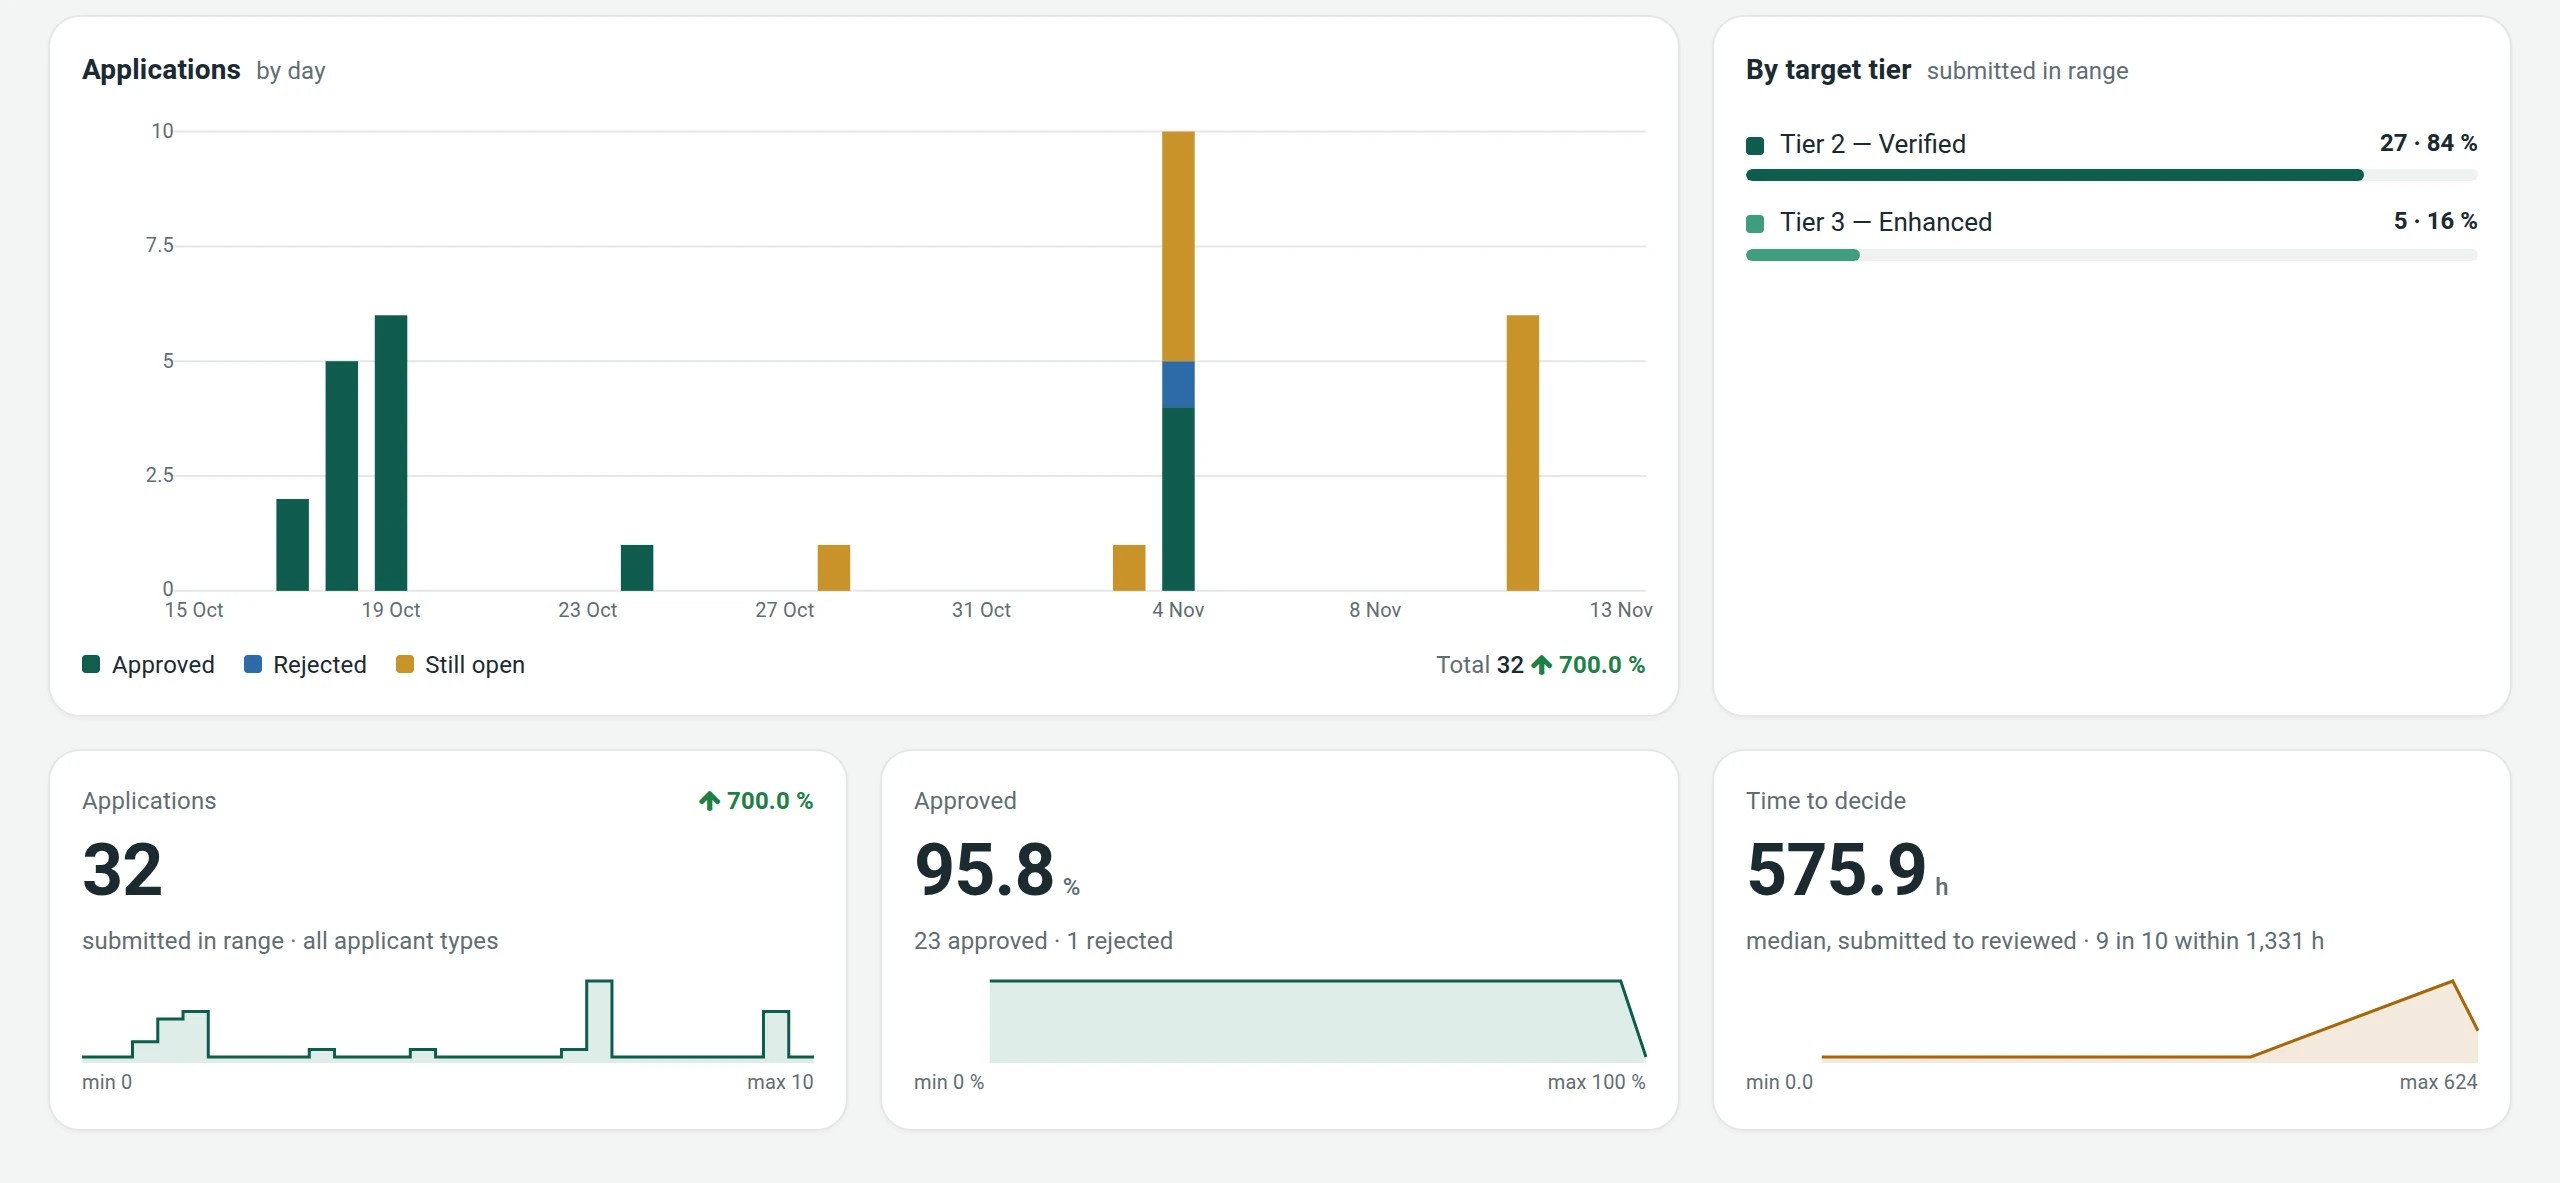
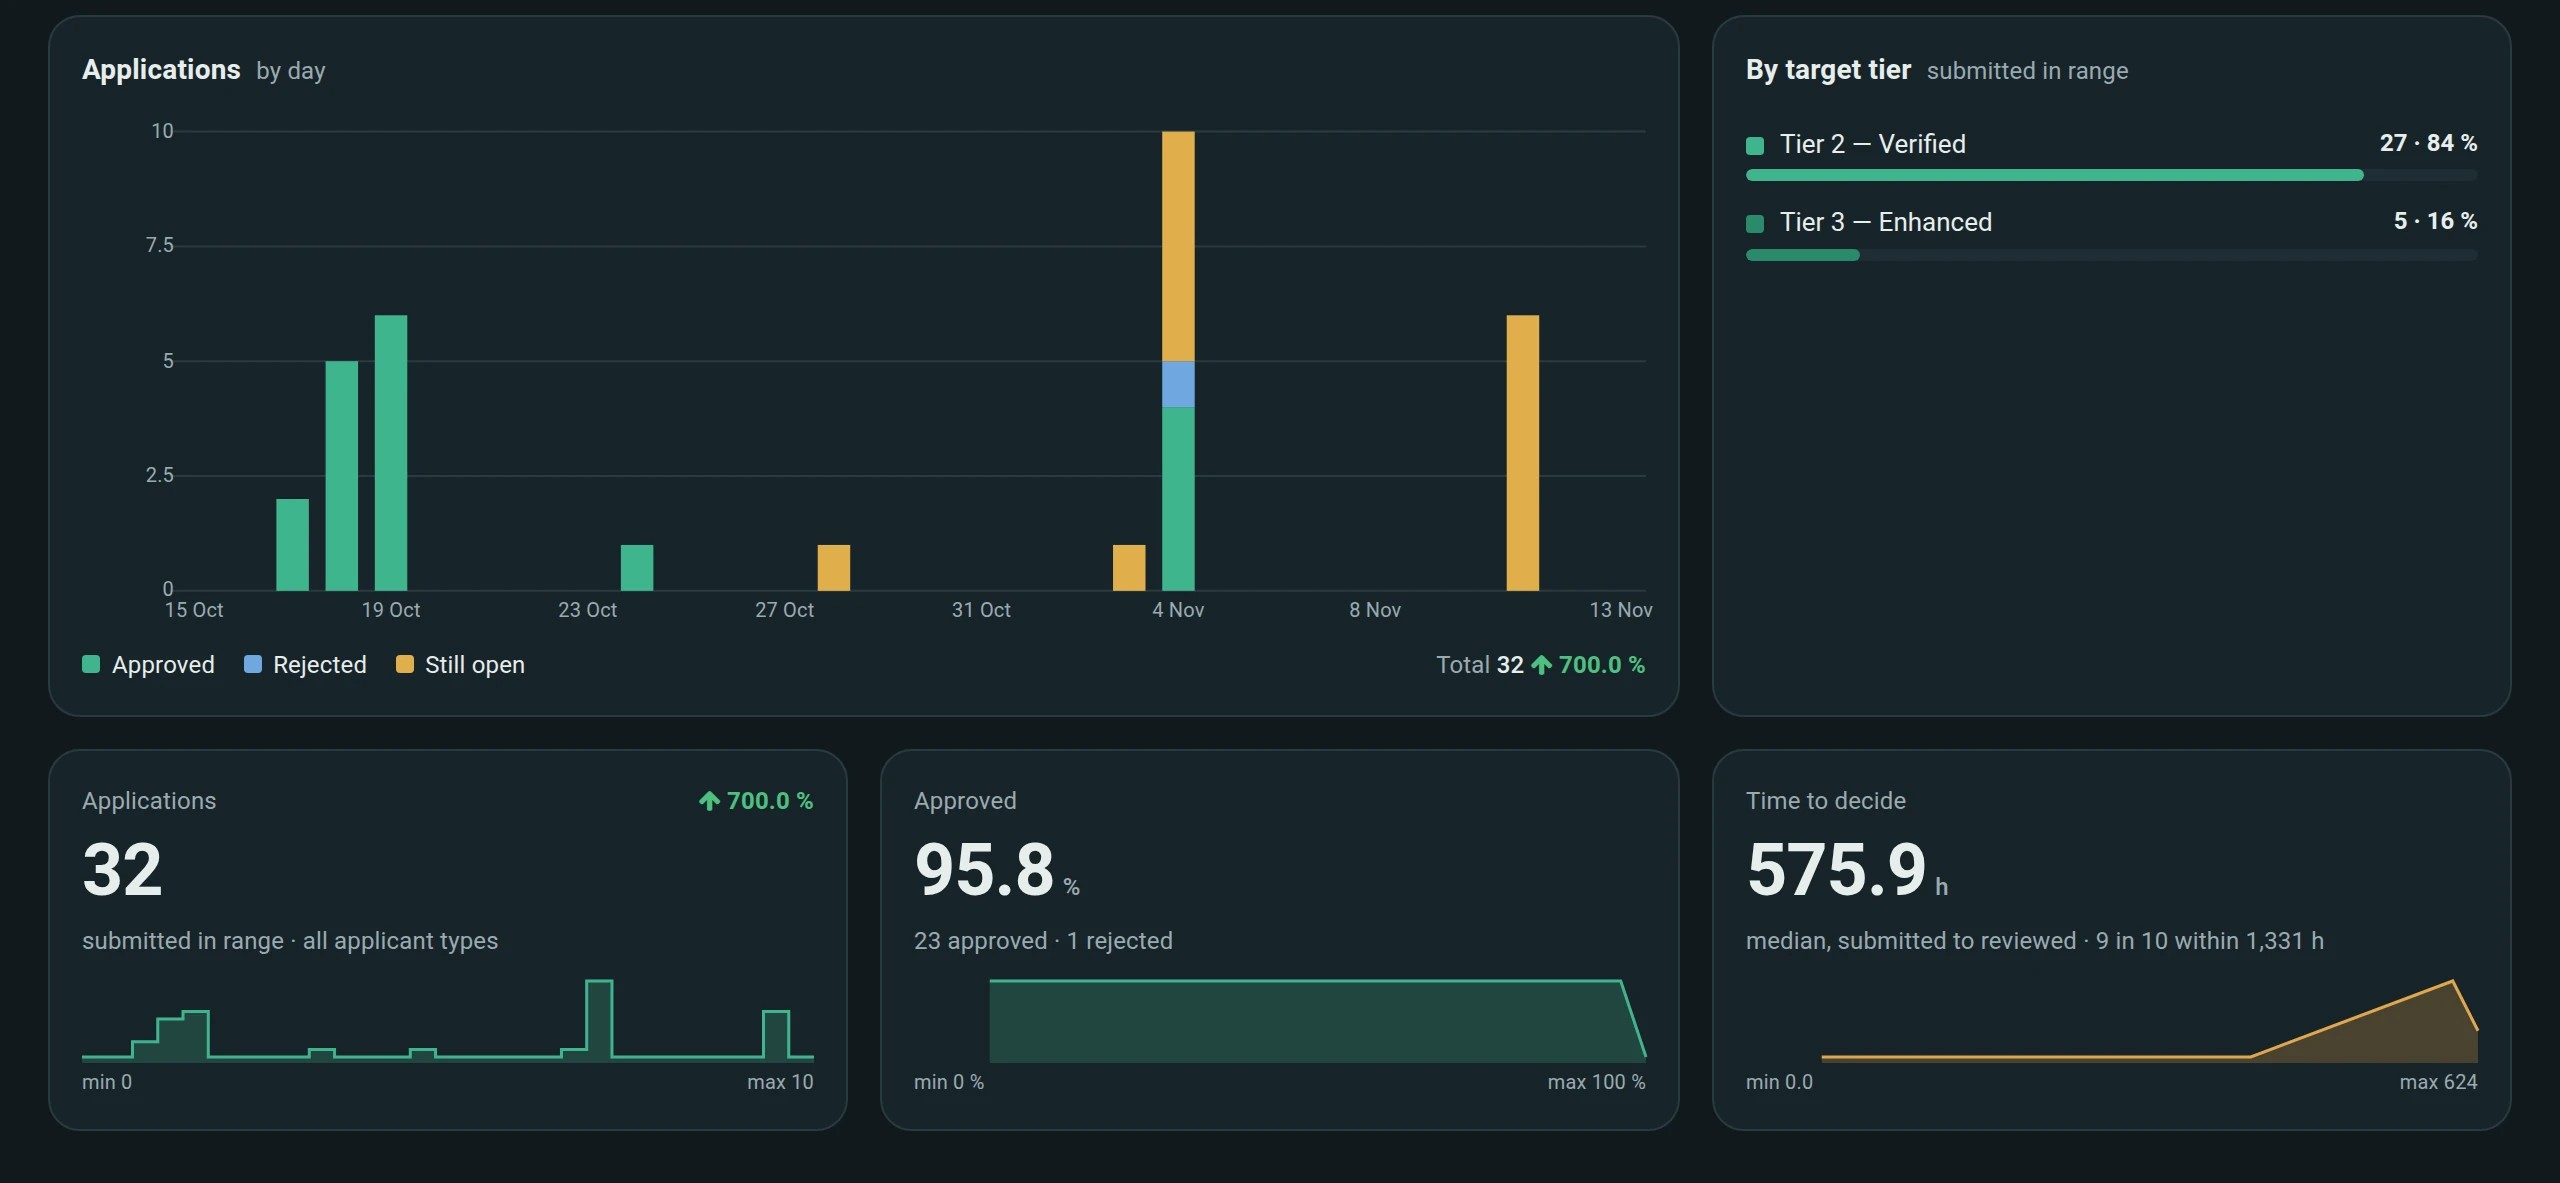
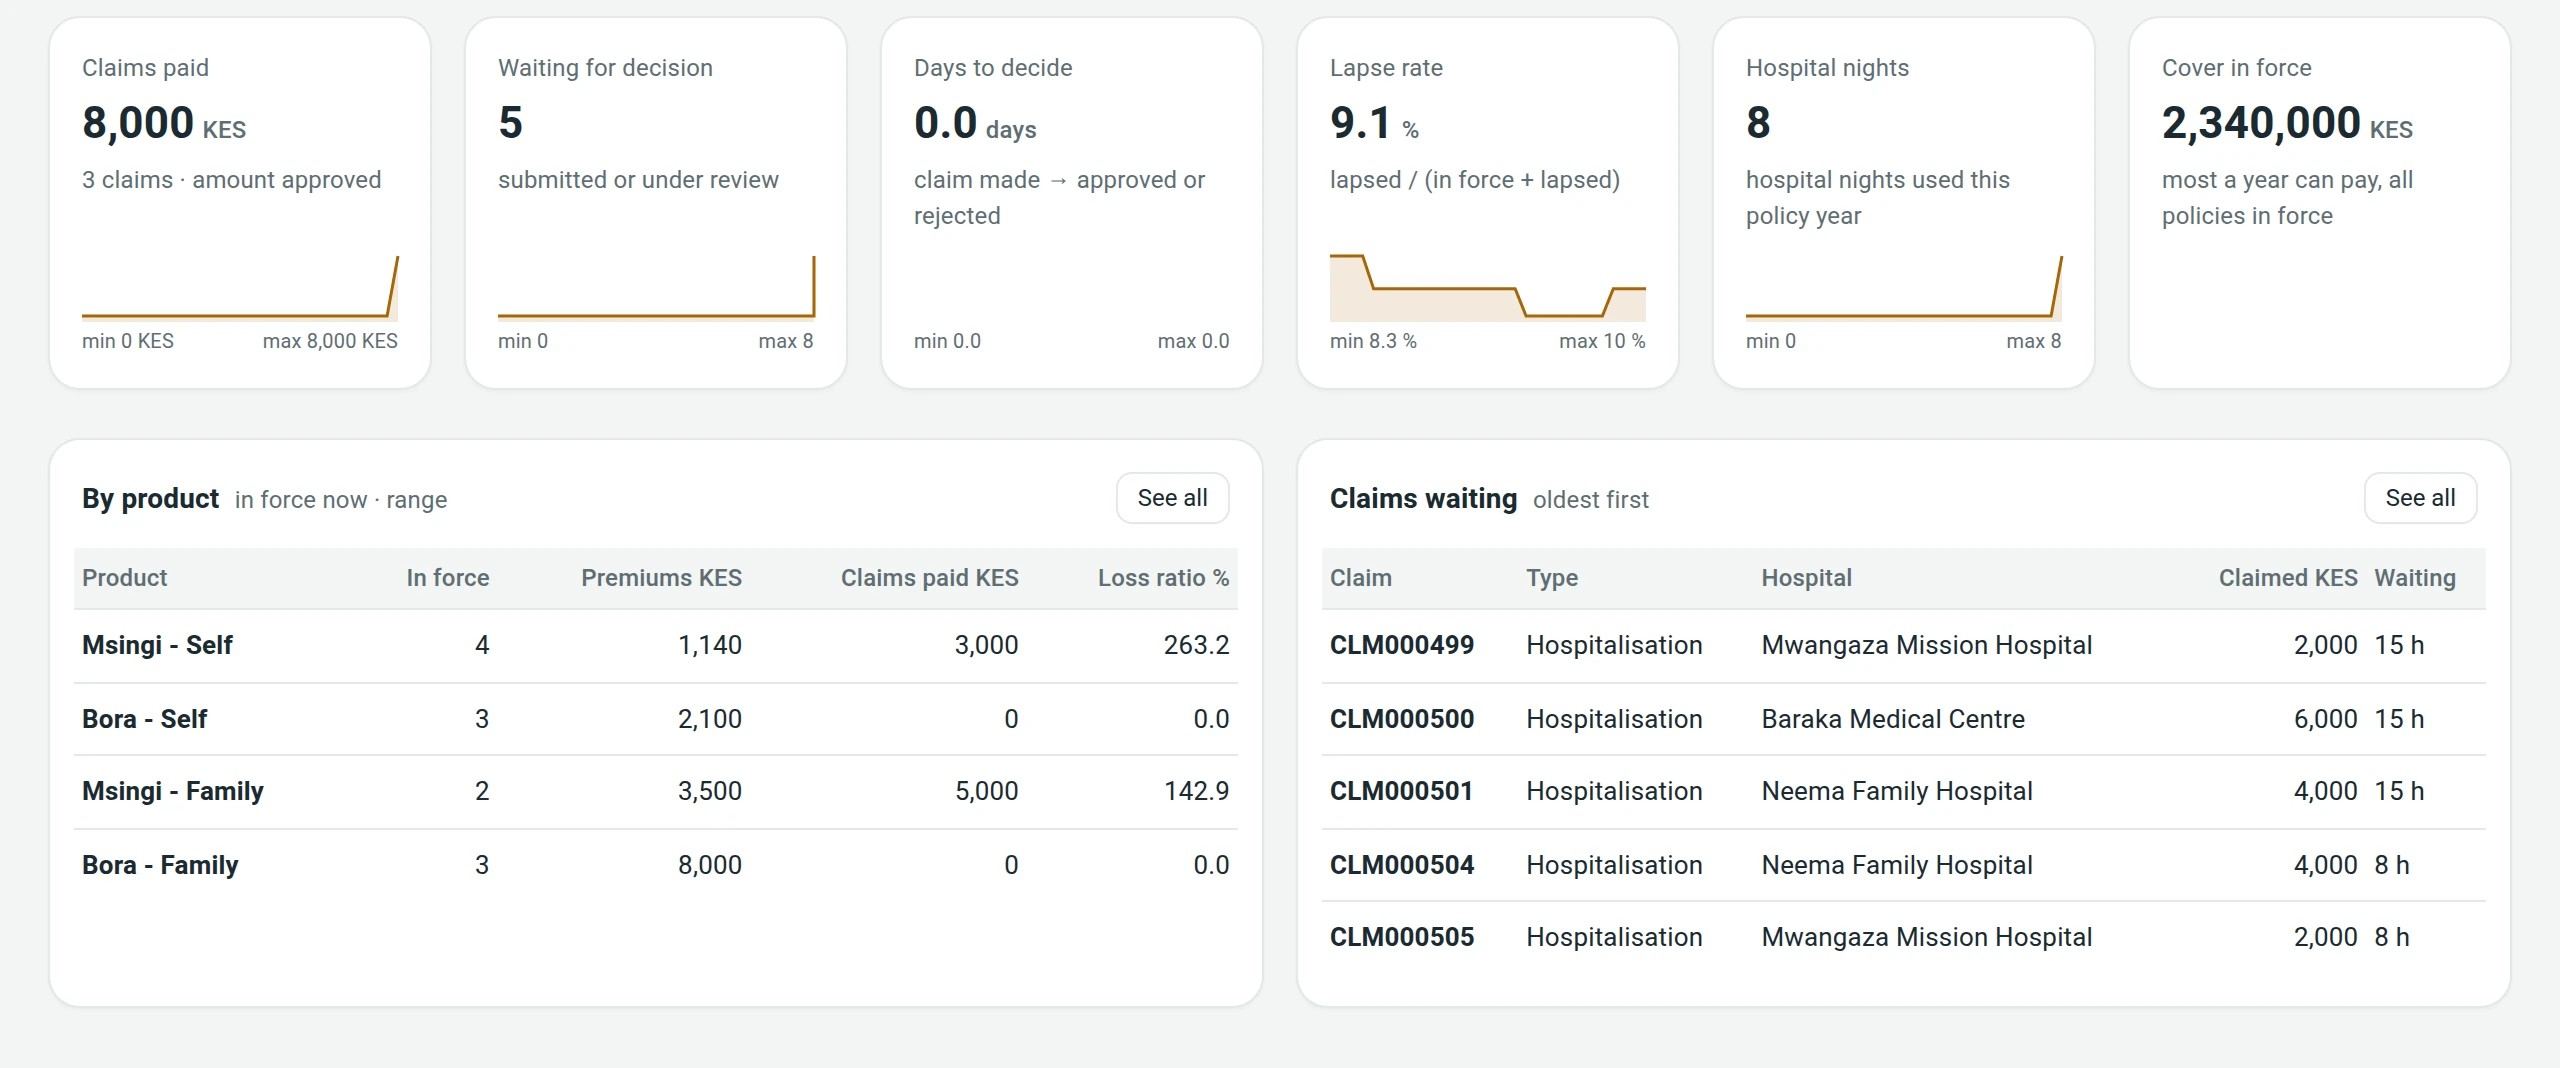
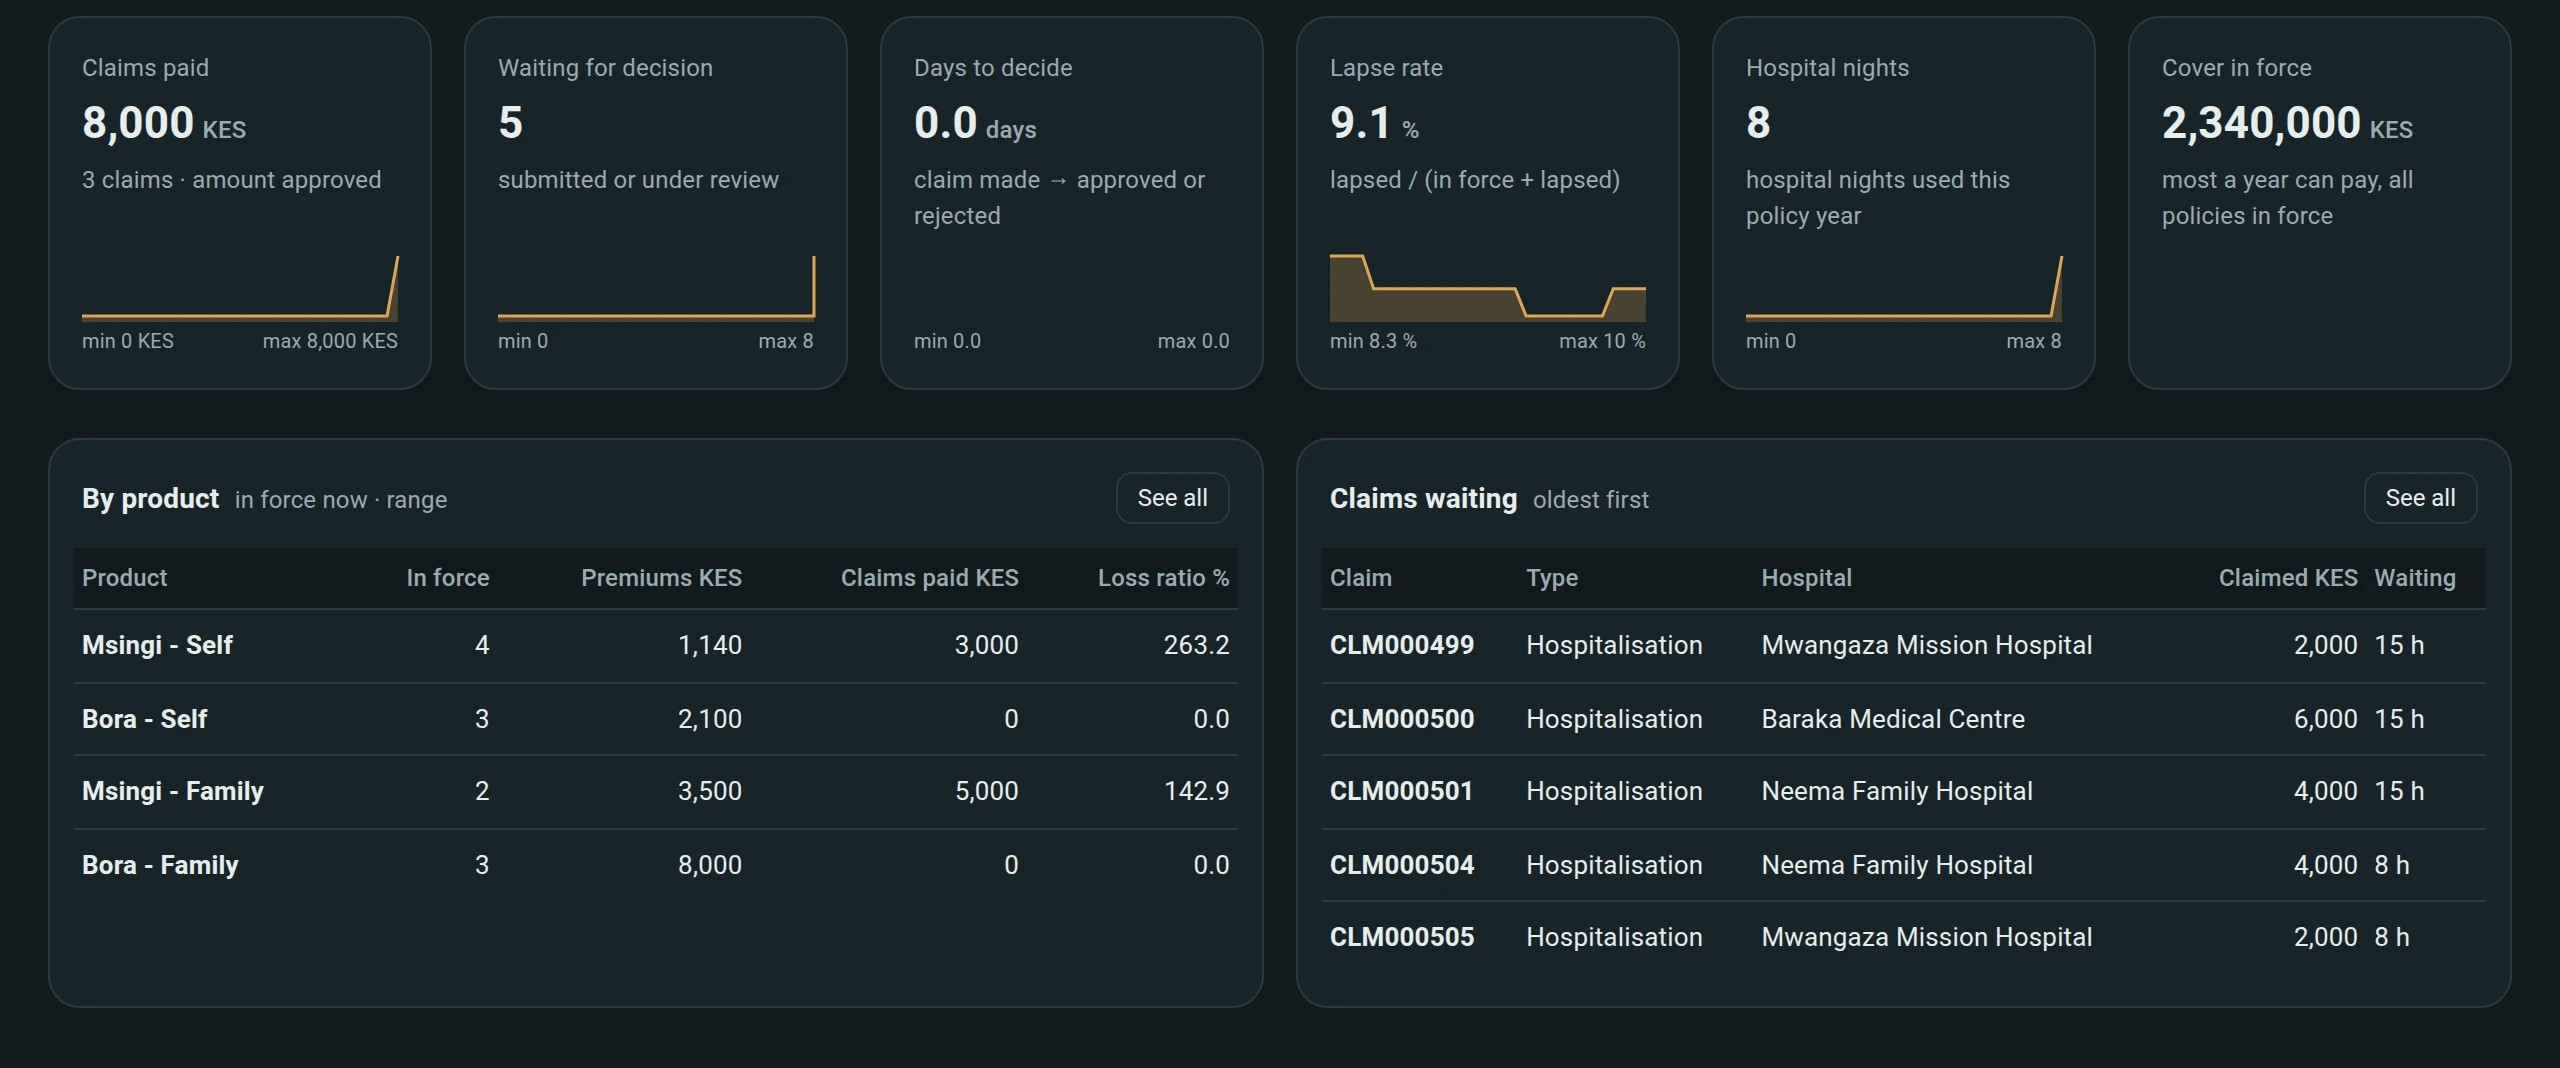
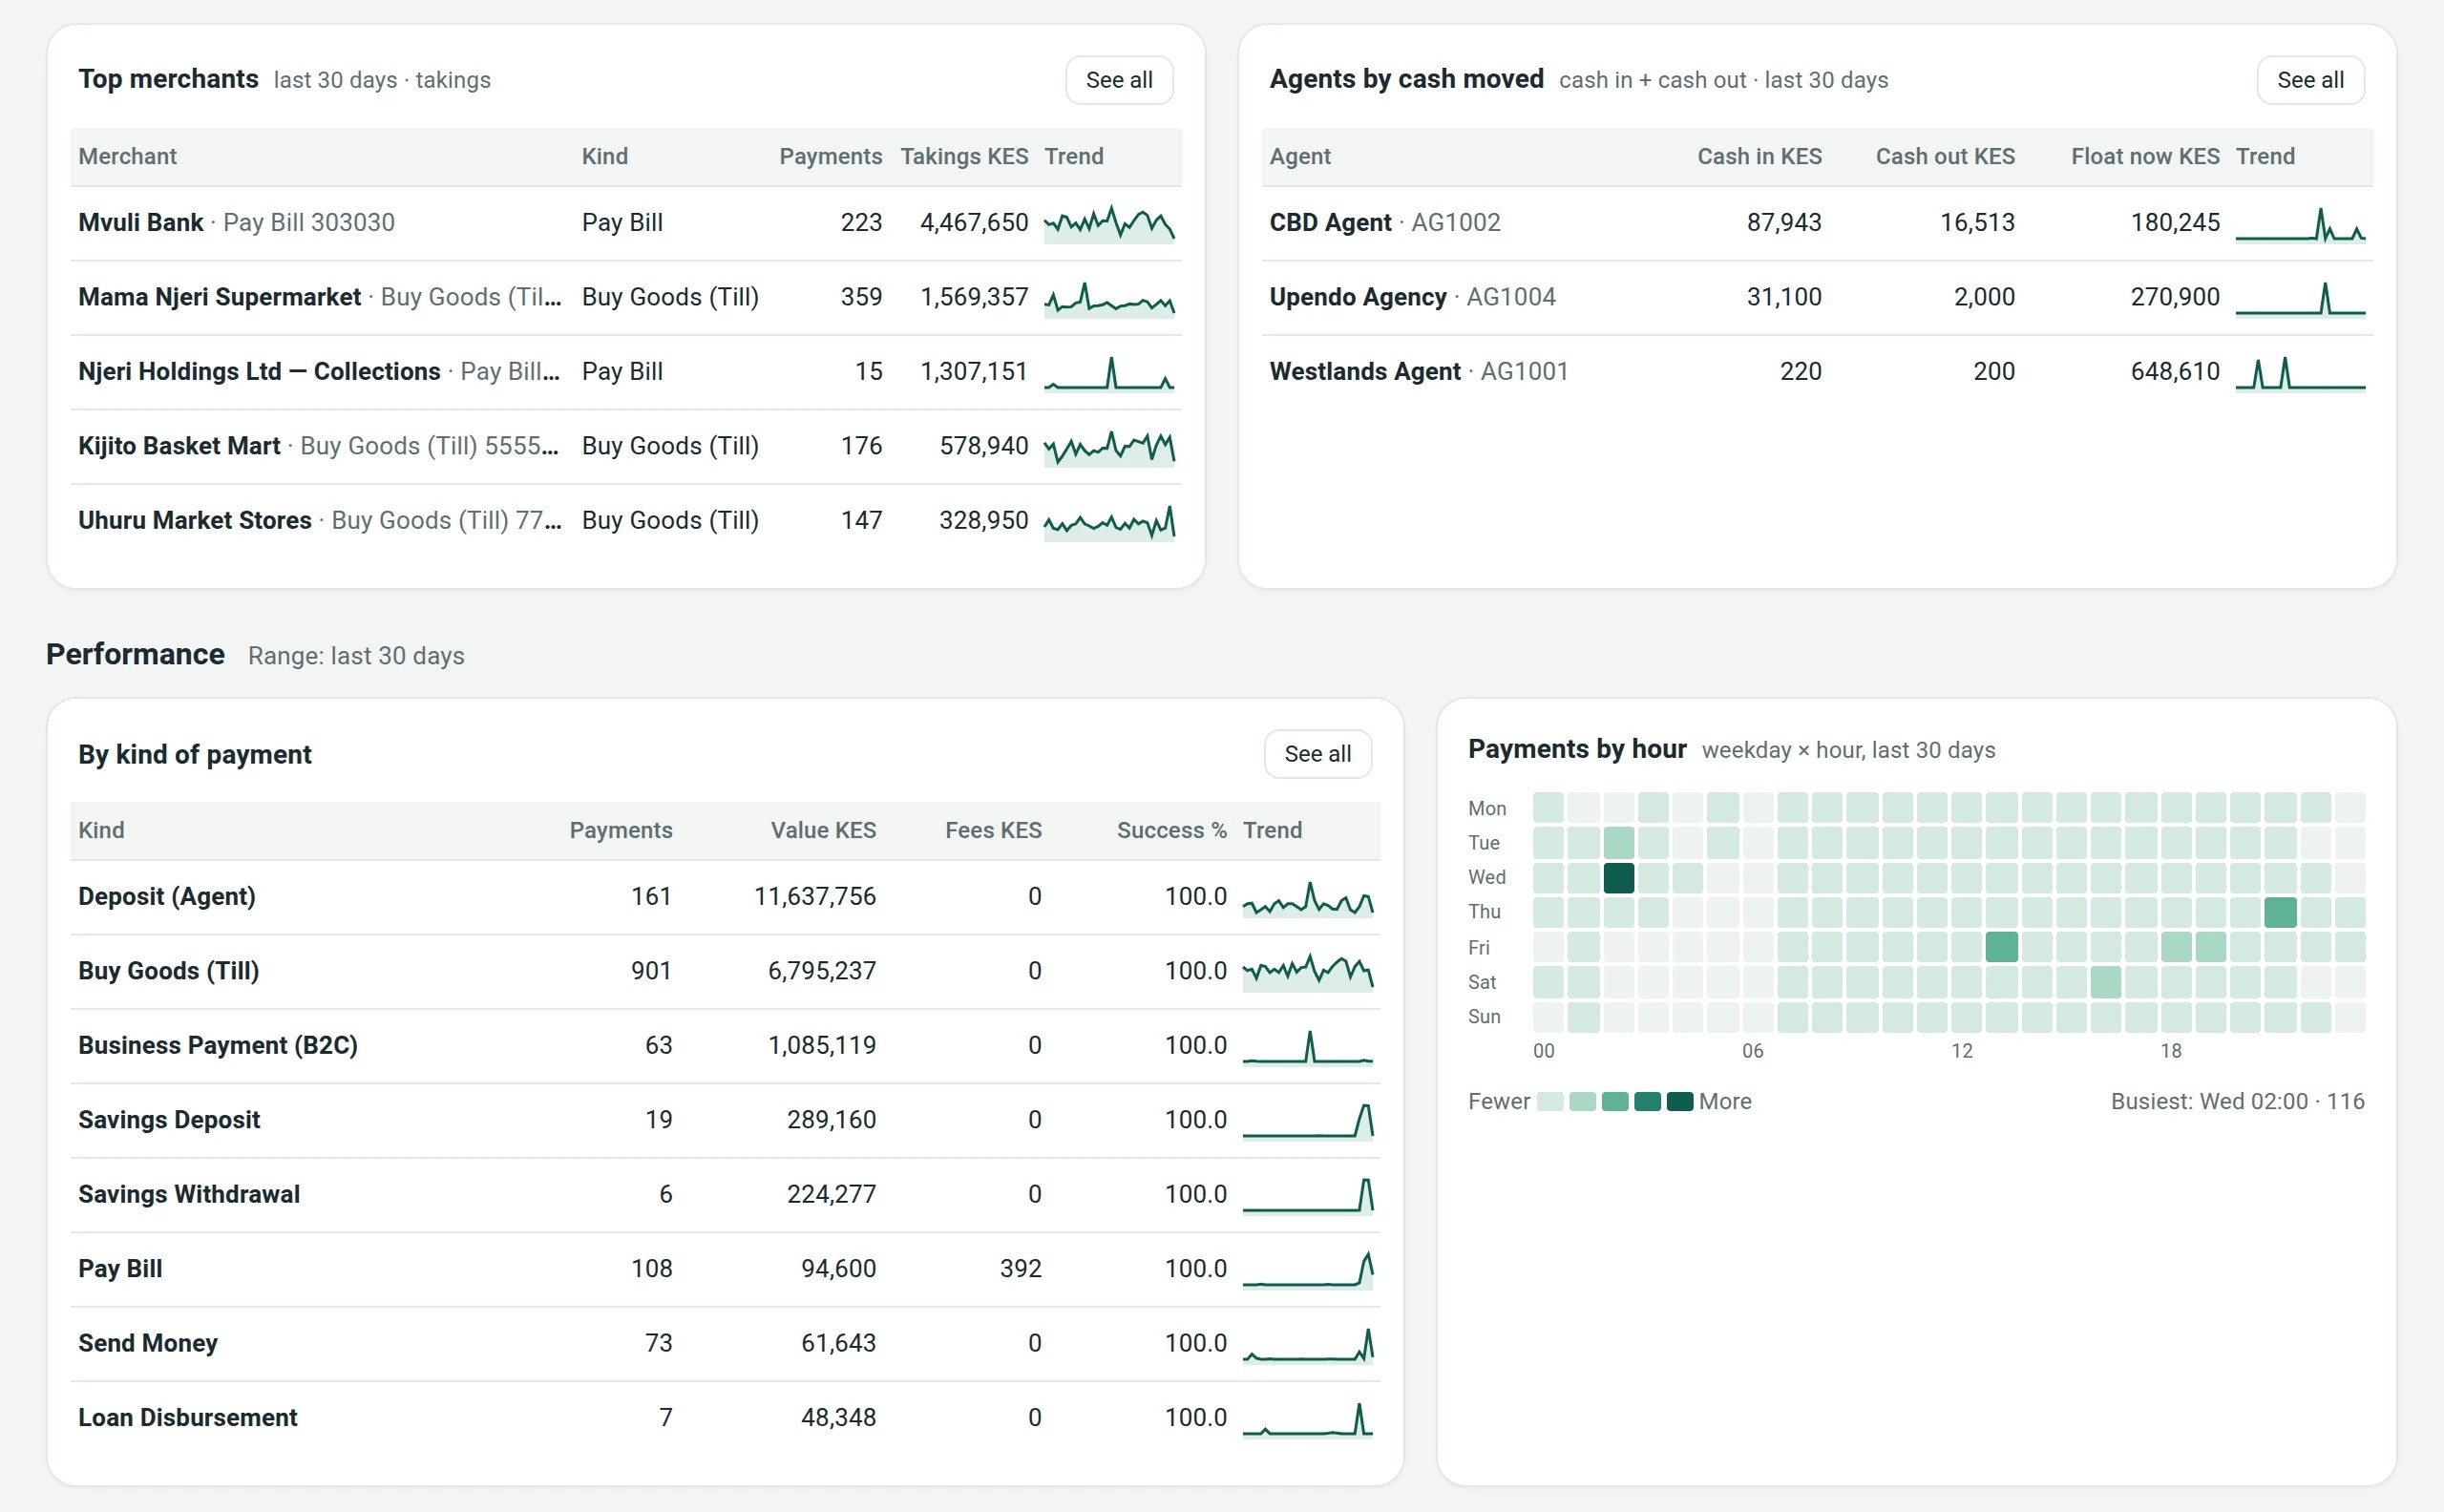
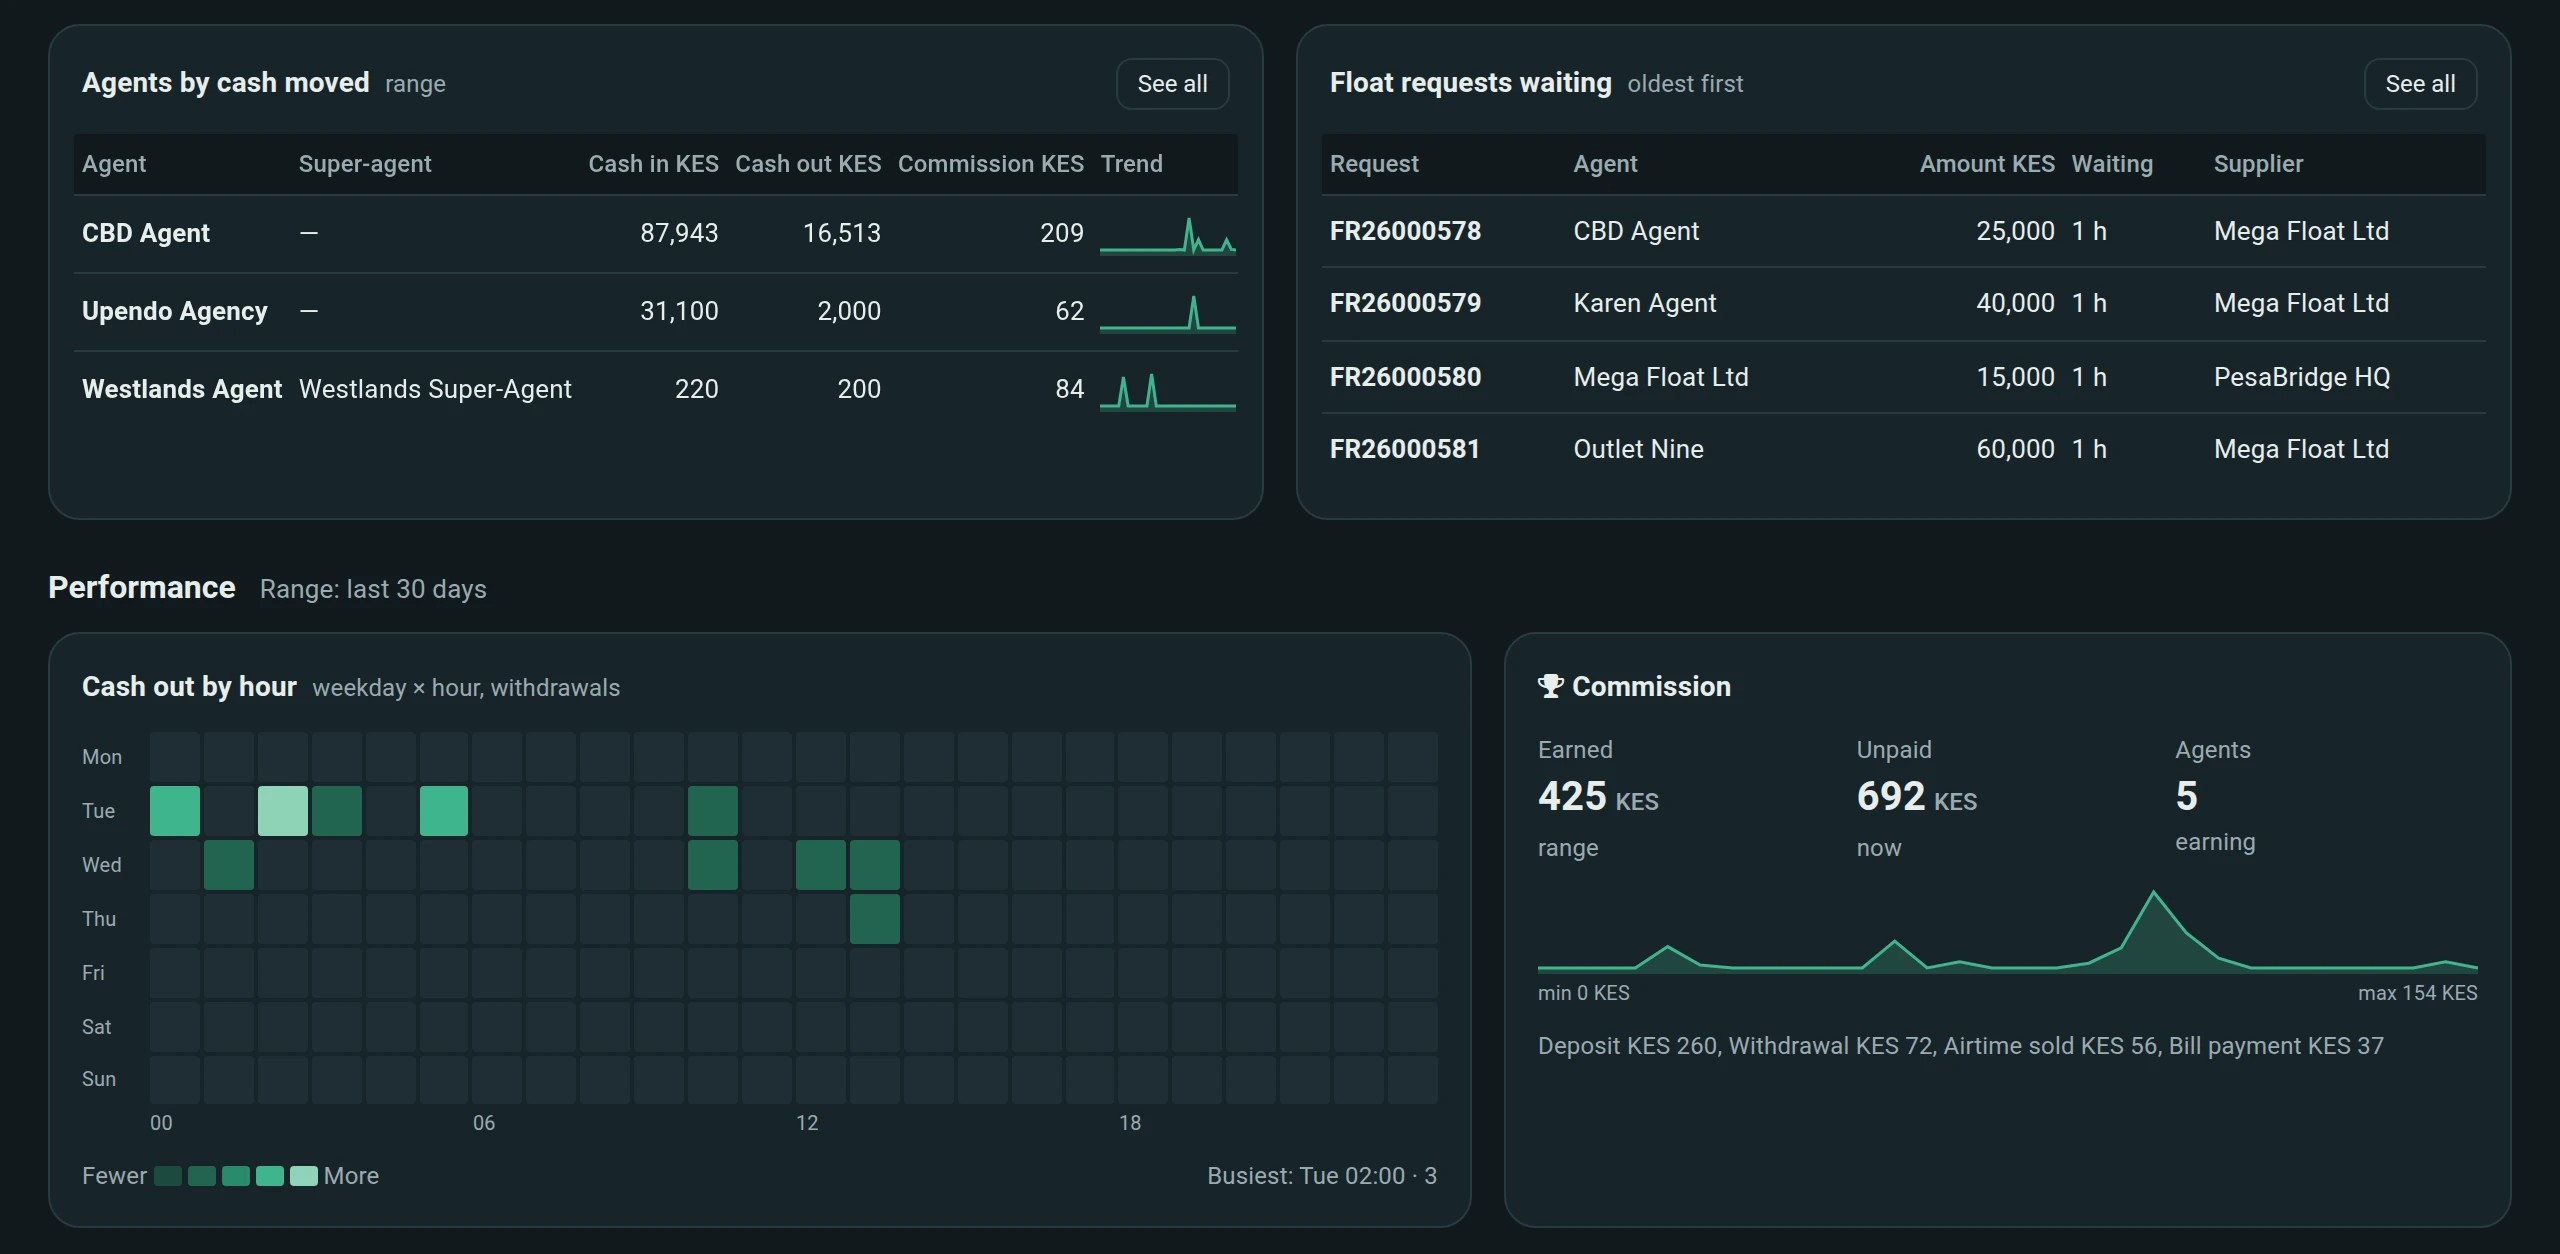
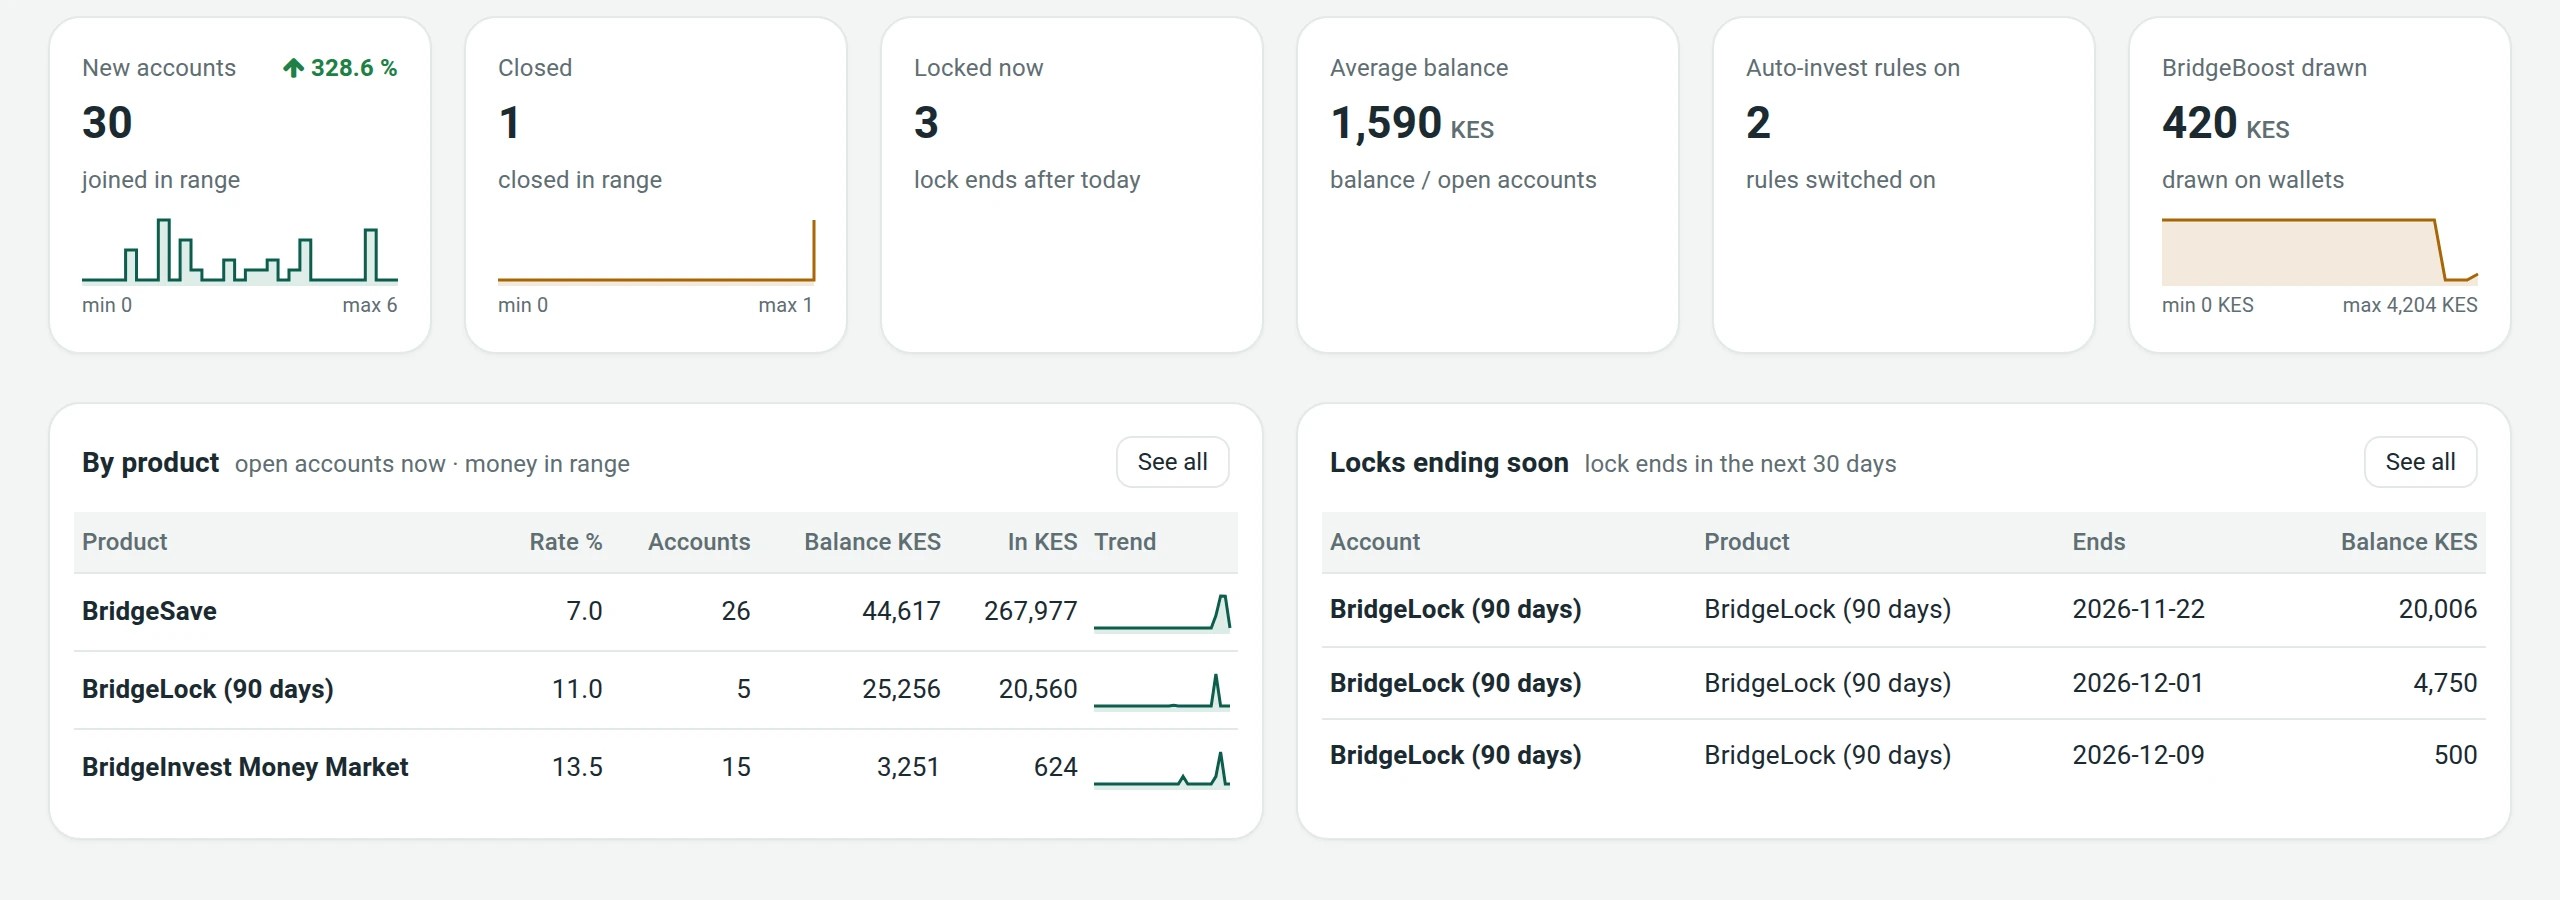
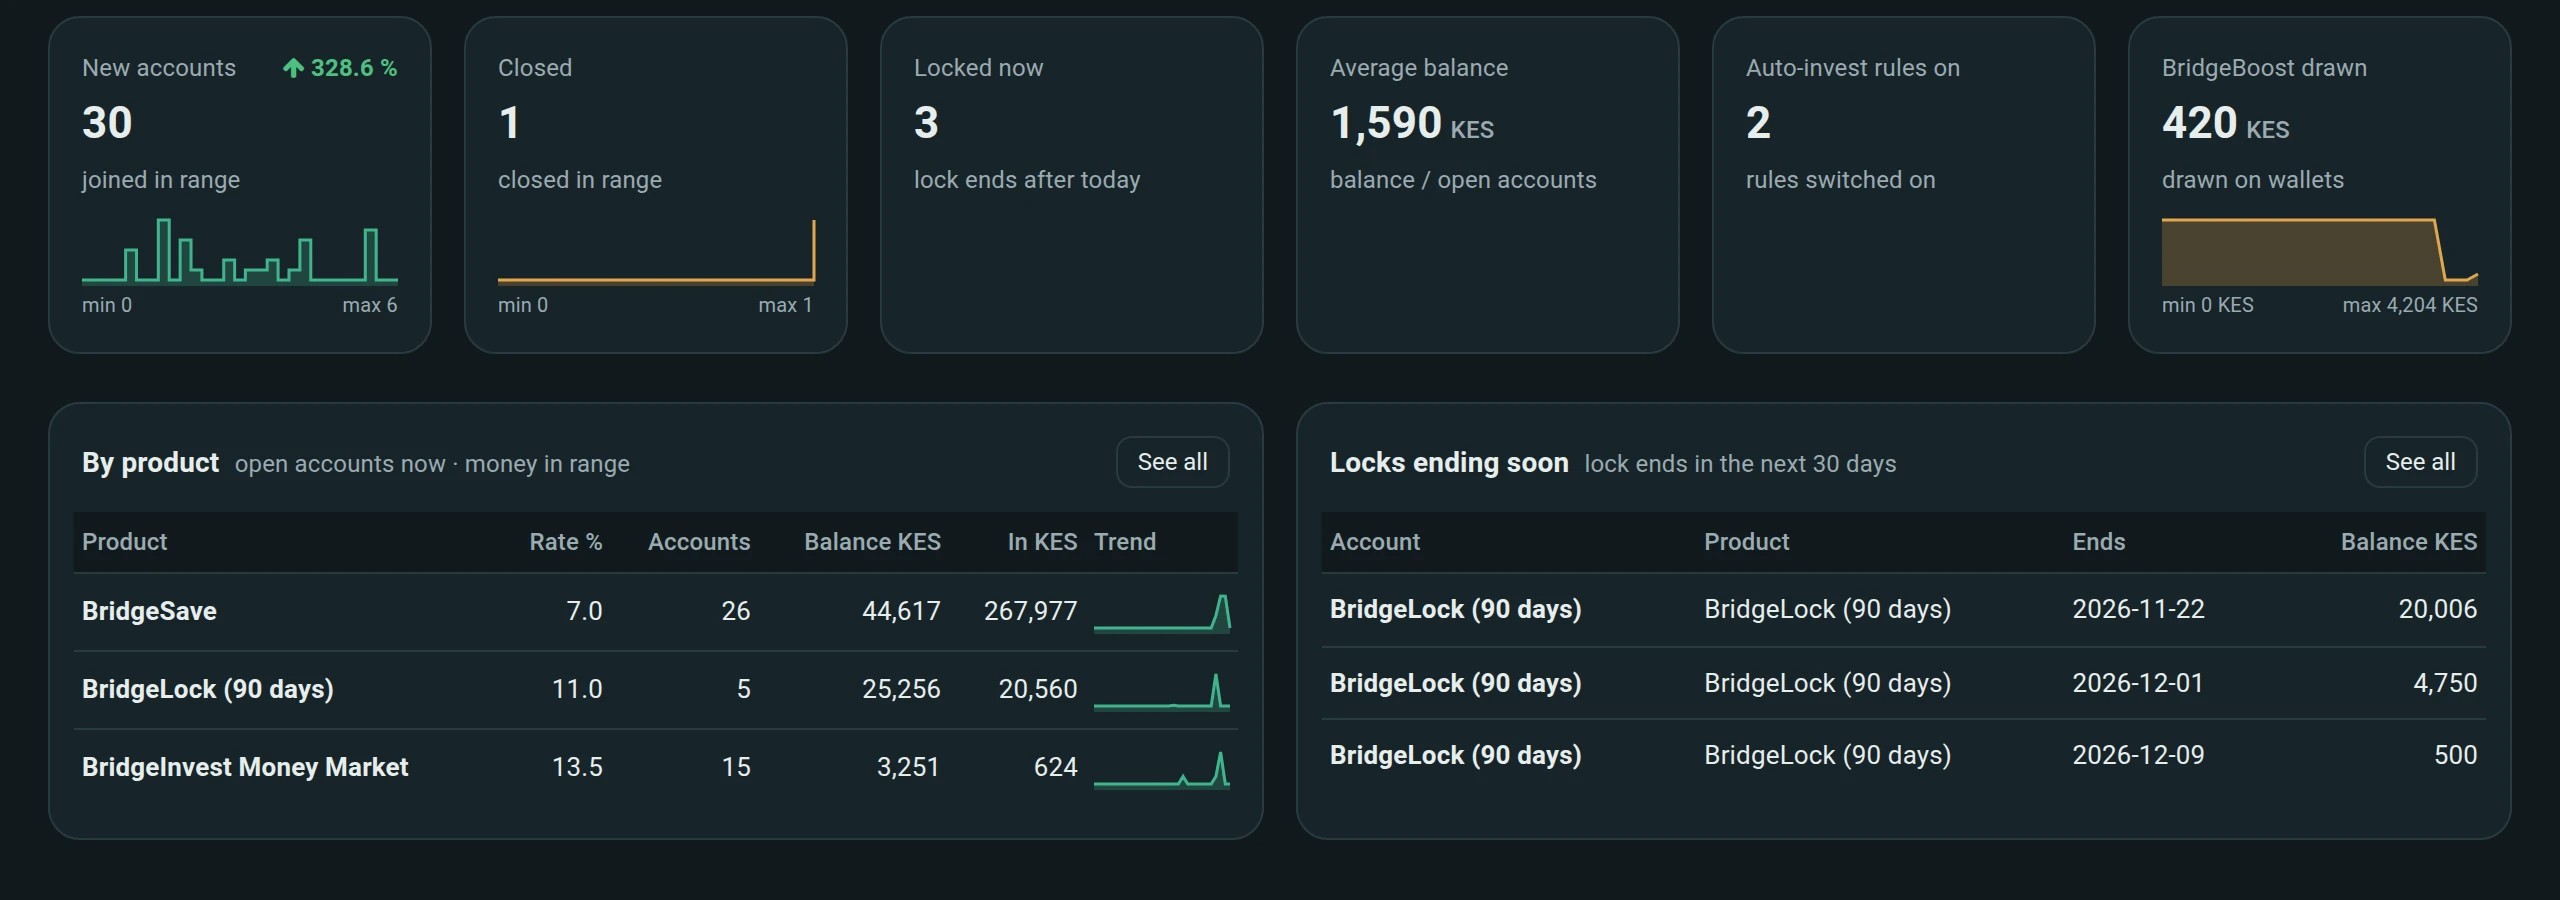
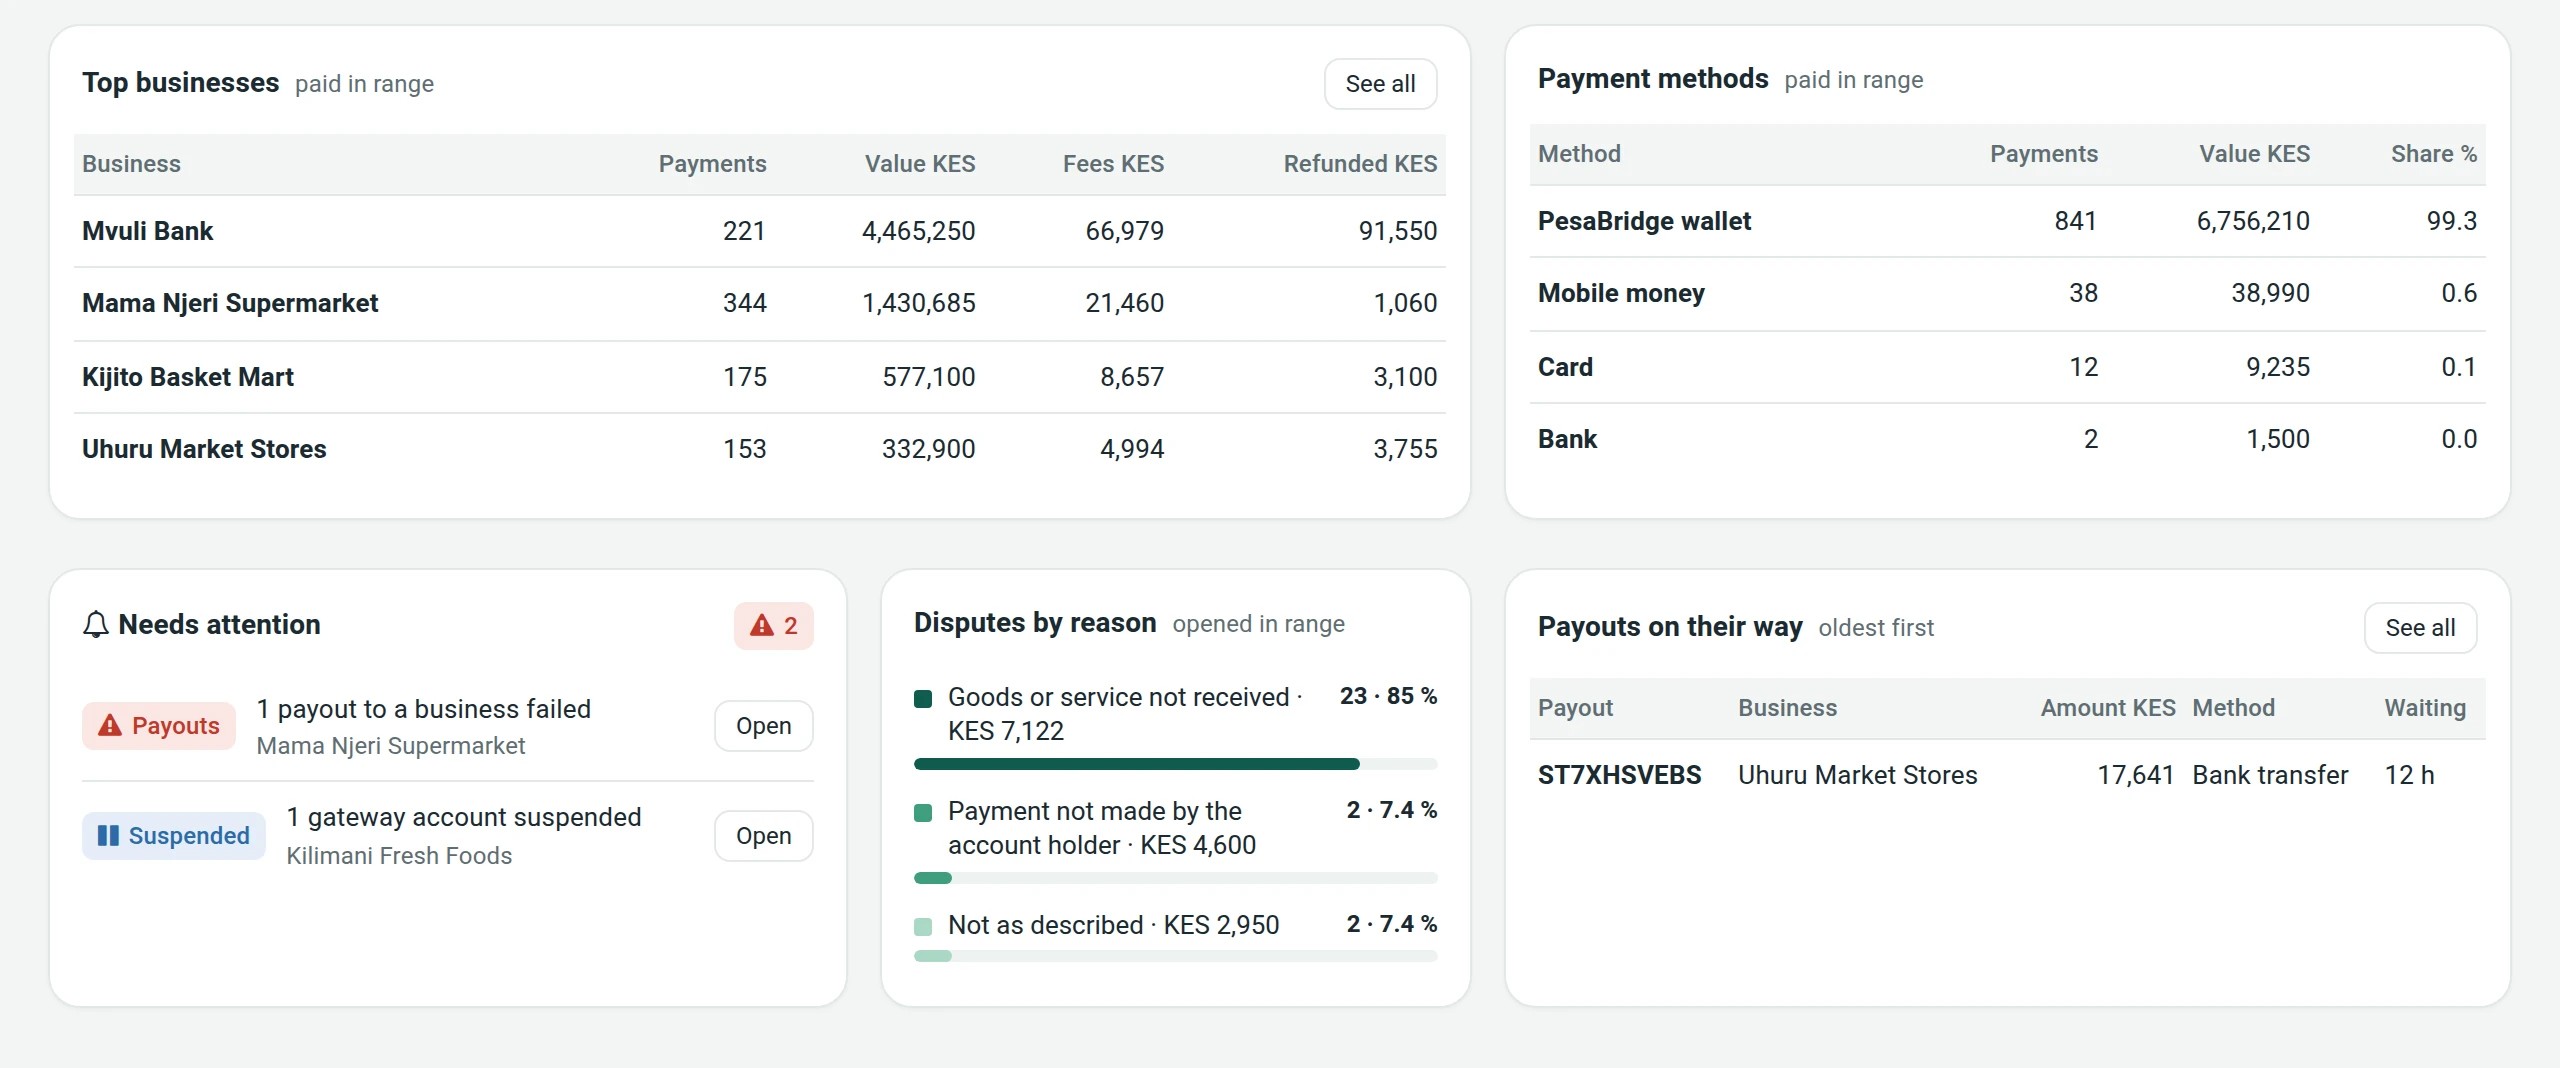
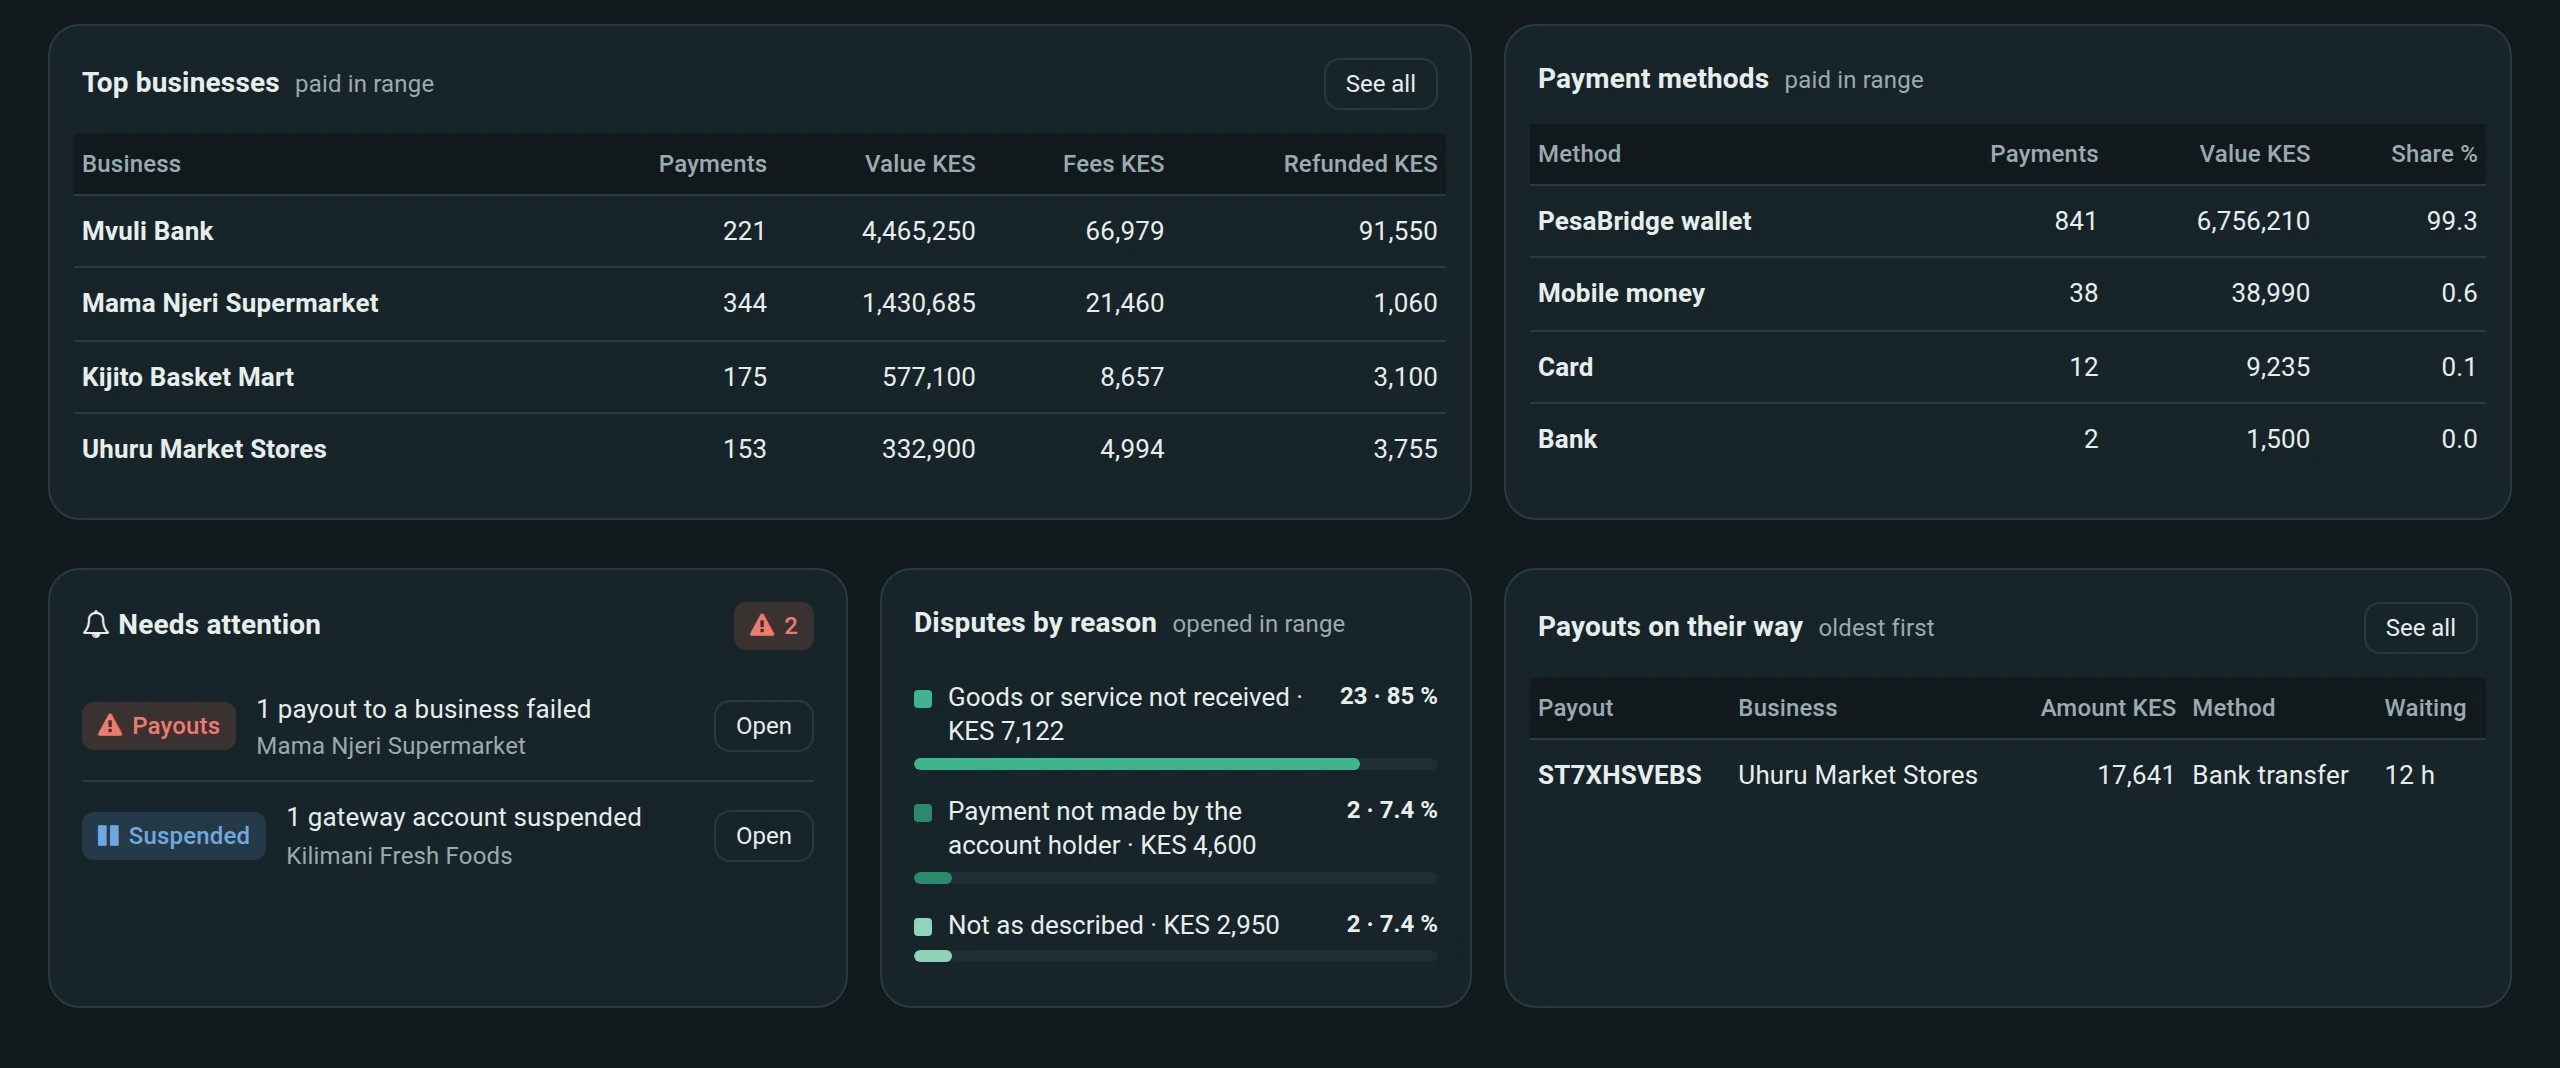
Desliza para ver todo el panel
Integraciones
Conectado a los circuitos de pago que usa su mercado
Cada conexión es un adaptador. 16 ya tienen su código listo, y las demás del catálogo funcionan en sandbox hasta que las necesite. Solo activa lo que usa su mercado.
Dinero móvil
Cobros, recargas y retiros en las principales redes de dinero móvil, con retención, envío único, confirmación y reembolso.
Bancos
Números de cuenta virtuales para ingresar dinero, fondeo bancario de cuentas de empresa y liquidación a cuentas bancarias.
Tarjetas
Pagos con tarjeta a través de los proveedores que elija, en la página alojada, los enlaces de pago y las tarjetas guardadas.
Remesas e identidad
Socios de pago para el dinero enviado al extranjero, un conector de identidad para el KYC y proveedores de SMS para códigos y avisos.
Cómo se lanza
De la primera demo al lanzamiento, paso a paso
Prueba la plataforma real antes de firmar, y luego la configuramos a su nombre y la conectamos a su mercado.
Paso 1
Pruébela en vivo
Abra las apps y portales de demostración, o reserve una presentación con nuestro equipo.
Paso 2
Defina su marca y su país
Nombre, logotipo, colores, moneda, idiomas y niveles de KYC.
Paso 3
Conecte sus circuitos
Dinero móvil, bancos, tarjetas y socios, solo lo que necesite.
Paso 4
Lance
Sus apps Android e iOS en las tiendas, su código corto USSD y sus portales web.
Países donde puedes lanzar
Apps nativas, una sola plataforma
Canales — App · USSD · Web · API
Partida doble, siempre cuadrada
Para desarrolladores
Cobra y desembolsa con unas pocas llamadas.
Claves autogestionadas, un sandbox y un flujo de solicitud de pago: envías un cargo, el cliente lo confirma en su monedero y recibes un webhook firmado.
- OAuth2 client-credentials, claves de sandbox y producción
- Solicitud de pago (STK push) + sondeo de estado
- Webhooks firmados con reintentos (HMAC-SHA256)
- Consultas de saldo y transacciones
# 1. Exchange your key pair for a 1-hour token
curl -s https://pesa-bridge.com/api/bridgepay/v1/oauth/token \
  -H "Content-Type: application/json" \
  -d '{"client_id":"pk_test_…","client_secret":"sk_test_…"}'

# 2. Push a payment prompt to the customer's phone
curl -s https://pesa-bridge.com/api/bridgepay/v1/partner/stk \
  -H "Authorization: Bearer $TOKEN" \
  -H "Content-Type: application/json" \
  -d '{"payer_msisdn":"254708374149","amount":250,
       "reference":"INV-1001","idem":"inv-1001-1"}'← 200  {"charge_ref":"STK0000123","state":"pending"}→ webhook  charge.completed  KES 250.00  ok
Preguntas frecuentes
Preguntas, respondidas.
Comprar PesaBridge
¿Podemos empezar con una parte de la plataforma?
Sí. El plan Starter incluye las apps de cliente y de agente con el back office y el KYC. Comercios, la API para desarrolladores, USSD, crédito, ahorro y pagos masivos se activan después sobre el mismo libro mayor, así que no hay que rehacer nada al crecer.
¿Cómo se fija el precio de PesaBridge?
De cuatro maneras: los planes Starter, Growth y Enterprise, o una Alianza en la que no pagas licencia y, a cambio, compartimos los ingresos netos. El generador de propuestas de este sitio te da el precio exacto y un borrador de contrato en unos 10 minutos.
¿Qué necesitáis de nosotros para lanzar?
Una licencia, o un socio con licencia que custodie los fondos de los clientes; cuentas con los bancos y proveedores de pago que queréis conectar; vuestra marca; y vuestras tarifas. Una vez recibidas las credenciales de los proveedores, el primer país suele estar en marcha en 4 a 12 semanas.
¿Podemos probarlo antes de firmar?
Sí. Solicita acceso de prueba y recibirás por correo las apps Android de los productos que elijas, los portales web y accesos de prueba. Todo funciona en un entorno de pruebas, así que no se mueve dinero real. Los desarrolladores pueden abrir una cuenta de pruebas en el portal para desarrolladores cuando quieran.
¿Qué soporte y formación ofrecéis?
Todos los planes incluyen soporte: por correo en Starter, prioritario en Growth, y un acuerdo de nivel de servicio con acompañamiento en Enterprise. Durante el lanzamiento formamos a vuestros equipos de back office, soporte y red de agentes, y el centro de ayuda, las guías y la documentación de la API siguen en línea para todos.
La plataforma
¿PesaBridge es una plataforma que comparto o propia?
Propia. PesaBridge es un producto que BridgeERP revende — cada operador obtiene su propia instalación, con su marca y configuración. Sin base de datos compartida, sin superadministrador compartido.
¿Qué países y monedas se admiten?
Todos. País, moneda, idioma y reglas de KYC son configuración tomada del conjunto ISO completo — no están codificados a mano. Hoy tenemos mercados en vivo y ponemos en marcha nuevos sin reescritura.
¿Funciona en teléfonos básicos?
Sí. Por USSD, los clientes envían, retiran, pagan facturas, compran en comercios y saldo móvil, consultan su saldo y obtienen un miniextracto, liquidando en el mismo libro mayor que las apps.
¿Puedo conectar mis propios bancos y redes de pago?
Sí. Los redes son adaptadores conectables — bancos, dinero móvil, tarjetas y PSP — para que conectes solo lo que tu mercado necesita.
¿En cuánto tiempo podemos salir en vivo?
Semanas, no años. Configura tu marca y país, conecta tus redes y luego publica tus apps, código USSD y portales web desde una sola plataforma.
¿Es segura y auditable?
Cada movimiento es de partida doble y cuadra a cero, protegido por PIN y KYC, con webhooks firmados y una pista de auditoría completa para los reguladores.
¿Qué apps reciben los operadores y sus clientes?
Seis apps nativas de Android y iOS: una app de Usuario para clientes, una app Send para envíos al exterior, una app de Agente / Superagente para depósitos, retiros y float, una app de Comercio para cobrar y liquidar, una app de Caja para tiendas y una app de Empresa para pagos masivos con doble aprobación, que también funciona como portal web.
¿Cómo funcionan la liquidación y la conciliación?
Los fondos se liquidan al monedero correspondiente en tiempo real. Cada transacción produce asientos cuadrados que puedes conciliar, con extractos y exportaciones, y un puente al libro mayor para tu sistema contable.
¿Puede gestionar préstamos, ahorros y finanzas grupales?
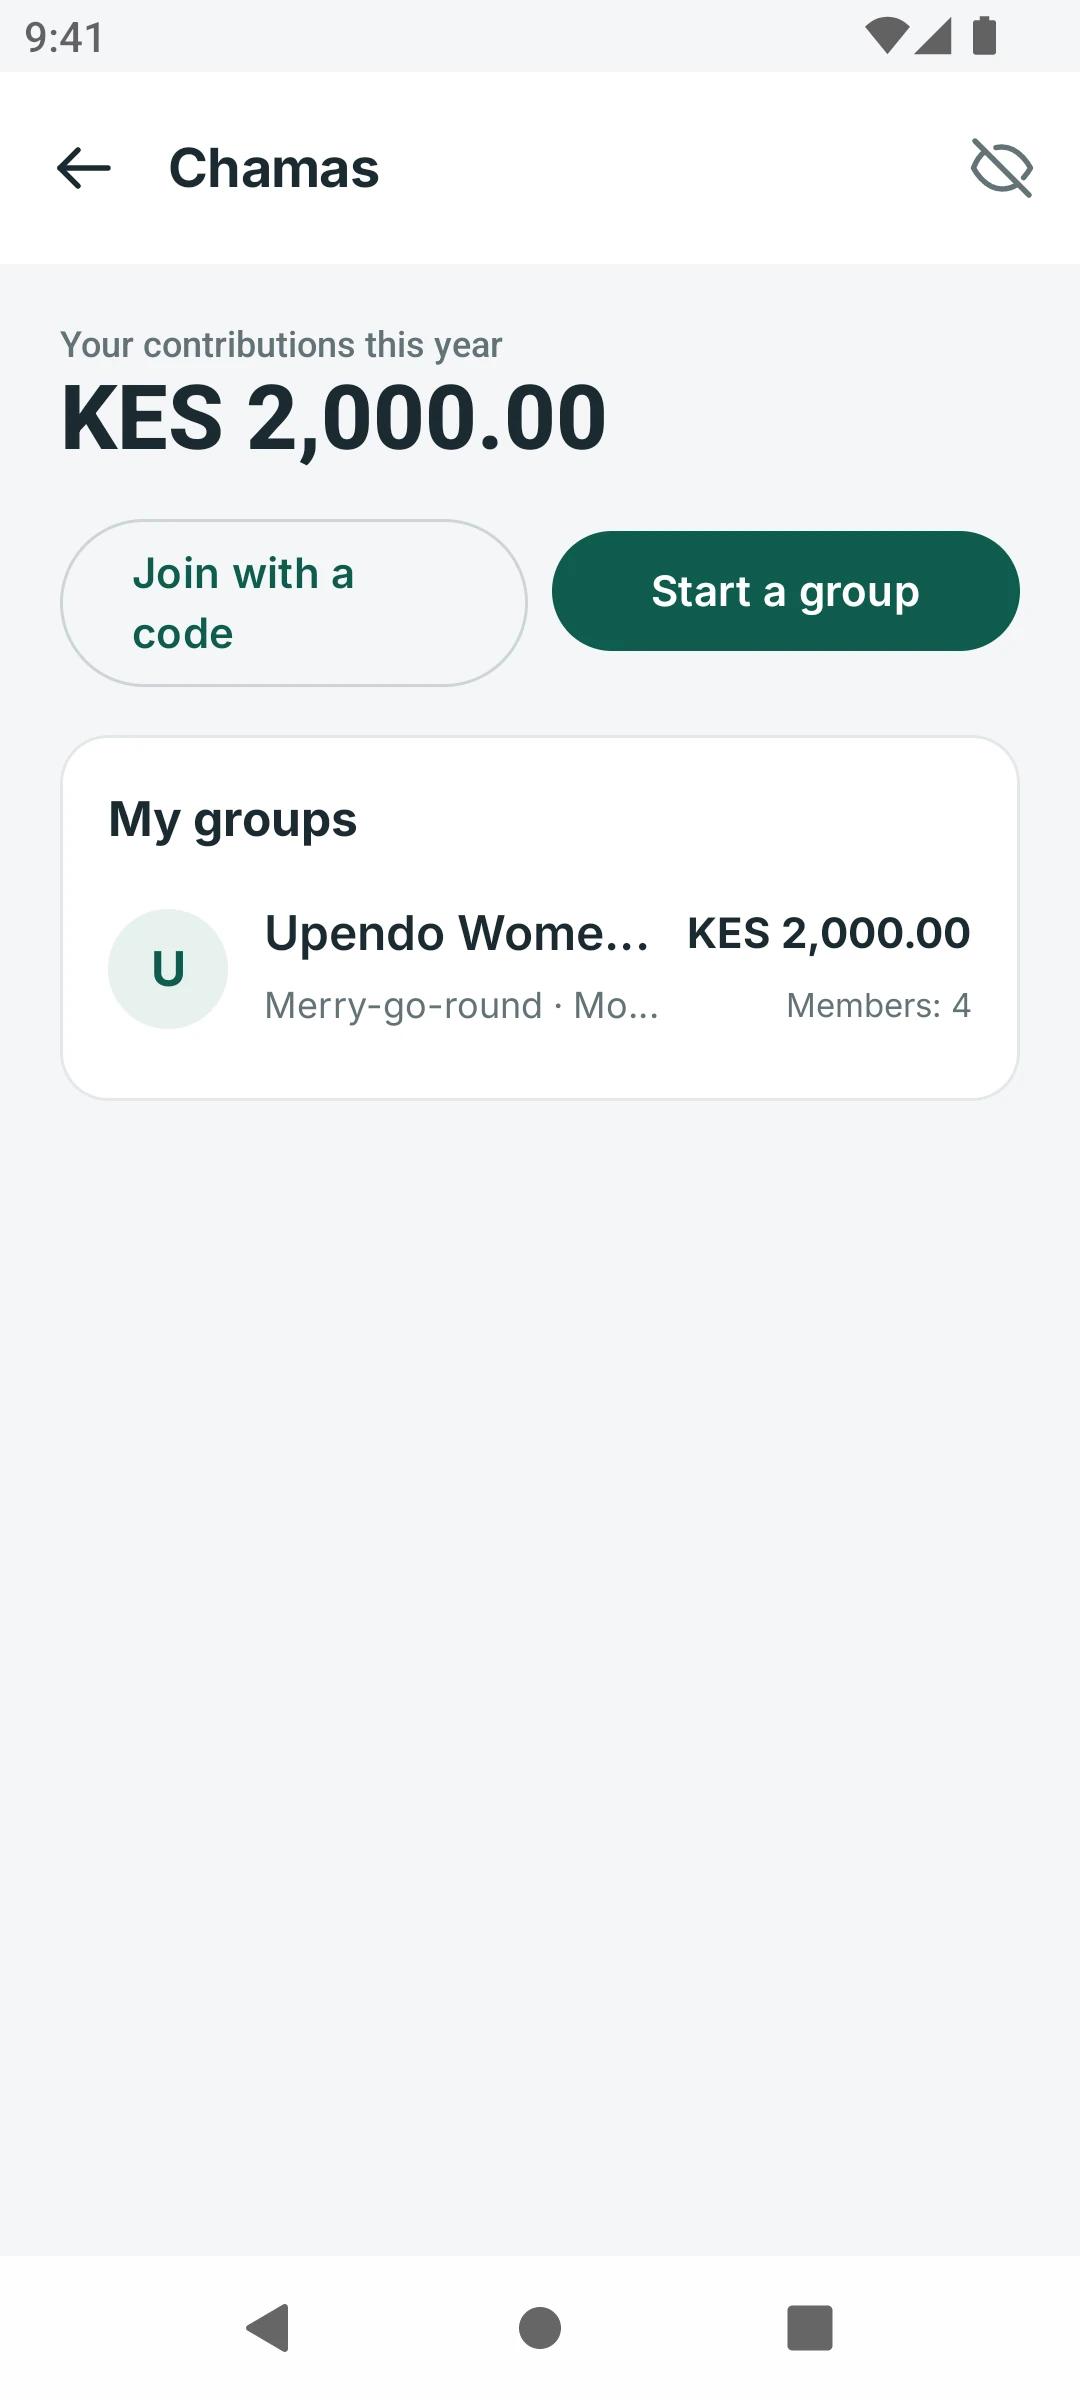
Sí — crédito de sobregiro, préstamos de microfinanzas con cronogramas y cartera en riesgo, ahorro por metas y grupos de ahorro (chama / rotativos) forman parte de la plataforma y se activan por mercado.
¿Admiten desembolso masivo para nóminas, ayudas o subsidios?
Sí. El portal Corporativo y la API realizan desembolsos masivos a miles de billeteras con aprobación maker/checker, agendas de beneficiarios, programación y conciliación completa.
¿Qué hace falta para operarla a diario?
Una única consola de administración del operador gestiona marca, tarifas, KYC, la red de agentes y comercios, el libro mayor, reversos, soporte y KPI — sin código para las operaciones cotidianas.
¿Quién es dueño de la instalación y los datos?
Tú. Cada operador ejecuta su propia instalación con su propia base de datos — con su marca y configuración. Es un producto que revendes como tuyo, no un inquilino SaaS compartido.
¿Listo para lanzar tu monedero?
Solicita una demo y montaremos tu marca, país y redes — y te guiaremos por las apps, el panel y la API.
¿Prefieres hablar? Llama al +254 746 883809