Producto · 11 min de lectura
Para microfinanzas y SACCO
Monederos digitales, préstamos y grupos para tus socios.
Da a los socios un monedero, préstamos móviles, ahorros y finanzas grupales — cobrados y desembolsados digitalmente, en un smartphone o un teléfono básico.
Por qué microfinanzas y sacco eligen PesaBridge
La recaudación de efectivo es el impuesto silencioso de toda institución de microfinanzas y SACCO — lenta, costosa y difícil de conciliar. Los socios esperan cada vez más acceso móvil a sus préstamos, ahorros y aportes grupales. PesaBridge da a cada socio un monedero, con depósitos en agentes y retiros mediante agentes, USSD y apps, y cobra reembolsos y aportes directo a él.
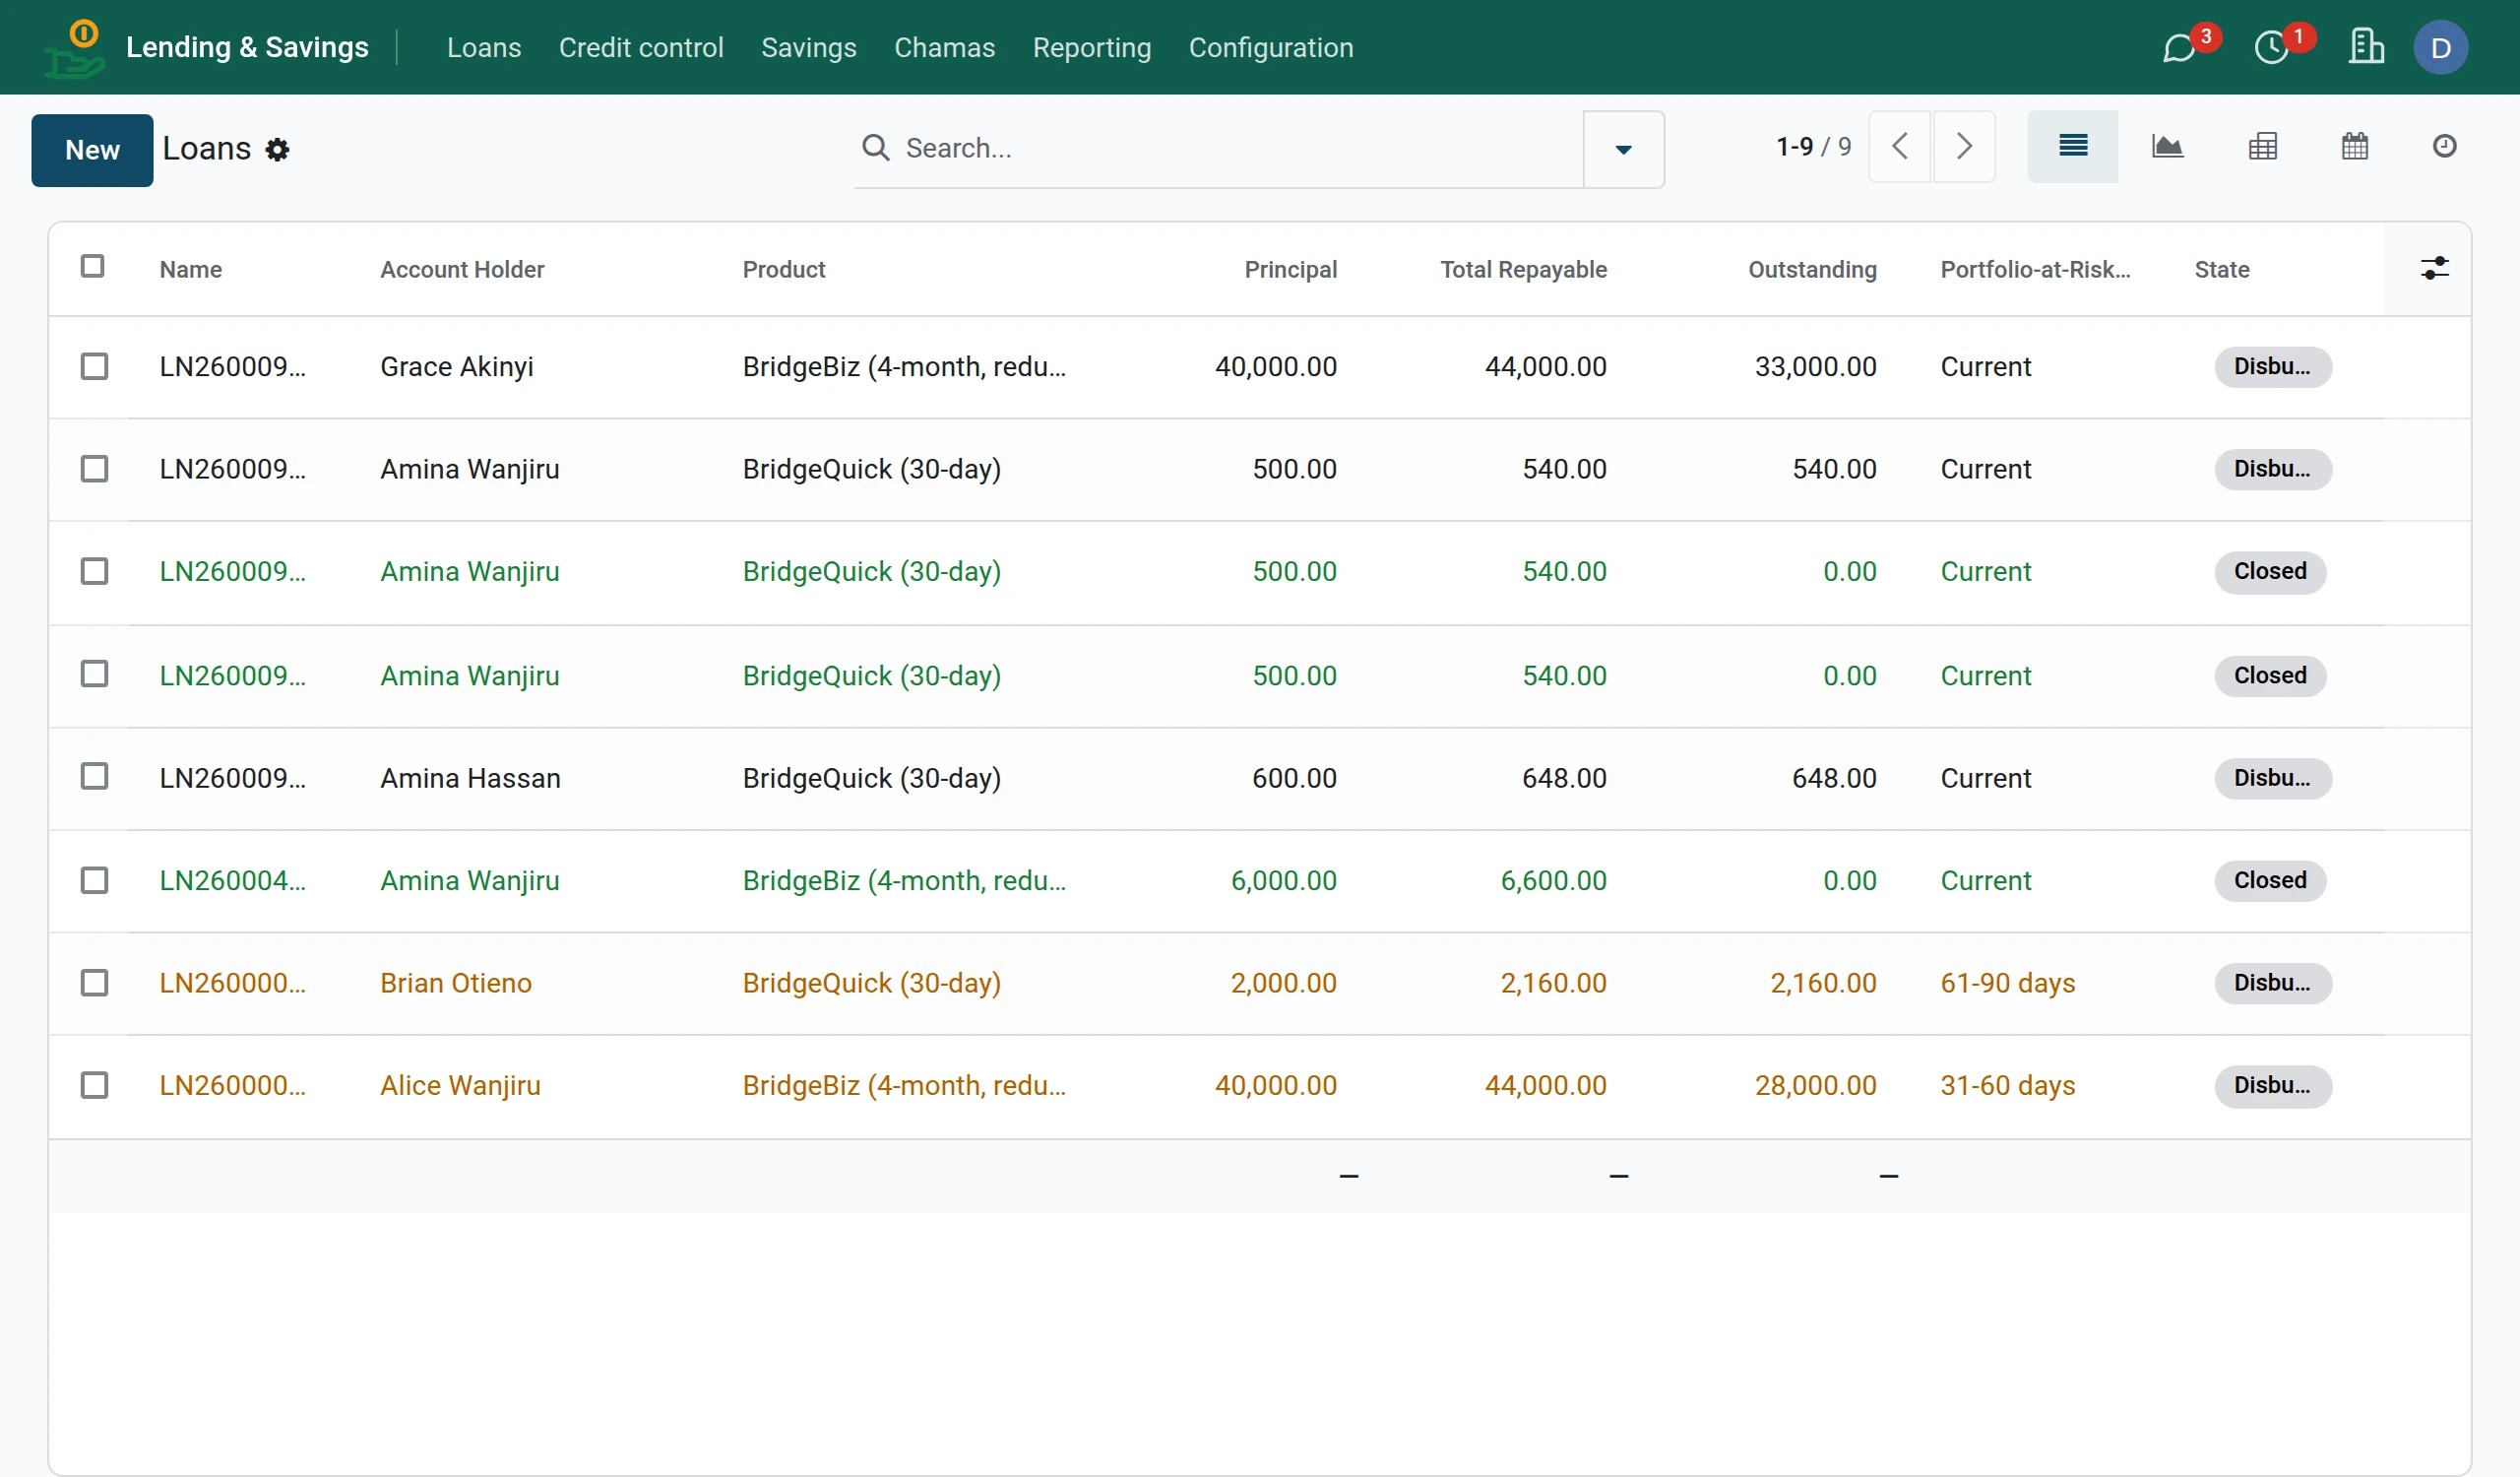
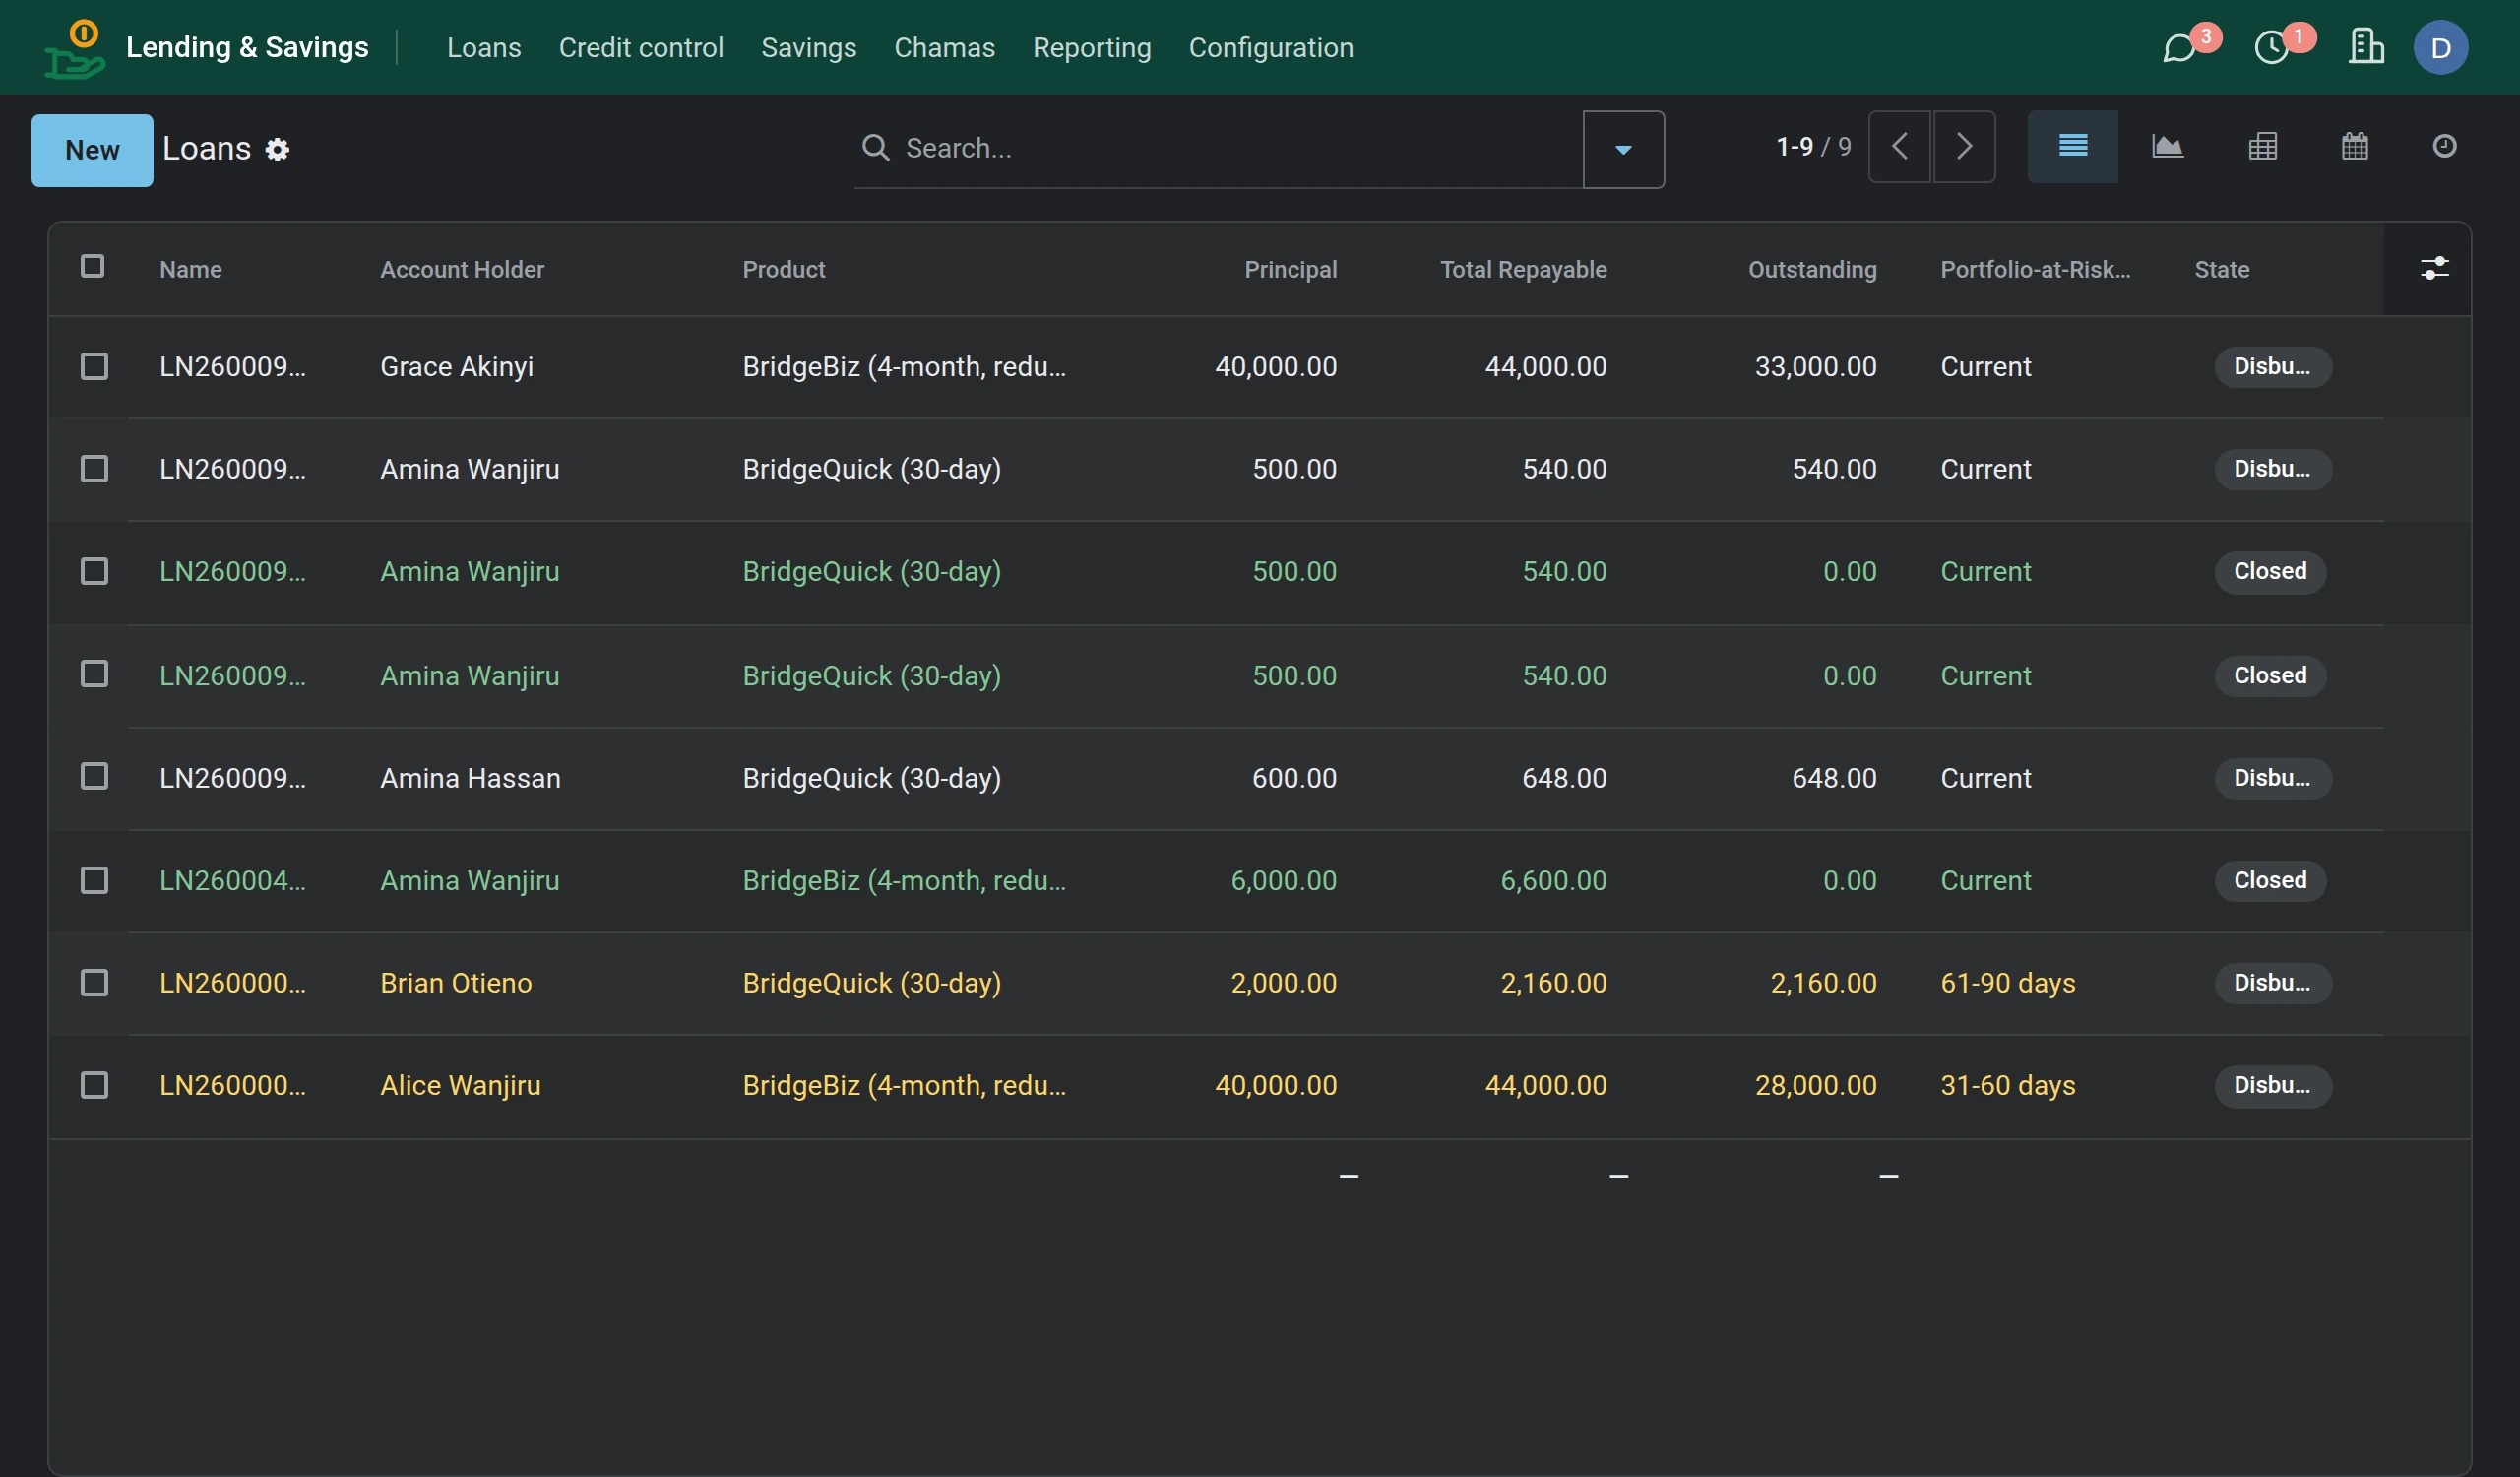
Encima se sitúan los productos con los que operas: préstamos con cronogramas, desembolso, reembolso y cartera en riesgo; ahorro por metas; y finanzas grupales chama / rotativas con rotación, multas, bienestar y dividendos. Reduces el coste de recaudación, elevas la participación de los socios y ganas visibilidad clara y en tiempo real de tu cartera.
El reto
Qué se interpone en el camino.
- La recaudación de efectivo es costosa, lenta y difícil de conciliar.
- Los socios esperan acceso móvil a préstamos, ahorros y aportes grupales.
- El riesgo de cartera necesita visibilidad — PAR, cronogramas y seguimiento de mora.
Resultados
- Menor coste de recaudación
- Mayor participación de los socios
- Visibilidad clara de la cartera
Cómo ayuda PesaBridge
Qué activas para microfinanzas y sacco.
01
Monederos de socios
Depósitos en agentes; retiros y transferencias mediante agentes, USSD y apps.
02
Préstamos y PAR
Productos, cronogramas, desembolso, reembolso y cartera en riesgo.
03
Ahorros y grupos
Ahorro por metas y finanzas grupales chama / rotativas.
04
Cobros digitales
Reembolsos y aportes cobrados directo al monedero.
Grupos y chamas
Ahorro grupal en el mismo libro mayor que los préstamos
Rondas rotativas, table banking y fondos solidarios con su propia billetera común, junto a tus productos de préstamo.
Cómo funciona
Cómo se mueve el dinero.
Cada paso se liquida sobre el mismo libro mayor cuadrado — entrada de efectivo, monedero, pagos, salida de efectivo — a través de apps, USSD y agentes.
PASO 1
Ingreso de efectivo
Un cliente deposita efectivo con un agente. Se debita el flotante del agente y se acredita el monedero — cuadrado.
PASO 2
Monedero
El valor llega a un monedero de valor almacenado en el libro mayor de partida doble, protegido por PIN y KYC.
PASO 3
Enviar y pagar
Envía a otro monedero, paga facturas, compra en comercios por QR o STK, compra saldo móvil — al instante.
PASO 4
Retiro de efectivo
Retira en cualquier agente; se acredita el flotante del agente y se debita el monedero.
Cómo transaccionan los clientes
Los flujos que microfinanzas y sacco más usan.
Cambia entre los recorridos que importan a tu segmento. Cada uno comprueba saldo y límites, y luego espera la autorización por PIN o biometría antes de que un solo apunte llegue al libro mayor.
Bloquea dinero en ahorros
Ahorro flexible, bloqueado y grupal en su propia billetera, con interés diario.
Autorizado con PIN o biometría — nada se asienta en el libro mayor hasta que el cliente lo confirma.
- Se comprueban antes saldo y límites
- Control de validación / autorización
- Débitos y créditos cuadrados asentados
Cliente
Sistema
ClienteAbre Metas / Ahorro grupal
01
ClienteDefine un importe a bloquear
02
03
Sistema · validaComprueba el saldo disponible
Cliente · validaAutoriza — PIN o biometría
04
05
SistemaMueve al libro mayor de ahorros
06
SistemaPrograma la acumulación de intereses
Sistema · listoAhorrado · saldo actualizado
Paso Validación / PIN Completado
Construir vs. PesaBridge
¿Por qué no construirlo tú mismo?
Podrías. Esto es lo que cuesta cada pieza en tiempo y riesgo cuando empiezas desde cero — frente a simplemente activarla.
Capacidad
Construirlo tú mismo
Con PesaBridge
Libro mayor de partida doble cuadrado
Meses de ingeniería meticulosa — y la parte más arriesgada si se falla
Listo desde el primer día, conciliado a cero
Niveles de KYC, límites y AML
Constrúyelo, pruébalo y certifícalo tú mismo
Configurable, listo para el regulador
Red de agentes y flotante
Diseña flotante, comisiones y conciliación desde cero
Motor completo de agente / superagente
Canal USSD
Integra una pasarela y construye el motor de menús
Menú USSD listo para usar, incluido desde el plan Crecimiento
Apps nativas (Usuario/Agente/Comercio) + portal corporativo
Una flota de apps que construir y mantener
Ya listas, personalizadas con tu marca
API de desarrolladores y webhooks
Diseñarla, documentarla, protegerla y versionarla
OAuth2, sandbox, webhooks firmados
Integraciones de redes
Desarrollos puntuales por cada proveedor
Adaptadores conectables
Tiempo al mercado
12–24 meses, equipo grande
Semanas
Más soluciones
Diseñada para quien lance dinero móvil.
190+
Países donde puedes lanzar
6
Apps nativas, una sola plataforma
4
Canales — App · USSD · Web · API
100%
Partida doble, siempre cuadrada
Preguntas
Microfinanzas y SACCO: las preguntas que más nos hacen
¿Cómo pagan los miembros sin ir a la oficina?
Los pagos salen directamente de la billetera del miembro. Los miembros la recargan con un agente o por transferencia, y la usan desde la app o por USSD.
¿Qué productos de préstamo podemos ofrecer?
Micropréstamos instantáneos, préstamos a plazos y el sobregiro BridgeBoost, con interés fijo o sobre saldo decreciente, calendarios, comisiones y penalizaciones definidos por producto.
¿Gestiona el ahorro y los grupos?
Sí. Ahorro flexible, bloqueado y de mercado monetario con interés diario, y cuatro tipos de chama: ronda rotativa, table banking, inversión y fondo solidario.
¿Y los miembros con un teléfono básico?
Usan la misma billetera por USSD, protegida por PIN, en el mismo libro mayor que la app.
¿Cómo vigilamos la mora?
La antigüedad de la cartera en riesgo y la revisión diaria de mora vienen incluidas, así que los oficiales ven qué está atrasado y por cuánto tiempo.
¿Listo para lanzar tu monedero?
Solicita una demo y montaremos tu marca, país y redes — y te guiaremos por las apps, el panel y la API.
¿Prefieres hablar? Llama al +254 746 883809