
चार नेटिव ऐप और वेब पोर्टल। हर भूमिका शामिल।
ग्राहकों के लिए सुपर-ऐप, एजेंट ऐप, व्यापारी ऐप और कॉर्पोरेट ऐप, Android पर नेटिव और आपके ब्रांड में, साथ में वेब पोर्टल, सब एक संतुलित लेजर पर। iOS जल्द आ रहा है।
एक प्लैटफ़ॉर्म, चार ऐप
ऐप्स, विस्तार से
चार नेटिव ऐप और वेब पोर्टल। हर भूमिका शामिल।
आज नेटिव Android, iOS जल्द आ रहा है — आपके ब्रांड में, ग्राहकों, एजेंटों, व्यापारियों और कंपनियों के लिए।
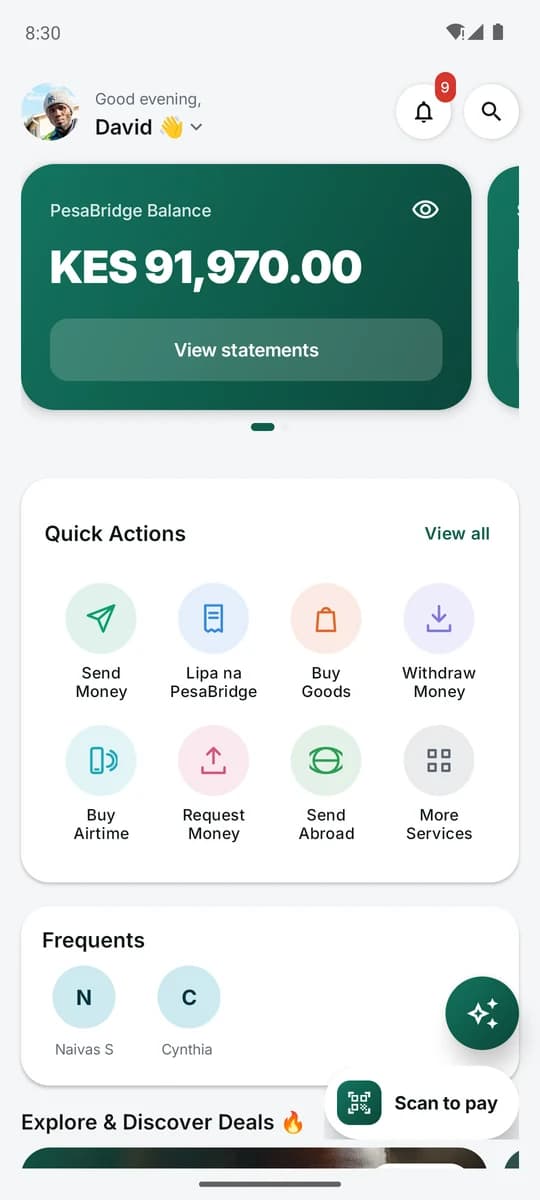
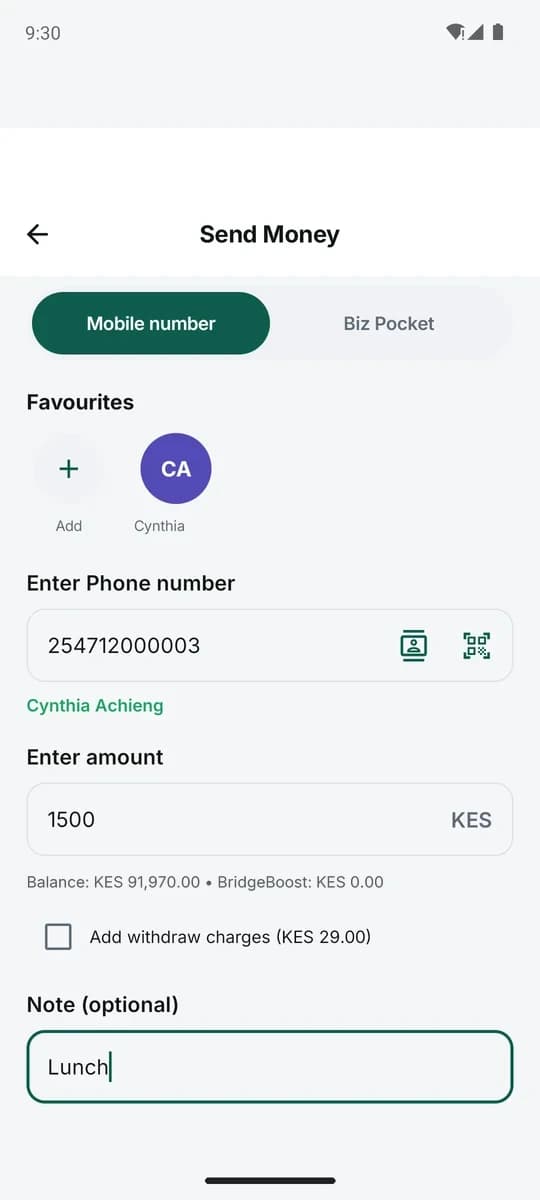
यूज़र ऐप
कंज़्यूमर सुपर-ऐप।
- किसी भी नंबर या QR पर भेजें
- बिल भुगतान, सामान खरीदें (टिल), एयरटाइम और बंडल
- PIN के साथ प्रॉम्प्ट-टू-पे पुष्टि
- एजेंटों पर जमा और निकासी
- लोन, बचत और चामा समूह
- स्टेटमेंट और इन-ऐप KYC ऑनबोर्डिंग
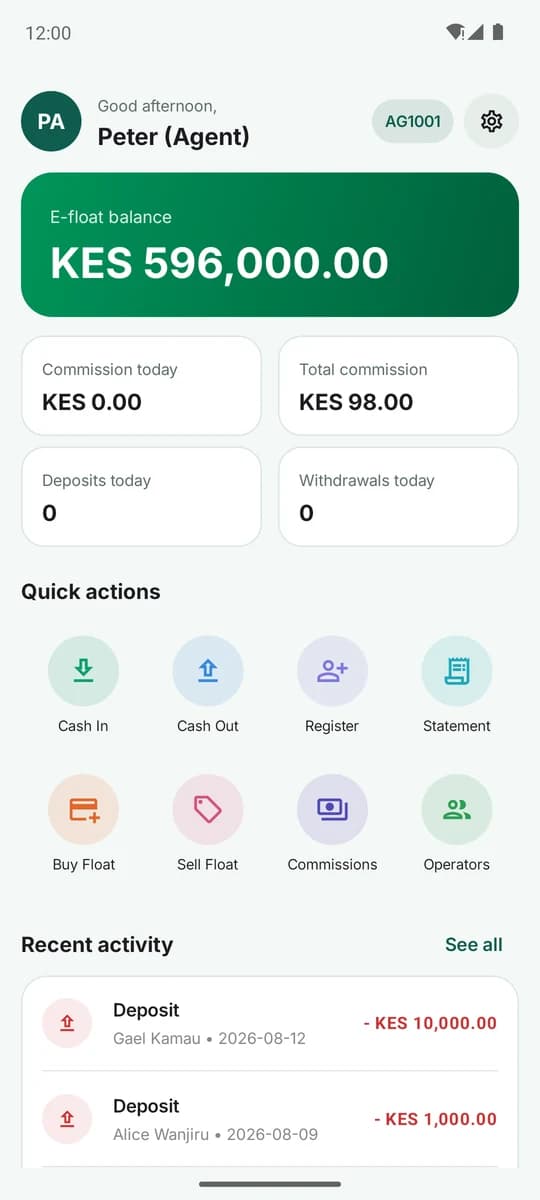
एजेंट ऐप
नकद की रीढ़।
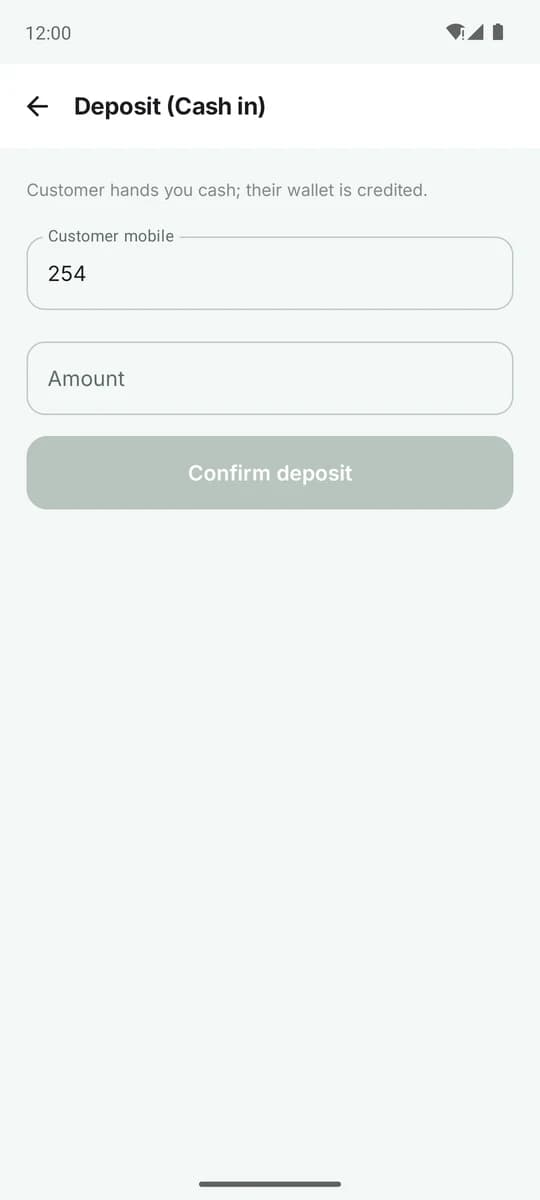
- ग्राहक जमा और निकासी
- फ्लोट का अनुरोध और प्राप्ति
- लाइव कमीशन और बैलेंस
- सुपर-एजेंट: उप-एजेंटों का प्रबंधन
- ग्राहकों की फील्ड ऑनबोर्डिंग
- थर्मल / SMS रसीदें
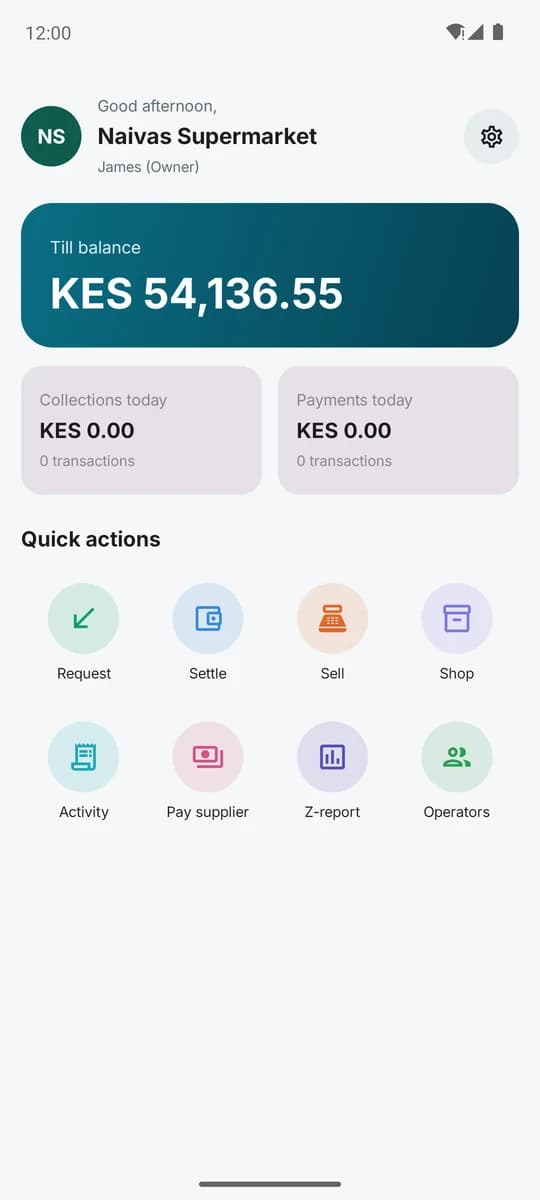
मर्चेंट ऐप
स्वीकार करें और सेटल करें।
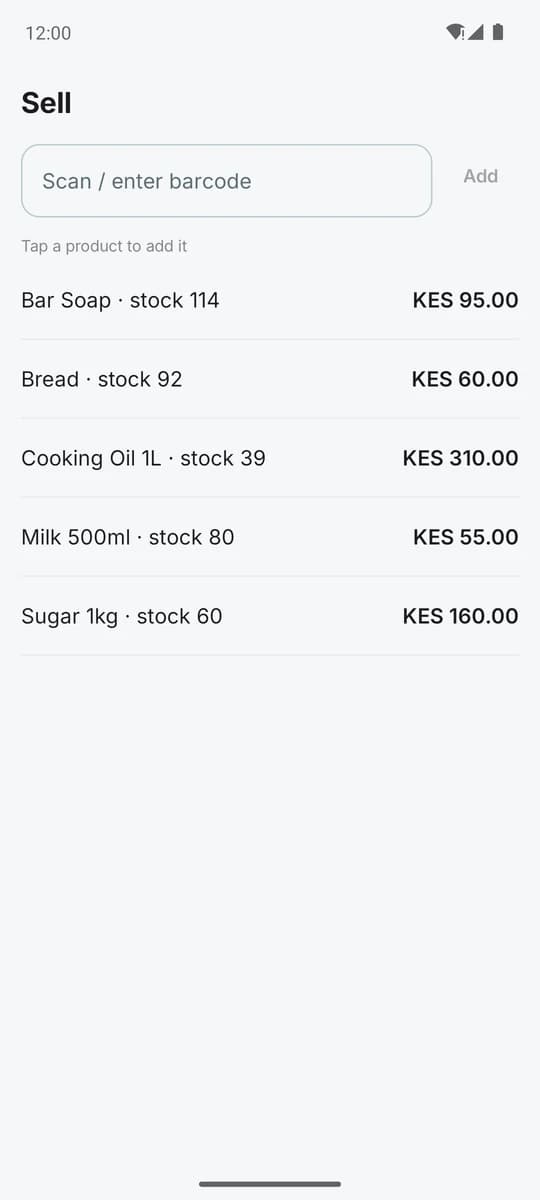
- टिल / बिल भुगतान / QR / STK स्वीकारें
- ग्राहक से पैसे का अनुरोध
- रिफंड और रिवर्सल
- वॉलेट में तुरंत सेटलमेंट
- प्रोडक्ट, इन्वेंटरी और स्कैन-टू-सेल
- स्टाफ ऑपरेटर और बिक्री रिपोर्ट
कॉर्पोरेट ऐप और पोर्टल
बड़े पैमाने पर भुगतान करें।
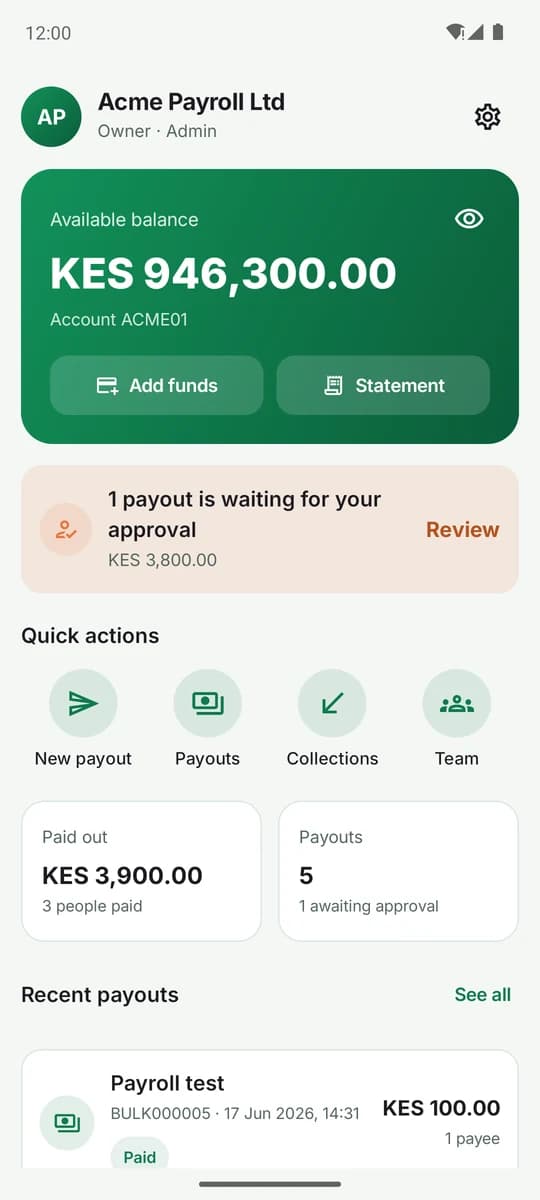
- हज़ारों को बल्क डिस्बर्समेंट
- मेकर / चेकर स्वीकृतियां
- पेयी बुक और टेम्पलेट
- निर्धारित और आवर्ती भुगतान
- मिलान और एक्सपोर्ट
- भूमिका-आधारित मल्टी-यूज़र एक्सेस
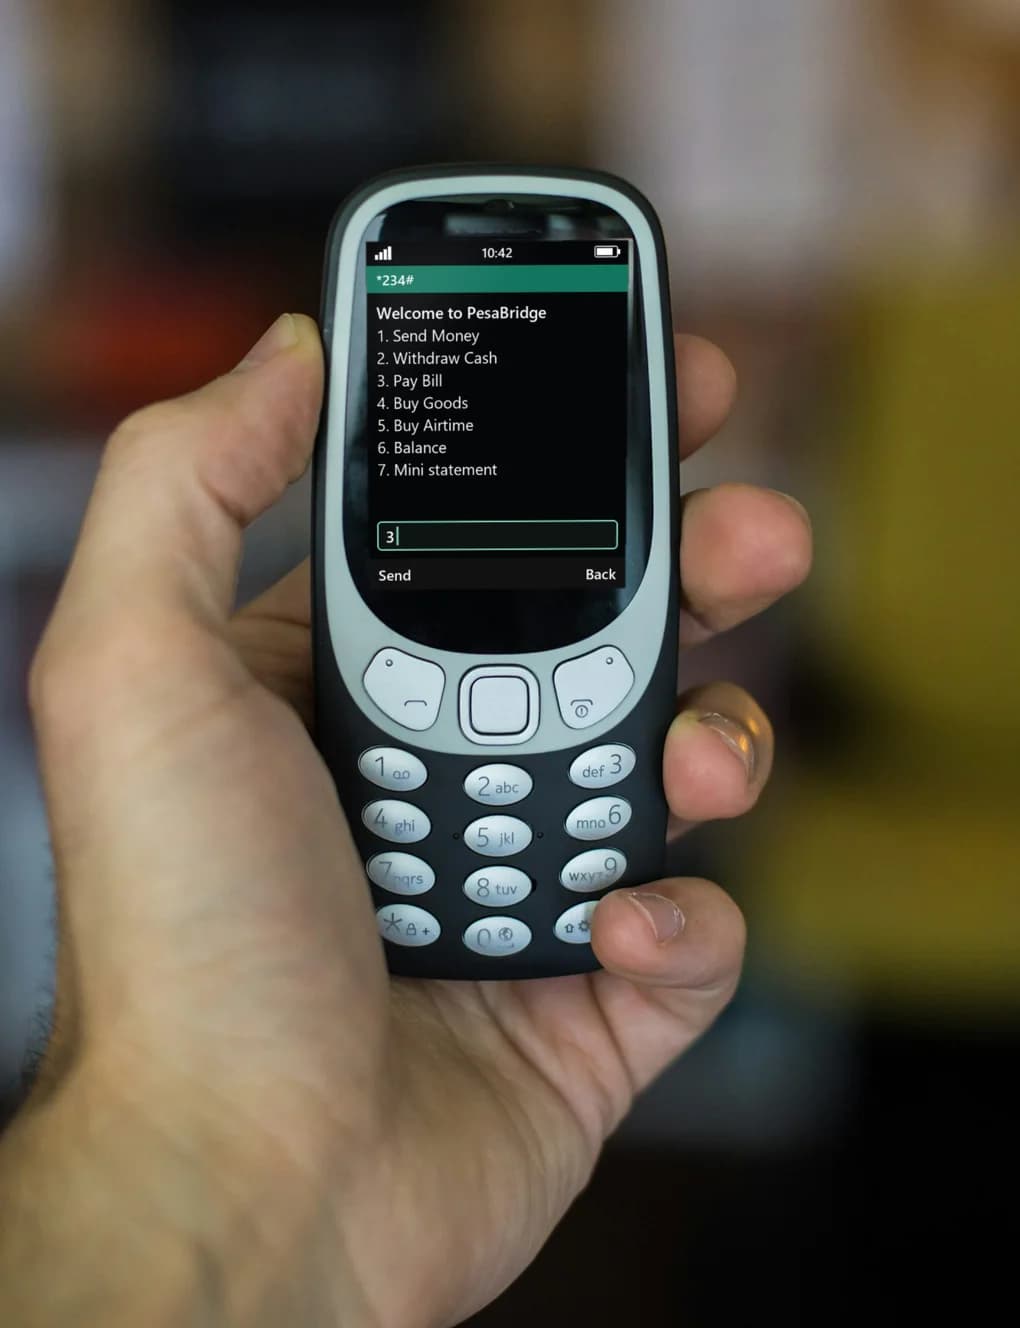
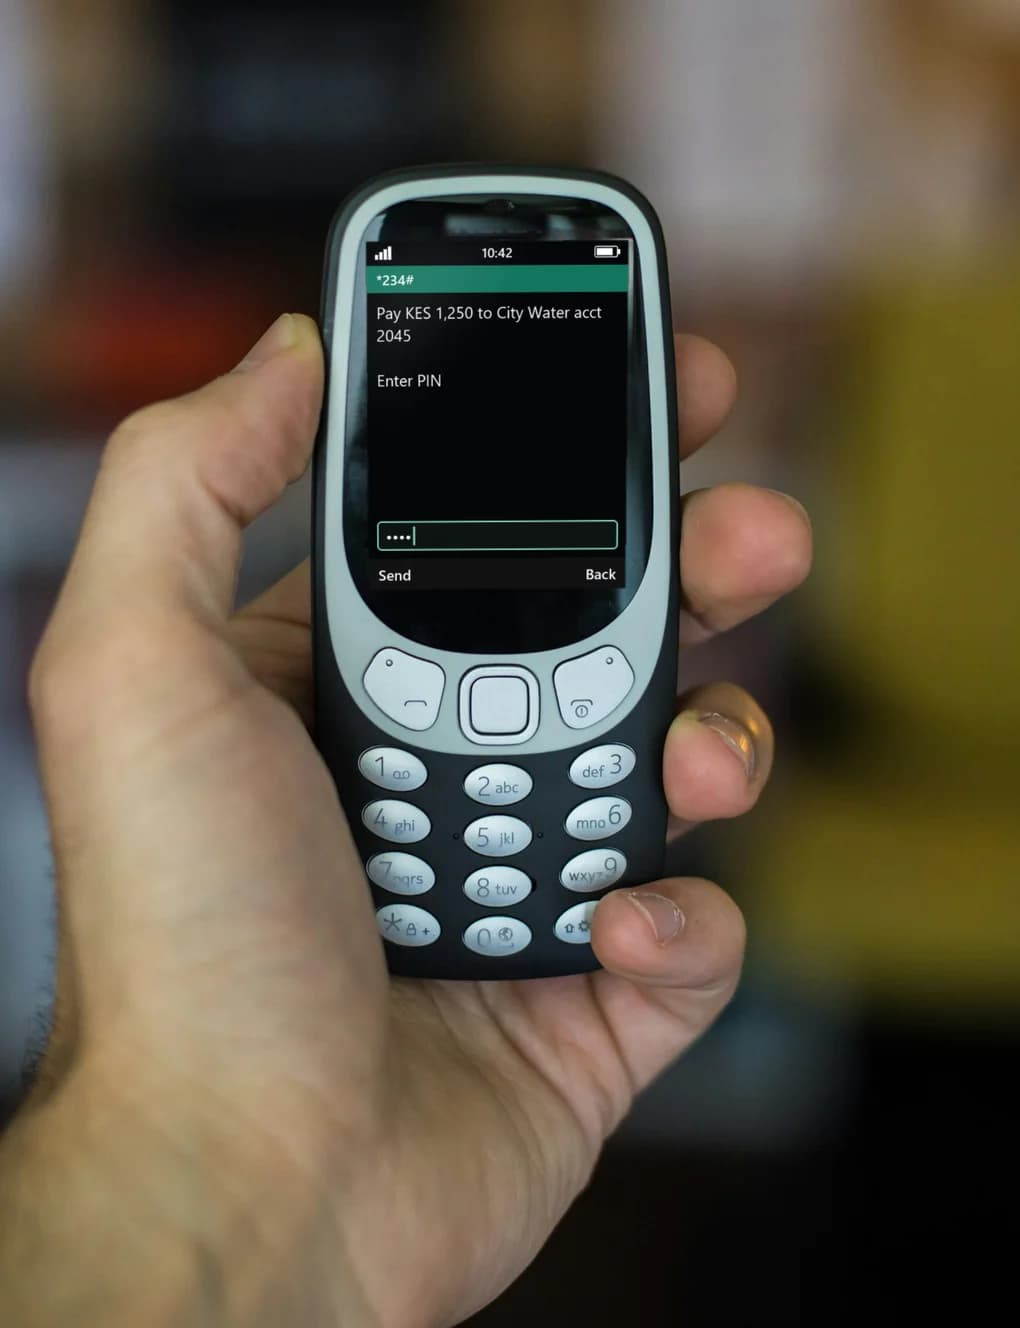
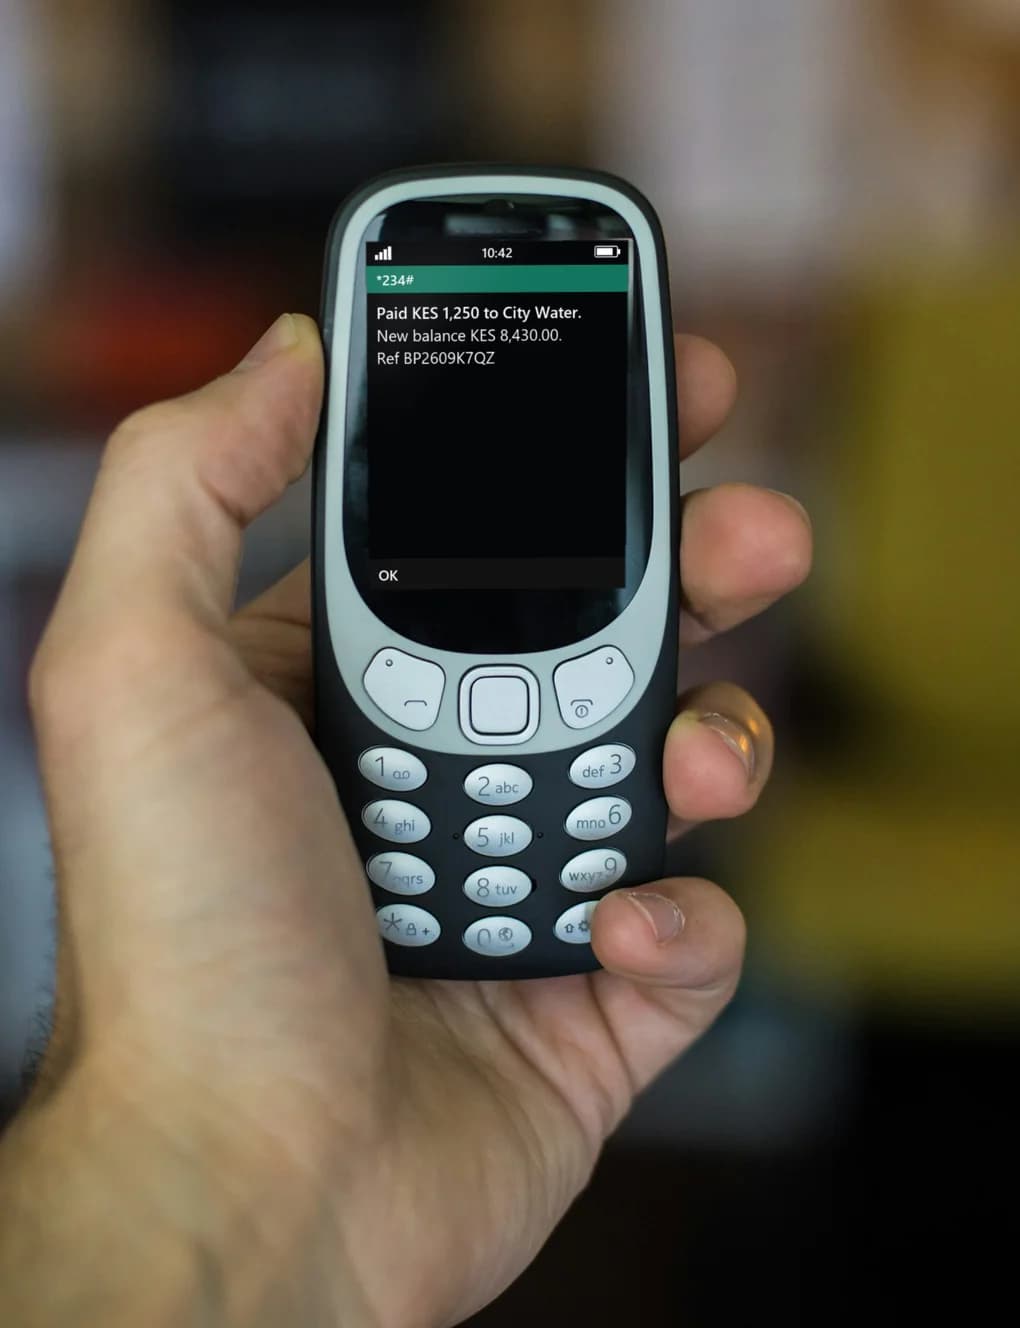
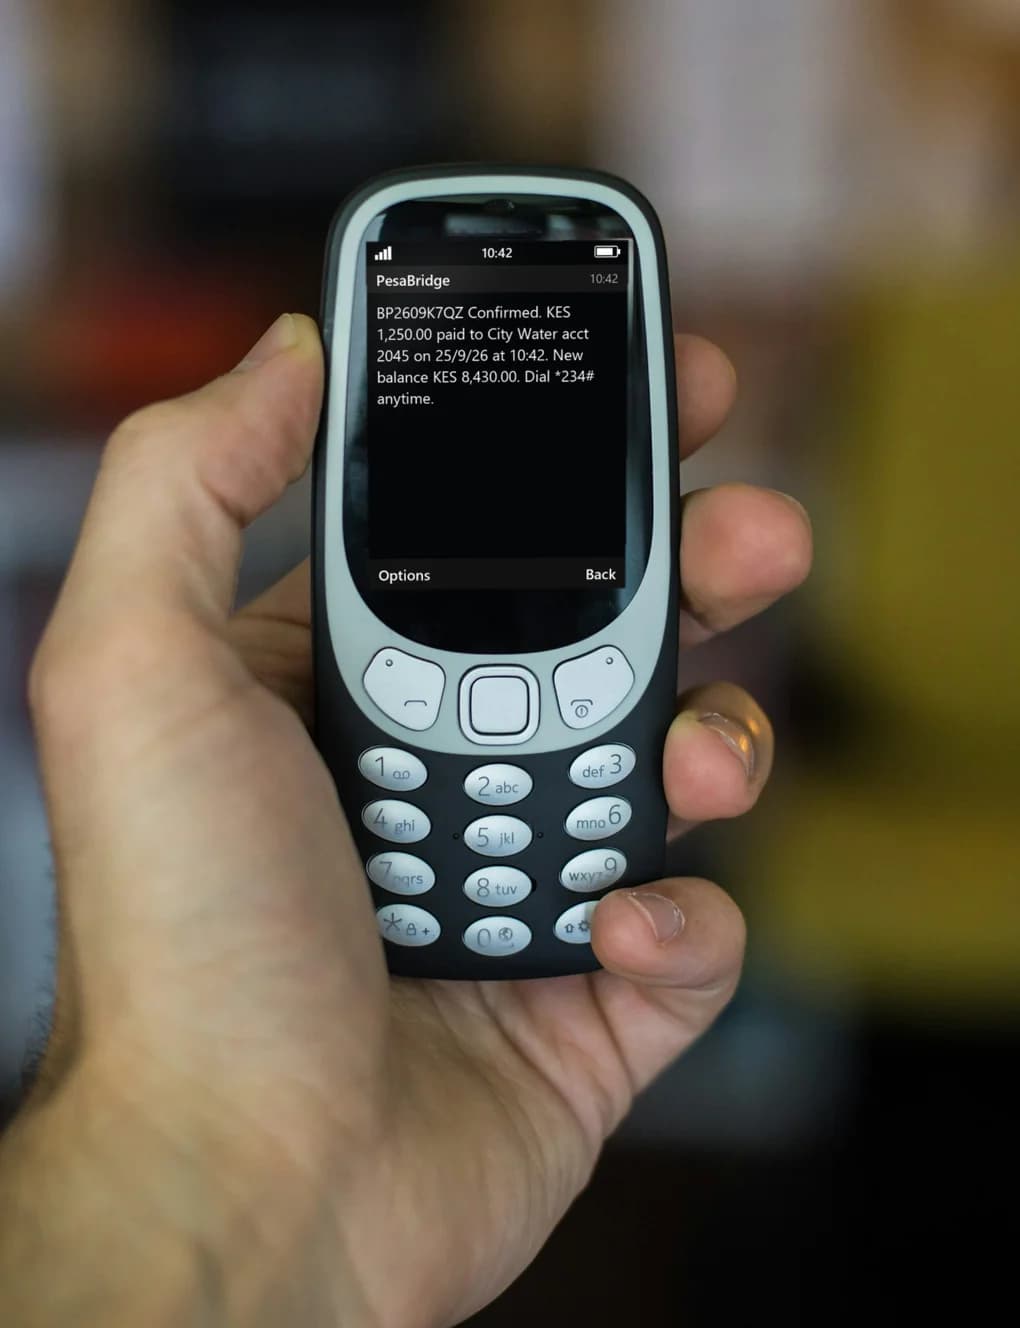
असली फ़ोन पर देखें
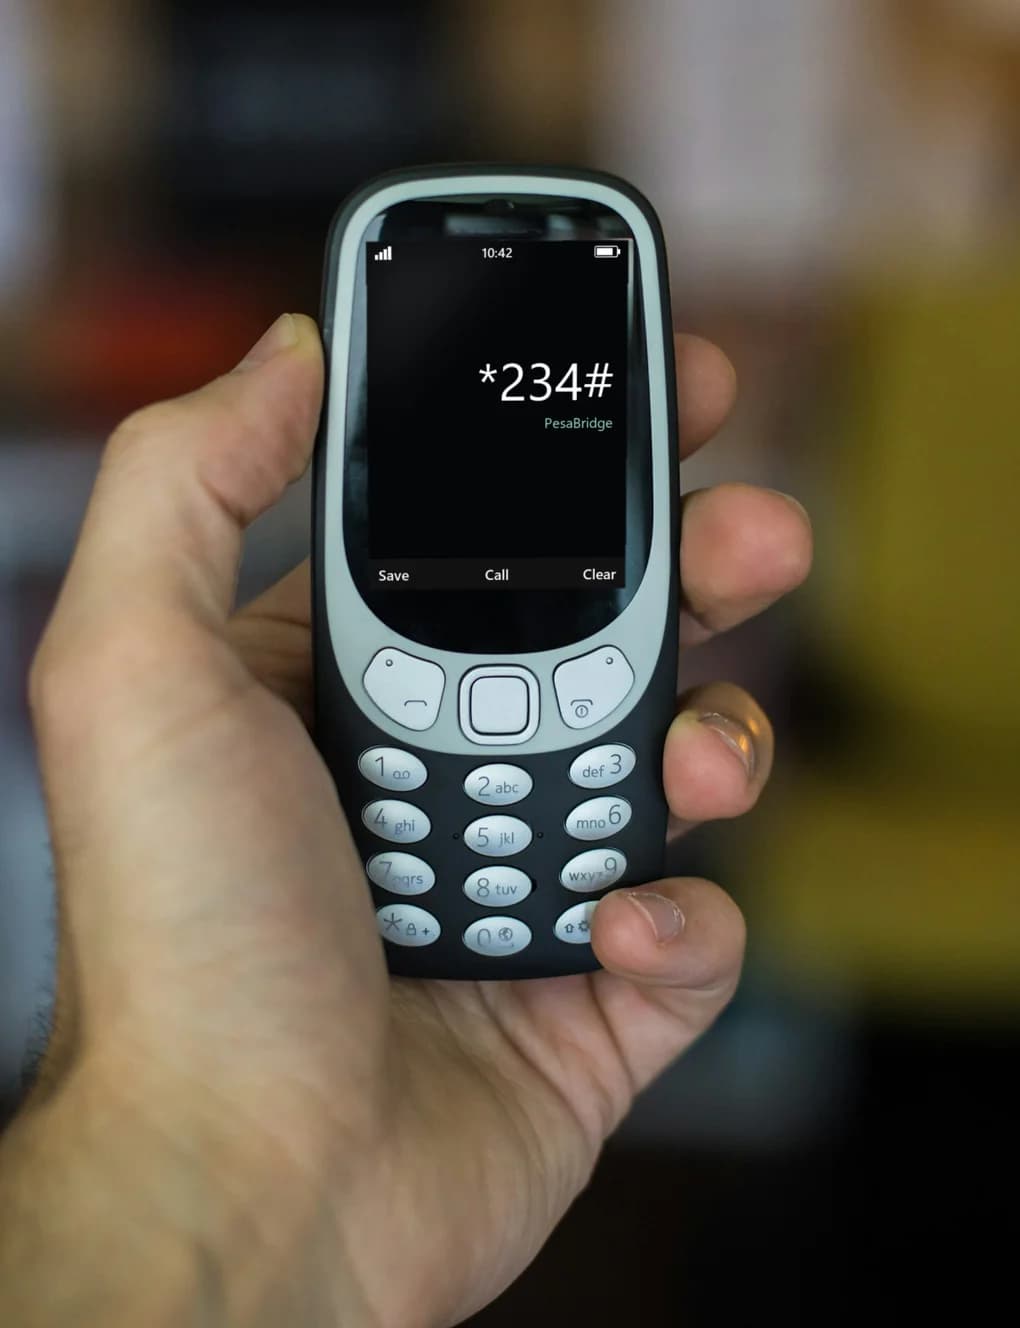
पाँच चरणों में *234# से बिल भरें
PesaBridge का लाइव USSD मेन्यू, ठीक वैसा जैसा ग्राहक फ़ीचर फ़ोन पर देखता है।
हर चैनल, एक बैलेंस
हर फोन पर — और नकद में।
एक वॉलेट जो केवल एक ऐप के रूप में आता है, पहले दिन ही अधिकांश बाज़ार को छोड़ देता है। PesaBridge सब तक पहुंचता है, और हर चैनल वही बैलेंस चलाता है।
पूरा वॉलेट USSD पर चलता है — भेजें, निकालें, बिल भुगतान, सामान खरीदें, एयरटाइम, बैलेंस और स्टेटमेंट — बिना डेटा वाले फीचर फोन पर ग्राहक के लिए, PIN-गेटेड और ऐप्स के समान लेजर पर सेटल होते हुए। एजेंट नेटवर्क डिजिटल मूल्य को भौतिक नकद में और वापस बदलता है: किसी भी आउटलेट पर जमा और निकासी, फ्लोट एक सुपर-एजेंट → एजेंट पदानुक्रम में नीचे बहते हुए और कमीशन स्वचालित रूप से भुगतान होते हुए।
स्मार्टफ़ोन उपयोगकर्ताओं को चार नेटिव ऐप मिलते हैं: ग्राहकों के लिए सुपर-ऐप, एजेंट ऐप, व्यापारी ऐप और बल्क भुगतान करने वालों के लिए कॉर्पोरेट ऐप, जो वेब पोर्टल के रूप में भी चलता है। व्यापारी टिल, पे बिल, QR और प्रॉम्प्ट-टू-पे स्वीकार करते हैं और तुरंत सेटल होते हैं। पार्टनर्स के लिए, सैंडबॉक्स, प्रॉम्प्ट-टू-पे और साइन किए webhooks वाला OAuth2 API किसी व्यवसाय को प्रोग्राम से पैसा लेने और भेजने देता है।
बात यह है कि ऐप, USSD, एजेंट और API सभी एक ही लेजर पर वही बैलेंस चलाते हैं। एक ग्राहक एक एजेंट के पास नकद जमा कर सकता है, USSD पर भेज सकता है, और प्राप्तकर्ता QR से एक मर्चेंट को भुगतान कर सकता है — और हर चरण मिलता है। कोई वर्ग नहीं छूटता, और कोई चैनल दूसरे से भटक नहीं सकता।
यह कैसे काम करता है
पैसा कैसे चलता है।
हर चरण उसी संतुलित लेजर पर सेटल होता है — नकद इन, वॉलेट, भुगतान, नकद आउट — ऐप्स, USSD और एजेंटों में।
नकद इन
ग्राहक एजेंट के पास नकद जमा करता है। एजेंट फ्लोट डेबिट होता है, वॉलेट क्रेडिट होता है — संतुलित।
वॉलेट
मूल्य डबल-एंट्री लेजर पर एक संग्रहित-मूल्य वॉलेट में आता है, PIN- और KYC-गेटेड।
भेजें और भुगतान करें
दूसरे वॉलेट में भेजें, बिल भुगतान करें, QR या STK से सामान खरीदें, एयरटाइम खरीदें — तुरंत।
नकद आउट
किसी भी एजेंट पर निकालें; एजेंट फ्लोट क्रेडिट होता है और वॉलेट डेबिट होता है।
PesaBridge क्यों
ऑपरेटर हमें क्यों चुनते हैं।
मोबाइल मनी का डेमो आसान है और चलाना मुश्किल। PesaBridge उन हिस्सों के लिए बना है जो असली पैसा चलने पर सचमुच मायने रखते हैं।
एक लेजर जिस पर आप भरोसा कर सकें
संग्रहित मूल्य एक सच्चे डबल-एंट्री लेजर पर रहता है। हर लेनदेन संतुलित डेबिट और क्रेडिट पोस्ट करता है, इडेम्पोटेंट है इसलिए री-ट्राई कभी दोहरा शुल्क नहीं लेते, और एक इंजन के ज़रिए रिवर्सिबल है। किताबें शून्य पर मिलती हैं — वह आश्वासन जो एक रेगुलेटर और एक CFO दोनों को चाहिए।
हर ग्राहक तक पहुंचें
स्मार्टफोन, फीचर फोन या नकद — कोई छूटता नहीं। डेटा वालों के लिए नेटिव ऐप्स, बिना डेटा वालों के लिए एक पूर्ण USSD वॉलेट, और नकद जमा-निकासी के लिए एक एजेंट नेटवर्क। तीनों के पीछे एक ही लेजर।
आपका ब्रांड, शुरू से अंत तक
ऐप्स, USSD शॉर्टकोड और वेब पोर्टल सभी आपका नाम, रंग और मुद्रा दिखाते हैं — एक ही कॉन्फ़िग से जिसे ऐप्स लाइव पढ़ते हैं। आप अपना खुद का डिप्लॉयमेंट चलाते हैं; कोई साझा टेनेंट नहीं और कोई साझा सुपर-एडमिन नहीं।
अनुपालन अंतर्निहित
कॉन्फ़िगरेबल KYC टियर और प्रति-लेनदेन व दैनिक सीमाएं, AML स्क्रीनिंग और वेलोसिटी नियम, एक पूर्ण ऑडिट ट्रेल और रेगुलेटर-तैयार रिपोर्ट — ताकि लाइव होने का मतलब बाद में अनुपालन जोड़ना न हो।
डिज़ाइन से ही खुला
एक OAuth2 API, एक सैंडबॉक्स, प्रॉम्प्ट-टू-पे और साइन किए वेबहुक आपको अपने कोर से स्वीप, सेटल और मिलान करने देते हैं। रेल्स — बैंक, मोबाइल मनी, कार्ड — प्लगेबल एडेप्टर हैं, इसलिए आप कोर को छुए बिना वही जोड़ते हैं जो आपके बाज़ार को चाहिए।
हफ्तों में लाइव, सालों में नहीं
अपना ब्रांड और देश कॉन्फ़िगर करें, अपने रेल्स जोड़ें, और अपने ऐप्स, USSD कोड और पोर्टल एक ही प्लेटफॉर्म से भेजें। कठिन, संतुलित-लेजर की व्यवस्था पहले से मौजूद है — आप अपना समय गो-टू-मार्केट पर लगाते हैं।
देश जहाँ आप लॉन्च कर सकते हैं
नेटिव ऐप्स, एक प्लेटफॉर्म
चैनल — ऐप · USSD · वेब · API
डबल-एंट्री, हमेशा संतुलित
अक्सर पूछे जाने वाले प्रश्न
प्रश्न, उत्तरित।
क्या PesaBridge एक प्लेटफॉर्म है जिसे मैं साझा करता हूं, या मेरा अपना?
आपका अपना। PesaBridge एक उत्पाद है जिसे BridgeERP रीसेल करता है — हर ऑपरेटर को अपना खुद का डिप्लॉयमेंट मिलता है, उनके लिए ब्रांडेड और कॉन्फ़िगर। कोई साझा डेटाबेस नहीं, कोई साझा सुपर-एडमिन नहीं।
कौन-से देश और मुद्राएं समर्थित हैं?
कोई भी। देश, मुद्रा, भाषा और KYC नियम कॉन्फ़िगरेशन हैं जो पूर्ण ISO सेट से लिए जाते हैं — हार्डकोड नहीं। हमारे पास आज लाइव बाज़ार हैं और हम री-राइट के बिना नए खड़े करते हैं।
क्या यह फीचर फोन पर काम करता है?
हां। पूरा वॉलेट USSD पर चलता है — भेजें, निकालें, बिल भुगतान, सामान खरीदें, एयरटाइम, बैलेंस और स्टेटमेंट — ऐप्स के समान लेजर पर सेटल होते हुए।
क्या मैं अपने खुद के बैंक और पेमेंट रेल्स कनेक्ट कर सकता हूं?
हां। रेल्स प्लगेबल एडेप्टर हैं — बैंक, मोबाइल मनी, कार्ड और PSP — इसलिए आप केवल वही कनेक्ट करते हैं जो आपके बाज़ार को चाहिए।
हम कितनी जल्दी लाइव हो सकते हैं?
हफ्ते, साल नहीं। अपना ब्रांड और देश कॉन्फ़िगर करें, अपने रेल्स जोड़ें, फिर अपने ऐप्स, USSD कोड और वेब पोर्टल एक प्लेटफॉर्म से भेजें।
क्या यह सुरक्षित और ऑडिट-योग्य है?
हर गतिविधि डबल-एंट्री और शून्य पर संतुलित है, PIN- और KYC-गेटेड, साइन किए वेबहुक और रेगुलेटरों के लिए एक पूर्ण ऑडिट ट्रेल के साथ।
ऑपरेटरों और उनके ग्राहकों को कौन-से ऐप्स मिलते हैं?
चार नेटिव Android ऐप: ग्राहकों के लिए यूज़र ऐप, कैश-इन, कैश-आउट और फ़्लोट के लिए एजेंट / सुपर-एजेंट ऐप, भुगतान लेने और सेटल करने के लिए व्यापारी ऐप, और दो-व्यक्ति अनुमोदन वाले बल्क पेआउट के लिए कॉर्पोरेट ऐप, जो वेब पोर्टल के रूप में भी चलता है। iOS संस्करण रोडमैप पर हैं।
सेटलमेंट और मिलान कैसे काम करता है?
फंड संबंधित वॉलेट में रियल टाइम में सेटल होते हैं। हर लेनदेन संतुलित लेजर एंट्री बनाता है जिनका आप मिलान कर सकते हैं, स्टेटमेंट और एक्सपोर्ट के साथ, और आपके अकाउंटिंग सिस्टम के लिए एक GL ब्रिज।
क्या यह लोन, बचत और समूह वित्त संभाल सकता है?
हां — ओवरड्राफ्ट क्रेडिट, शेड्यूल और पोर्टफोलियो-एट-रिस्क वाले MFI लोन, लक्ष्य बचत, और बचत समूह (चामा / मेरी-गो-राउंड) प्लेटफॉर्म का हिस्सा हैं और प्रति बाज़ार चालू होते हैं।
क्या आप पेरोल, सहायता या सब्सिडी के लिए बल्क डिस्बर्समेंट का समर्थन करते हैं?
हाँ। कॉर्पोरेट पोर्टल और API हज़ारों वॉलेट में बल्क भुगतान करते हैं, maker/checker स्वीकृति, प्राप्तकर्ता सूची, शेड्यूलिंग और पूरे मिलान के साथ।
इसे रोज़ चलाने में क्या लगता है?
एक एकल ऑपरेटर एडमिन कंसोल ब्रांड, टैरिफ, KYC, एजेंट और मर्चेंट नेटवर्क, लेजर, रिवर्सल, सहायता और KPI चलाता है — रोज़मर्रा के संचालन के लिए कोई कोड ज़रूरी नहीं।
डिप्लॉयमेंट और डेटा का मालिक कौन है?
आप। हर ऑपरेटर अपना खुद का डिप्लॉयमेंट अपने खुद के डेटाबेस के साथ चलाता है — उनके लिए ब्रांडेड और कॉन्फ़िगर। यह एक उत्पाद है जिसे आप अपने रूप में रीसेल करते हैं, एक साझा SaaS टेनेंट नहीं।
अपना वॉलेट लॉन्च करने के लिए तैयार?
एक डेमो बुक करें और हम आपका ब्रांड, देश और रेल्स खड़े करेंगे — और आपको ऐप्स, एडमिन और API के बारे में समझाएंगे।
बात करना पसंद करेंगे? कॉल करें +254 746 883809