Product · 11 मिनट पढ़ना

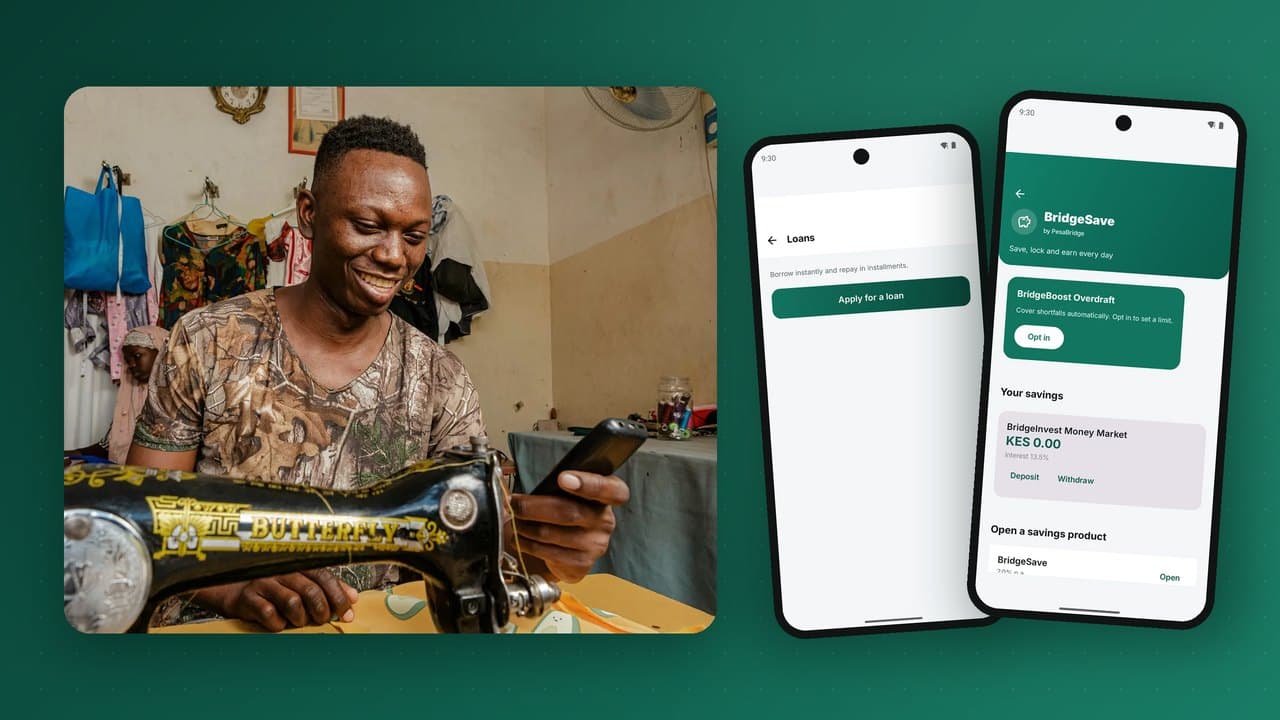
सदस्यों को एक वॉलेट, मोबाइल लोन, बचत और समूह वित्त दें — डिजिटल रूप से कलेक्ट और डिस्बर्स किए, एक स्मार्टफोन या एक फीचर फोन पर।
माइक्रोफाइनेंस और sacco PesaBridge क्यों चुनते हैं
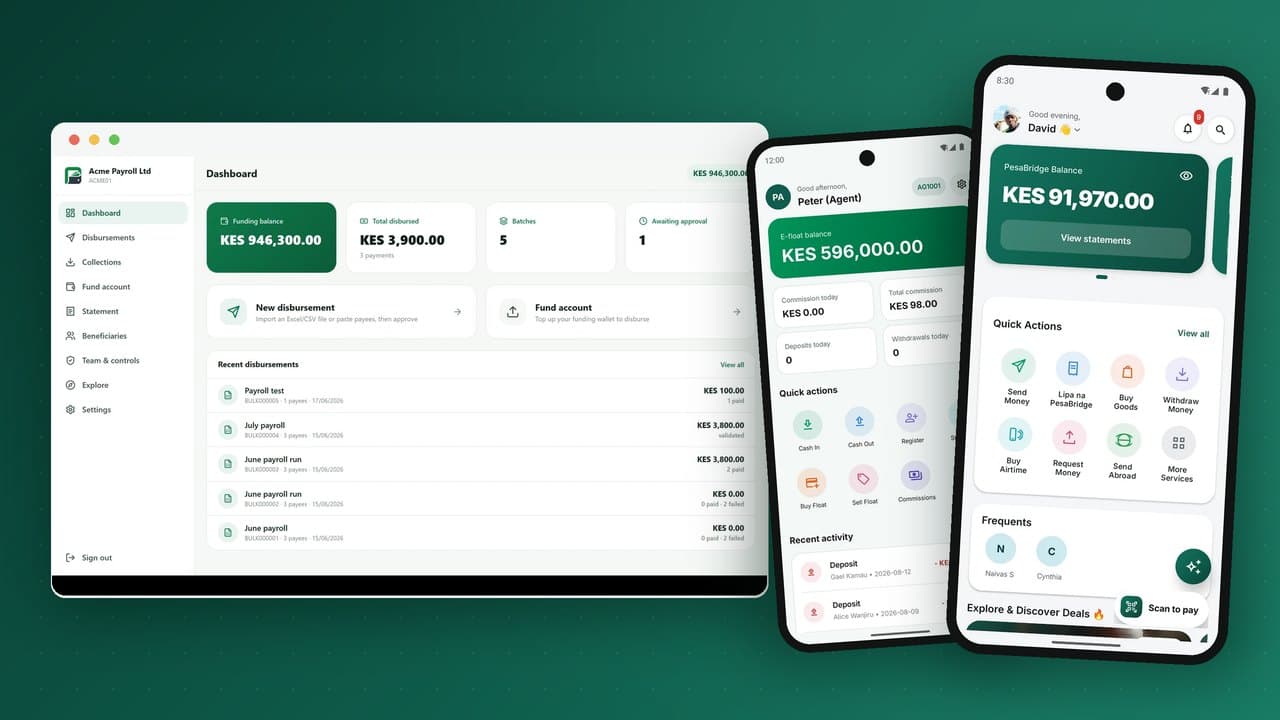
नकद संग्रह हर माइक्रोफाइनेंस संस्थान और SACCO पर मौन कर है — धीमा, महंगा और मिलाना कठिन। सदस्य तेज़ी से अपने लोन, बचत और समूह योगदान तक मोबाइल एक्सेस की अपेक्षा करते हैं। PesaBridge हर सदस्य को एक वॉलेट देता है, एजेंटों, USSD और ऐप्स के ज़रिए जमा और निकासी के साथ, और चुकौती व योगदान सीधे उसमें कलेक्ट करता है।
ऊपर वे उत्पाद बैठते हैं जिन पर आप चलते हैं: शेड्यूल, डिस्बर्समेंट, चुकौती और पोर्टफोलियो-एट-रिस्क वाले लोन; लक्ष्य बचत; और रोटेशन, जुर्माना, कल्याण और लाभांश वाला चामा / मेरी-गो-राउंड समूह वित्त। आप संग्रह की लागत कम करते हैं, सदस्य जुड़ाव बढ़ाते हैं, और अपने पोर्टफोलियो की स्पष्ट, रियल-टाइम दृश्यता पाते हैं।
चुनौती
PesaBridge कैसे मदद करता है
एजेंटों, USSD और ऐप्स के ज़रिए जमा, निकासी और ट्रांसफर।
उत्पाद, शेड्यूल, डिस्बर्समेंट, चुकौती और पोर्टफोलियो-एट-रिस्क।
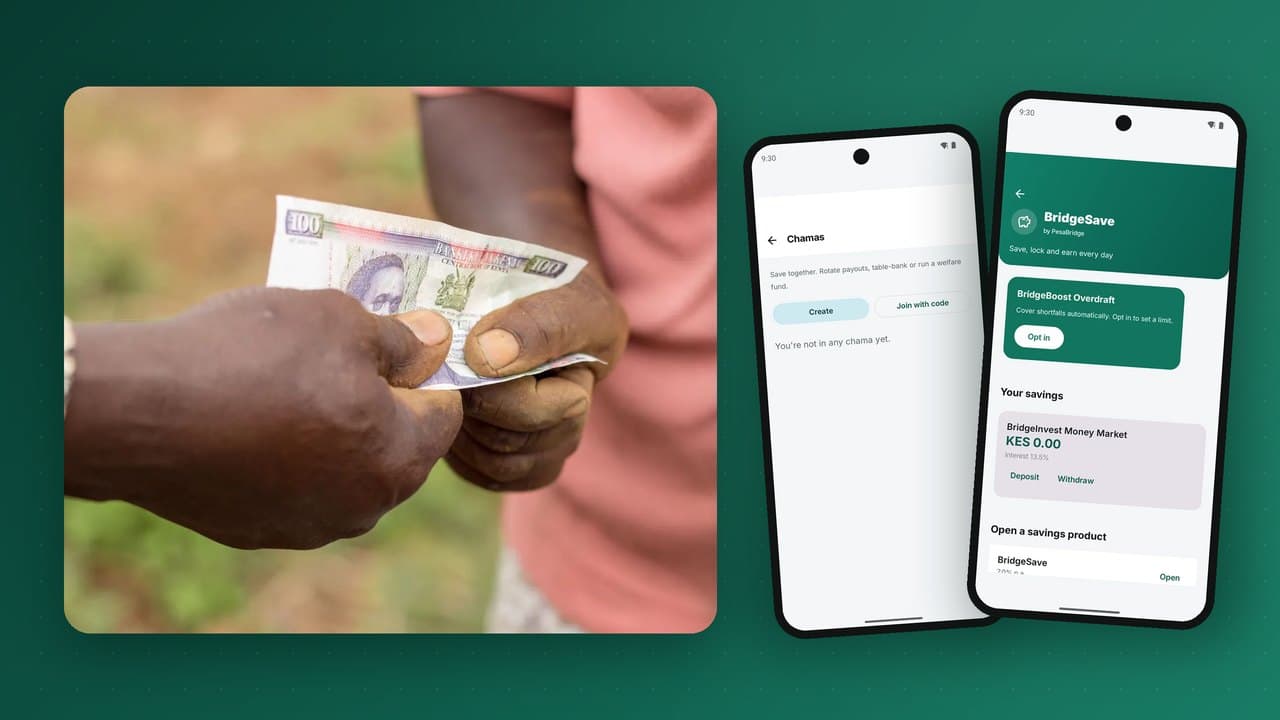
लक्ष्य बचत और चामा / मेरी-गो-राउंड समूह वित्त।
चुकौती और योगदान सीधे वॉलेट में कलेक्ट किए।
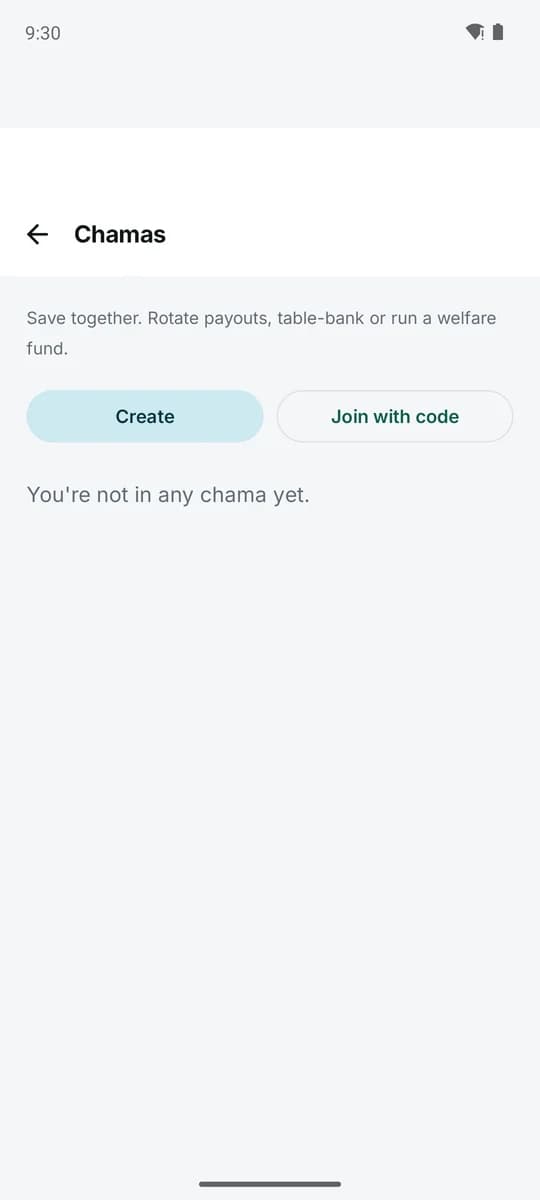
समूह और चामा
बारी-बारी भुगतान, टेबल बैंकिंग और कल्याण कोष अपने साझा वॉलेट के साथ, आपके लोन प्रोडक्ट के बगल में।
यह कैसे काम करता है
हर चरण उसी संतुलित लेजर पर सेटल होता है — नकद इन, वॉलेट, भुगतान, नकद आउट — ऐप्स, USSD और एजेंटों में।
ग्राहक एजेंट के पास नकद जमा करता है। एजेंट फ्लोट डेबिट होता है, वॉलेट क्रेडिट होता है — संतुलित।
मूल्य डबल-एंट्री लेजर पर एक संग्रहित-मूल्य वॉलेट में आता है, PIN- और KYC-गेटेड।
दूसरे वॉलेट में भेजें, बिल भुगतान करें, QR या STK से सामान खरीदें, एयरटाइम खरीदें — तुरंत।
किसी भी एजेंट पर निकालें; एजेंट फ्लोट क्रेडिट होता है और वॉलेट डेबिट होता है।
ग्राहक कैसे लेनदेन करते हैं
अपने वर्ग के लिए मायने रखने वाली यात्राओं के बीच स्विच करें। हर एक बैलेंस और सीमाएं जांचती है, फिर लेजर में एक भी एंट्री पहुंचने से पहले PIN या बायोमेट्रिक अधिकरण की प्रतीक्षा करती है।
फ़्लेक्सी, लॉक्ड और समूह बचत अपने-अपने वॉलेट में, हर दिन ब्याज के साथ।
खुद बनाएं बनाम PesaBridge
आप बना सकते हैं। यहाँ बताया है कि शून्य से शुरू करने पर हर हिस्से में समय और जोखिम की क्या कीमत लगती है — बनाम इसे चालू करना।
और समाधान
देश जहाँ आप लॉन्च कर सकते हैं
नेटिव ऐप्स, एक प्लेटफॉर्म
चैनल — ऐप · USSD · वेब · API
डबल-एंट्री, हमेशा संतुलित
आगे पढ़ें
लेख अंग्रेज़ी में हैं।
एक डेमो बुक करें और हम आपका ब्रांड, देश और रेल्स खड़े करेंगे — और आपको ऐप्स, एडमिन और API के बारे में समझाएंगे।
बात करना पसंद करेंगे? कॉल करें +254 746 883809