Strategy · 11 मिनट पढ़ना

एक वॉलेट, एजेंट और मर्चेंट स्वीकृति के साथ शाखा से परे ग्राहकों तक पहुंचें, जबकि आपका कोर बैंकिंग सिस्टम ठीक वहीं रहता है जहाँ है।
बैंक और नियोबैंक PesaBridge क्यों चुनते हैं
एक बैंक के पास पहले से लाइसेंस, भरोसा और बैलेंस शीट है — जो अक्सर उसके पास नहीं होता वह लाखों कम-मूल्य, उच्च-वॉल्यूम मोबाइल लेनदेन की सेवा करने का एक किफायती तरीका है जिसके लिए एक कोर बैंकिंग सिस्टम की कीमत कभी नहीं थी। PesaBridge एक संग्रहित-मूल्य लेजर और एजेंट नेटवर्क के रूप में आपके कोर के साथ बैठता है, API के ज़रिए आपके खातों में स्वीप और सेटल करते हुए, इसलिए आप री-प्लेटफॉर्मिंग के बिना शाखा से बहुत परे ग्राहकों तक पहुंचते हैं।
आपकी जोखिम और अनुपालन टीमों को पहले दिन से जो चाहिए वह मिलता है: संतुलित किताबें, KYC टियर, सीमाएं, एक रिवर्सल इंजन और एक पूर्ण ऑडिट ट्रेल। आप हफ्तों में एक ब्रांडेड वॉलेट, एक एजेंट नेटवर्क और मर्चेंट स्वीकृति लॉन्च करते हैं, इसे एक एडमिन से चलाते हैं, और एक लागत केंद्र को एक कम-लागत जमा और लेनदेन चैनल में बदलते हैं।
चुनौती
परिणाम
PesaBridge कैसे मदद करता है
आपके कोर के साथ एक संतुलित डबल-एंट्री लेजर, पैसे-दर-पैसे मिलान।
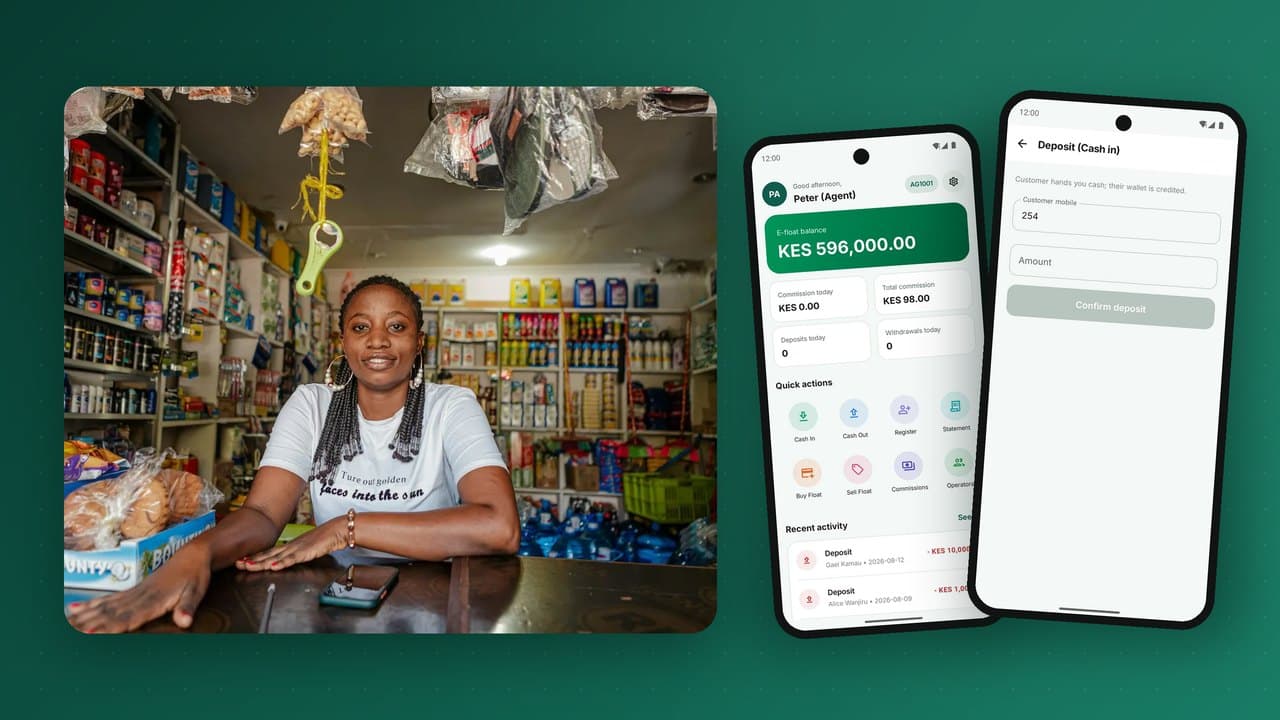
एक पदानुक्रम में नकद-इन / नकद-आउट, फ्लोट वितरण और कमीशन।
OAuth2 + साइन किए वेबहुक के ज़रिए अपने कोर में स्वीप, सेटल और मिलान करें।
रेगुलेटर के लिए KYC टियर, सीमाएं, रिवर्सल और ऑडिट ट्रेल।
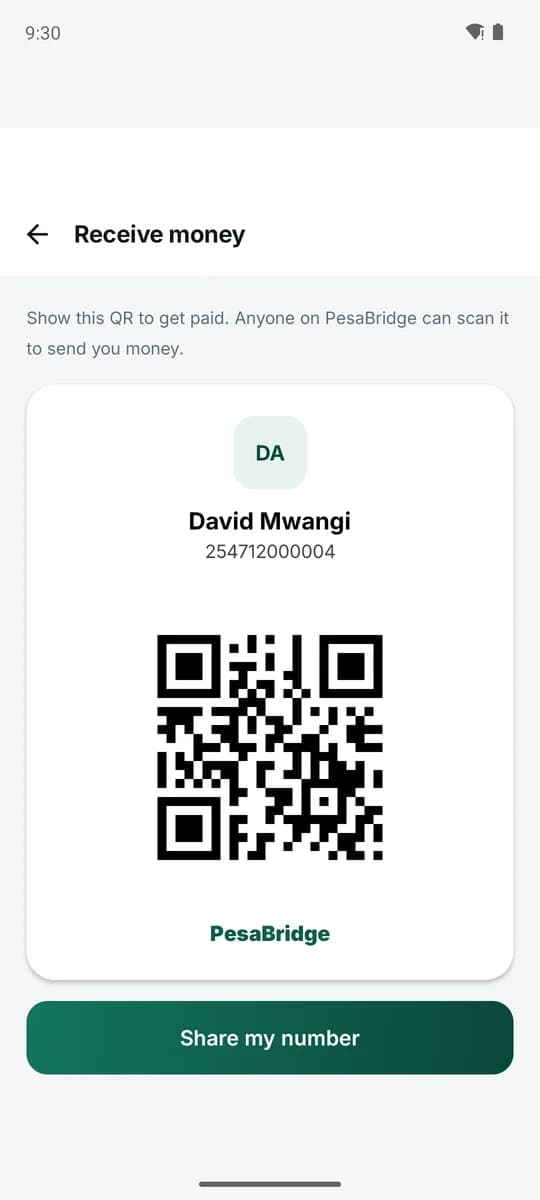
आपके ग्राहक, उनके फ़ोन पर
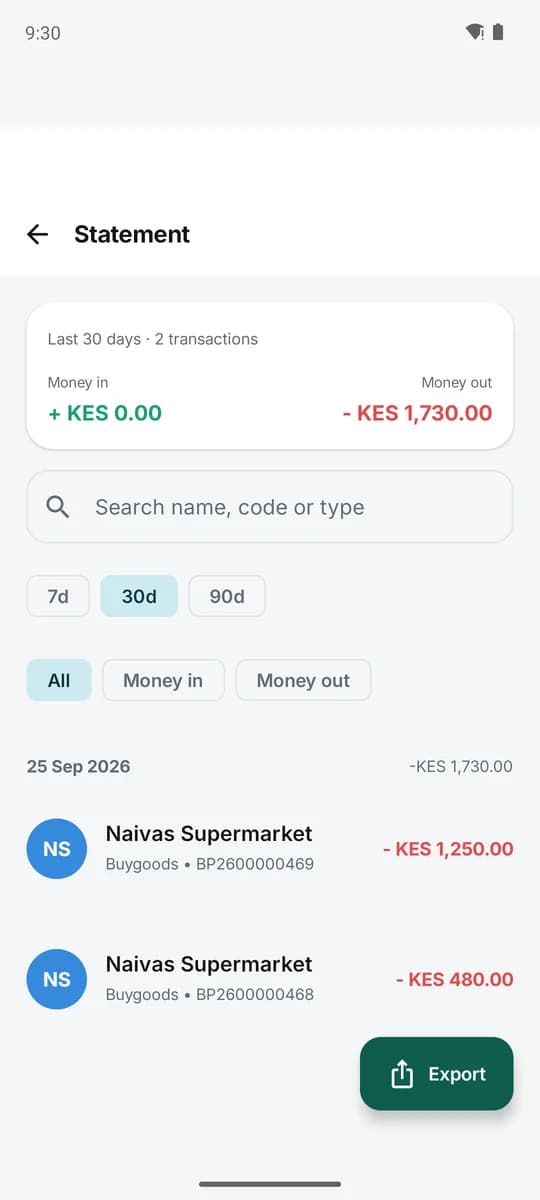
ग्राहक QR से भुगतान पाते हैं, किसी को भी भेजते हैं और हर पैसा देखते हैं, आपके बैंक के ब्रांड और आपके कोर सिस्टम पर।
यह कैसे काम करता है
हर चरण उसी संतुलित लेजर पर सेटल होता है — नकद इन, वॉलेट, भुगतान, नकद आउट — ऐप्स, USSD और एजेंटों में।
ग्राहक एजेंट के पास नकद जमा करता है। एजेंट फ्लोट डेबिट होता है, वॉलेट क्रेडिट होता है — संतुलित।
मूल्य डबल-एंट्री लेजर पर एक संग्रहित-मूल्य वॉलेट में आता है, PIN- और KYC-गेटेड।
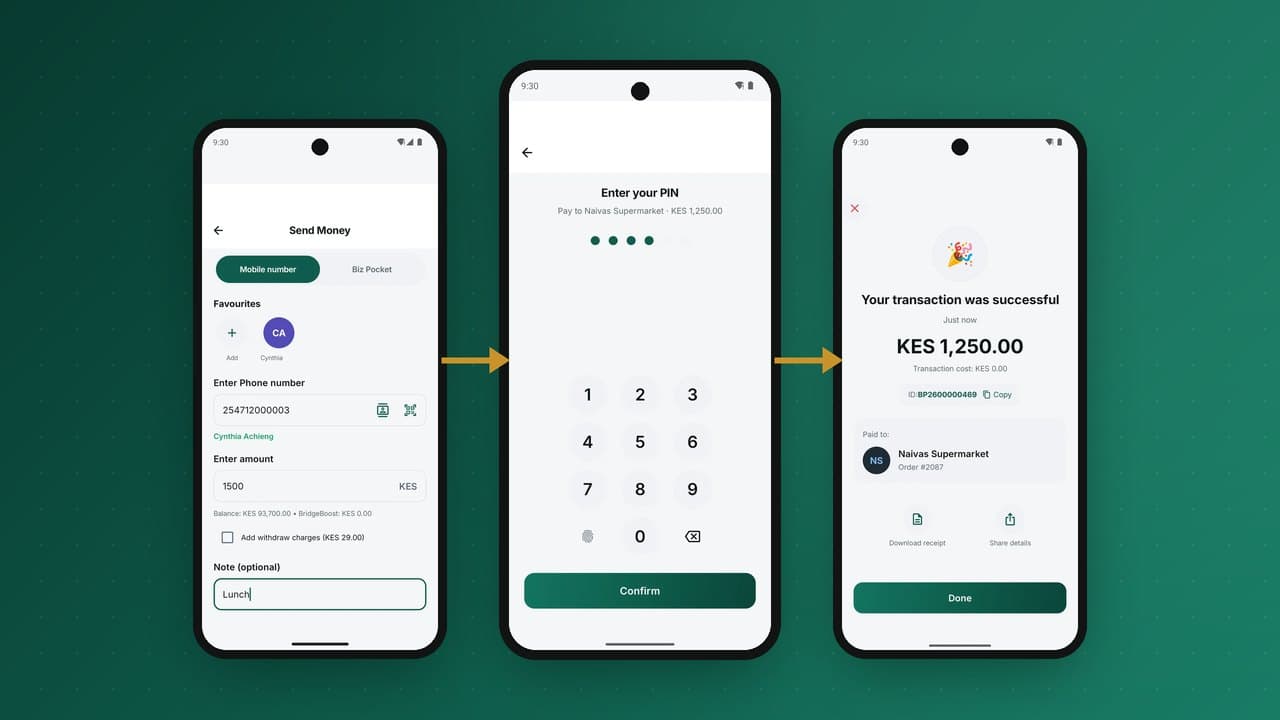
दूसरे वॉलेट में भेजें, बिल भुगतान करें, QR या STK से सामान खरीदें, एयरटाइम खरीदें — तुरंत।
किसी भी एजेंट पर निकालें; एजेंट फ्लोट क्रेडिट होता है और वॉलेट डेबिट होता है।
ग्राहक कैसे लेनदेन करते हैं
अपने वर्ग के लिए मायने रखने वाली यात्राओं के बीच स्विच करें। हर एक बैलेंस और सीमाएं जांचती है, फिर लेजर में एक भी एंट्री पहुंचने से पहले PIN या बायोमेट्रिक अधिकरण की प्रतीक्षा करती है।
एक बैंक या कार्ड खाता लिंक करें और मांग पर मूल्य को इन और आउट स्वीप करें।
खुद बनाएं बनाम PesaBridge
आप बना सकते हैं। यहाँ बताया है कि शून्य से शुरू करने पर हर हिस्से में समय और जोखिम की क्या कीमत लगती है — बनाम इसे चालू करना।
और समाधान
देश जहाँ आप लॉन्च कर सकते हैं
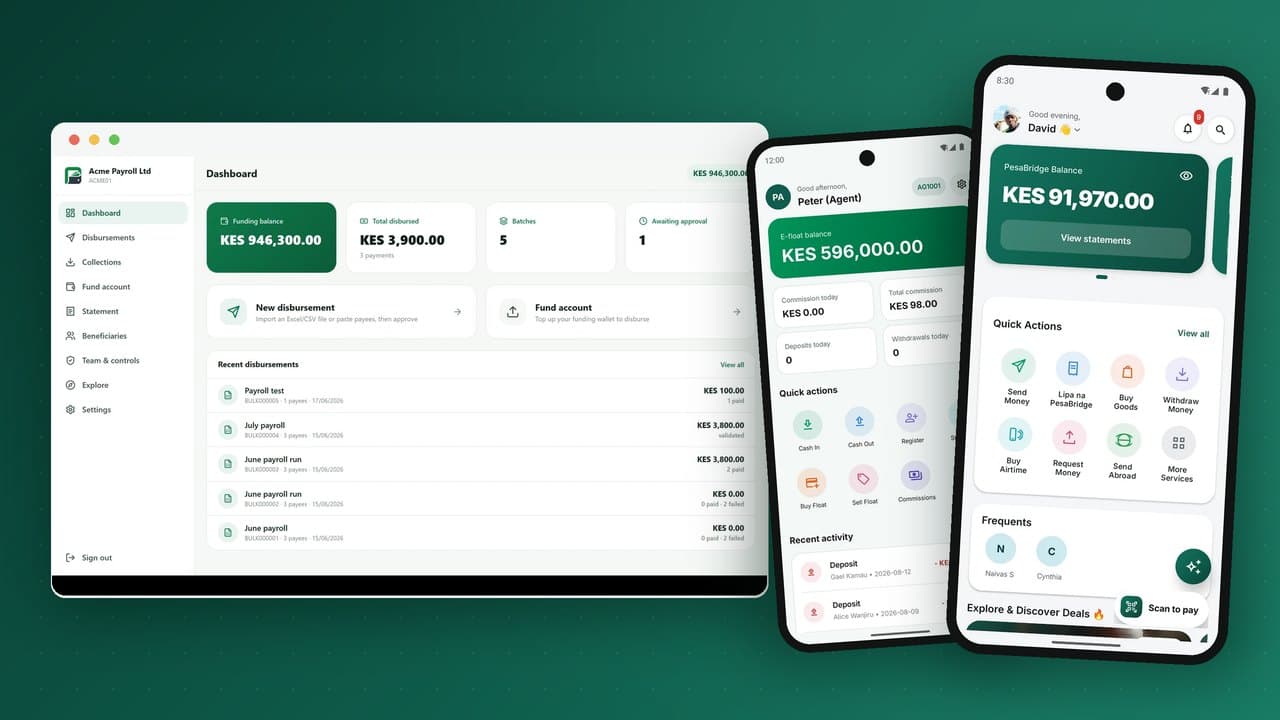
नेटिव ऐप्स, एक प्लेटफॉर्म
चैनल — ऐप · USSD · वेब · API
डबल-एंट्री, हमेशा संतुलित
आगे पढ़ें
लेख अंग्रेज़ी में हैं।
एक डेमो बुक करें और हम आपका ब्रांड, देश और रेल्स खड़े करेंगे — और आपको ऐप्स, एडमिन और API के बारे में समझाएंगे।
बात करना पसंद करेंगे? कॉल करें +254 746 883809