अनुपालन · 11 मिनट पढ़ना
सुरक्षा और अनुपालन
सुरक्षा और अनुपालन, डिज़ाइन से।
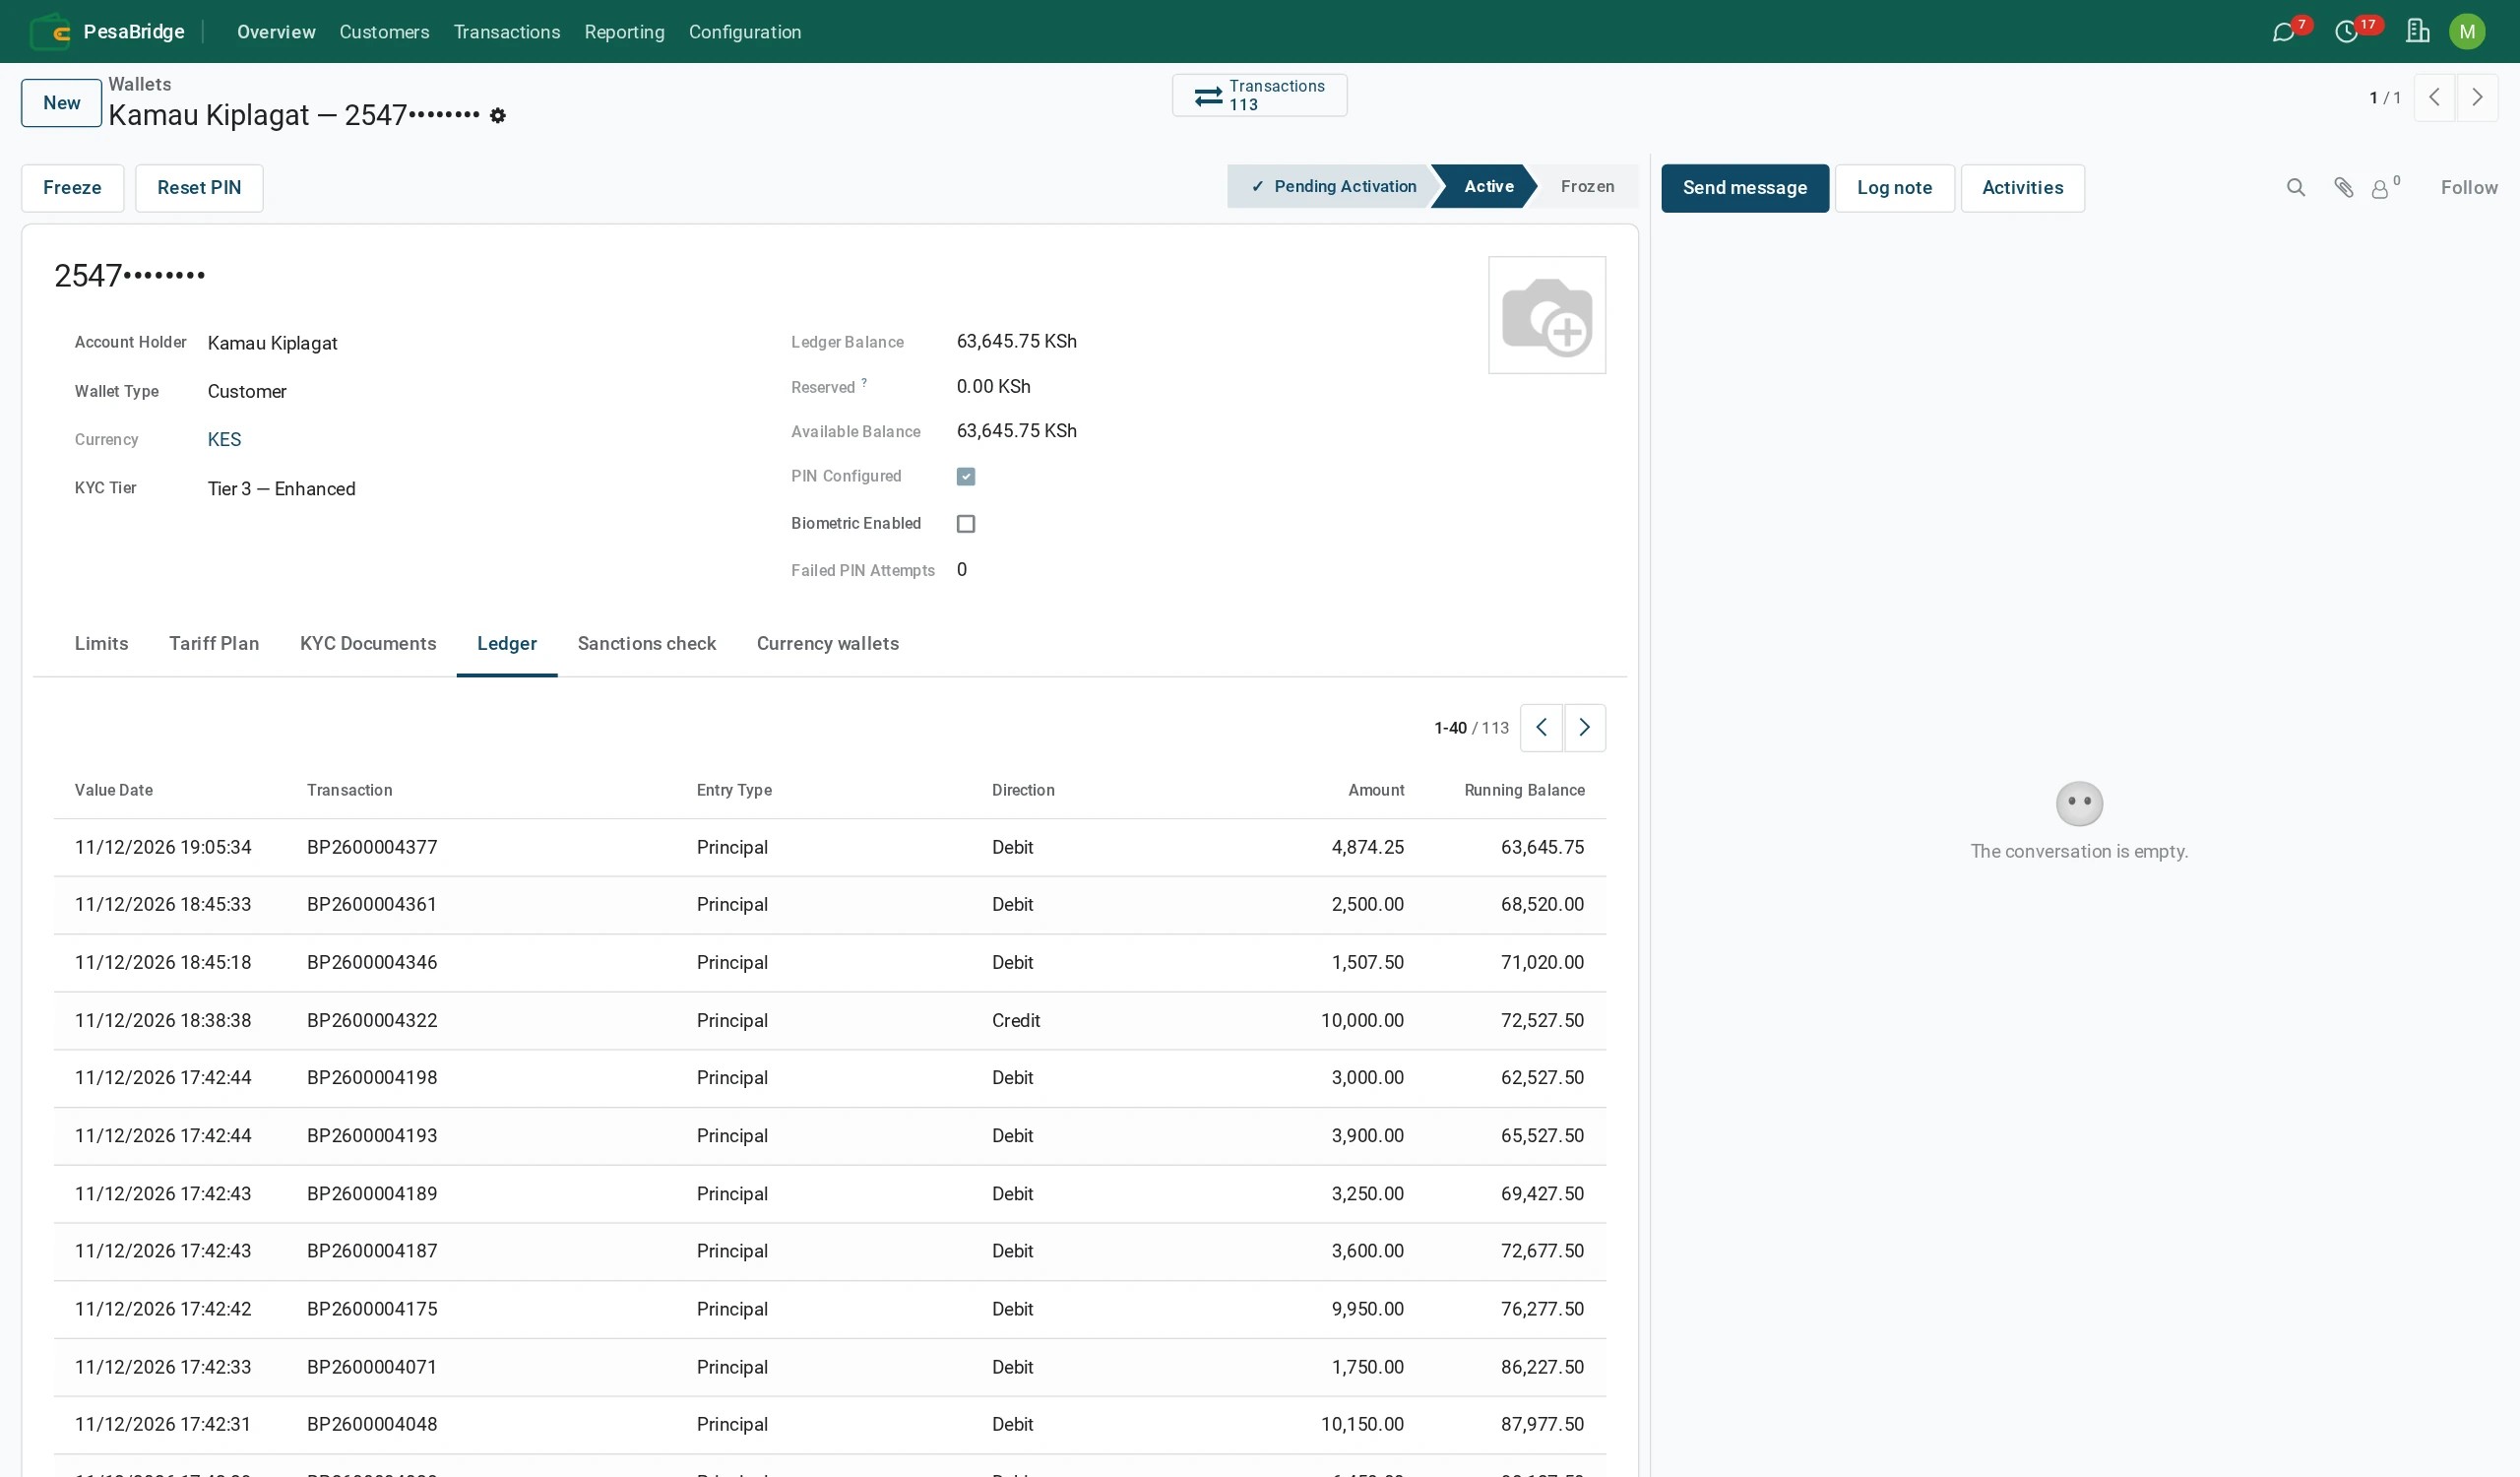
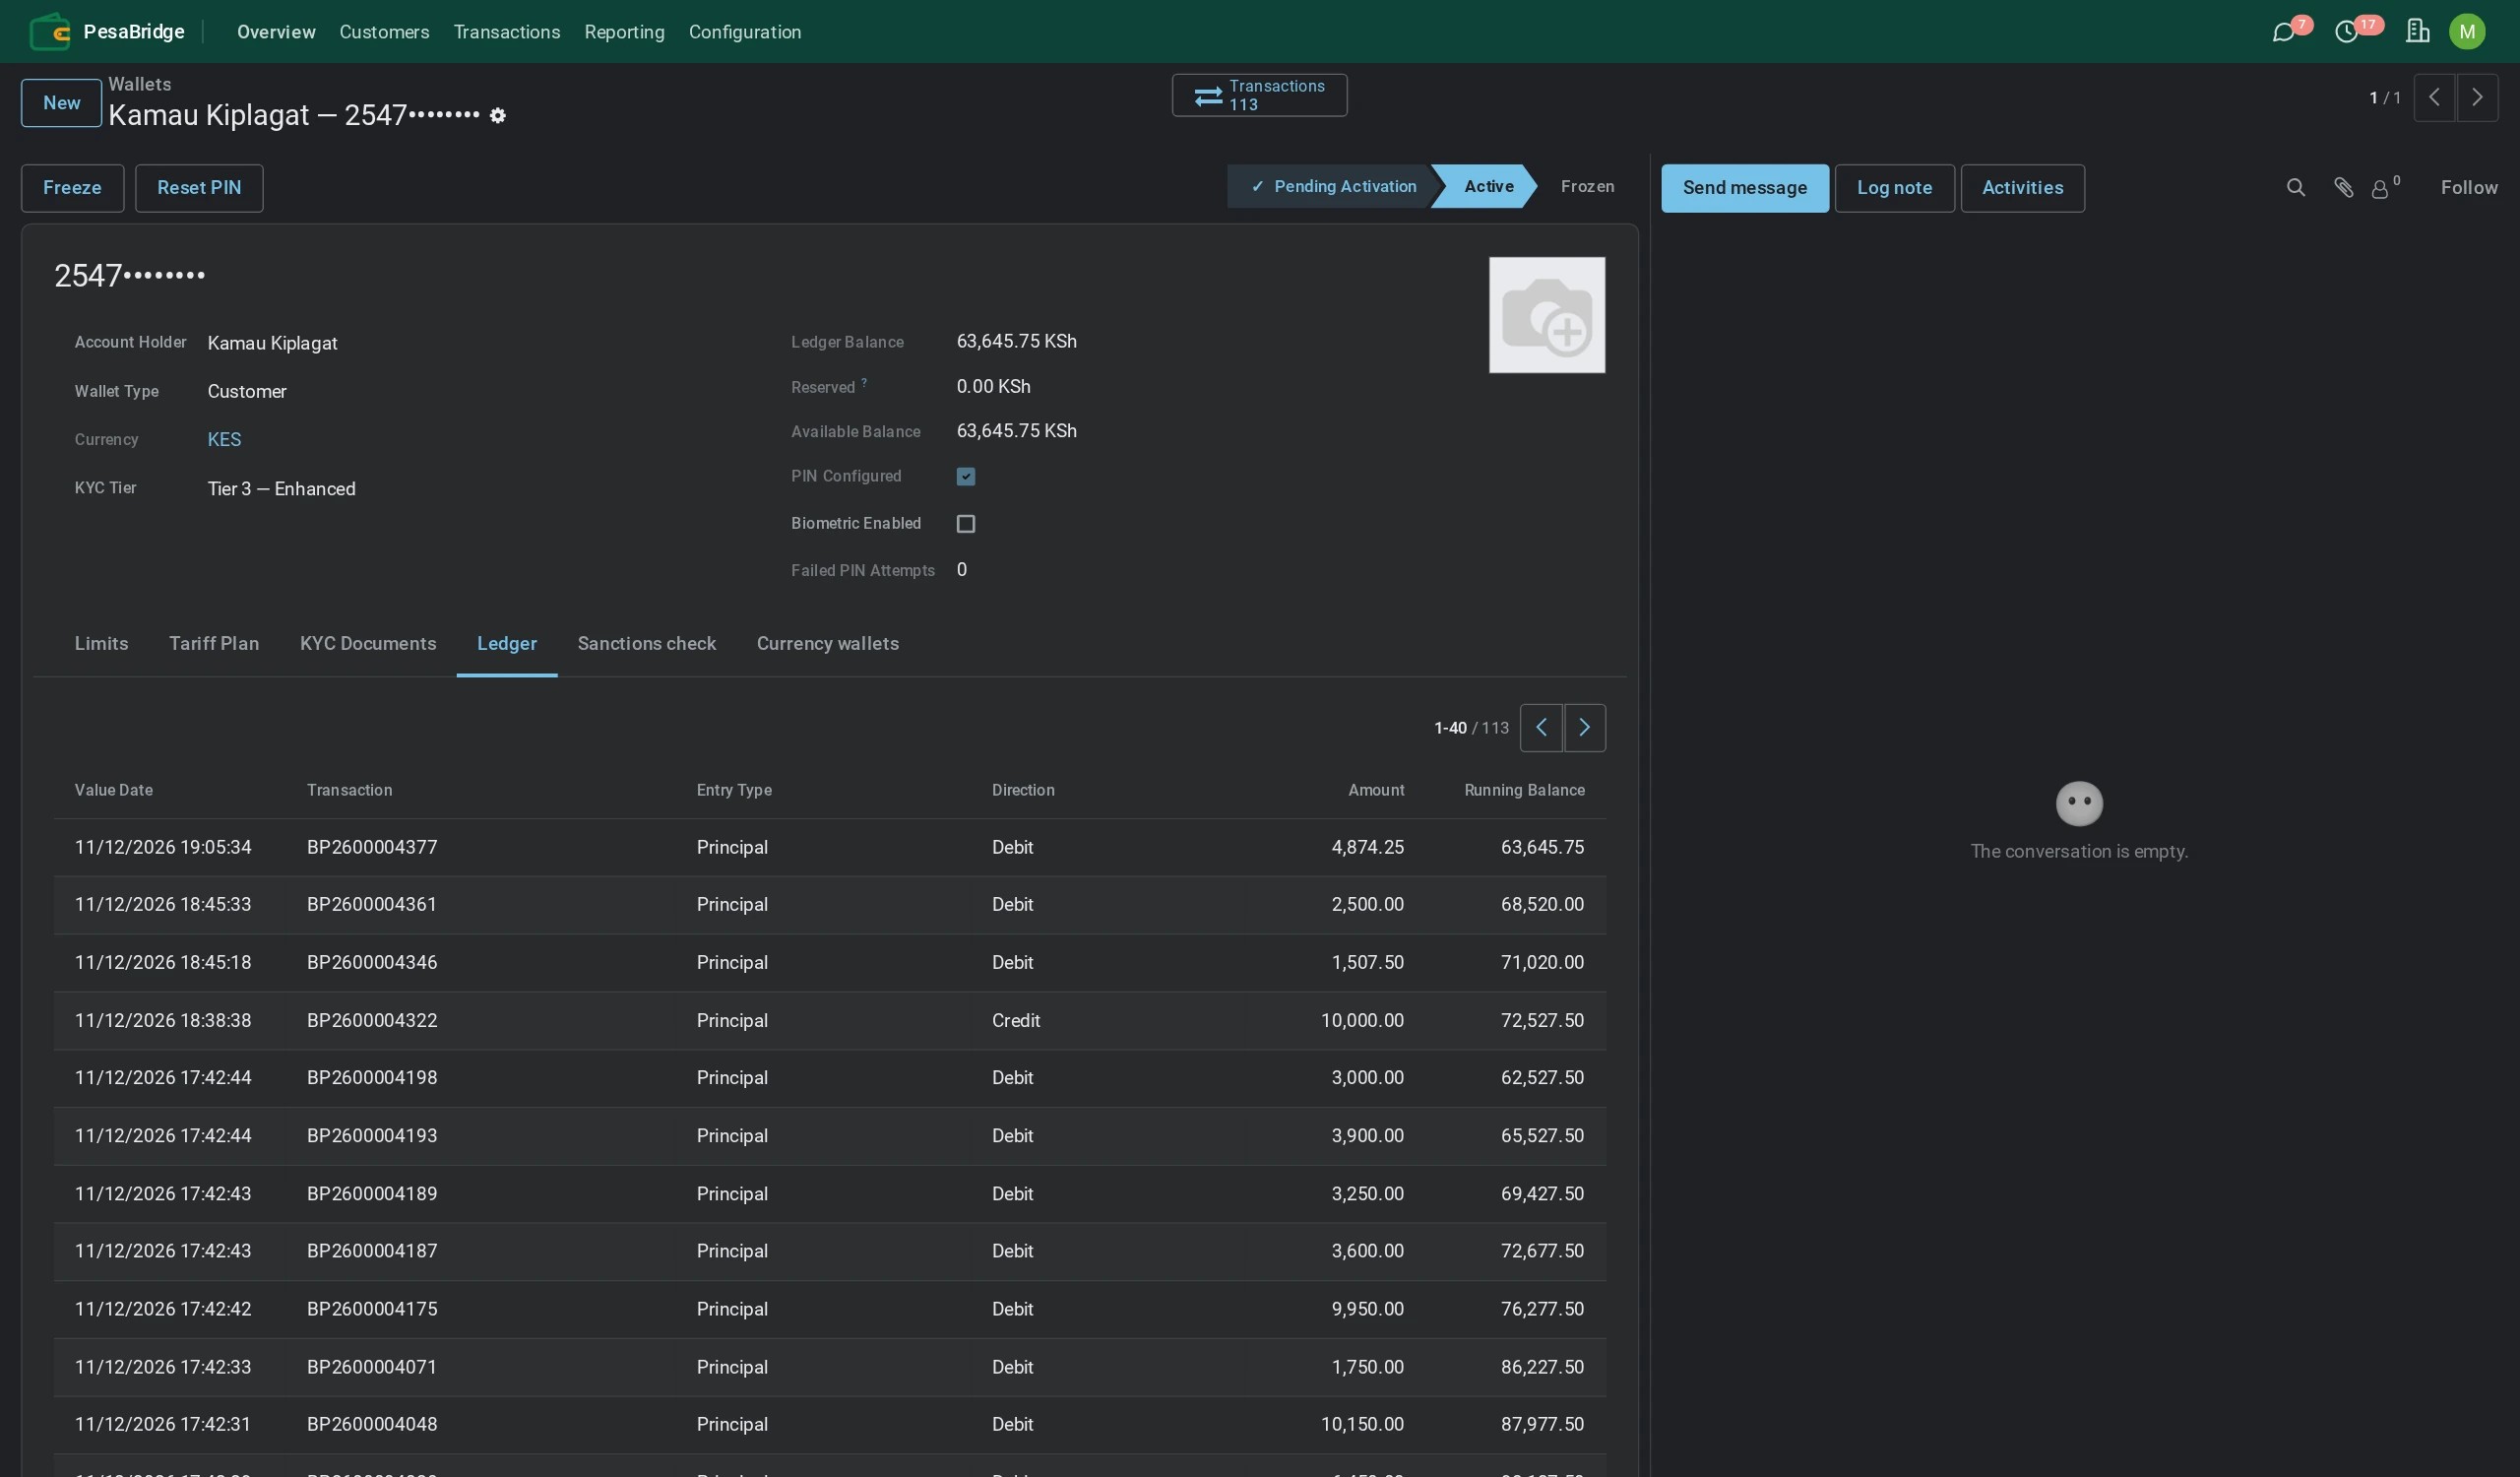
वित्तीय सेवाएं शुद्धता और नियंत्रण पर जीती या मरती हैं। PesaBridge एक संतुलित लेजर, KYC, AML, सीमाएं, रिवर्सल और एक पूर्ण ऑडिट ट्रेल को कोर में समाहित करता है — लॉन्च के बाद जोड़ा नहीं।
स्तंभ
नियंत्रण जो एक रेगुलेटर और एक CFO को संतुष्ट करते हैं।
अपने ग्राहक को जानें (KYC)
एक बेसिक फोन-नंबर वॉलेट से लेकर पूर्ण ID + सेल्फी सत्यापन तक कॉन्फ़िगरेबल टियर, प्रति-टियर लेनदेन और बैलेंस सीमाओं, दस्तावेज़ कैप्चर और एक समीक्षा वर्कफ़्लो के साथ।
AML और निगरानी
प्रतिबंध/PEP स्क्रीनिंग हुक, वेलोसिटी और थ्रेशोल्ड नियम, और फ्लैगिंग — ताकि संदिग्ध गतिविधि समीक्षा और रिपोर्टिंग के लिए उजागर हो।
प्रमाणीकरण और सीमाएं
हर पैसे की क्रिया पर PIN, असफल प्रयासों के बाद वॉलेट लॉकिंग, प्रति-लेनदेन और दैनिक सीमाएं, और ऐप्स पर बायोमेट्रिक प्रॉम्प्ट।
रिवर्सल
एक एकल रिवर्सल इंजन किसी भी विभाग को पूर्ववत करता है — P2P, पेबिल, बाय-गुड्स, एजेंट नकद, B2C, फ्लोट, बचत — एक पूर्ण कारण ट्रेल के साथ।
ऑडिट और रिपोर्टिंग
अपरिवर्तनीय लेजर एंट्री और लेनदेन इतिहास, स्टेटमेंट और एक्सपोर्ट, साथ ही रेगुलेटर-तैयार रिपोर्ट पैक।
डेटा और एक्सेस
एडमिन में भूमिका-आधारित एक्सेस, आपका खुद का प्रति-ऑपरेटर डिप्लॉयमेंट और डेटाबेस, और साइन किए (HMAC-SHA256) वेबहुक जिन्हें पार्टनर सत्यापित कर सकें।
नियंत्रण कैटलॉग
हर नियंत्रण, क्षेत्र के अनुसार — वह सेट जो एक रेगुलेटर मांगता है।
ये आकांक्षाएं नहीं हैं — नीचे हर नियंत्रण आज प्लेटफॉर्म में लागू है और प्रति डिप्लॉयमेंट कॉन्फ़िगरेबल है। यह सूची अपने केंद्रीय बैंक को दिखाएं।
प्रति-वर्ग सीमाएं एकल लेजर चोक-पॉइंट पर लागू — कोई API या ऐप पथ उन्हें बायपास नहीं कर सकता। हर मान प्रति डिप्लॉयमेंट ऑपरेटर-कॉन्फ़िगरेबल है।
न्यूनतम बैलेंस (फ्लोट फ्लोर)
एक वॉलेट वर्ग को एक तय फ्लोर से नीचे जाने से रोका जा सकता है — जैसे एजेंट/मर्चेंट लिक्विडिटी।
अधिकतम बैलेंस सीमा
एक वॉलेट के अपने वर्ग सीमा से अधिक होने पर आवक फंड अस्वीकृत होते हैं।
प्रति लेनदेन अधिकतम
प्रति वॉलेट वर्ग सबसे बड़ी एकल जावक राशि।
दैनिक राशि और संख्या सीमाएं
प्रति दिन कुल चली राशि और जावक लेनदेन की संख्या दोनों पर सीमाएं।
मासिक राशि और संख्या सीमाएं
राशि और लेनदेन संख्या के लिए रोलिंग मासिक सीमाएं।
KYC-टियर ग्राहक सीमाएं
टियर 1/2/3 प्रत्येक अपनी प्रति-लेनदेन, दैनिक और बैलेंस सीमाएं ले जाते हैं।
अनुपालन, दिखावा नहीं
KYC, सीमाएं और ऑडिट जिसे एक रेगुलेटर स्वीकारता है।
अनुपालन एक स्क्रीन नहीं है जिसे आप अंत में जोड़ते हैं। PesaBridge में यह लेजर द्वारा, हर लेनदेन पर लागू होता है।
KYC स्तरीय है। एक ग्राहक केवल एक फोन नंबर से एक बेसिक वॉलेट खोल सकता है, कम सीमाओं तक सीमित; सीमा बढ़ाने के लिए एक ID और एक सेल्फी चाहिए, ऐप में कैप्चर और समीक्षित। हर टियर की अपनी प्रति-लेनदेन और दैनिक सीमाएं होती हैं, कोई पैसा चलने से पहले लागू — इसलिए सीमाएं एक सुझाव नहीं, एक अपरिवर्तनीयता हैं। बुनियादी पहचान सत्यापन के बिना पैसा वॉलेट से नहीं निकल सकता, डिज़ाइन से, क्योंकि एक वैध ID के साथ खाता खोलना वह न्यूनतम है जहाँ से एक केंद्रीय बैंक शुरू करता है।
उसके ऊपर AML नियंत्रण बैठते हैं — प्रतिबंध और PEP स्क्रीनिंग हुक, वेलोसिटी और थ्रेशोल्ड नियम जो असामान्य व्यवहार को समीक्षा के लिए फ्लैग करते हैं — और एक पूर्ण, अपरिवर्तनीय ऑडिट ट्रेल। हर लेनदेन, रिवर्सल और KYC निर्णय दर्ज और एक्सपोर्ट-योग्य है, रेगुलेटर-तैयार रिपोर्ट पैक के साथ।
और क्योंकि हर ऑपरेटर अपना खुद का डिप्लॉयमेंट और डेटाबेस चलाता है, आपके ग्राहकों का डेटा आपका रहता है: कोई साझा टेनेंट नहीं, कोई साझा सुपर-एडमिन नहीं, किसी अन्य संस्थान के साथ कोई मिश्रण नहीं।
KYC टियर
1
टियर 1 · बेसिक
केवल फोन नंबर · कम दैनिक सीमा
2
टियर 2 · सत्यापित
ID दस्तावेज़ · अधिक सीमाएं
3
टियर 3 · पूर्ण
ID + सेल्फी समीक्षा · पूर्ण सीमाएं
सुरक्षा और अनुपालन
भरोसा ही उत्पाद है।
वित्तीय सेवाएं शुद्धता और नियंत्रण पर जीती या मरती हैं। PesaBridge दोनों को कोर में समाहित करता है।
रचना से डबल-एंट्री
हर गतिविधि संतुलित डेबिट और क्रेडिट पोस्ट करती है — किताबें हमेशा शून्य पर मिलती हैं।
PIN, KYC और सीमाएं
कॉन्फ़िगरेबल KYC टियर, प्रति-लेनदेन और दैनिक सीमाएं, PIN प्रयास और वॉलेट लॉकिंग।
इडेम्पोटेंट और रिवर्सिबल
इडेम्पोटेंसी कीज़ दोहरे शुल्क रोकती हैं; एक एकीकृत रिवर्सल इंजन किसी भी विभाग को पूर्ववत करता है।
साइन किए वेबहुक
HMAC-SHA256 हस्ताक्षर और री-ट्राई ताकि पार्टनर सिस्टम हर कॉलबैक पर भरोसा कर सकें।
पूर्ण ऑडिट ट्रेल
रेगुलेटरों और विवादों के लिए अपरिवर्तनीय लेजर एंट्री और लेनदेन इतिहास।
प्रति-देश अनुपालन
ID प्रकार, KYC नियम और टैरिफ बाज़ार के साथ बदलते हैं, कॉन्फ़िगरेशन से।
रचना से संतुलित
लेजर भटक नहीं सकता।
हर लेनदेन संतुलित डेबिट और क्रेडिट पोस्ट करता है। किताबों का योग हमेशा शून्य है — कोई कोड पथ नहीं जो मूल्य बनाता या नष्ट करता है। री-ट्राई एक इडेम्पोटेंसी की ले जाते हैं, इसलिए एक गिरी नेटवर्क कॉल कभी दोहरा शुल्क नहीं लेती। जब कुछ पूर्ववत करना हो, रिवर्सल इंजन मिरर एंट्री पोस्ट करता है और मूल को ऑडिट के लिए बरकरार छोड़ता है।
लेजर अपरिवर्तनीयता
Σ debits  =  Σ credits
─────────────────────
deposit  agent.float −250
         alice.wallet +250
send     alice.wallet −100
         bob.wallet   +100
─────────────────────
net = 0.00   (always)
जब कुछ गलत होता है
एक रिवर्सल कैसे संभाला जाता है।
कुछ भी कभी नहीं मिटाया जाता। एक रिवर्सल एक इंजन के ज़रिए मिरर एंट्री पोस्ट करता है, मूल लेनदेन को ऑडिट के लिए बरकरार छोड़ते हुए — हर विभाग में।
ग्राहक
सिस्टम
ग्राहकएक विवाद / रिवर्सल उठाएं
01
02
सिस्टम · मान्य करता हैमूल लेजर एंट्री खोजें
03
सिस्टम · मान्य करता हैअधिकारी समीक्षा और स्वीकृति देता है
04
सिस्टममिरर डेबिट और क्रेडिट पोस्ट करें
05
सिस्टममूल ऑडिट के लिए बरकरार रखा गया
ग्राहक · हो गयादोनों पक्षों को सूचित किया
चरण मान्यता / PIN पूर्ण
190+
देश जहाँ आप लॉन्च कर सकते हैं
6
नेटिव ऐप्स, एक प्लेटफॉर्म
4
चैनल — ऐप · USSD · वेब · API
100%
डबल-एंट्री, हमेशा संतुलित
अक्सर पूछे जाने वाले प्रश्न
प्रश्न, उत्तरित।
PesaBridge खरीदना
क्या हम प्लेटफ़ॉर्म के एक हिस्से से शुरुआत कर सकते हैं?
हाँ। Starter प्लान में बैक ऑफ़िस और KYC के साथ ग्राहक और एजेंट ऐप शामिल हैं। मर्चेंट, डेवलपर API, USSD, लोन, बचत और बल्क भुगतान बाद में उसी लेजर पर चालू किए जा सकते हैं, इसलिए बढ़ने पर कुछ भी दोबारा नहीं बनाना पड़ता।
PesaBridge की कीमत कैसे तय होती है?
चार तरीकों से: Starter, Growth और Enterprise प्लान, या एक पार्टनरशिप जिसमें आप कोई लाइसेंस शुल्क नहीं देते और बदले में हम शुद्ध राजस्व साझा करते हैं। इस साइट का प्रस्ताव-निर्माता लगभग 10 मिनट में आपकी सटीक कीमत और अनुबंध का मसौदा देता है।
लॉन्च के लिए आपको हमसे क्या चाहिए?
एक लाइसेंस, या कोई लाइसेंसधारी पार्टनर जो ग्राहकों का पैसा रखे; उन बैंकों और भुगतान प्रदाताओं के खाते जिन्हें आप जोड़ना चाहते हैं; आपका ब्रांड; और आपके टैरिफ़। प्रदाताओं के क्रेडेंशियल मिलने के बाद पहला देश आमतौर पर 4 से 12 हफ़्तों में लाइव हो जाता है।
क्या हम साइन करने से पहले इसे आज़मा सकते हैं?
हाँ। टेस्ट पहुँच का अनुरोध करें और आपको ईमेल से आपके चुने उत्पादों के Android ऐप, वेब पोर्टल और टेस्ट लॉगिन मिलेंगे। सब कुछ सैंडबॉक्स में चलता है, इसलिए असली पैसा नहीं चलता। डेवलपर कभी भी डेवलपर पोर्टल पर सैंडबॉक्स खाता खोल सकते हैं।
आप कौन-सा सपोर्ट और प्रशिक्षण देते हैं?
हर प्लान में सपोर्ट शामिल है: Starter में ईमेल, Growth में प्राथमिकता सपोर्ट, और Enterprise में ऑनबोर्डिंग के साथ सर्विस-लेवल एग्रीमेंट। लॉन्च के दौरान हम आपकी बैक-ऑफ़िस, सपोर्ट और एजेंट-नेटवर्क टीमों को प्रशिक्षण देते हैं, और हेल्प हब, गाइड और API दस्तावेज़ सभी के लिए ऑनलाइन रहते हैं।
प्लेटफ़ॉर्म
क्या PesaBridge एक प्लेटफॉर्म है जिसे मैं साझा करता हूं, या मेरा अपना?
आपका अपना। PesaBridge एक उत्पाद है जिसे BridgeERP रीसेल करता है — हर ऑपरेटर को अपना खुद का डिप्लॉयमेंट मिलता है, उनके लिए ब्रांडेड और कॉन्फ़िगर। कोई साझा डेटाबेस नहीं, कोई साझा सुपर-एडमिन नहीं।
कौन-से देश और मुद्राएं समर्थित हैं?
कोई भी। देश, मुद्रा, भाषा और KYC नियम कॉन्फ़िगरेशन हैं जो पूर्ण ISO सेट से लिए जाते हैं — हार्डकोड नहीं। हमारे पास आज लाइव बाज़ार हैं और हम री-राइट के बिना नए खड़े करते हैं।
क्या यह फीचर फोन पर काम करता है?
हां। USSD पर ग्राहक पैसे भेजते हैं, निकालते हैं, बिल भरते हैं, सामान और एयरटाइम खरीदते हैं, बैलेंस जांचते हैं और मिनी स्टेटमेंट पाते हैं, ऐप्स के समान लेजर पर सेटल होते हुए।
क्या मैं अपने खुद के बैंक और पेमेंट रेल्स कनेक्ट कर सकता हूं?
हां। रेल्स प्लगेबल एडेप्टर हैं — बैंक, मोबाइल मनी, कार्ड और PSP — इसलिए आप केवल वही कनेक्ट करते हैं जो आपके बाज़ार को चाहिए।
हम कितनी जल्दी लाइव हो सकते हैं?
हफ्ते, साल नहीं। अपना ब्रांड और देश कॉन्फ़िगर करें, अपने रेल्स जोड़ें, फिर अपने ऐप्स, USSD कोड और वेब पोर्टल एक प्लेटफॉर्म से भेजें।
क्या यह सुरक्षित और ऑडिट-योग्य है?
हर गतिविधि डबल-एंट्री और शून्य पर संतुलित है, PIN- और KYC-गेटेड, साइन किए वेबहुक और रेगुलेटरों के लिए एक पूर्ण ऑडिट ट्रेल के साथ।
ऑपरेटरों और उनके ग्राहकों को कौन-से ऐप्स मिलते हैं?
छह नेटिव Android और iOS ऐप: ग्राहकों के लिए यूज़र ऐप, विदेश पैसे भेजने के लिए Send ऐप, कैश-इन, कैश-आउट और फ़्लोट के लिए एजेंट / सुपर-एजेंट ऐप, भुगतान लेने और सेटल करने के लिए व्यापारी ऐप, दुकान के लिए काउंटर ऐप और दो-व्यक्ति अनुमोदन वाले बल्क पेआउट के लिए कॉर्पोरेट ऐप, जो वेब पोर्टल के रूप में भी चलता है।
सेटलमेंट और मिलान कैसे काम करता है?
फंड संबंधित वॉलेट में रियल टाइम में सेटल होते हैं। हर लेनदेन संतुलित लेजर एंट्री बनाता है जिनका आप मिलान कर सकते हैं, स्टेटमेंट और एक्सपोर्ट के साथ, और आपके अकाउंटिंग सिस्टम के लिए एक GL ब्रिज।
क्या यह लोन, बचत और समूह वित्त संभाल सकता है?
हां — ओवरड्राफ्ट क्रेडिट, शेड्यूल और पोर्टफोलियो-एट-रिस्क वाले MFI लोन, लक्ष्य बचत, और बचत समूह (चामा / मेरी-गो-राउंड) प्लेटफॉर्म का हिस्सा हैं और प्रति बाज़ार चालू होते हैं।
क्या आप पेरोल, सहायता या सब्सिडी के लिए बल्क डिस्बर्समेंट का समर्थन करते हैं?
हाँ। कॉर्पोरेट पोर्टल और API हज़ारों वॉलेट में बल्क भुगतान करते हैं, maker/checker स्वीकृति, प्राप्तकर्ता सूची, शेड्यूलिंग और पूरे मिलान के साथ।
इसे रोज़ चलाने में क्या लगता है?
एक एकल ऑपरेटर एडमिन कंसोल ब्रांड, टैरिफ, KYC, एजेंट और मर्चेंट नेटवर्क, लेजर, रिवर्सल, सहायता और KPI चलाता है — रोज़मर्रा के संचालन के लिए कोई कोड ज़रूरी नहीं।
डिप्लॉयमेंट और डेटा का मालिक कौन है?
आप। हर ऑपरेटर अपना खुद का डिप्लॉयमेंट अपने खुद के डेटाबेस के साथ चलाता है — उनके लिए ब्रांडेड और कॉन्फ़िगर। यह एक उत्पाद है जिसे आप अपने रूप में रीसेल करते हैं, एक साझा SaaS टेनेंट नहीं।
अपना वॉलेट लॉन्च करने के लिए तैयार?
एक डेमो बुक करें और हम आपका ब्रांड, देश और रेल्स खड़े करेंगे — और आपको ऐप्स, एडमिन और API के बारे में समझाएंगे।
बात करना पसंद करेंगे? कॉल करें +254 746 883809