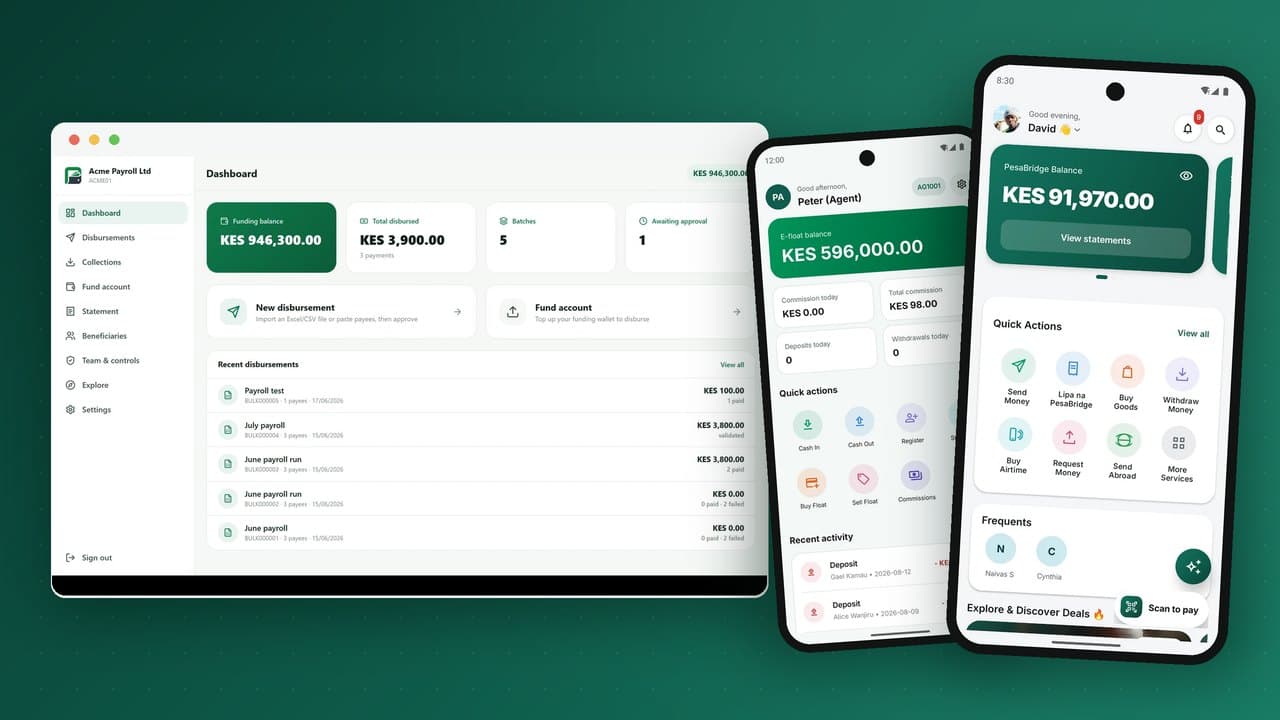
Kuzindua huduma ya pesa za simu ni mojawapo ya mambo yenye manufaa zaidi ambayo benki, kampuni ya mawasiliano, fintech au SACCO inaweza kufanya, na mojawapo ya rahisi zaidi kukosea. Programu mara chache ndiyo huamua mafanikio. Kinachoamua ni leseni, akaunti ya amana, usambazaji kupitia mawakala, jedwali la ada na leja ambayo mdhibiti anaweza kukagua. Huu ni mwongozo wa vitendo, hatua kwa hatua, wa kuzindua biashara ya pesa za simu mwaka 2026: maamuzi kwa mpangilio utakaoyakabili, ratiba halisi, na makosa tunayoyaona mara nyingi zaidi.
Hatua ya 0: kuwa mkweli kuhusu kwa nini unazindua
Kila pochi inayofanikiwa hutatua tatizo mahususi la pesa kwa kundi mahususi la watu vizuri kuliko pesa taslimu, benki au pochi iliyopo. Kabla ya kufikiria teknolojia, andika sentensi moja inayoeleza kwa nini mtu angehamishia pesa zake kwako. Majibu ya kawaida yanayoshinda huonekana hivi:
- Benki inayowafikia wateja mahali isipokuwa na matawi, na kuwageuza kuwa waweka akiba na wakopaji.
- Kampuni ya mawasiliano inayopata mapato kutoka kwa wateja wake na mtandao wa wauzaji, na kupunguza wateja wanaoondoka.
- SACCO au taasisi ya fedha ndogo inayowawezesha wanachama kuweka akiba, kulipa na kukopa kila siku bila kusafiri hadi ofisini.
- Fintech inayomiliki njia ya kutuma pesa, kundi la wafanyabiashara au mtiririko wa malipo kwa wafanyakazi huru ambao wahusika waliopo huuhudumia vibaya.
- Muuzaji rejareja au msambazaji anayeweka malipo kidijitali kati ya wasambazaji wake, maduka na wateja.
- Mpango wa serikali unaolipa misaada, ruzuku au mishahara bila uvujaji.
Jibu lako huendesha kila kitu kinachofuata: leseni unayohitaji, wapi mawakala wako wa kwanza wanapaswa kuwa, njia zipi za malipo ni muhimu kwanza na jinsi unavyoweka bei.
Hatua ya 1: chagua njia yako ya kiudhibiti
Karibu kila benki kuu huchukulia utoaji wa pesa za kielektroniki kama shughuli inayodhibitiwa. Kwa kawaida una njia tatu:
| Njia | Inafaa zaidi kwa | Faida na hasara |
|---|---|---|
| Leseni yako mwenyewe ya pesa za kielektroniki au ya huduma za malipo | Kampuni za mawasiliano, fintech kubwa, yeyote anayepanga kukua kitaifa | Mahitaji ya mtaji, utawala, wafanyakazi wa uzingatiaji, mchakato mrefu wa idhini, udhibiti kamili |
| Kufanya kazi chini ya leseni ya benki | Benki zenyewe; fintech zinazoshirikiana na benki | Kuanza haraka zaidi; benki inabeba uwajibikaji wa kiudhibiti na itataka udhibiti imara na sehemu ya mapato |
| Mpango wa wakala au leseni ndogo | SACCO, taasisi za fedha ndogo na wahusika maalum | Mzigo mdogo zaidi; udhibiti mdogo wa bidhaa na bei |
Wadhibiti watauliza kuhusu ulinzi wa fedha za wateja, udhibiti wa KYC na AML, uchunguzi wa mawakala, ulinzi wa watumiaji, ustahimilivu wa teknolojia, ulinzi wa data na mwendelezo wa biashara. Muhtasari wetu wa leseni za pesa za kielektroniki barani Afrika unaeleza wakaguzi wanachotafuta na jinsi ya kuandaa ushahidi wako wa teknolojia.
Hatua ya 2: weka ulinzi wa fedha na akaunti za malipo
Pesa za kielektroniki lazima ziwe na dhamana ya moja kwa moja ya fedha katika akaunti ya amana au escrow. Utahitaji:
- Akaunti ya amana (au ya ulinzi) katika benki moja au zaidi, mara nyingi ikigawanywa kati ya benki ili kupunguza hatari ya kutegemea benki moja.
- Akaunti za malipo za kuingiza na kutoa pesa: uhamisho wa benki, malipo kwa watoa bili, washirika wa kadi na wa kutuma pesa nje.
- Mchakato wa ulinganisho wa kila siku unaothibitisha kwamba jumla ya pochi zote ni sawa na salio la amana. Hapa ndipo leja ya kuingiza mara mbili inapojilipia; tazama pia ulinganisho wa pochi.
Anzisha mazungumzo haya mapema. Kufungua uhusiano wa kibenki kwa mtoaji mpya wa pesa za kielektroniki kunaweza kuchukua muda sawa na leseni yenyewe.
Hatua ya 3: buni bidhaa kuzunguka mazoea ya kila wiki
Pochi hufa kwa kutotumika, si kwa kukosa vipengele. Buni bidhaa yako ya uzinduzi kuzunguka miamala ambayo watu hufanya kila wiki:
- Kutuma na kupokea pesa kwa namba yoyote ya simu, ada ikionyeshwa kabla ya kuthibitisha.
- Salio la simu na vifurushi vya data, muamala mdogo unaofanyika mara nyingi zaidi katika masoko mengi.
- Bili ambazo watu tayari hulipa kila mwezi: umeme, maji, TV, ada za shule, kodi ya nyumba.
- Malipo kwa wafanyabiashara kwa namba ya till, msimbo wa QR au ombi la malipo.
- Kuweka na kutoa pesa taslimu karibu na nyumbani.
Akiba, mikopo, bima na uhamisho wa kimataifa huja baadaye, wateja wanapokuamini na pesa zao. Kila moja ya hizi inapaswa kufanya kazi kwenye simu ya kawaida kupitia USSD kama ilivyo kwenye programu; ikiwa wateja wako walengwa si wote wenye simu janja, njia ya USSD si hiari.
Hatua ya 4: jenga usambazaji kabla ya kuzindua
Mtandao wa mawakala ndio rasilimali ngumu zaidi kujenga na rahisi zaidi kudharau. Wateja hawataweka pesa ikiwa hakuna wakala karibu wa kutoa. Panga kwa:
- Kuajiri mawakala. Maduka, maduka ya dawa, wauzaji wa salio la simu na mawakala wa benki waliopo. Lenga wingi katika maeneo machache ya uzinduzi badala ya kuenea kidogo kitaifa.
- Mawakala wakuu na waunganishaji. Biashara zinazosimamia vituo vingi, kusambaza float na kupata kamisheni ya usimamizi.
- Usimamizi wa float. Mawakala lazima wawe na pesa taslimu na pesa za kielektroniki za kutosha kuwahudumia wateja; kuishiwa ndiyo sababu ya kawaida zaidi ya wateja kuacha pochi. Tazama usimamizi wa float na ukwasi wa mawakala.
- Mafunzo na msaada. Mafunzo mafupi ya vitendo na laini ya msaada inayowajibu mawakala kwanza.
- Wafanyabiashara. Maduka yanayopokea malipo ya pochi huwapa wateja sababu ya kuweka pesa kwenye pochi badala ya kuzitoa mara moja.
Mtiririko wa kujisajili wenyewe kwa mawakala na wafanyabiashara, nyaraka zikipelekwa kwa timu yako ya uzingatiaji kwa idhini, hukuwezesha kukua bila timu kubwa ya uwandani.
Hatua ya 5: weka jedwali la ada linalofaa kila mtu
Bei ina makundi matatu: wateja, mawakala na wewe. Jedwali la ada linalofanya kazi kwa kawaida:
- huweka kuweka pesa bure au karibu bure ili kuhimiza pesa taslimu kuingia;
- hutoza ada za ngazi kwa uhamisho na utoaji, zikiwa na viwango vya chini kwa kiasi kidogo ambacho watu wengi hutuma;
- huwalipa mawakala vya kutosha kwa kuweka na kutoa pesa ili kuhalalisha kushikilia float;
- huweka ada za wafanyabiashara chini ya gharama ya kushughulikia pesa taslimu na chini ya kupokea kadi;
- huonyesha kila ada kabla mteja hajathibitisha.
Fanya mfano wa uchumi kwa kila aina ya muamala kabla ya uzinduzi: mapato ya ada ukiondoa kamisheni ya wakala, ukiondoa gharama za njia za wahusika wengine, ukiondoa sehemu ya gharama zisizobadilika. Pochi nyingi hugundua kuchelewa kwamba muamala wao maarufu zaidi unapoteza pesa.
Hatua ya 6: chagua teknolojia yako: jenga au white-label
Huu ndio uamuzi ambao timu nyingi hutumia muda mwingi zaidi, na ndio wenye jibu lililo wazi zaidi kwa mashirika mengi. Jukwaa la pesa za simu linalofanya kazi linahitaji:
- leja ya kuingiza mara mbili inayolingana, yenye kuzuia marudio na injini ya urejeshaji;
- programu za wateja, mawakala, wafanyabiashara na mashirika kwenye Android (na mara nyingi iOS);
- lango la USSD na injini ya menyu kwa simu za kawaida;
- KYC ya ngazi, vikomo, uchujaji wa AML na usimamizi wa kesi;
- float ya mawakala, kamisheni na kamisheni za usimamizi kwa mawakala wakuu;
- till za wafanyabiashara, POS, malipo na ripoti za mwisho wa siku;
- malipo ya jumla yenye idhini ya watu wawili;
- miunganisho na benki, watoa bili, watoa salio la simu na pochi nyingine;
- API yenye webhooks zilizosainiwa kwa washirika;
- ofisi ya nyuma kwa uendeshaji, uzingatiaji na fedha, yenye ripoti tayari kwa mdhibiti.
Kujenga yote haya huchukua timu imara miezi 12 hadi 24, kisha unaitunza milele. Jukwaa la white-label hukupa uwezo ule ule chini ya chapa yako, mazingira yako na data yako, ndani ya wiki. Ulinganisho kamili uko katika white-label au kujenga mwenyewe. Njia yoyote utakayochagua, sisitiza ushahidi: mazingira ya majaribio yanayofanya kazi, programu halisi unazoweza kusakinisha, na maonyesho ya leja yanayoonyesha masalio ambayo jumla yake daima ni sifuri.
Hatua ya 7: fanya majaribio, kisha panua
Majaribio mazuri huchukua wiki nane hadi kumi na mbili katika eneo moja au mawili yakiwa na mawakala na wafanyabiashara mia chache. Pima:
- Shughuli: sehemu ya wateja waliosajiliwa wanaofanya muamala kila siku 30 (kipimo muhimu zaidi).
- Ukwasi wa mawakala: mara ngapi mawakala huwakataa wateja kwa kukosa pesa taslimu au float.
- Kiwango cha mafanikio ya miamala na muda wa kukamilika, kwa kila njia.
- Mawasiliano ya msaada kwa kila miamala elfu, na sababu zake.
- Uchumi wa kila kitengo kwa aina ya muamala.
Rekebisha kile majaribio yanachoonyesha, kisha panua eneo kwa eneo. Kuongeza mawakala haraka kuliko mahitaji ya wateja, au wateja haraka kuliko ukwasi wa mawakala, ndizo njia mbili za kawaida za kushindwa.
Hatua ya 8: weka shughuli za uzingatiaji, si sera za uzingatiaji tu
Wadhibiti huidhinisha sera, lakini husimamia shughuli. Kuanzia siku ya kwanza ya majaribio unahitaji watu na zana zinazofanya kazi kila siku:
- Ukaguzi wa KYC. Foleni ambapo nyaraka za mawakala na wateja hukaguliwa na kuidhinishwa, zikiwa na sababu wazi za kukataliwa na njia ya kuwasilisha upya. KYC ya ngazi huwawezesha wateja wa hatari ndogo kuanza na namba ya simu na kitambulisho cha msingi huku ngazi za juu zikifungua vikomo vikubwa; tazama ngazi za KYC ambazo mdhibiti anakubali.
- Ufuatiliaji wa miamala. Kanuni zinazoonyesha kasi isiyo ya kawaida, kugawanya kwa kiasi cha namba kamili, watumaji wengi kwa mpokeaji mmoja, akaunti zilizolala zinazohamisha ghafla kiasi kikubwa, na mawakala wenye mifumo isiyo ya kawaida. Kila tahadhari inahitaji mwenye jukumu na matokeo yaliyoandikwa.
- Uchujaji wa vikwazo na PEP wakati wa usajili na kwa ratiba baadaye.
- Kuripoti miamala yenye shaka kwa kitengo cha intelijensia ya fedha ndani ya muda wa kisheria.
- Ripoti za kiudhibiti. Ripoti za mara kwa mara kuhusu wateja, mawakala, idadi na thamani ya miamala, masalio ya akaunti ya amana na malalamiko, kwa kawaida kwa muundo unaofafanuliwa na benki kuu.
Jaribio la vitendo ni rahisi: mdhibiti akisema "nionyeshe kila tahadhari iliyotokea mwezi uliopita na ulichofanya kwa kila moja," je, unaweza kujibu ndani ya dakika? Ikiwa jibu liko kwenye barua pepe na lahajedwali, rekebisha kabla ya kupanua.
Hatua ya 9: buni huduma kwa wateja na utatuzi wa migogoro
Pesa zinazokwenda kwa namba isiyo sahihi ndiyo kesi ya msaada ya kawaida zaidi katika kila huduma ya pesa za simu. Ipangie waziwazi:
- Mchakato wa urejeshaji wenye kanuni wazi: mpokeaji asipokuwa ametumia pesa, akiwa ametumia, na mtumaji anapohitaji kuhusisha polisi. Hakuna kinachopaswa kufutwa kamwe; urejeshaji huandika maingizo ya kioo ili muamala wa awali ubaki salama kwa ukaguzi.
- Majibu ya kujihudumia kwa maswali makuu: ada, vikomo, kubadilisha PIN, jinsi ya kurejesha. Msaidizi ndani ya programu anayejibu kwa lugha rahisi huondoa sehemu kubwa ya mawasiliano kutoka kituo cha simu.
- Mtiririko wa kubadilisha PIN ulio salama (uthibitishaji wa kitambulisho, kipindi cha kusubiri kwa utoaji mkubwa baadaye) lakini usiohitaji kwenda tawini.
- Msaada kwa mawakala kwanza. Wakala aliyekwama huathiri wateja kadhaa kwa siku; wape mawakala laini ya kipaumbele.
- Ufuatiliaji wa malalamiko wenye vipimo vya muda wa kutatua, kwa sababu wadhibiti wanazidi kusimamia matokeo kwa watumiaji, si mtaji tu.
Hatua ya 10: sukuma matumizi, si usajili
Usajili ni rahisi kununua na hauna maana peke yake. Kinachojalisha ni wateja wangapi hufanya miamala kila mwezi. Mbinu za kuchochea matumizi zinazofanya kazi mara kwa mara:
- Muamala wa kwanza wakati wa usajili. Mwongoze kila mteja mpya kuweka pesa kidogo na kununua salio kwa wakala kabla hajaondoka.
- Mitiririko ya mishahara na malipo. Mwajiri mmoja, chama cha ushirika au jukwaa la kazi huru linalolipa kwenye pochi linaweza kuleta maelfu ya watumiaji hai kwa mara moja. Tazama malipo ya jumla kwenye pochi.
- Wafanyabiashara wanaopokea malipo karibu na makazi ya watu. Pesa zinazoweza kutumika ndani ya pochi hubaki kwenye pochi.
- Akiba ya vikundi. Chama na vikundi vya akiba huunda miamala ya kila wiki ya kijamii. Tazama chama za kidijitali.
- Zawadi za rufaa zinazolipwa kwa matumizi halisi ya kwanza, si kwa usajili, ili ulipe kwa wateja hai.
Orodha ya ukaguzi wa miunganisho kwa uzinduzi
Kabla ya majaribio kuanza, thibitisha kwamba kila moja ya miunganisho hii inafanya kazi kutoka mwanzo hadi mwisho katika uzalishaji, na faili za ulinganisho zikilingana:
| Muunganisho | Kwa nini ni muhimu | Cha kujaribu |
|---|---|---|
| Benki za ulinzi na malipo | Pesa kuingia na kutoka; uthibitisho kwamba pesa za kielektroniki zina dhamana | Kuingiza taarifa za kila siku na ulinganisho wa kiotomatiki |
| Mjumlishaji wa USSD au malango ya MNO | Kufikia simu za kawaida | Muda wa kikao kuisha, kasi ya menyu, kuficha PIN |
| Lango la SMS | Risiti na misimbo ya mara moja | Viwango vya kufika kwa kila mtandao, kitambulisho cha mtumaji |
| Watoa salio la simu na vifurushi | Muamala unaofanyika mara nyingi zaidi | Kushindwa na marejesho ya kiotomatiki |
| Watoa bili | Mazoea ya kila mwezi | Uthibitishaji wa akaunti kabla ya malipo, malipo kwa watoa bili |
| Uhamisho wa benki na pochi nyingine | Wateja wanatarajia kuhamisha pesa popote | Hali za kusubiri, muda kuisha, urejeshaji |
| Uthibitishaji wa utambulisho | KYC kwa kiwango kikubwa | Muda wa majibu ya kutafuta kitambulisho na njia mbadala |
| API ya washirika na webhooks | Wafanyabiashara na majukwaa yanayounganika | Callbacks zilizosainiwa, kujaribu tena, funguo za kuzuia marudio |
Ratiba halisi
| Awamu | Muda wa kawaida | Matokeo makuu |
|---|---|---|
| Mkakati na hoja ya biashara | Wiki 4 hadi 8 | Kundi lengwa, bidhaa, mfumo wa ada, taarifa ya faida na hasara |
| Leseni au makubaliano ya ushirikiano | Miezi 3 hadi 12 (hutofautiana kwa nchi) | Leseni au ushirikiano wa benki, akaunti ya ulinzi |
| Usanidi wa teknolojia (white-label) | Wiki 4 hadi 8, sambamba | Programu zenye chapa yako, msimbo wa USSD, ofisi ya nyuma, miunganisho |
| Kuajiri mawakala na wafanyabiashara | Wiki 8 hadi 12 kabla ya uzinduzi | Mawakala waliofunzwa wenye ukwasi katika maeneo ya uzinduzi |
| Majaribio | Wiki 8 hadi 12 | Data ya shughuli, ukwasi na uchumi |
| Kupanua | Endelevu | Maeneo mapya, bidhaa mpya, njia mpya za malipo |
Teknolojia na leseni zinapaswa kwenda sambamba. Wadhibiti kwa kawaida wanataka kuona jukwaa linalofanya kazi wakati wa ukaguzi, na mazingira ya majaribio yenye programu halisi ni ushahidi wenye nguvu.
Makosa saba yanayozamisha pochi mpya
- Kuzindua bila ukwasi kwa mawakala. Mteja aliyeshindwa kutoa pesa mara moja mara chache huweka tena.
- Kuichukulia USSD kama jambo la baadaye. Katika masoko mengi sehemu kubwa ya wateja wana simu za kawaida.
- Leja isiyoweza kujithibitisha. Masalio yanayotofautiana na akaunti ya amana ni tukio la kiudhibiti linalosubiri kutokea.
- Bei zilizonakiliwa kutoka kwa aliyepo. Gharama na mkakati wako ni tofauti; fanya mfano wa uchumi wako mwenyewe.
- Vipengele vingi mno, mazoea machache mno. Bidhaa kumi zinazotumika kila mwezi hushindwa na tatu zinazotumika kila wiki.
- Kupuuza udanganyifu hadi utokee. Udanganyifu wa kijamii na wa kubadilisha SIM hufika ndani ya wiki baada ya uzinduzi. Tazama kuzuia udanganyifu.
- Ulinganisho wa mkono. Lahajedwali za mwisho wa mwezi haziwezi kustahimili ukuaji.
Maswali yanayoulizwa mara kwa mara
Inagharimu kiasi gani kuanzisha biashara ya pesa za simu?
Gharama kubwa zaidi ni mtaji wa kiudhibiti (ikiwa una leseni yako mwenyewe), kuajiri mawakala na kusaidia float yao, masoko na wafanyakazi. Teknolojia kwenye jukwaa la white-label kwa kawaida ni kipengele kidogo kinachotabirika ukilinganisha na kujenga na kutunza yako mwenyewe.
Je, SACCO au taasisi ya fedha ndogo inaweza kuzindua pochi?
Ndiyo. Nyingi hufanya hivyo chini ya benki mshirika au leseni iliyopo. Pochi huwawezesha wanachama kuweka, kulipa na kukopa kila siku, na hupunguza ushughulikiaji wa pesa taslimu matawini.
Je, ninahitaji msimbo wangu mwenyewe wa USSD?
Ikiwa wateja wako wanatumia simu za kawaida, ndiyo. Unapata msimbo kupitia mdhibiti wa mawasiliano na kuuunganisha kupitia mjumlishaji au moja kwa moja na waendeshaji wa mitandao ya simu.
Tunahitaji timu gani wakati wa uzinduzi?
Kiini kidogo: mmiliki wa bidhaa, kiongozi wa uendeshaji wa mawakala na wafanyabiashara, afisa wa uzingatiaji pamoja na wachambuzi wa KYC na ufuatiliaji, kiongozi wa fedha kwa ulinganisho, huduma kwa wateja, na kiongozi wa kiufundi anayesimamia miunganisho. Kwenye jukwaa la white-label huhitaji timu kubwa ya wahandisi kuendesha kiini.
Tuzindue kwenye Android pekee, au iOS pia?
Katika masoko mengi ya Afrika Android inatawala simu janja, na USSD hufikia simu za kawaida. Zindua na Android na USSD, na ongeza iOS mchanganyiko wa wateja wako unapohalalisha; tovuti za wavuti huhudumia biashara kwenye kifaa chochote.
Inachukua muda gani kwa pochi mpya kufikia kiwango cha kurudisha gharama?
Inategemea shughuli, viwango vya ada na gharama za mawakala. Kipimo cha kuangalia ni wateja hai wa kila mwezi kwa kila wakala na mapato kwa kila mteja hai, si usajili.
Unapanga uzinduzi? PesaBridge inakupa jukwaa zima chini ya chapa yako: programu za wateja, mawakala, wafanyabiashara na mashirika, USSD, ombi la malipo, malipo ya jumla na API wazi juu ya leja ya kuingiza mara mbili. Omba ufikiaji wa majaribio ili ujaribu kila programu wiki hii, au zungumza na timu yetu kuhusu soko lako.