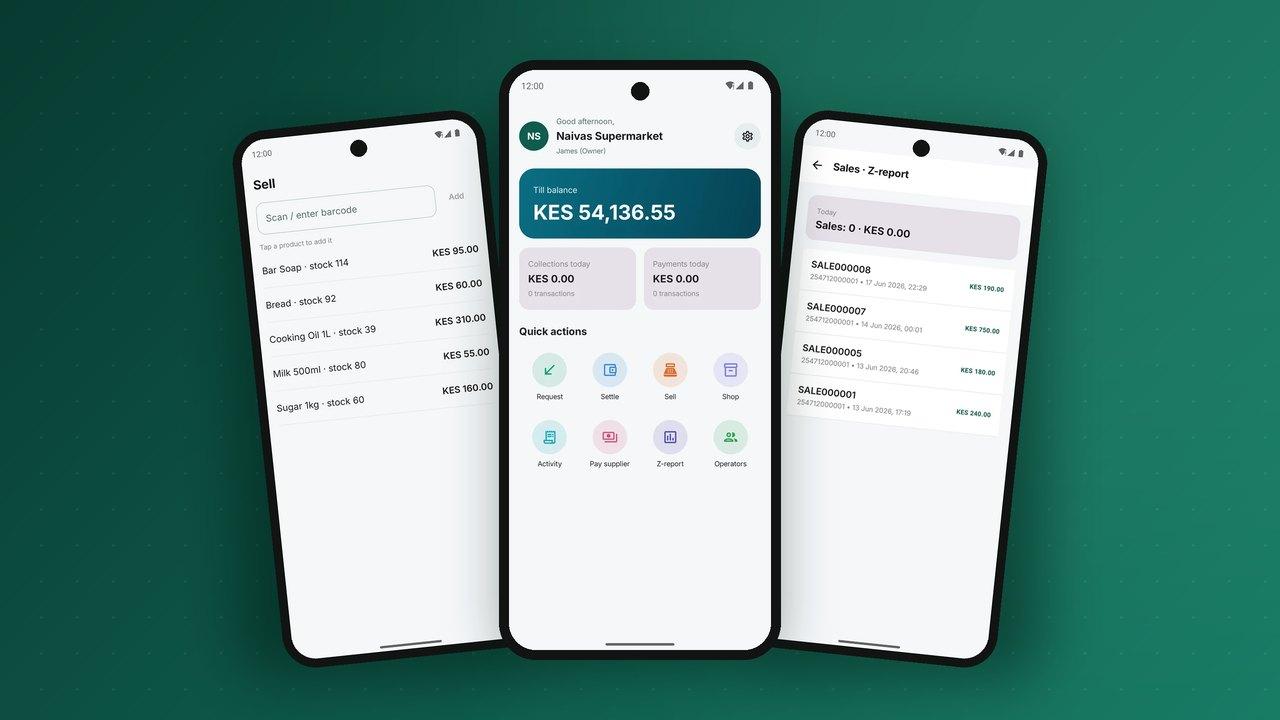
小店承载着非洲经济中的大部分资金流动:小卖部、药店、美发店、五金店和市场摊位。对钱包运营方来说,正是它们让客户愿意把余额留在钱包里,而不是全部取现。但对店主而言,接受钱包付款只有在让一天更轻松时才有意义。贴在柜台上的商户号只是起点;一款能帮他打理店铺的商户应用,才能把他留在你的网络上。
以下是这款应用从柜台到银行需要具备的功能。
1. 首页呈现一天的经营情况
店主一打开应用就想知道三件事:今天进账多少、哪些款项等待结算、哪些事情需要处理。最常用操作(发起收款、销售、结算、查看流水)的快捷入口就在余额下方。
2. 多种收款方式
- 商户号:客户在自己的钱包中输入。
- 二维码:放在柜台上,可以是店铺固定码,也可以是预填金额的动态码。
- 付款请求:推送到客户手机,客户用 PIN 批准。详见推送付款详解。
- 付款链接:用于电话或聊天中接到的订单。
每种方式都必须记入同一个收款台余额,即时显示付款人姓名和参考号,并向双方发送确认。如果店铺每种收款方式都要去看不同的手机,最终会回到现金。
3. 销售与库存管理
付款一旦数字化,下一步就是一个简单的收银系统。扫码或选择商品、合计购物篮、发起收款,一个流程完成,既节省柜台时间,又能顺带建立库存记录。低库存提醒会告诉店主该补哪些货。
4. 店员无需共享 PIN
大多数店铺柜台不止一个人。店主应当可以添加收银员,他们能销售和收款,但不能提现或结算,离职时即可停用。这样每笔销售都会标记到具体店员,打烊时再也不必争论。
5. 由店主掌控的结算
收款台余额只有在店主能调动时才有用。好的选项包括:结算到银行账户(随时或按计划)、转入店主的个人钱包,以及在代理商处取现。确认之前,手续费和到账时间都应清楚显示。自动每日结算适合较大的店铺;小店往往把钱留在收款台里,用来支付供应商。
6. 用收款台余额向供应商付款
形成闭环,数字支付才能扎根。如果店铺能用收款台余额支付分销商货款、房租和店员工资,这些钱就再也不需要变回现金。接受钱包付款的分销商回款更快,配送路线上携带的现金也更少。分销商一侧的内容参见批量付款。
7. 可用于税务和信贷的记录
每日 Z 报表、月度对账单和会计能读懂的导出文件,能把店铺的收款历史变成一项资产。越来越多的贷款机构依据收款台历史发放流动资金贷款,并从未来的销售中自动还款。这只有在记录完整、可信时才行得通。
运营方在应用背后需要什么
- 商户入网,包含企业 KYC、分级限额和快速审批。
- 按商户类别设定的费率方案,无需编写代码即可配置。
- 带清晰报表的结算批次,每天与银行对账。
- 供负责招募和服务商户的员工使用的外勤工具。
常见问题
店铺需要智能手机吗?
完整的应用需要,但功能手机依然可以接收收款台付款和短信确认,并通过 USSD 查询余额。许多店铺从这里起步,之后再升级。
一家店铺多快可以开始收款?
借助数字化入网和分级 KYC,小店当天就能以初始限额开通,资料核验后限额随之提高。
收银系统是单独的产品吗?
不必。商户应用内置的轻量收银系统足以满足大多数小店;较大的门店可以通过 API 对接自己的系统。
PesaBridge 提供的商户应用包含收款台、二维码、付款请求、轻量收银、店员角色、结算和供应商付款,与你的客户钱包运行在同一本账本上。欢迎在免费试用页面体验。