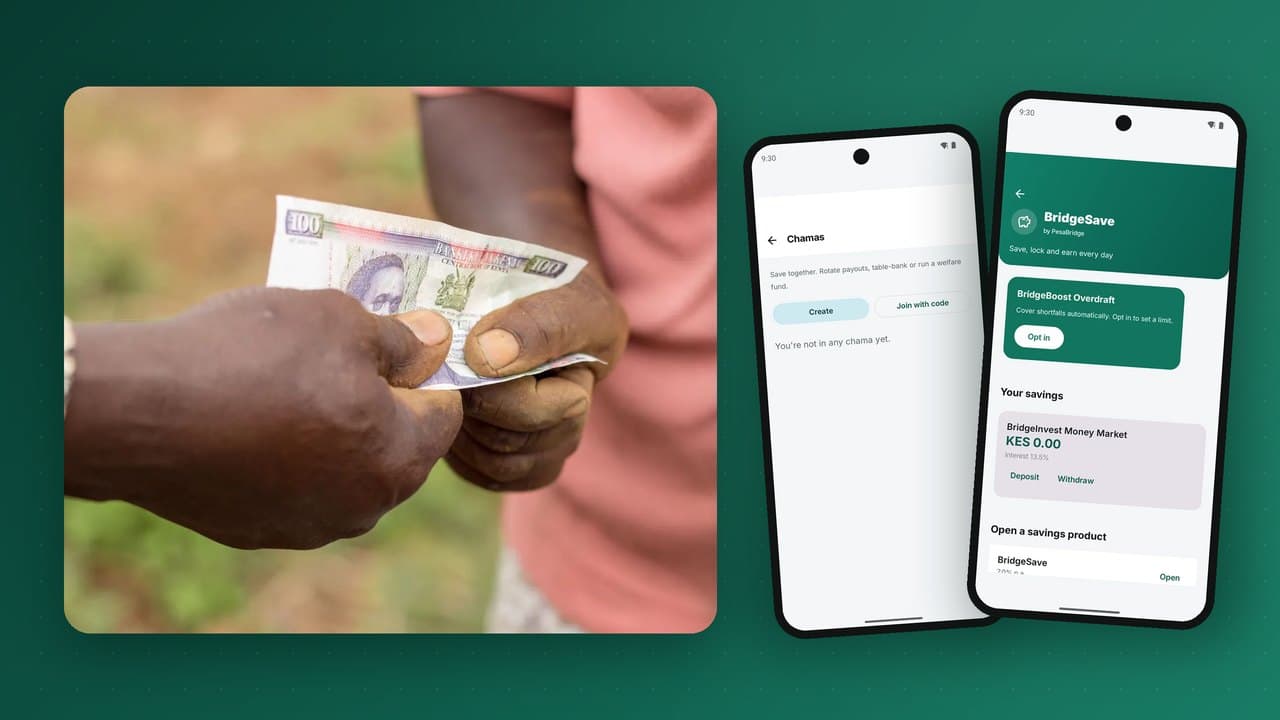
Muito antes do dinheiro móvel, as pessoas em toda a África já geriam sistemas financeiros sofisticados próprios: os grupos de poupança. No Quénia chamam-se chamas; noutros lugares têm nomes como stokvels, tontinas, xitique, susu, esusu, ajo, ikub e VSLA. Os membros reúnem-se regularmente, contribuem com um valor fixo e, ou fazem rodar o fundo por um membro em cada ciclo, ou constroem um fundo comum que empresta aos membros. Estes grupos assentam na confiança e na responsabilização social, e detêm montantes enormes de poupança. Mas a maioria ainda funciona com cadernos, caixas de dinheiro e a memória do tesoureiro. Este guia explica como funcionam os grupos de poupança, o que corre mal quando funcionam em numerário e como desenhar um produto de chama digital em que os membros realmente confiem.
Como funcionam os grupos de poupança
Existem dois modelos clássicos, e muitos grupos combinam-nos:
| Modelo | Como funciona | Nomes comuns |
|---|---|---|
| Rotativo (roda) | Cada membro contribui com o mesmo valor em cada período; o fundo inteiro vai para um membro, rodando até todos o terem recebido uma vez | ROSCA, merry-go-round, tontina, xitique, susu, ajo, stokvel |
| Acumulativo (poupança e crédito) | As contribuições constroem um fundo comum; os membros pedem empréstimos e reembolsam com juros; o fundo e os seus ganhos são repartidos no fim do ciclo | VSLA, ASCA, chama de investimento |
Os grupos também mantêm muitas vezes um fundo social para emergências como funerais ou doença, e alguns juntam dinheiro para investir em terrenos, ações ou num negócio conjunto.
São as regras que os fazem funcionar: datas de contribuição fixas, multas por atraso, ordem de pagamento clara, limites de empréstimo e um registo transparente lido nas reuniões. O próprio grupo impõe a disciplina através das relações.
O que corre mal com numerário e cadernos
- Risco do numerário: o tesoureiro ou um membro leva o fundo para casa; roubo e perda são reais.
- Disputas sobre registos: um caderno borratado ou uma página em falta, e os membros discordam sobre quem pagou o quê.
- Fraude ou erros do tesoureiro, que podem destruir um grupo e as amizades com ele.
- Distância: membros que se mudam para outra cidade ou trabalham no estrangeiro têm dificuldade em contribuir.
- Dinheiro parado: os fundos acumulados ficam numa caixa ou numa conta básica sem render nada.
- Sem historial de crédito: anos de poupança e reembolso disciplinados não deixam registo que um credor possa usar.
O dinheiro móvel resolveu parte disto: muitos grupos recolhem agora as contribuições na carteira pessoal do tesoureiro. Mas isso cria um novo problema: o dinheiro do grupo mistura-se com o de uma pessoa, sem transparência para os outros.
O que um produto de chama digital tem de fazer
Uma boa chama digital não é uma carteira partilhada. É uma conta de grupo com regras, funções e um registo transparente que todos os membros podem ver.
1. Uma conta de grupo separada de qualquer pessoa
O dinheiro do grupo está na sua própria conta no livro-razão, não na carteira do presidente ou do tesoureiro. Os membros contribuem diretamente das suas próprias carteiras, incluindo por USSD a partir de telemóveis básicos.
2. Funções e aprovações
Os grupos têm dirigentes: presidente, tesoureiro, secretário. Os levantamentos e empréstimos da conta do grupo devem exigir aprovação de mais do que um dirigente, um modelo de preparação e aprovação conhecido da banca empresarial. Ninguém pode movimentar sozinho o dinheiro do grupo.
3. Regras que o sistema aplica
- valor e calendário das contribuições, com lembretes antes de cada data;
- multas por contribuições atrasadas ou em falta, aplicadas automaticamente ou pelos dirigentes;
- ordem de pagamento nos grupos rotativos;
- regras de empréstimo: múltiplo máximo da poupança, taxa de juro, prazo de reembolso;
- contribuições para o fundo social e condições de elegibilidade.
4. Transparência total
Cada membro pode ver a qualquer momento cada contribuição, multa, empréstimo, reembolso e levantamento, bem como a sua própria posição. Esta funcionalidade sozinha elimina a maioria das disputas que separam os grupos.
5. As reuniões continuam a importar
O digital não substitui a reunião; torna-a melhor. Pode ser gerado um resumo da reunião com quem pagou, quem deve e o saldo atual do fundo, para o secretário ler ou partilhar.
O desenho do livro-razão
Por trás dos ecrãs, uma chama exige contabilidade cuidadosa:
- uma conta de grupo com os fundos comuns;
- subcontas de membros que registam as contribuições, multas, empréstimos e a parte do fundo de cada membro;
- contas de empréstimo para os empréstimos do grupo aos membros, com os juros a reverter para o grupo;
- um fundo social acompanhado separadamente;
- cálculos de repartição no fim do ciclo, que distribuem o fundo e os ganhos na proporção da poupança de cada membro.
Cada movimento lança entradas equilibradas num livro-razão de partidas dobradas, para que a conta do grupo seja sempre igual à soma das posições dos membros mais os ganhos por distribuir. É exatamente a prova que um tesoureiro nunca conseguiu dar facilmente com um caderno.
Contribuições a partir de qualquer telemóvel
Muitos membros usam telemóveis básicos. Contribuições, consultas de saldo e pedidos de empréstimo têm de funcionar por USSD, não só numa aplicação para smartphone. Lembretes por SMS antes de cada data melhoram visivelmente a pontualidade das contribuições. Veja chegar ao telemóvel básico com USSD.
Objetivos de poupança pessoal ao lado do grupo
Os membros também querem muitas vezes poupar individualmente: para propinas, um telemóvel, a renda, um negócio. Cofres de poupança pessoal ou objetivos de poupança bloqueada na mesma carteira complementam o grupo. Alguns produtos permitem automatizar uma pequena poupança sempre que entra dinheiro, ou arredondar as compras para a poupança. Combinar poupança pessoal e de grupo dá uma imagem mais completa da disciplina financeira de um membro.
Do historial de poupança ao crédito
Um membro de chama que contribuiu a tempo durante dois anos e reembolsou três empréstimos do grupo é um bom risco de crédito, e um registo digital torna isso finalmente visível. Com o consentimento do membro, esse historial pode apoiar:
- empréstimos maiores de um banco ou instituição de microfinanças parceira ao indivíduo;
- empréstimos de grupo à chama como um todo, garantidos pela sua poupança e historial;
- melhores condições para grupos com bons historiais.
Mais sobre o desenho do crédito em crédito digital em carteiras móveis.
Grupos de investimento
Muitas chamas evoluem para clubes de investimento que compram terrenos, ações, títulos do Estado ou negócios. As ferramentas digitais ajudam a:
- juntar contribuições para um investimento específico com um objetivo e um prazo;
- registar a parte de cada membro num investimento;
- distribuir os retornos proporcionalmente;
- guardar atas e aprovações das decisões de investimento.
Por que os operadores devem interessar-se
Para um banco, uma cooperativa de crédito, uma operadora de telecomunicações ou uma fintech, os grupos de poupança são um canal poderoso:
- Depósitos: os grupos detêm saldos grandes e estáveis.
- Atividade: as contribuições semanais de cada membro criam transações habituais.
- Aquisição: um grupo pode trazer 20 ou 30 clientes ativos de uma vez.
- Confiança: um grupo que vê o seu dinheiro seguro e transparente torna-se um defensor.
- Crédito: os historiais de grupo estão entre os melhores dados para crédito responsável.
Desenhar para a confiança: lições do terreno
- Nunca deixe uma só pessoa controlar o dinheiro. A aprovação por vários dirigentes não é negociável.
- Reflita as regras do próprio grupo em vez de impor um modelo padrão; os grupos são diferentes.
- Dê a cada membro uma visão completa, não só aos dirigentes.
- Suporte telemóveis básicos em todas as ações essenciais.
- Mantenha taxas baixas ou nulas nas contribuições; cobre, se for o caso, nos levantamentos ou empréstimos.
- Ajude os grupos a migrar: deixe-os registar saldos de abertura e o historial para não começarem do zero.
Os quatro tipos de chama e o que cada um precisa do software
Os grupos de poupança não são um único produto. Na prática, quatro padrões cobrem quase todos os grupos, e um produto digital deve suportar cada um nos seus próprios termos em vez de os forçar num único modelo.
Roda (merry-go-round)
Cada membro contribui com o mesmo valor no mesmo calendário, e o fundo inteiro vai para um membro em cada ciclo, numa ordem acordada. O que o software tem de fazer: manter a escala, recolher as contribuições na data, pagar ao membro certo quando todas as contribuições estiverem feitas (ou a uma hora fixa), aplicar multas aos atrasados e mostrar a todos em que ponto está o ciclo. A regra crítica é a justiça da ordem; alterações à escala devem exigir o acordo do grupo, registado no sistema.
Banco de mesa
As contribuições acumulam-se num fundo, e os membros pedem empréstimos a uma taxa acordada, normalmente até um múltiplo da sua poupança. Os juros obtidos voltam ao fundo e são repartidos no fim do ciclo. O que o software tem de fazer: acompanhar a poupança de cada membro, calcular o seu limite de empréstimo, desembolsar e acompanhar os empréstimos com planos de reembolso, atribuir os juros ao grupo e calcular uma repartição justa no fim, na proporção da poupança e do tempo.
Investimento
Os membros juntam dinheiro para um investimento específico: terreno, ações, um veículo, um negócio. O que o software tem de fazer: definir um objetivo e um prazo, registar a parte de cada membro, guardar atas das decisões e distribuir os retornos na proporção das partes.
Fundo social
Os membros contribuem para um fundo que paga quando um membro enfrenta uma emergência, como um luto ou uma hospitalização. O que o software tem de fazer: definir os eventos elegíveis, registar os pedidos, aprová-los segundo as regras do grupo e pagar depressa, porque estes pagamentos são normalmente urgentes.
Muitos grupos reais fazem funcionar dois ou mais destes ao mesmo tempo, por exemplo uma roda com um fundo social. O produto deve permitir que um grupo tenha vários fundos, cada um com as suas regras e saldo.
Um exemplo prático: uma roda de 20 membros
Imagine um grupo de 20 comerciantes de mercado que contribuem cada um com 1.000 todas as sextas-feiras. Todas as semanas, um membro recebe o fundo de 20.000. Ao longo de 20 semanas, todos contribuem com 20.000 e recebem 20.000 uma vez.
No papel, parece uma poupança de soma nula, mas o valor é real: cada membro recebe uma quantia que dificilmente teria conseguido poupar sozinho, os primeiros a receber obtêm na prática um empréstimo sem juros do grupo, e os últimos ganham uma poupança disciplinada. Eis como funciona uma versão digital:
- O grupo regista-se, adiciona os membros pelo número de telefone e define a escala, talvez por sorteio na primeira reunião.
- Todas as quintas-feiras, cada membro recebe um lembrete: "A sua contribuição de 1.000 é devida amanhã."
- Na sexta-feira, os membros contribuem a partir das suas carteiras, debitadas para a carteira do fundo do grupo, ou pagam num agente se tiverem numerário.
- Assim que as 20 contribuições estiverem feitas, o fundo é pago automaticamente ao beneficiário da semana, com uma notificação a todos.
- Um membro que pague com atraso recebe a multa acordada pelo grupo, registada em seu nome.
- Cada membro pode ver o historial completo: quem pagou, quem recebeu, quem deve multas.
O trabalho do tesoureiro passa de transportar numerário e manter um caderno para consultar um painel e contactar os membros atrasados. O maior risco do grupo, uma pessoa a guardar o dinheiro de todos, desaparece.
Passar um grupo do caderno para o digital, passo a passo
- Decidir em reunião. Os grupos decidem em conjunto. Apresente a mudança numa reunião, responda às perguntas e deixe o grupo votar.
- Registar o estatuto. Valores e datas das contribuições, multas, regras de empréstimo, regras do fundo social e dirigentes. As definições do sistema devem refletir o que o grupo já faz.
- Registar os membros com os seus números de telefone e funções. Os membros sem carteira podem abrir uma num agente no mesmo dia.
- Registar os saldos de abertura. Introduza a poupança existente de cada membro e os empréstimos em curso, acordados e aprovados pelo grupo, para não perder o historial.
- Transferir o dinheiro da caixa ou da conta do tesoureiro para a carteira do fundo do grupo, visível a todos.
- Fazer o primeiro ciclo em conjunto. Ajude os membros a fazer a primeira contribuição na reunião, para que todos vejam que funciona.
- Manter a reunião e usar o resumo do sistema como ordem de trabalhos.
Governação: evitar as disputas que separam os grupos
A maioria das chamas que falham fá-lo por disputas sobre dinheiro, não por maus investimentos. As ferramentas digitais ajudam mais quando reforçam uma boa governação:
- Funções claras: quem pode pedir um pagamento, quem o pode aprovar, quem pode alterar as definições.
- Regras visíveis: o estatuto disponível para cada membro na aplicação.
- Historial completo: nenhuma transação pode ser editada ou apagada; as correções são novas entradas com justificação.
- Saída de membros: um processo definido para a saída de um membro, incluindo como são liquidadas a sua poupança e os seus empréstimos.
- Resolução de disputas: o registo é o primeiro ponto de referência, o que resolve a maioria das discussões antes de começarem.
Medir um produto de chama
Para o operador, a saúde de um produto de poupança em grupo vê-se em poucos números:
- Grupos ativos, com contribuições no último ciclo, e número médio de membros por grupo;
- Taxa de contribuição a tempo, que reflete a disciplina do grupo e a utilidade dos lembretes;
- Saldos detidos pelos grupos, e quanto tempo os fundos permanecem;
- Empréstimos a membros concedidos e reembolsados dentro dos grupos, quando o produto os suporta;
- Retenção de grupos de um ciclo para o seguinte;
- Ativação dos membros: quantos membros de chama começam a usar a carteira para outros pagamentos.
Este último número é muitas vezes o mais valioso. Uma chama traz as pessoas para a carteira por uma contribuição regular; os bons produtos transformam-nas em clientes do dia a dia.
Erros comuns ao digitalizar grupos
- Substituir a reunião. É na reunião que se constrói confiança e se tomam decisões. As ferramentas digitais devem apoiá-la com registos exatos, não tentar torná-la desnecessária.
- Deixar os dirigentes usar carteiras pessoais para o dinheiro do grupo. Fundos do grupo na carteira do tesoureiro misturam-se com o seu dinheiro pessoal e desaparecem com ele. O grupo precisa da sua própria conta.
- Nenhum plano para membros que saem. Os grupos precisam de uma forma clara de calcular e pagar a parte de um membro que sai, incluindo empréstimos que ainda deva.
- Ignorar os herdeiros. Quando um membro morre, o grupo tem de saber quem recebe a sua poupança. Registe um beneficiário desde o início.
- Não formar os dirigentes. Dirigentes que não percebem a ferramenta voltam aos cadernos em poucas semanas. Uma sessão curta na primeira reunião evita isso.
Termos-chave da poupança em grupo
| Termo | Significado |
|---|---|
| Chama | Termo queniano para um grupo informal de poupança ou investimento; grupos semelhantes existem em toda a África com muitos nomes. |
| ROSCA | Associação rotativa de poupança e crédito: os membros contribuem e um membro recebe o fundo em cada ciclo. |
| ASCA | Associação acumulativa de poupança e crédito: as contribuições constroem um fundo que empresta aos membros. |
| Merry-go-round | O nome comum na África Oriental para um grupo rotativo. |
| Dirigente | Presidente, tesoureiro ou secretário eleito que gere os assuntos do grupo. |
Perguntas frequentes
O que é uma chama?
Uma chama é um grupo de poupança queniano cujos membros contribuem regularmente para um fundo comum, seja fazendo rodar o fundo entre os membros, seja construindo um fundo que empresta aos membros e investe.
É seguro guardar o dinheiro de uma chama numa carteira móvel?
É mais seguro numa conta de grupo dedicada com aprovação de vários dirigentes, e não na carteira pessoal de um dirigente.
Os membros podem contribuir a partir de um telemóvel básico?
Sim, se o produto suportar USSD para contribuições, saldos e pedidos de empréstimo.
Uma chama pode pedir um empréstimo como grupo?
Sim. Um registo digital de poupança e reembolso facilita a aprovação de empréstimos de grupo por bancos e instituições de microfinanças.
A PesaBridge faz funcionar quatro tipos de chama na carteira do cliente (roda, banco de mesa, investimento e fundo social), cada um com a sua carteira de fundo, funções de membros, contribuições debitadas das carteiras dos membros, pagamentos por ciclo, multas, pedidos de apoio social e empréstimos a membros, a par de poupança flexível, bloqueada e de mercado monetário que rende juros diariamente, tudo num livro-razão de partidas dobradas. Veja poupança e chamas ou peça acesso de teste.