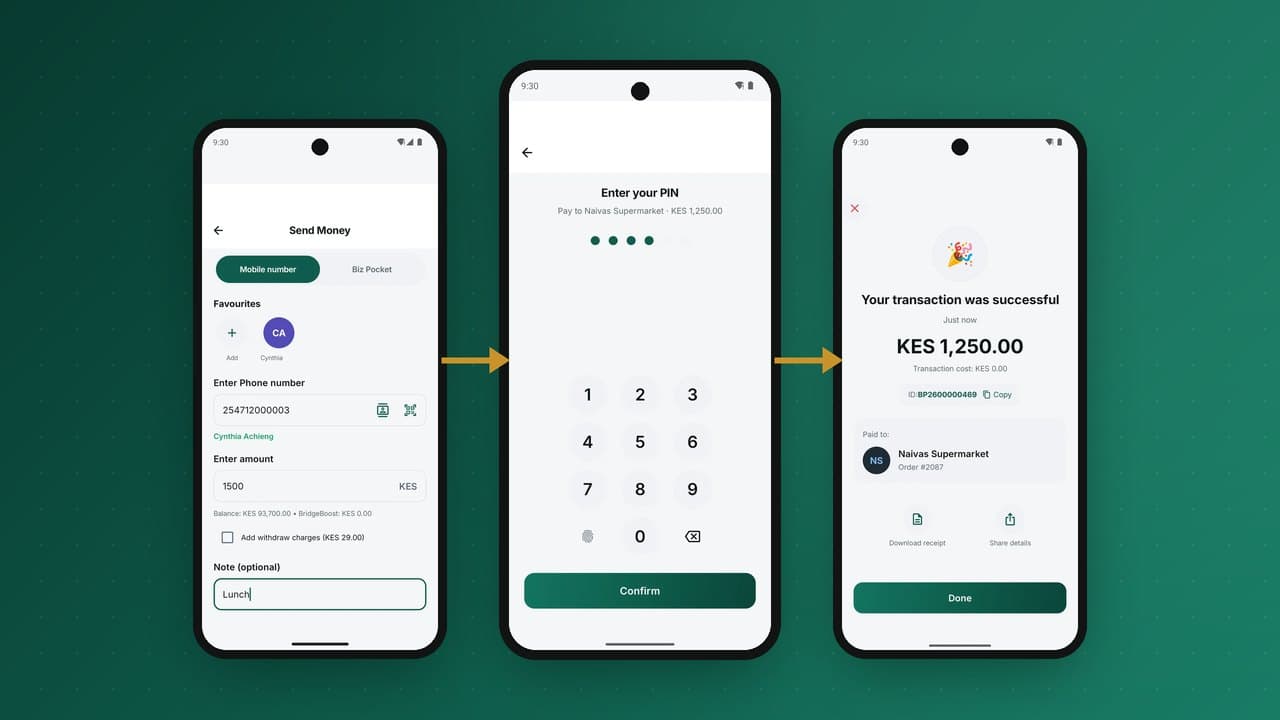
Durante años, una billetera de dinero móvil fue una isla. Se podía enviar dinero a cualquiera en la misma red, pero enviar a un amigo en una red rival o a una cuenta bancaria obligaba a retirar en efectivo y volver a depositar. La interoperabilidad, la capacidad de mover dinero entre billeteras y bancos distintos con la misma facilidad que dentro de uno solo, ha cambiado eso mercado tras mercado. Esta guía explica cómo funciona la interoperabilidad técnica y comercialmente, los modelos que han elegido los países, qué significa para una billetera nueva y cómo prepararse para ella desde el primer día.
Qué abarca la "interoperabilidad"
La palabra se usa para varias cosas distintas. Conviene separarlas:
| Tipo | Qué significa | Ejemplo |
|---|---|---|
| Billetera a billetera (P2P) | Enviar desde una billetera de un proveedor a una billetera de otro | Un cliente envía dinero a un amigo en otra red |
| Billetera a banco y banco a billetera | Mover dinero entre billeteras y cuentas bancarias | Un salario de una cuenta bancaria a una billetera |
| Interoperabilidad comercial | Cualquier billetera puede pagar en la caja o el código QR de cualquier comercio | Una tienda acepta pagos de todas las billeteras con un solo QR |
| Interoperabilidad de agentes | Los clientes de un proveedor pueden retirar efectivo en el agente de otro | Redes de agentes compartidas en zonas rurales |
| Interoperabilidad transfronteriza | Billeteras de distintos países se envían dinero entre sí | Corredores regionales de remesas |
La mayoría de los países empezó con transferencias entre billeteras y enlaces billetera-banco, y después pasó a los pagos a comercios. La interoperabilidad de agentes es menos común porque la liquidez y las comisiones de los agentes están ligadas a cada proveedor.
Cómo se extendió la interoperabilidad por África
Tanzania suele citarse como el primer mercado africano en el que proveedores rivales de dinero móvil conectaron sus billeteras para transferencias entre personas, a partir de 2014, mediante acuerdos bilaterales entre operadores. Ghana lanzó en 2018 un servicio nacional de interoperabilidad del dinero móvil a través de su switch nacional, GhIPSS, conectando billeteras y cuentas bancarias. En Kenia, los principales proveedores hicieron posibles las transferencias entre redes en 2018. Desde entonces, muchos bancos centrales han convertido la interoperabilidad en una prioridad, y las iniciativas regionales como el Sistema Panafricano de Pagos y Liquidación (PAPSS), lanzado en 2022, buscan conectar pagos transfronterizos en monedas locales.
El software de switch de código abierto también ha ayudado. Uno de estos proyectos, respaldado por la Fundación Gates, proporciona el núcleo de un switch de pagos instantáneos inclusivo que varios países y regiones han adoptado o probado.
Los tres modelos de arquitectura
1. Conexiones bilaterales
Cada proveedor se conecta directamente con cada uno de los demás. Es rápido cuando hay dos o tres actores, pero el número de conexiones crece rápido con cada nuevo participante, y cada par negocia sus propias condiciones. A los proveedores pequeños les cuesta conectarse.
2. Un switch o hub central
Cada proveedor se conecta una sola vez, a un switch que enruta las transacciones y gestiona la compensación y la liquidación. El switch puede operarlo el banco central, una empresa propiedad de los bancos o un operador privado. Reduce el coste de incorporarse, estandariza mensajes y reglas y da al regulador un único punto de supervisión. La mayoría de los esquemas nacionales de interoperabilidad usan este modelo.
3. Agregadores
Un agregador externo se conecta con muchas billeteras y bancos y ofrece una única API a terceros. Útil para fintechs y comercios que quieren alcance sin negociar con cada proveedor, pero las comisiones y la fiabilidad del agregador pasan a formar parte de su servicio.
Cómo fluye realmente una transferencia interoperable
Tomemos un cliente de la Billetera A que envía 1.000 a un cliente de la Billetera B a través de un switch nacional:
- Consulta: la Billetera A pregunta al switch a quién pertenece el número del destinatario y obtiene la Billetera B y, normalmente, el nombre registrado del destinatario para confirmarlo.
- Cotización: la Billetera A muestra al cliente la comisión y el nombre del destinatario, y pide confirmación y PIN.
- Débito y reserva: la Billetera A debita al cliente y mueve el importe a una cuenta de compensación de "interoperabilidad saliente" en su libro mayor.
- Solicitud de transferencia: la Billetera A envía el mensaje de pago al switch, que lo reenvía a la Billetera B.
- Crédito: la Billetera B abona a su cliente desde su cuenta de compensación de "interoperabilidad entrante" y confirma.
- Confirmación: el switch confirma a la Billetera A, que finaliza la transacción y envía los recibos.
- Liquidación: en intervalos acordados, el switch calcula la posición neta entre todos los participantes y liquida a través de sus cuentas en el banco liquidador o el banco central.
Dos propiedades hacen esto seguro. Primero, cada paso debe ser idempotente: si un mensaje se reintenta tras un tiempo de espera, nunca debe abonar dos veces. Segundo, cada importe en tránsito debe estar en una cuenta de compensación del libro mayor, para que el proveedor sepa en todo momento exactamente cuánto debe al switch o cuánto se le debe, y la conciliación con el informe de liquidación del switch sea mecánica.
La parte difícil: tiempos de espera y estados inciertos
Dentro de una sola billetera, una transferencia ocurre o no ocurre. Entre redes hay un tercer estado: enviamos la solicitud y no recibimos respuesta. Gestionar bien ese estado es lo que distingue una billetera interoperable confiable de una que genera llamadas al soporte:
- Mantener la transacción en un estado claro pendiente, visible para el cliente, en lugar de mostrar un fallo que quizá no lo sea.
- Consultar al switch el estado final antes de decidir nada.
- Revertir automáticamente el débito del cliente solo cuando el switch confirme el fallo, y nunca después de que se haya abonado al destinatario.
- Conciliar a diario cada partida pendiente con los informes del switch y resolver las excepciones con pista de auditoría.
El mismo patrón se aplica a transferencias billetera-banco, pagos de facturas y cualquier canal externo. Una plataforma diseñada en torno a estados pendientes y cuentas de compensación los trata todos de la misma manera.
La parte comercial: quién paga a quién
La interoperabilidad tiene costes: las comisiones del switch, los costes del proveedor receptor y el proceso de liquidación. Los esquemas usan algunos mecanismos de precios:
- Comisiones del switch pagadas por transacción por los participantes.
- Intercambio: una comisión que el proveedor emisor paga al receptor, sobre todo en flujos con muchos retiros en efectivo en los que los agentes del receptor asumen el coste.
- Precio al cliente: los proveedores deciden si las transferencias off-net cuestan más que las on-net. Los reguladores examinan cada vez más las grandes diferencias, que pueden desvirtuar el propósito de la interoperabilidad.
Para las billeteras pequeñas, la interoperabilidad es sobre todo una oportunidad: sus clientes pueden llegar a todos, no solo a otros clientes de una red pequeña. Para los proveedores dominantes puede parecer una amenaza, y por eso los reguladores a menudo la imponen.
Interoperabilidad comercial y estándares QR
Cuando las transferencias son interoperables, la siguiente frontera son los pagos en comercios. Un tendero no quiere cinco códigos QR en el mostrador. Los estándares QR nacionales, a menudo basados en la especificación EMVCo de QR presentado por el comercio, permiten que un único código acepte pagos de cualquier billetera o aplicación bancaria participante. El proveedor del comercio recibe el pago a través del switch y abona al comercio. Tratamos los métodos de pago a comercios en códigos QR, números de caja y solicitudes de pago.
Estándares que importan
- ISO 20022: el estándar global de mensajería para pagos, cada vez más usado por switches nacionales y sistemas de pagos instantáneos.
- ISO 8583: el estándar más antiguo de la era de las tarjetas, aún presente en muchos switches bancarios.
- QR EMVCo: el formato de QR presentado por el comercio en el que se basan la mayoría de los estándares QR nacionales.
- Reglamentos del esquema: cada switch publica reglas sobre flujos de mensajes, tiempos de espera, gestión de disputas y liquidación; son tan importantes como el formato técnico.
Construir una billetera preparada para la interoperabilidad
Aunque su mercado aún no tenga switch nacional, probablemente lo tendrá pronto. Prepárese ahora:
- Canales como adaptadores. El libro mayor central no debe saber qué switch o banco está al otro lado. Cada canal externo implementa las mismas operaciones, como cobrar, pagar, consultar estado y recibir callbacks, de modo que añadir un switch es un trabajo autónomo.
- Cuentas de compensación por canal. Cada canal externo tiene sus propias cuentas de compensación entrante y saliente, para que la exposición a cada contraparte sea visible en todo momento.
- Estados pendientes y consultas de estado integrados en el ciclo de vida de las transacciones.
- Consulta del nombre antes de confirmar, para reducir las transferencias por error.
- Claves de idempotencia en cada solicitud y callback externos.
- Conciliación automática con los informes de liquidación del switch.
- Comisiones configurables para transferencias on-net y off-net, para responder a las reglas del esquema y a las indicaciones del regulador sin cambiar código.
Un ejemplo práctico de liquidación neta
En la liquidación es donde la interoperabilidad se convierte en dinero real. Suponga que tres billeteras (A, B y C) intercambian transferencias a través de un switch durante un ciclo de liquidación. Los importes son ilustrativos:
| Origen → Destino | Valor enviado |
|---|---|
| A → B | 9.000.000 |
| B → A | 6.500.000 |
| A → C | 4.000.000 |
| C → A | 5.200.000 |
| B → C | 3.100.000 |
| C → B | 2.400.000 |
En lugar de seis pagos entre proveedores, el switch calcula la posición neta de cada participante: lo que recibió menos lo que envió.
| Participante | Recibido | Enviado | Posición neta |
|---|---|---|---|
| A | 11.700.000 | 13.000.000 | −1.300.000 (paga) |
| B | 11.400.000 | 9.600.000 | +1.800.000 (recibe) |
| C | 7.100.000 | 7.600.000 | −500.000 (paga) |
Las posiciones netas suman cero. A y C pagan en conjunto 1.800.000 a la cuenta de liquidación, y B recibe 1.800.000. Más de 30 millones circularon entre clientes, pero solo 3,6 millones se mueven entre las cuentas bancarias de los proveedores. Esa eficiencia es la razón por la que los switches liquidan en neto, y por la que cada participante necesita que las cuentas de compensación de su libro mayor coincidan exactamente con el informe de liquidación del switch.
Lista de comprobación para unirse a un switch nacional
- Membresía: cumplir los requisitos de elegibilidad del esquema y firmar su acuerdo de participación.
- Acuerdos de liquidación: abrir o designar la cuenta de liquidación y planificar la liquidez para posiciones netas deudoras, incluida la prefinanciación si el esquema la exige.
- Integración técnica: implementar los formatos de mensaje del esquema (cada vez más ISO 20022), la seguridad y la conectividad.
- Certificación: superar los casos de prueba del esquema, incluidos tiempos de espera, duplicados y reversiones.
- Operaciones: personal y procesos para gestionar excepciones, disputas y la conciliación diaria con el switch.
- Precios y transparencia: fijar las comisiones al cliente para transacciones off-net y publicarlas.
- Experiencia del cliente: consulta del nombre antes de confirmar, estados pendientes claros y recibos que muestren el proveedor receptor.
- Supervisión: extender las reglas antifraude y PBC a los flujos off-net, que tienen patrones distintos.
Interoperabilidad de agentes: la próxima frontera
Compartir agentes entre proveedores promete costes más bajos y mejor cobertura rural: una sola tienda podría atender a clientes de todas las billeteras. Los obstáculos son prácticos: la liquidez de cada proveedor está separada, las comisiones difieren y los agentes tendrían que gestionar varios saldos. Entre las soluciones que se exploran están las redes de agentes compartidas gestionadas por operadores independientes, el retiro a través del switch en cualquier agente participante y los acuerdos de liquidez compartida. Por ahora, la mayoría de los mercados se apoyan en la no exclusividad, que permite a una tienda ser agente de varios proveedores a la vez.
Qué significa la interoperabilidad para los clientes
Los beneficios para el cliente son sencillos y potentes: enviar a cualquiera, pagar a cualquier comercio, mover dinero entre billetera y banco sin pasar por el efectivo. Los mercados que adoptaron la interoperabilidad muestran en general un crecimiento del volumen de transacciones y un cambio de "retirar y volver a depositar" a transferencias digitales directas, más baratas y seguras para todos.
Interoperabilidad transfronteriza
La interoperabilidad no se detiene en las fronteras nacionales. Las iniciativas regionales buscan que billeteras y bancos de distintos países intercambien pagos directamente: PAPSS para pagos en toda África en monedas locales, comunidades económicas regionales que conectan sus switches nacionales y enlaces bilaterales entre operadores de mercados vecinos. Se aplican los mismos principios que a nivel nacional, con capas añadidas: el cambio de divisas, el cumplimiento transfronterizo como la información del ordenante y del beneficiario, y la liquidación entre monedas. Una billetera construida con canales como adaptadores y estados pendientes claros puede unirse a estas redes igual que se une a un switch nacional. Más sobre el lado transfronterizo en cómo las billeteras abaratan las remesas.
Diseñar la experiencia off-net del cliente
Los clientes no deberían necesitar entender de switches para enviar dinero. Algunas decisiones de diseño hacen que las transferencias off-net sean tan fiables como las on-net:
- mostrar el nombre registrado del destinatario y su proveedor antes de introducir el PIN;
- mostrar la comisión con claridad, incluida cualquier diferencia respecto a las transferencias on-net;
- mostrar un estado pendiente con una explicación sencilla si la confirmación tarda más de lo habitual;
- enviar el recibo final solo cuando el proveedor receptor haya confirmado el abono;
- hacer que la reversión de las transferencias fallidas sea automática y visible, con una notificación.
Términos clave de la interoperabilidad
| Término | Significado |
|---|---|
| On-net | Transferencia entre dos clientes del mismo proveedor, liquidada dentro de un único libro mayor. |
| Off-net | Transferencia a un cliente de otro proveedor o de un banco, que cruza un switch o un enlace bilateral. |
| Switch | Sistema central que enruta los mensajes de pago entre instituciones miembro y calcula las posiciones de liquidación. |
| Consulta de nombre | Solicitud a la institución receptora del nombre registrado de la cuenta antes de enviar el pago. |
| Compensación | Intercambiar y confirmar instrucciones de pago y calcular lo que debe cada participante. |
| Liquidación | El movimiento efectivo de fondos entre participantes, normalmente mediante cuentas en el banco central o en un banco liquidador. |
| Liquidación neta | Liquidar solo la diferencia neta entre lo que los participantes se deben en un periodo, en lugar de cada pago. |
| Intercambio | Comisión pagada entre participantes por una transacción off-net, fijada por acuerdo o por el esquema. |
| Reversión | Devolución de los fondos al remitente cuando una transferencia off-net falla o no puede confirmarse. |
| Reglas del esquema | Las reglas contractuales que firma cada participante: formatos de mensaje, plazos, comisiones, disputas y responsabilidades. |
Ideas clave
- La interoperabilidad permite a los clientes pagar a cualquiera, en cualquier billetera o banco, y hace crecer todo el mercado.
- La mayoría de los mercados africanos usan ya un switch nacional en lugar de muchos enlaces bilaterales.
- El problema de ingeniería más difícil son los estados inciertos: tiempos de espera, transferencias pendientes y reversiones.
- Muestre el nombre del destinatario y la comisión antes del PIN, y envíe el recibo solo cuando se confirme el abono.
- Construya los canales como adaptadores para que la misma billetera pueda unirse a un switch nacional, a enlaces bancarios y a redes transfronterizas.
- La liquidación, el intercambio y las reglas del esquema importan tanto como la tecnología.
Preguntas frecuentes
¿Qué es la interoperabilidad del dinero móvil?
La capacidad de enviar dinero entre billeteras de distintos proveedores, y entre billeteras y cuentas bancarias, con la misma facilidad que dentro de una sola billetera.
¿Quién opera el switch de interoperabilidad?
Depende: el banco central, un switch nacional propiedad de los bancos o un operador privado. Muchos países usan un switch central al que cada proveedor se conecta una vez.
¿Es instantánea una transferencia interoperable?
Para el cliente, normalmente sí. La liquidación entre proveedores suele producirse más tarde, por lotes, a través del switch.
¿La interoperabilidad encarece las transferencias?
Las transferencias off-net pueden conllevar costes de switch y de intercambio. Los proveedores deciden cuánto trasladan, y los reguladores vigilan cada vez más la diferencia entre precios on-net y off-net.
¿Puede una billetera nueva unirse al switch nacional?
Normalmente sí, una vez licenciada y certificada según las reglas técnicas y operativas del switch.
PesaBridge trata cada canal externo como un adaptador detrás de un único libro mayor: cada uno implementa las mismas cuatro operaciones (cobro, pago, saldo y callback), las solicitudes llevan claves de idempotencia, las operaciones siguen un ciclo de vida claro de pendiente a completada y los webhooks van firmados, de modo que conectar un switch nacional, un banco u otra billetera no toca su núcleo. Vea el catálogo de conectores o hable con nuestro equipo.