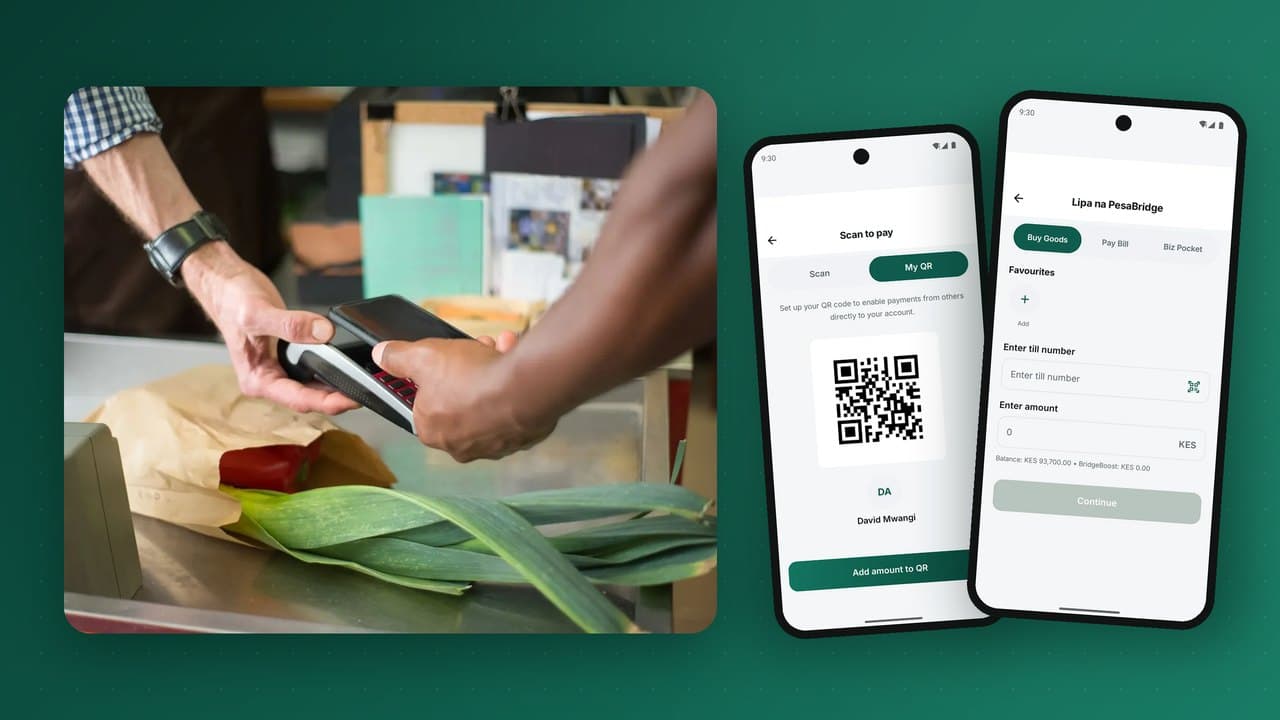
La pequeña tienda es donde el dinero móvil se convierte en dinero de uso diario o se queda en herramienta de remesas. Cuando los clientes pueden pagar en un quiosco, un puesto de mercado, una farmacia o una cafetería directamente desde su monedero, el dinero sigue siendo digital, los comercios manejan mucho menos efectivo y todo el sistema gana valor. Esta guía compara las tres formas principales en que los comercios cobran con dinero móvil (números de caja, códigos QR y pago por solicitud), explica cómo funciona cada una y repasa la liquidación, las comisiones, el fraude y lo que los comercios realmente necesitan de la aplicación.
Por qué importan tanto los pagos a comercios
En un monedero que se usa sobre todo para transferencias, el dinero llega y se retira casi de inmediato. Cada retirada le cuesta al proveedor una comisión de agente y al cliente una tarifa. Cuando el dinero puede gastarse donde llega, ocurren tres cosas:
- Los clientes mantienen saldo en el monedero, lo que aumenta la actividad y reduce el coste de atenderlos.
- Los comercios reducen el riesgo del efectivo: robos, billetes falsos, descuadres de caja y viajes al banco.
- El ecosistema se retroalimenta: los comercios pagan a proveedores desde el monedero, los proveedores pagan a su personal y la liquidez circula en digital.
Por eso los mercados maduros de dinero móvil ven los pagos a comercios como el motor de crecimiento después de las transferencias.
Las tres formas en que cobra un comercio
| Método | Quién lo inicia | Qué necesita el cliente | Ideal para |
|---|---|---|---|
| Número de caja o de comercio | El cliente introduce el número del comercio y el importe | Cualquier teléfono (USSD o aplicación) | Todas las tiendas, incluidos clientes con teléfono básico |
| Código QR | El cliente escanea el código del comercio | Un smartphone con la aplicación del monedero | Cobro rápido y sin errores; mostradores con mucho movimiento |
| Pago por solicitud | El comercio envía una solicitud al teléfono del cliente | Cualquier teléfono que pueda recibir una petición de PIN | Mostradores, entregas, restaurantes, pago online |
Números de caja
Cada comercio recibe un número corto. El cliente abre "Comprar bienes" o "Pagar a comercio", introduce el número de caja y el importe, ve el nombre registrado del comercio y confirma con su PIN. El comercio recibe un SMS o una notificación en la aplicación. Los números de caja funcionan en cualquier teléfono, por eso se convirtieron en la columna vertebral de los pagos a comercios en los primeros mercados. Sus puntos débiles: los clientes se equivocan de número o de importe, y los comercios deben comprobar que el pago llegó de verdad.
Códigos QR
El comercio muestra un código, impreso (estático) o en una pantalla con el importe ya incluido (dinámico). El cliente lo escanea en la aplicación del monedero, que rellena el comercio y, en los códigos dinámicos, el importe. La confirmación es por PIN o biometría. El QR elimina errores de tecleo y acelera el cobro, pero exige un smartphone. Las normas nacionales de QR basadas en la especificación EMVCo permiten que un solo código acepte pagos de cualquier aplicación de monedero o banco participante; vea interoperabilidad.
Pago por solicitud
El comercio introduce el número del cliente y el importe en la aplicación para comercios, en un terminal punto de venta o en su propio sistema mediante una API. En el teléfono del cliente aparece una solicitud de pago que indica quién pide y cuánto; el cliente aprueba con su PIN. El comercio ve la confirmación al instante. Es el método más cómodo para el comercio, porque controla el importe y sabe exactamente qué venta se pagó. Nuestro análisis de cómo funciona el pago por solicitud explica la ingeniería que hay detrás.
QR estático frente a QR dinámico
Un QR estático identifica solo al comercio; el cliente teclea el importe. No cuesta nada imprimirlo, nunca cambia y encaja en puestos pequeños. Un QR dinámico se genera para cada venta e incluye el importe y a menudo una referencia de pedido; el cliente solo confirma. Necesita una pantalla (teléfono, tableta o terminal), pero elimina los importes erróneos y vincula el pago a un pedido concreto de forma automática. Muchos comercios usan ambos: un código impreso en el mostrador y códigos dinámicos en una caja con mucho movimiento.
Qué ocurre después de que el cliente paga: la liquidación
Para un comercio, cobrar significa tener dinero que pueda usar. Las opciones de liquidación incluyen:
- Instantánea, en el monedero: el pago entra al momento en el saldo del monedero del comercio, listo para pagar a proveedores, retirar o transferir.
- Traspaso al banco: el saldo se transfiere a la cuenta bancaria del comercio a diario o bajo demanda.
- Liquidación a través de un agente: los pequeños comercios pueden convertir su saldo en efectivo en un agente, o actuar ellos mismos como agentes.
- Liquidación dividida: en plataformas y franquicias, un pago se reparte automáticamente entre la marca, el punto de venta y un proveedor de servicios.
Sea cual sea el modelo, el comercio necesita un extracto fiable: cada pago, comisión y liquidación, con referencias que coincidan con sus propios registros de ventas. Aquí es donde un libro mayor de partida doble y la conciliación automática importan tanto a un tendero como al regulador.
Comisiones al comercio: precios que ganen al efectivo
Los comercios comparan las comisiones del monedero con el coste real del efectivo (robos, falsificaciones, viajes al banco, tiempo de recuento) y con la aceptación de tarjetas. Enfoques habituales:
- Comisión porcentual con tope, inferior a la aceptación habitual de tarjetas.
- Gratis para operaciones pequeñas para ganar a los microcomercios, con comisión en las mayores.
- Comisiones a cargo del cliente en algunos pagos de facturas, a cargo del comercio en la compra de bienes.
- Liquidación gratuita al monedero, con una pequeña tarifa por los traspasos al banco.
Elija lo que elija, muestre las comisiones con claridad en la aplicación para comercios y en los extractos. Los descuentos inesperados hacen perder comercios rápidamente.
Qué debe hacer una aplicación para comercios
Para muchas pequeñas empresas, la aplicación para comercios se convierte en su caja, su terminal punto de venta y su back-office. Las funciones que más importan:
- Saldo de caja en tiempo real y cobros del día de un vistazo.
- Solicitar dinero (pago por solicitud) y mostrar un QR dinámico para cualquier importe.
- Punto de venta con lista de productos o lector de códigos de barras, y stock que se actualiza con cada venta.
- Reembolsos y reversiones con motivos y aprobaciones.
- Operadores con su propio acceso y límites, para que el dueño vea quién cobró cada pago.
- Informe Z de cierre que resume ventas, pagos por método, reembolsos y liquidación.
- Liquidación al monedero, a un agente o al banco, bajo demanda o programada.
- Pagos a proveedores directamente desde el saldo de caja.
Un comercio que puede cerrar el día con un toque, sin una hoja de cálculo a medianoche, no vuelve al efectivo.
Integrar comercios grandes: API y complementos
Supermercados, tiendas online, colegios, empresas de servicios y plataformas necesitan los pagos dentro de sus propios sistemas. Normalmente se integran mediante:
- Una API de cobros para enviar solicitudes, consultar el estado y recibir confirmaciones.
- Webhooks firmados que avisan al sistema del comercio de cada pago, verificables para que nadie pueda falsificar un mensaje de "pagado".
- Validación de la referencia de factura para que los clientes que pagan a un colegio o a una empresa de servicios no paguen a una cuenta inexistente.
- Complementos de comercio electrónico para las plataformas de tienda habituales.
- Integraciones con terminales punto de venta para que el sistema del cajero envíe la solicitud y marque la venta como pagada automáticamente.
Fraude y disputas en el comercio
Los problemas más habituales del lado del comercio y cómo diseñar contra ellos:
- SMS de pago falso: los estafadores muestran un mensaje de confirmación falsificado. Contramedida: los comercios solo confían en la notificación dentro de la aplicación para comercios o en el saldo, nunca en un SMS que enseña el cliente.
- Pagos por importe erróneo: los clientes pagan menos del precio. Contramedida: QR dinámico y pago por solicitud, donde el comercio fija el importe.
- Pagos a la caja equivocada: Contramedida: mostrar el nombre registrado del comercio antes de que el cliente confirme.
- Abuso de reembolsos: Contramedida: reembolsos solo contra un pago original, con aprobación del operador y límites.
- Desvíos del personal: Contramedida: accesos por operador, informes por operador y notificaciones al dueño.
Más en nuestra guía de prevención del fraude.
Dar de alta comercios a escala
Ampliar la aceptación en comercios es un ejercicio de distribución. Tácticas que funcionan:
- Alta autoservicio en la aplicación para comercios, con los documentos KYC enviados a cumplimiento para su aprobación.
- KYC de comercios por niveles: los microcomercios empiezan con un documento personal y límites bajos; las empresas registradas desbloquean límites más altos.
- Agentes como captadores, remunerados por los comercios que se vuelven activos.
- Kits QR impresos y pegatinas de mostrador que hacen visible la aceptación.
- Incentivos a clientes en los comercios nuevos, como reembolsos en los primeros pagos.
- Agrupaciones: dar de alta mercados, calles o cadenas de suministro enteras en vez de tiendas dispersas, para que los clientes puedan gastar donde viven.
Qué método conviene a cada comercio
| Tipo de comercio | Mejor método principal | Por qué |
|---|---|---|
| Puesto de mercado, quiosco | Número de caja más QR estático impreso | Sin equipos; sirve para clientes con teléfono básico y smartphone |
| Tienda pequeña con un teléfono en el mostrador | Pago por solicitud desde la aplicación para comercios | El comercio fija el importe; confirmación instantánea en su teléfono |
| Cadena de supermercados o farmacias | Pago por solicitud o QR dinámico desde el terminal punto de venta | Integrado con la caja; cada pago vinculado a un tique |
| Restaurante o cafetería | QR dinámico en la cuenta, o solicitud en la mesa | Importe exacto; sin datáfono que llevar de mesa en mesa |
| Reparto y venta en ruta | Pago por solicitud desde el teléfono del repartidor | El cliente paga a la entrega sin efectivo |
| Empresa de servicios, colegio, arrendador | Pago de facturas con referencia de cuenta, más API | Pagos asociados automáticamente a la cuenta correcta |
| Tienda online | Cobro por API con solicitud o redirección | Pedido marcado como pagado por un webhook firmado |
El día de un tendero, antes y después
Piense en una pequeña tienda de barrio en una zona concurrida. Antes de los pagos digitales, quien la lleva abre con un fondo de monedas y billetes pequeños, pasa parte del día despidiendo clientes por falta de cambio, guarda la recaudación en un cajón y cierra contando el efectivo a mano, a menudo sin que cuadre. Dos veces por semana cierra antes para llevar el dinero al banco, y le preocupa el camino de vuelta a casa.
Tras adoptar una aplicación para comercios, un día normal es distinto. Los clientes pagan por solicitud o QR en el mostrador, y cada pago aparece en el teléfono del dueño con el importe y el nombre del cliente. El cambio deja de ser un problema. Cuando llega la furgoneta de un proveedor, el pago al conductor sale del saldo de caja. Su pareja, que cubre el turno de tarde, tiene su propio acceso de operador, así que el dueño ve exactamente qué se cobró en cada turno. Al cerrar, un toque genera el informe Z del día: ventas por método de pago, reembolsos, comisiones y el saldo por liquidar. Pasa parte del saldo a ahorro y traspasa el resto al banco desde la aplicación, sin salir de la tienda.
Ese es el producto que realmente compran los comercios: no un método de pago, sino un negocio más tranquilo, más seguro y más controlado.
Un plan de 90 días para lanzar la aceptación en comercios en un mercado
Días 1 a 30: sembrar una agrupación
- Elegir una zona densa: un mercado, una calle comercial o un barrio donde viven muchos de sus clientes.
- Dar de alta a los 50 a 100 comercios que la gente usa a diario: alimentación, farmacia, transporte, recargas, ferretería.
- Entregar a cada uno un kit QR, un número de caja y una formación de 15 minutos en la aplicación para comercios.
- Hacer visible la aceptación con pegatinas de mostrador y carteles.
Días 31 a 60: impulsar el uso
- Lanzar promociones para clientes en los comercios participantes: un pequeño reembolso en los primeros pagos.
- Animar a los comercios a pagar a sus proveedores desde el monedero para que el dinero siga circulando en digital.
- Recoger opiniones cada semana; corregir rápido los puntos de fricción.
Días 61 a 90: ampliar y demostrar
- Medir los pagos por comercio y semana, y la proporción de comercios activos cada semana.
- Comparar las tasas de retirada en la agrupación con otras zonas; una tasa menor demuestra que el ciclo funciona.
- Replicar el método en las dos o tres agrupaciones siguientes.
Trabajar con conectividad irregular
Muchos comercios trabajan donde las conexiones de datos no son fiables. Los métodos de pago se comportan de forma distinta cuando la red es débil:
- Los números de caja por USSD funcionan sin datos móviles del lado del cliente, por eso siguen siendo esenciales.
- El pago por solicitud necesita que el dispositivo del comercio llegue a la plataforma, pero el cliente puede aprobar en cualquier teléfono.
- Los pagos con QR necesitan que la aplicación del cliente esté en línea.
- La confirmación debe venir siempre de la plataforma, por notificación o SMS al comercio, nunca de la pantalla del cliente.
Sea cual sea la conexión, una venta nunca debe marcarse como pagada sin un pago confirmado por la plataforma.
Niveles de KYC de comercios de un vistazo
| Nivel | Comercio típico | Documentos | Límites |
|---|---|---|---|
| Micro | Puestos, vendedores ambulantes, autónomos | Documento personal, foto, ubicación | Cobros diarios y mensuales bajos |
| Pequeña empresa | Tiendas y servicios registrados | Registro mercantil, documento del dueño, datos del local | Cobros más altos, liquidación bancaria |
| Empresa | Cadenas, empresas de servicios, plataformas | Documentos societarios, administradores, titulares reales, contratos | Grandes volúmenes, acceso por API, varios puntos de venta |
Los niveles permiten a los microcomercios empezar a cobrar rápido mientras la actividad de mayor riesgo queda tras controles más estrictos, el mismo principio que el KYC por niveles para clientes.
Errores comunes en los pagos a comercios
- Aceptar capturas de pantalla como prueba. Los mensajes de pago falsos son el fraude más común contra comercios. Solo cuenta la confirmación de la plataforma.
- Liquidación lenta. Los comercios que esperan días su dinero vuelven al efectivo.
- Comisiones altas en importes pequeños. Una comisión insignificante en una compra grande puede comerse el margen de una taza de té.
- Sin vía de reembolso. Los comercios necesitan una forma sencilla y controlada de devolver dinero a un cliente.
Términos clave de los pagos a comercios
| Término | Significado |
|---|---|
| Número de caja | Un número corto que identifica a un comercio, que los clientes introducen por USSD o en la aplicación para pagar. |
| QR estático | Un código impreso que identifica al comercio; el cliente introduce el importe. |
| QR dinámico | Un código generado para una venta, con el importe y una referencia. |
| Pago por solicitud | El comercio envía una solicitud de pago que aparece en el teléfono del cliente para aprobarla con su PIN. |
| MDR | Tasa de descuento del comercio: la comisión que paga un comercio por cada pago recibido. |
| Liquidación | Traspasar los fondos recibidos por el comercio a su cuenta bancaria o monedero principal. |
| Contracargo | Un proceso de las redes de tarjetas para pagos disputados; los esquemas de monedero suelen usar reembolsos y reclamaciones. |
| Adquirente | La entidad que da de alta a los comercios y les presta los servicios de aceptación. |
Preguntas frecuentes
¿Cuál es la diferencia entre pago de facturas y compra de bienes?
El pago de facturas paga a un número de empresa con una referencia de cuenta, y lo usan empresas de servicios, colegios y facturadores. La compra de bienes paga a un número de caja, y la usan las tiendas para compras.
¿Necesitan los clientes un smartphone para pagar en comercios?
No. Los números de caja y el pago por solicitud funcionan en teléfonos básicos. Los códigos QR necesitan un smartphone.
¿Con qué rapidez recibe el dinero el comercio?
El pago suele entrar al instante en el saldo del monedero del comercio. Su traspaso a una cuenta bancaria depende del calendario de liquidación.
¿Puede un solo código QR aceptar pagos de distintos monederos?
Sí, donde existen una norma nacional de QR e interoperabilidad.
¿Sustituye una aplicación para comercios a un terminal punto de venta?
Para la mayoría de las pequeñas empresas, sí: permite vender desde una lista de productos, cobrar, controlar el stock, gestionar al personal y generar informes de cierre.
PesaBridge ofrece a los comercios una aplicación empresarial nativa que es caja, punto de venta y back-office a la vez: pago por solicitud, QR, catálogo de productos y stock, operadores, reembolsos, informes Z y liquidación al monedero, a un agente o al banco, además de una API y webhooks firmados para comercios grandes. Vea la plataforma para comercios o solicite acceso de prueba.