Compliance · 11 min de lecture

Les services financiers vivent ou meurent sur l'exactitude et le contrôle. PesaBridge intègre un grand livre équilibré, le KYC, la LBC, les plafonds, les annulations et une piste d'audit complète au cœur du socle — pas greffés après le lancement.
Les piliers
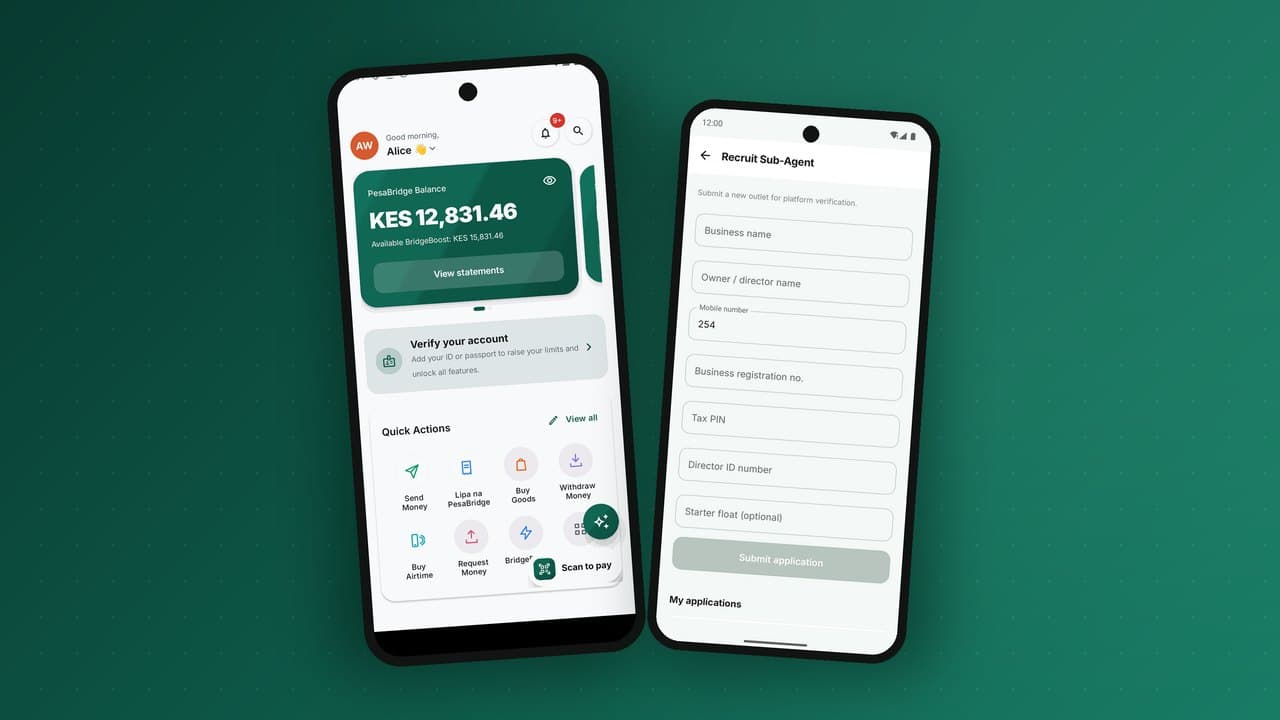
Niveaux configurables d'un portefeuille de base sur numéro de téléphone jusqu'à une vérification complète pièce d'identité + selfie, avec plafonds de transaction et de solde par niveau, capture de documents et flux de vérification.
Points d'ancrage de filtrage sanctions/PPE, règles de vélocité et de seuil, et signalement — pour que l'activité suspecte remonte à des fins d'examen et de reporting.
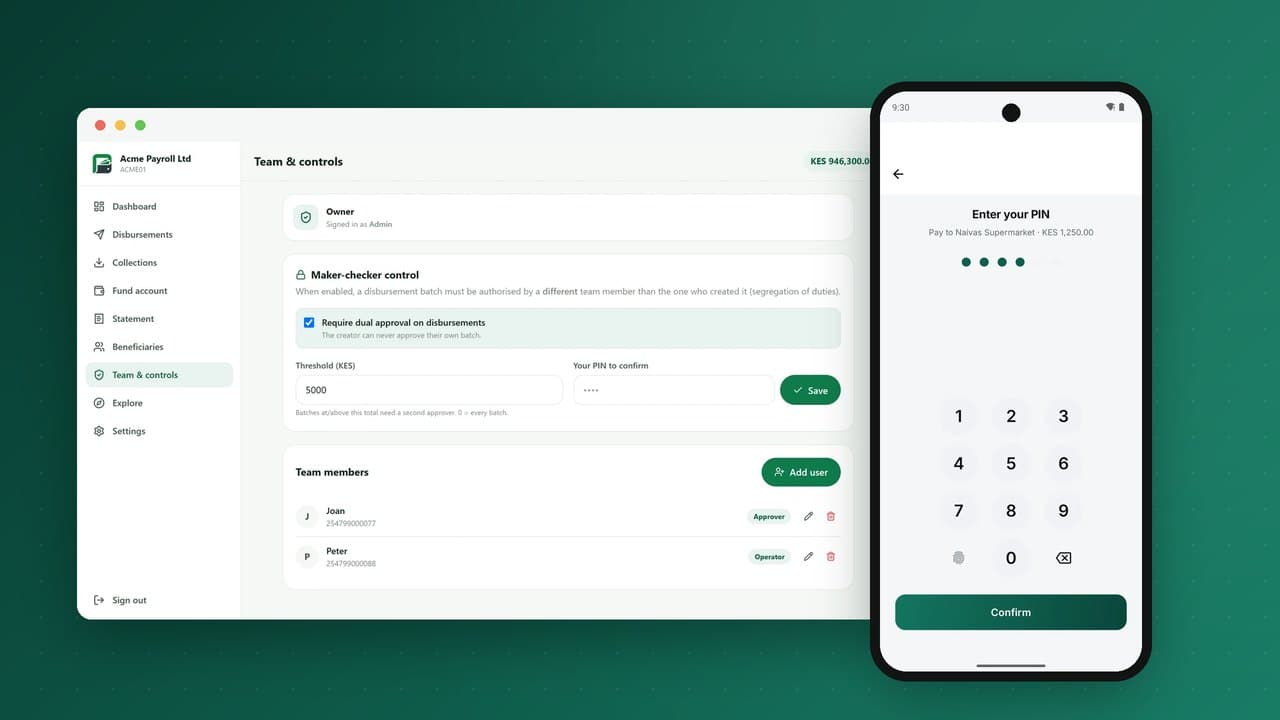
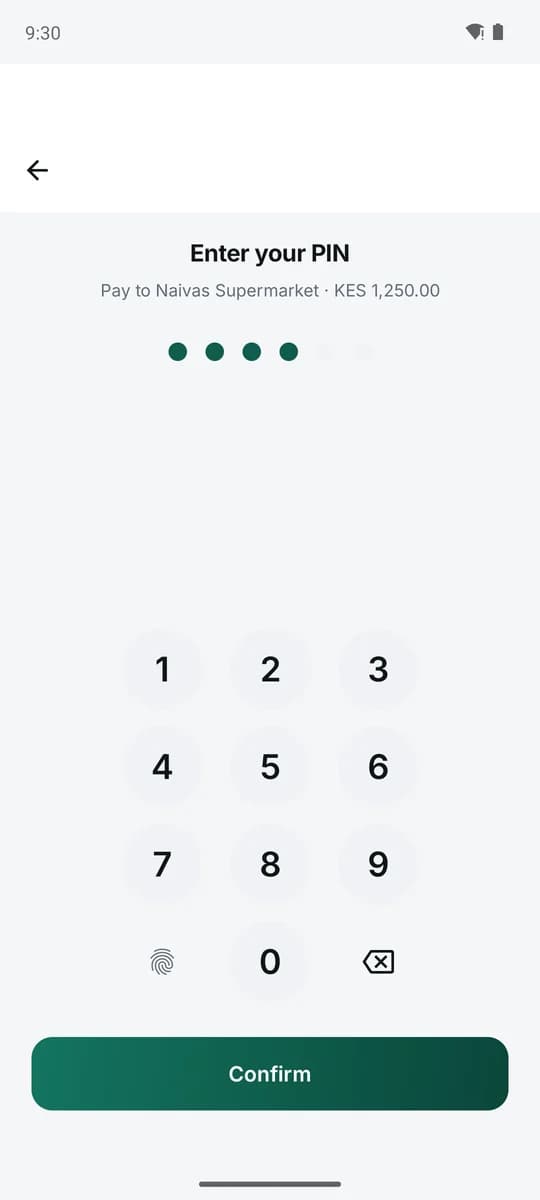
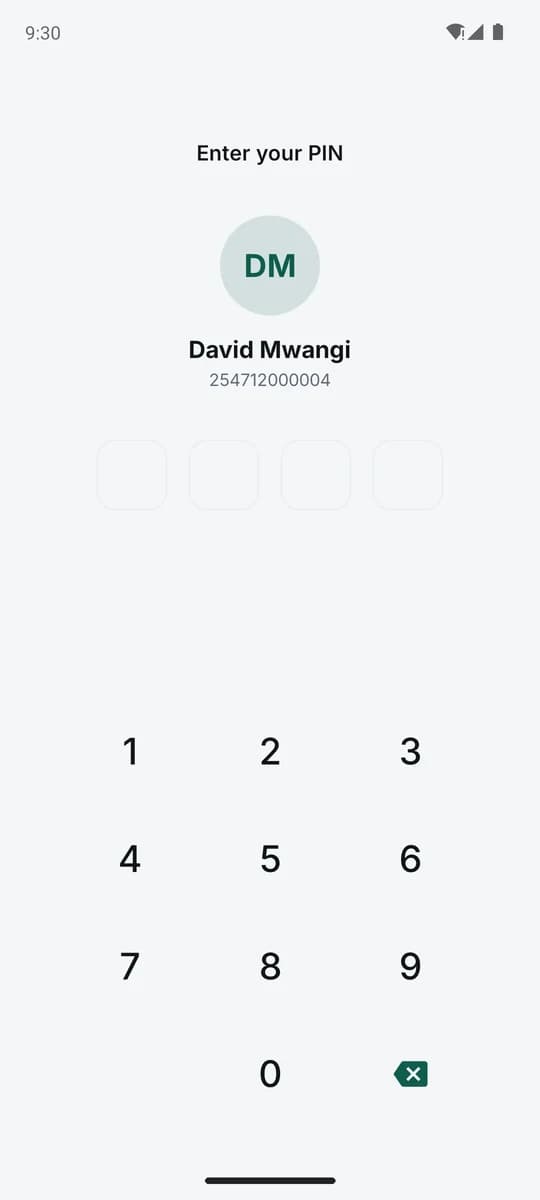
PIN à chaque action d'argent, verrouillage du portefeuille après tentatives échouées, plafonds par transaction et journaliers, et invitations biométriques sur les applis.
Un seul moteur d'annulation défait n'importe quel département — P2P, paiement de facture, achat de biens, espèces agent, B2C, float, épargne — avec une trace de motif complète.
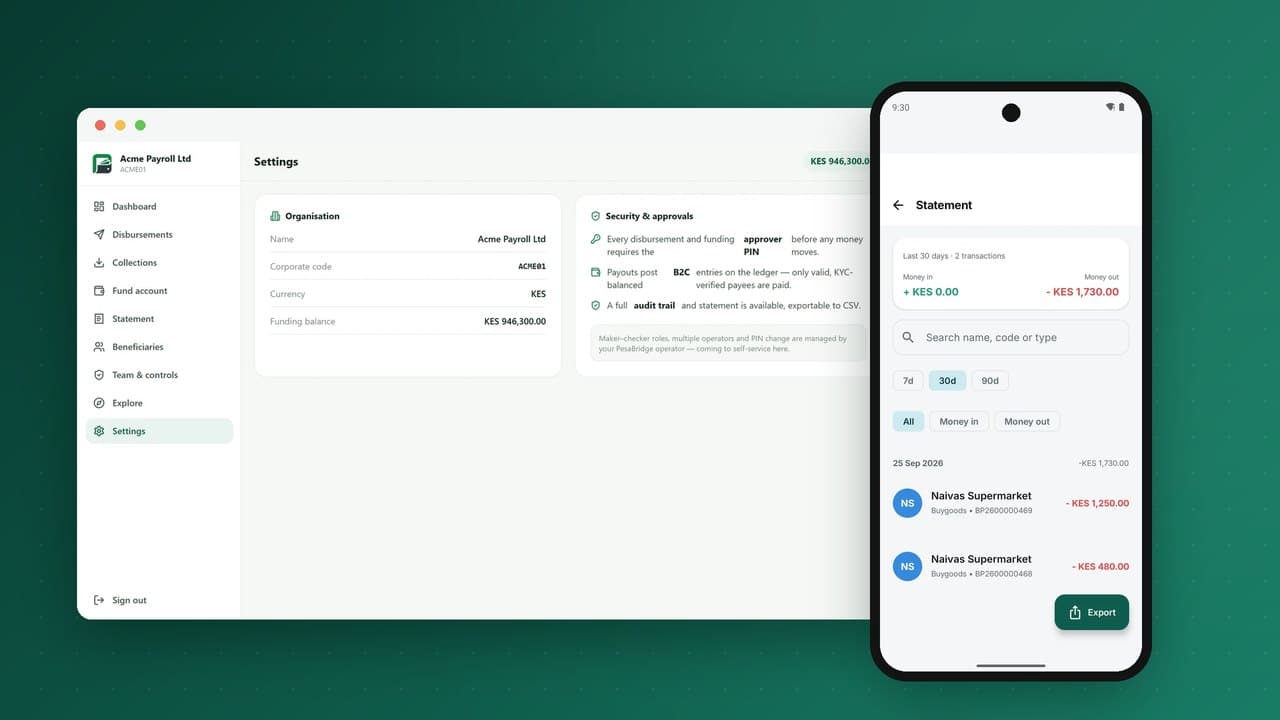
Écritures de grand livre immuables et historique des transactions, relevés et exports, plus des jeux de rapports prêts pour le régulateur.
Accès par rôle dans l'administration, votre propre déploiement et base de données par opérateur, et des webhooks signés (HMAC-SHA256) que les partenaires peuvent vérifier.
Le catalogue de contrôles
Ce ne sont pas des aspirations — chaque contrôle ci-dessous est appliqué dans la plateforme aujourd'hui et configurable par déploiement. Montrez cette liste à votre banque centrale.
Des plafonds par classe appliqués à l'unique point de contrôle du grand livre — aucun chemin d'API ou d'appli ne peut les contourner. Chaque valeur est configurable par l'opérateur et par déploiement.
Une classe de portefeuille peut être empêchée de passer sous un plancher défini — p. ex. la liquidité agent/marchand.
Les fonds entrants sont rejetés dès qu'un portefeuille dépasserait le plafond de sa classe.
Le plus grand montant sortant unique, par classe de portefeuille.
Plafonds à la fois sur le total déplacé et sur le nombre de transactions sortantes par jour.
Plafonds mensuels glissants sur le montant et le nombre de transactions.
Les niveaux 1/2/3 portent chacun leurs propres plafonds par transaction, journaliers et de solde.
Conformité, pas de la mise en scène
La conformité n'est pas un écran qu'on ajoute à la fin. Dans PesaBridge, elle est appliquée par le grand livre, sur chaque transaction.
Le KYC est hiérarchisé. Un client peut ouvrir un portefeuille de base avec un simple numéro de téléphone, plafonné à de faibles limites ; relever le plafond exige une pièce d'identité et un selfie, capturés et vérifiés dans l'appli. Chaque niveau porte ses propres plafonds par transaction et journaliers, appliqués avant tout mouvement d'argent — les plafonds ne sont donc pas une suggestion, mais un invariant. L'argent ne peut quitter un portefeuille sans vérification d'identité de base, par conception, car l'ouverture de compte avec une pièce d'identité valide est le socle dont part une banque centrale.
Au-dessus se trouvent des contrôles LBC — points d'ancrage de filtrage des sanctions et des PPE, règles de vélocité et de seuil qui signalent les comportements inhabituels pour examen — et une piste d'audit complète et immuable. Chaque transaction, annulation et décision KYC est enregistrée et exportable, avec des jeux de rapports prêts pour le régulateur.
Et parce que chaque opérateur exploite son propre déploiement et sa propre base de données, les données de vos clients restent les vôtres : aucun locataire partagé, aucun super-administrateur partagé, aucune mise en commun avec une autre institution.
Niveaux de KYC
Sécurité et conformité
Les services financiers vivent ou meurent sur l'exactitude et le contrôle. PesaBridge intègre les deux au cœur du socle.
Chaque mouvement inscrit des débits et crédits équilibrés — les comptes se soldent à zéro, toujours.
Niveaux de KYC configurables, plafonds par transaction et journaliers, tentatives de PIN et verrouillage du portefeuille.
Les clés d'idempotence évitent les doubles débits ; un moteur d'annulation unifié annule n'importe quel département.
Signatures HMAC-SHA256 et réessais pour que les systèmes partenaires se fient à chaque rappel.
Écritures de grand livre immuables et historique des transactions pour régulateurs et litiges.
Types de pièces d'identité, règles de KYC et tarifs changent avec le marché, par configuration.
Équilibré par construction
Chaque transaction inscrit des débits et crédits équilibrés. La somme des comptes est toujours nulle — aucun chemin de code ne crée ou ne détruit de valeur. Les réessais portent une clé d'idempotence, si bien qu'un appel réseau coupé ne débite jamais deux fois. Quand quelque chose doit être annulé, le moteur d'annulation inscrit les écritures miroir et laisse l'original intact pour l'audit.
Σ debits  =  Σ credits
─────────────────────
deposit  agent.float −250
         alice.wallet +250
send     alice.wallet −100
         bob.wallet   +100
─────────────────────
net = 0.00   ✓ always
Quand quelque chose tourne mal
Rien n'est jamais supprimé. Une annulation inscrit des écritures miroir via un seul moteur, laissant la transaction originale intacte pour l'audit — dans chaque département.
Pays où vous pouvez vous lancer
Applis natives, une seule plateforme
Canaux — Appli · USSD · Web · API
Comptabilité en partie double, toujours équilibrée
FAQ
La vôtre. PesaBridge est un produit que BridgeERP revend — chaque opérateur obtient son propre déploiement, à sa marque et configuré pour lui. Aucune base de données partagée, aucun super-administrateur partagé.
Tous. Pays, devise, langue et règles de KYC relèvent de la configuration, tirée de l'ensemble ISO complet — rien n'est codé en dur. Nous avons des marchés en ligne aujourd'hui et en ouvrons de nouveaux sans réécriture.
Oui. Le portefeuille complet fonctionne en USSD — envoyer, retirer, payer une facture, acheter des biens, crédit, solde et relevés — avec règlement sur le même grand livre que les applis.
Oui. Les rails sont des adaptateurs enfichables — banques, mobile money, cartes et PSP — vous ne connectez donc que ce dont votre marché a besoin.
Des semaines, pas des années. Configurez votre marque et votre pays, câblez vos rails, puis publiez vos applis, code USSD et portails web depuis une seule plateforme.
Chaque mouvement est en partie double et soldé à zéro, protégé par PIN et KYC, avec des webhooks signés et une piste d'audit complète pour les régulateurs.
Quatre applications Android natives : une application Utilisateur pour les clients, une application Agent / Super-agent pour les dépôts, retraits et la gestion du float, une application Marchand pour encaisser et régler, et une application Entreprise pour les paiements en masse avec double validation, également disponible en portail web. Les versions iOS sont prévues.
Les fonds se règlent en temps réel vers le portefeuille concerné. Chaque transaction produit des écritures de grand livre équilibrées que vous pouvez rapprocher, avec relevés et exports, et une passerelle GL vers votre système comptable.
Oui — crédit de découvert, prêts d'IMF avec échéanciers et portefeuille à risque, épargne à objectif et groupes d'épargne (chama / tontine) font partie de la plateforme et s'activent selon le marché.
Oui. Le portail Entreprise et l'API effectuent des décaissements en masse vers des milliers de portefeuilles avec validation maker/checker, carnets de bénéficiaires, planification et rapprochement complet.
Une seule console d'administration opérateur gère marque, tarifs, KYC, réseau d'agents et de marchands, grand livre, annulations, assistance et indicateurs — aucun code requis pour les opérations courantes.
À vous. Chaque opérateur exploite son propre déploiement avec sa propre base de données — à sa marque et configuré pour lui. C'est un produit que vous revendez comme le vôtre, pas un locataire SaaS partagé.
Pour aller plus loin
Articles en anglais.
Continuer la visite
Réservez une démo et nous mettrons en place votre marque, votre pays et vos rails — et vous guiderons à travers les applis, l'administration et l'API.
Vous préférez parler ? Appelez le +254 746 883809