Votre propre mobile money.
Votre marque. En ligne en quelques semaines.
PesaBridge donne aux banques, opérateurs, fintechs et SACCO tout ce dont un portefeuille mobile money à l’échelle nationale a besoin : applications client, agent et marchand, USSD, demande de paiement et API ouverte, sur un grand livre en partie double qui vous appartient.
- Grand livre en partie double
- KYC et LBC intégrés
- Android et iOS · USSD · Web · API
Fait en Afrique, pour l'Afrique — et prêt pour le monde.
- 190+ pays
- 180+ devises
- 12 langues
- Tous les réseaux mobiles
Choisissez un produit
Trois produits. Prenez-en un, ou les trois.
Mobile money, transferts internationaux et passerelle de paiement. Chacun fonctionne seul, avec son propre prix ; ensemble, ils partagent un seul grand livre et un seul back-office.
Marque blanche : chaque produit fonctionne sous votre nom, votre logo et vos couleurs. Vos clients voient votre marque, pas la nôtre.
Deux produits : 15% de remise sur la mise en place et l'abonnement mensuel. Les trois : 25% de remise. Voir les prix
Toute la plateforme
Tout ce qui fait tourner une activité de mobile money
Portefeuilles, espèces, marchands et paiements de masse ne sont que la partie visible. Dessous, il y a ce dont un opérateur a besoin dès le premier jour : un registre équilibré, un réseau d'agents, la conformité, un back-office et les connexions vers l'extérieur.
Nouveau
Les nouveautés de la plateforme
Ajoutées aux trois produits, et prêtes à essayer dans la démo.
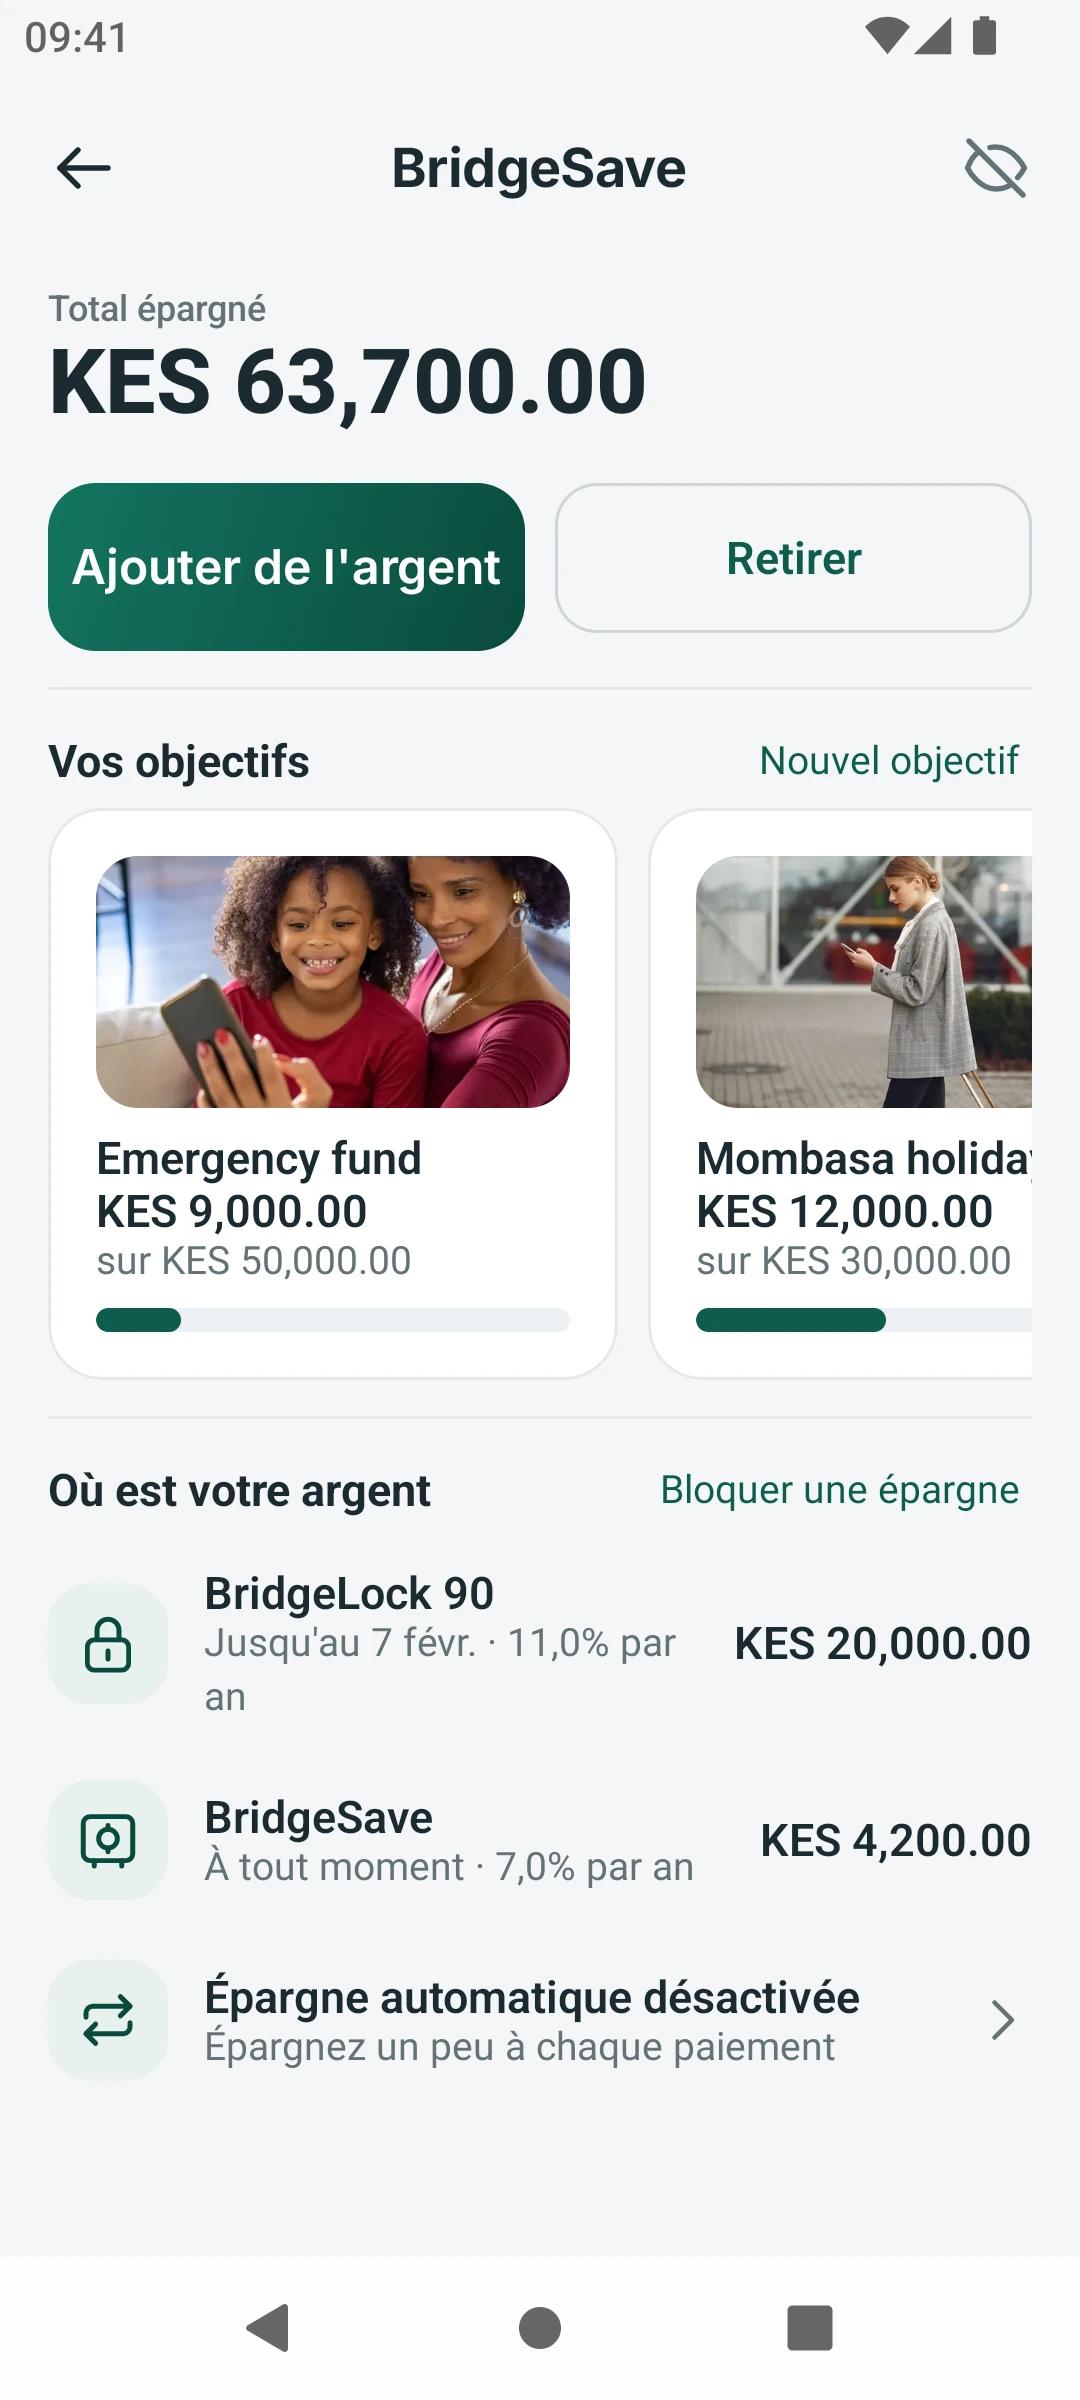
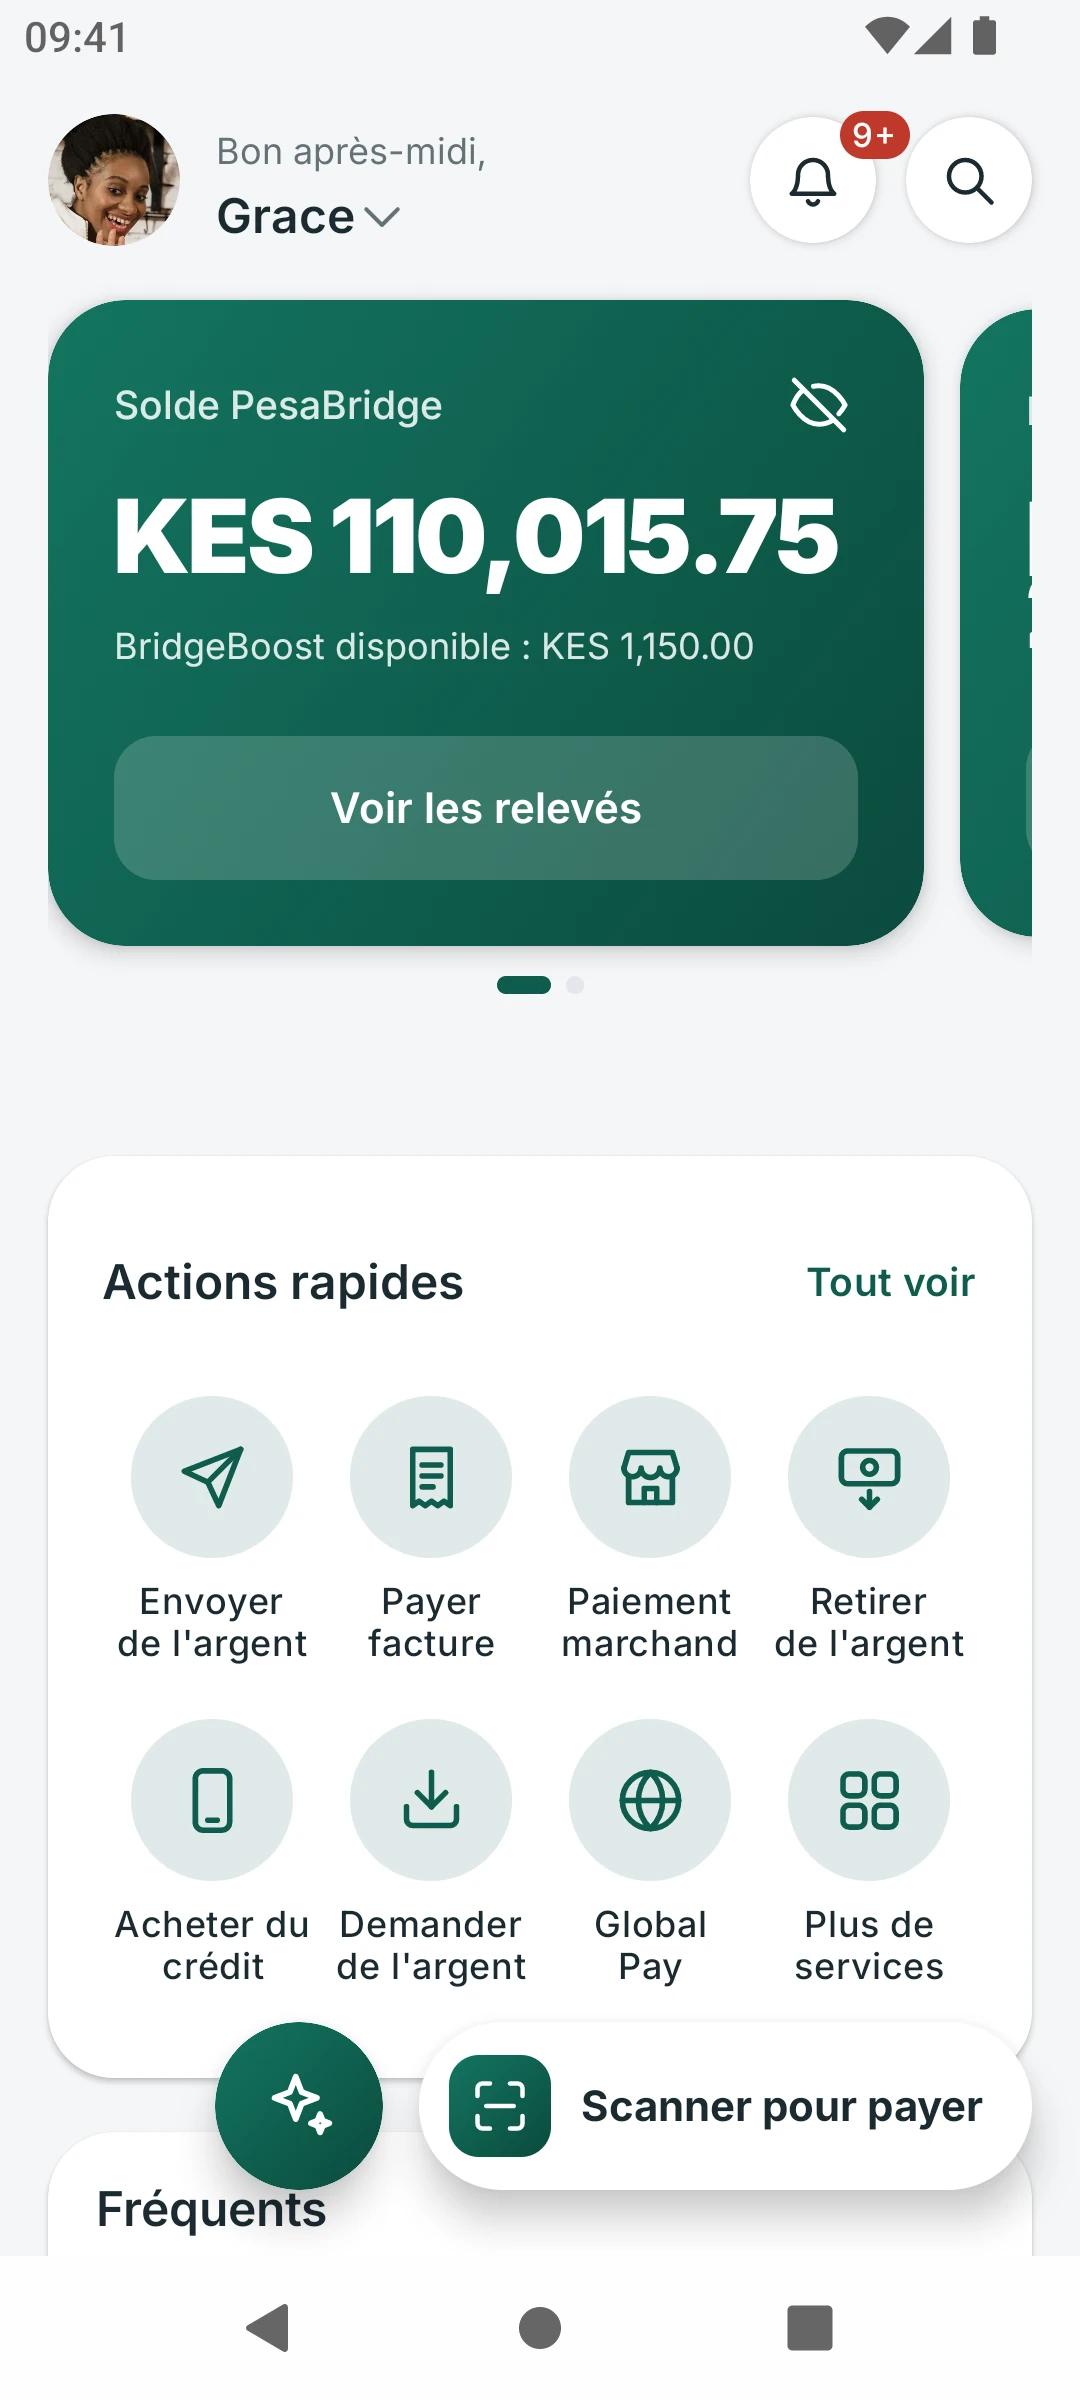
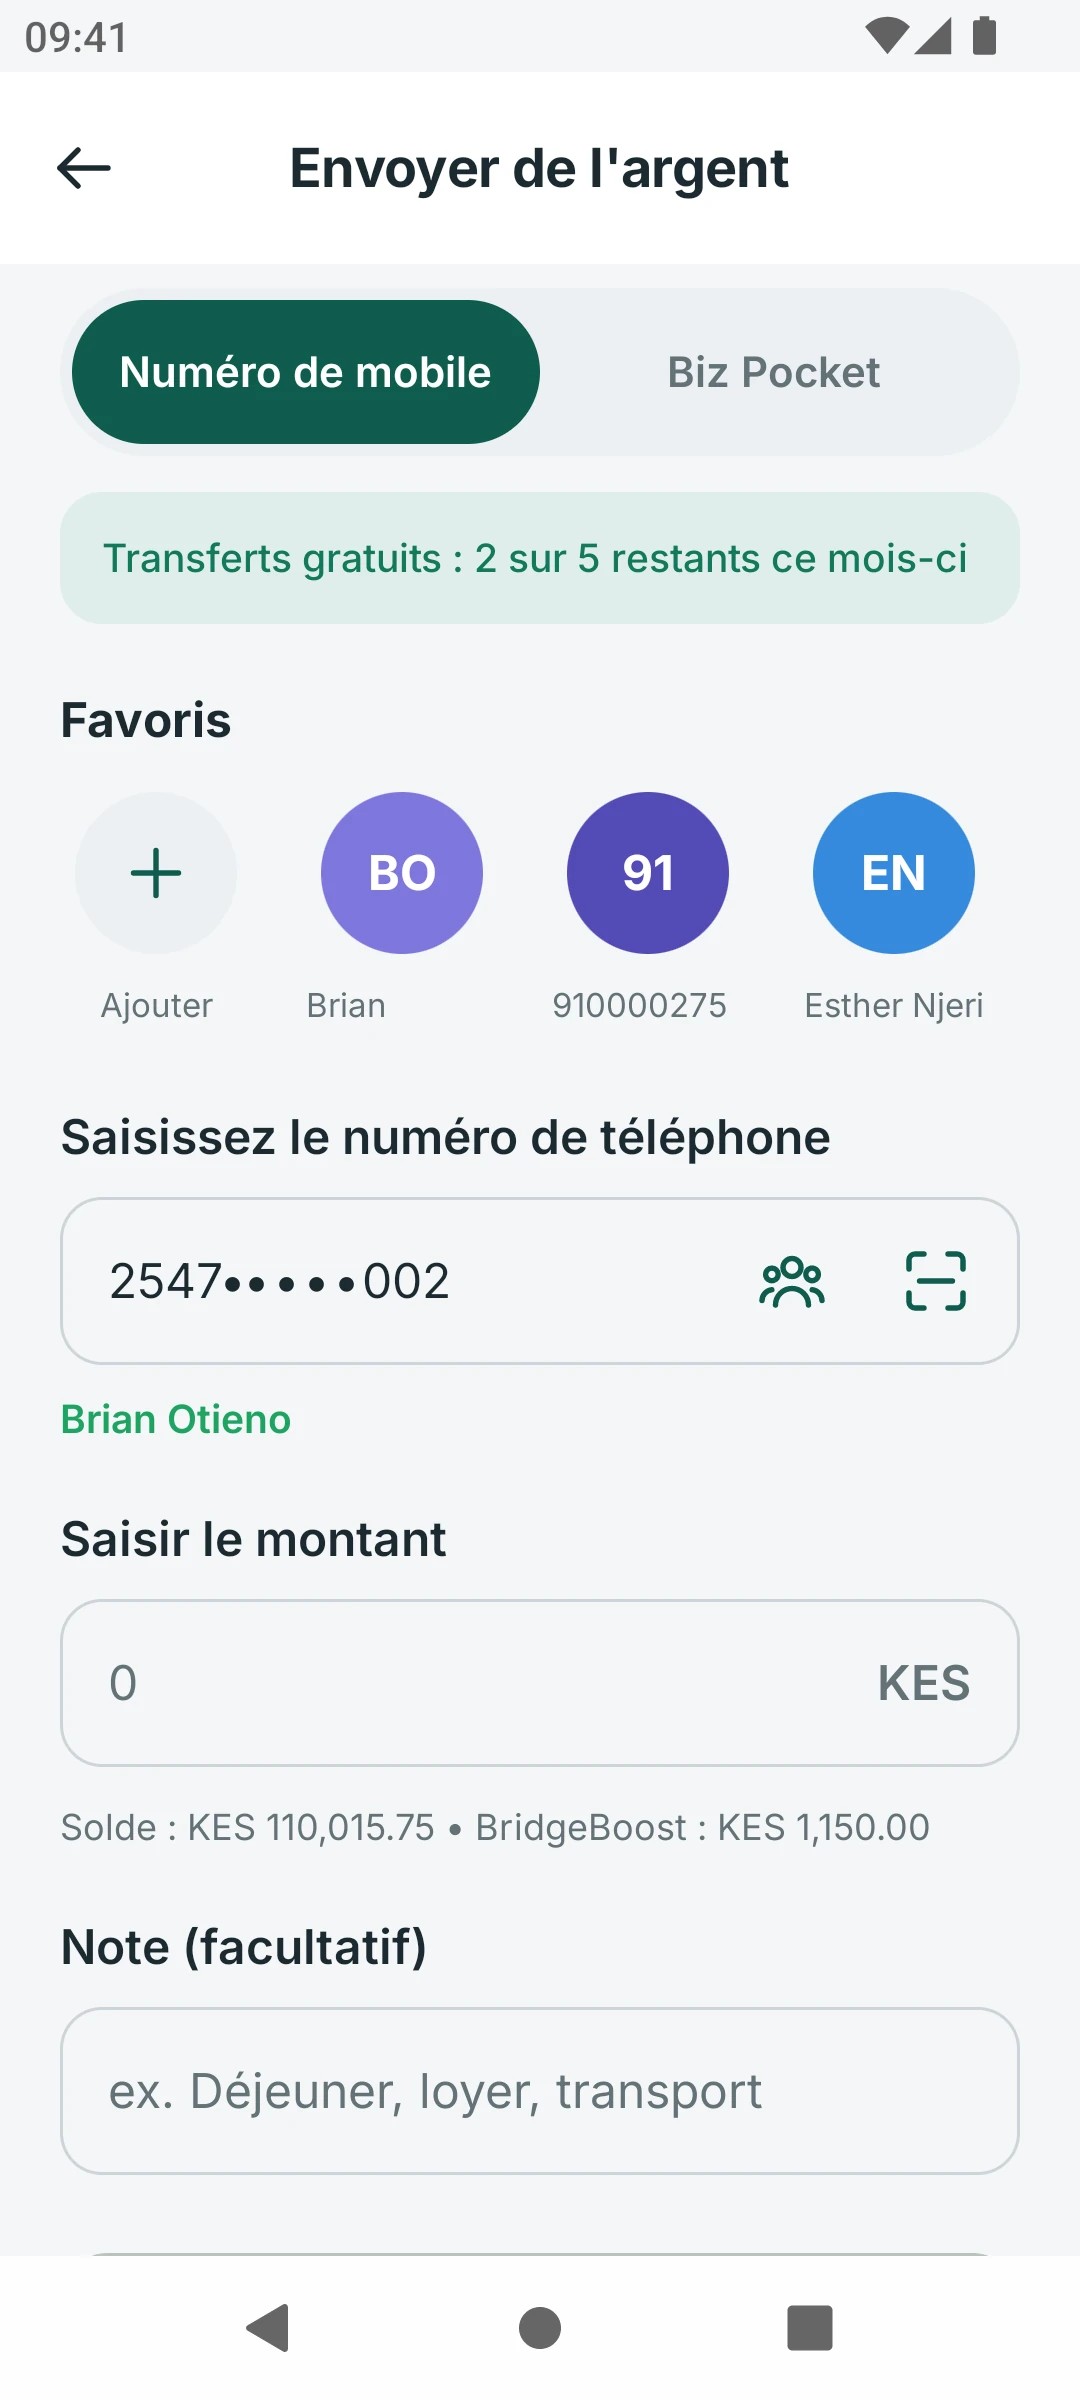
L'application client
Toutes les façons de transférer de l'argent, à portée de doigt.
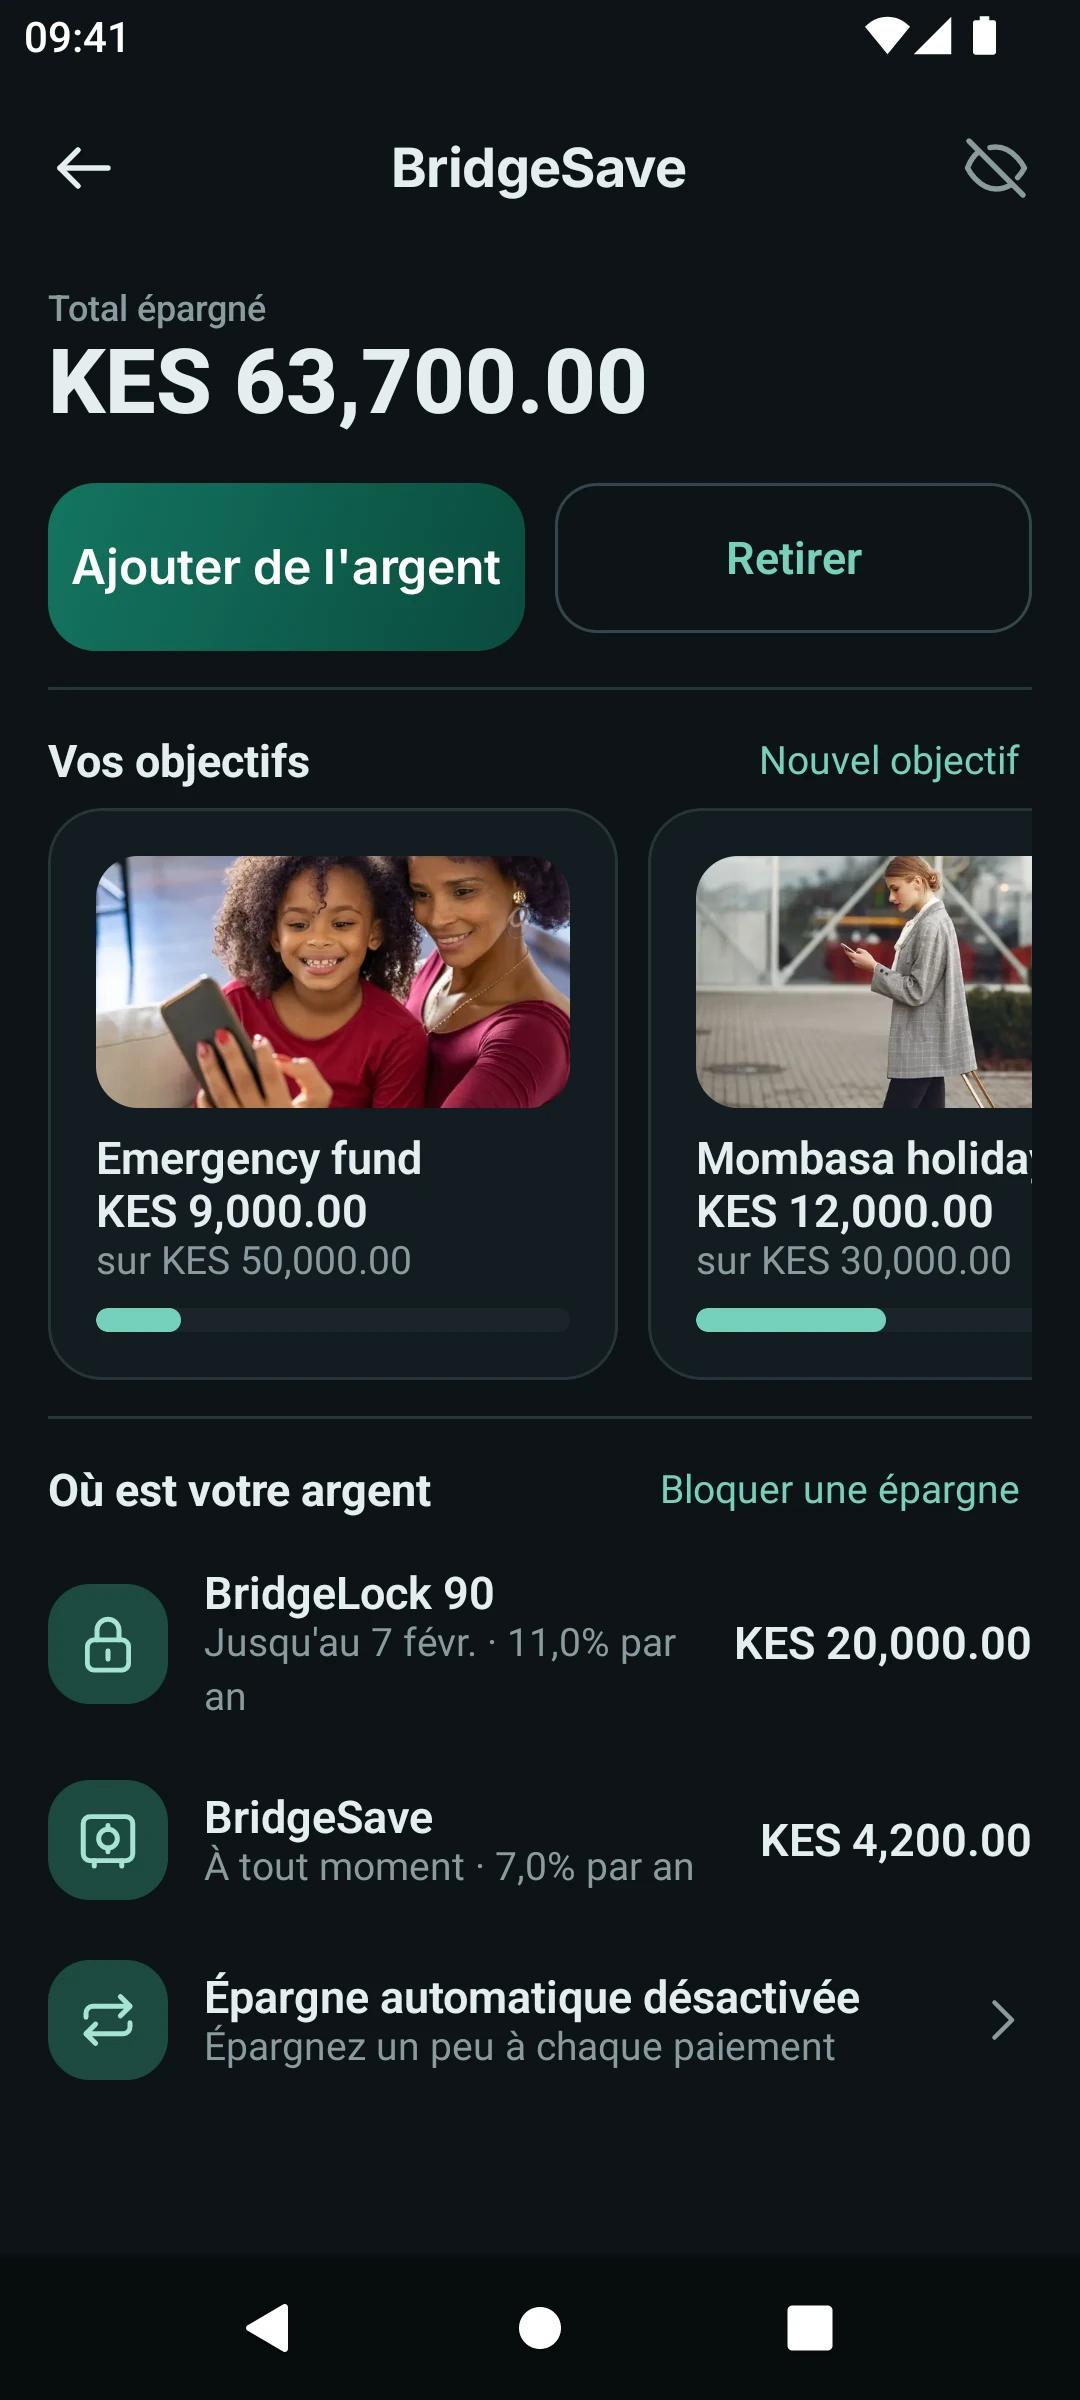
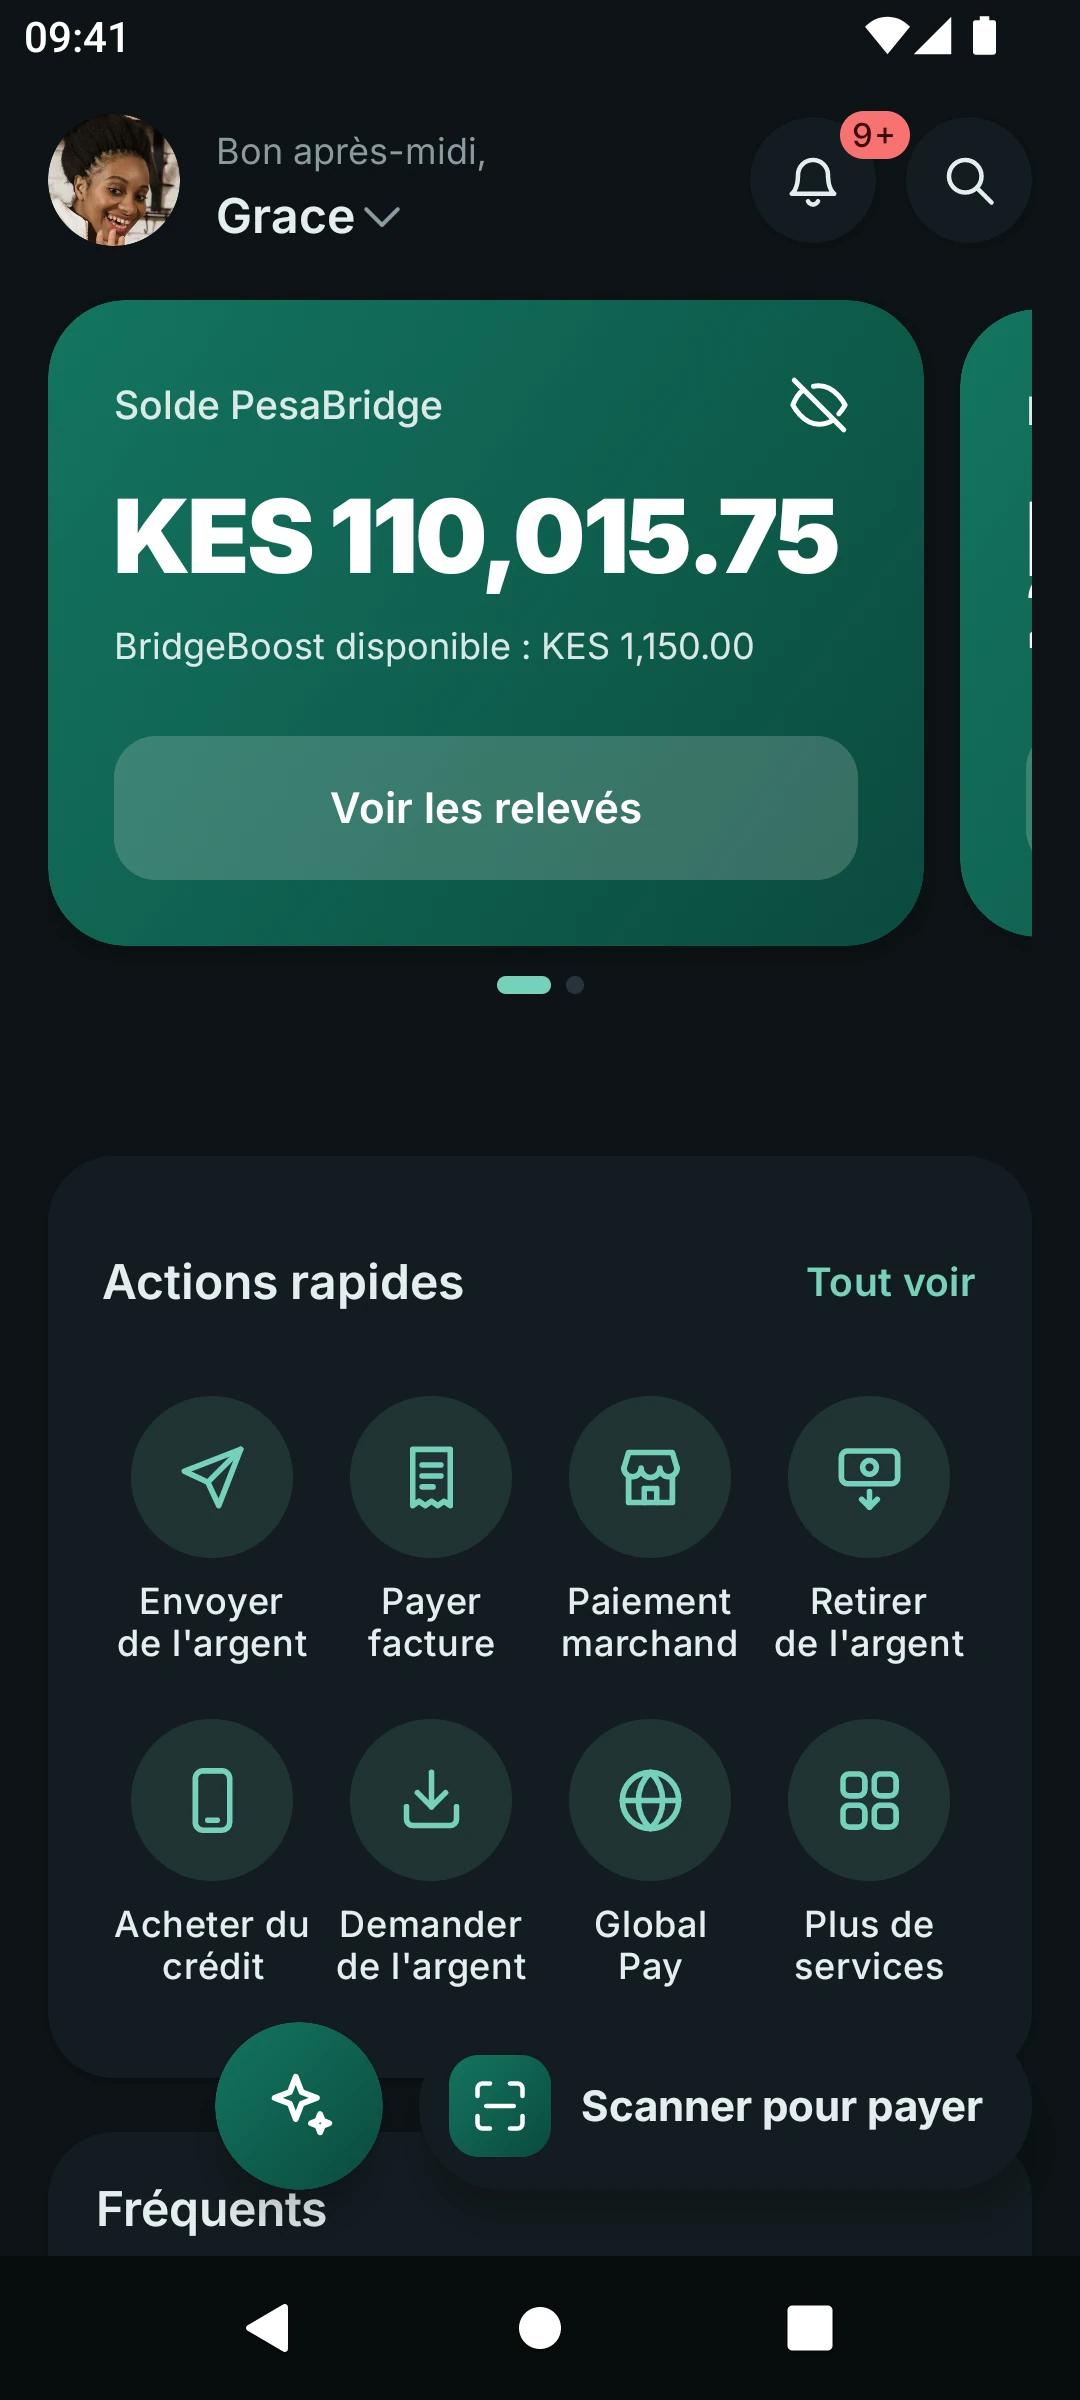
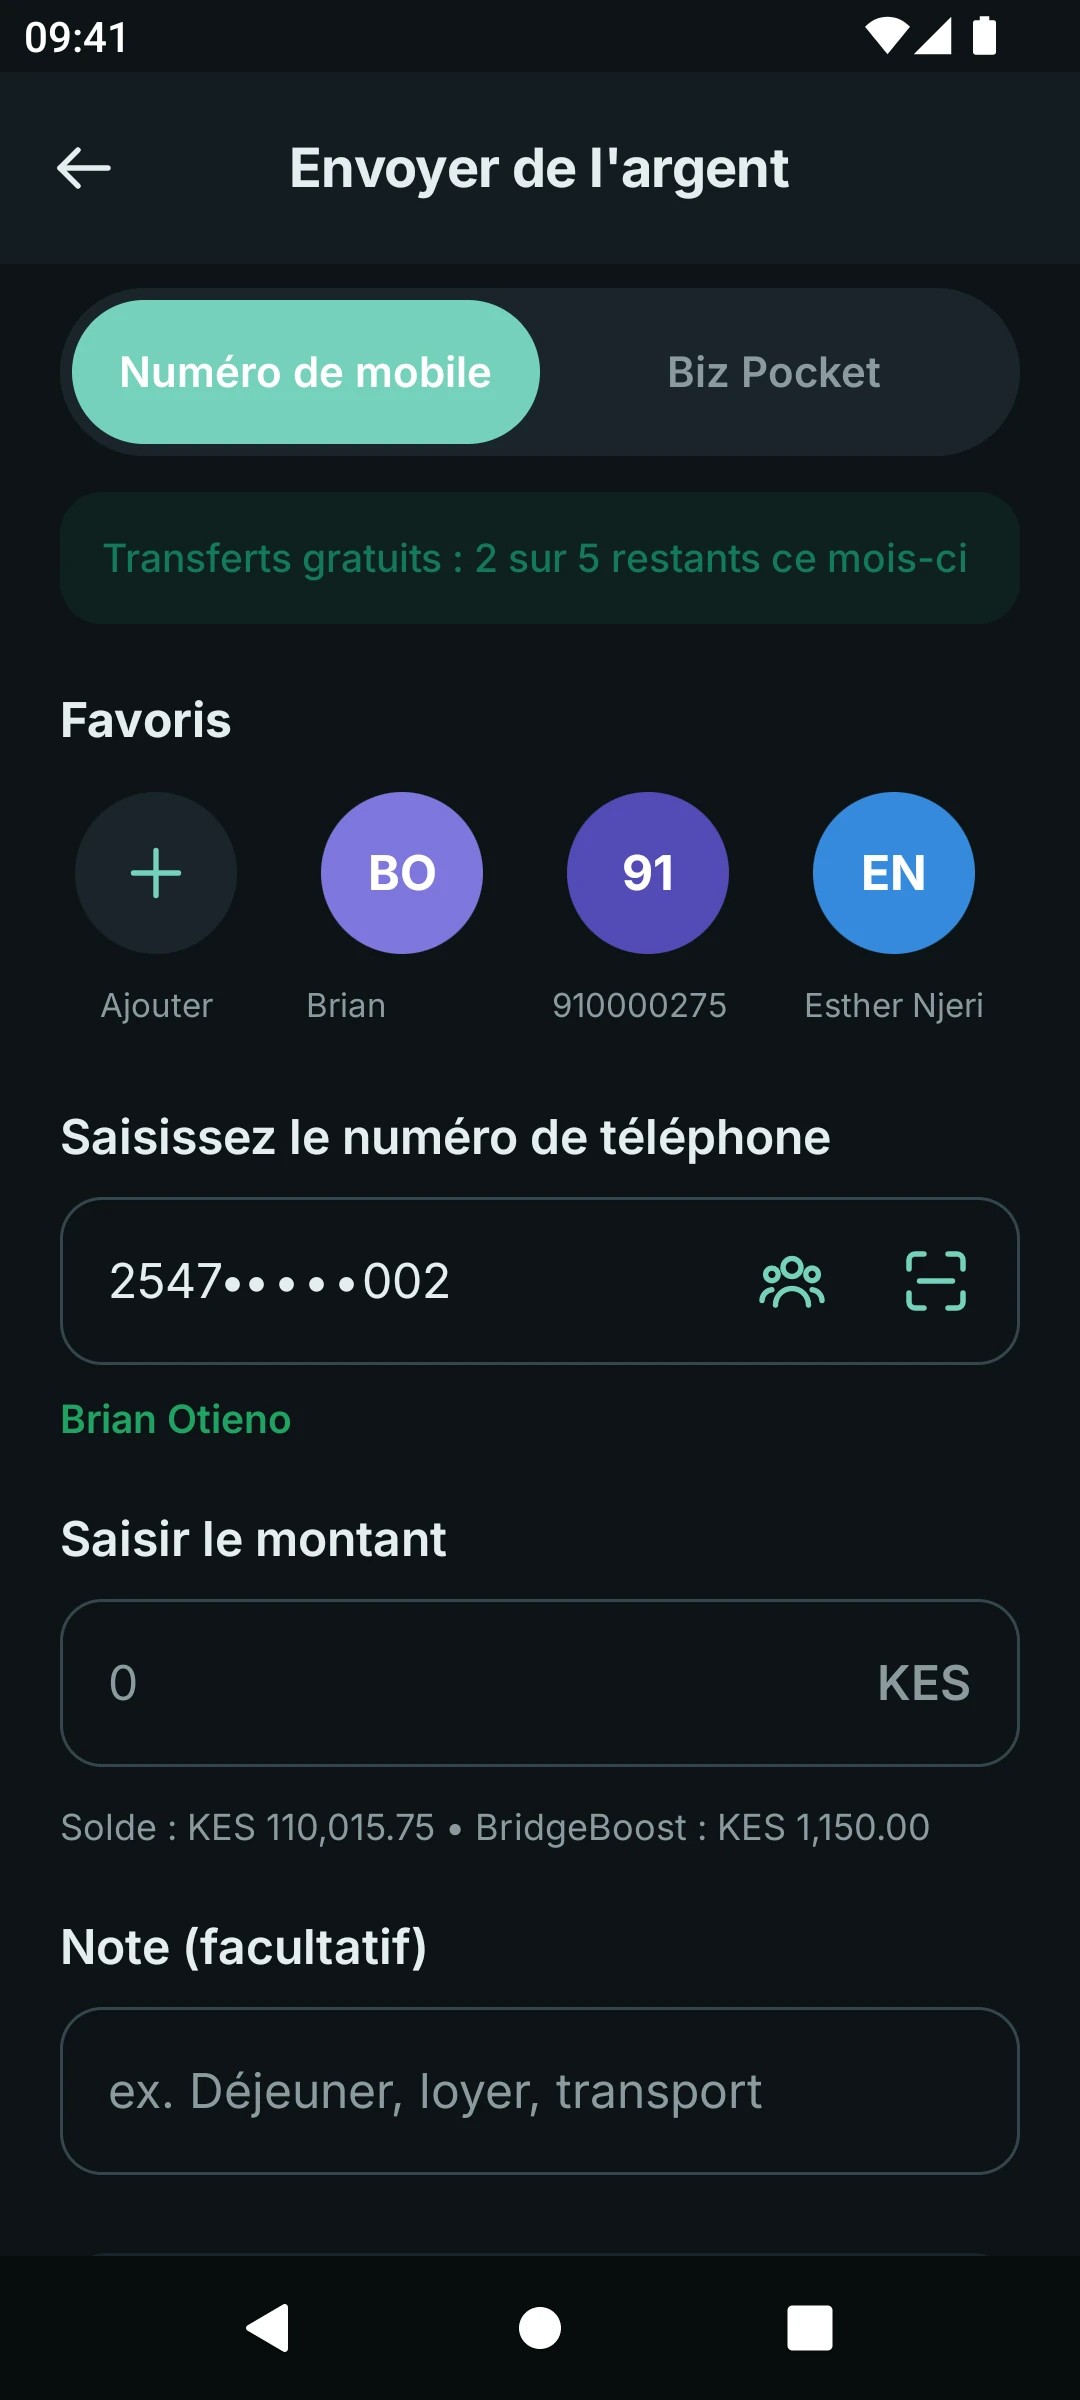
Ce sont de vrais écrans de l'application PesaBridge, pas des maquettes. Vos clients ont tout cela à votre nom et à vos couleurs.
Demande de paiement
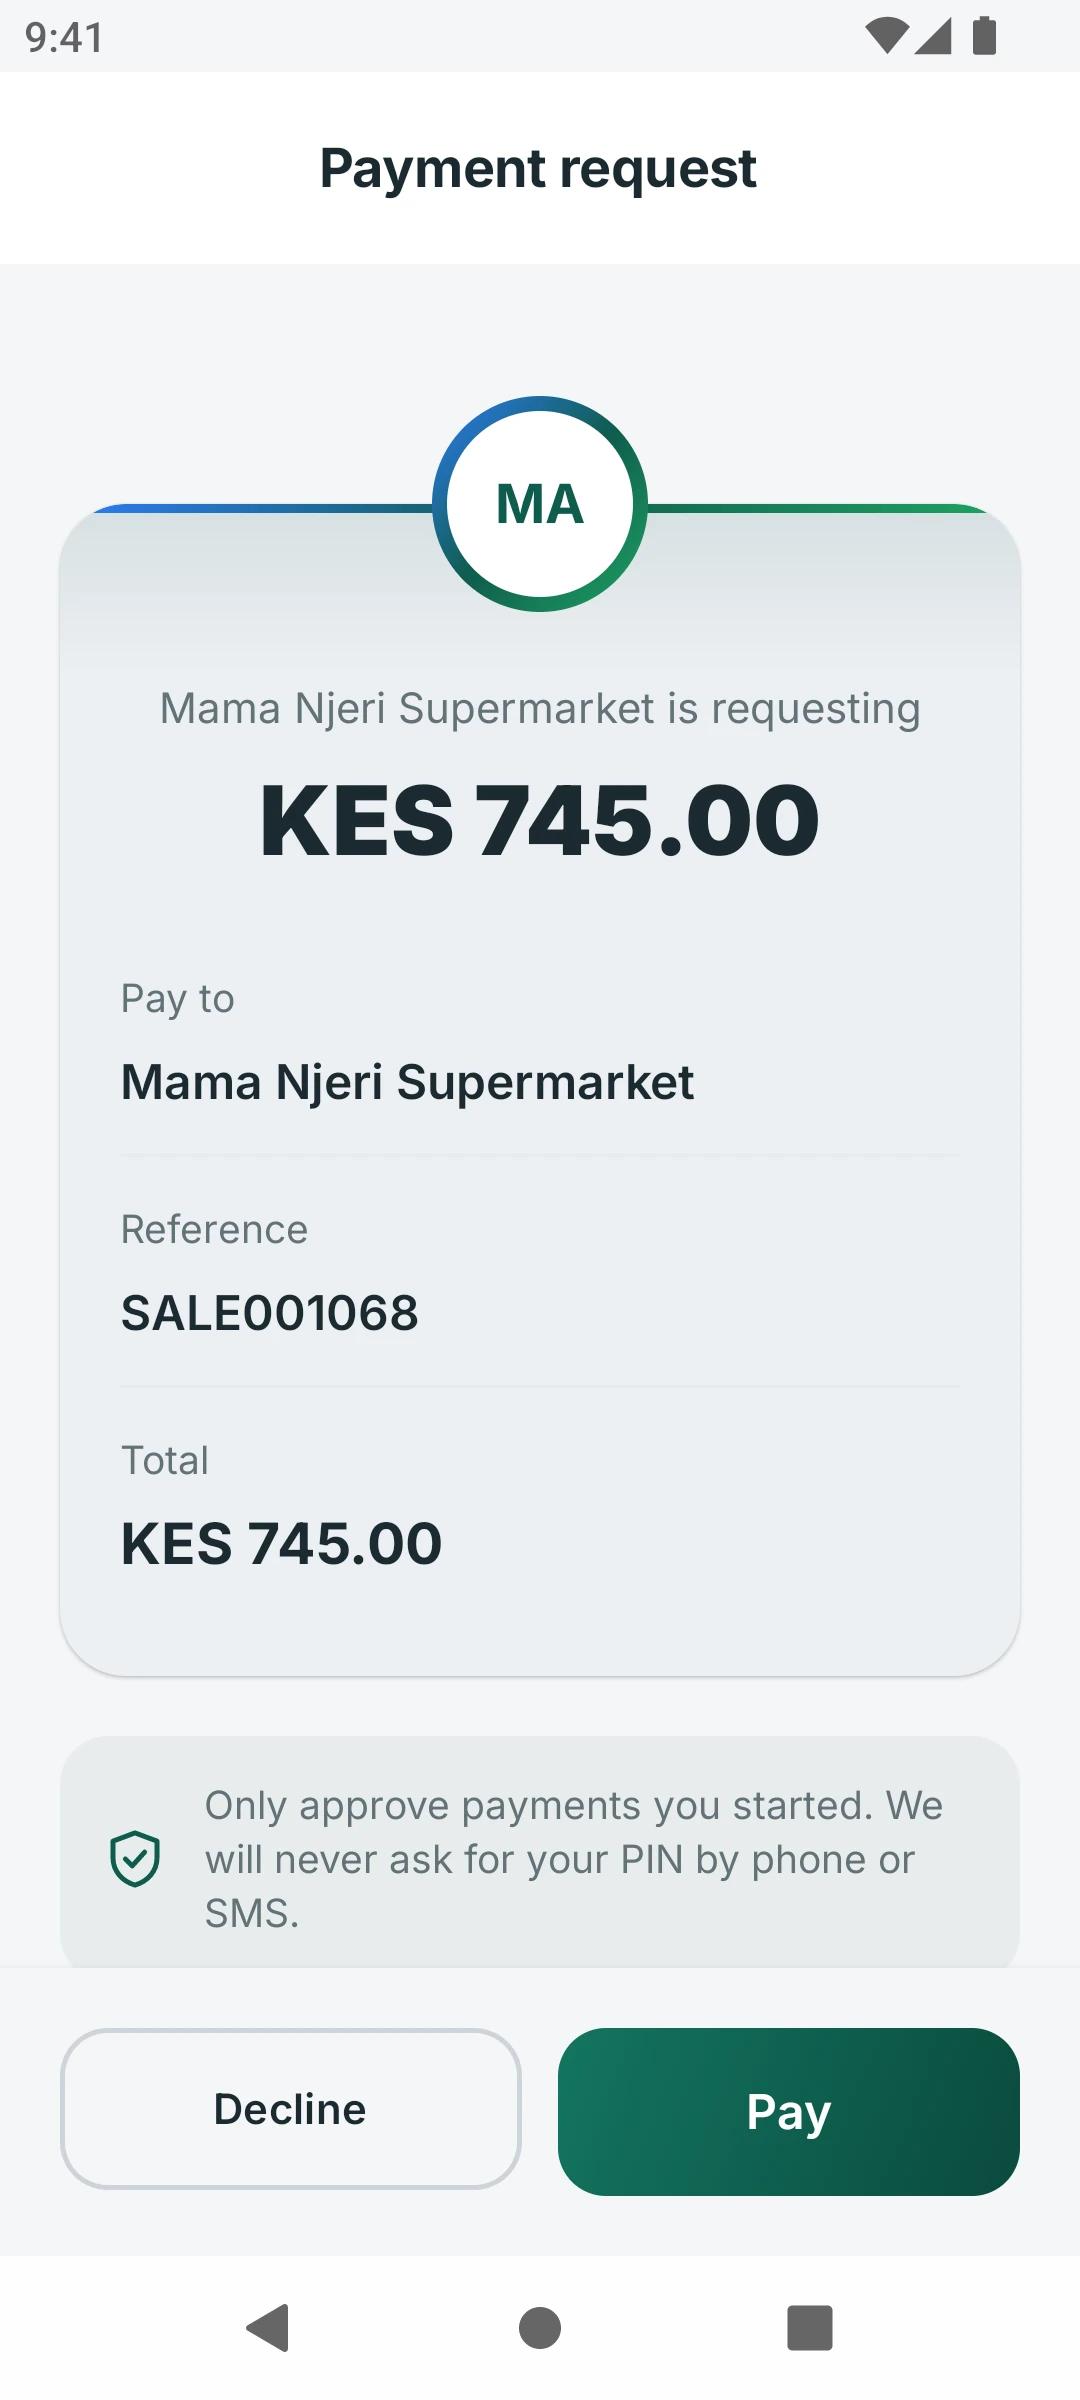
Demandé. Approuvé. Payé.
Le paiement auquel les clients font déjà confiance, intégré à chaque caisse et ouvert à vos partenaires via l'API.
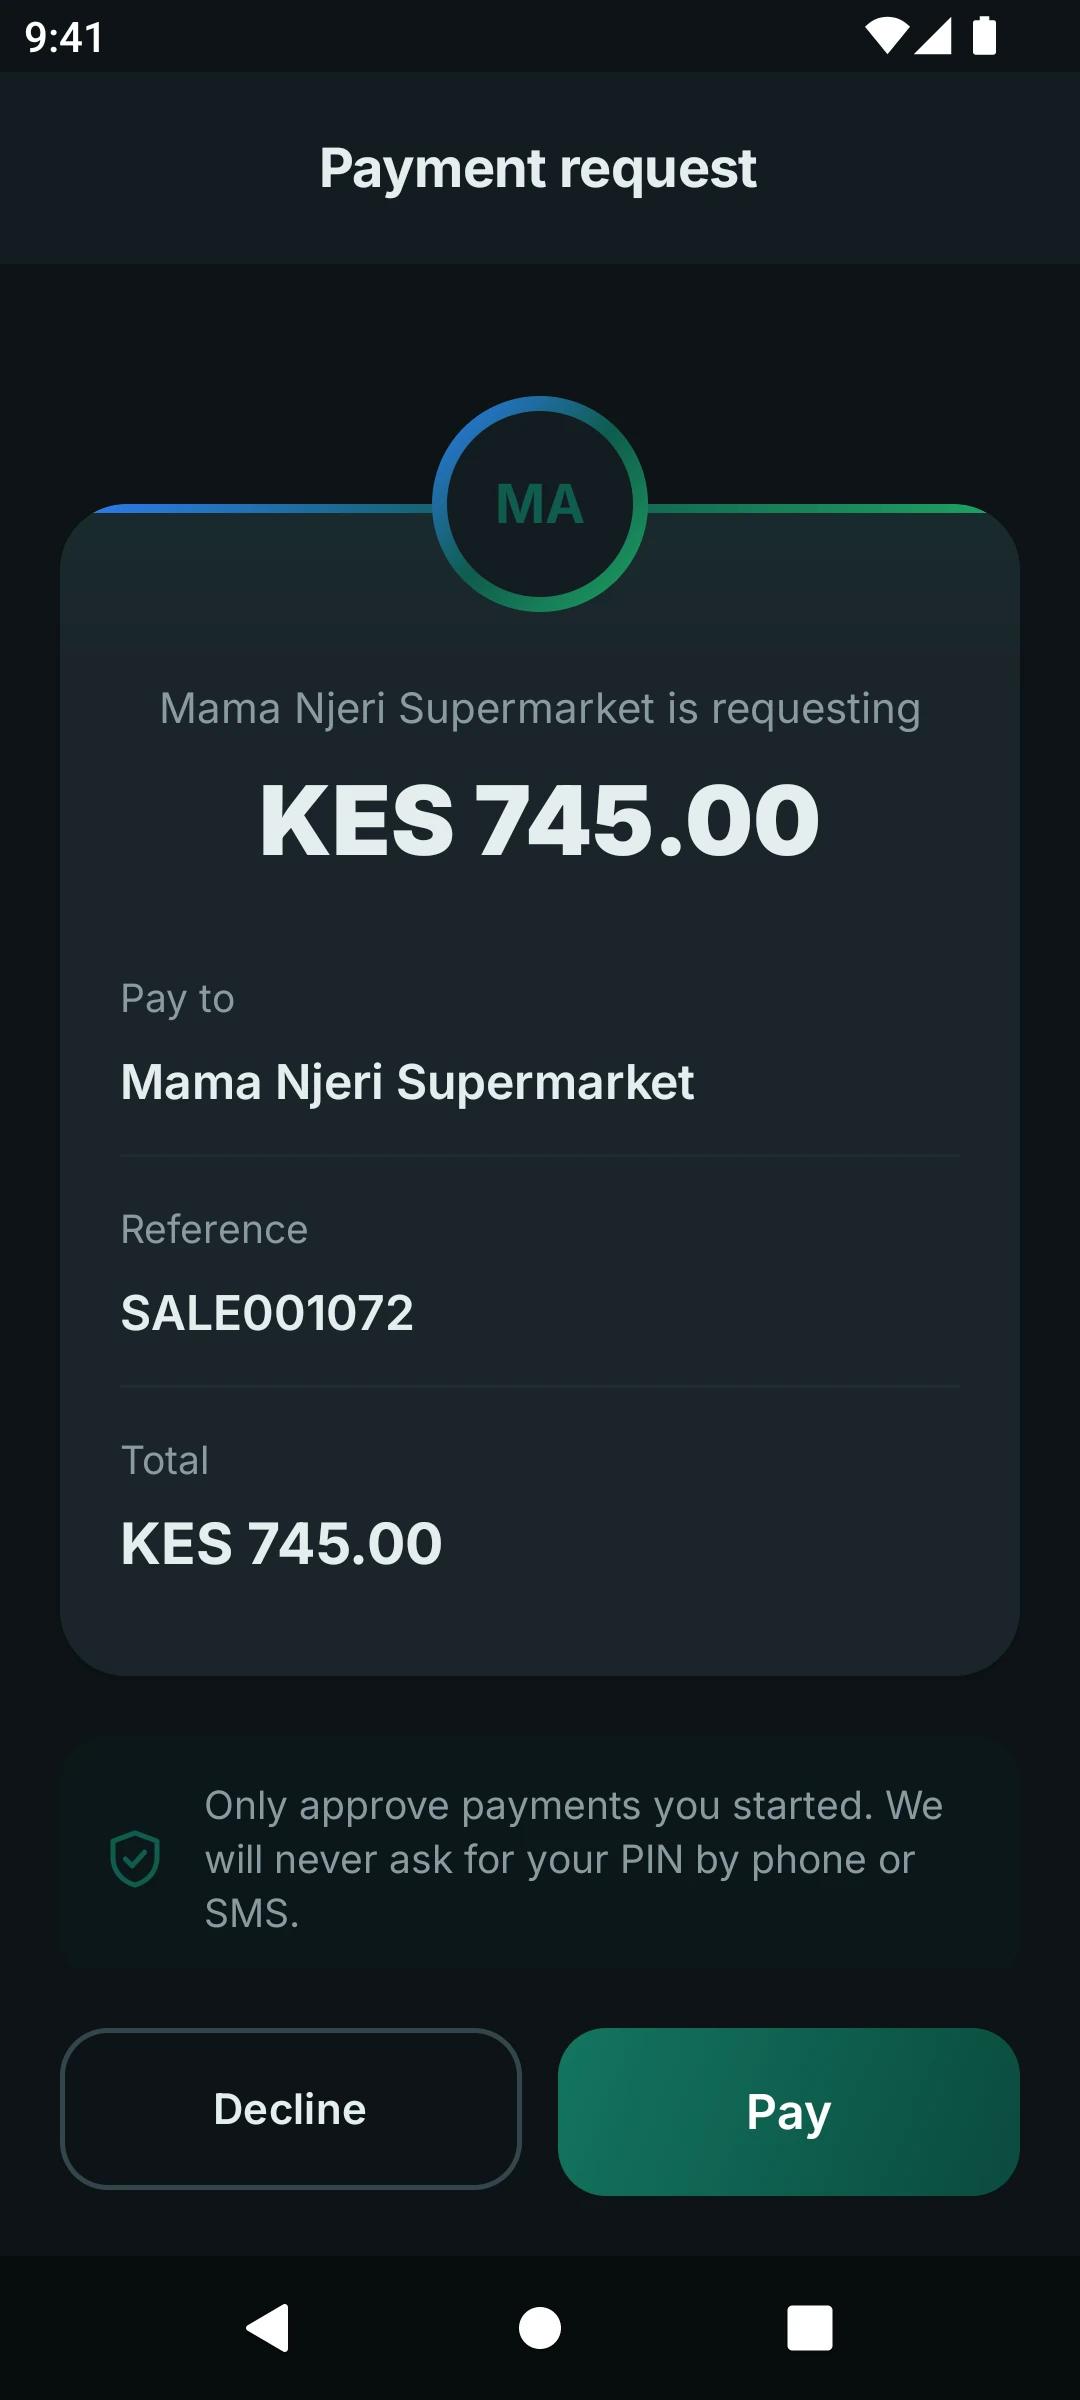
- 1
Le marchand demande
Saisissez le numéro du client et le montant dans l'application Business, un TPE ou votre propre système via l'API.
- 2
Le client approuve
Une demande de paiement plein écran s'ouvre dans son portefeuille, indiquant qui demande et pourquoi. Il approuve avec son PIN et reçoit aussitôt un reçu.
- 3
Règlement instantané des deux côtés
Le grand livre passe des écritures équilibrées, le client reçoit un reçu, la caisse est notifiée et un webhook signé informe votre système.
L'Afrique au quotidien
Conçu pour la façon dont les gens paient vraiment.
Étals de marché, courses en boda, frais de scolarité et argent envoyé à la famille. Votre portefeuille doit s'adapter à la vraie vie, sur tout téléphone et tout réseau.
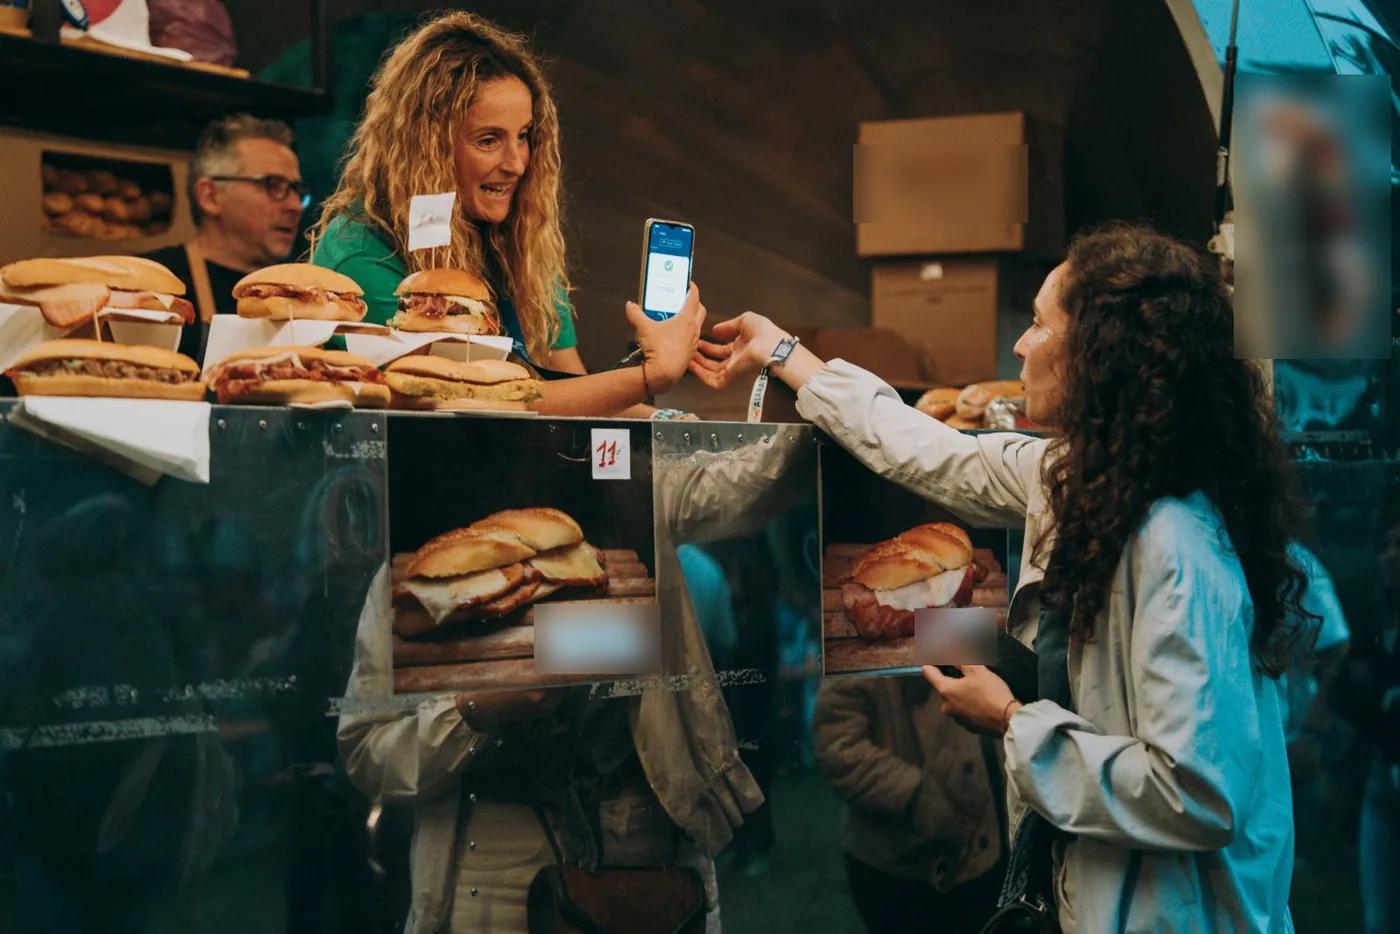
Les clients paient l'étal par demande ou QR, et l'argent est disponible immédiatement.
Les conducteurs sont payés à chaque course, directement sur le portefeuille.
De l'argent pour la famille en quelques secondes, au-delà des frontières.
Suivez la recette du jour où que vous soyez, vente par vente.
Épargner, emprunter et payer ses factures depuis un seul portefeuille.
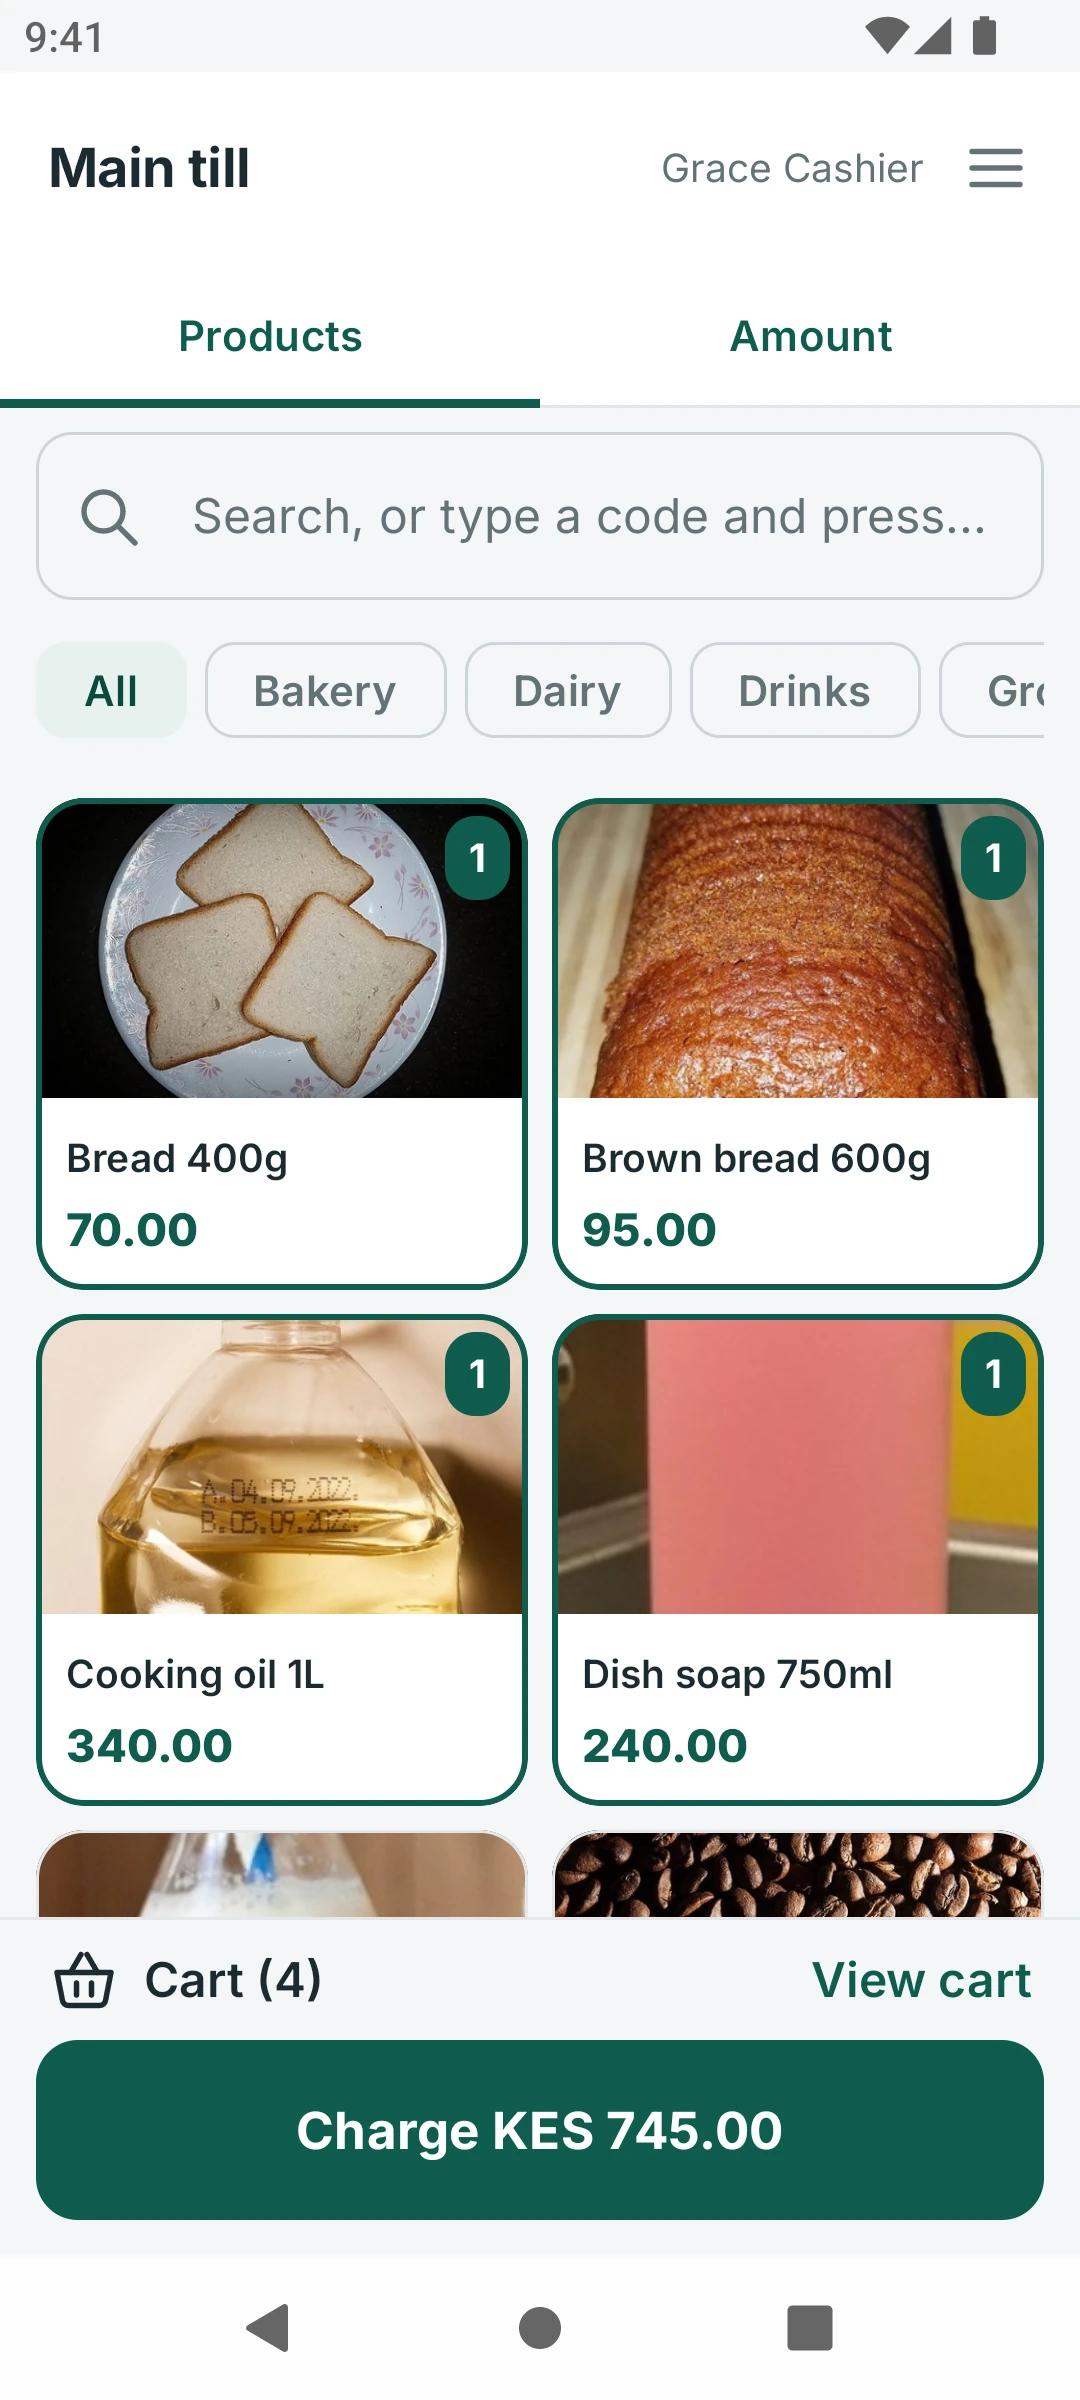
Pour les marchands
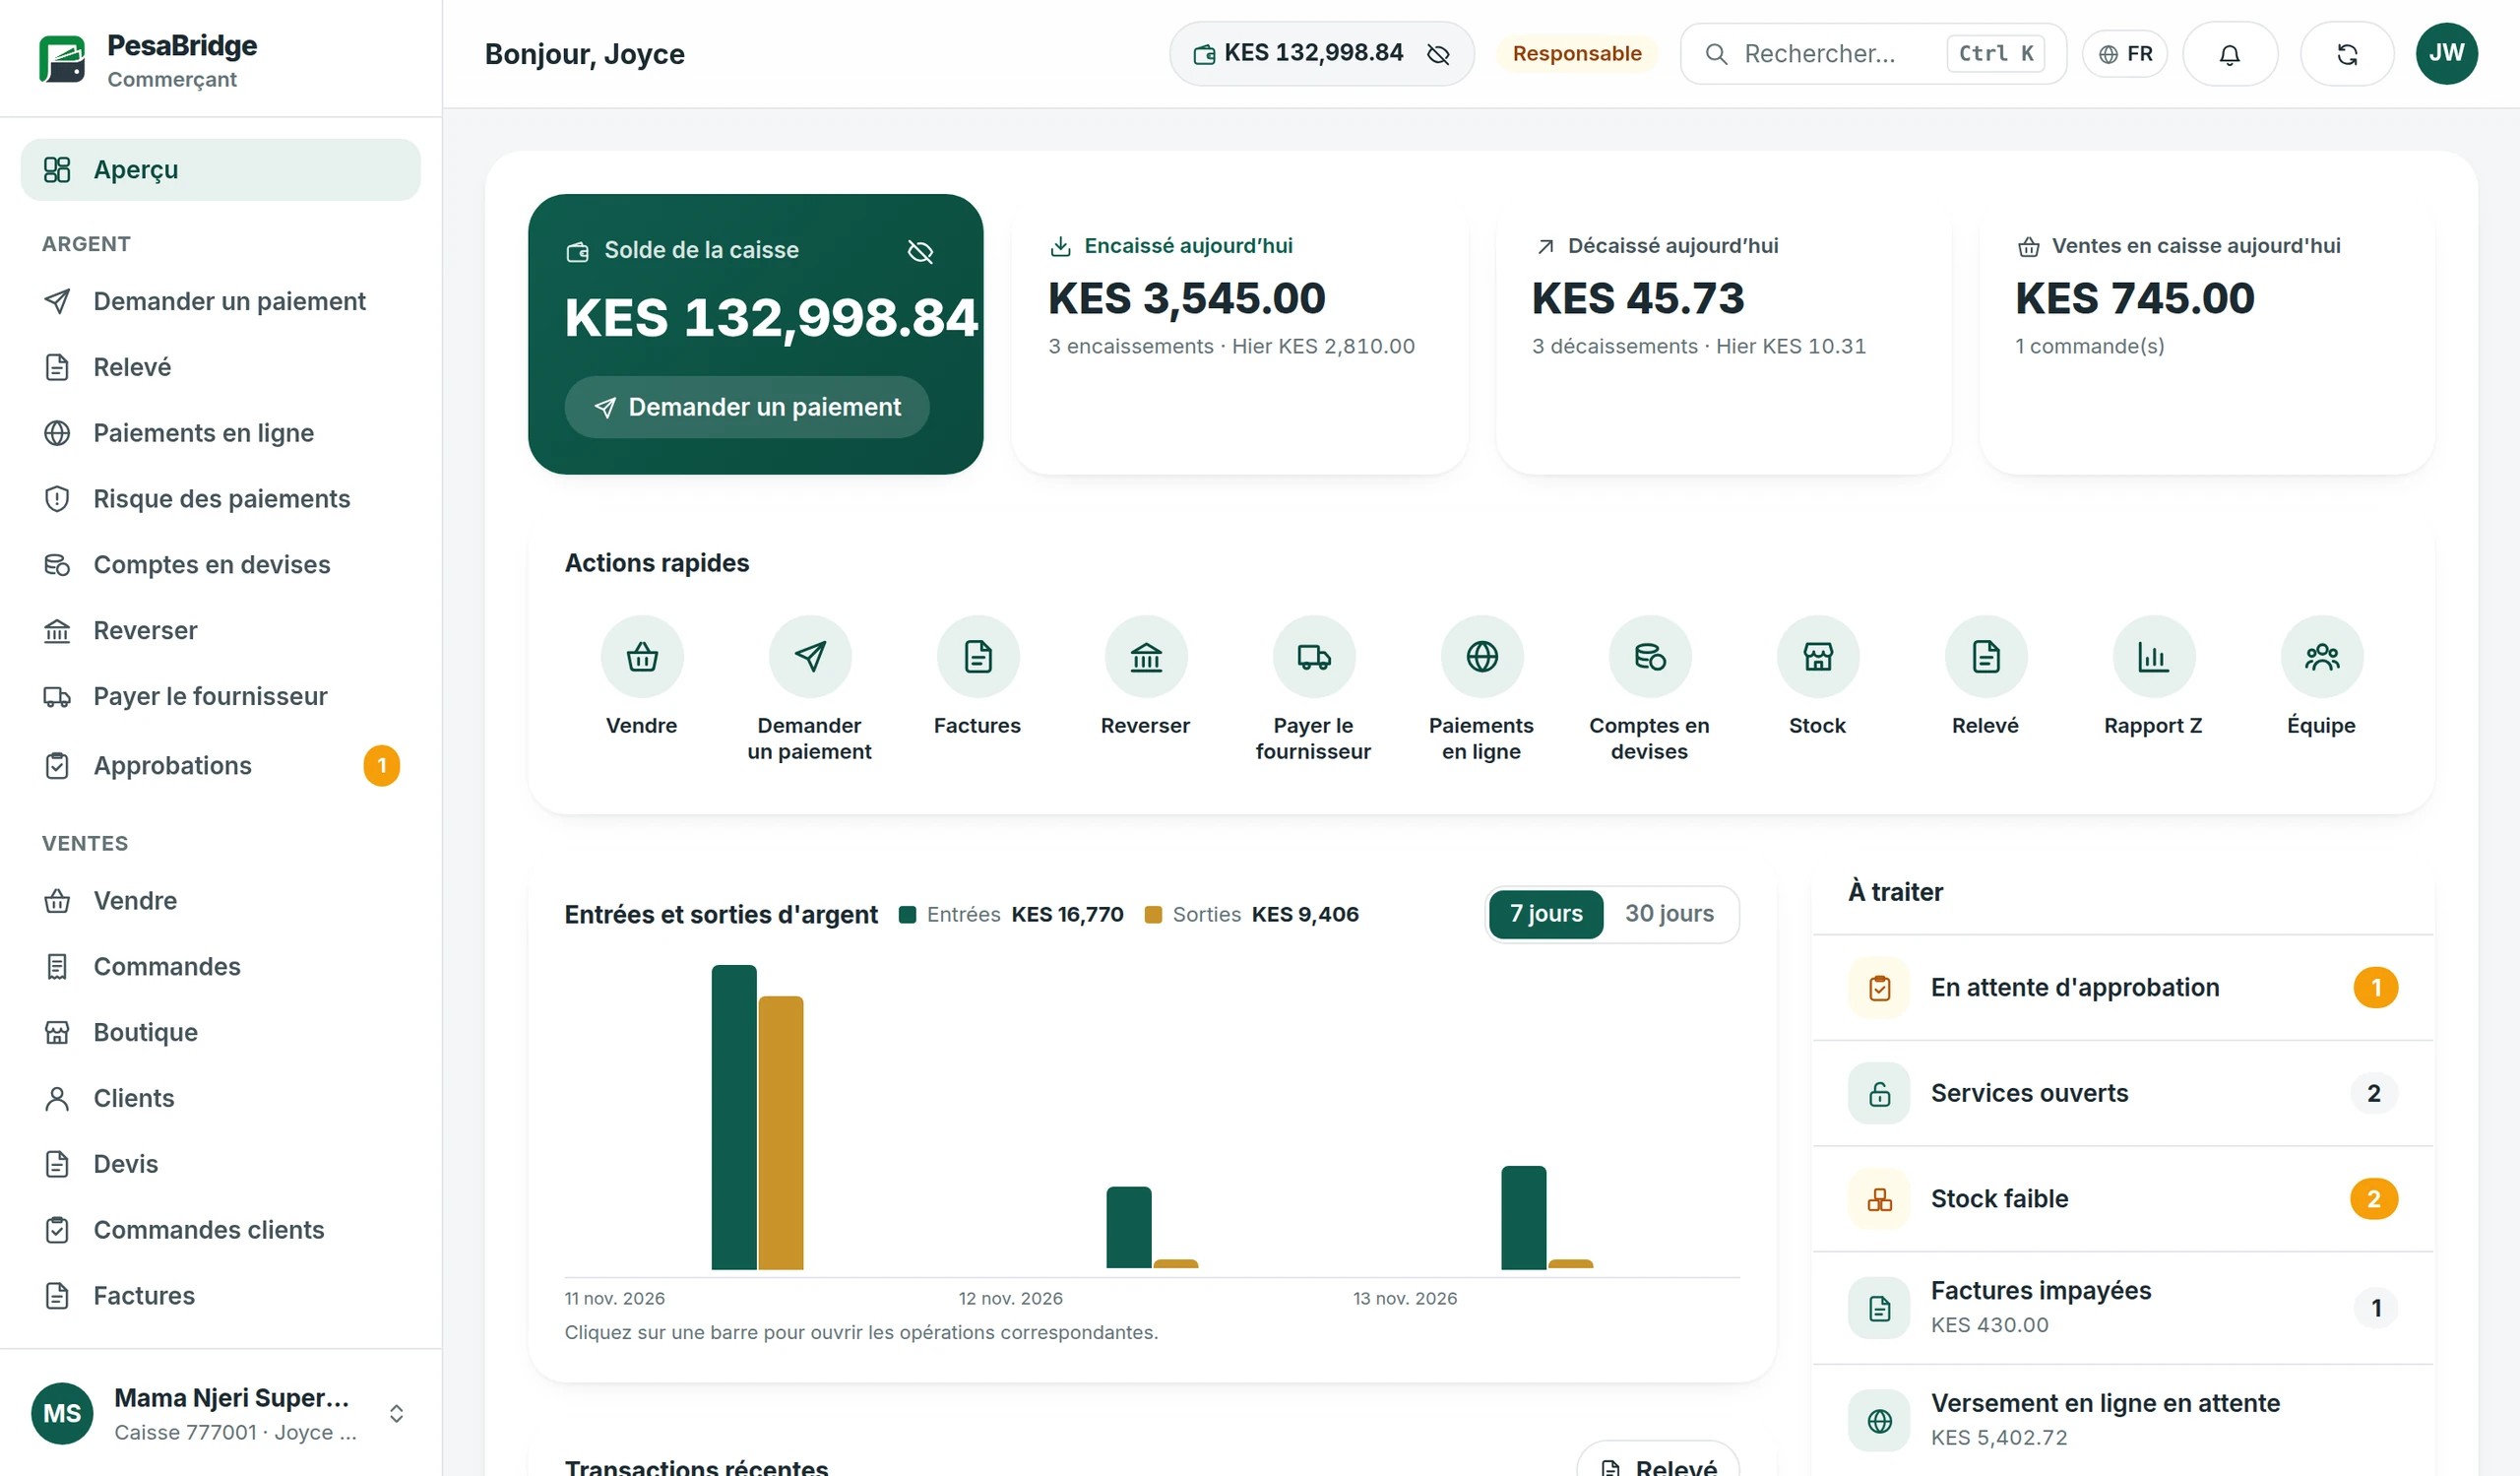
Une caisse, un TPE et un back-office dans une seule application
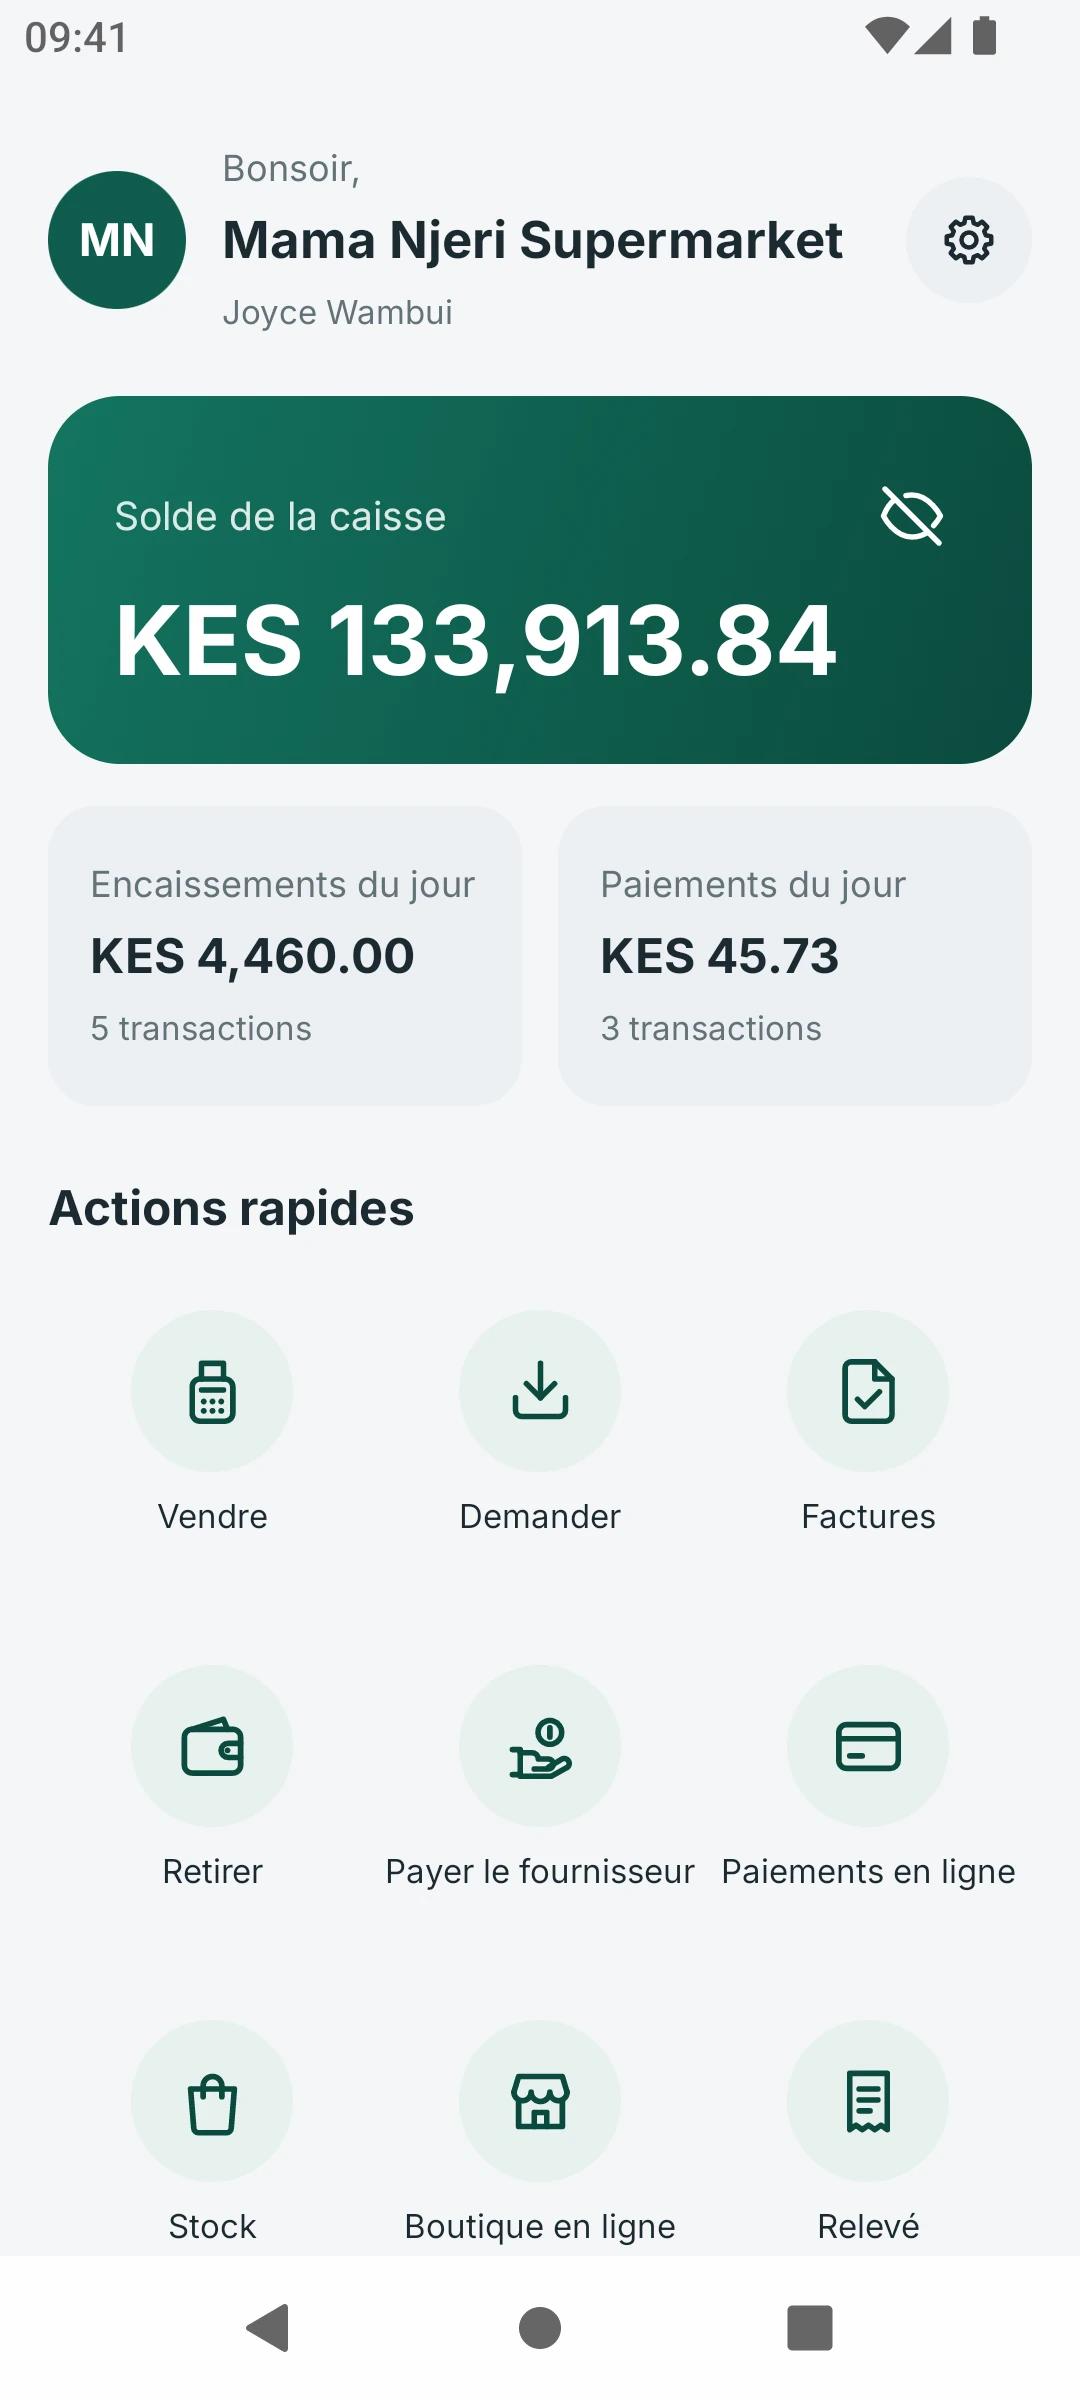
Vendez depuis une liste de produits ou un code-barres, encaissez par demande ou QR, réglez vers la banque ou le portefeuille et clôturez la journée avec un rapport Z.
- Vendez vite. Produits depuis une liste ou un code-barres, avec un stock mis à jour à chaque vente.
- Payé par demande ou QR. Le client approuve sur son propre téléphone et le solde de la caisse se met à jour aussitôt.
- Un accès par employé. Chaque opérateur vend sous son nom, et vous approuvez ce qui demande un second regard.
- Réglez comme vous voulez. Transférez l'argent vers le portefeuille, un agent ou un compte bancaire.
- Clôturez la journée. Un rapport Z pour la caisse, et chaque vente dans l'historique et les rapports.
Dépôts et retraits
Un réseau d'agents qui transforme les espèces en argent numérique, et inversement
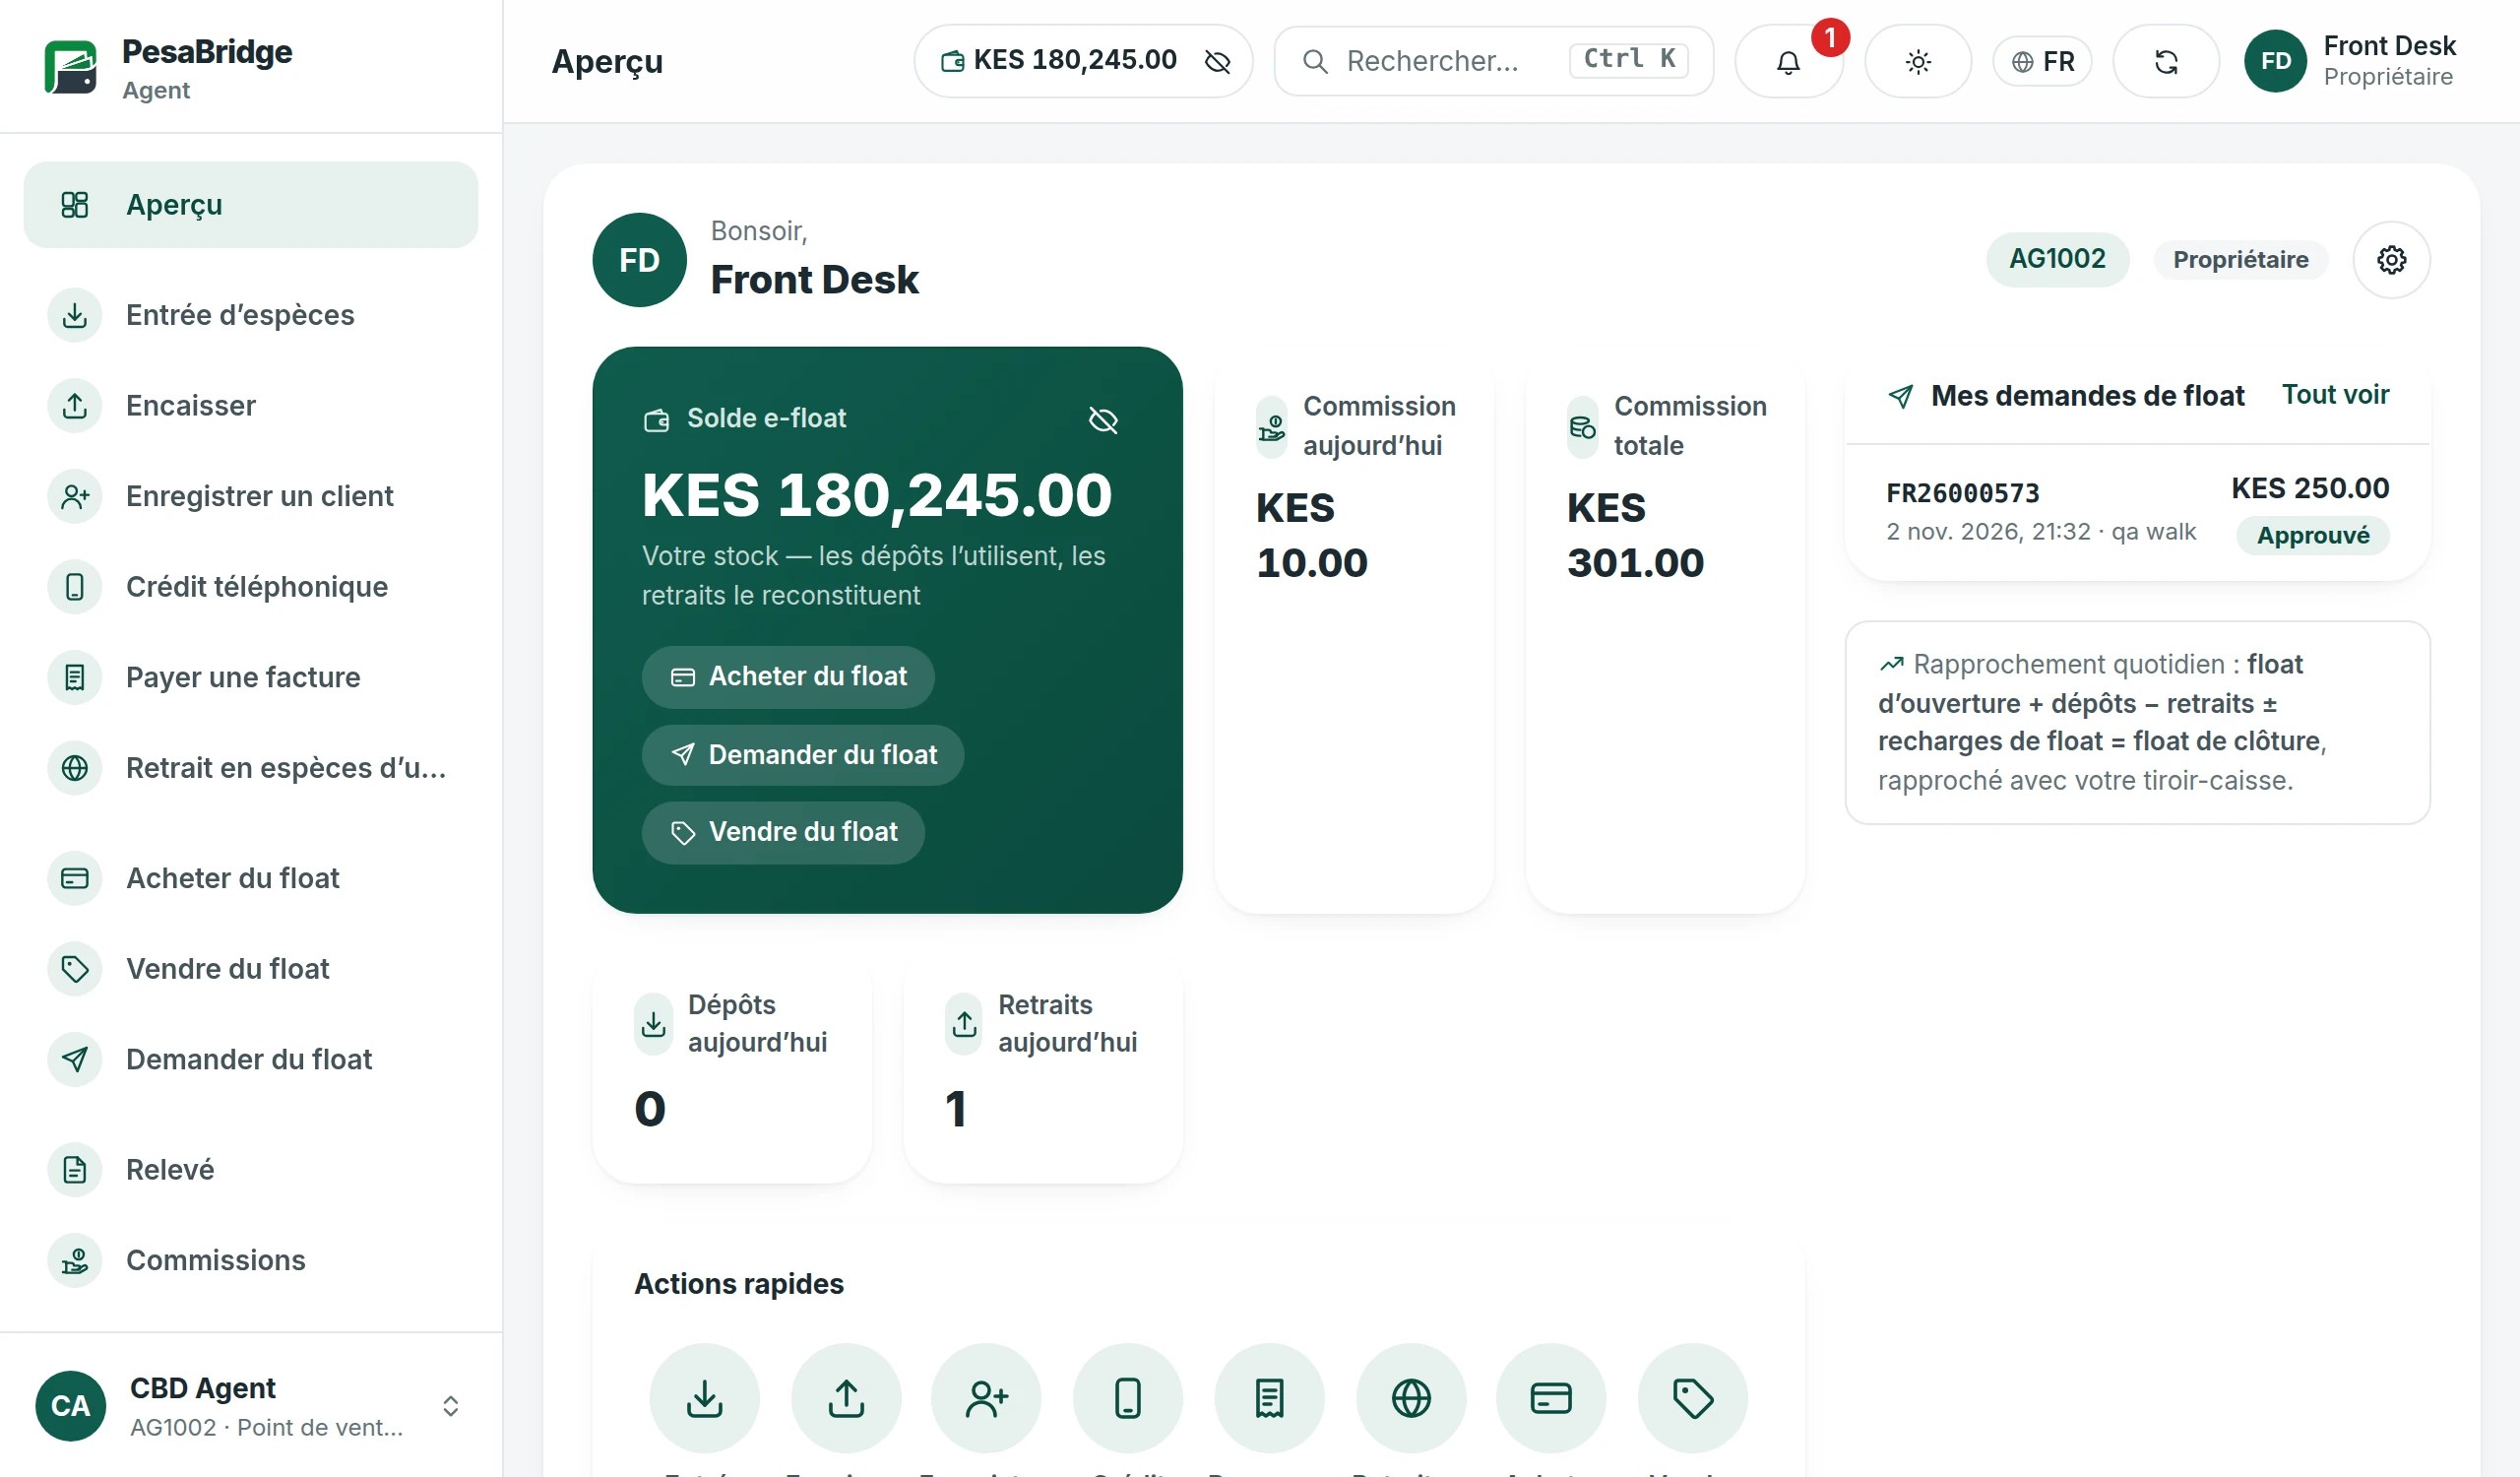
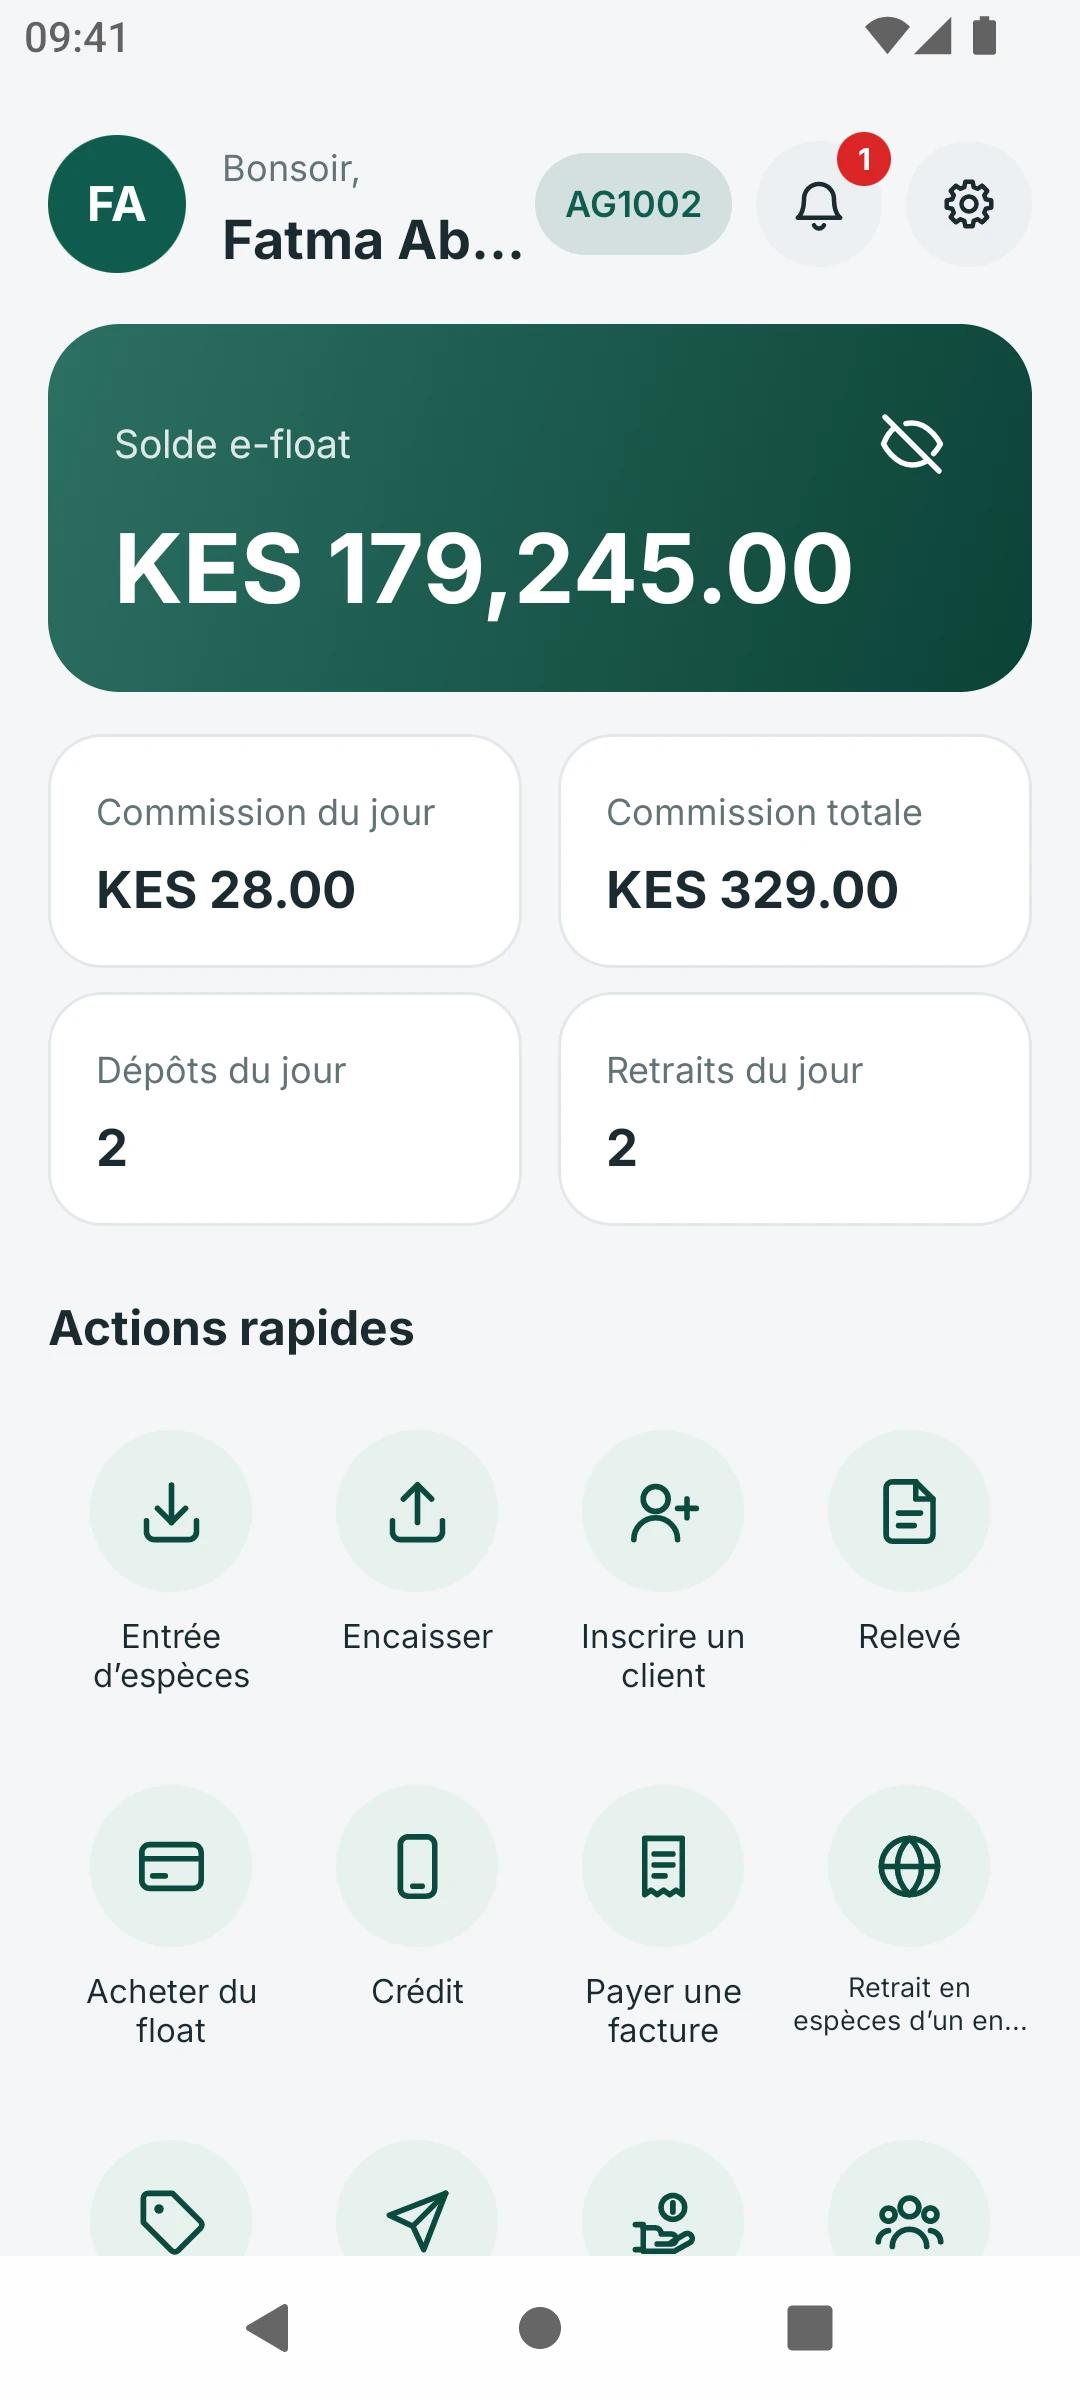
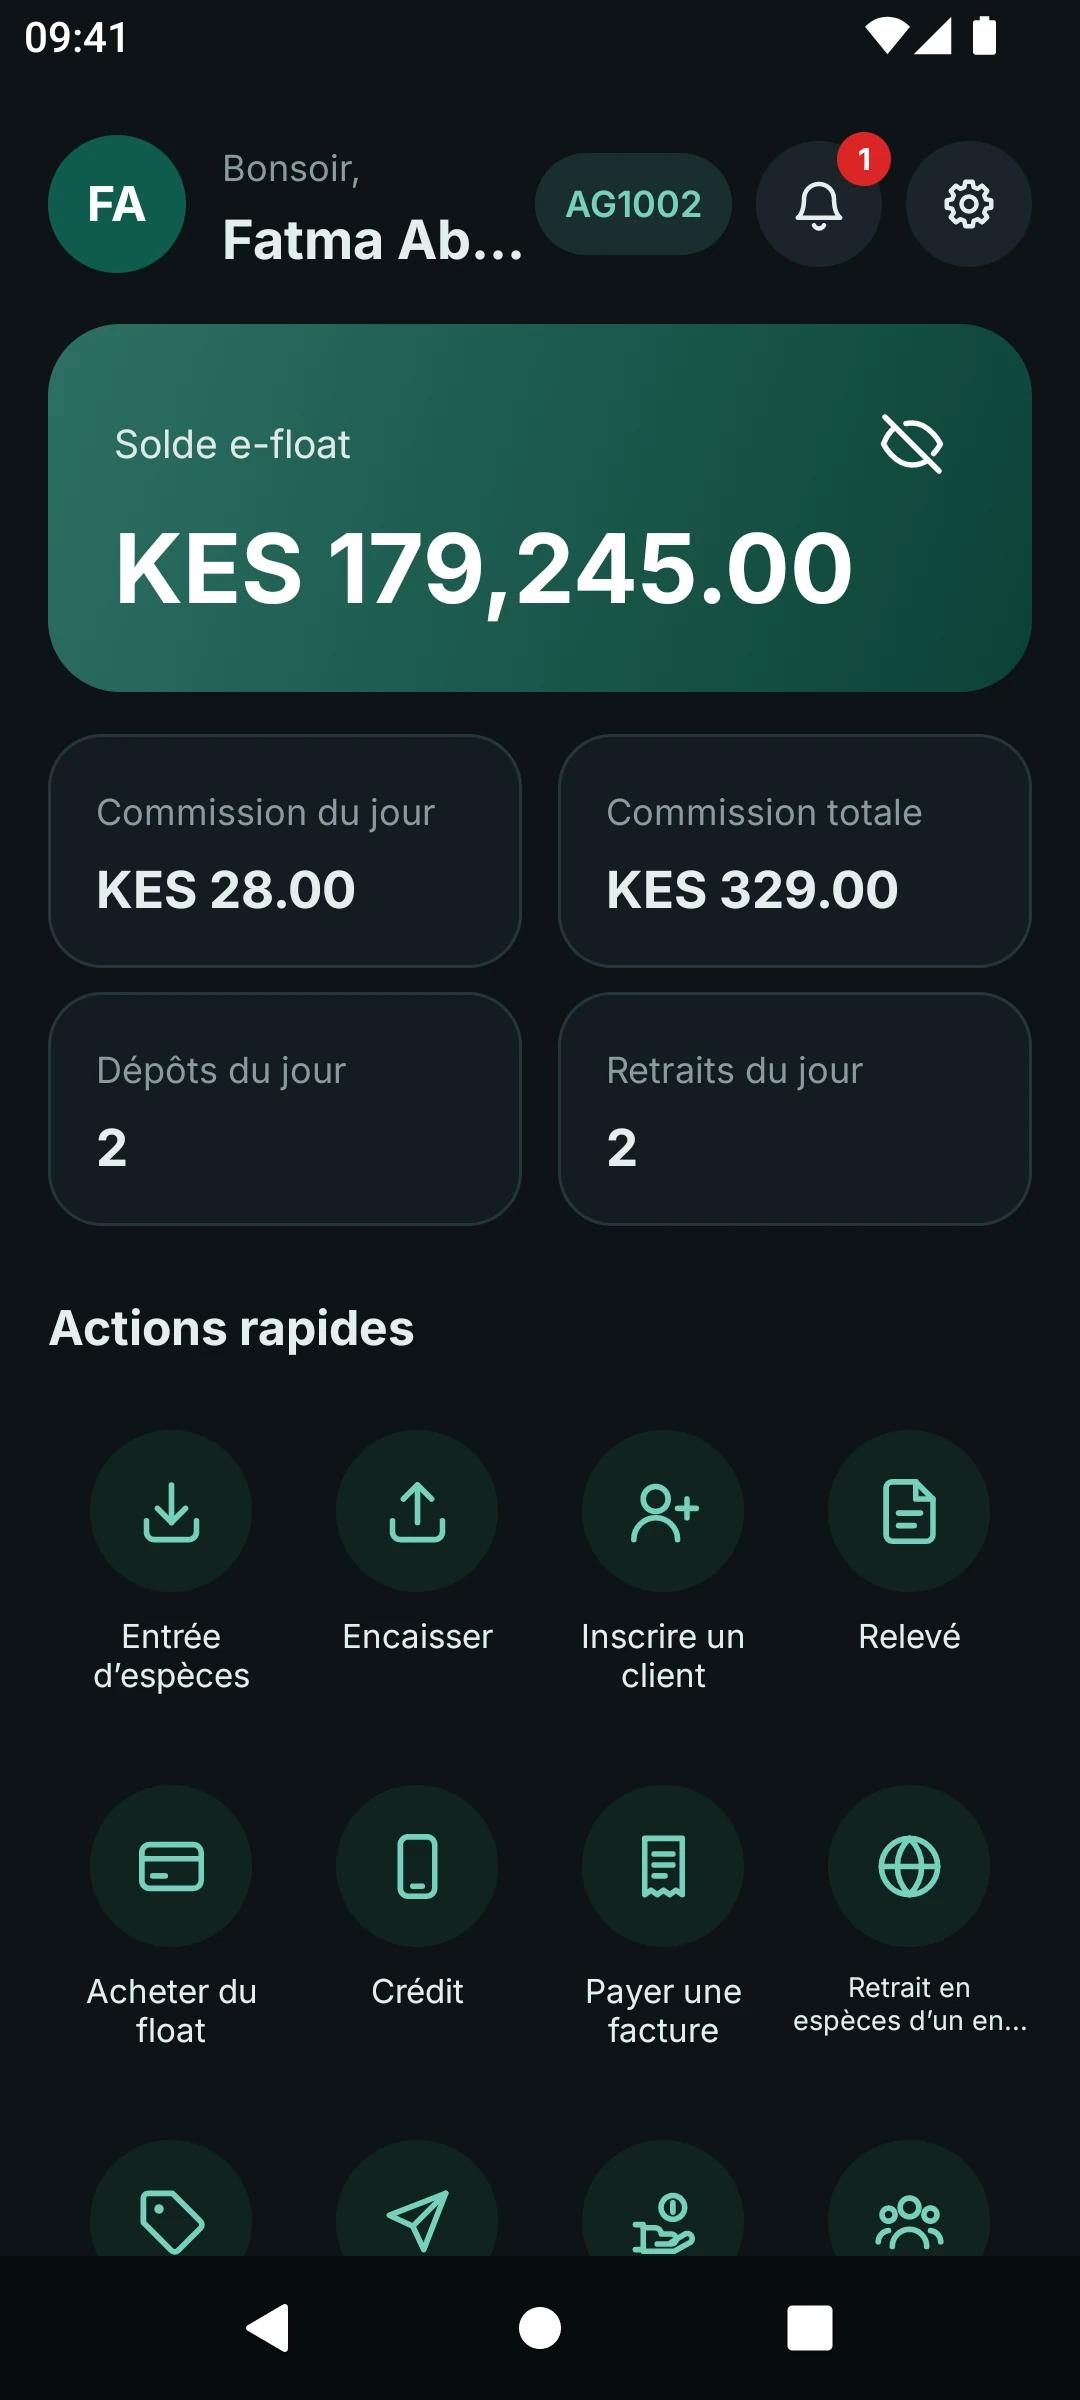
La plupart des clients commencent avec des espèces. Vos agents reçoivent les dépôts, paient les retraits et inscrivent les nouveaux clients, et un réseau à trois niveaux, distributeurs, super-agents et agents, garde chaque point de vente approvisionné en float.
- Dépôts et retraits. L'agent saisit le montant, le client valide le retrait sur son propre téléphone avec son code PIN.
- Vérification d'identité au guichet. Un dépôt s'arrête si le numéro de téléphone et la pièce d'identité ne correspondent pas.
- Le float qui descend. Les distributeurs et les super-agents attribuent le float à leurs agents, valident les demandes de float et le récupèrent en un geste.
- Des commissions qui se versent seules. Les agents voient la commission du jour sur leur écran d'accueil. Un calcul mensuel, validé par une deuxième personne, la verse sur leur float, avec une part pour le super-agent.
Pour les entreprises
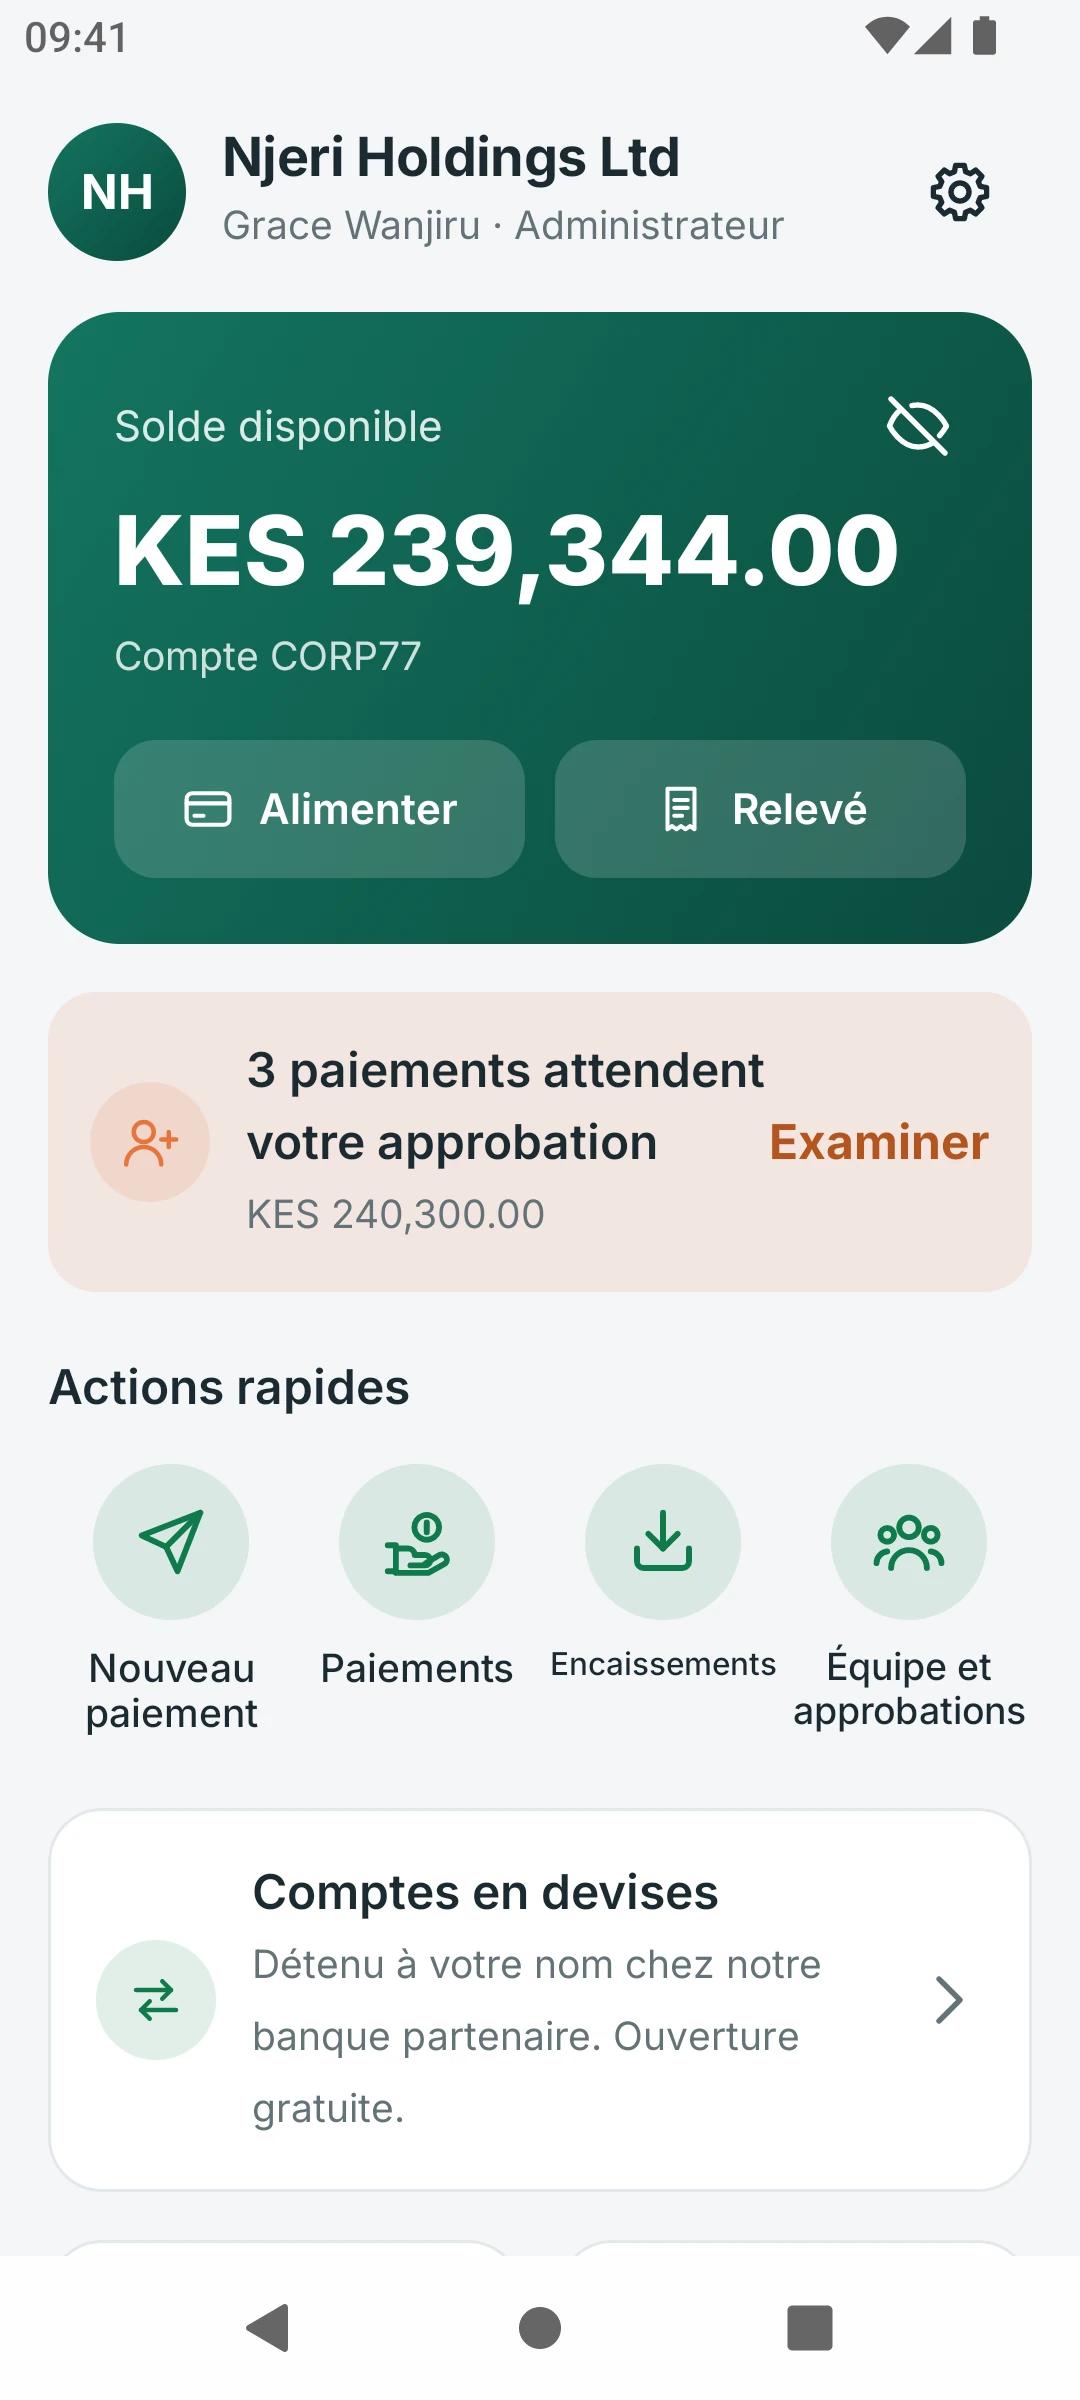
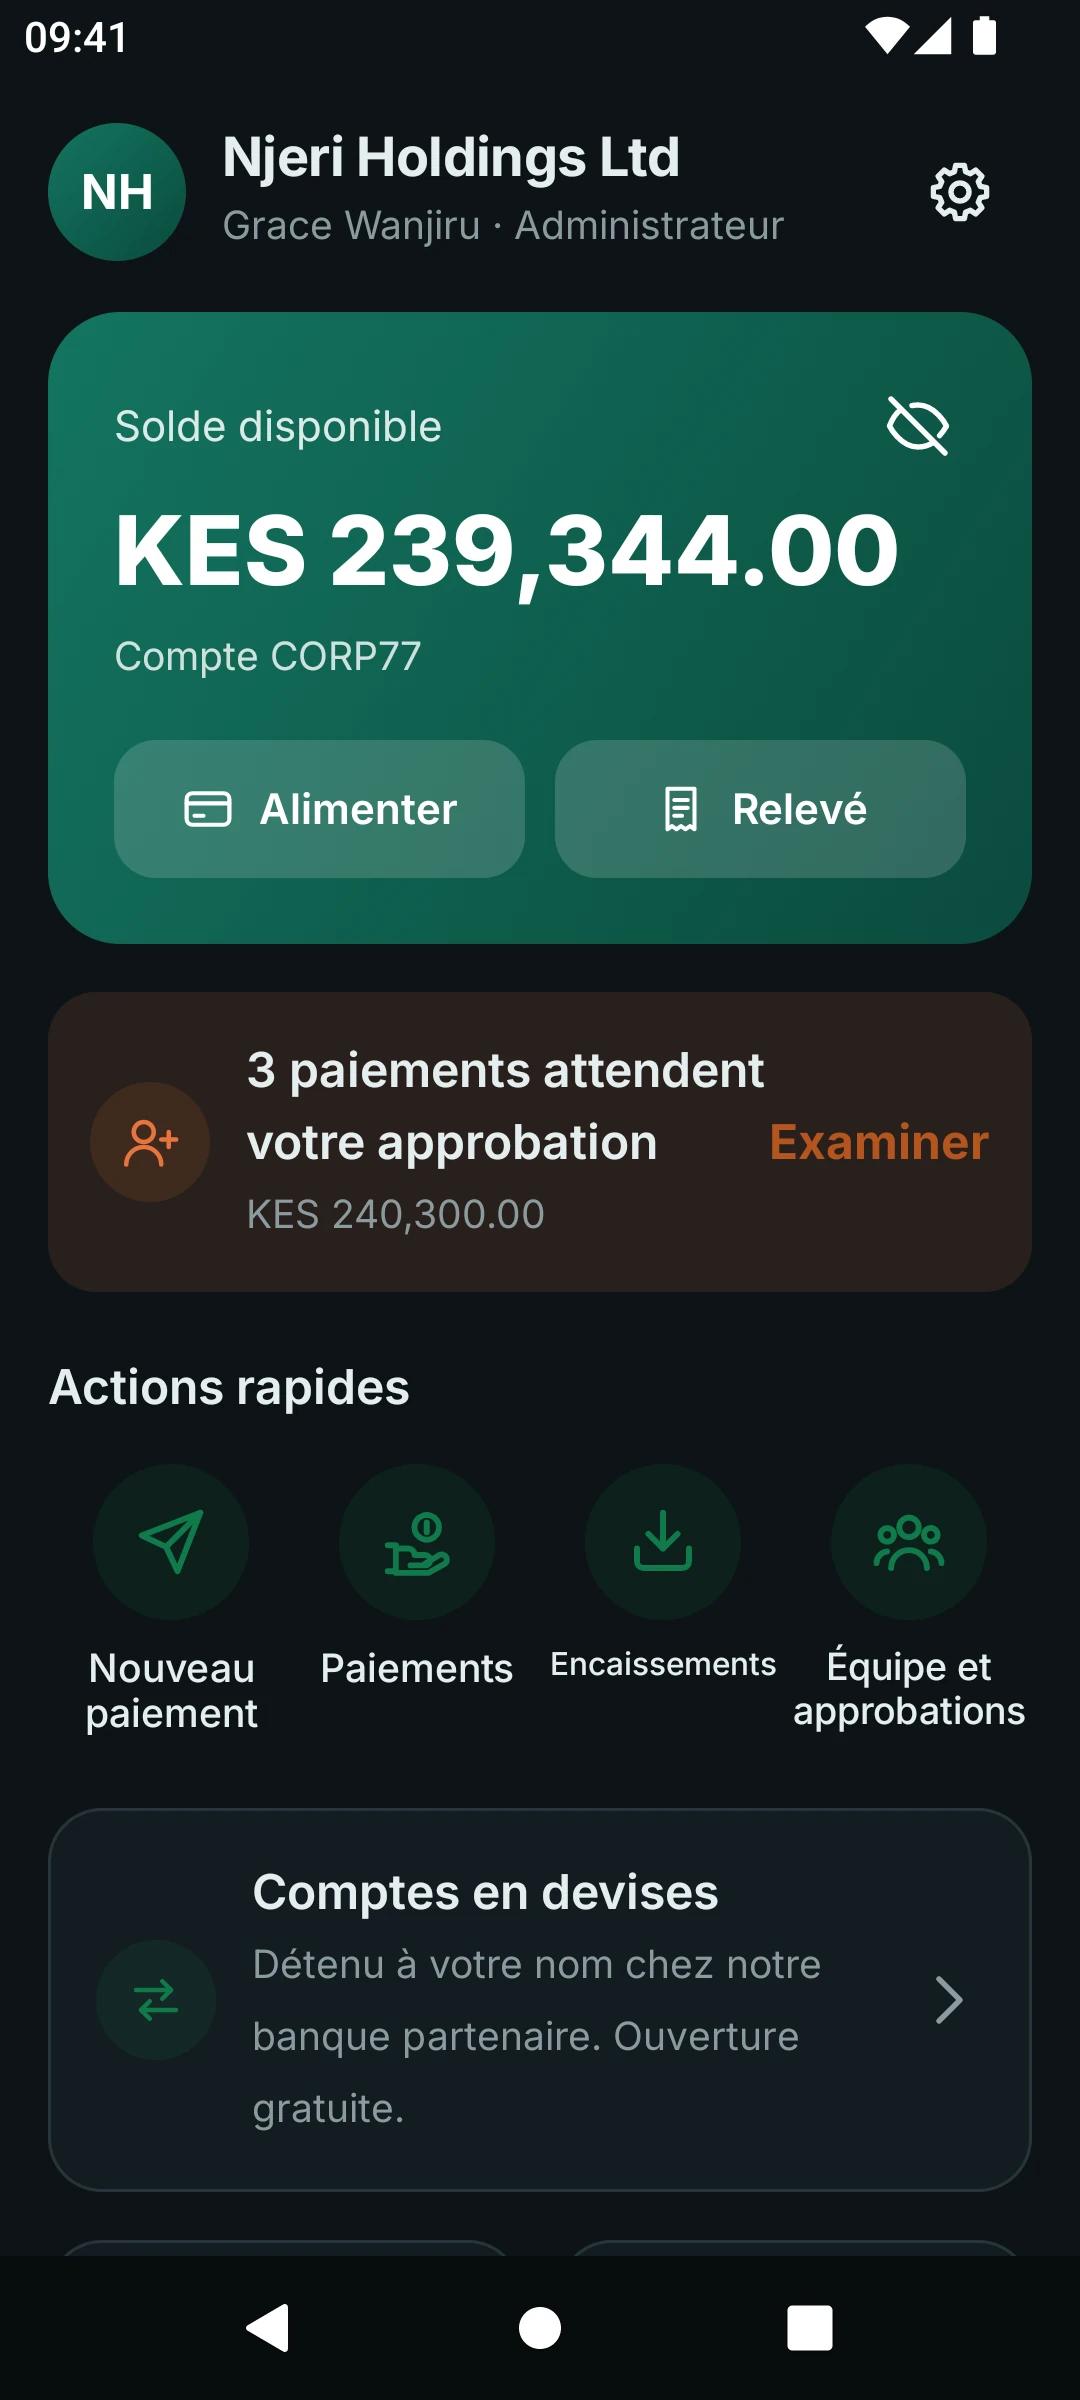
Payez salaires, fournisseurs et partenaires depuis un seul portefeuille d'entreprise
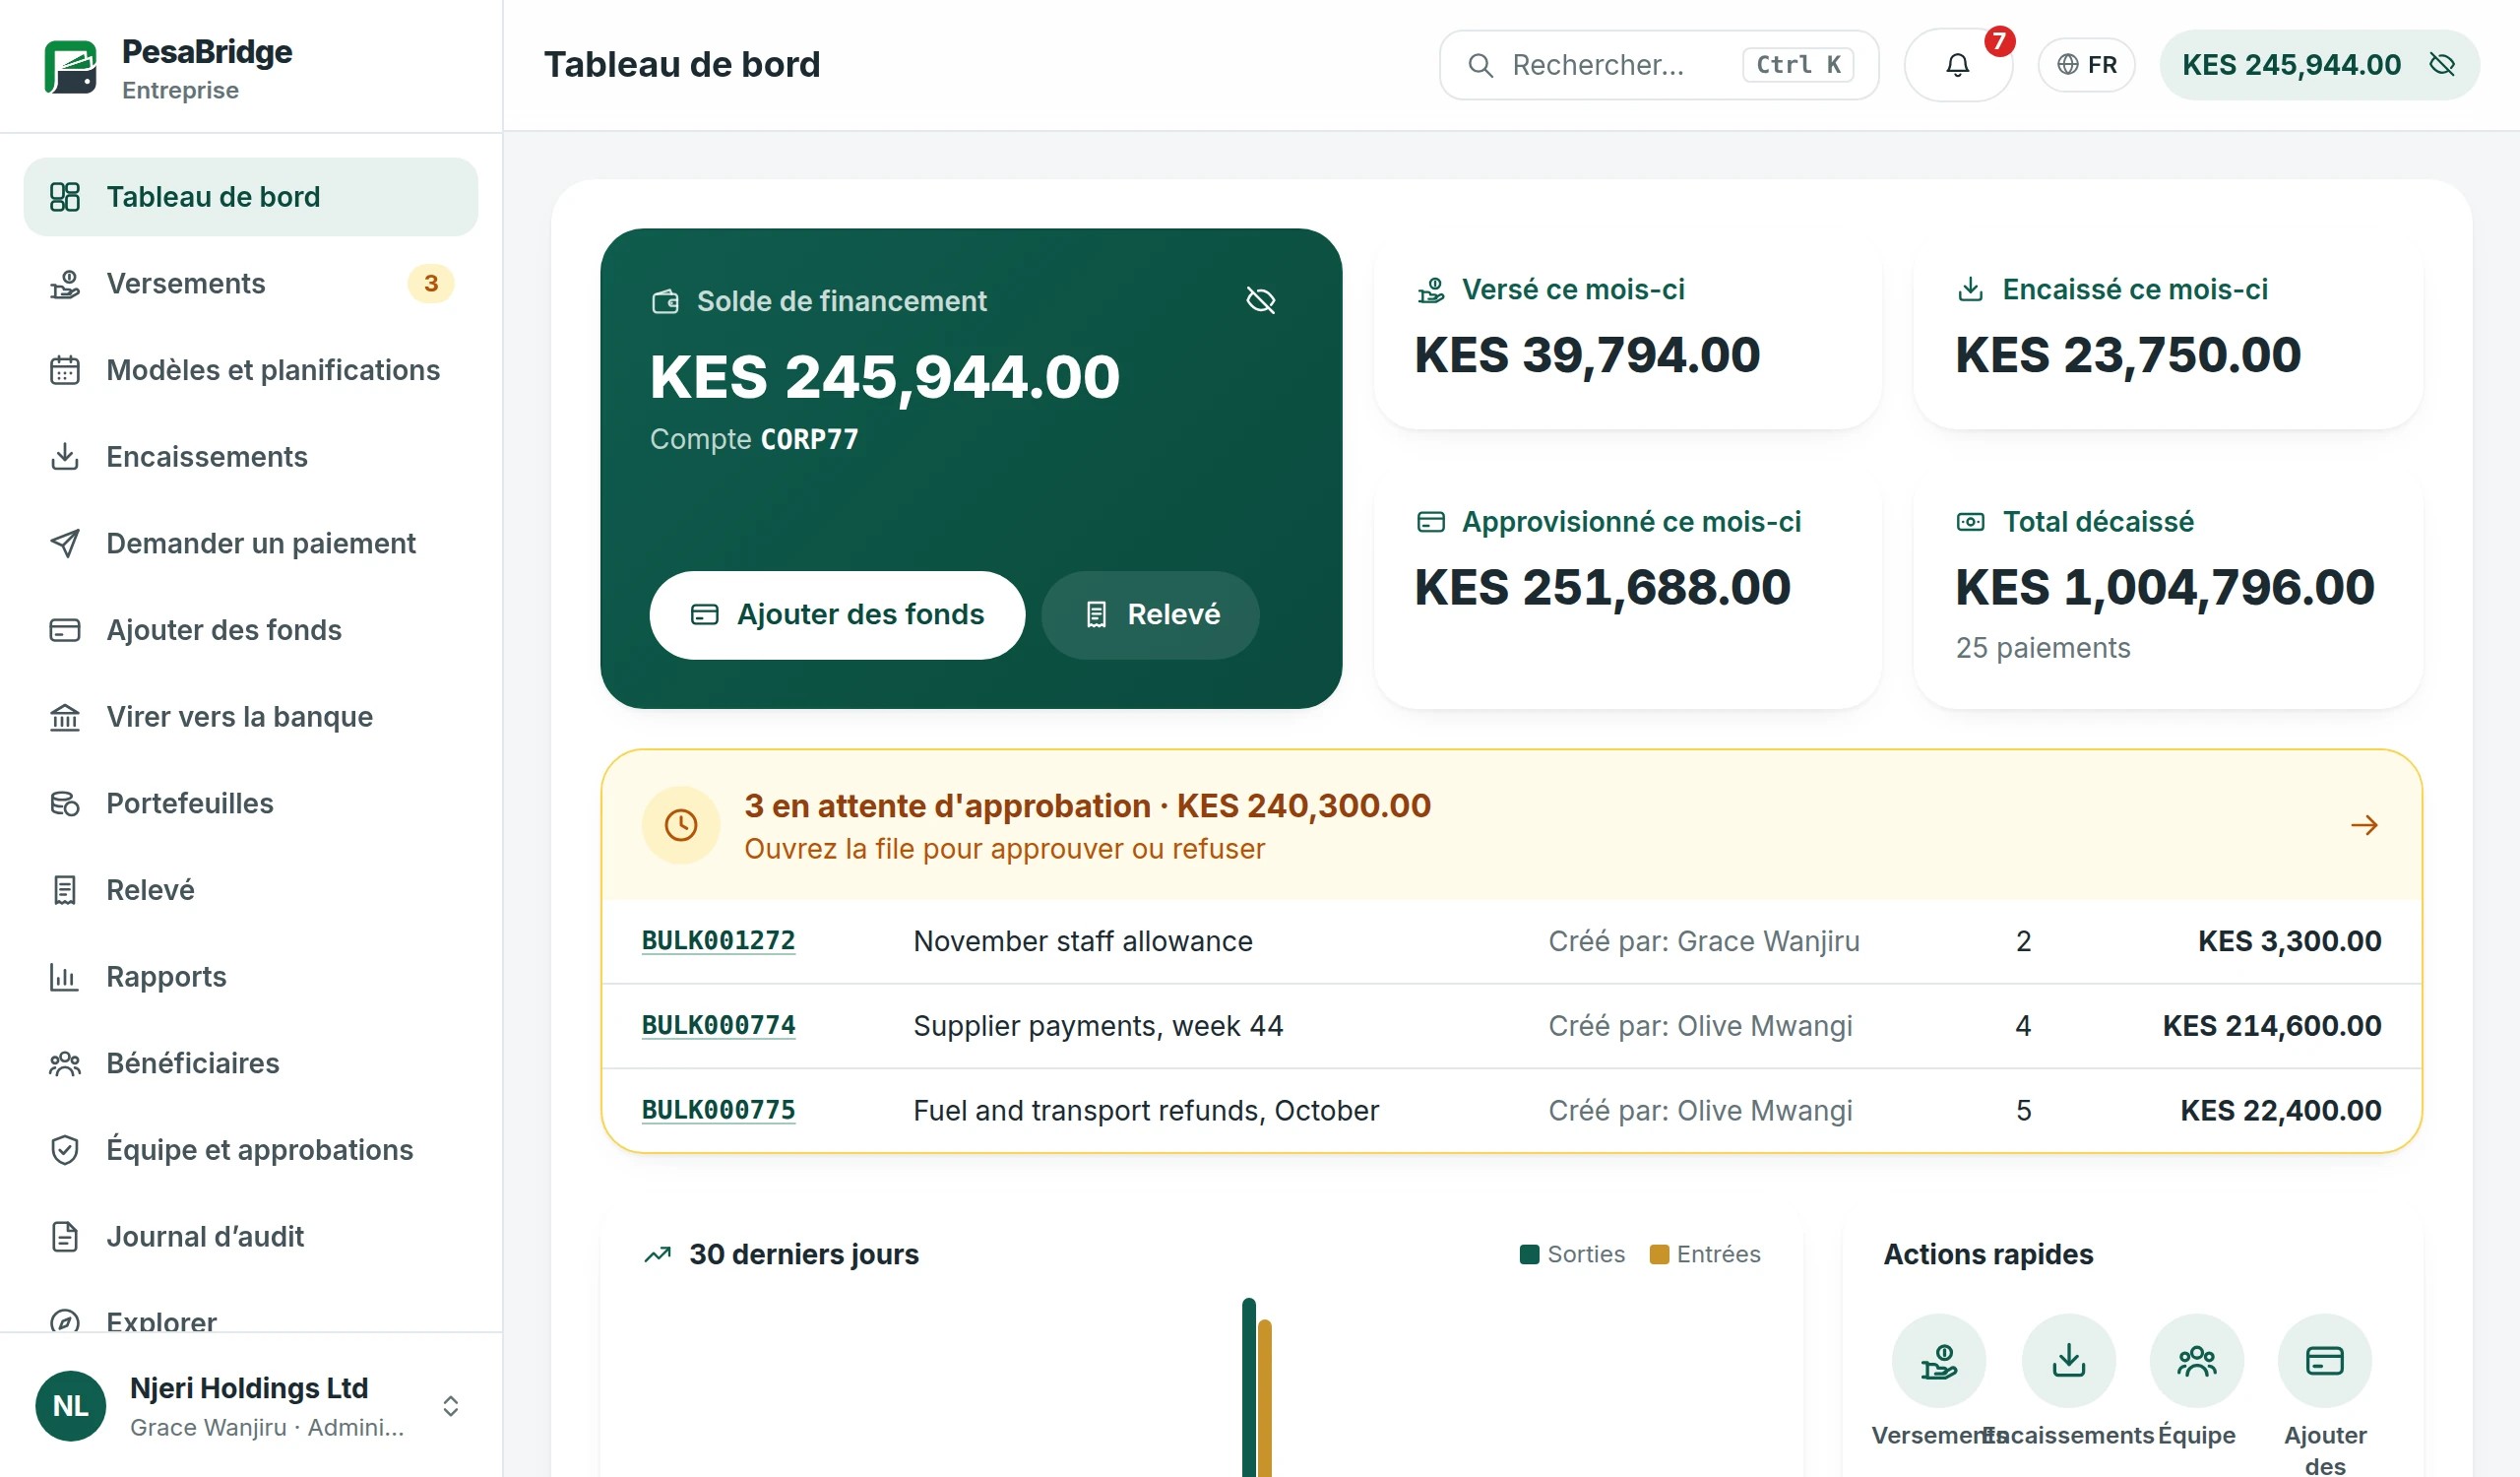
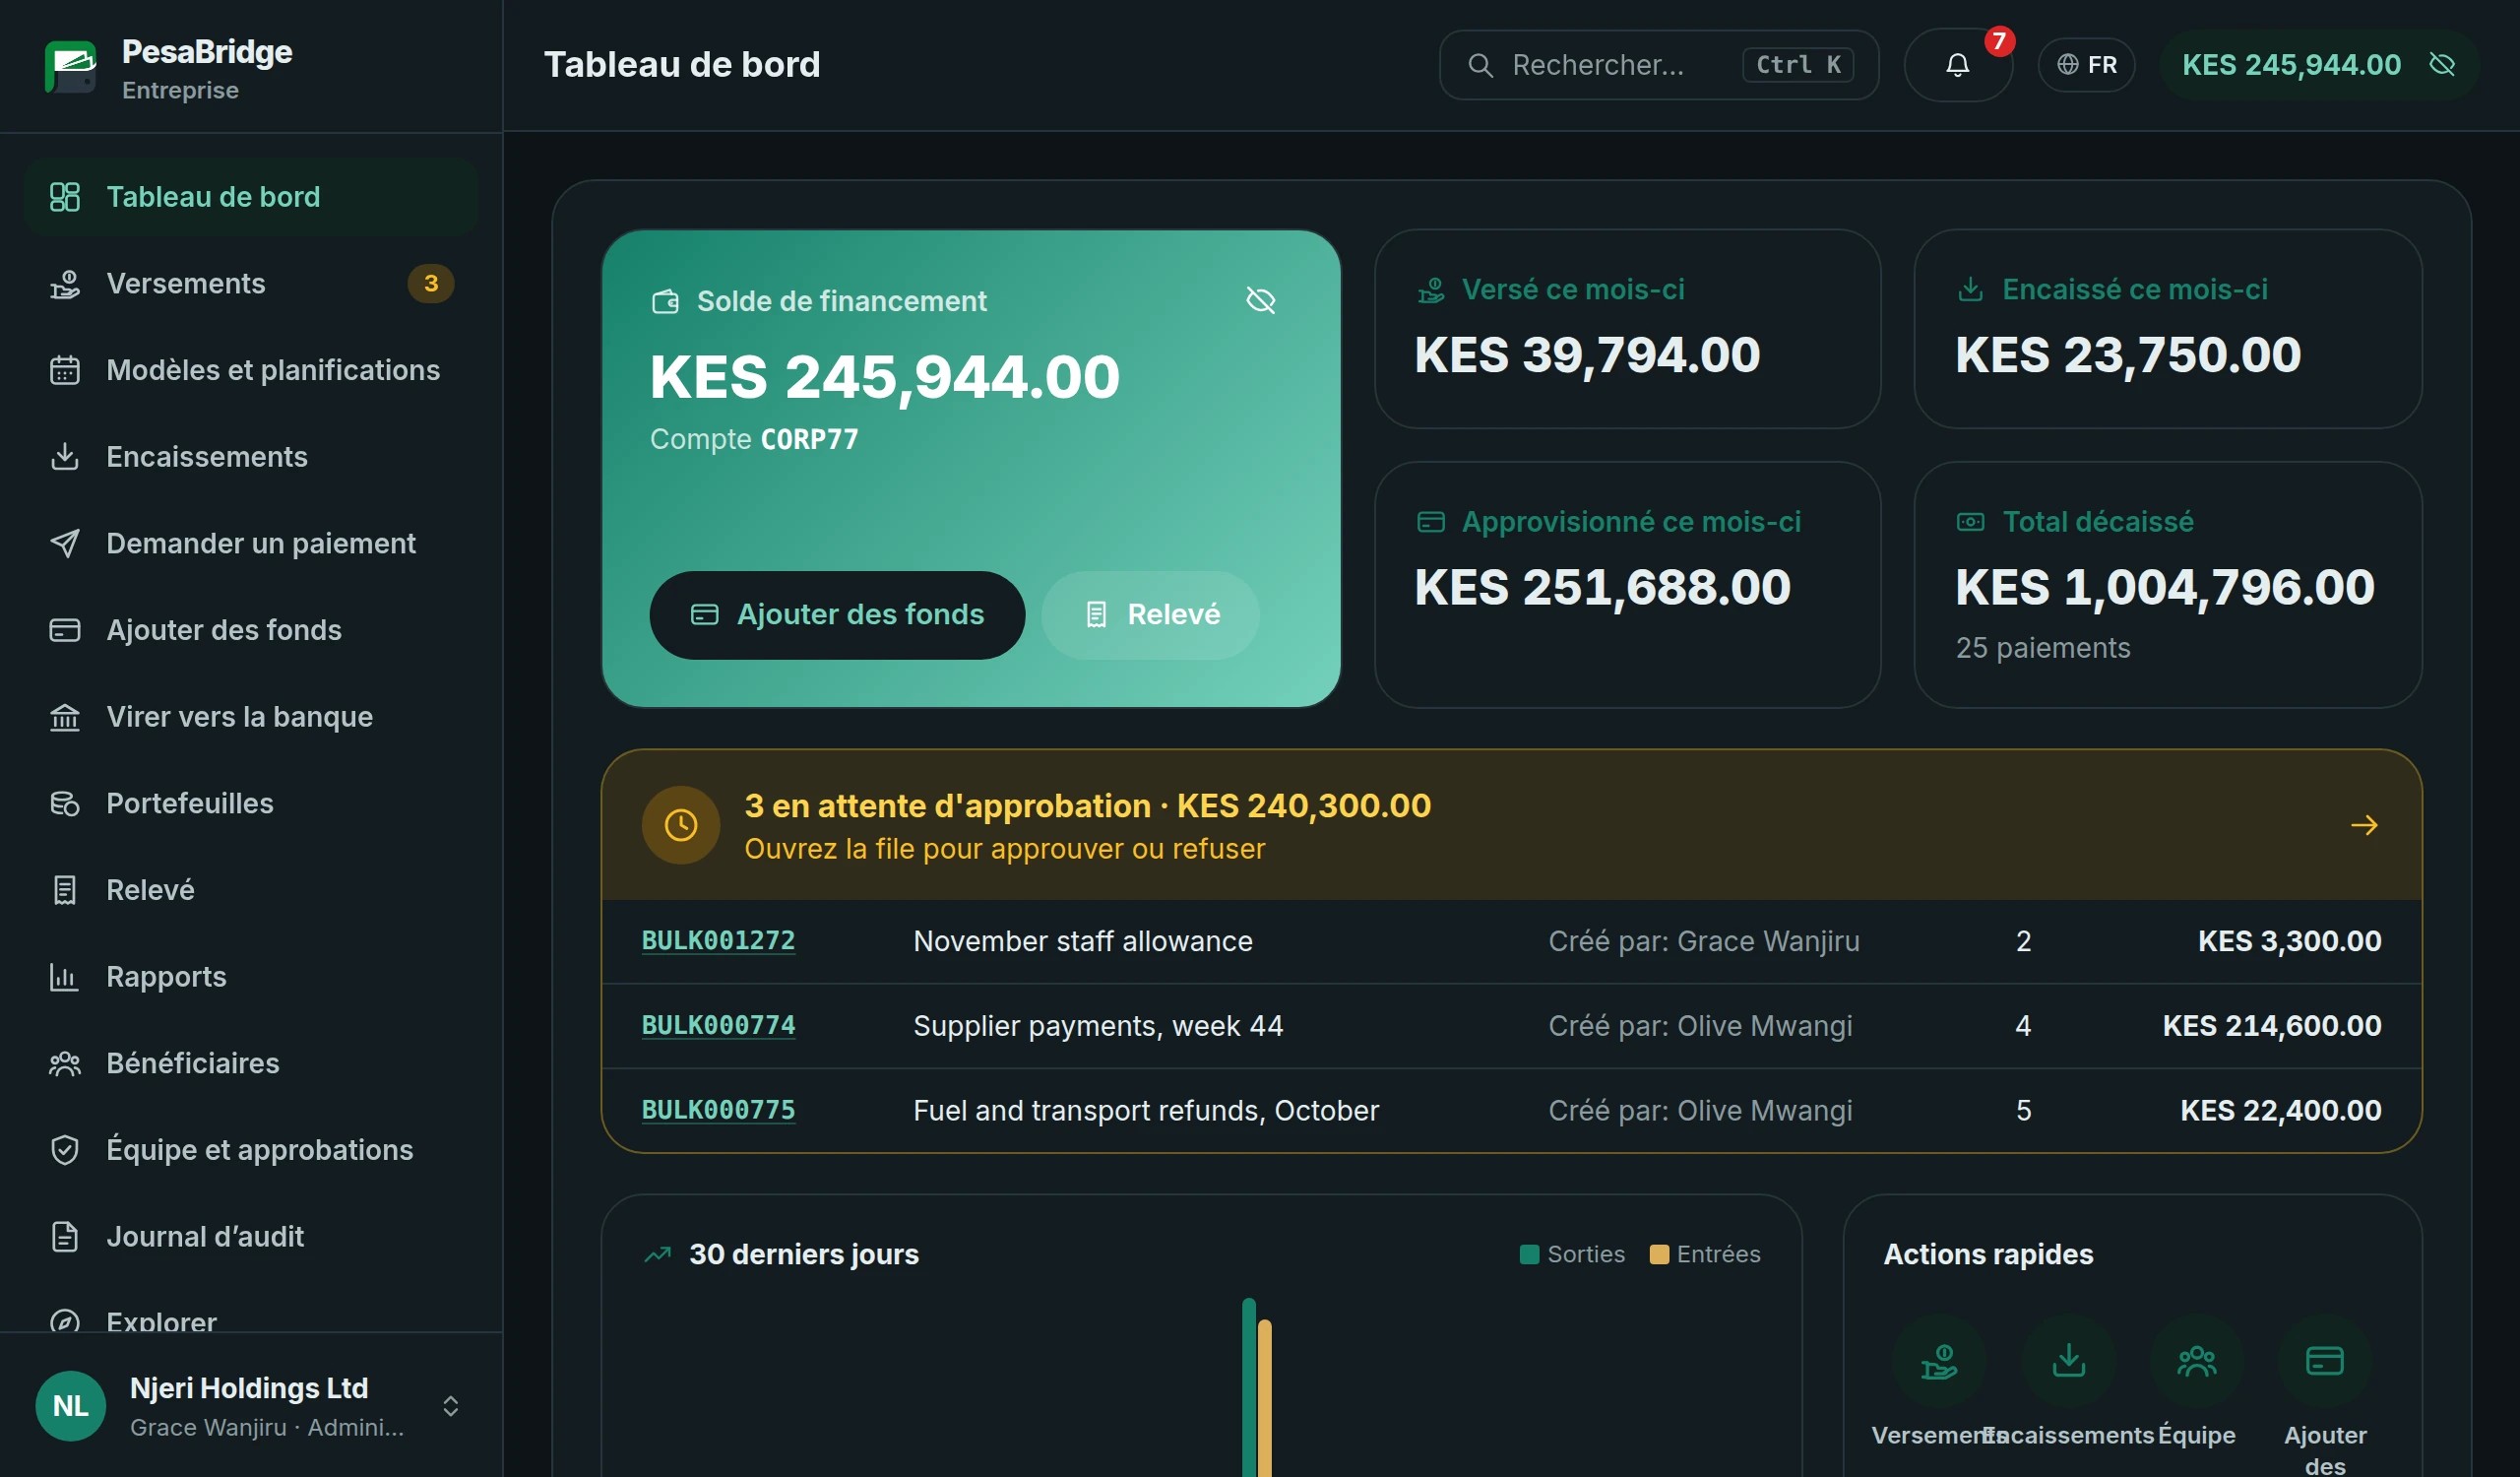
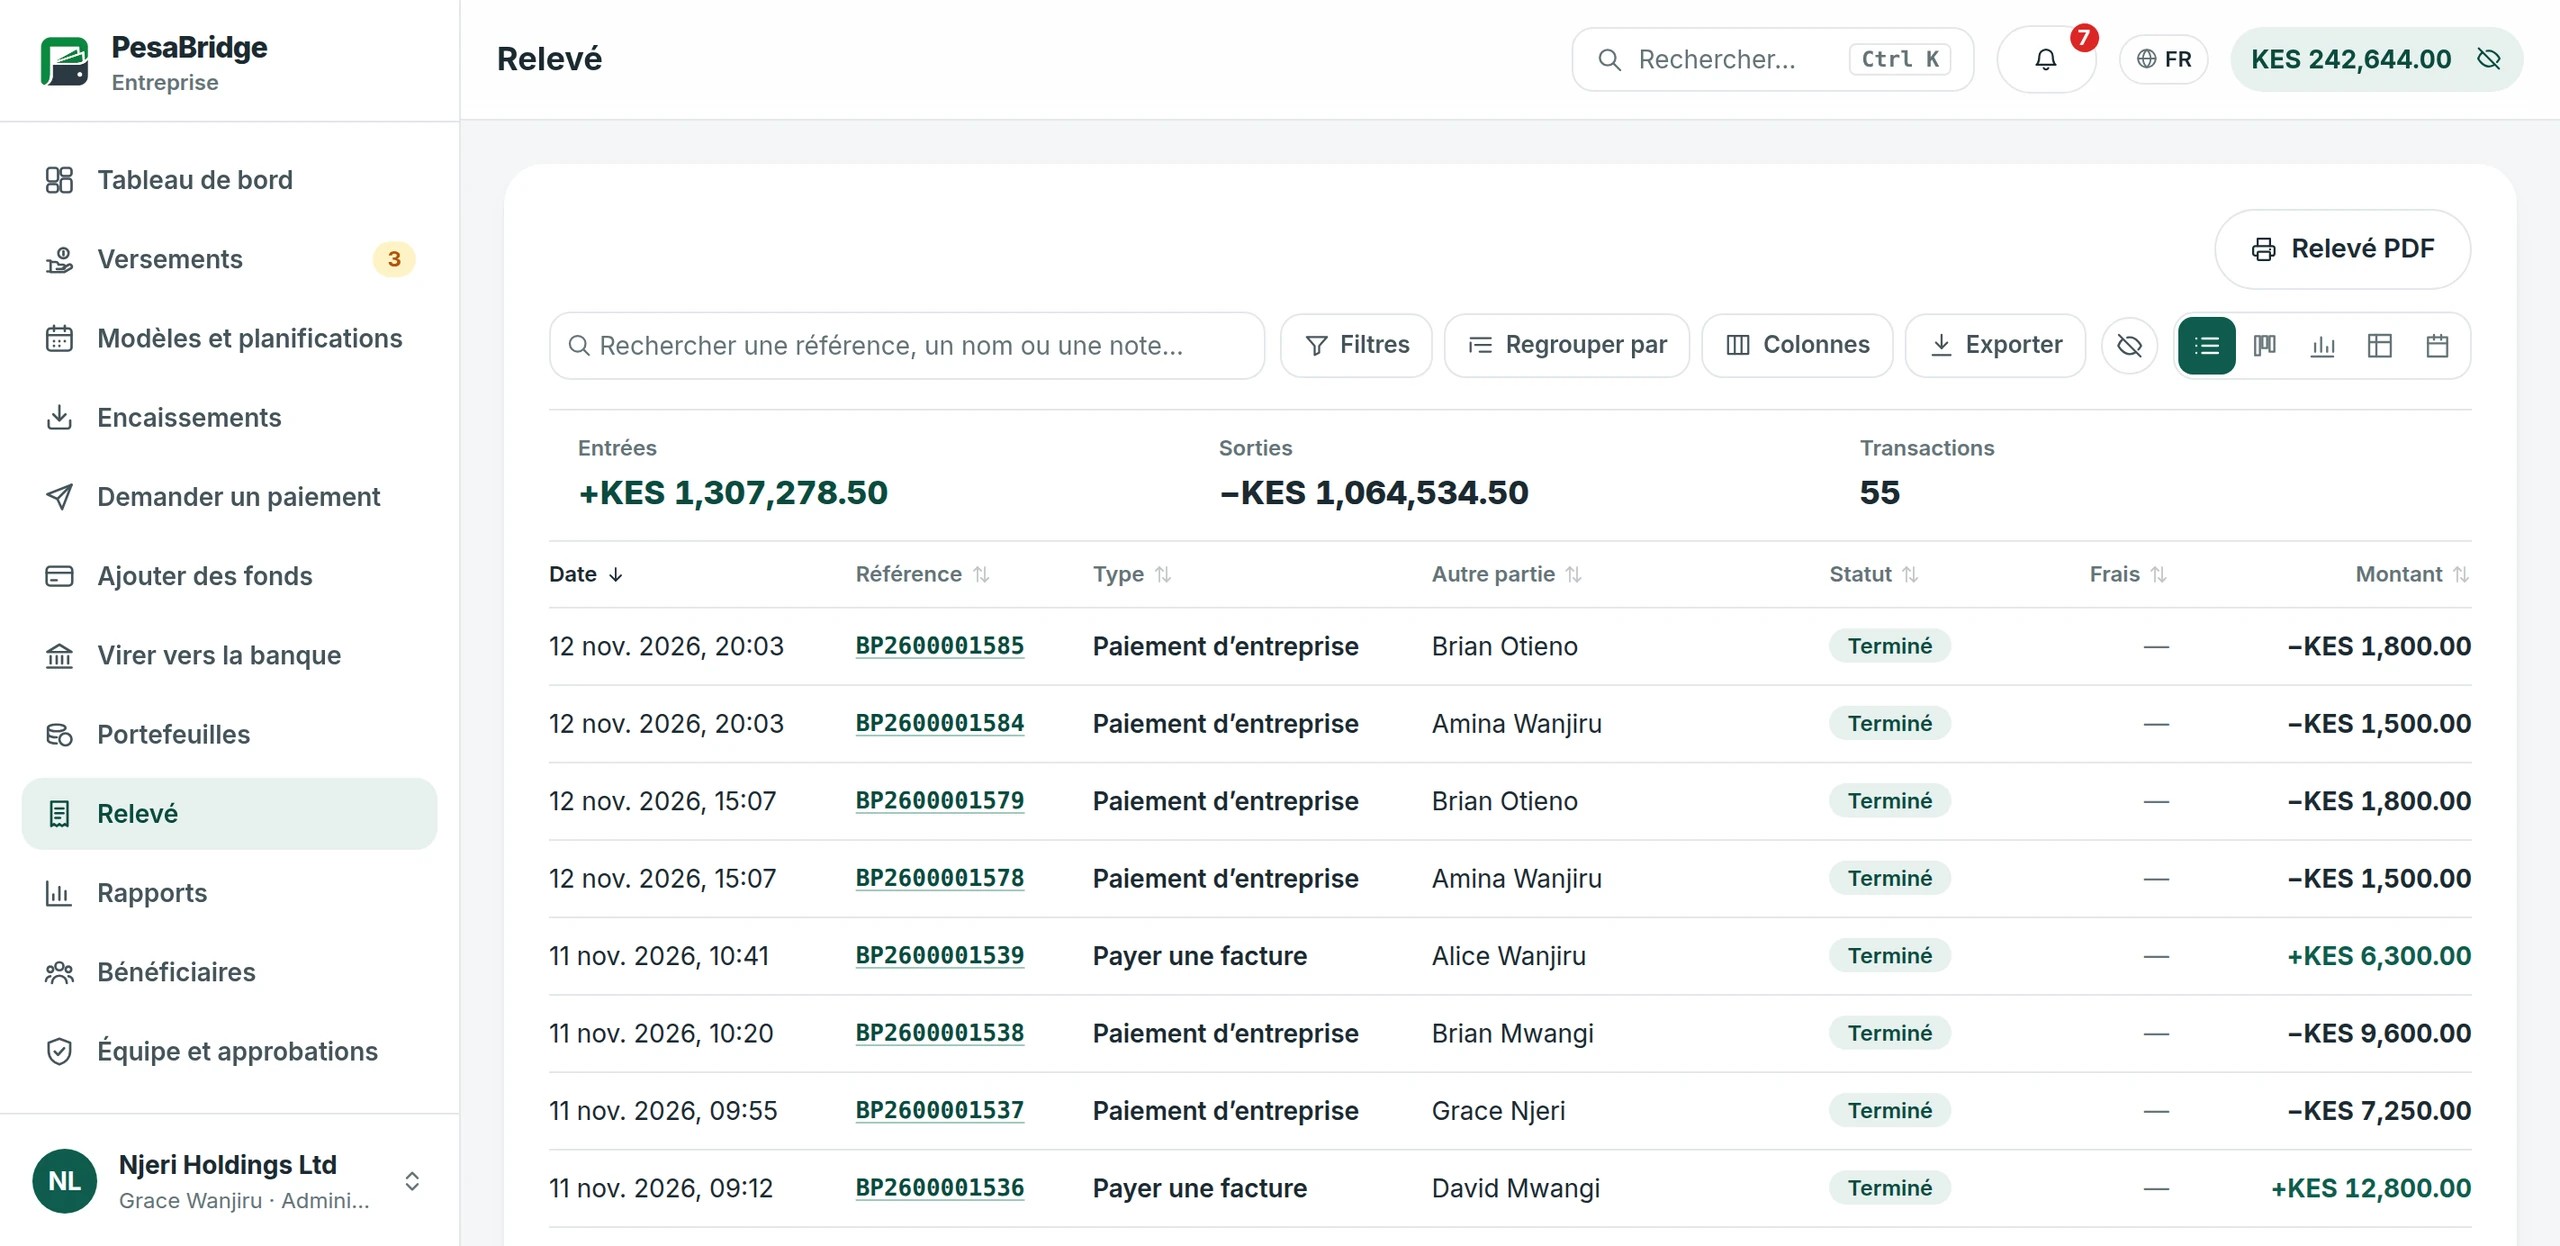
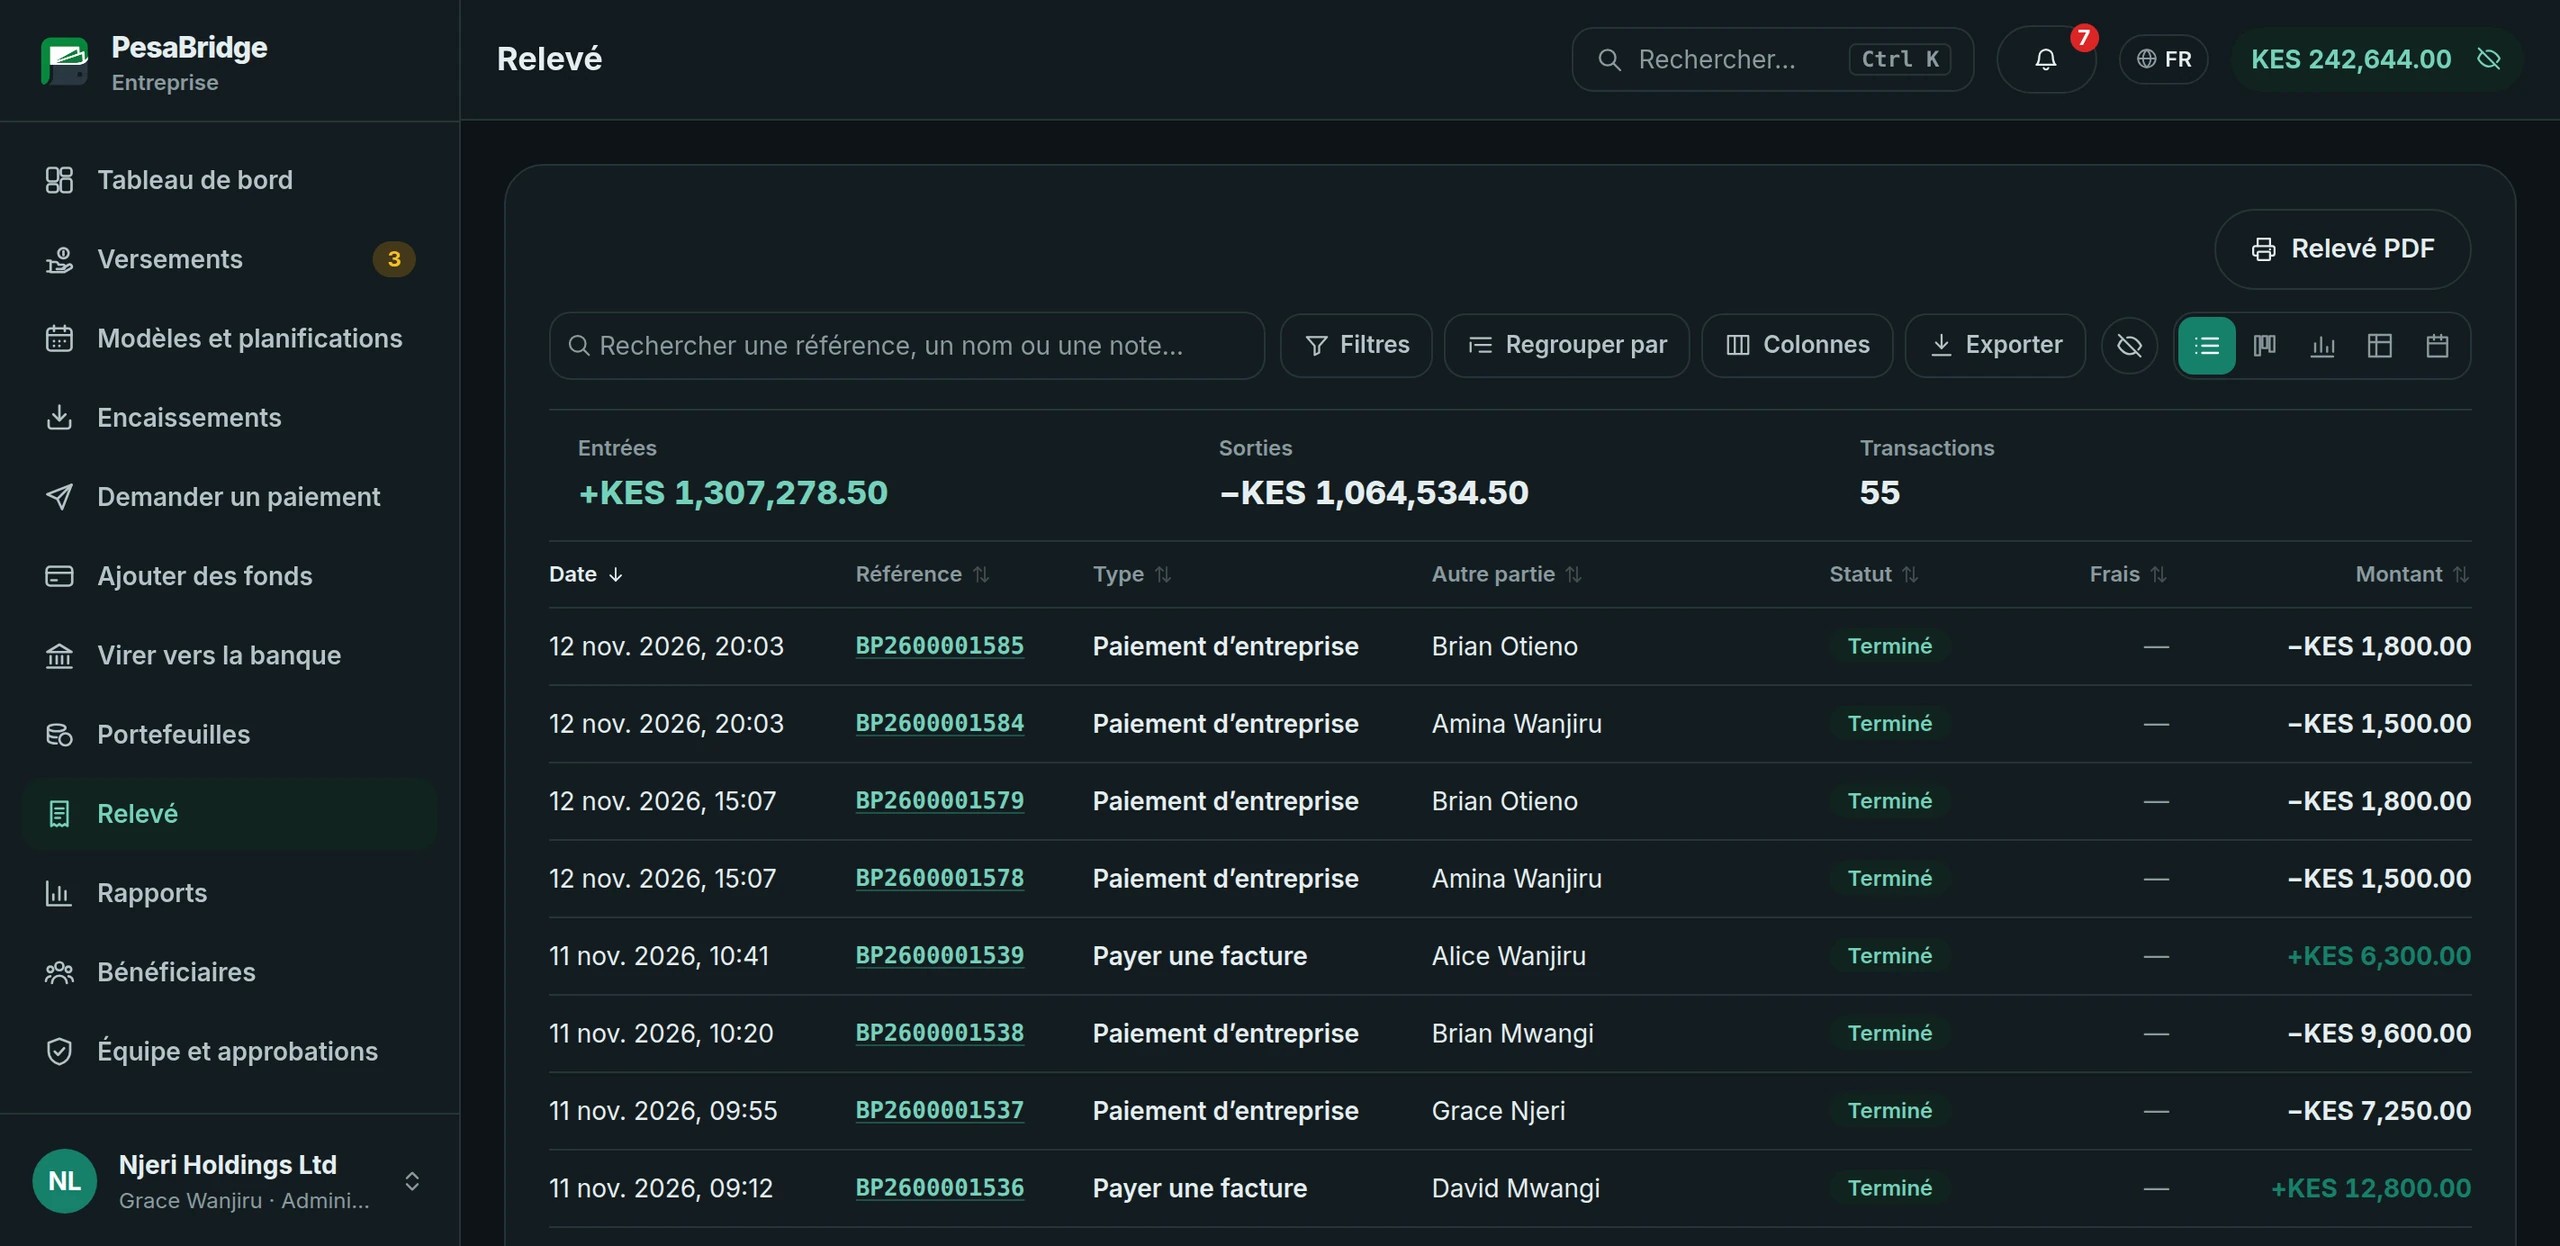
Les entreprises alimentent leur portefeuille depuis la banque, paient de nombreuses personnes en un seul lot et encaissent ce qui leur est dû, dans l'appli et le portail entreprise.
- Paiements groupés. Choisissez des bénéficiaires enregistrés et payez salaires ou fournisseurs en un seul lot.
- Saisie et validation. Une personne prépare le paiement, une autre l'approuve, depuis le portail ou l'appli.
- Alimenter et encaisser. Rechargez le portefeuille d'entreprise depuis la banque et recevez les paiements des clients.
- Relevés. Chaque paiement et chaque encaissement figurent sur un relevé que votre équipe financière peut vérifier.
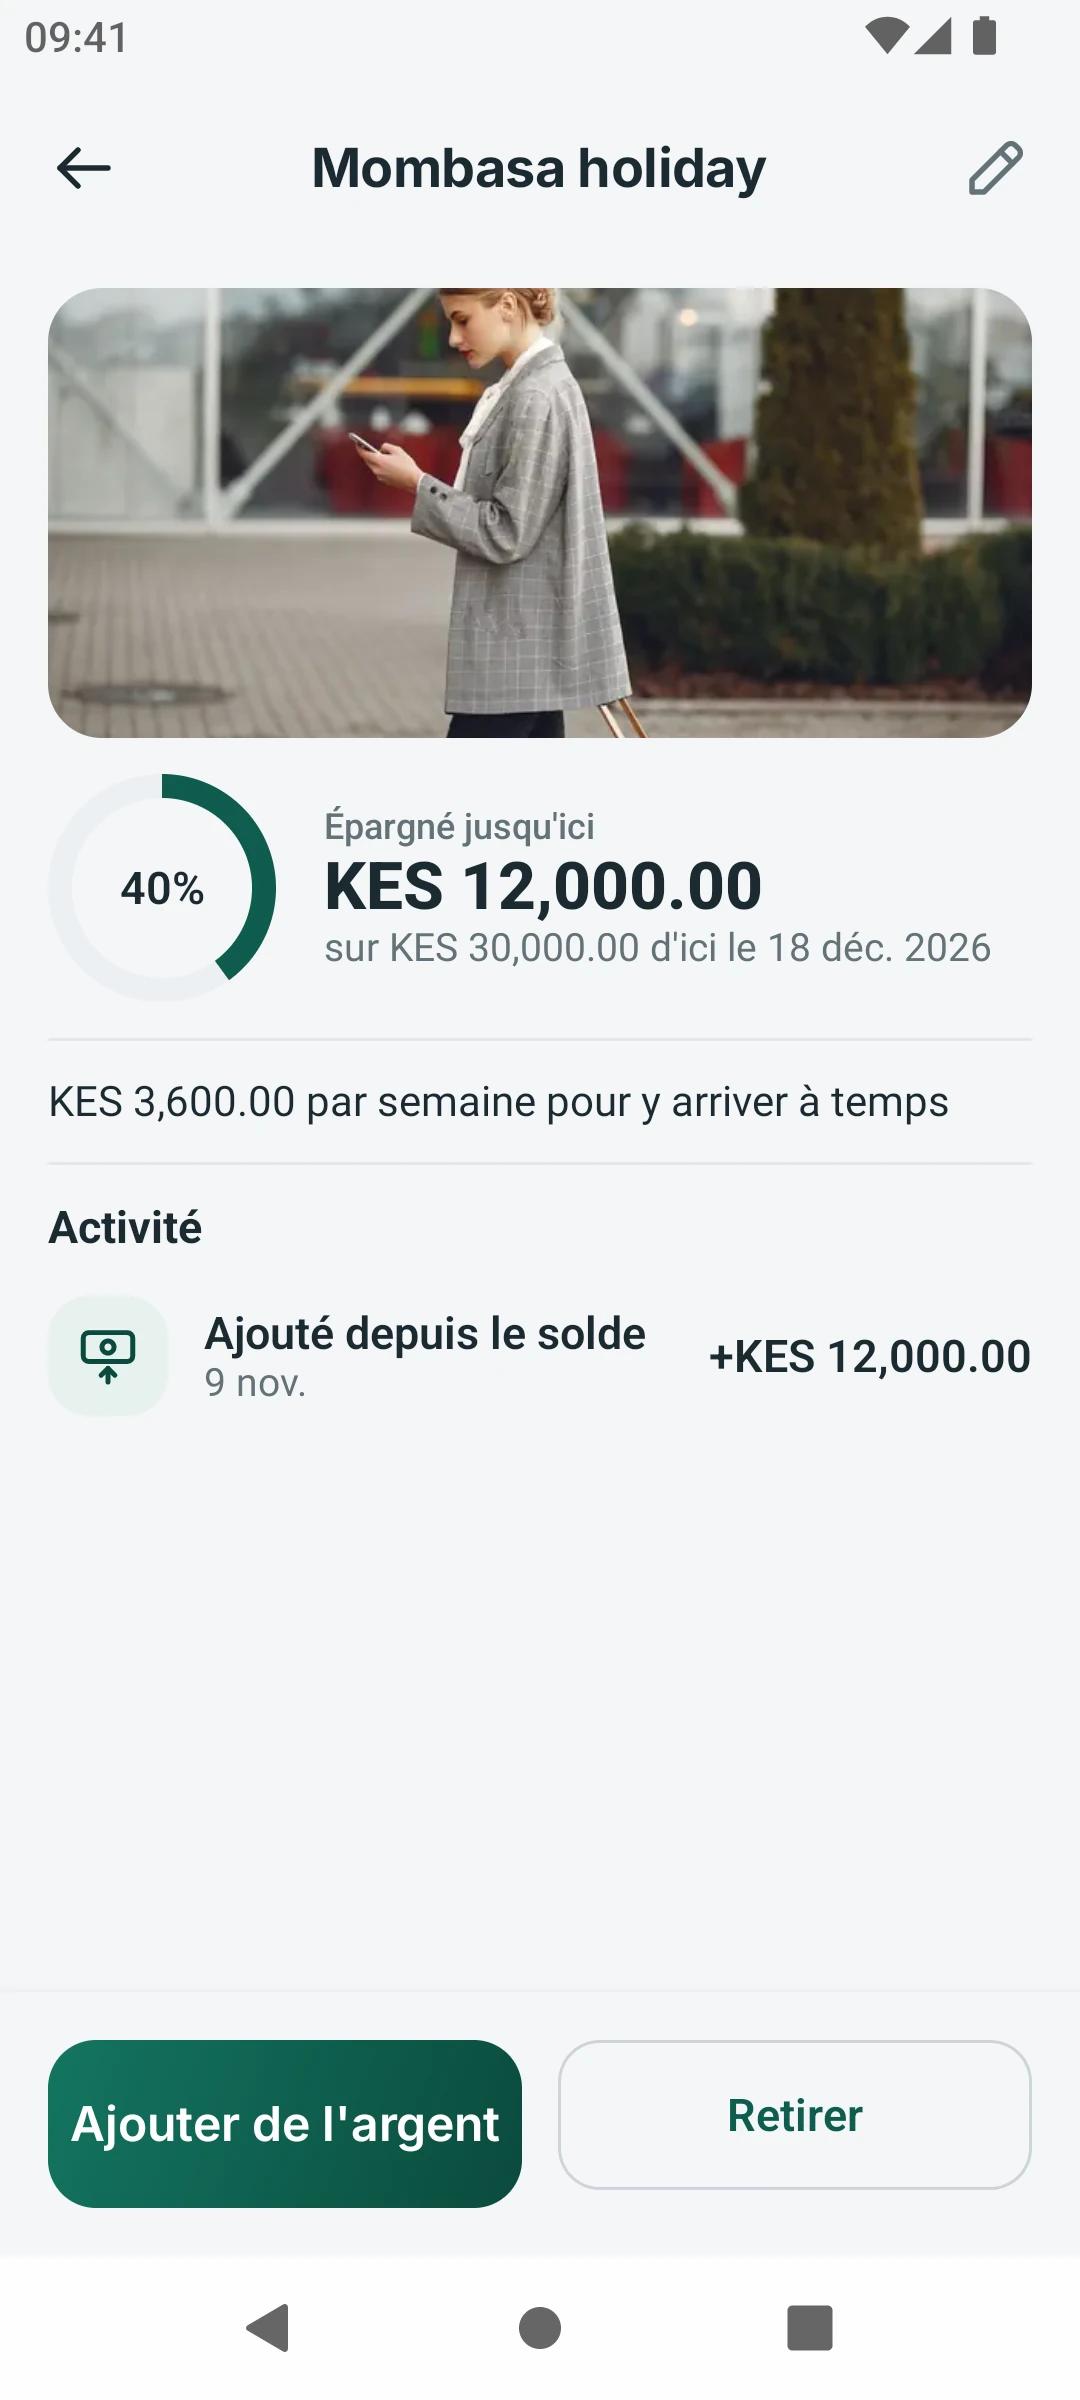
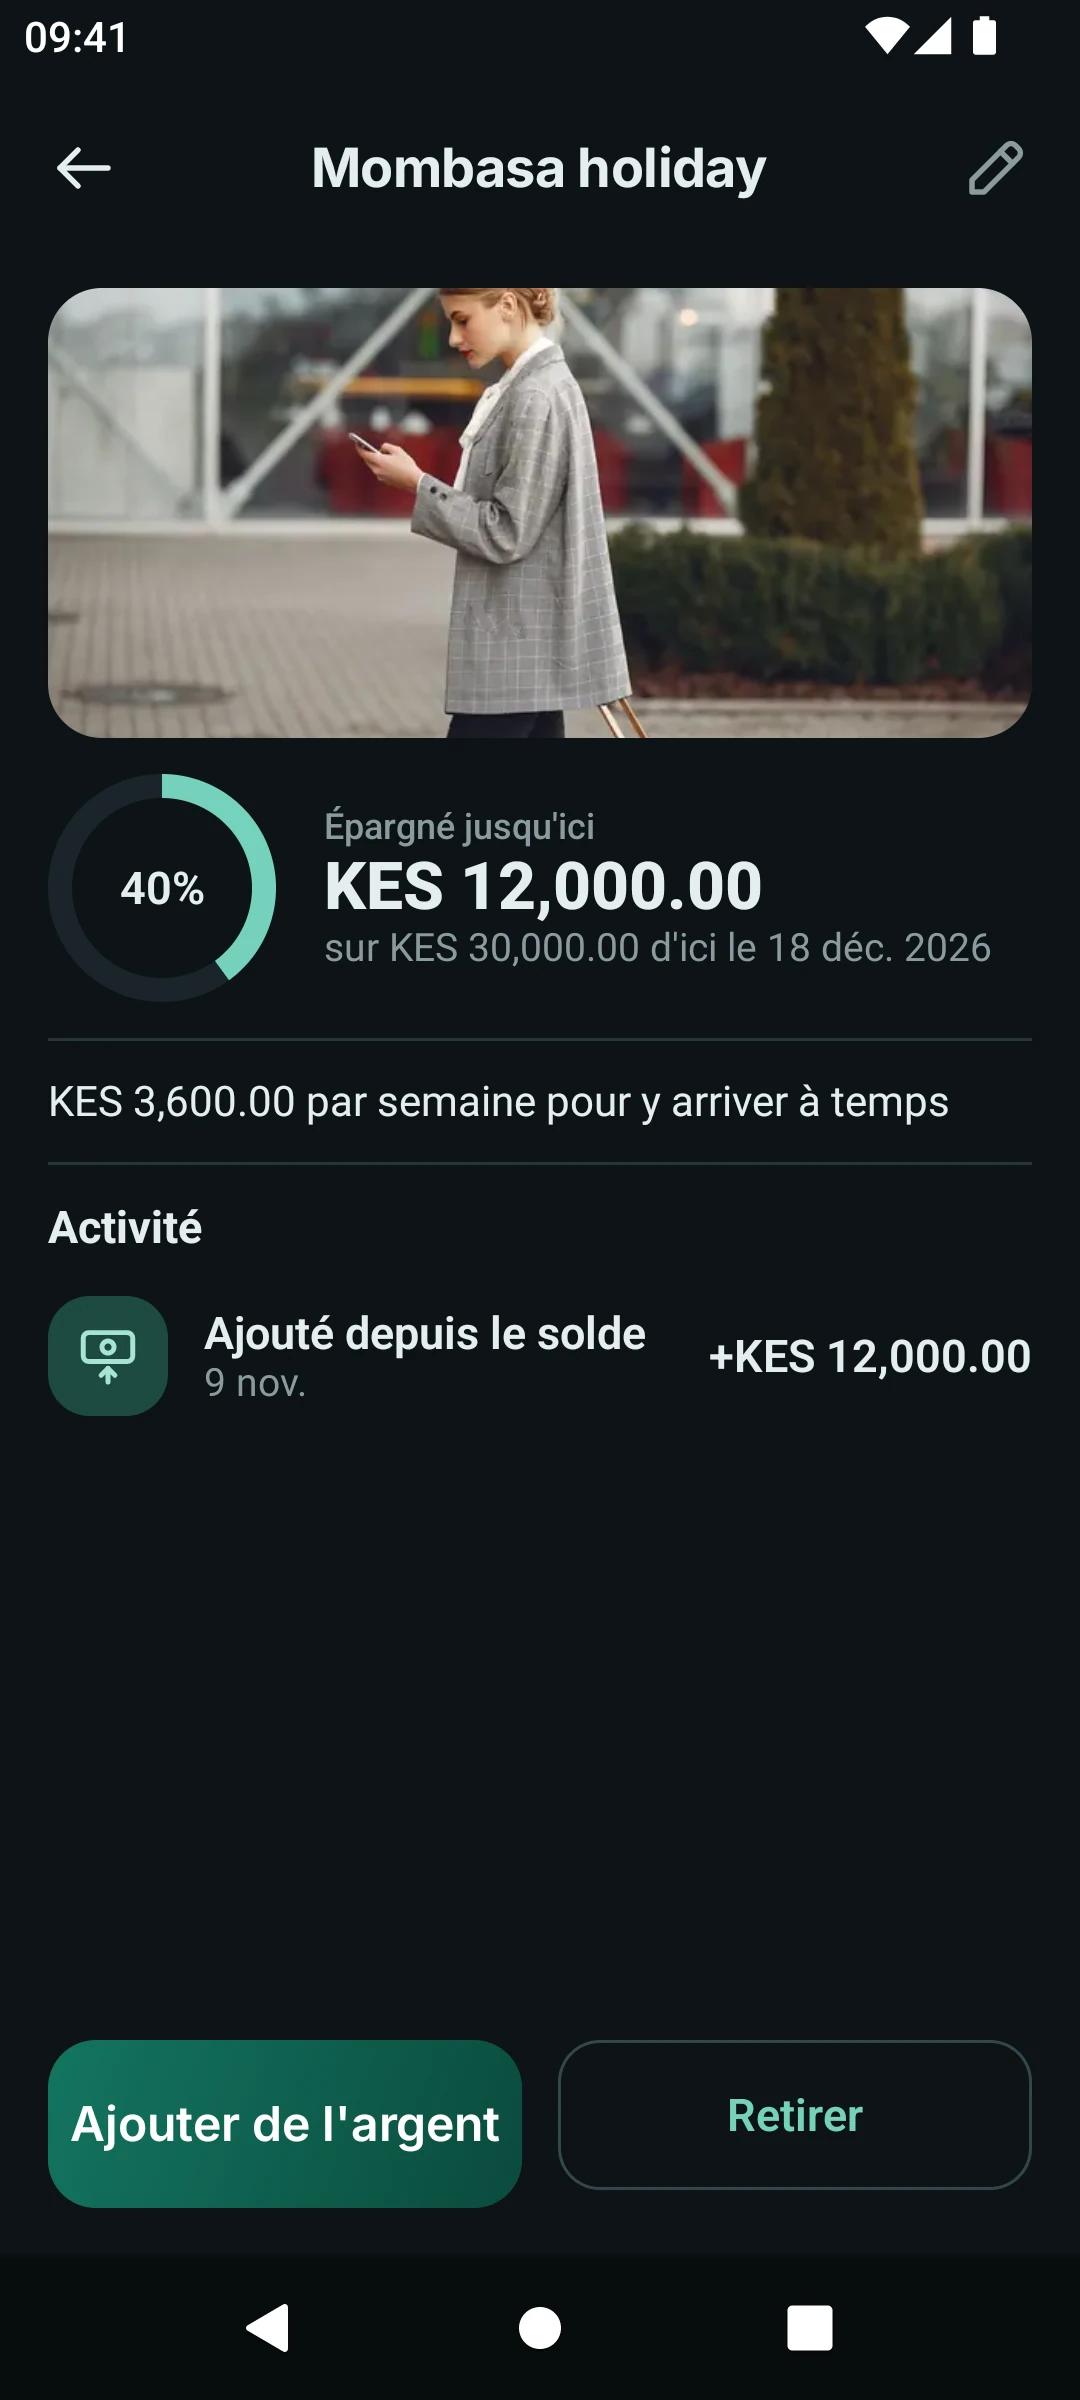
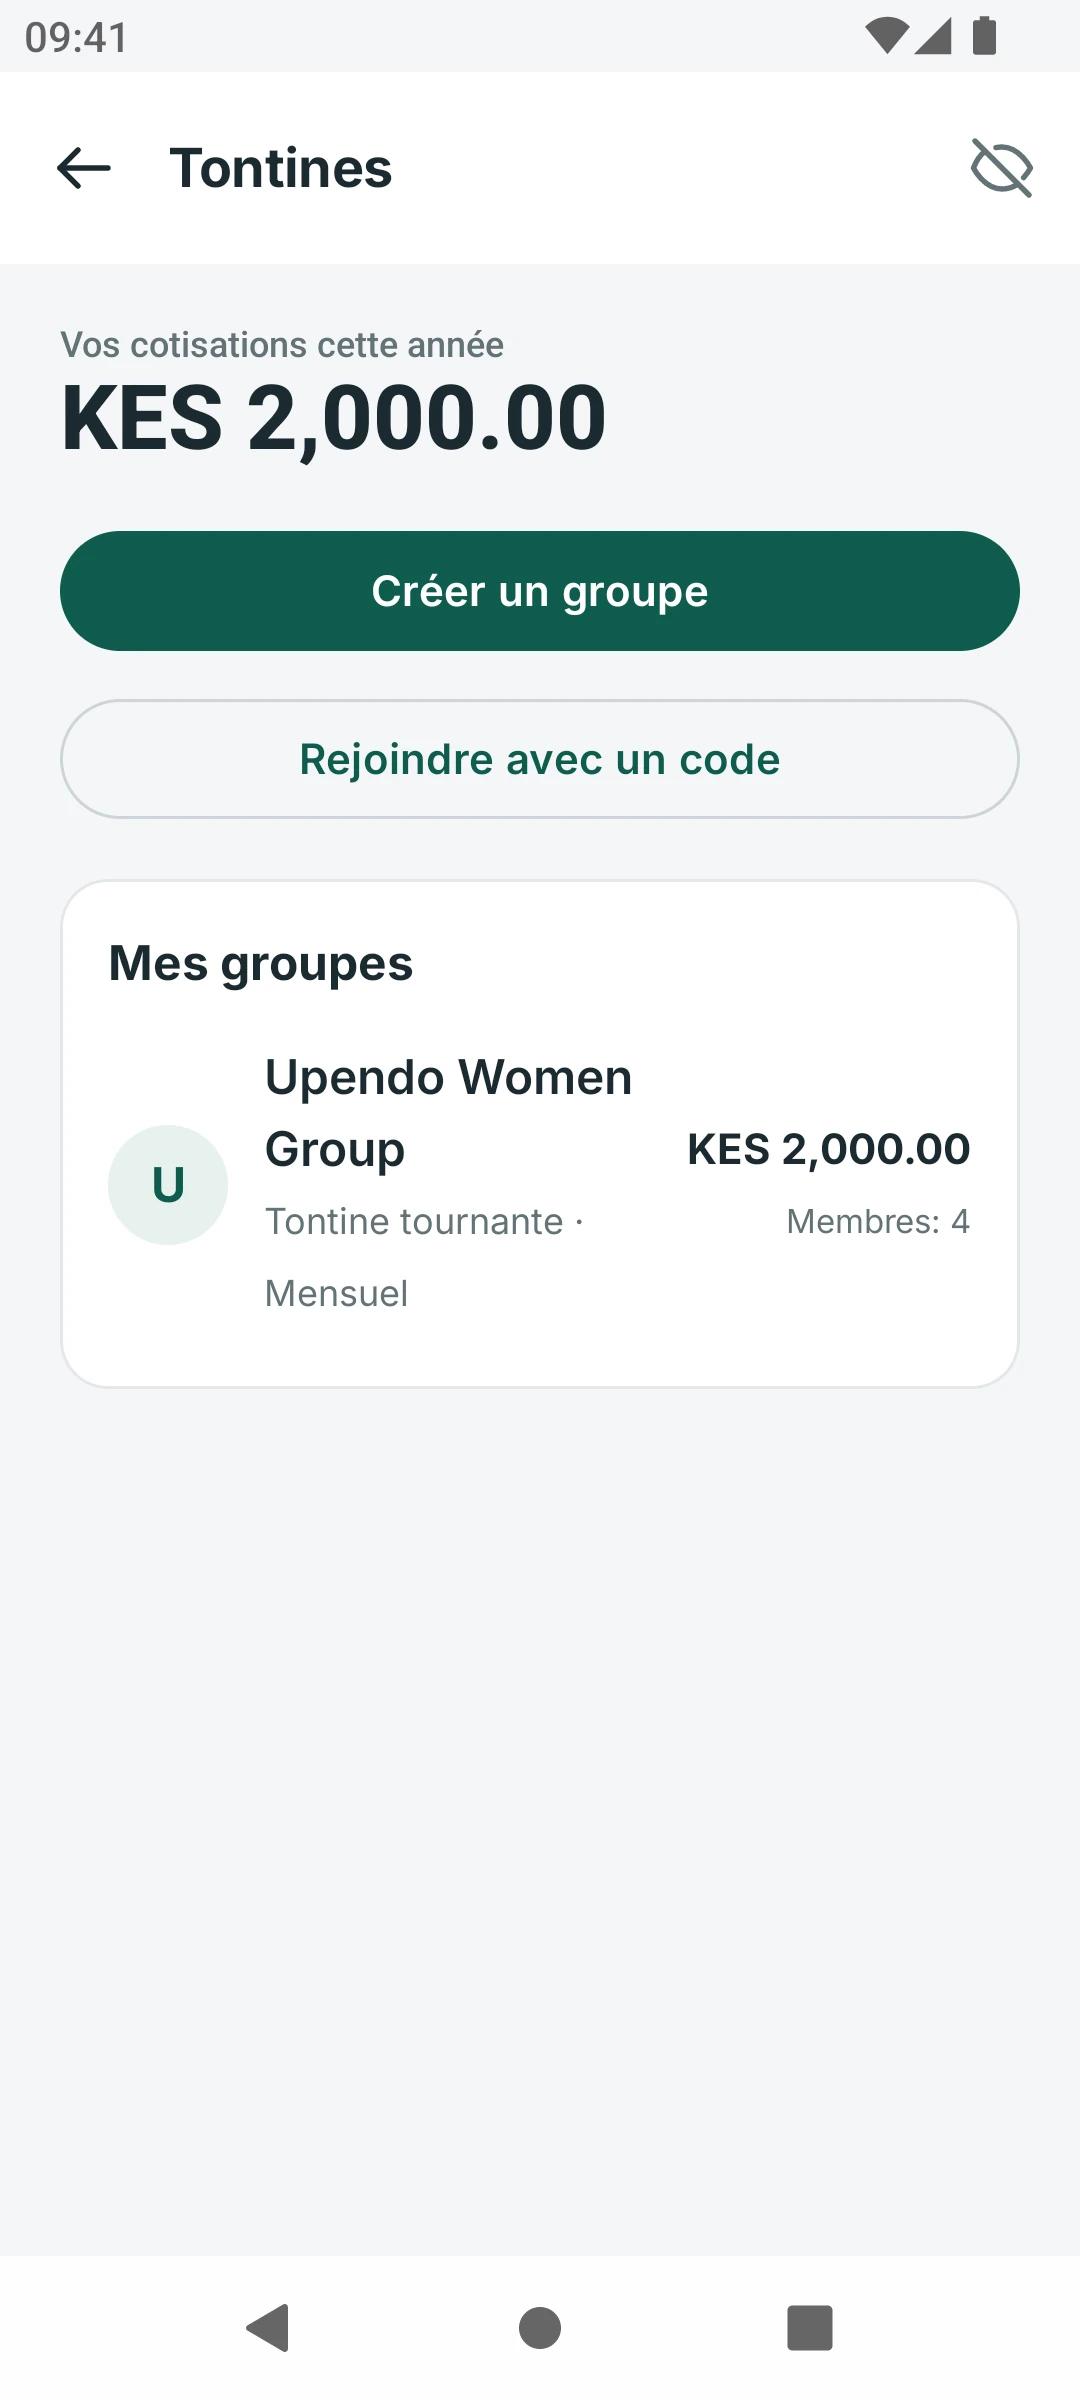
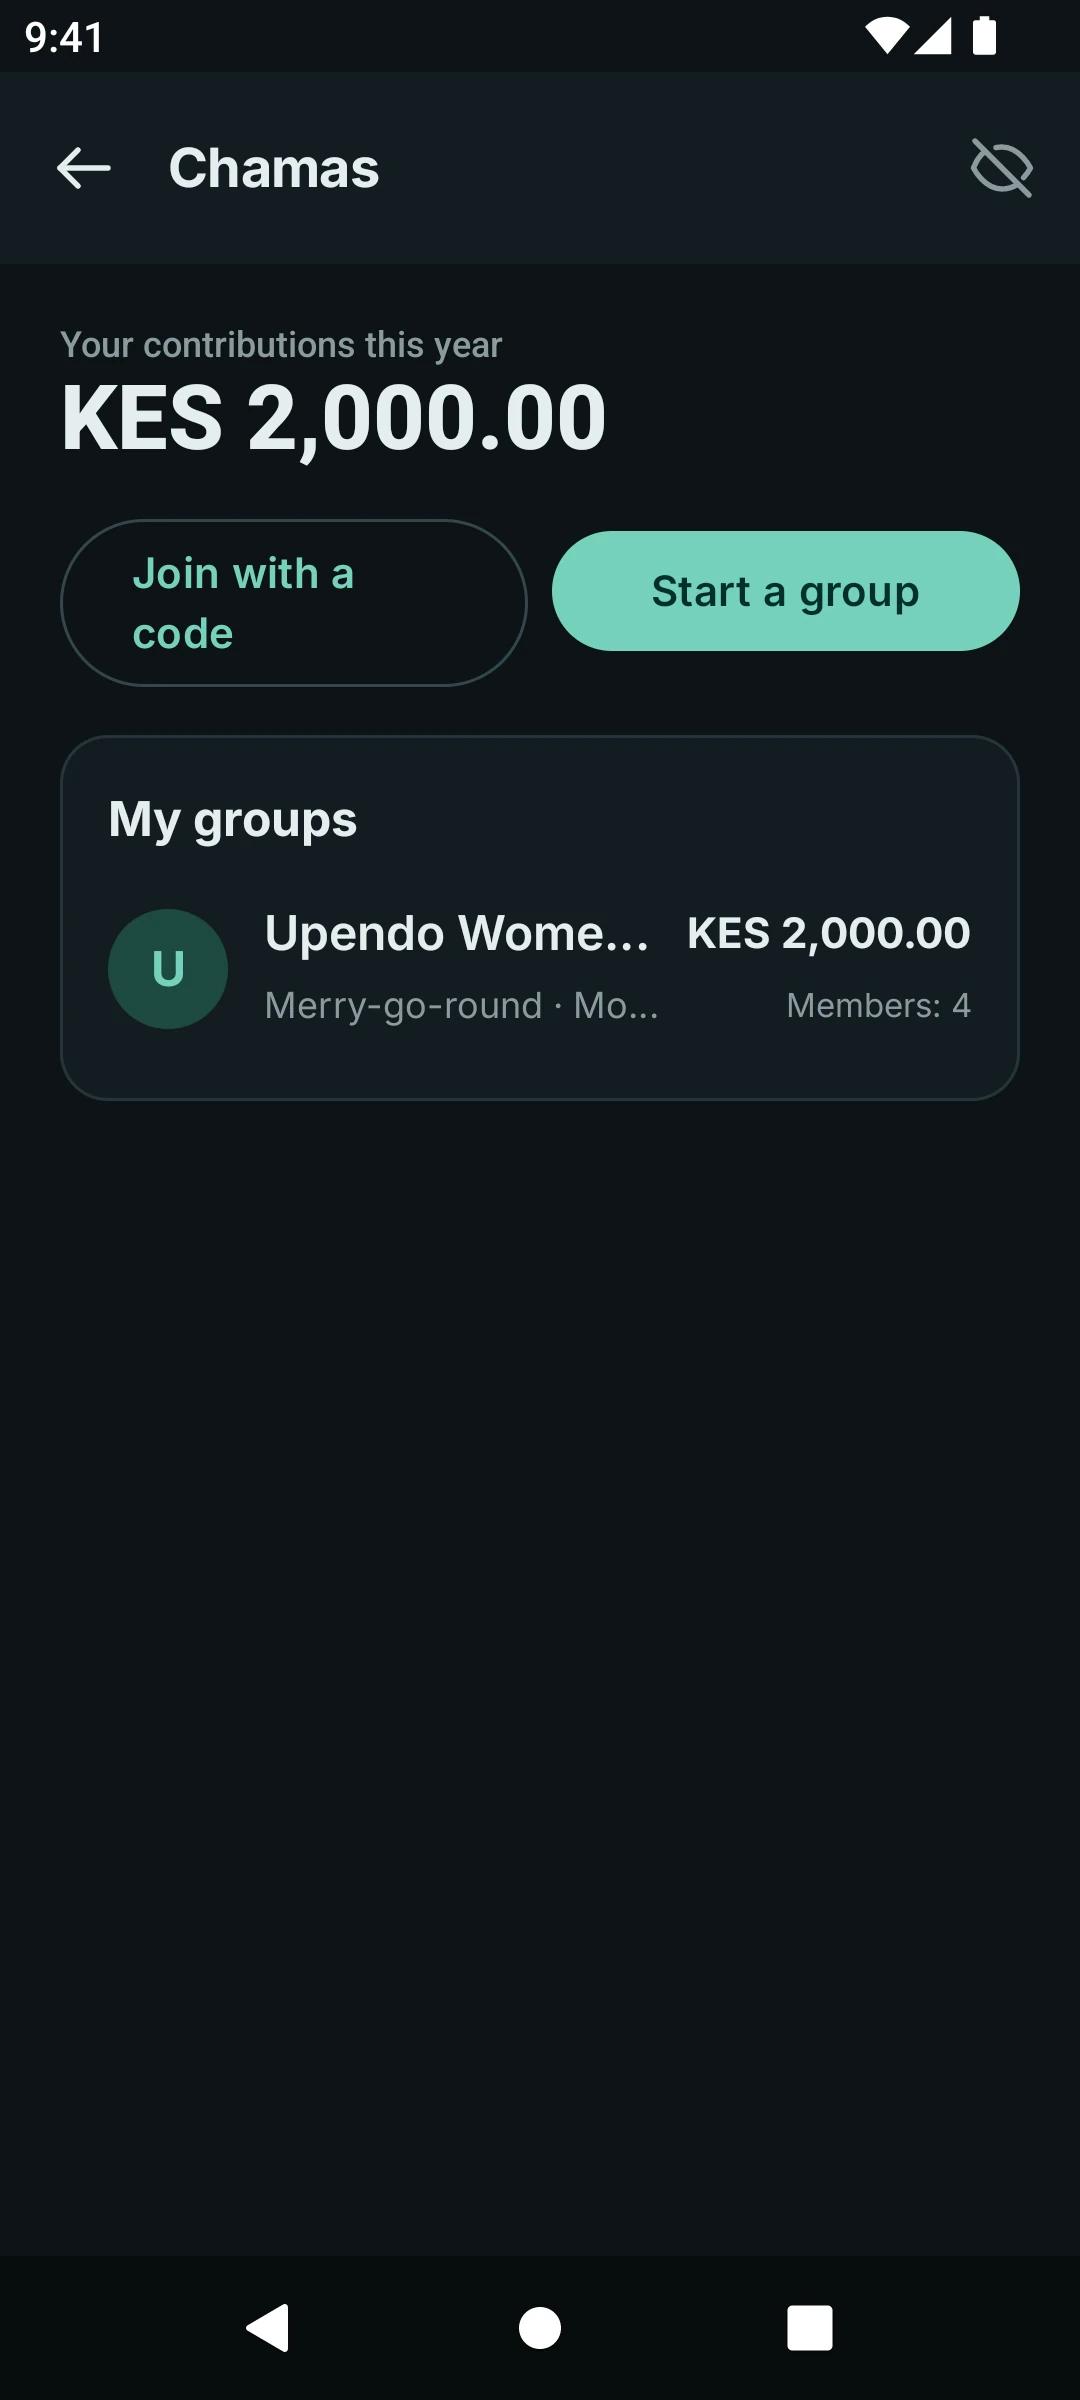
Mini-applis
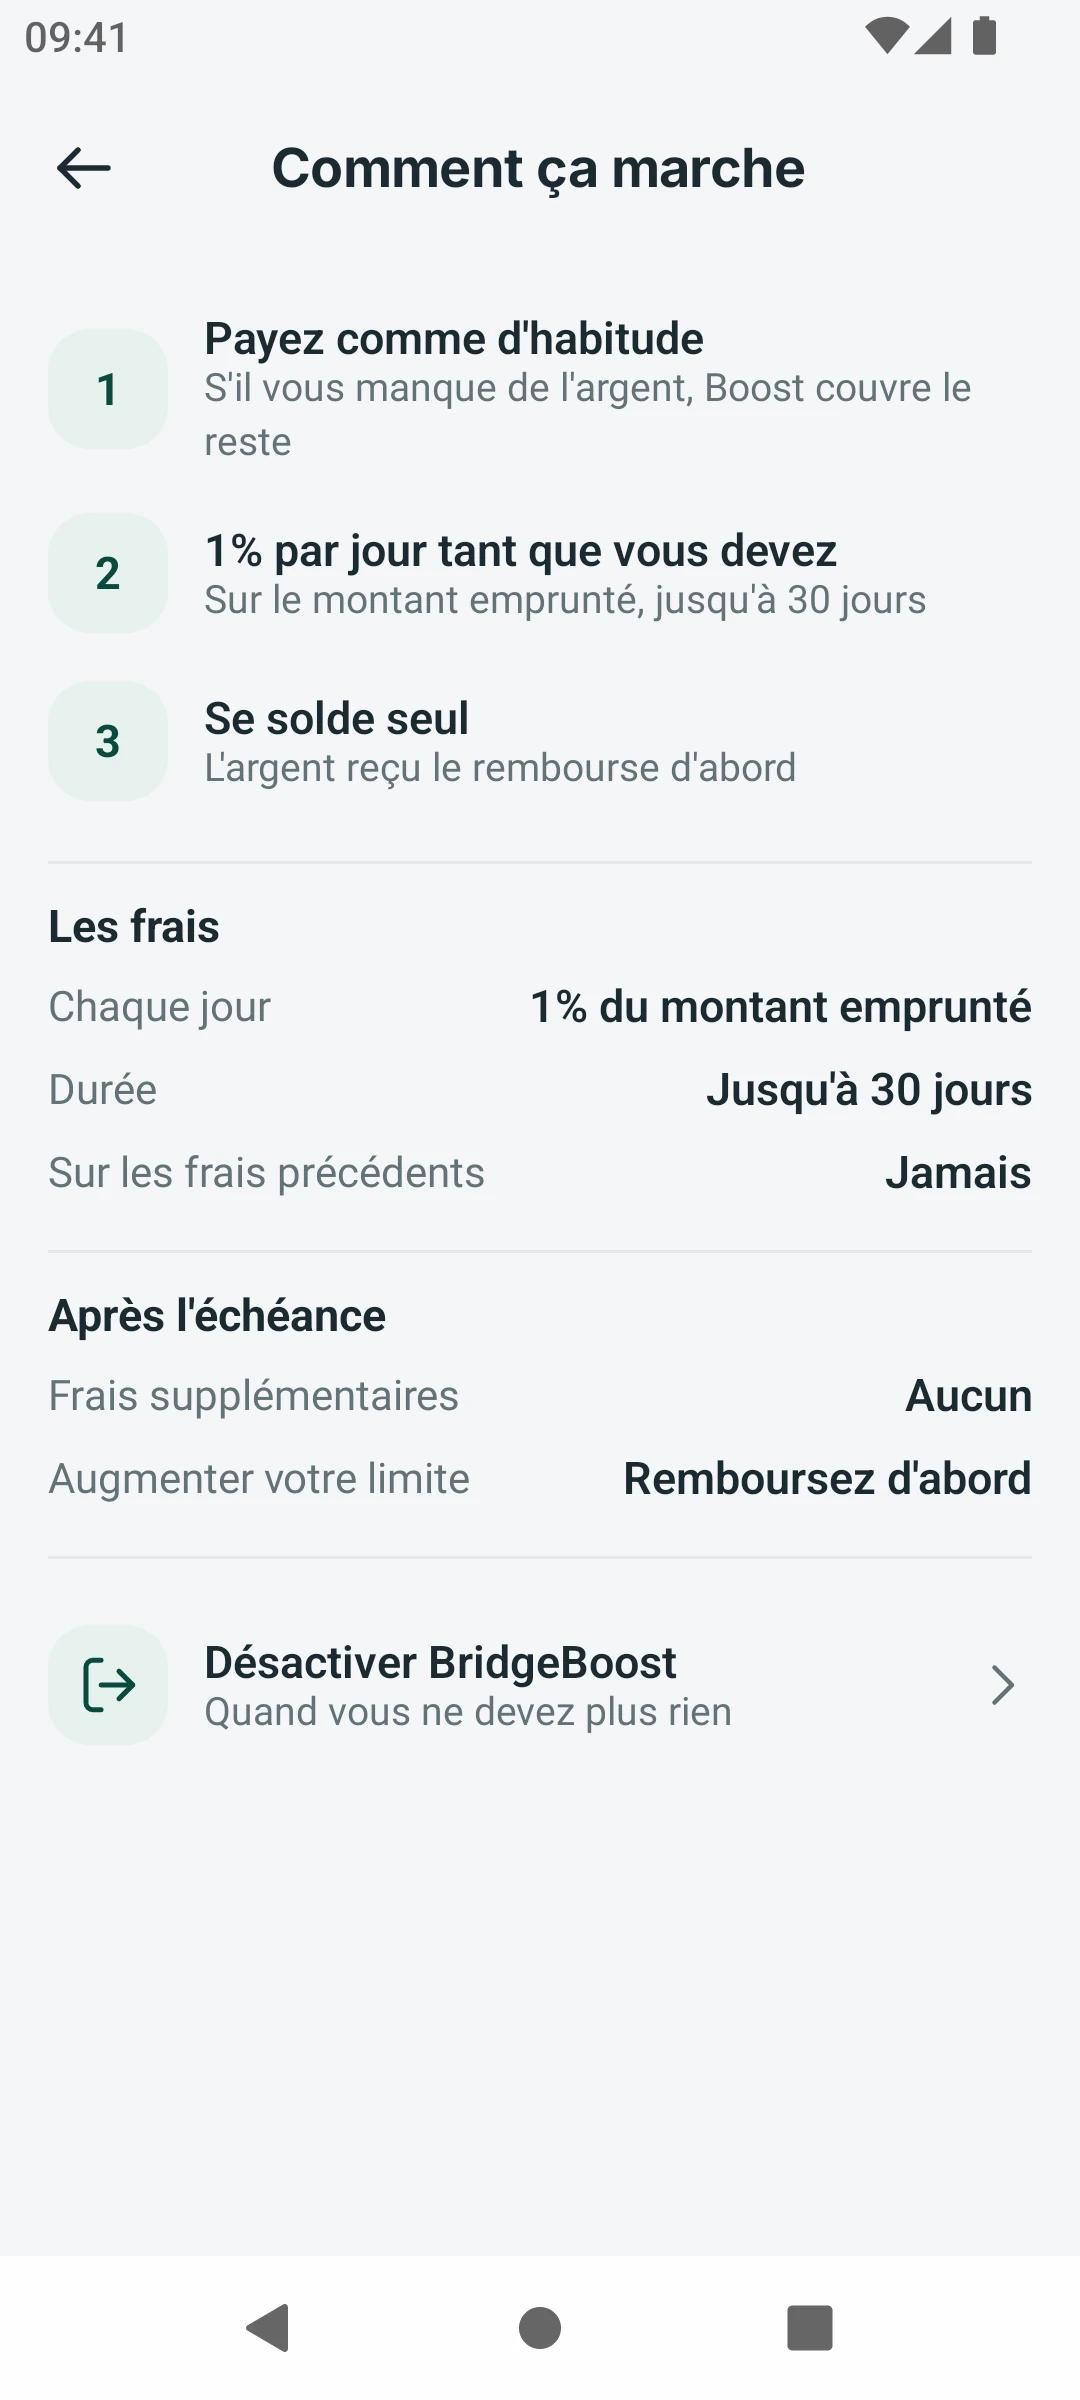
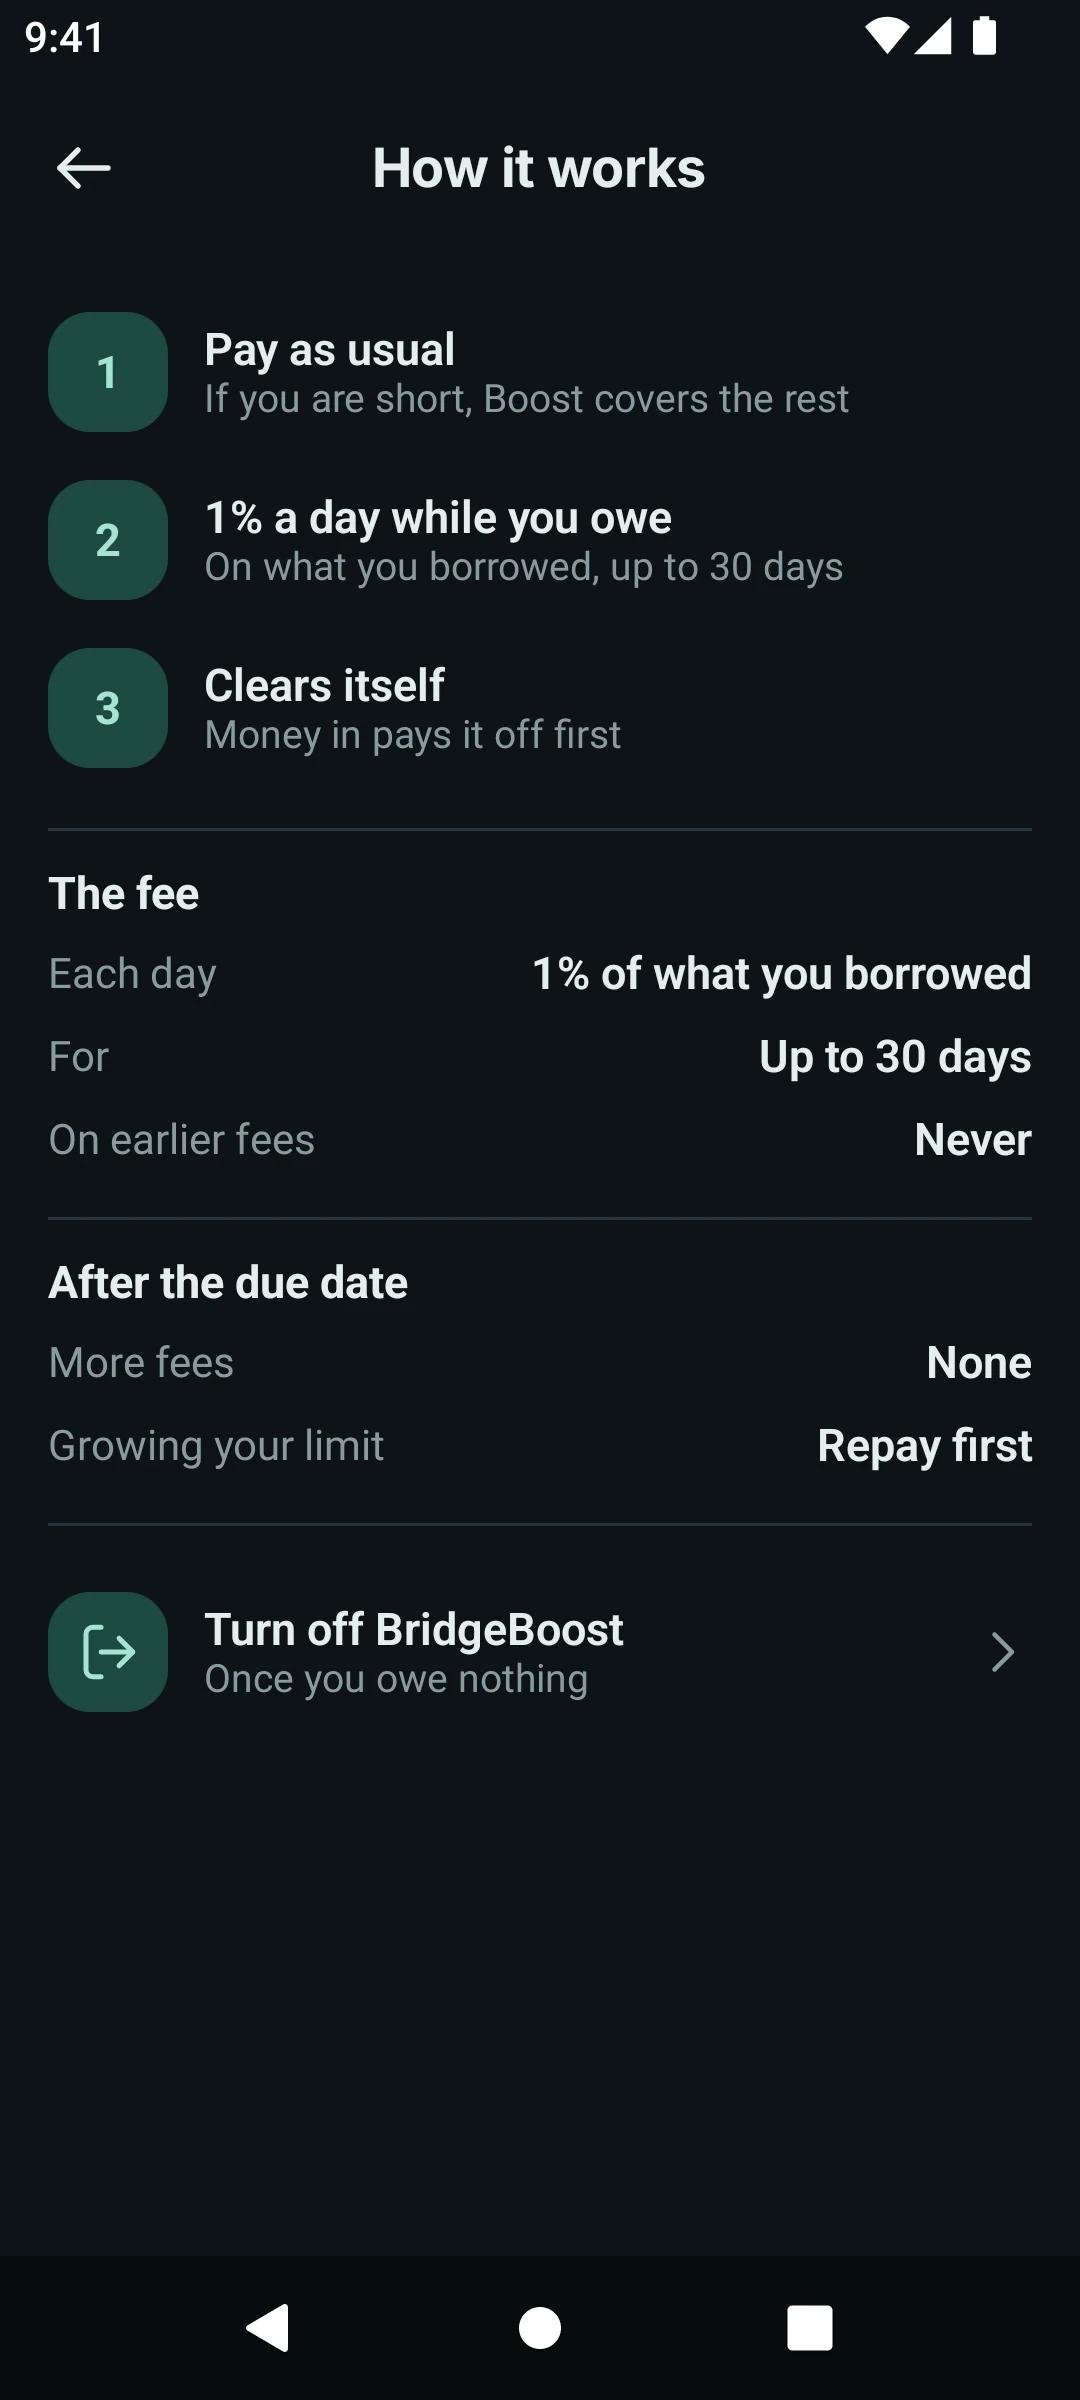
Chaque service derrière le même PIN
Épargne, crédit, assurance, forfaits et services partenaires s'ouvrent dans le portefeuille : plus besoin de dix applications ni de dix mots de passe.
Au cœur
Un seul registre. Chaque transaction justifiée.
Chaque application, agent, caisse et paiement écrit dans le même registre en partie double. Les écritures doivent s'équilibrer et ne peuvent pas être supprimées : votre direction financière peut signer les comptes.
- Équilibré par construction. Un dépôt débite le float de l'agent et crédite le portefeuille du client du même montant. Aucun chemin du code ne crée ni ne détruit de valeur.
- Débité une fois, jamais deux. Chaque transaction porte une clé d'idempotence : une requête relancée n'est réglée qu'une seule fois.
- Un seul moteur d'annulation. Annulez un envoi, un Pay Bill, un dépôt chez un agent ou un paiement par des écritures miroir. L'original reste dans l'historique.
- 27 types de transaction, un seul livre. Envois, Pay Bill, espèces chez l'agent, paiements, prêts, épargne, frais et commissions passent tous par le même registre.
- Une comptabilité qui se clôture. Chaque transaction réglée arrive en comptabilité, avec un journal par canal, la taxe sur les frais isolée par pays et une clôture de fin de mois.
Conformité intégrée
KYC, plafonds et piste d'audit qu'un régulateur accepte
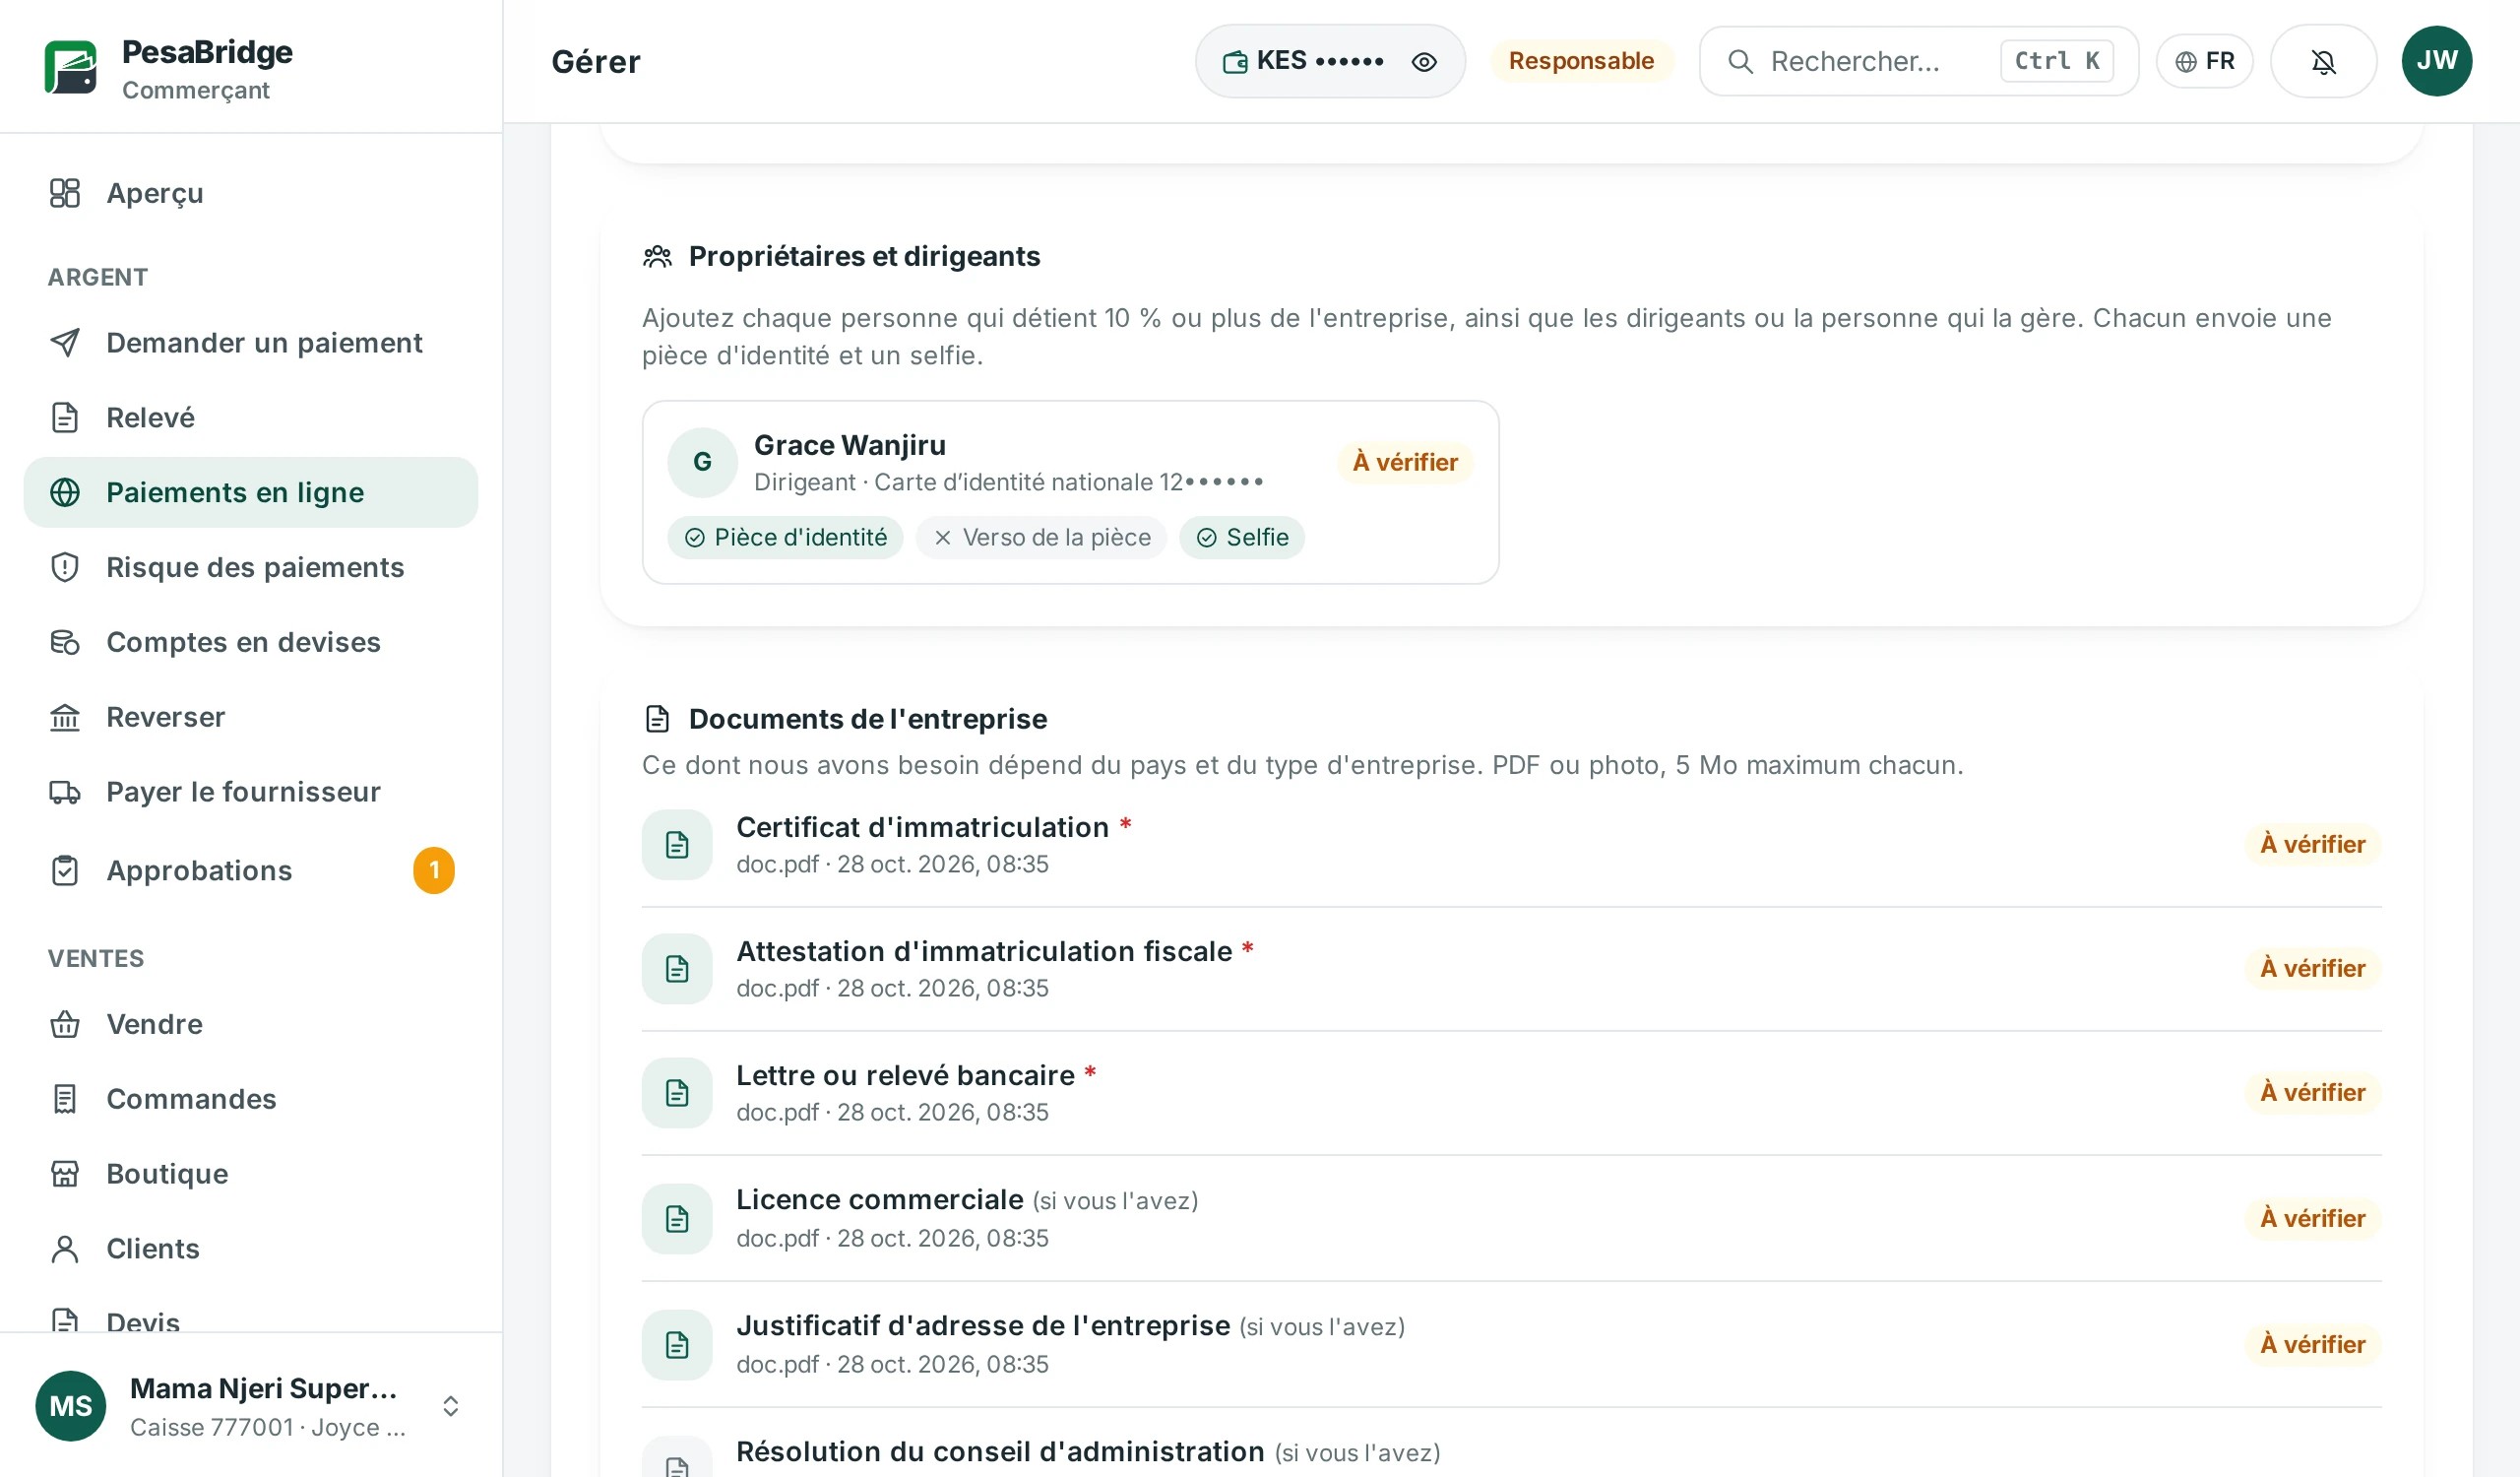
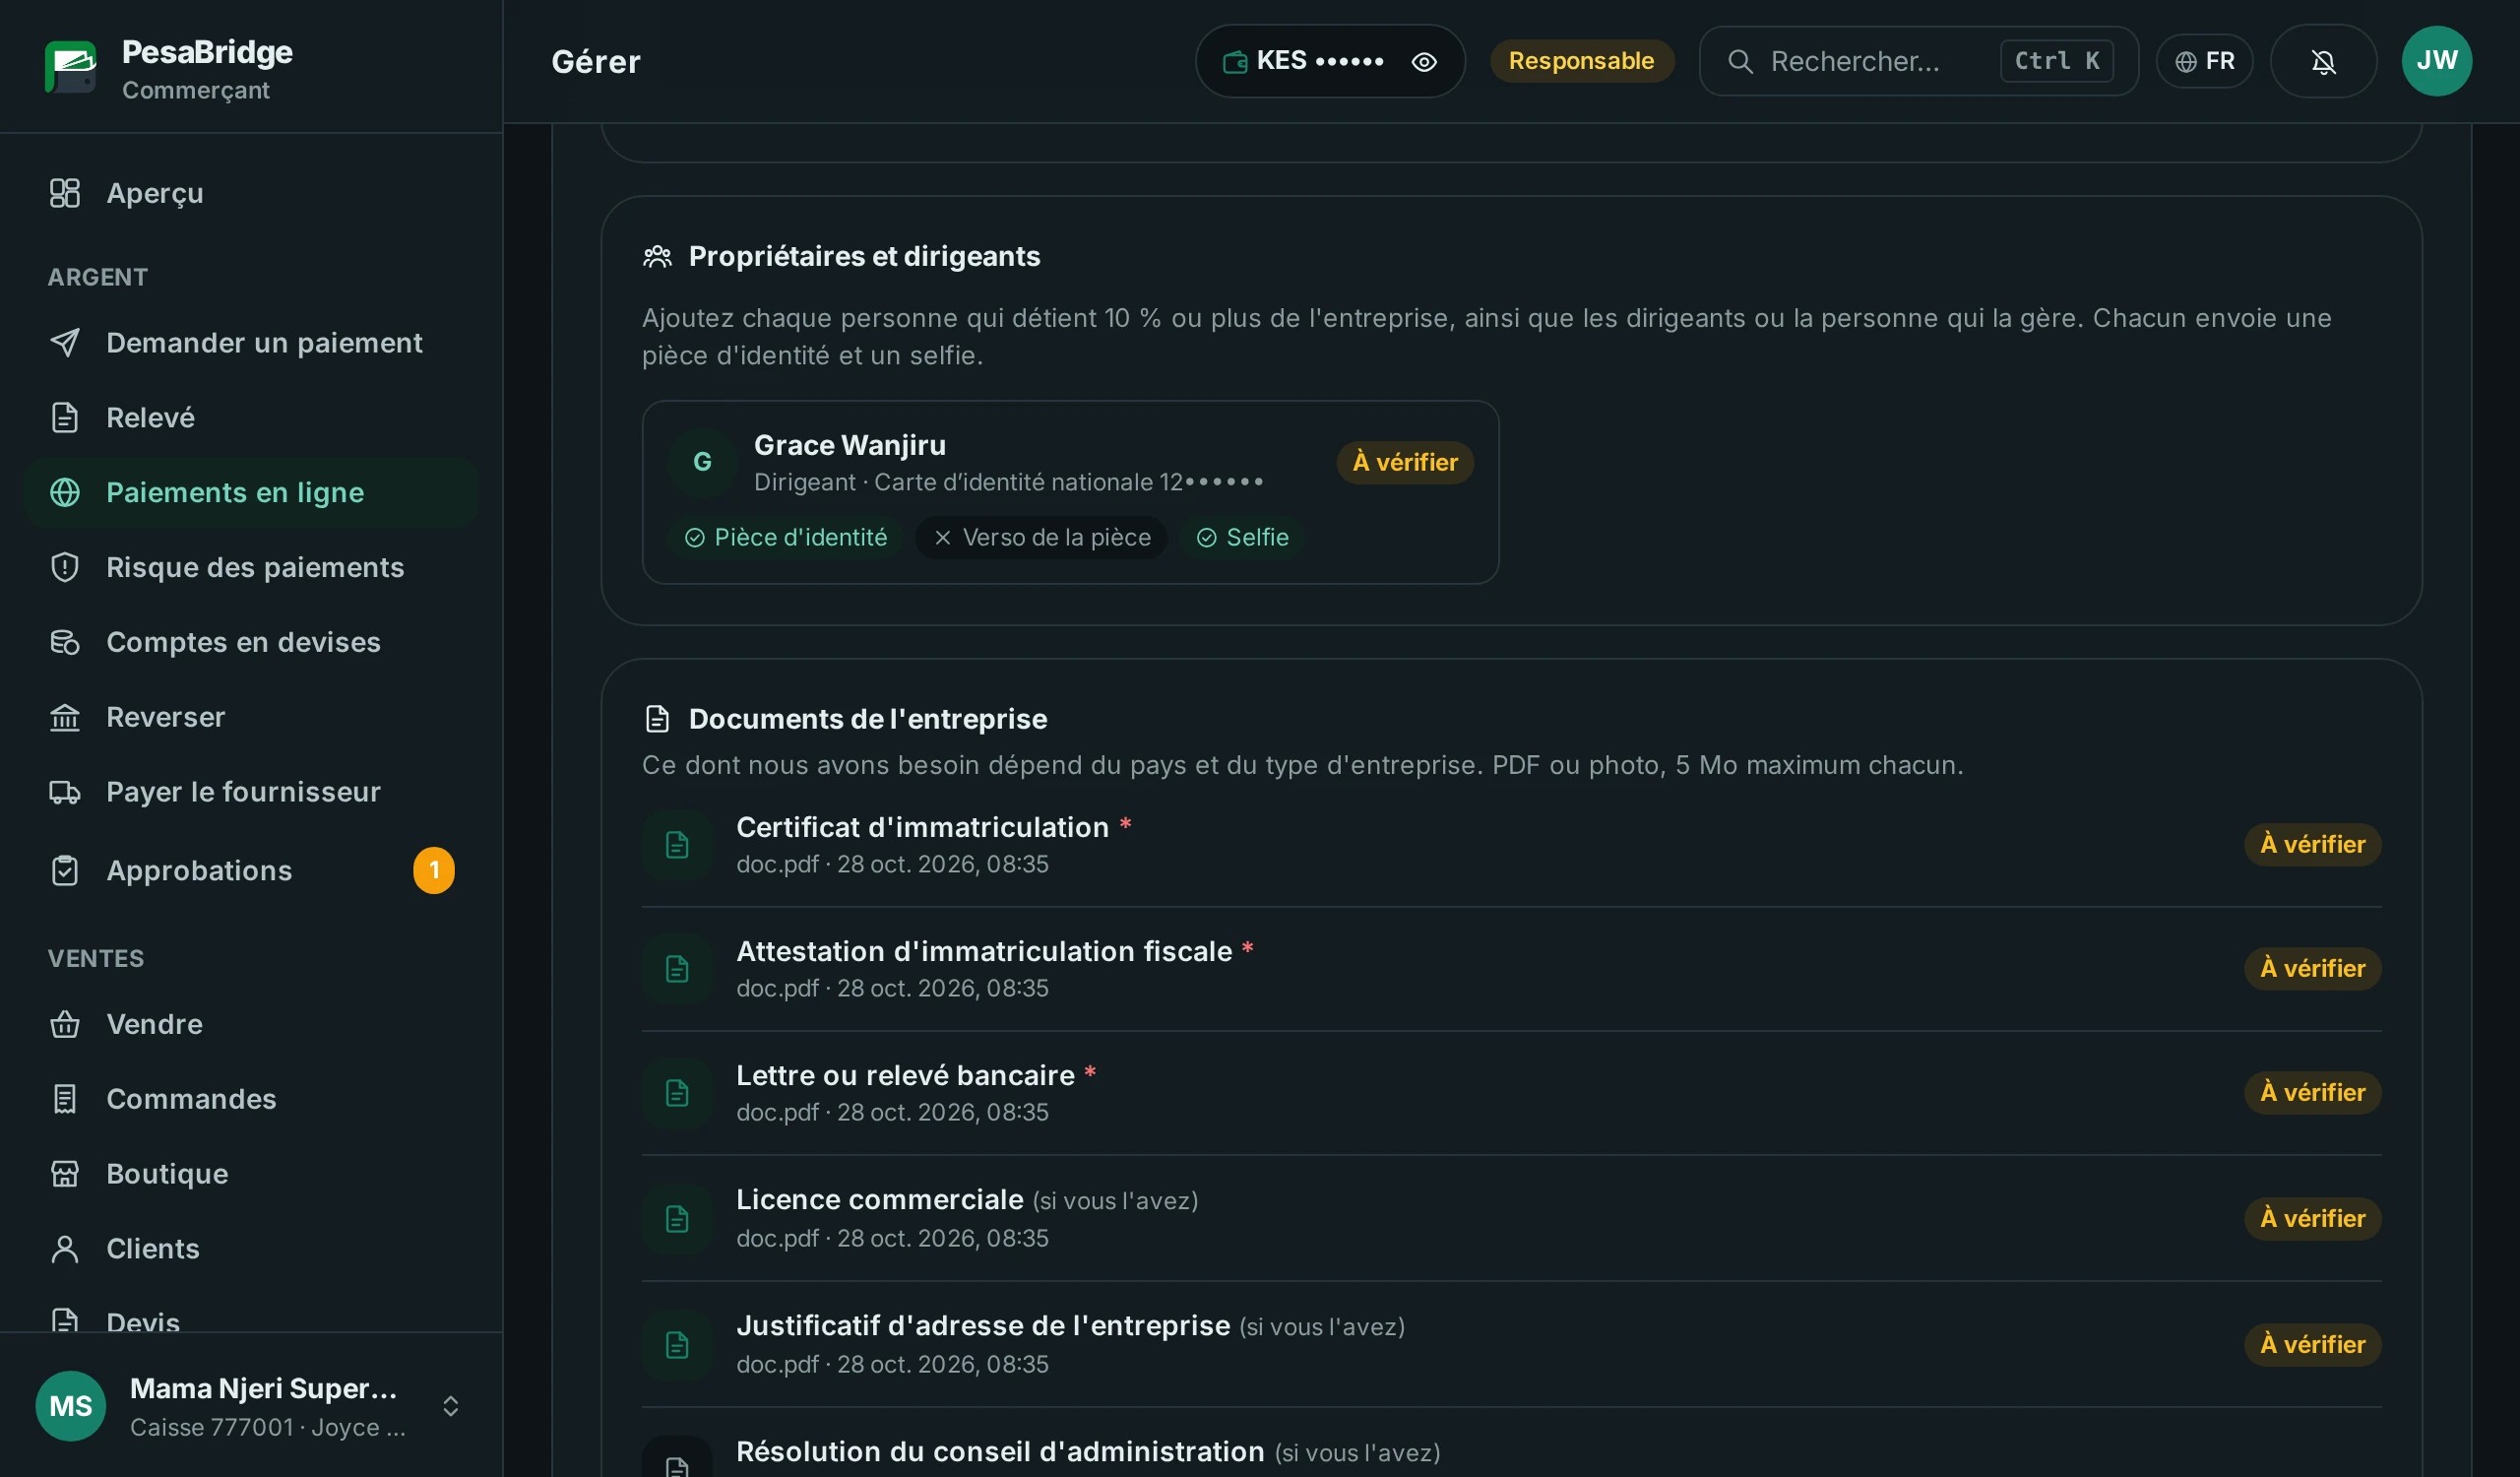
La conformité n'est pas un écran ajouté à la fin. Le solde, les plafonds et le niveau de KYC sont vérifiés avant qu'une transaction ne soit passée, sur chaque canal, et les règles suivent votre banque centrale.
- Contrôles à l'inscription. Lecture de la pièce d'identité, comparaison du visage et preuve de présence, plus contrôles de sanctions et de doublons, via le connecteur d'identité.
- Les plafonds de votre régulateur. 42 profils de banques centrales africaines fixent les plafonds journaliers et mensuels de chaque niveau et le seuil de déclaration des grosses sommes en espèces.
- Sanctions et LBC. Filtrage sur les listes de l'ONU, de l'OFAC, de l'UE, du Royaume-Uni et des PPE, règles LBC qui signalent les activités inhabituelles, et export goAML pour la cellule de renseignement financier.
- Deux personnes pour les actions sensibles. Débloquer un portefeuille, réinitialiser un code PIN ou émettre du float exige un deuxième validateur, et personne ne valide sa propre demande.
Niveau 1 · Basique
Un numéro de téléphone et des informations de base, plafonds bas.
Niveau 2 · Vérifié
Pièce d'identité vérifiée, plafonds journaliers et mensuels plus élevés.
Niveau 3 · Renforcé
Contrôles complets, les plafonds les plus hauts que votre régulateur autorise.
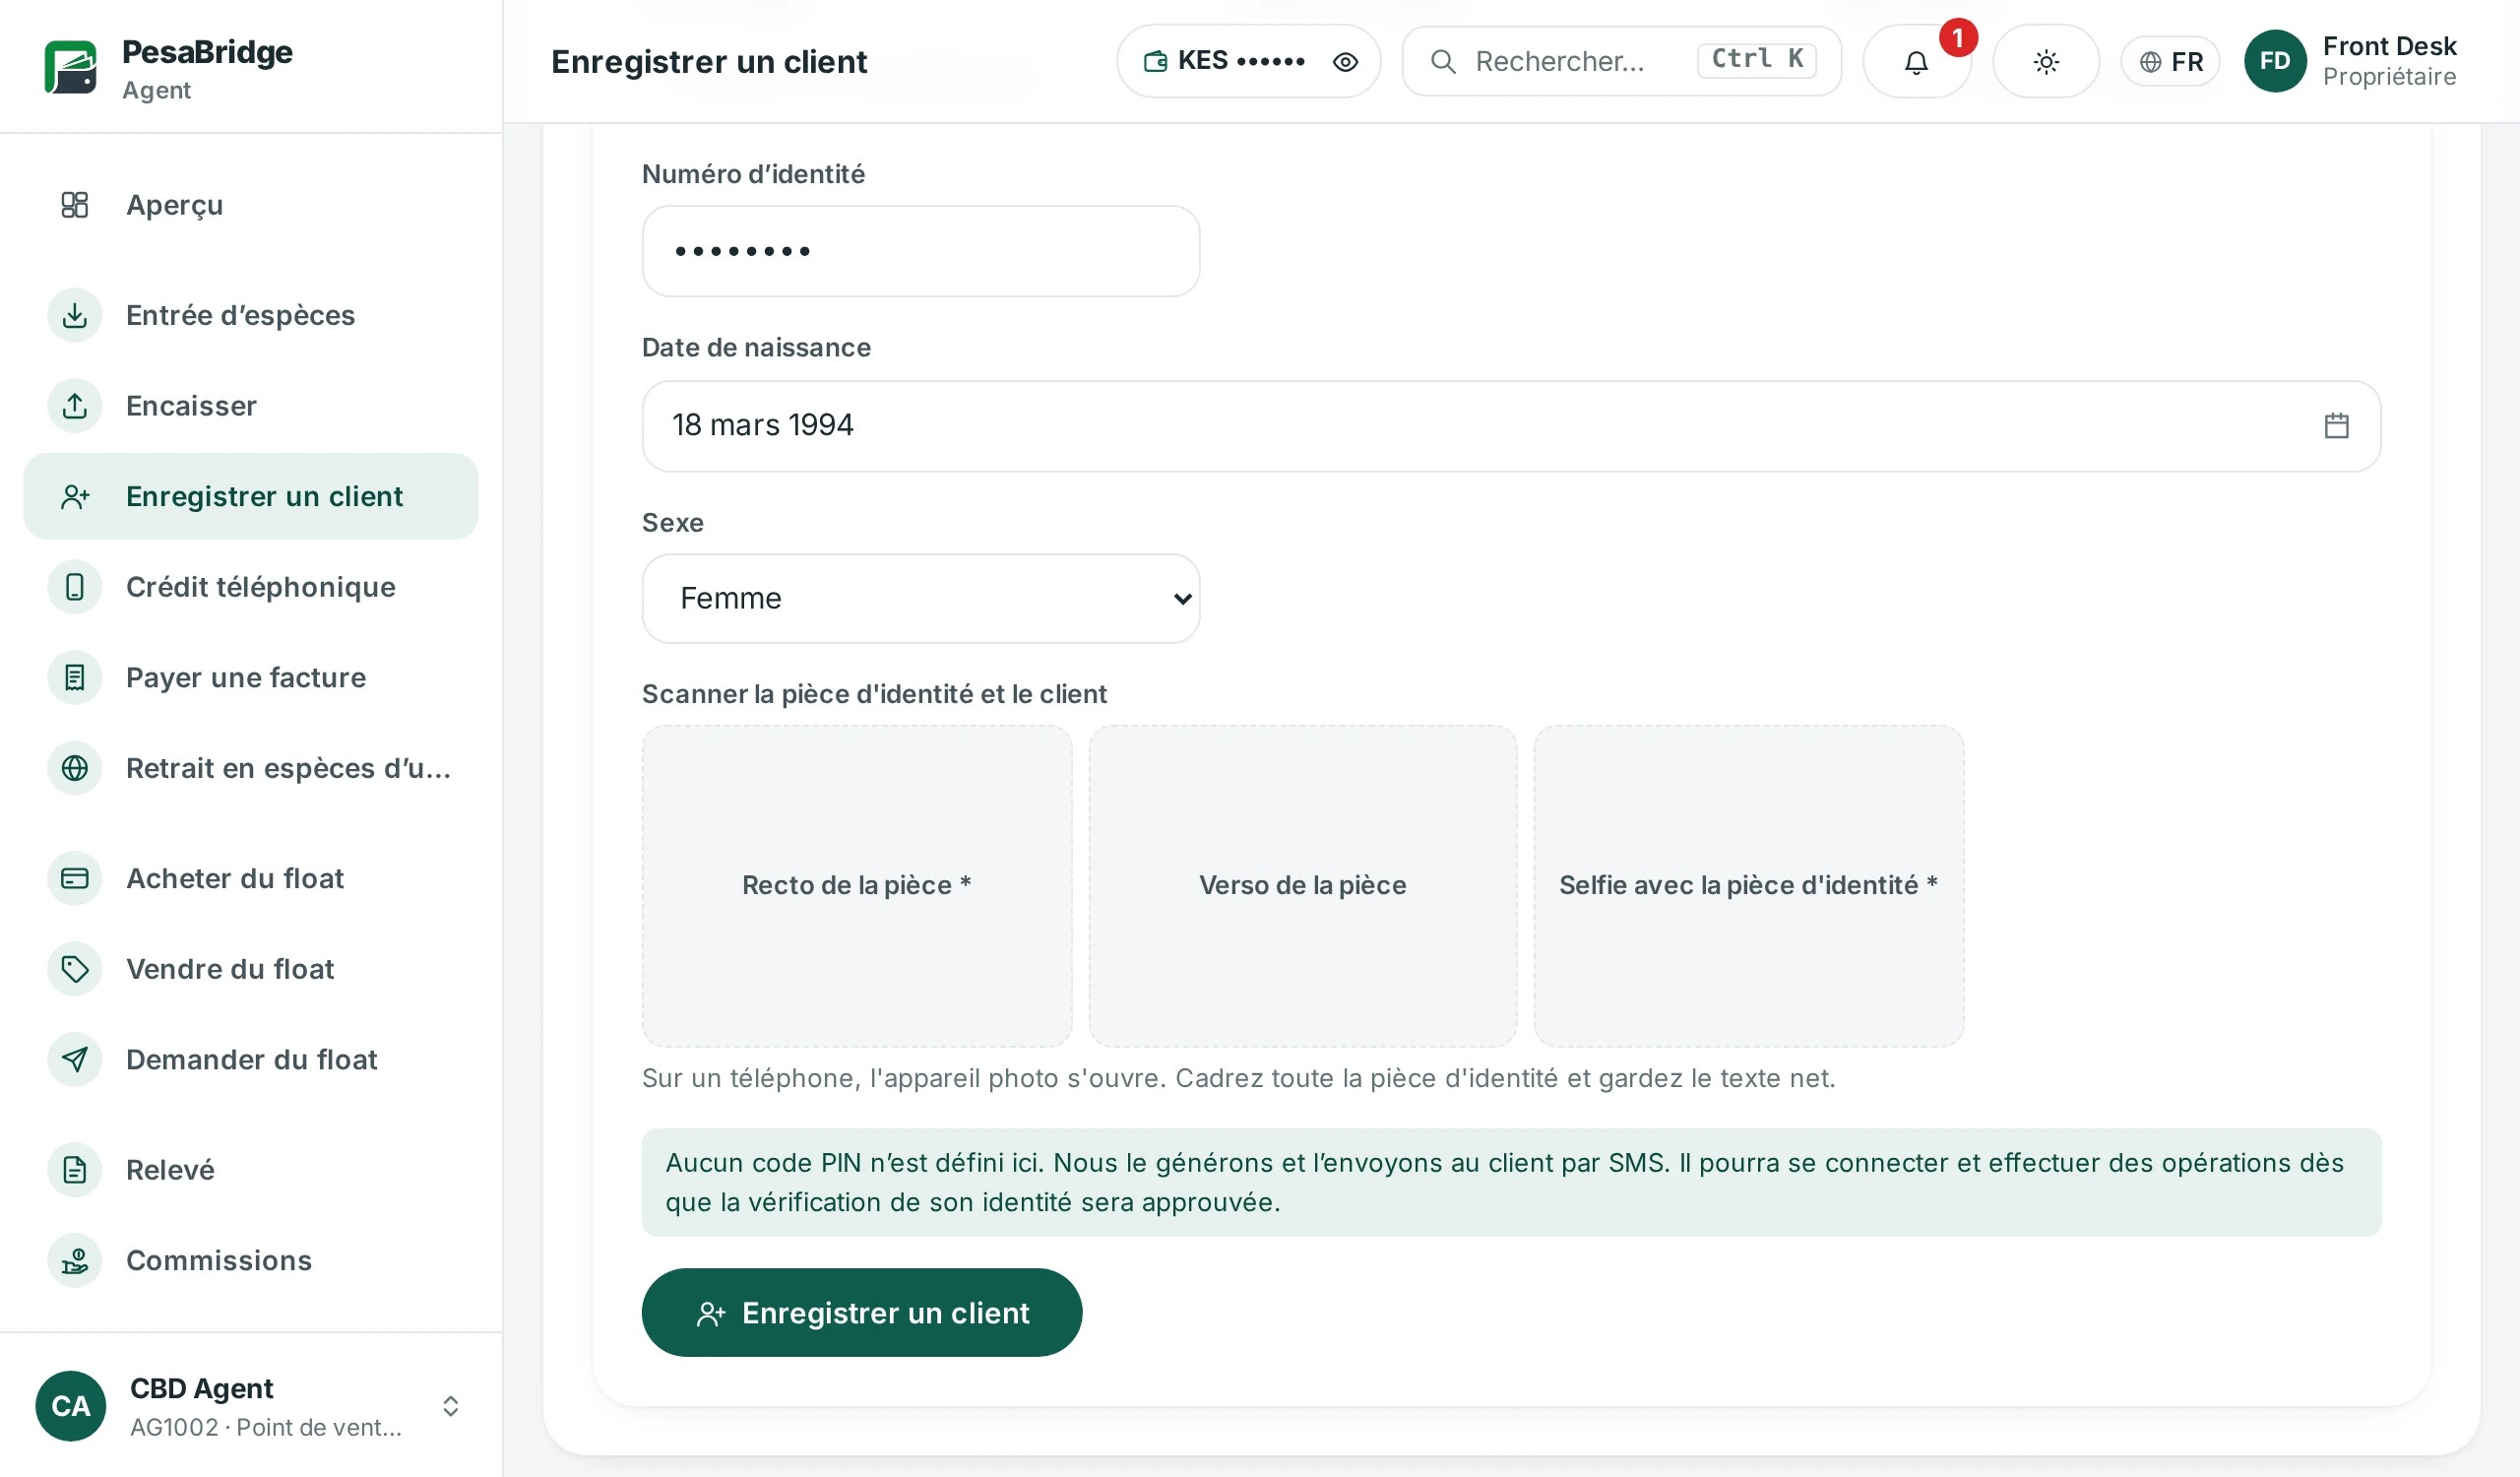
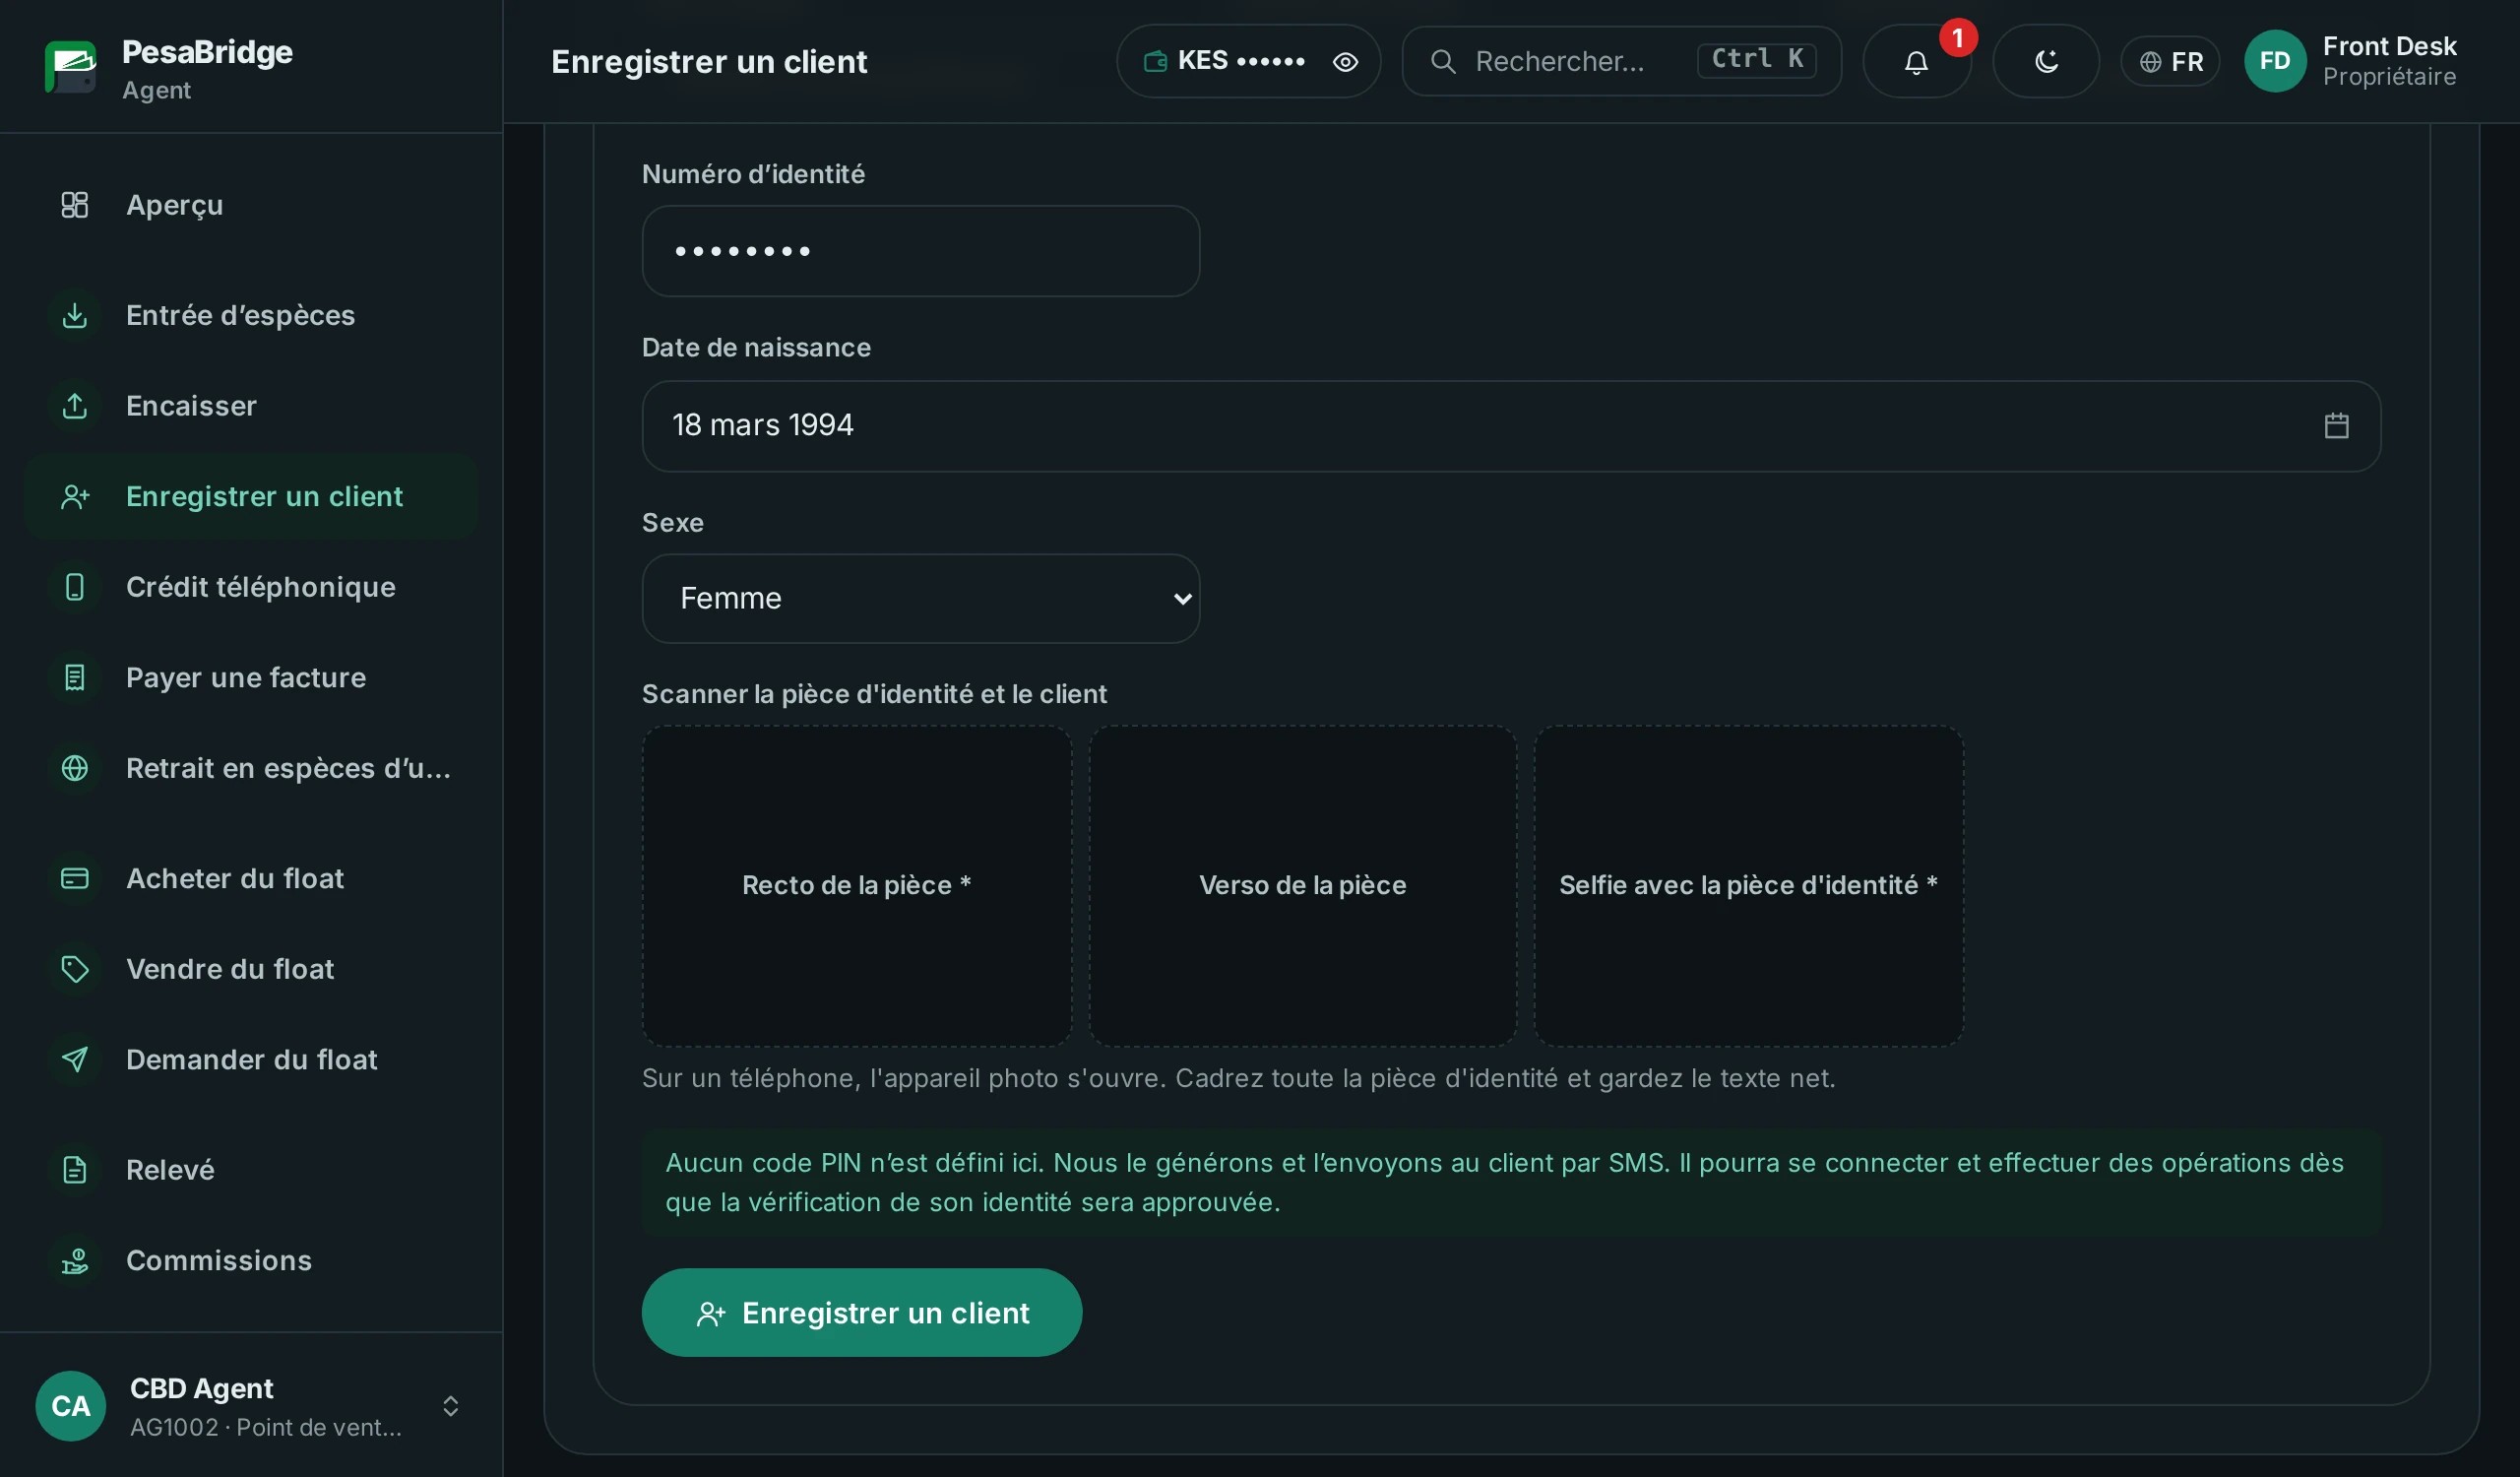
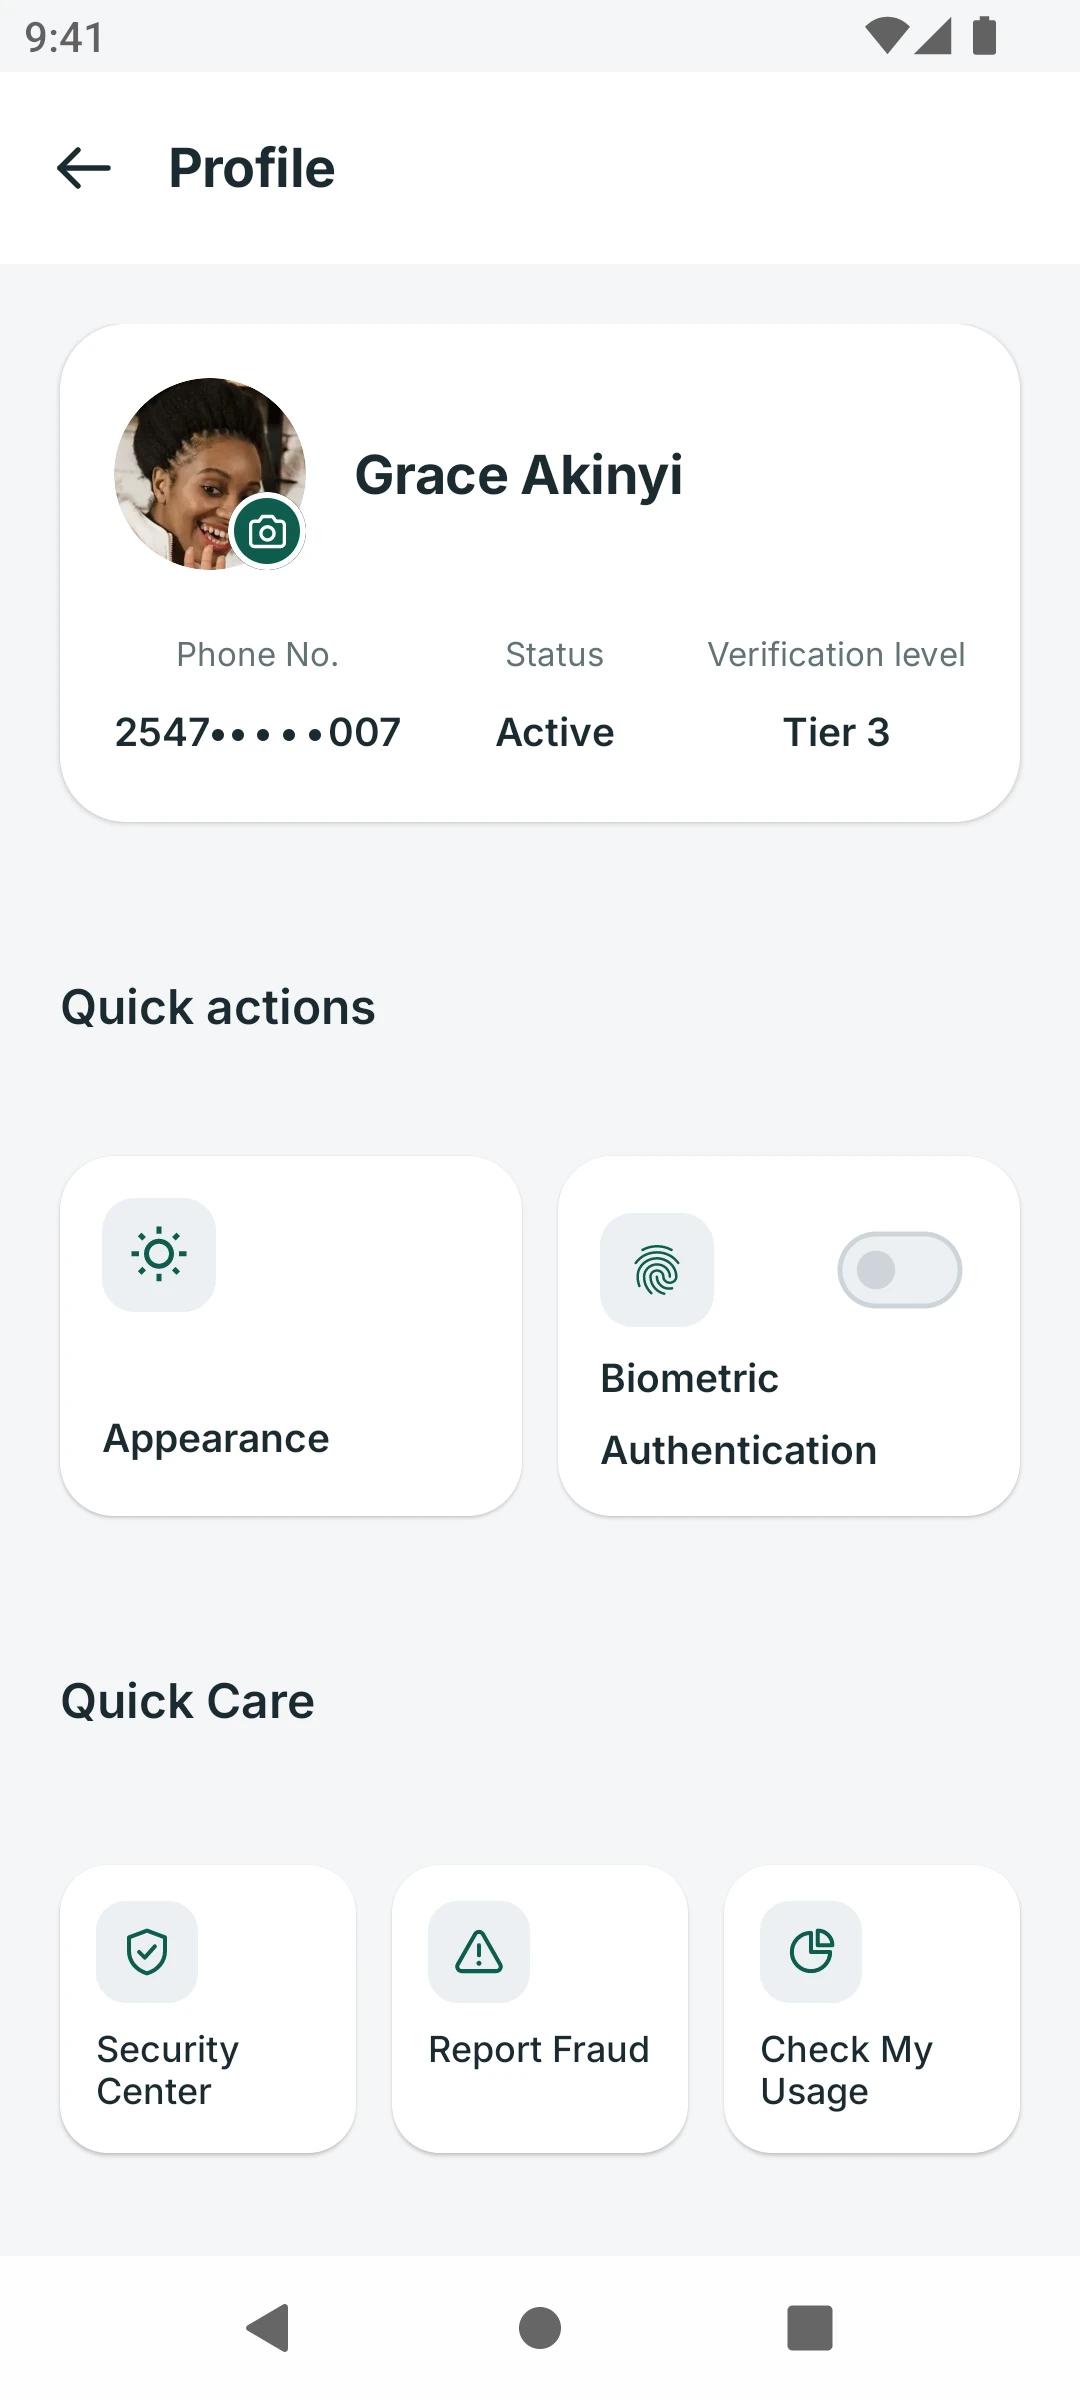
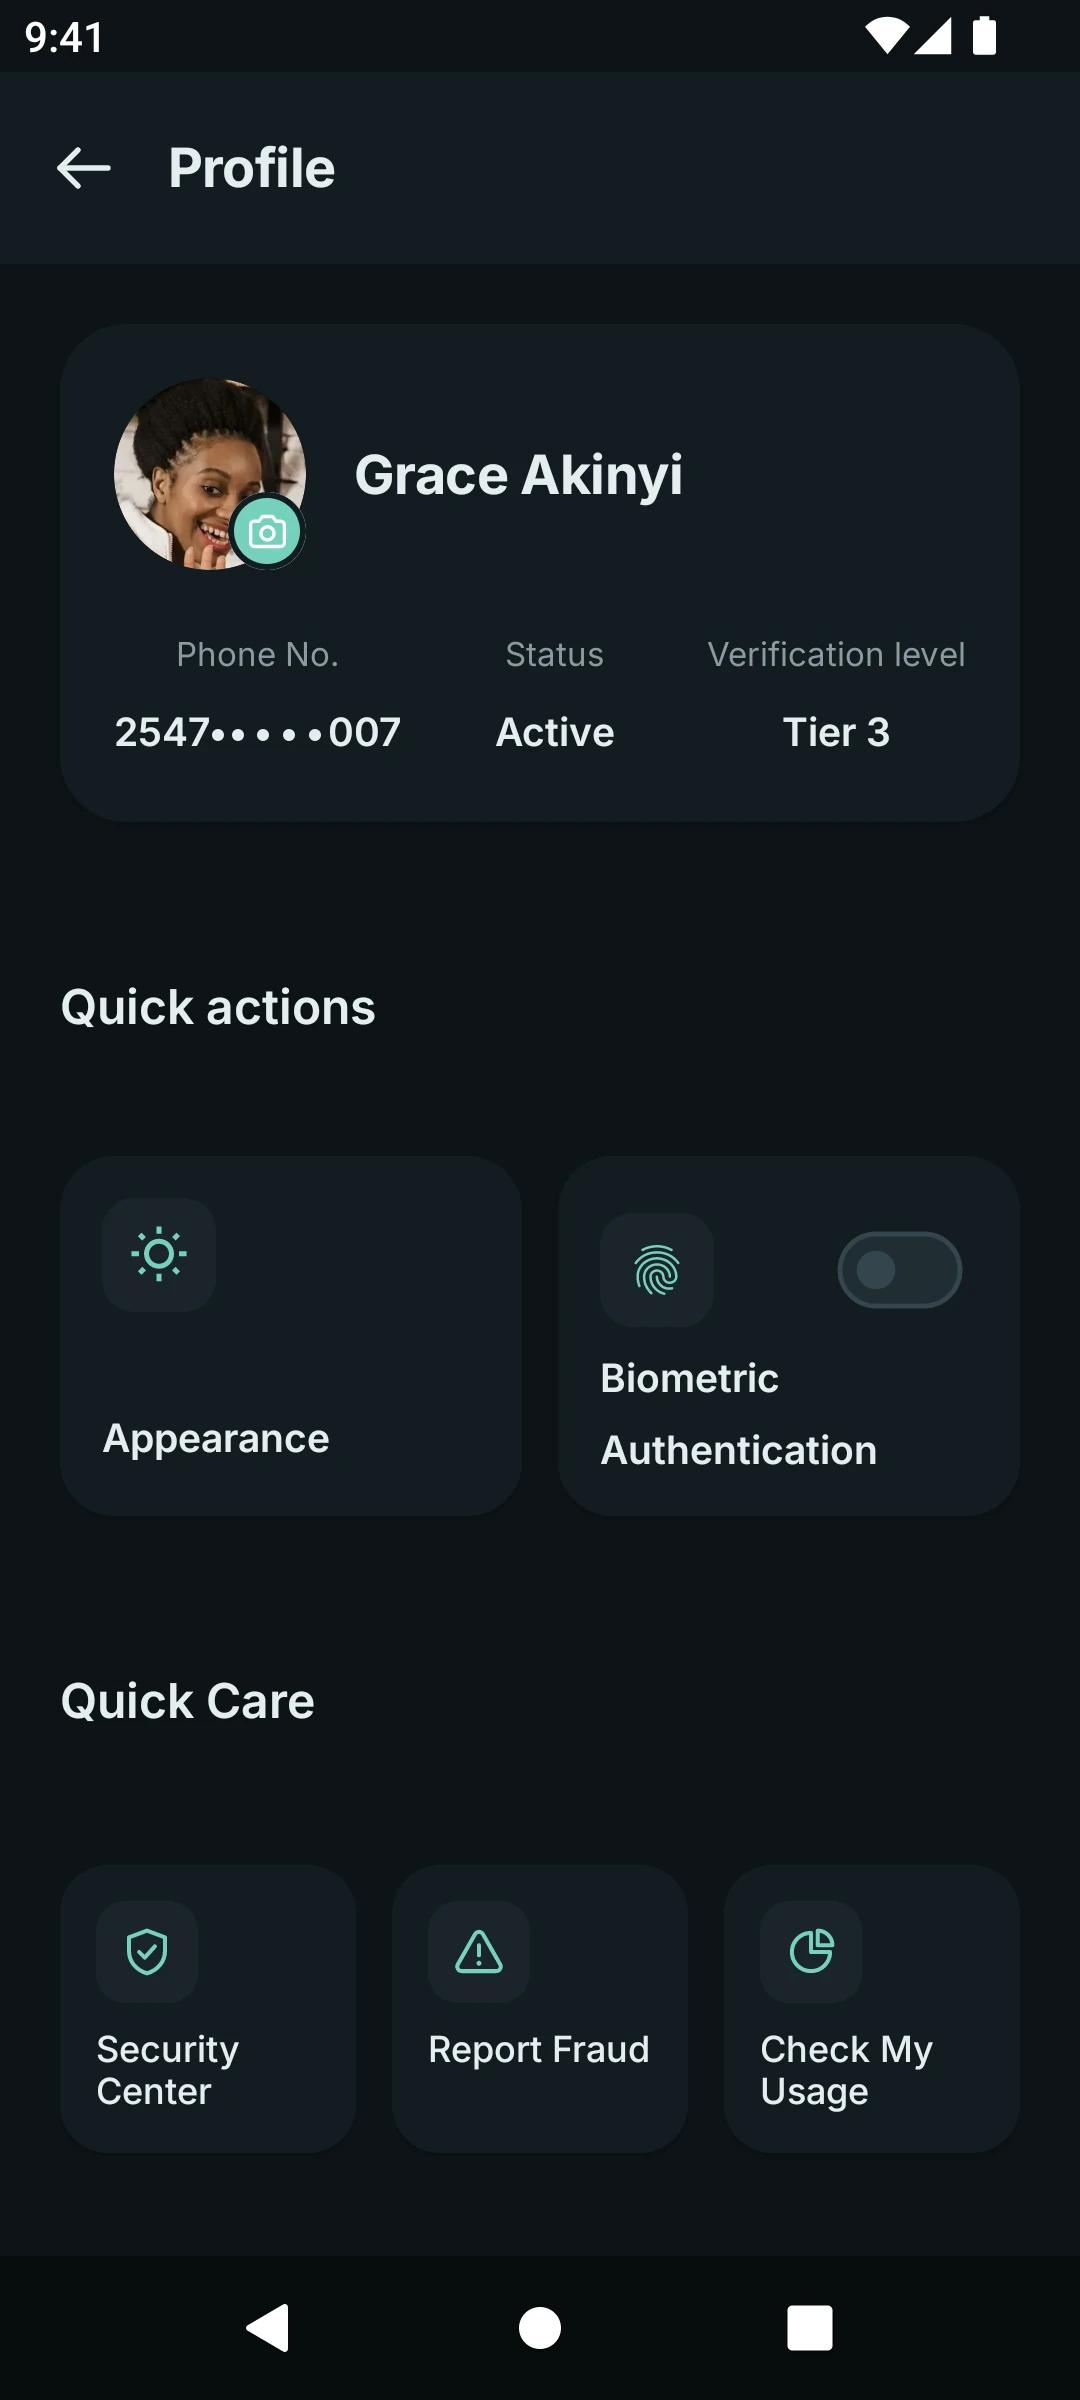
Marque blanche
Votre nom sur chaque application, portail et code court
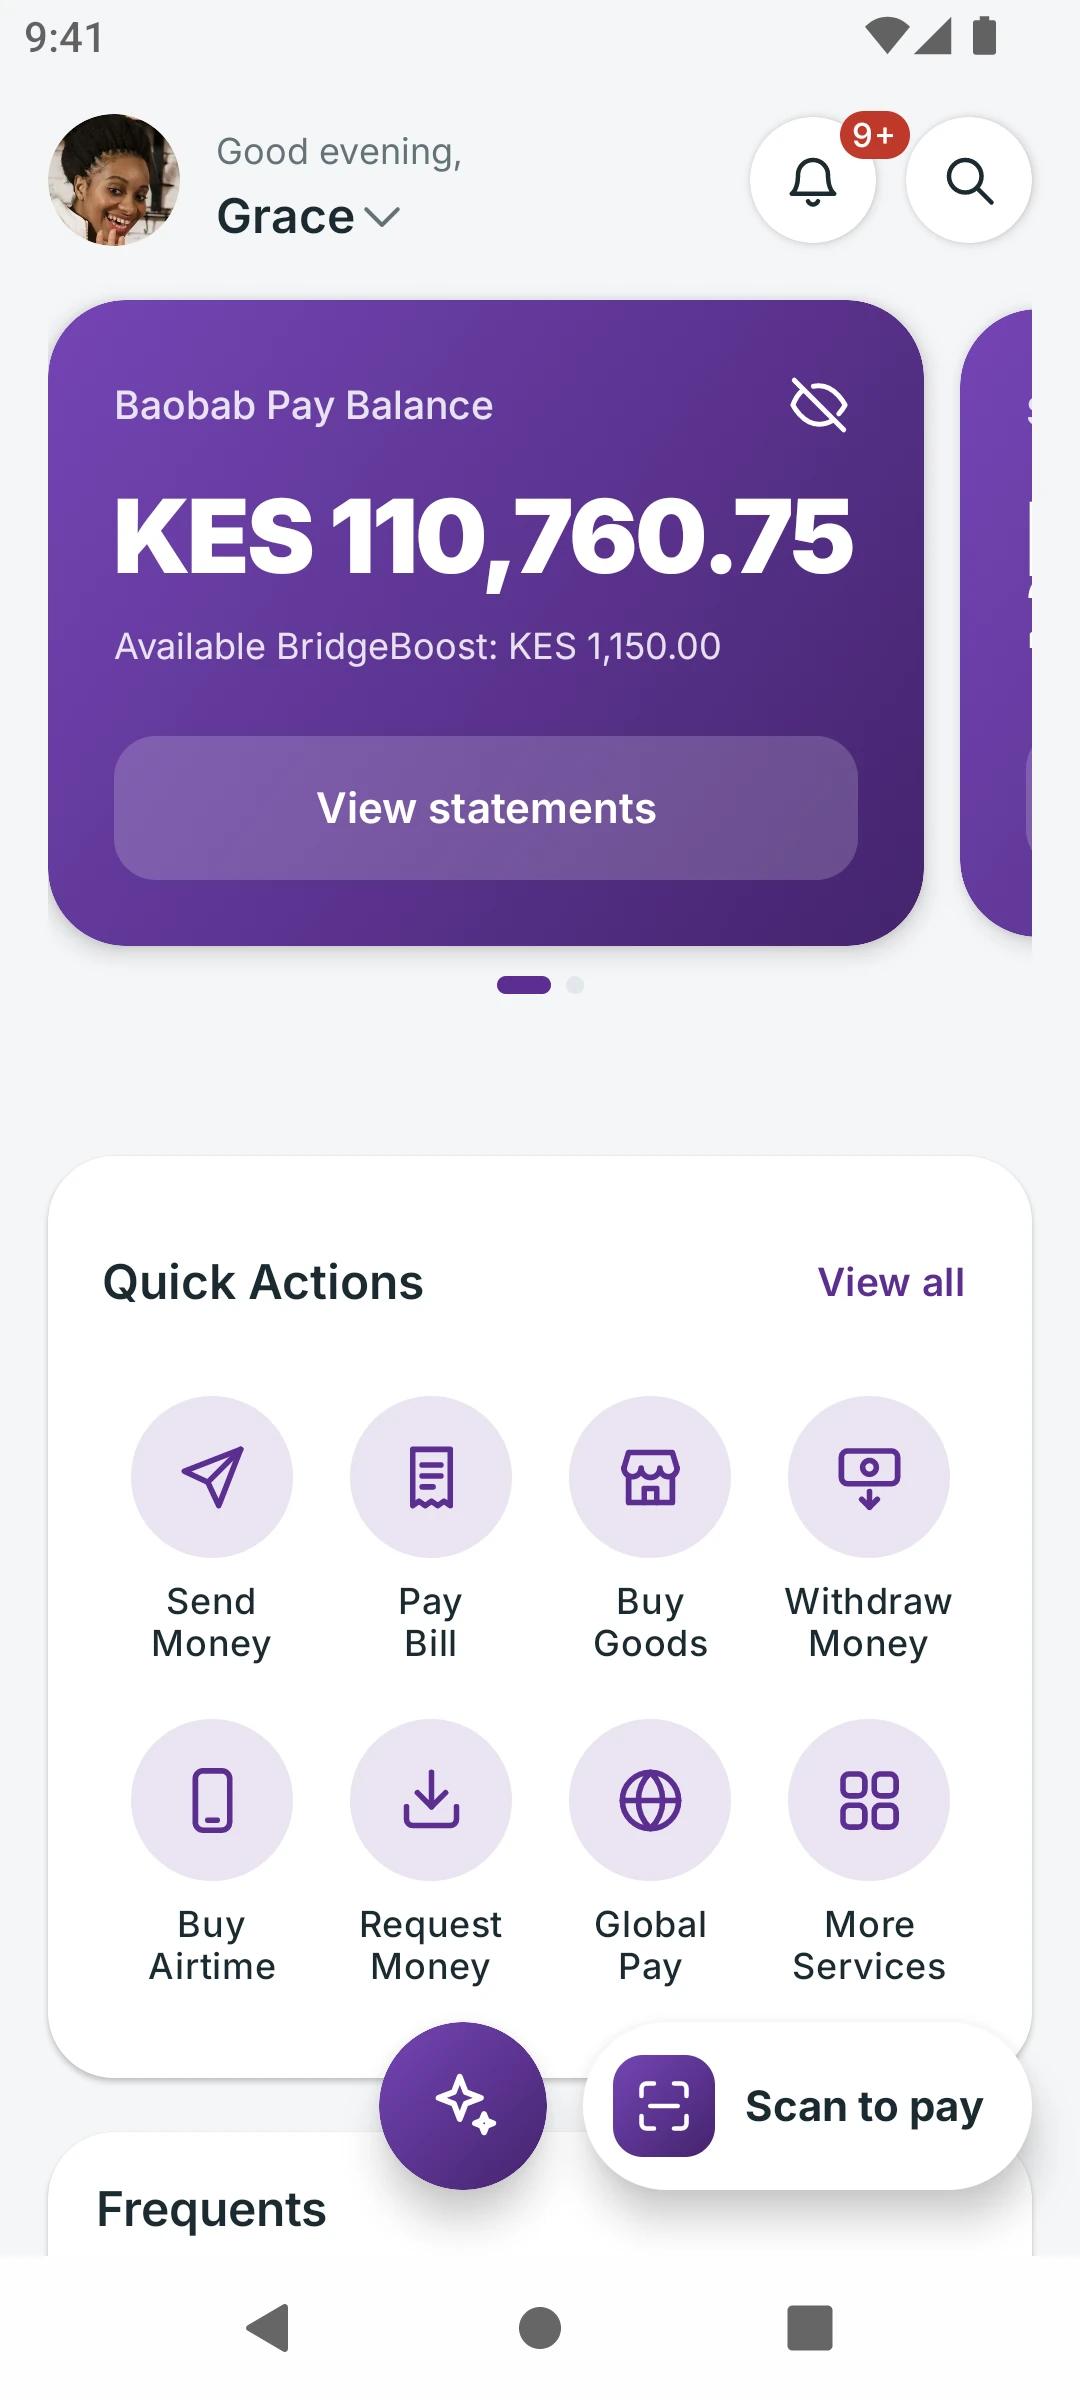
Vos clients ne voient jamais PesaBridge. Votre nom, votre slogan, vos logos et vos couleurs sont envoyés aux applications et aux portails à leur ouverture : vous les changez sans publier une nouvelle version.
- Votre nom et votre logo. Sur les applications client, agent, commerce, caisse et entreprise, et sur les six portails web.
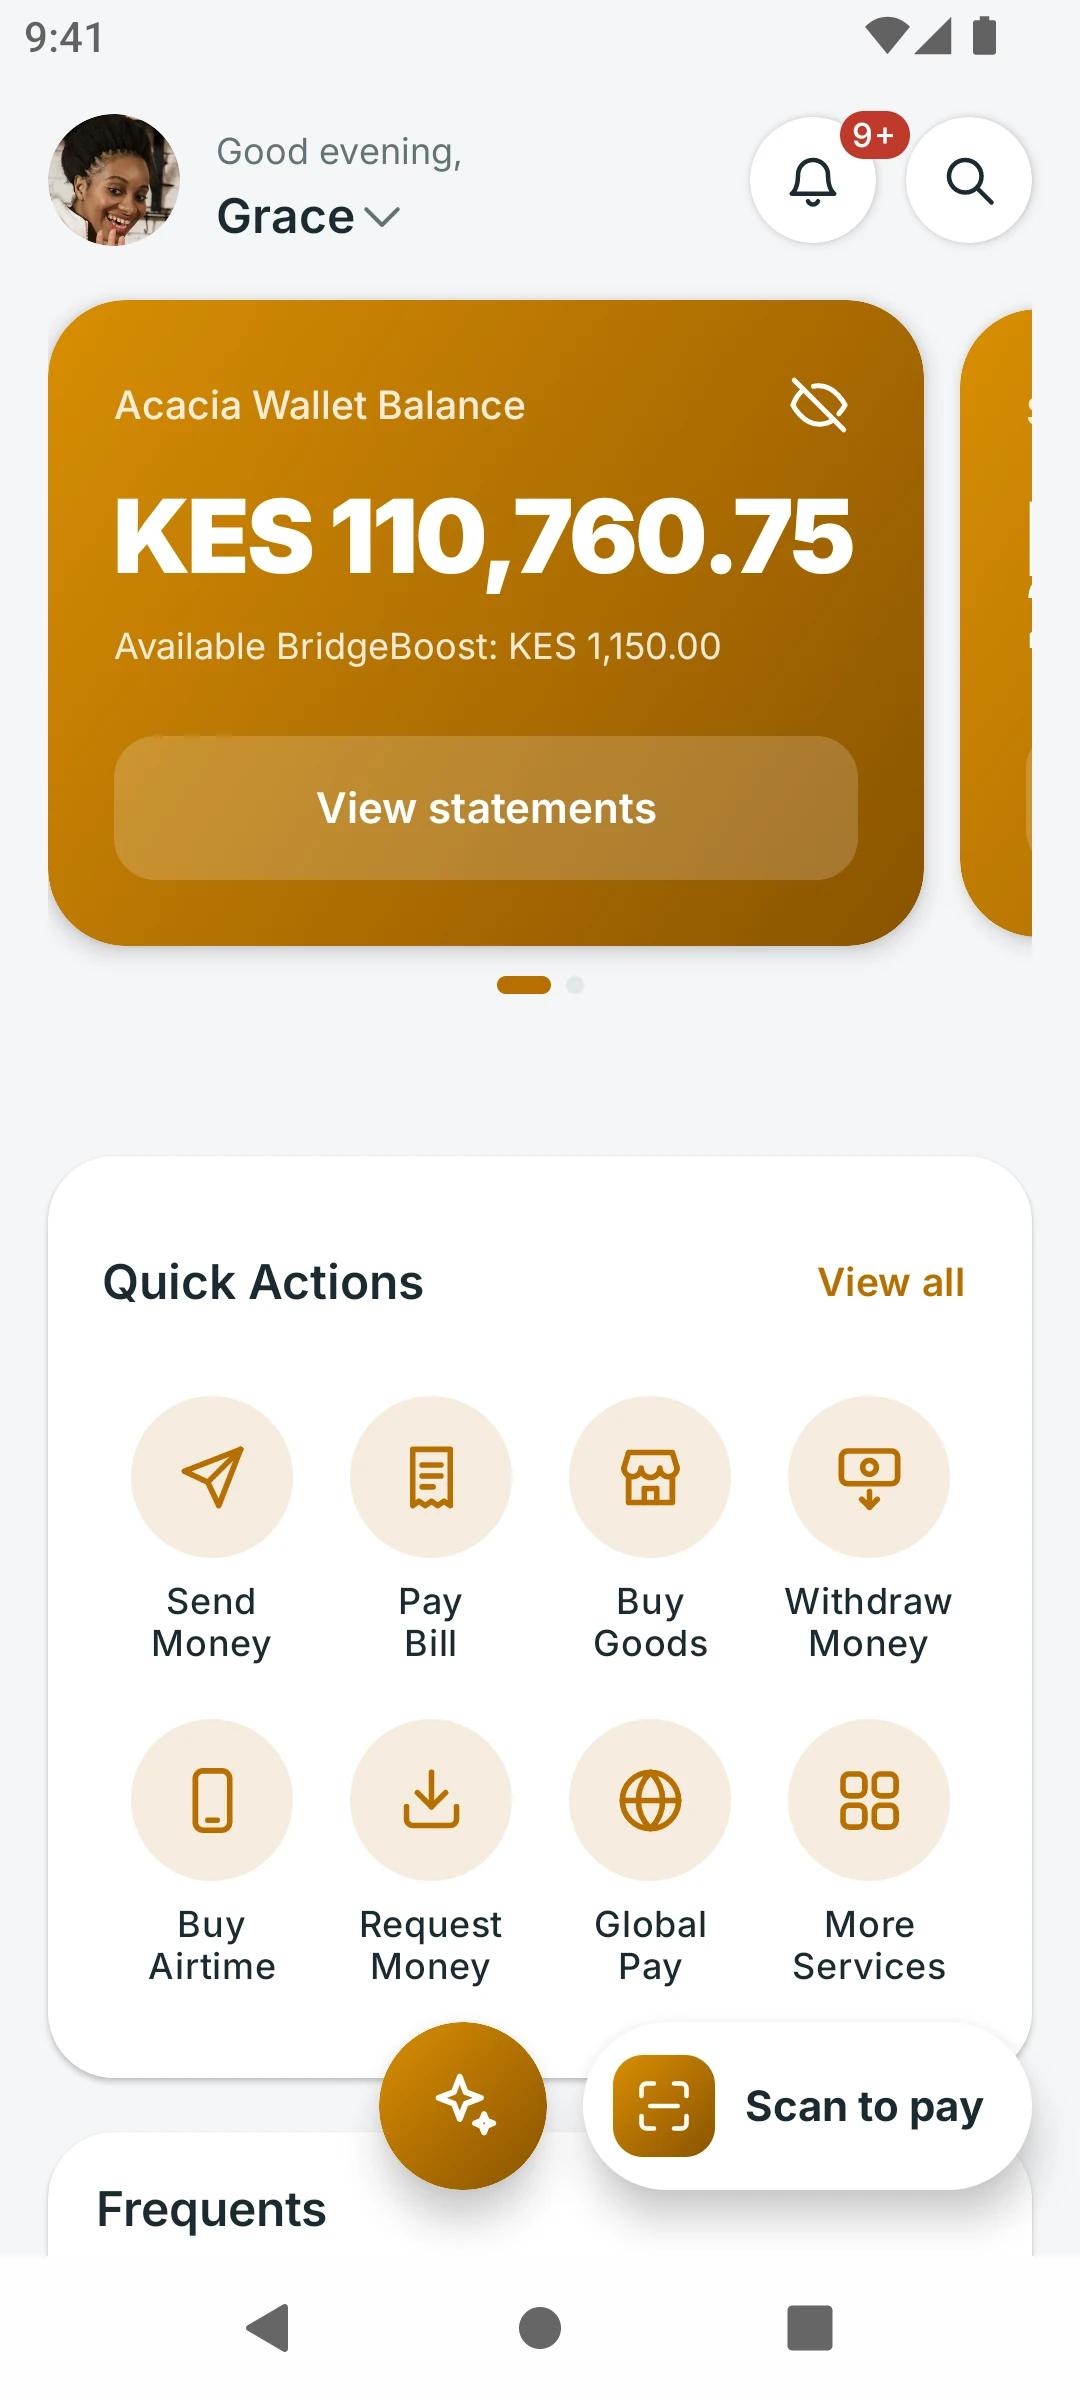
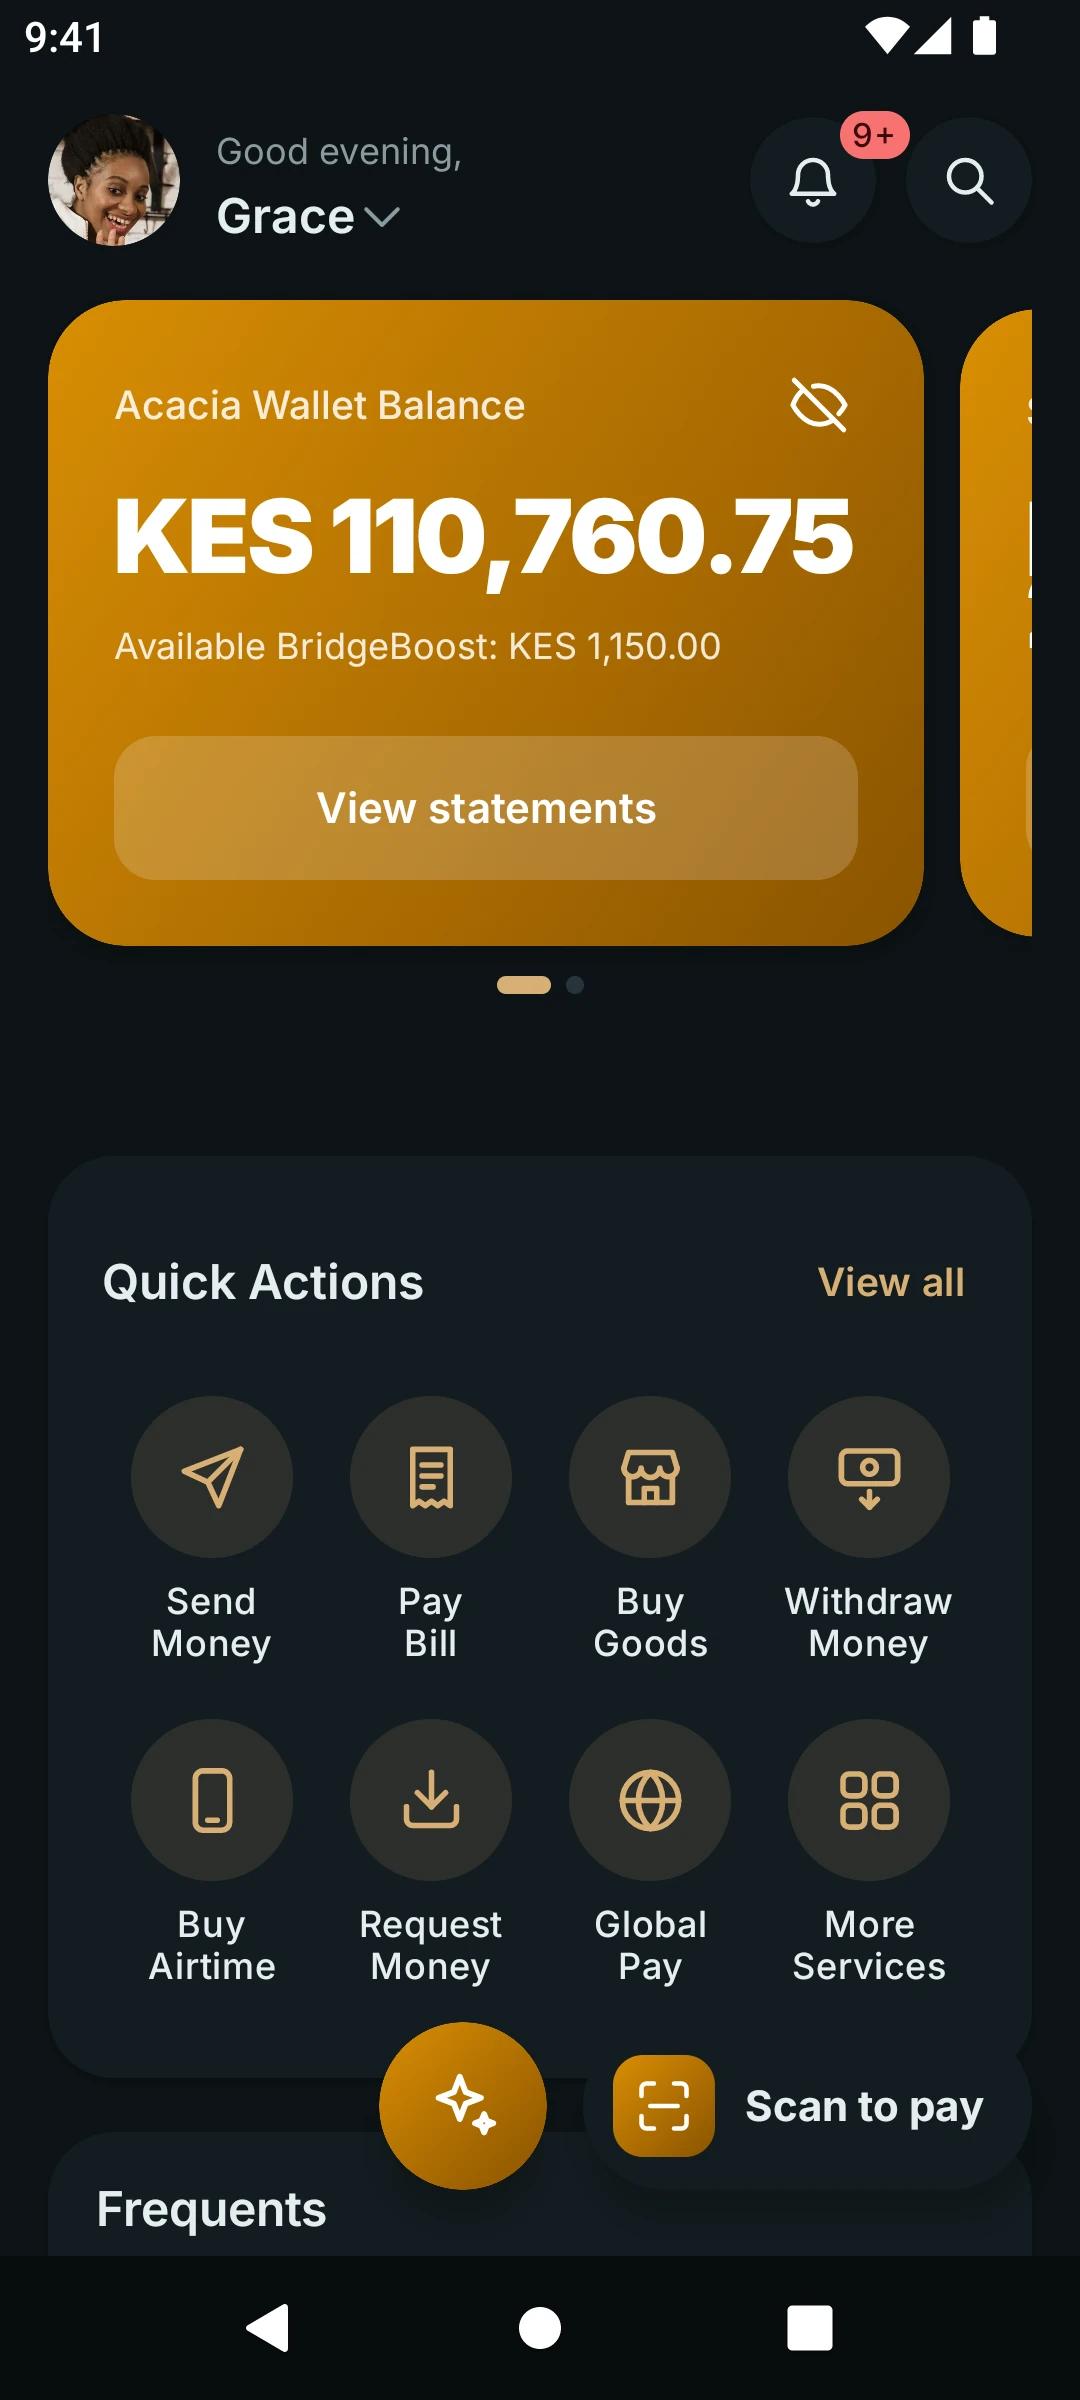
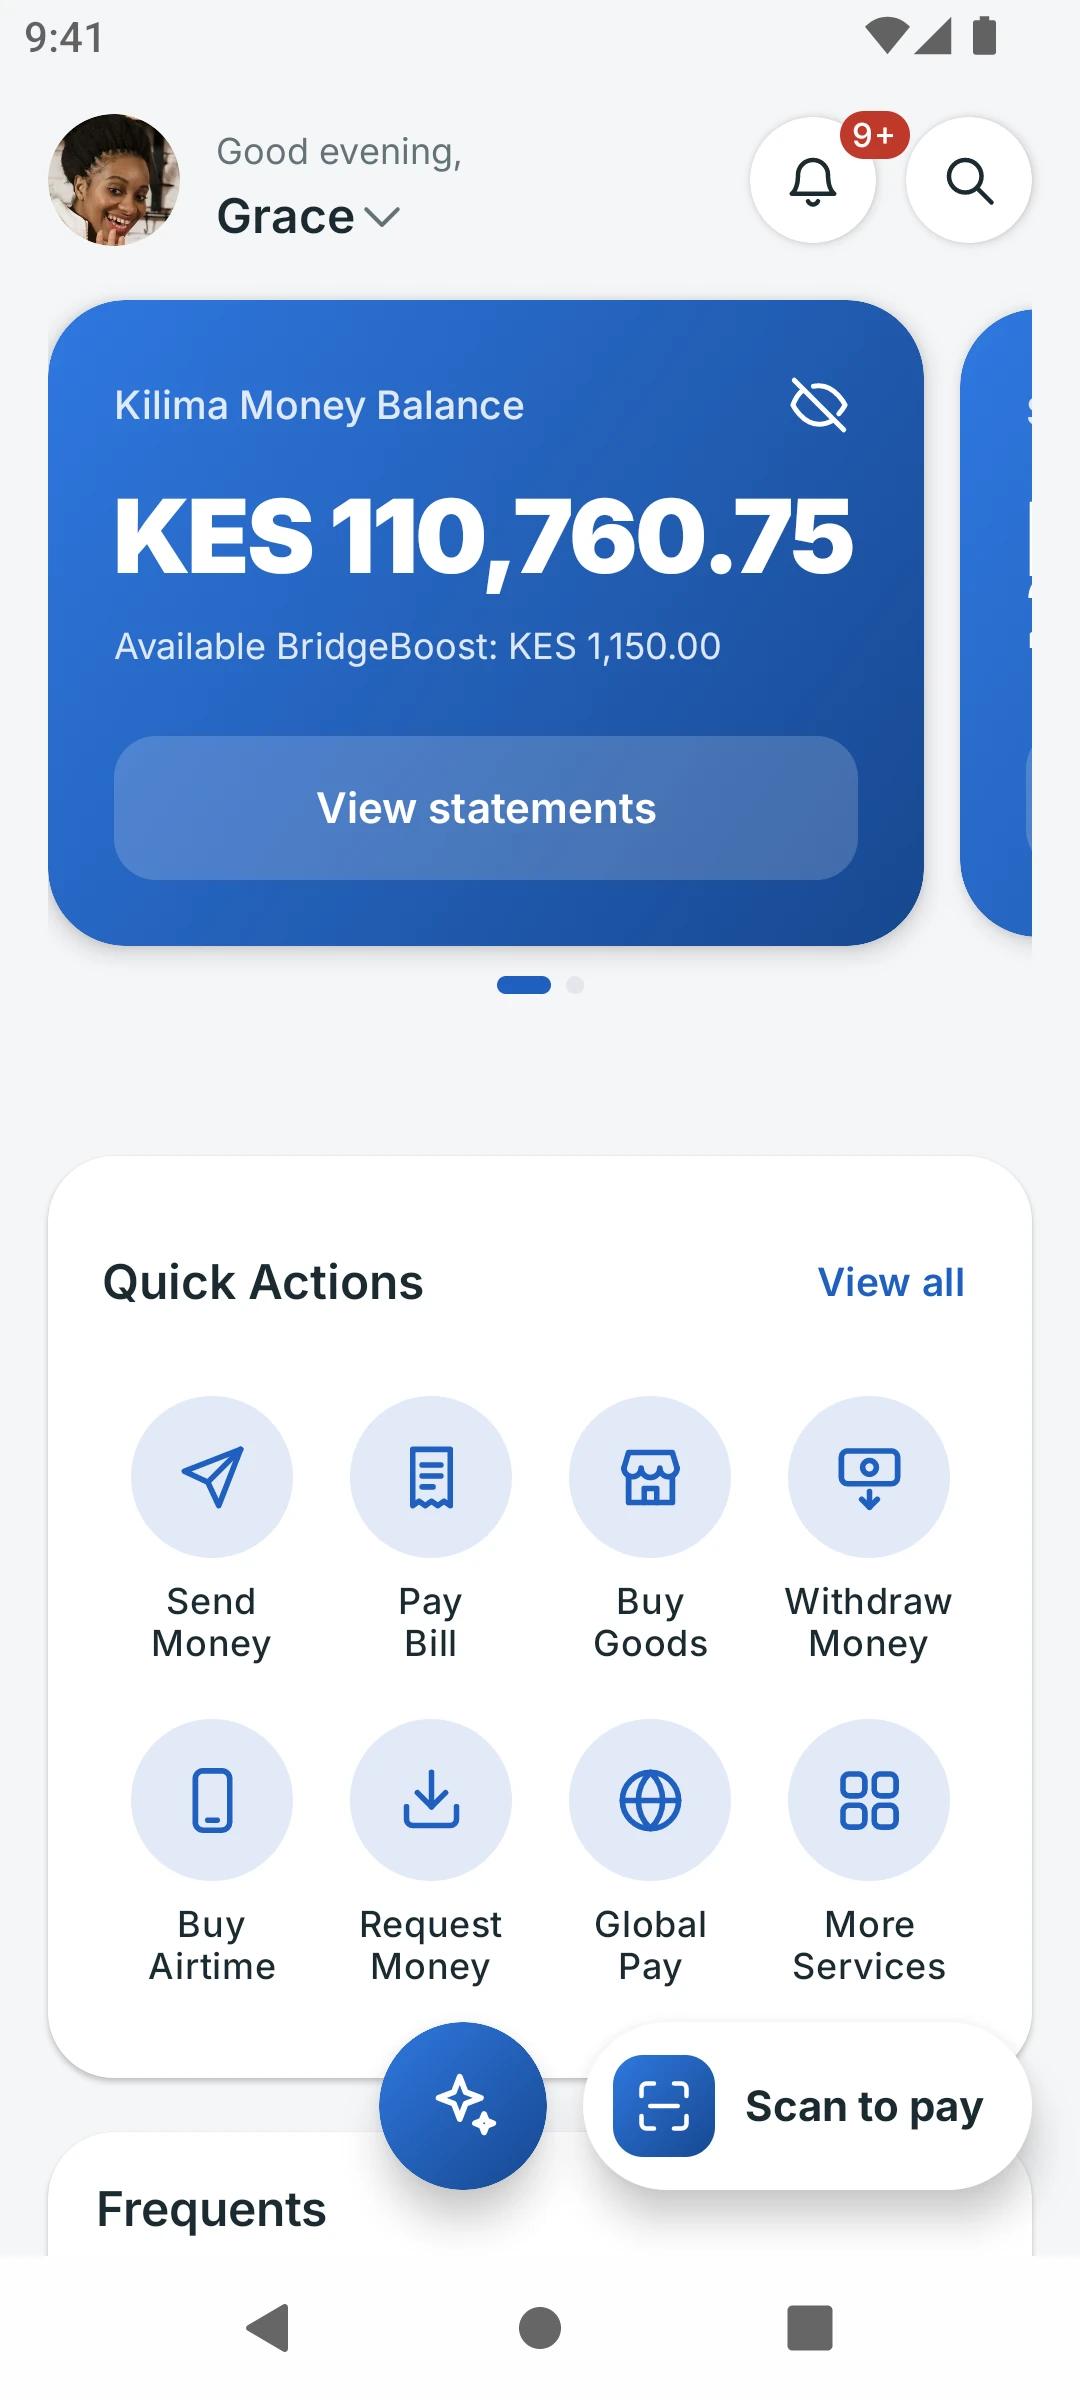
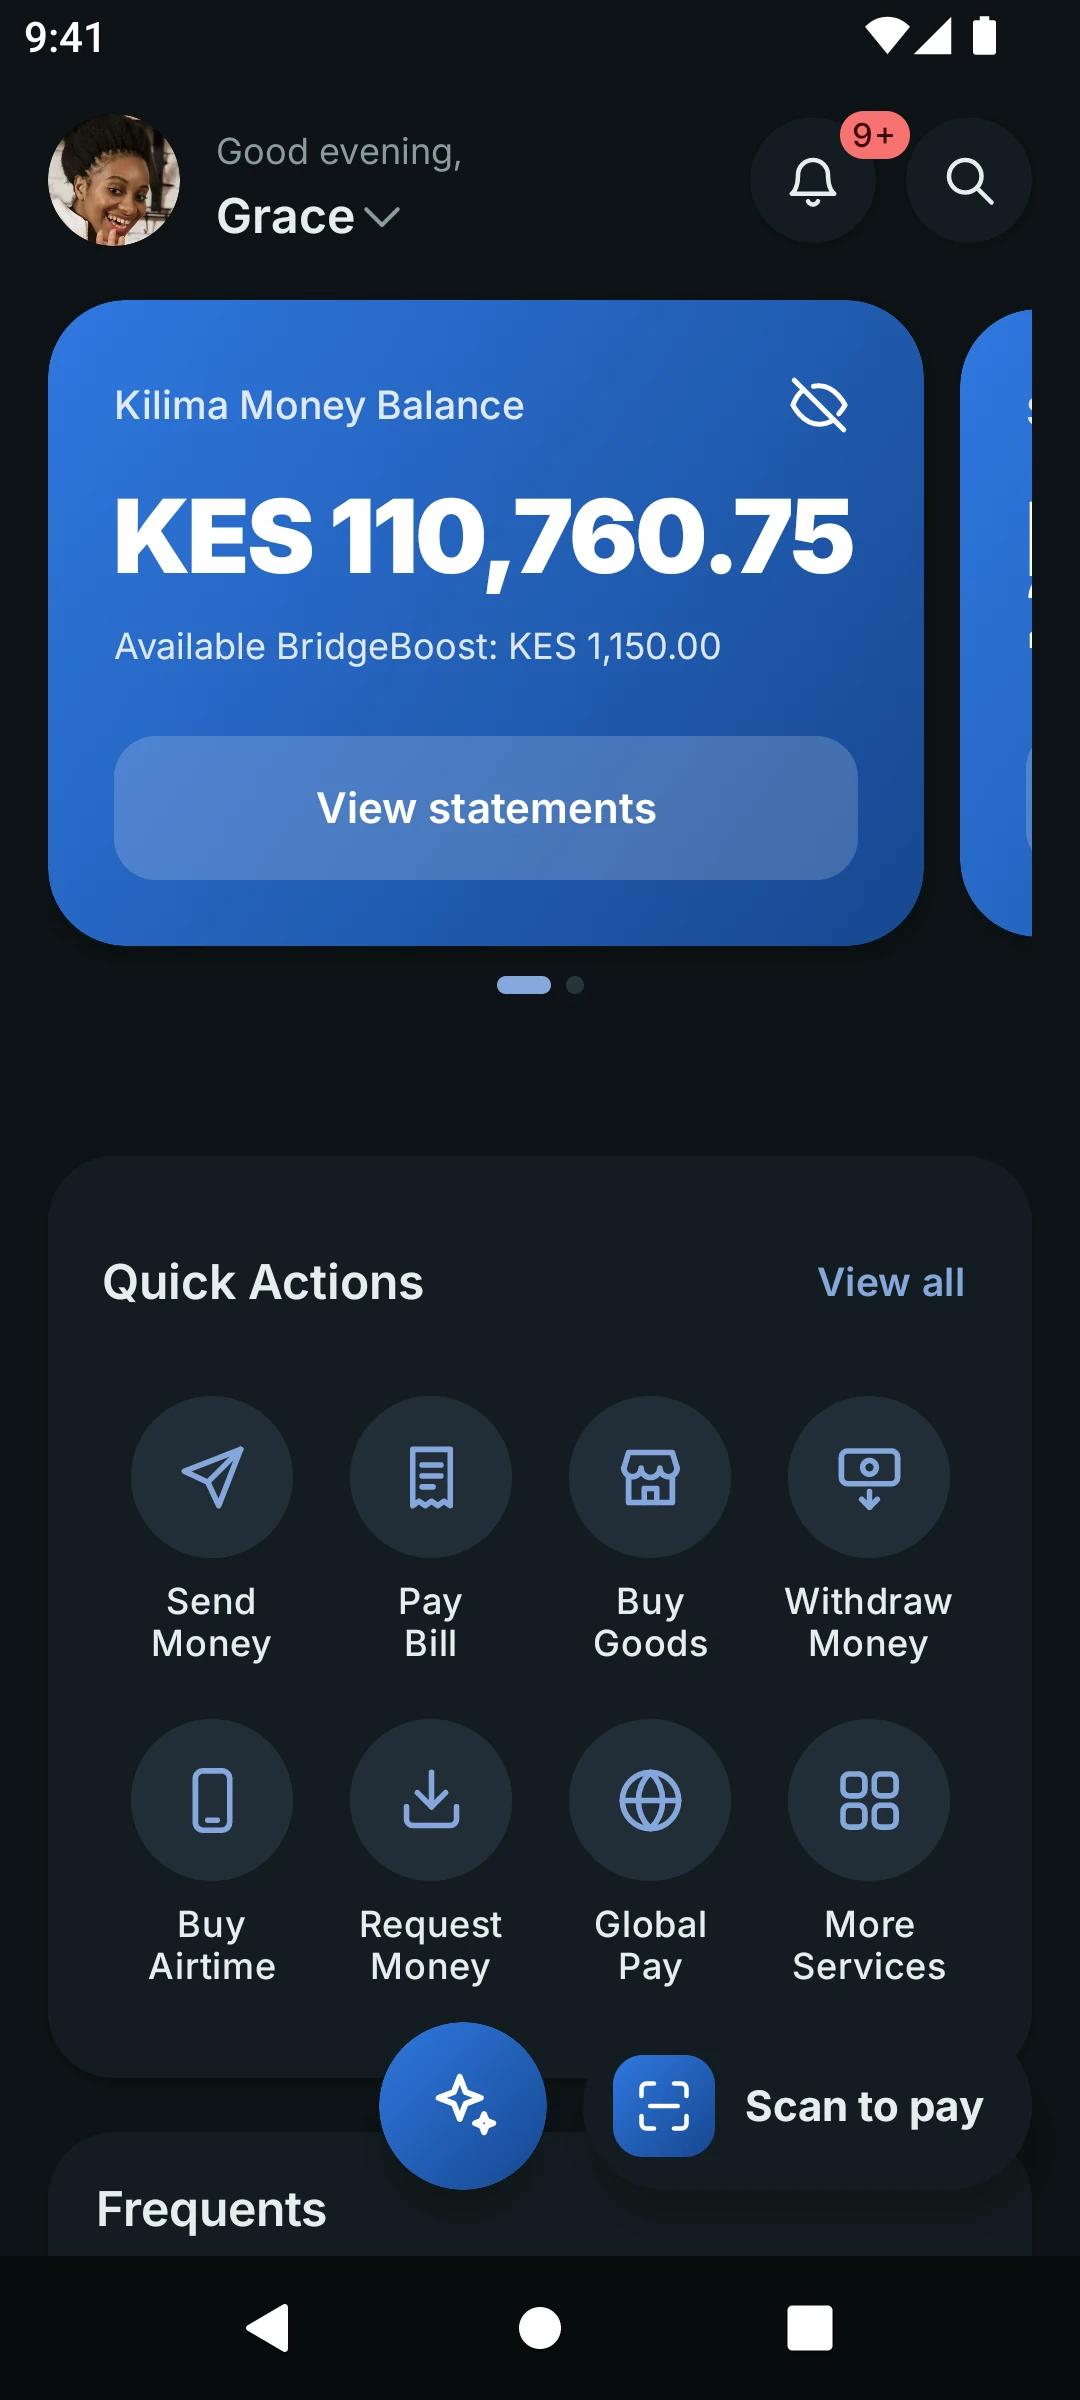
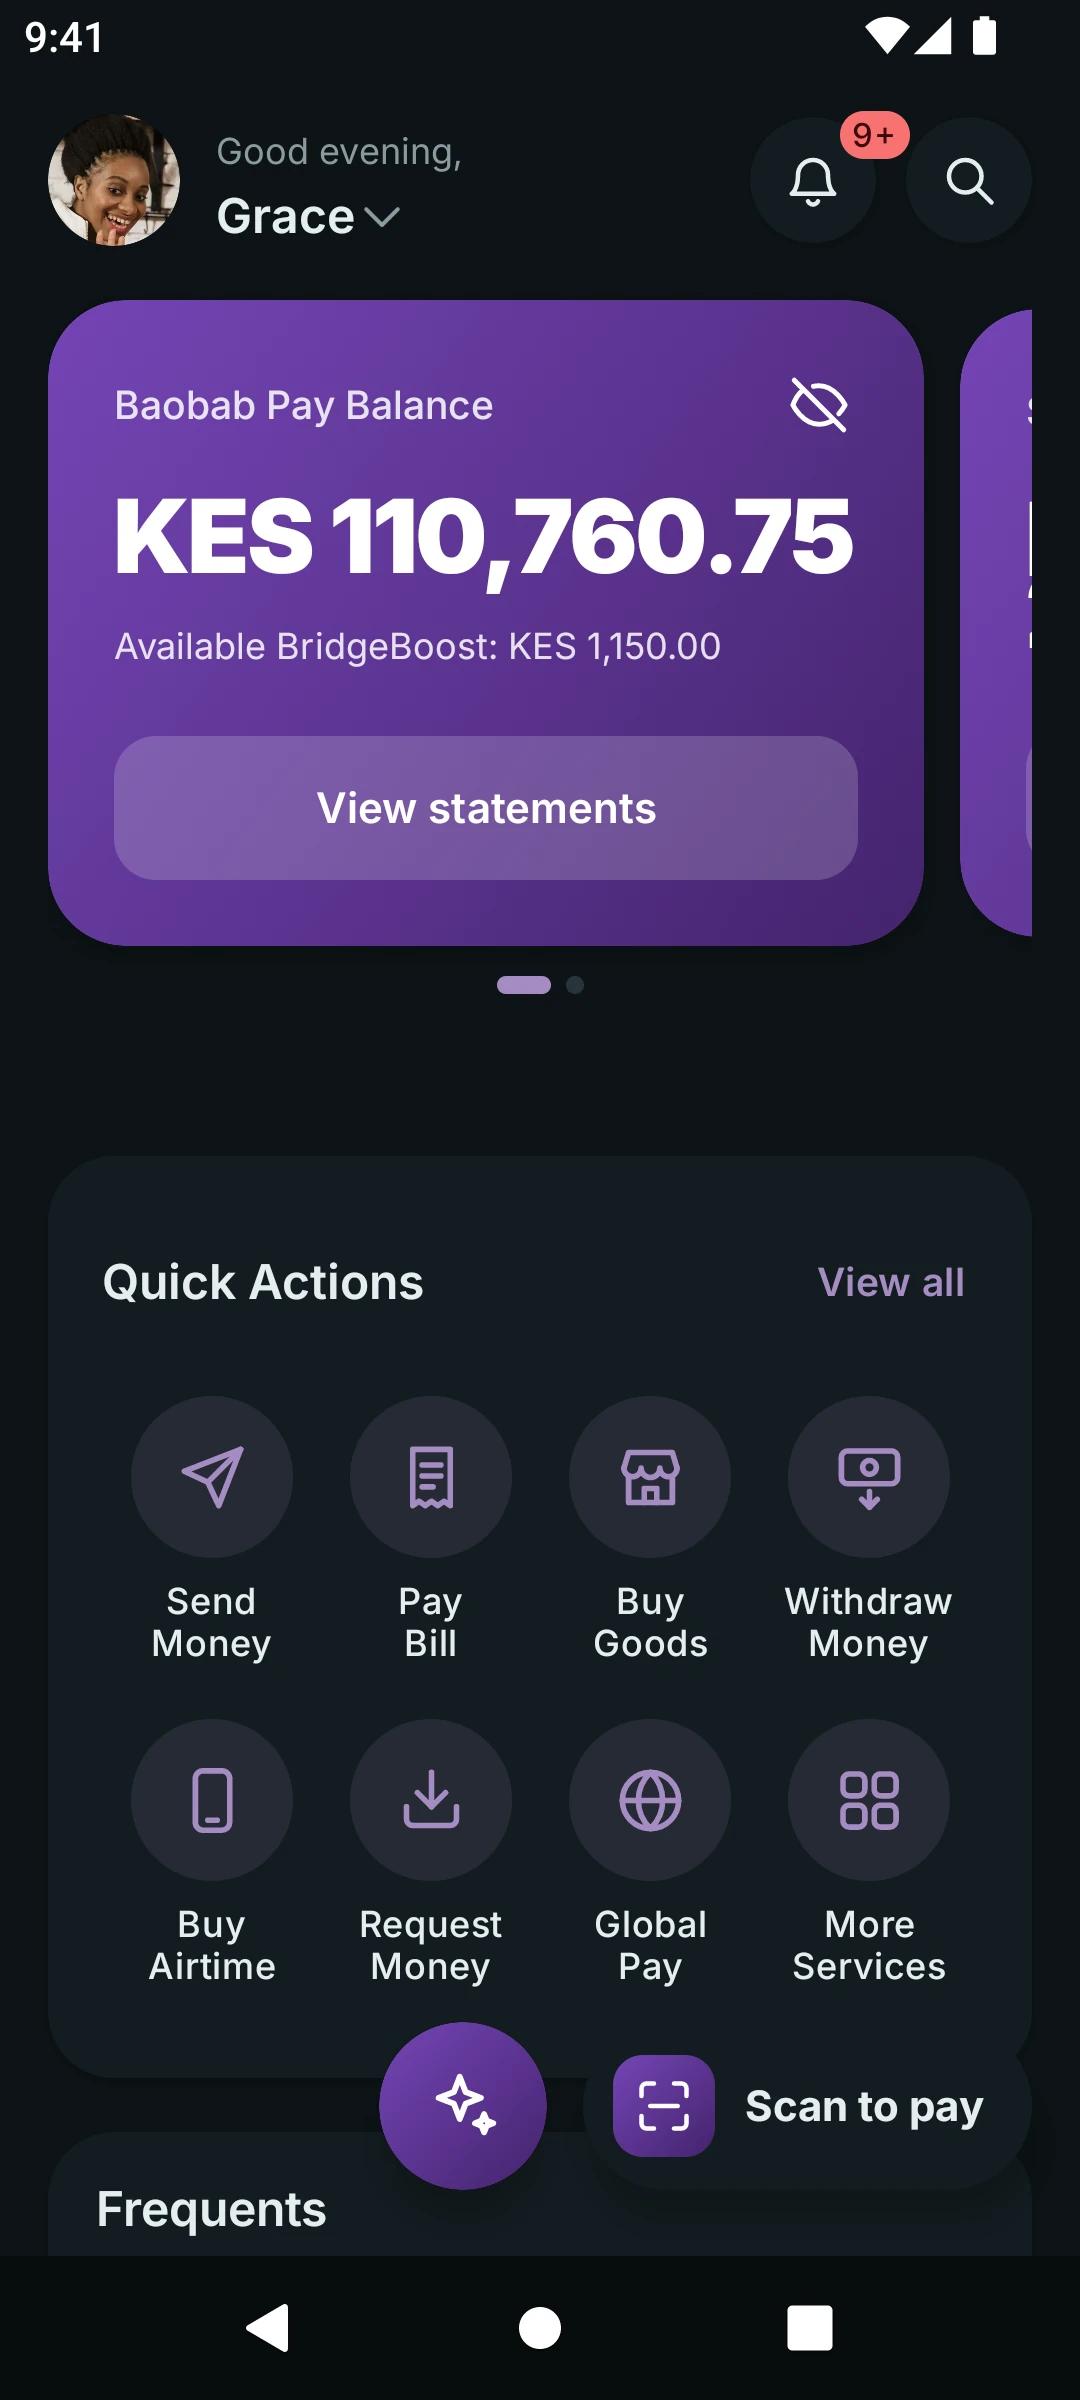
- Vos couleurs. Chaque écran, bouton et graphique prend votre palette, en clair comme en sombre.
- Votre devise et vos langues. Votre devise, et des applications et portails dans jusqu'à 12 langues.
- Vos mini-applis. Activez ou désactivez chaque mini-appli pour votre marché, ou annoncez-la comme bientôt disponible.
- Vos fiches dans les stores. Nous construisons les applis Android et iOS sous votre propre identifiant et nom de boutique, pour vos comptes développeur.
- Acacia WalletVotre nom. Vos couleurs. Votre logo.
- Kilima MoneyVotre nom. Vos couleurs. Votre logo.
- Baobab PayVotre nom. Vos couleurs. Votre logo.
Tous les téléphones
Pas de smartphone ? Pas de données ? Toujours client.
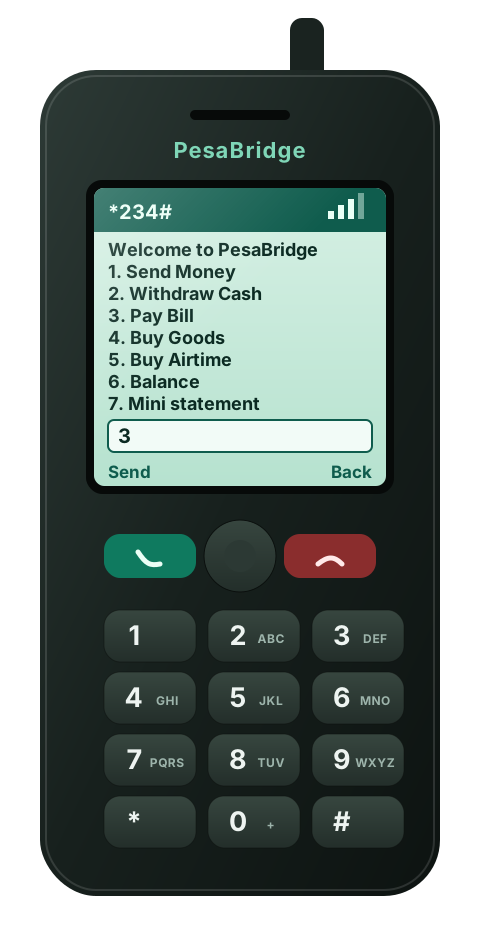
Un portefeuille livré seulement en application laisse de côté la plus grande partie d'un marché. Votre code court USSD donne à chaque téléphone le portefeuille du quotidien, sur le même solde que les applications. Votre agrégateur USSD se connecte à un seul point d'accès.
- Le menu du quotidien. Envoyer de l'argent, retirer des espèces, Pay Bill, Buy Goods, acheter du crédit, solde et mini-relevé.
- Protégé par code PIN. Chaque paiement par USSD est confirmé avec le code PIN du client.
- Un seul solde. L'argent envoyé par USSD arrive dans le même portefeuille que celui de l'application.
- Dans la langue de vos clients. Menus en anglais, en français ou en arabe, à choisir depuis le menu lui-même.
Back-office
Pilotez toute l'activité depuis un seul back-office
Les équipes opérations, finance, conformité et risques travaillent dans un même back-office, avec un tableau de bord par produit et une navigation commune.
- Un tableau de bord par produit. Passerelle, international, KYC, prêts, épargne, assurance, entreprises, réseau d'agents, trésorerie et compte de résultat.
- La journée d'un coup d'œil. Nombre de clients, d'agents et de marchands, volume et valeur du jour, soldes, santé du float et revenus.
- Initiateur et validateur. La float, le versement des commissions et les mouvements de trésorerie demandent un deuxième validateur, et deux au-delà du seuil que vous fixez.
- Rôles et accès. Chaque membre de l'équipe voit les menus que son rôle autorise, et les fonctions s'activent dans les Paramètres.
- Outils de support. Bloquer un portefeuille, forcer la réinitialisation d'un code PIN, suspendre un agent et suivre les réclamations par tickets.
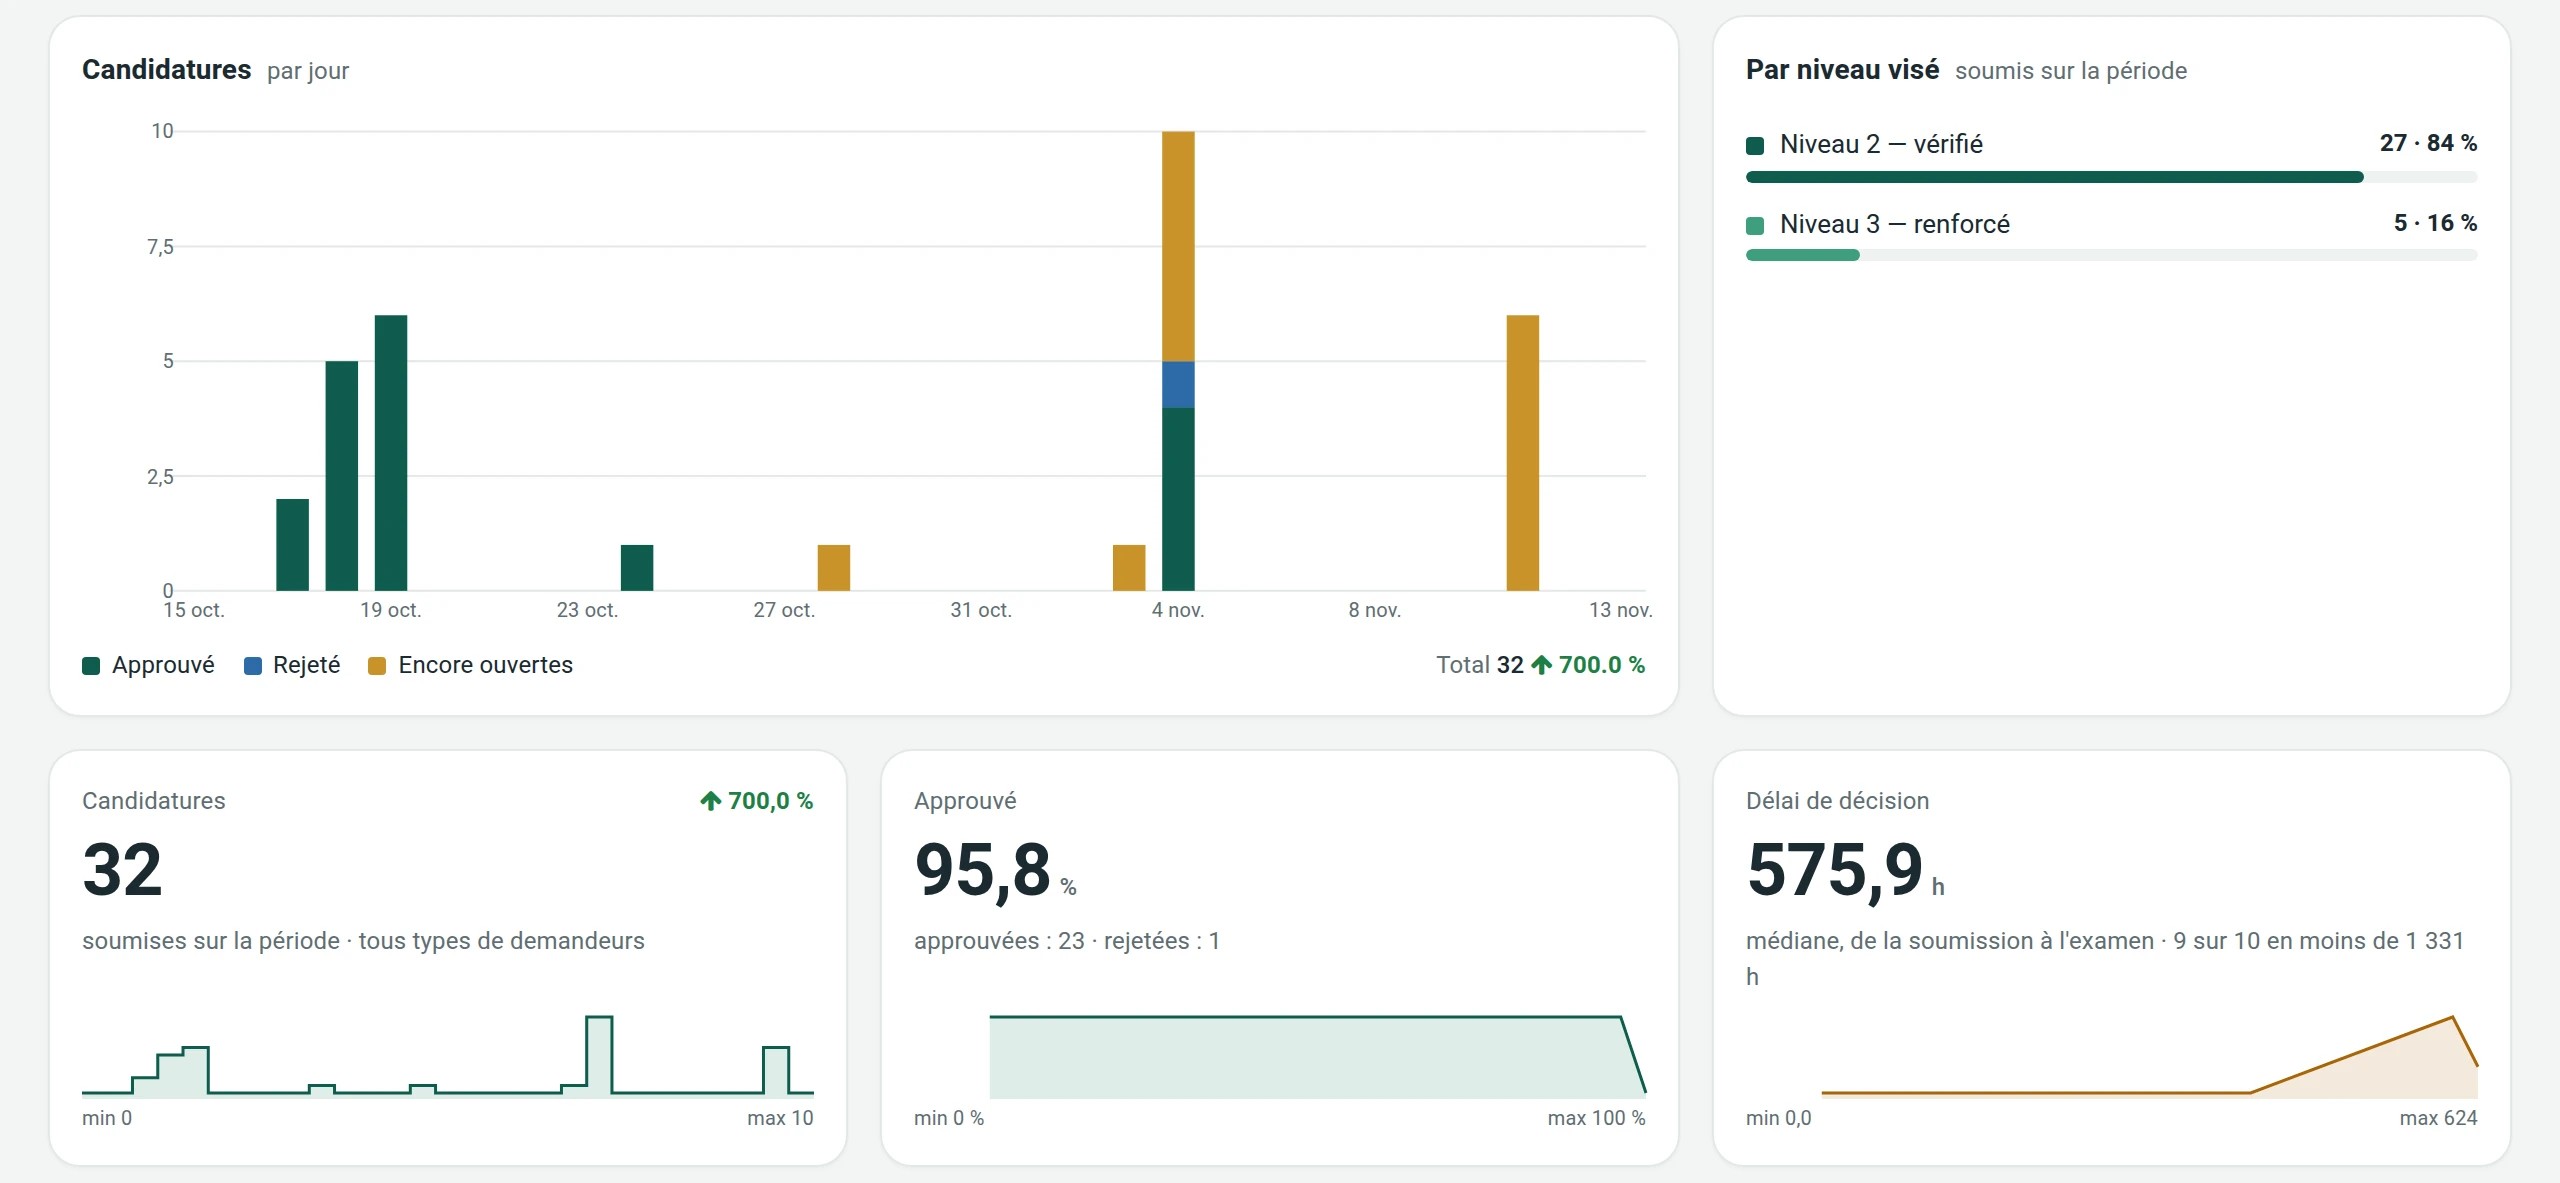
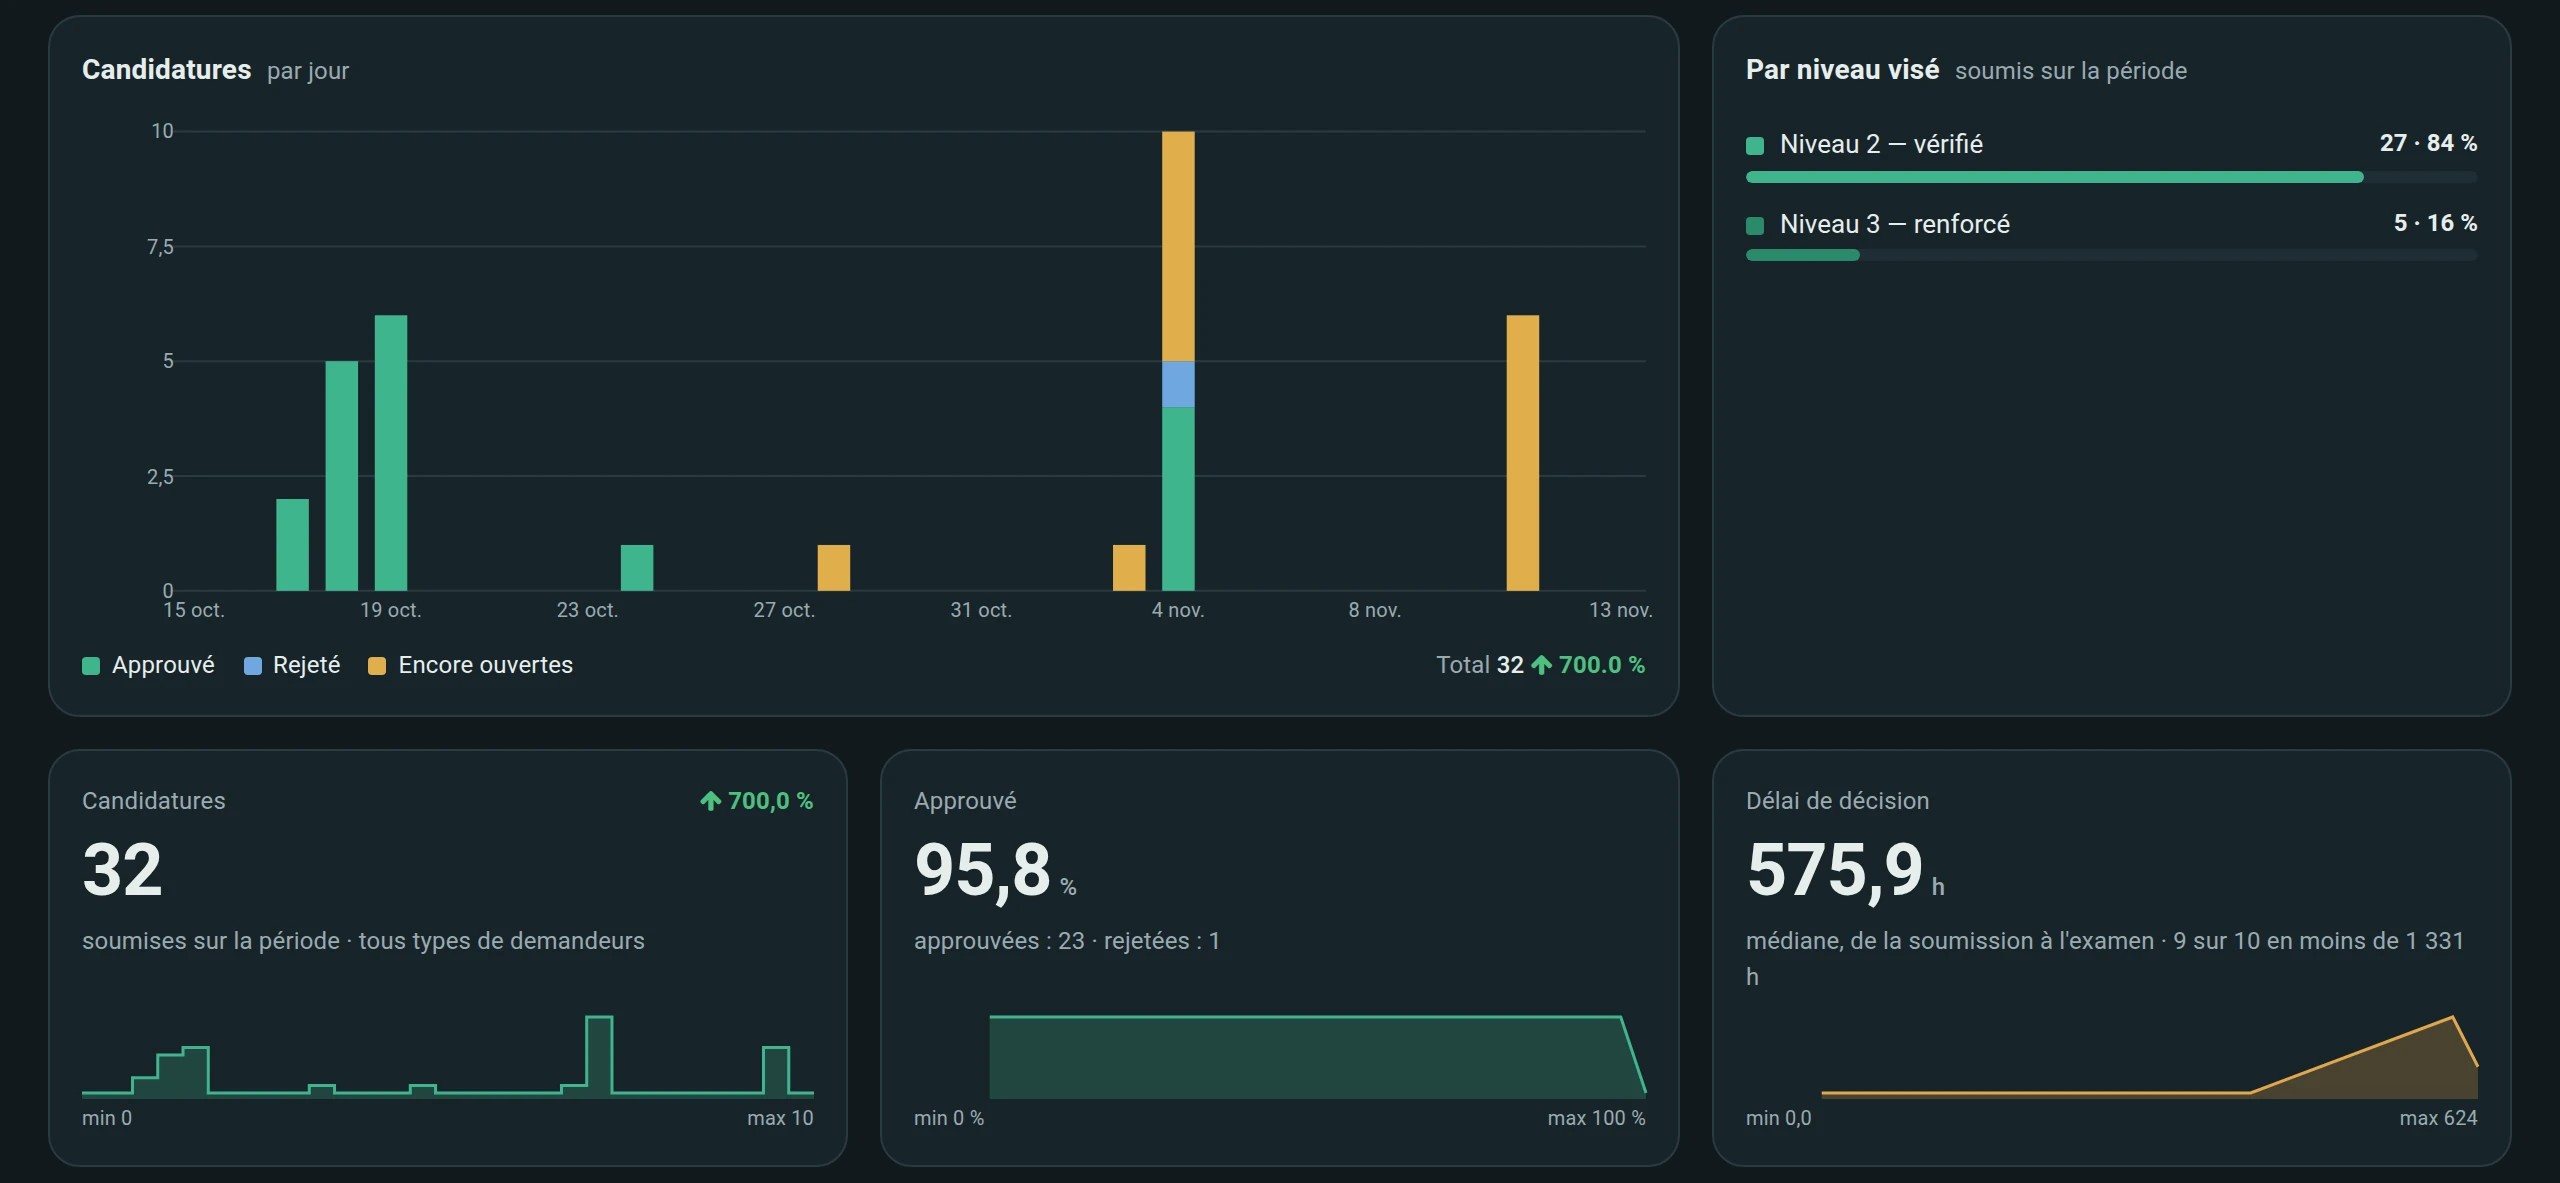
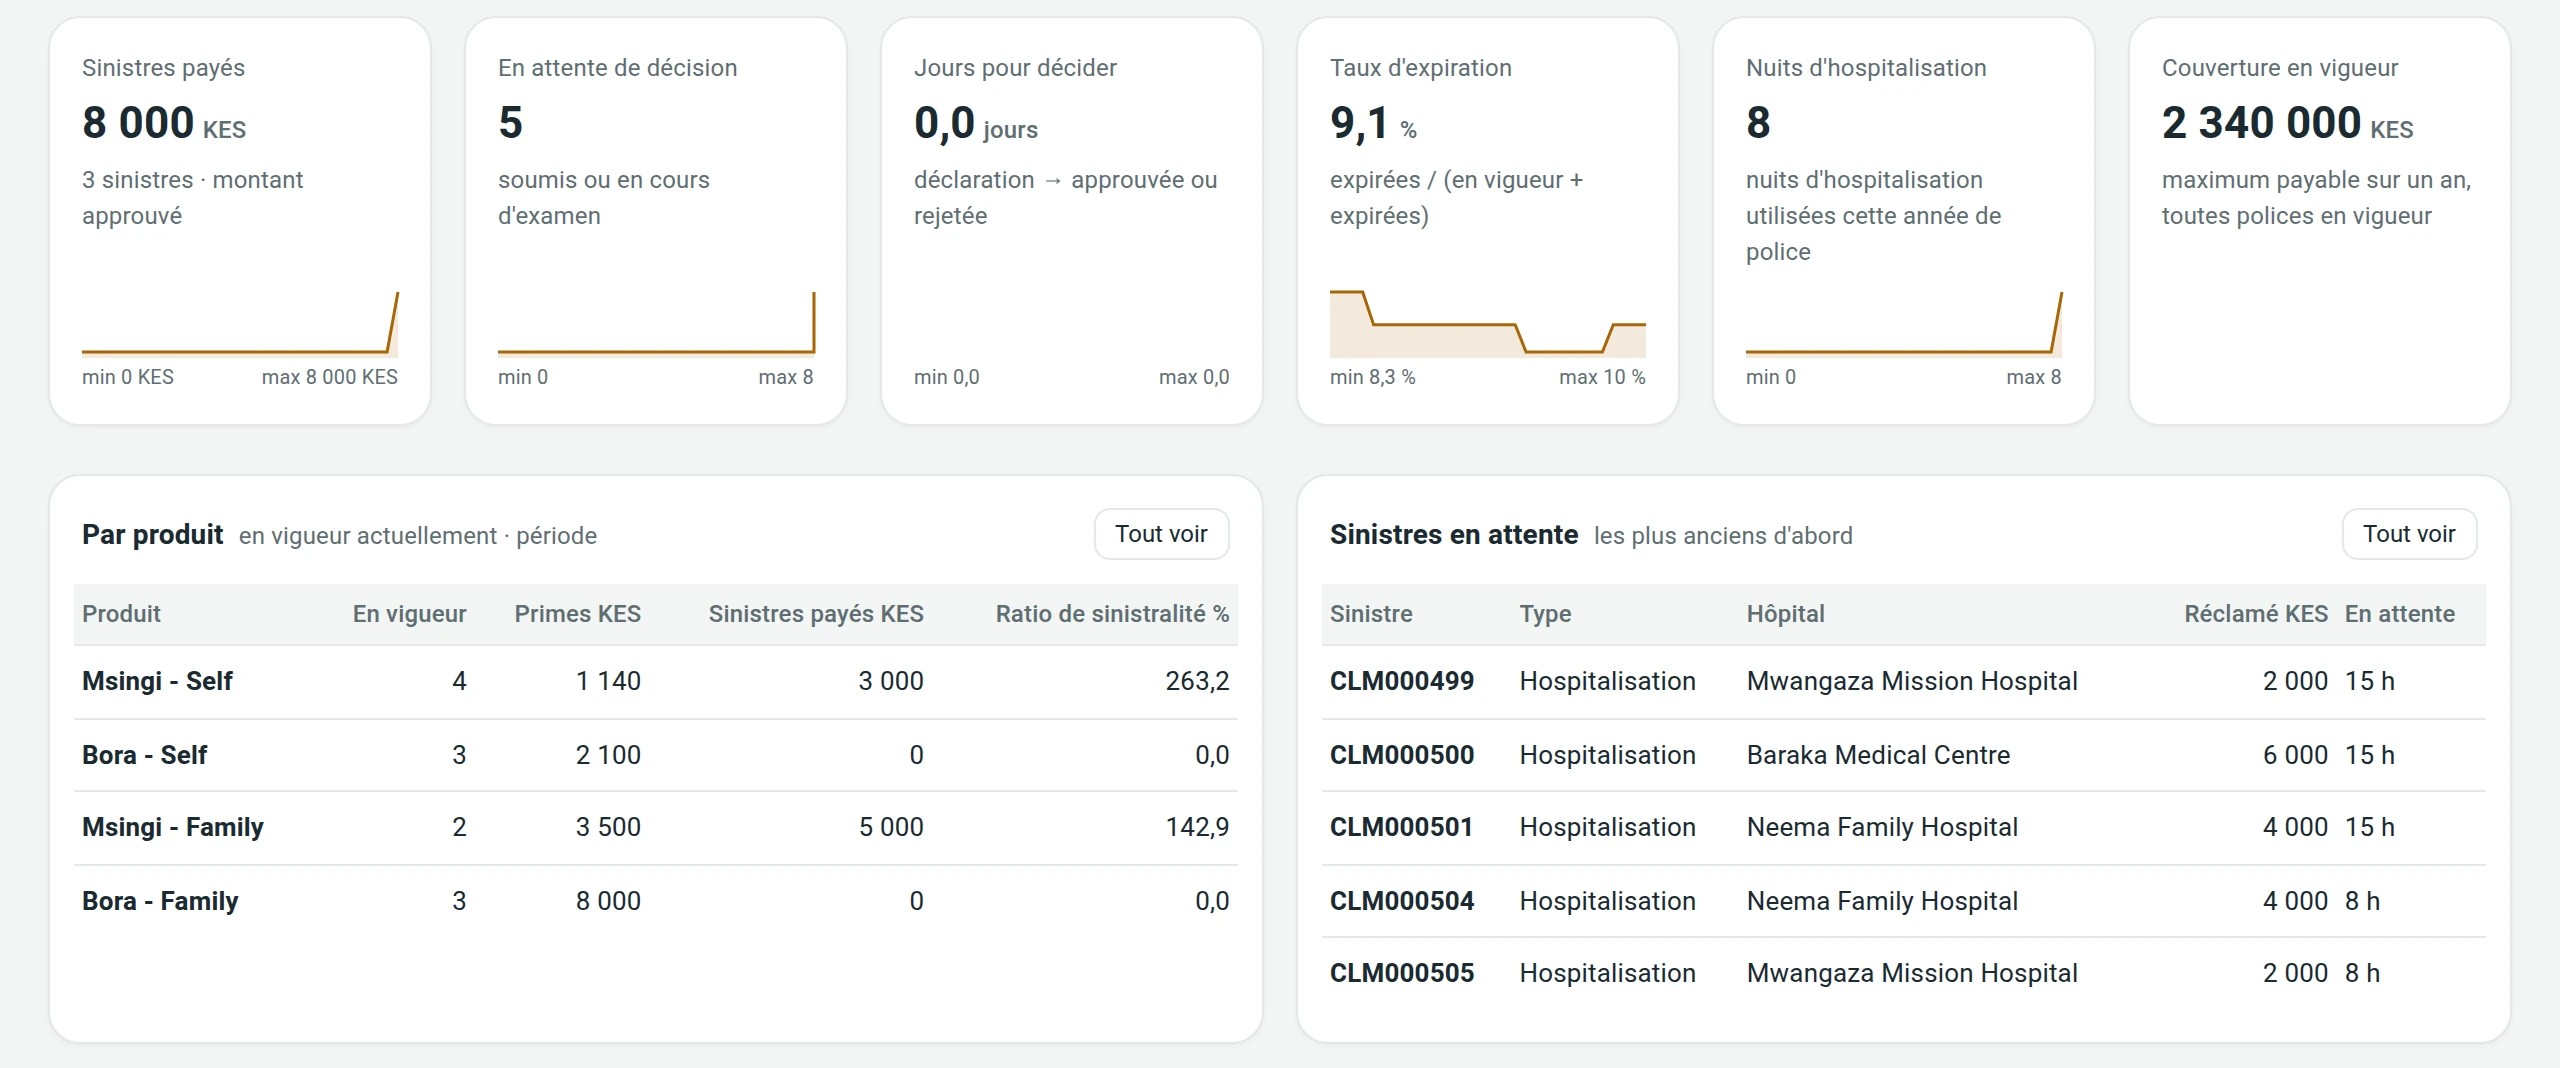
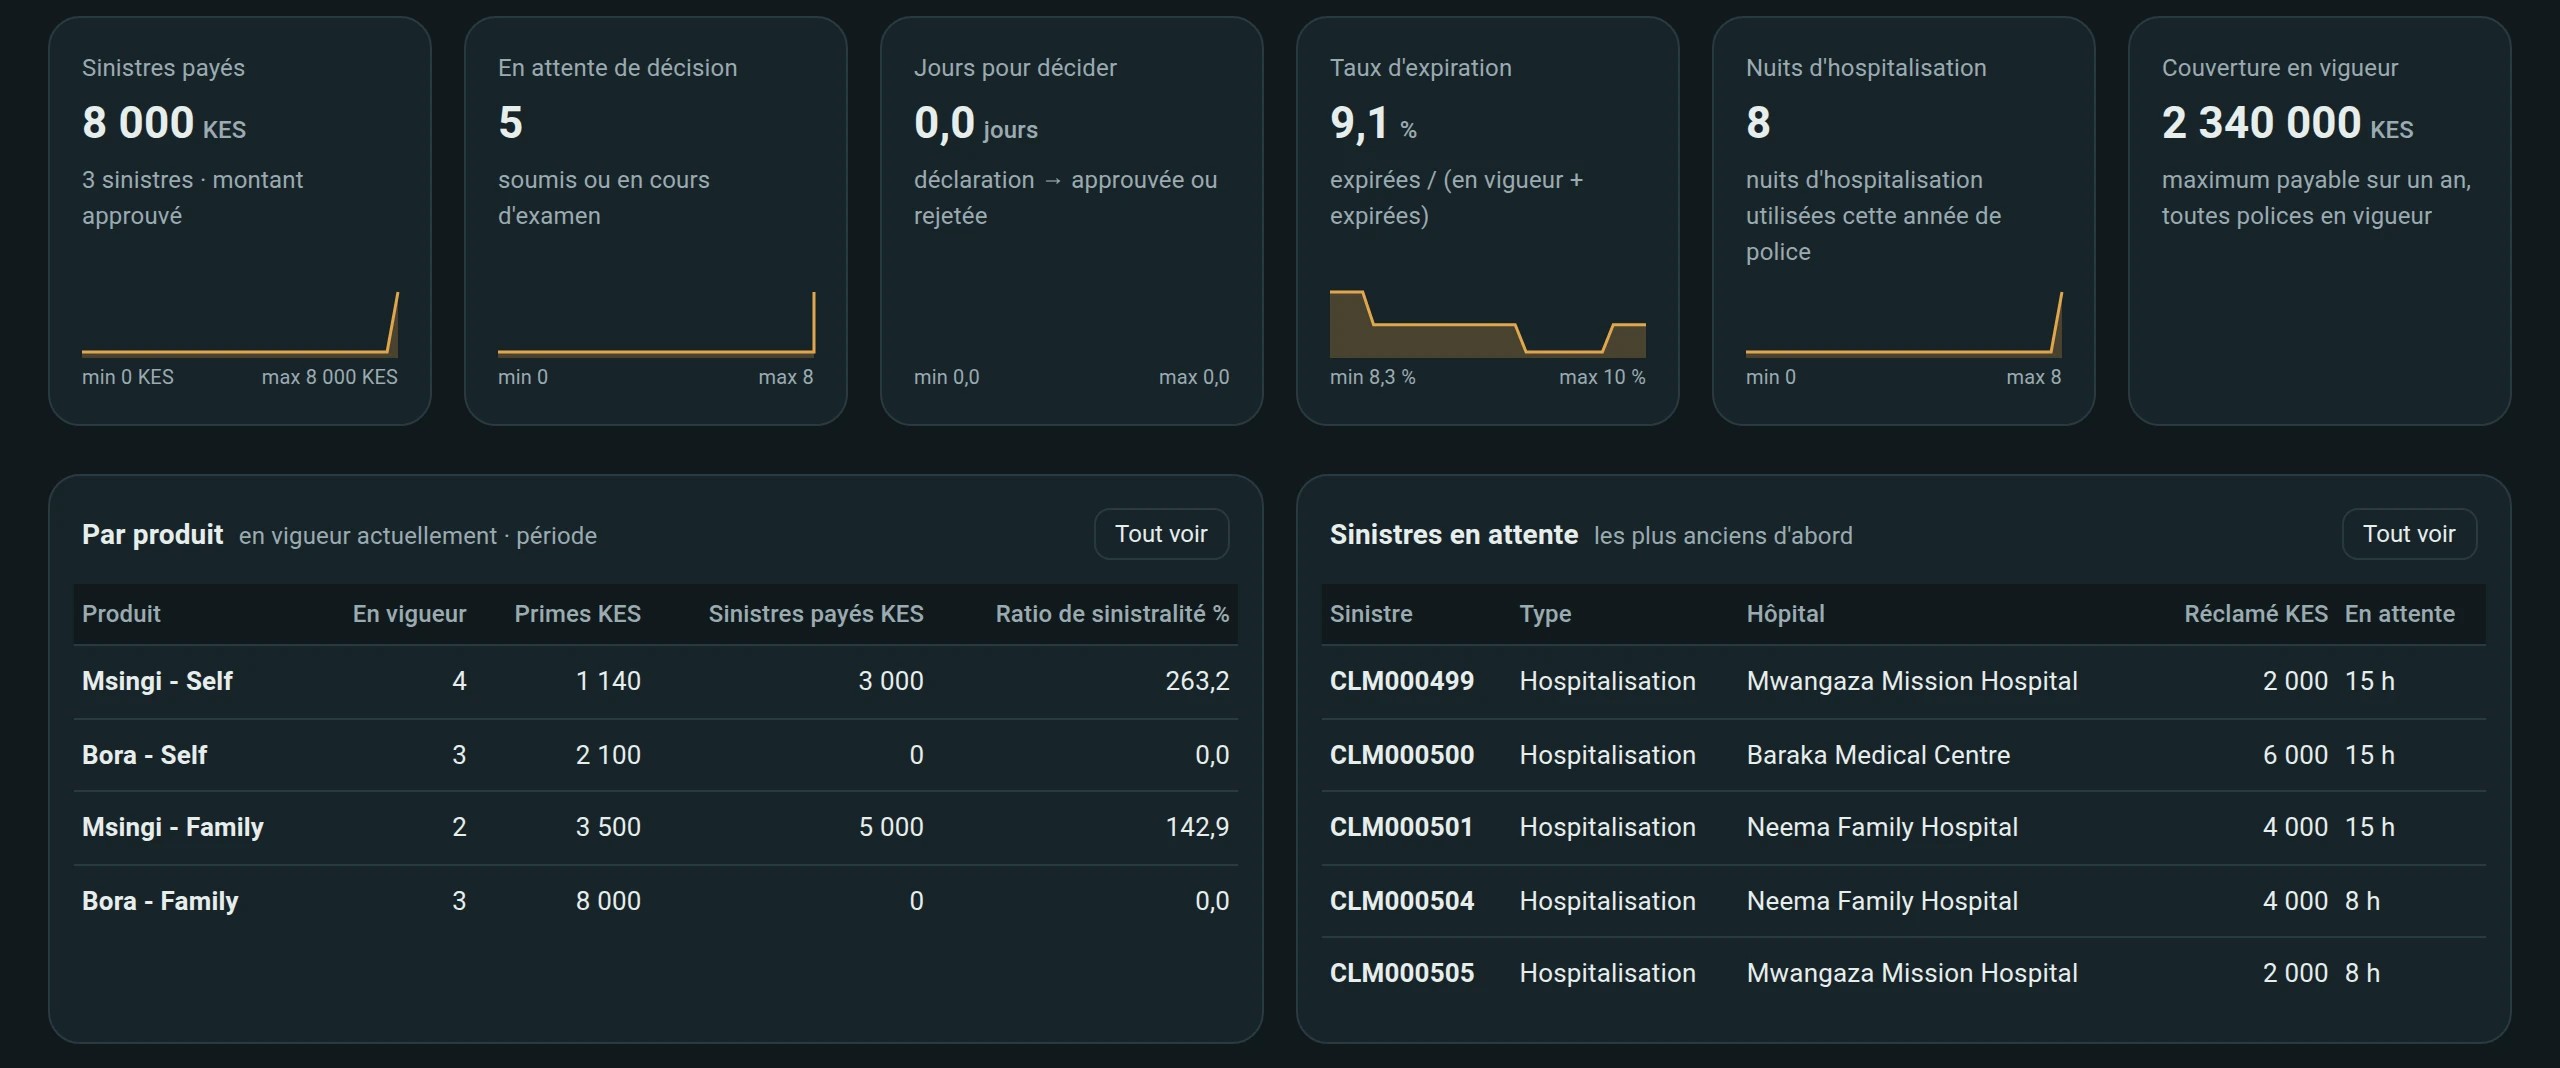
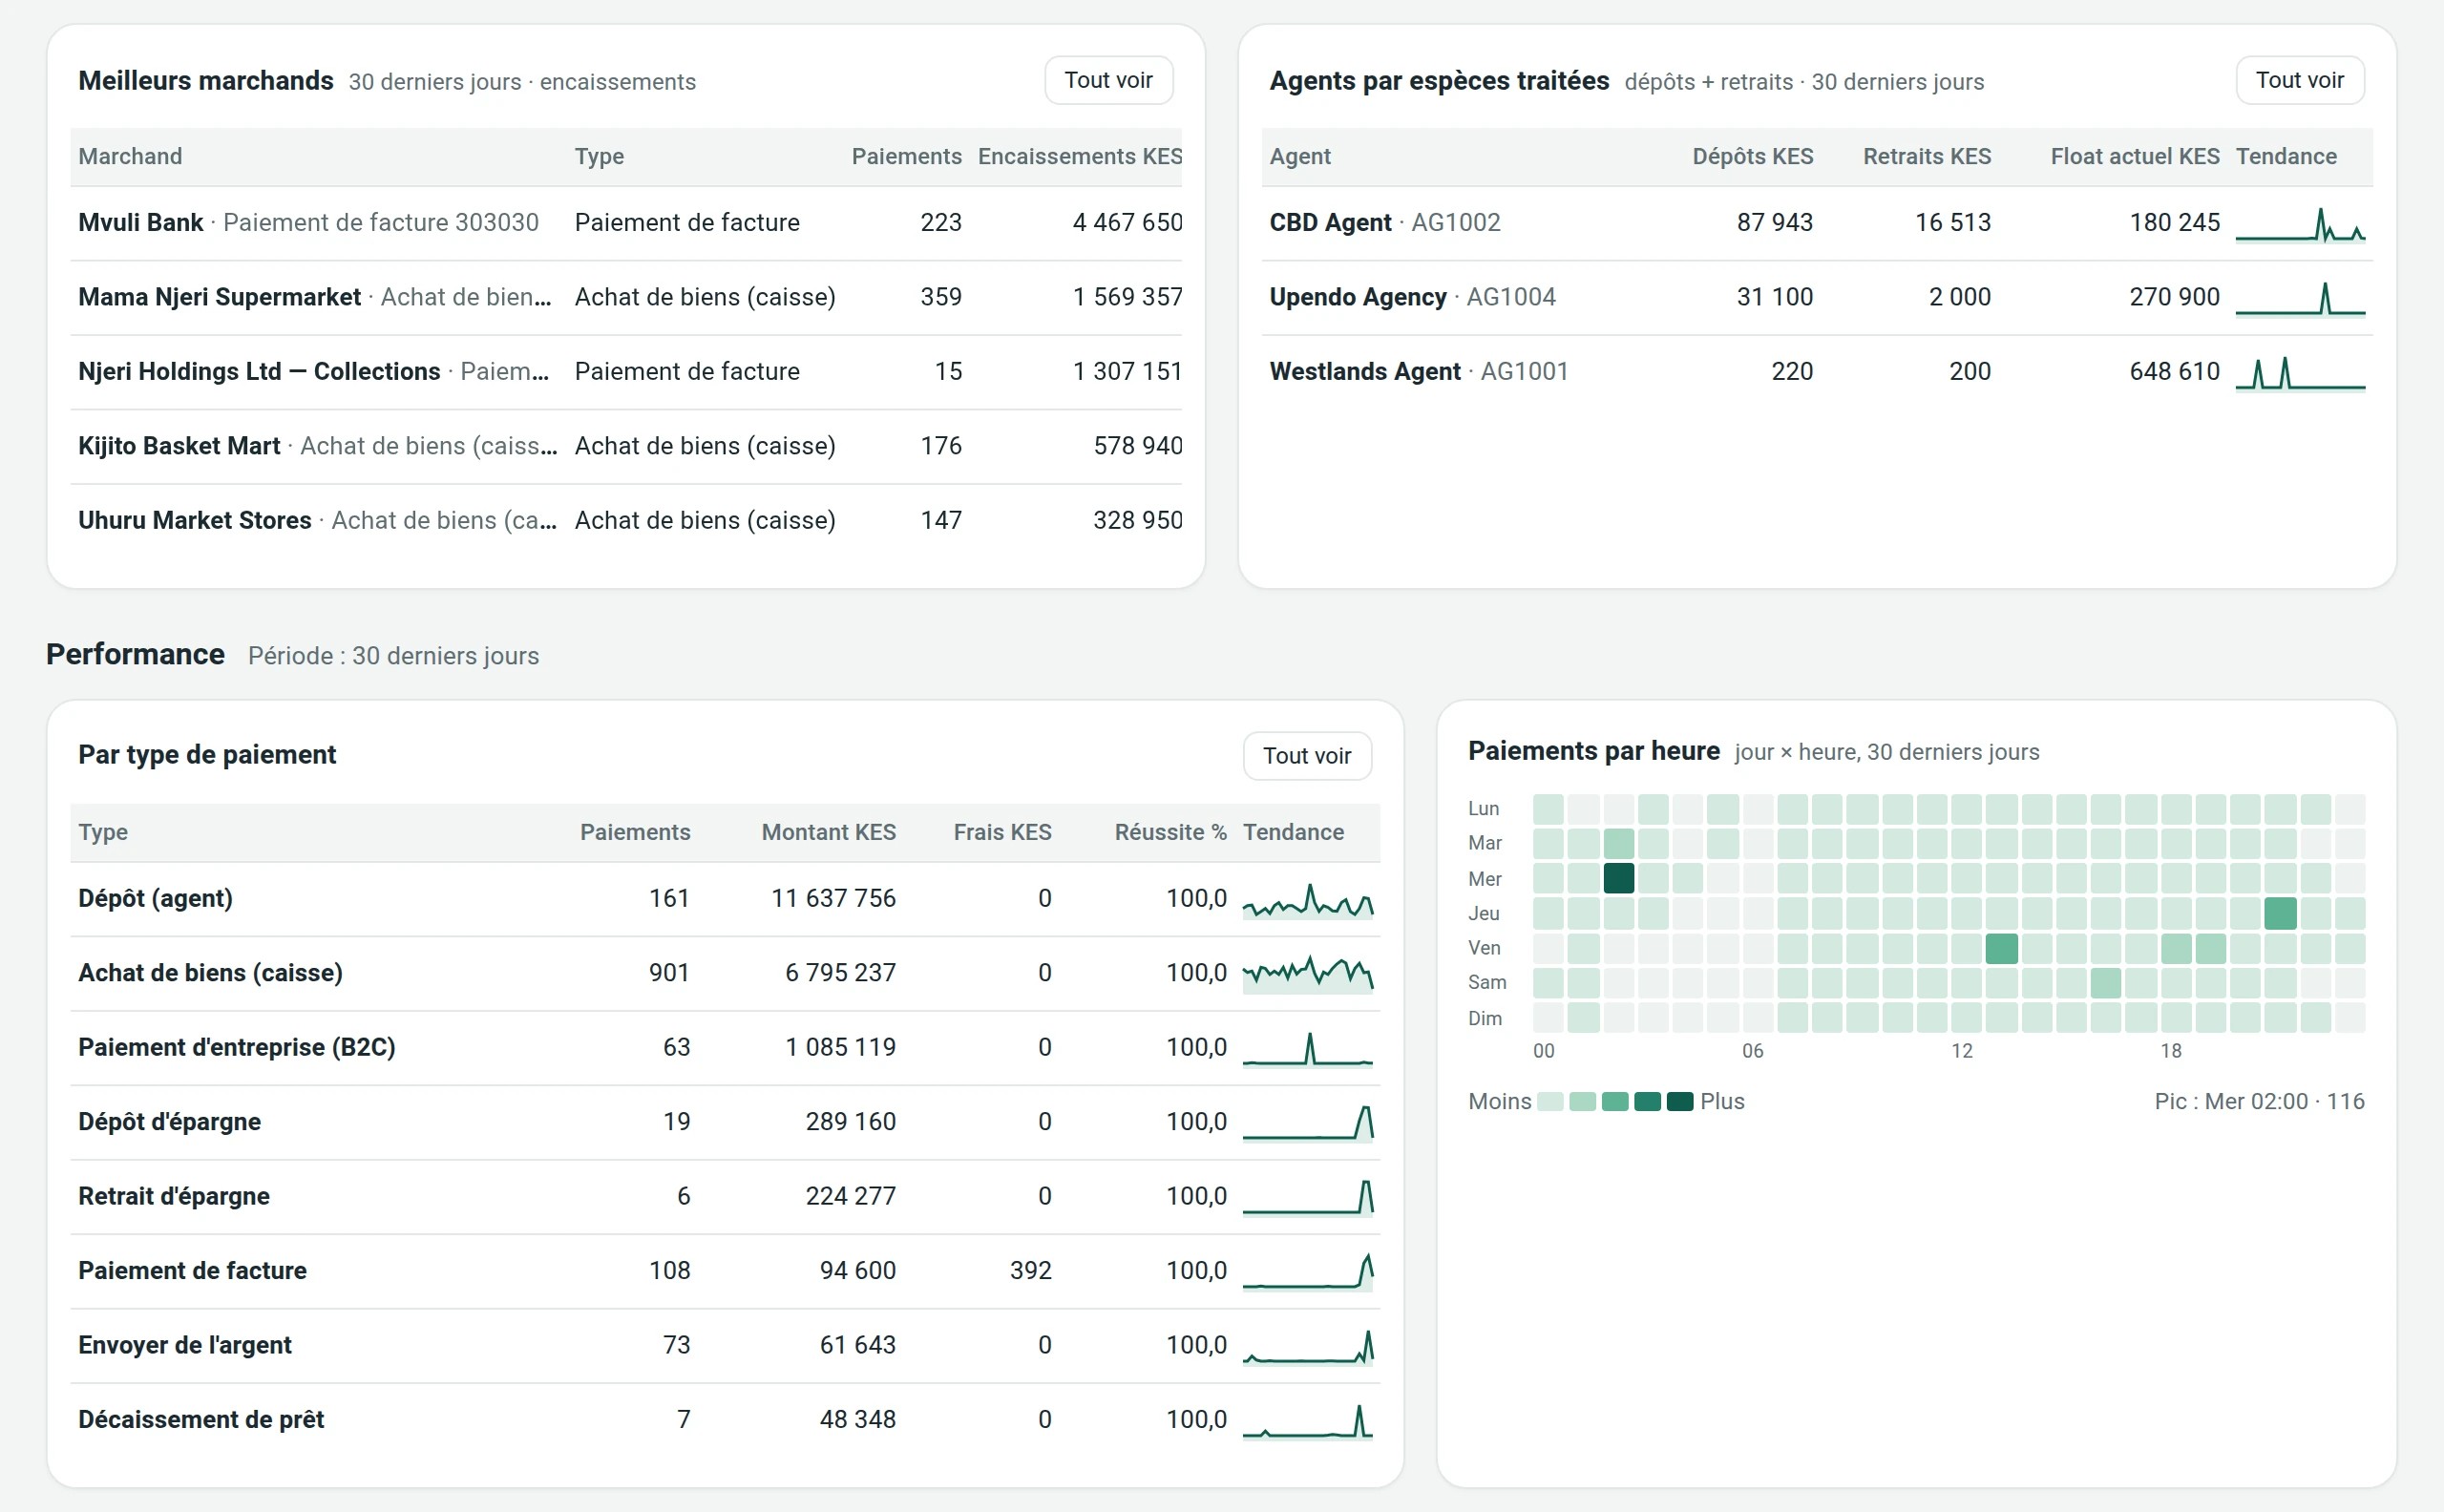
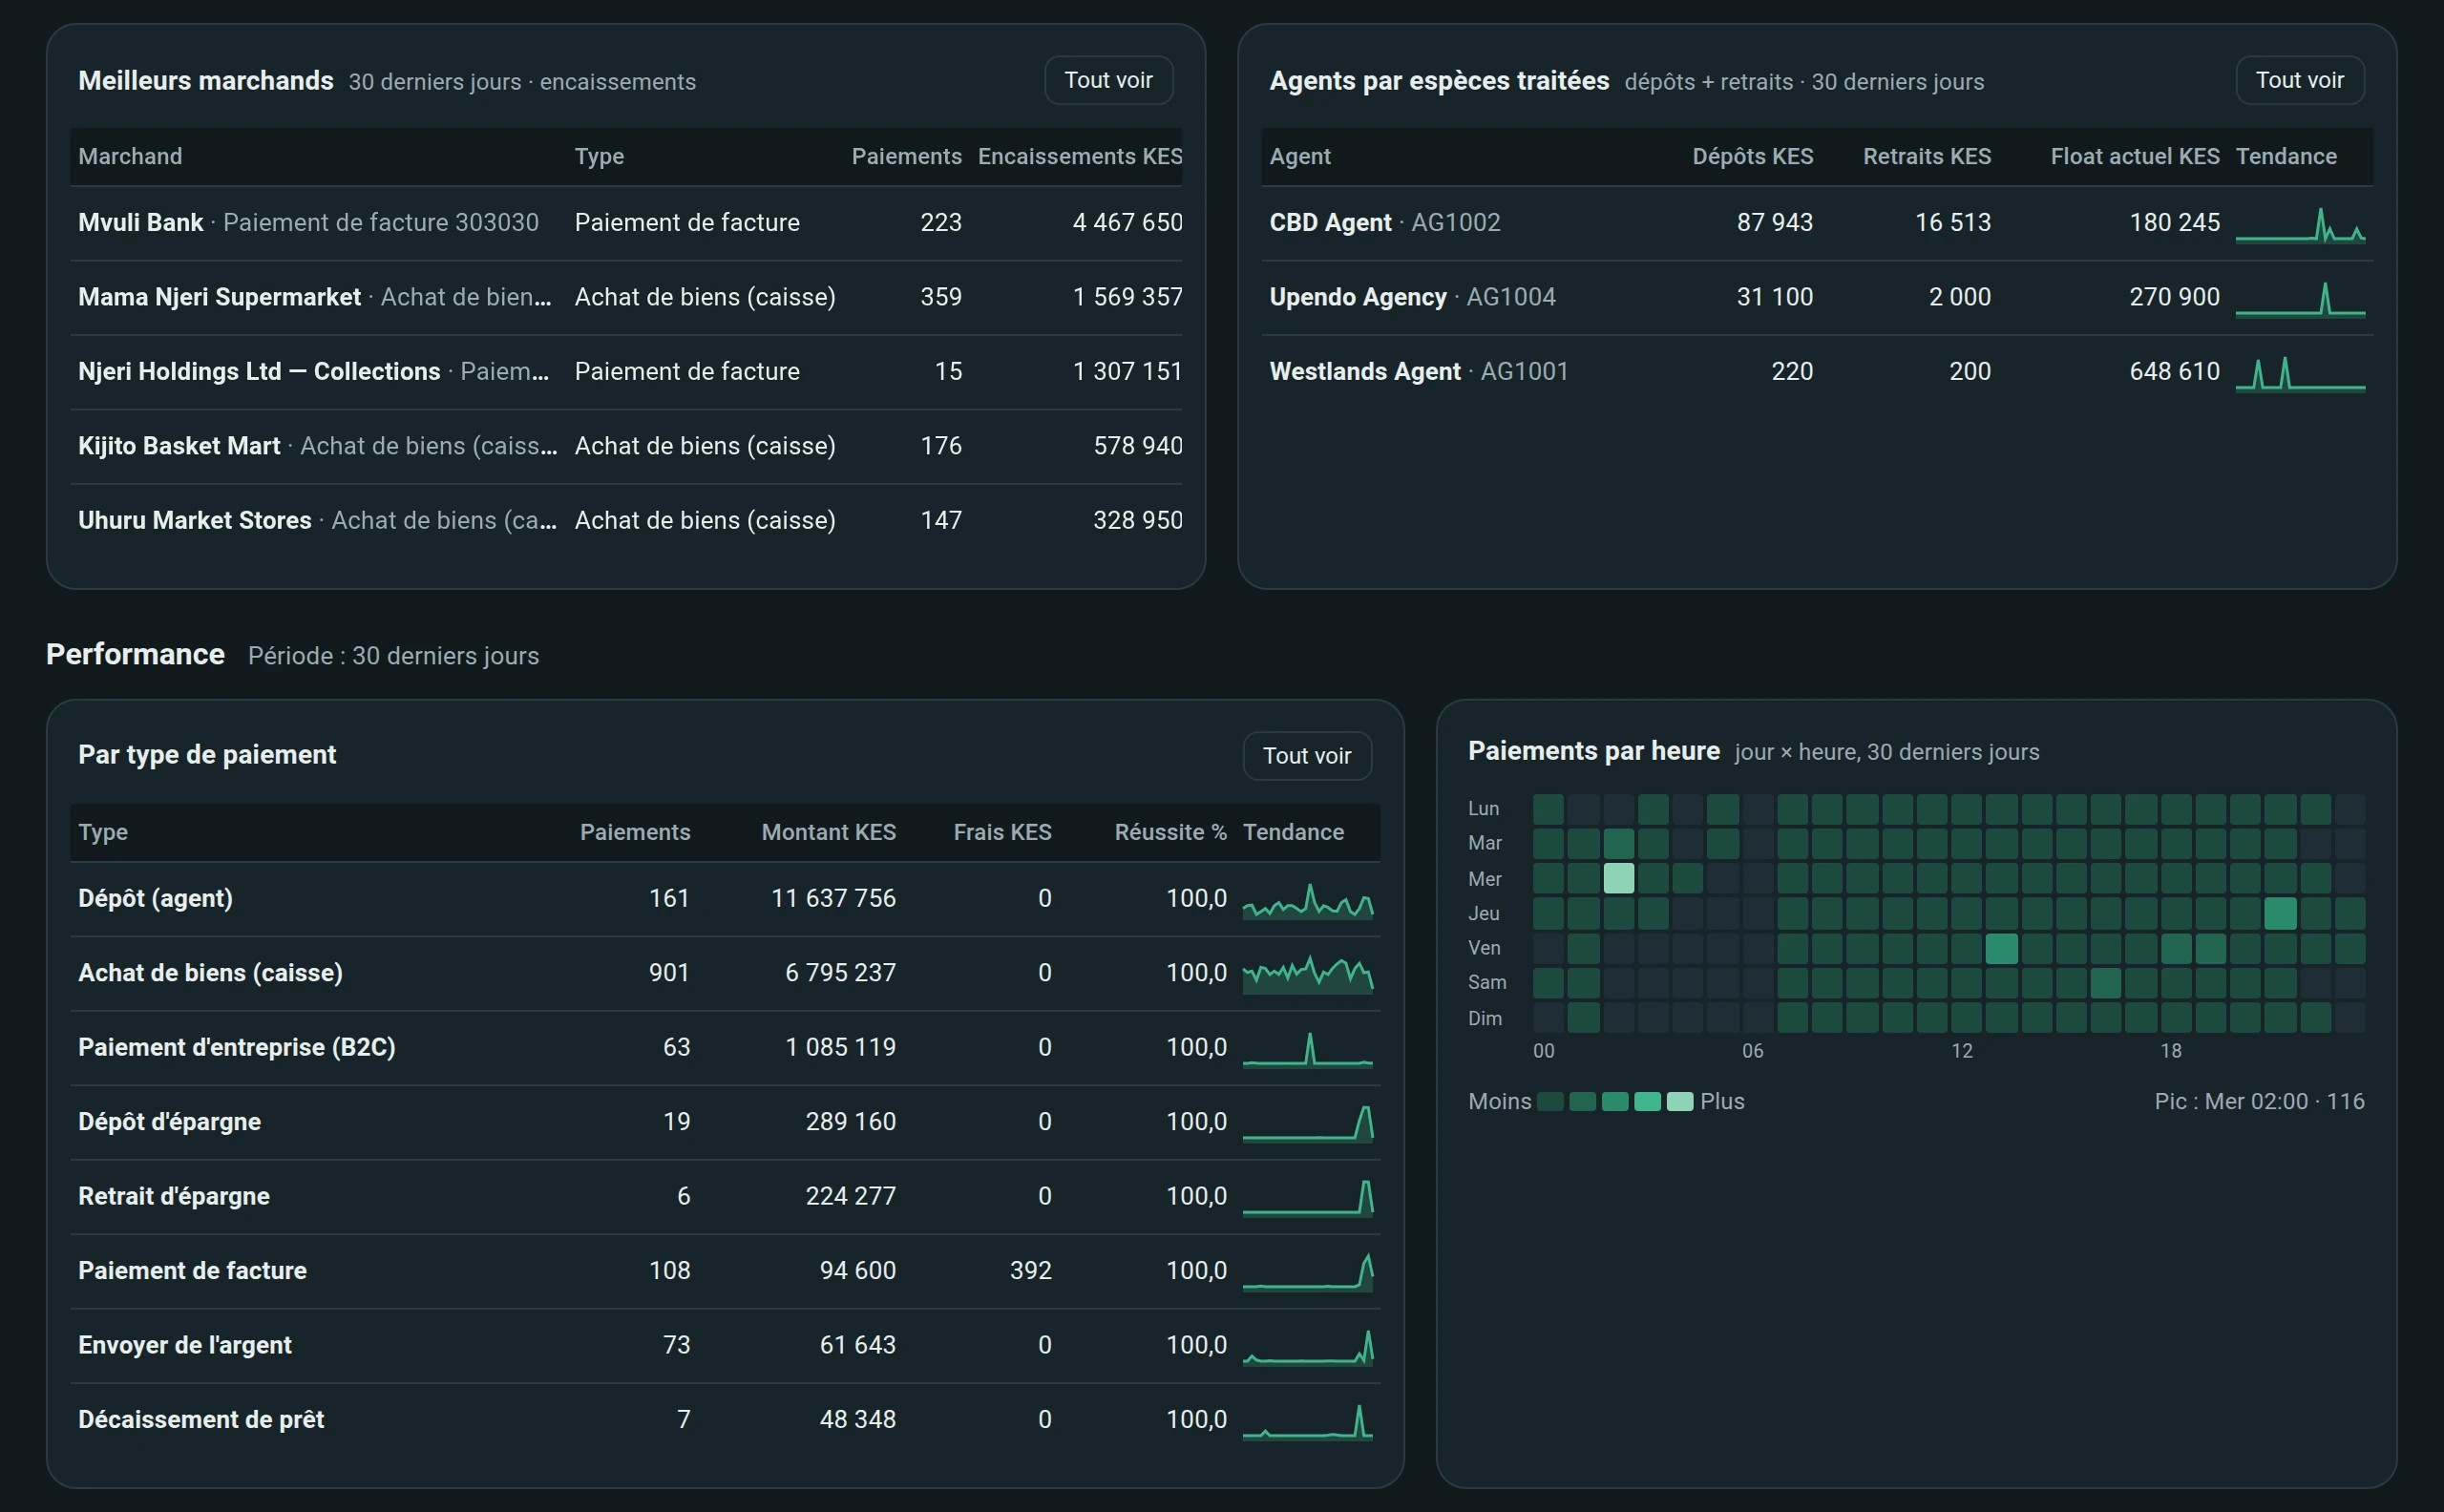
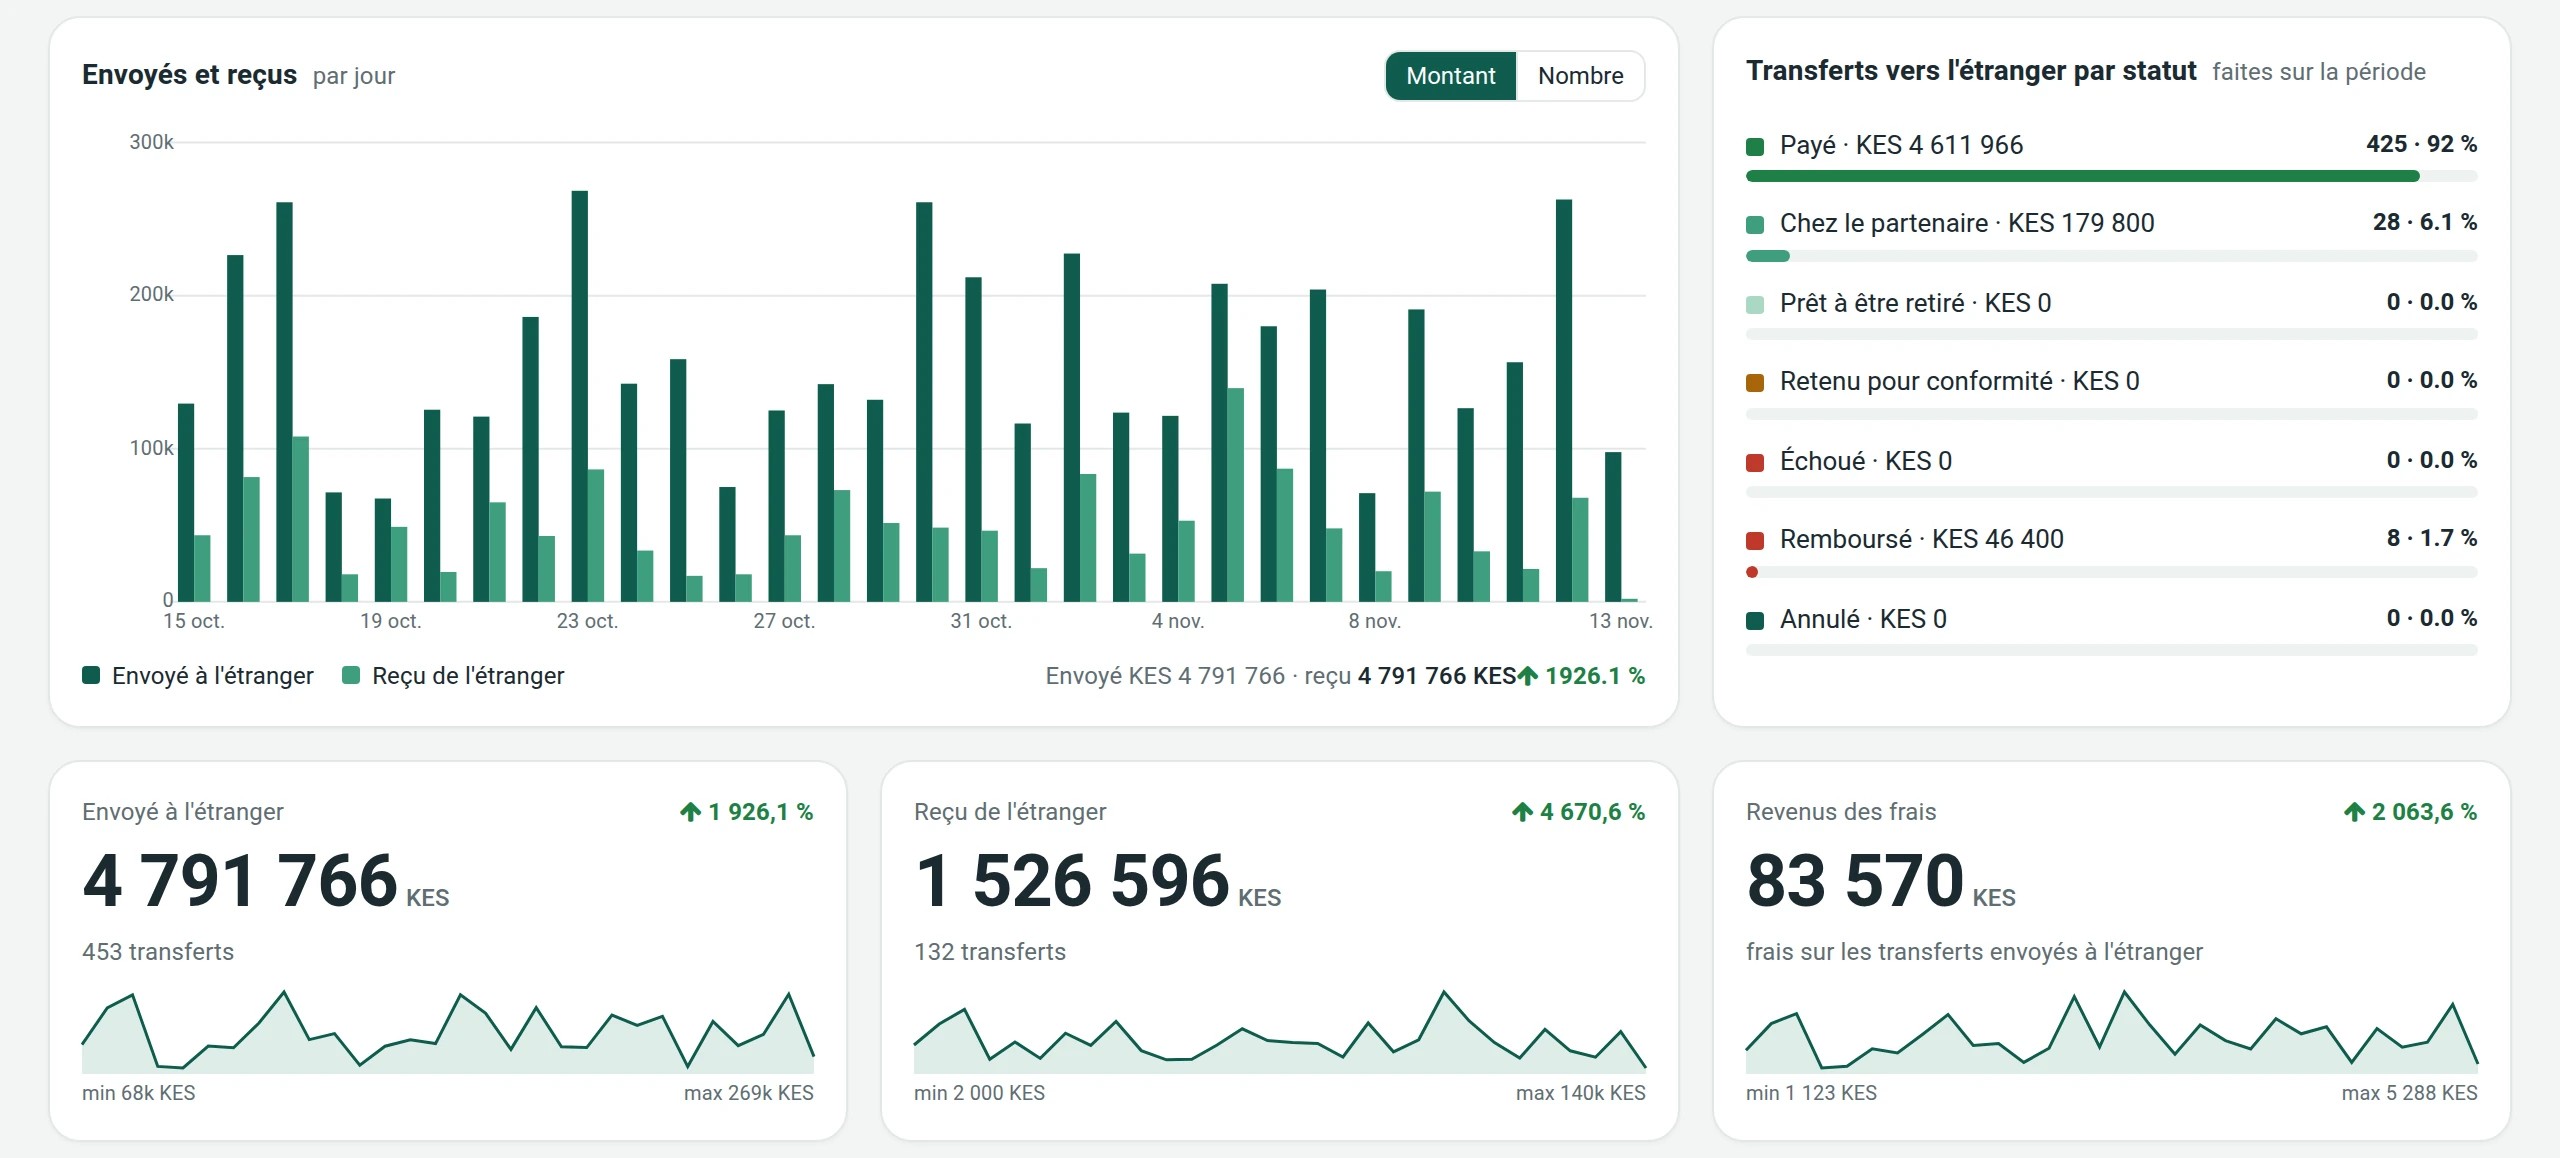
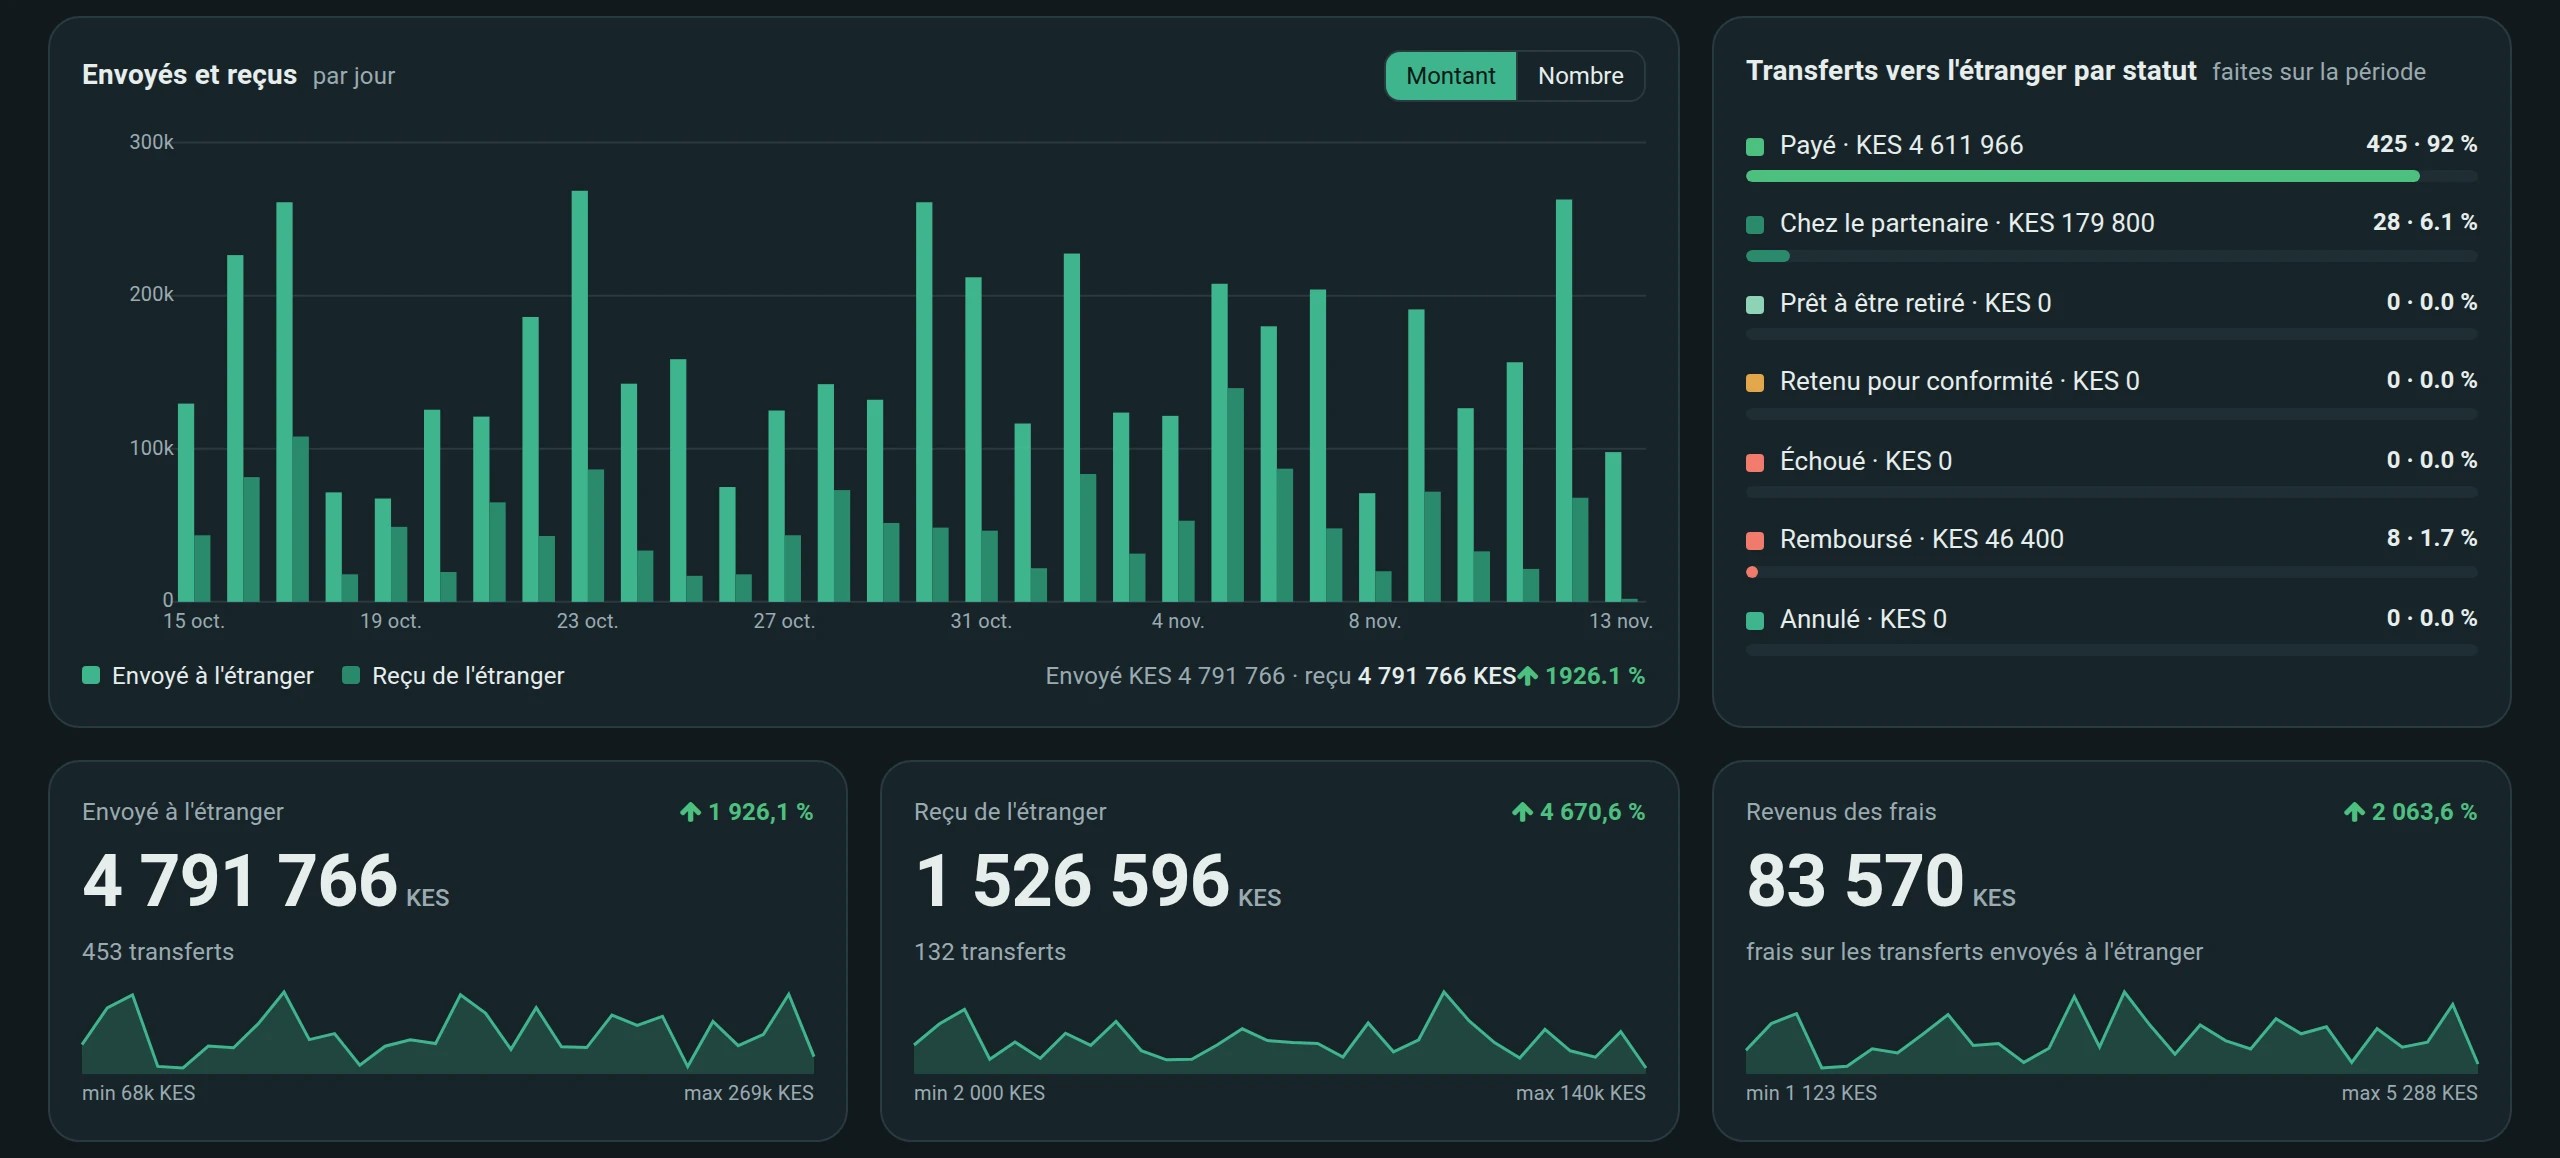
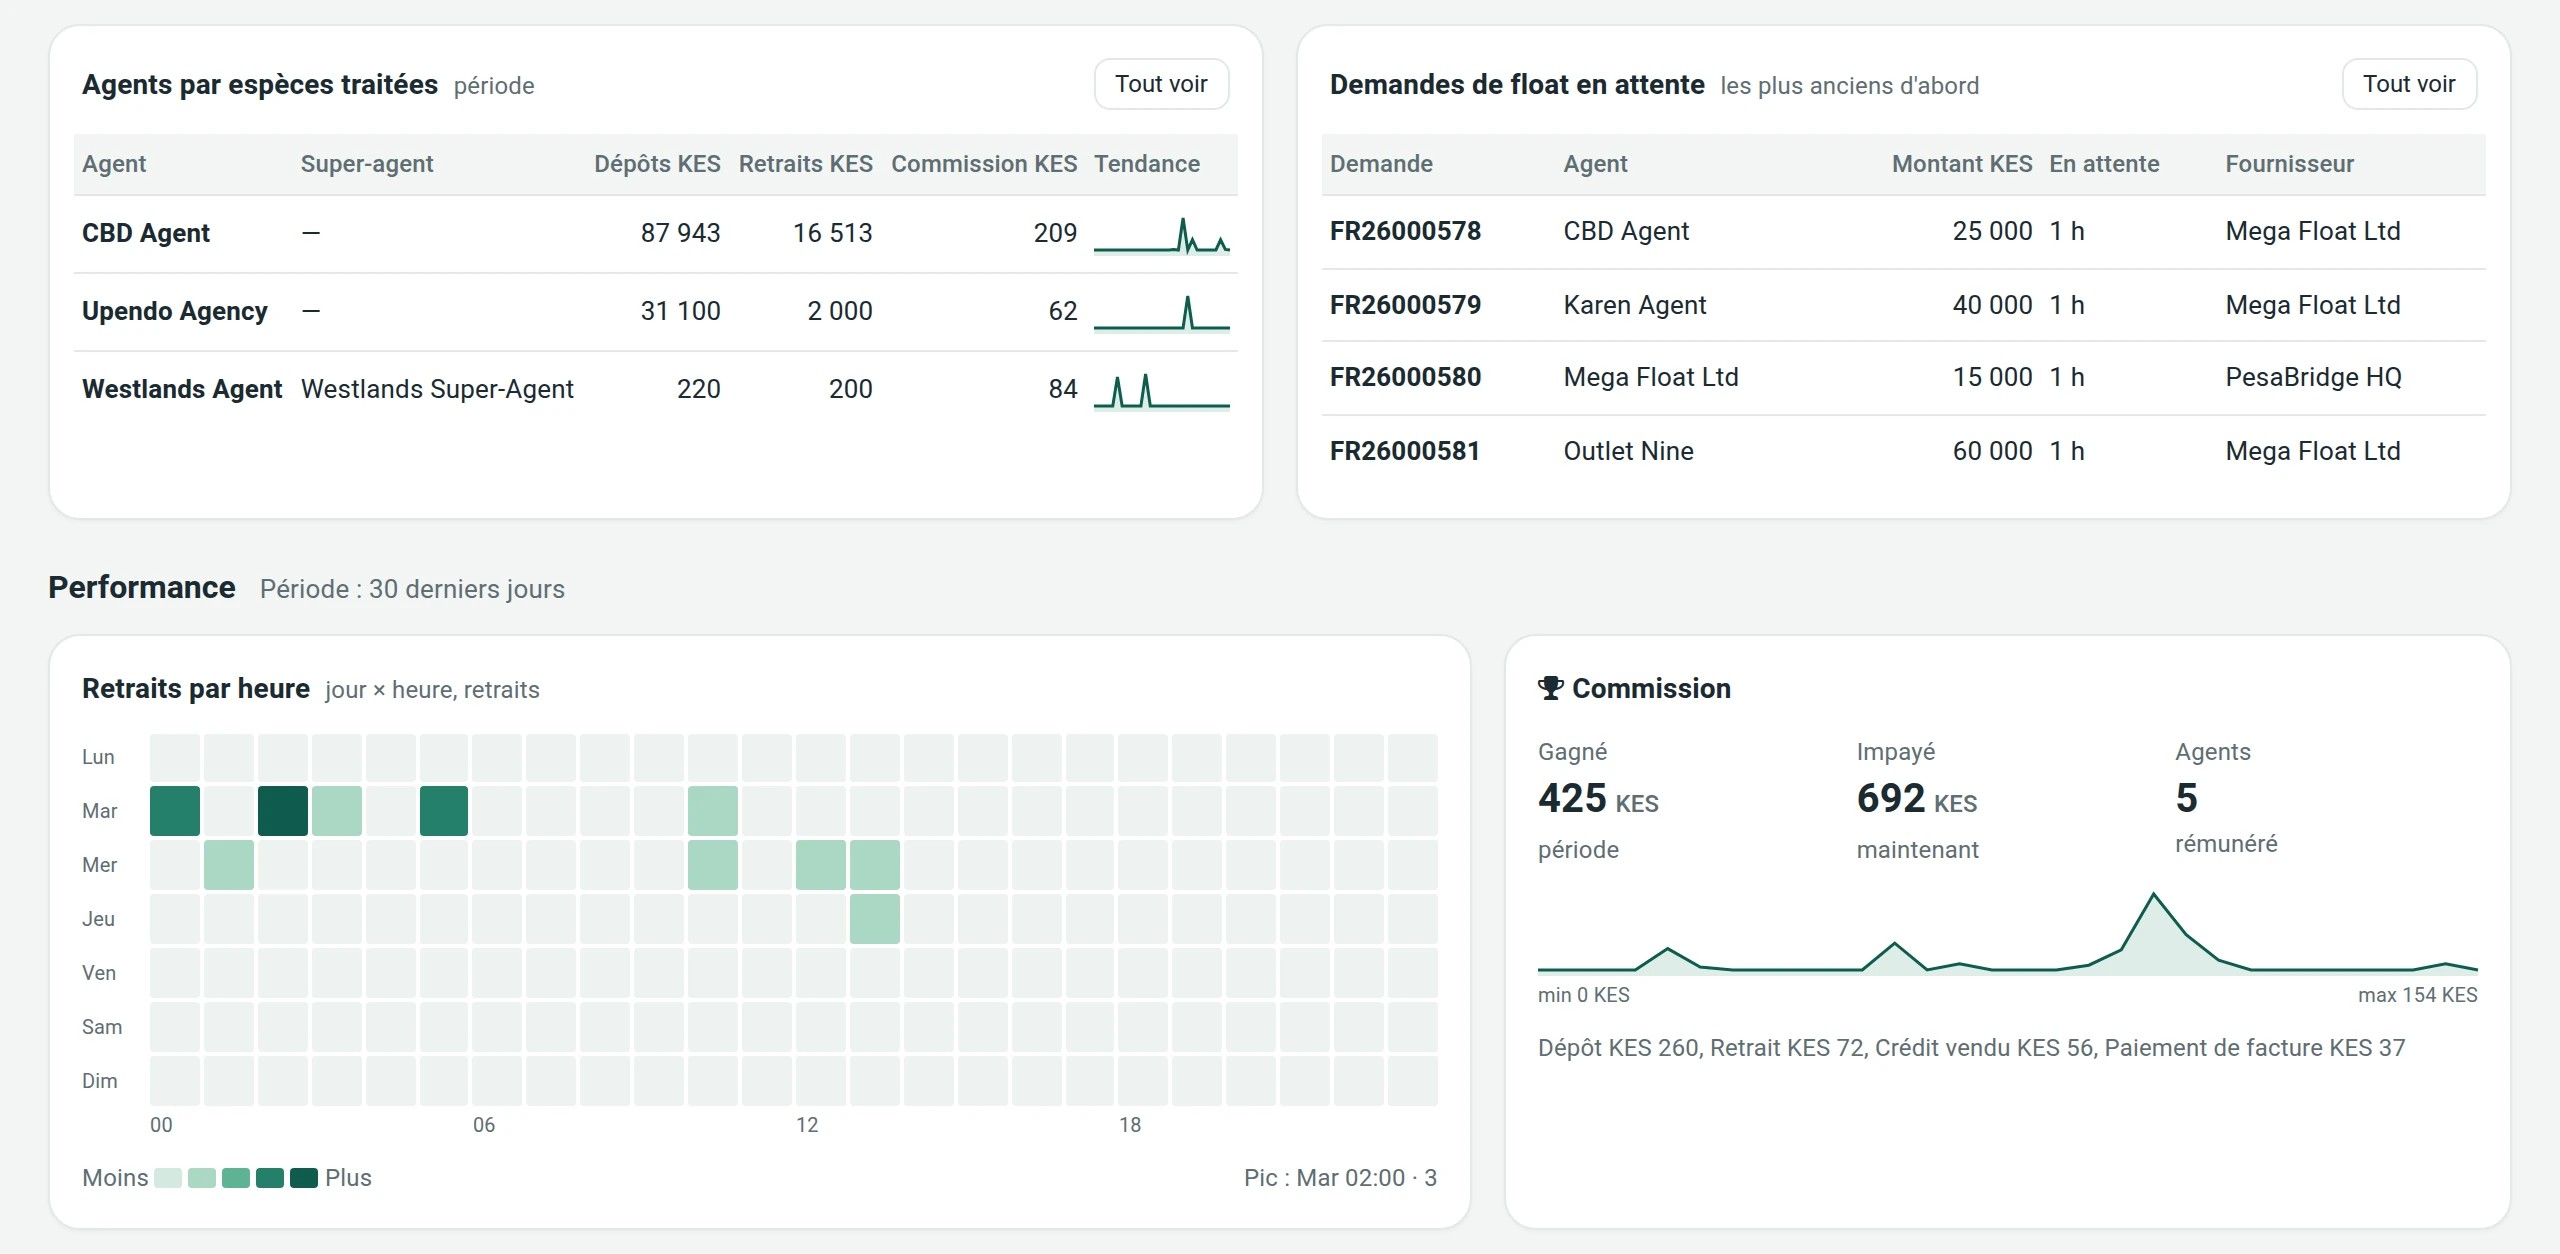
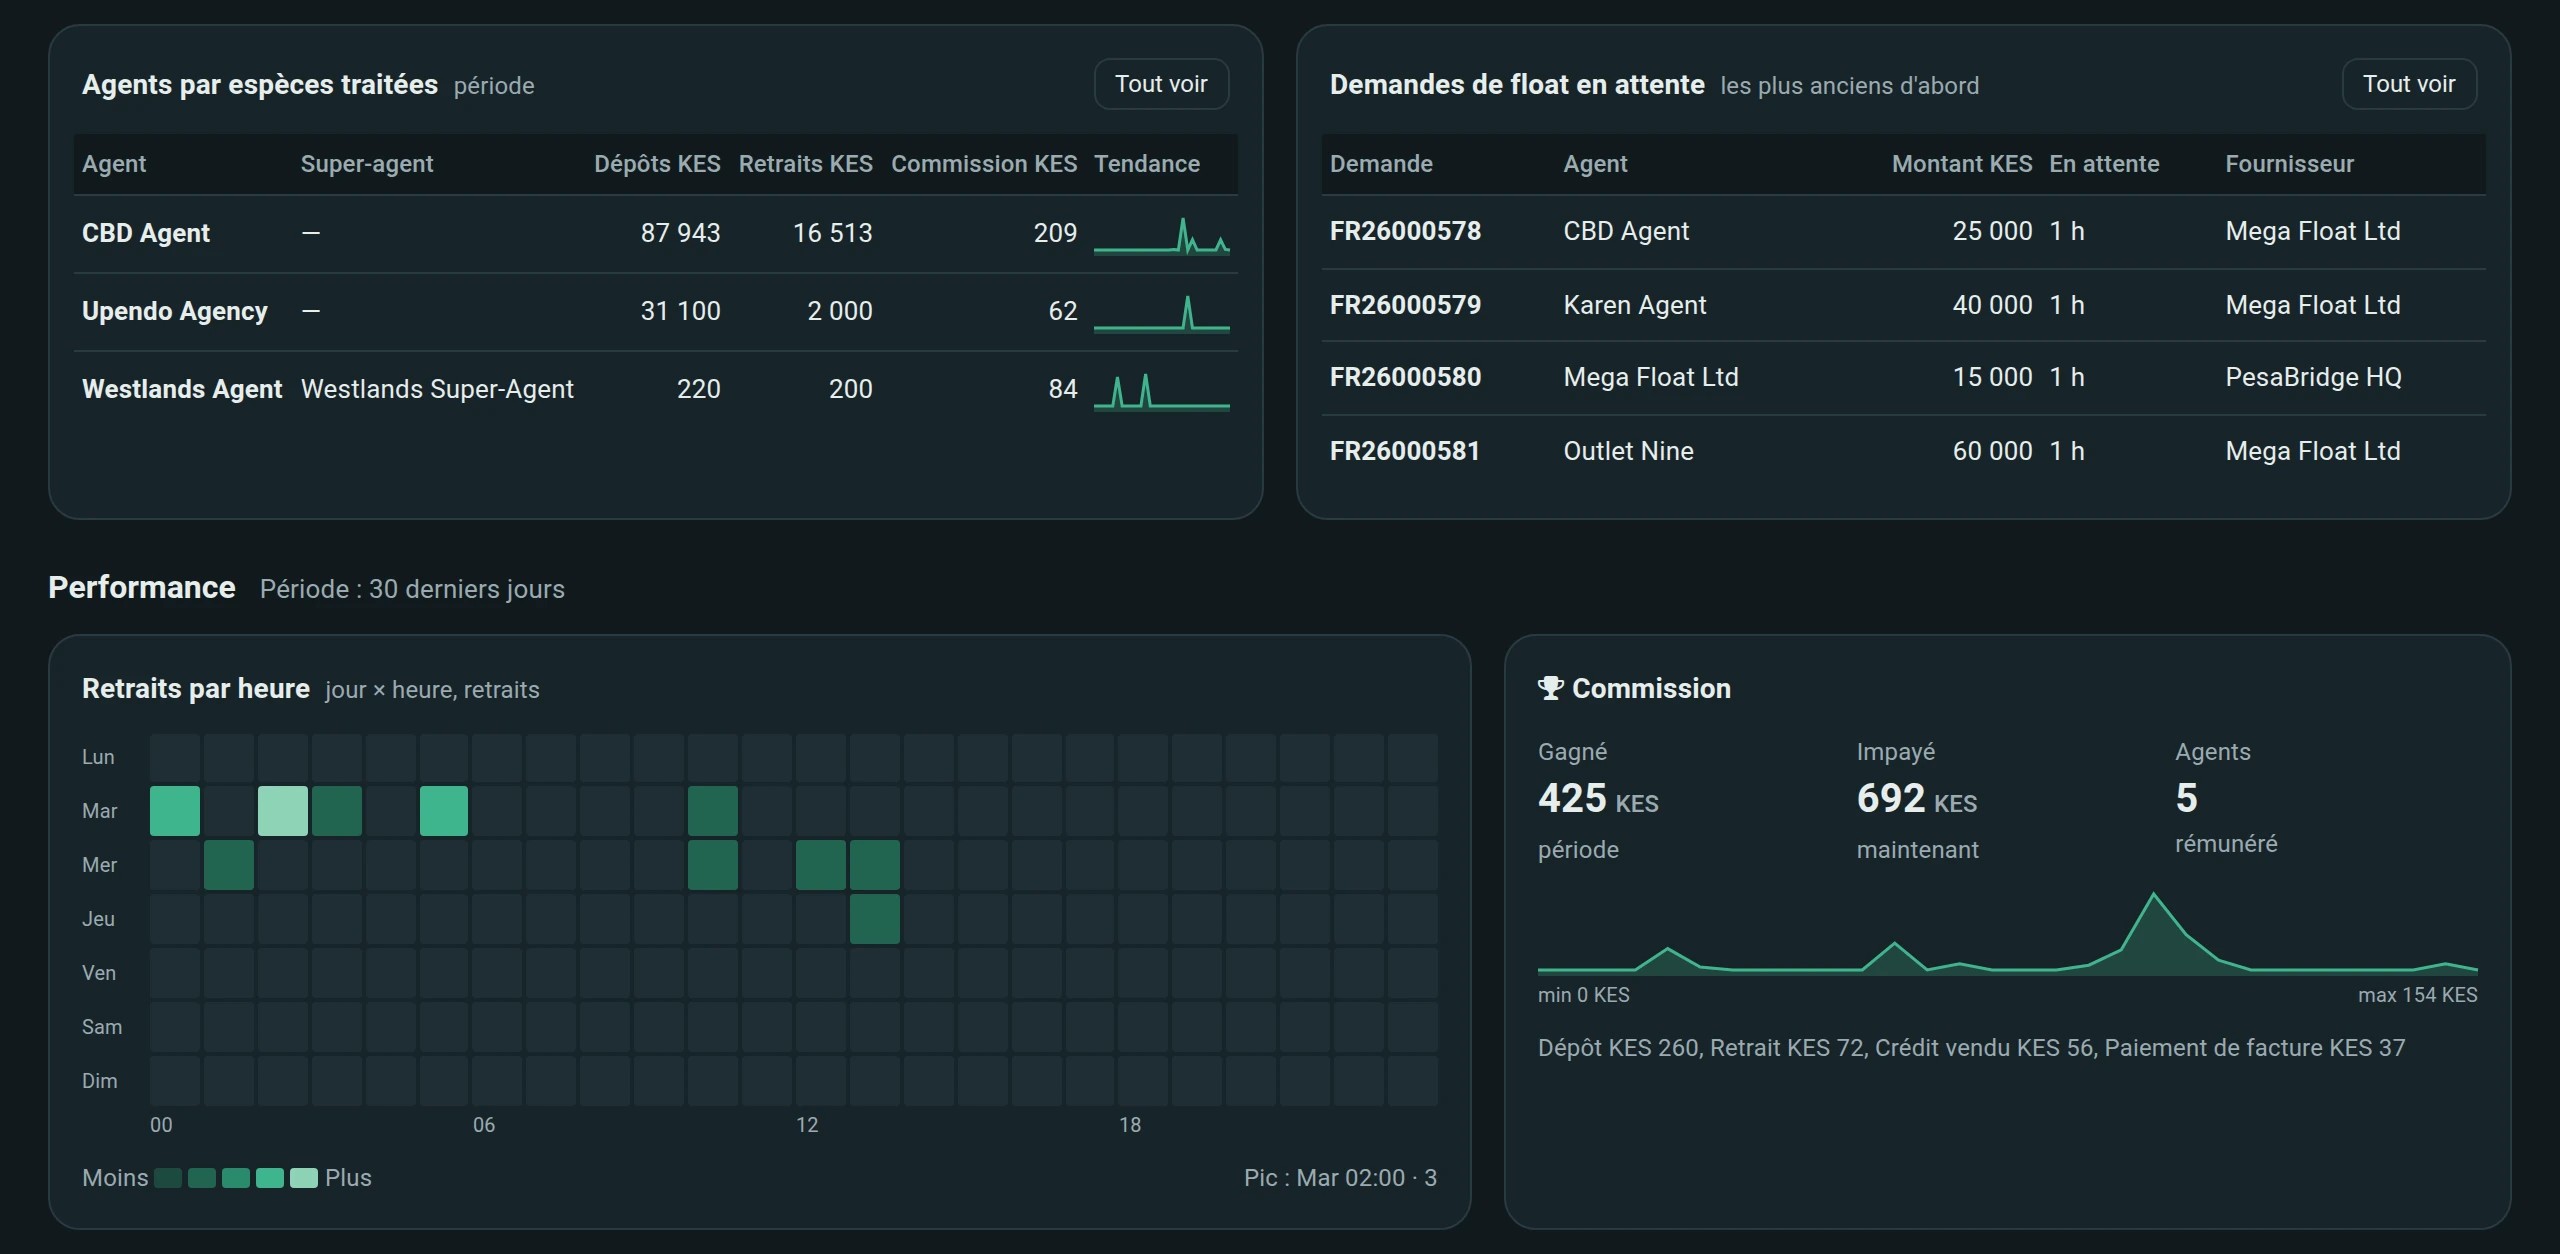
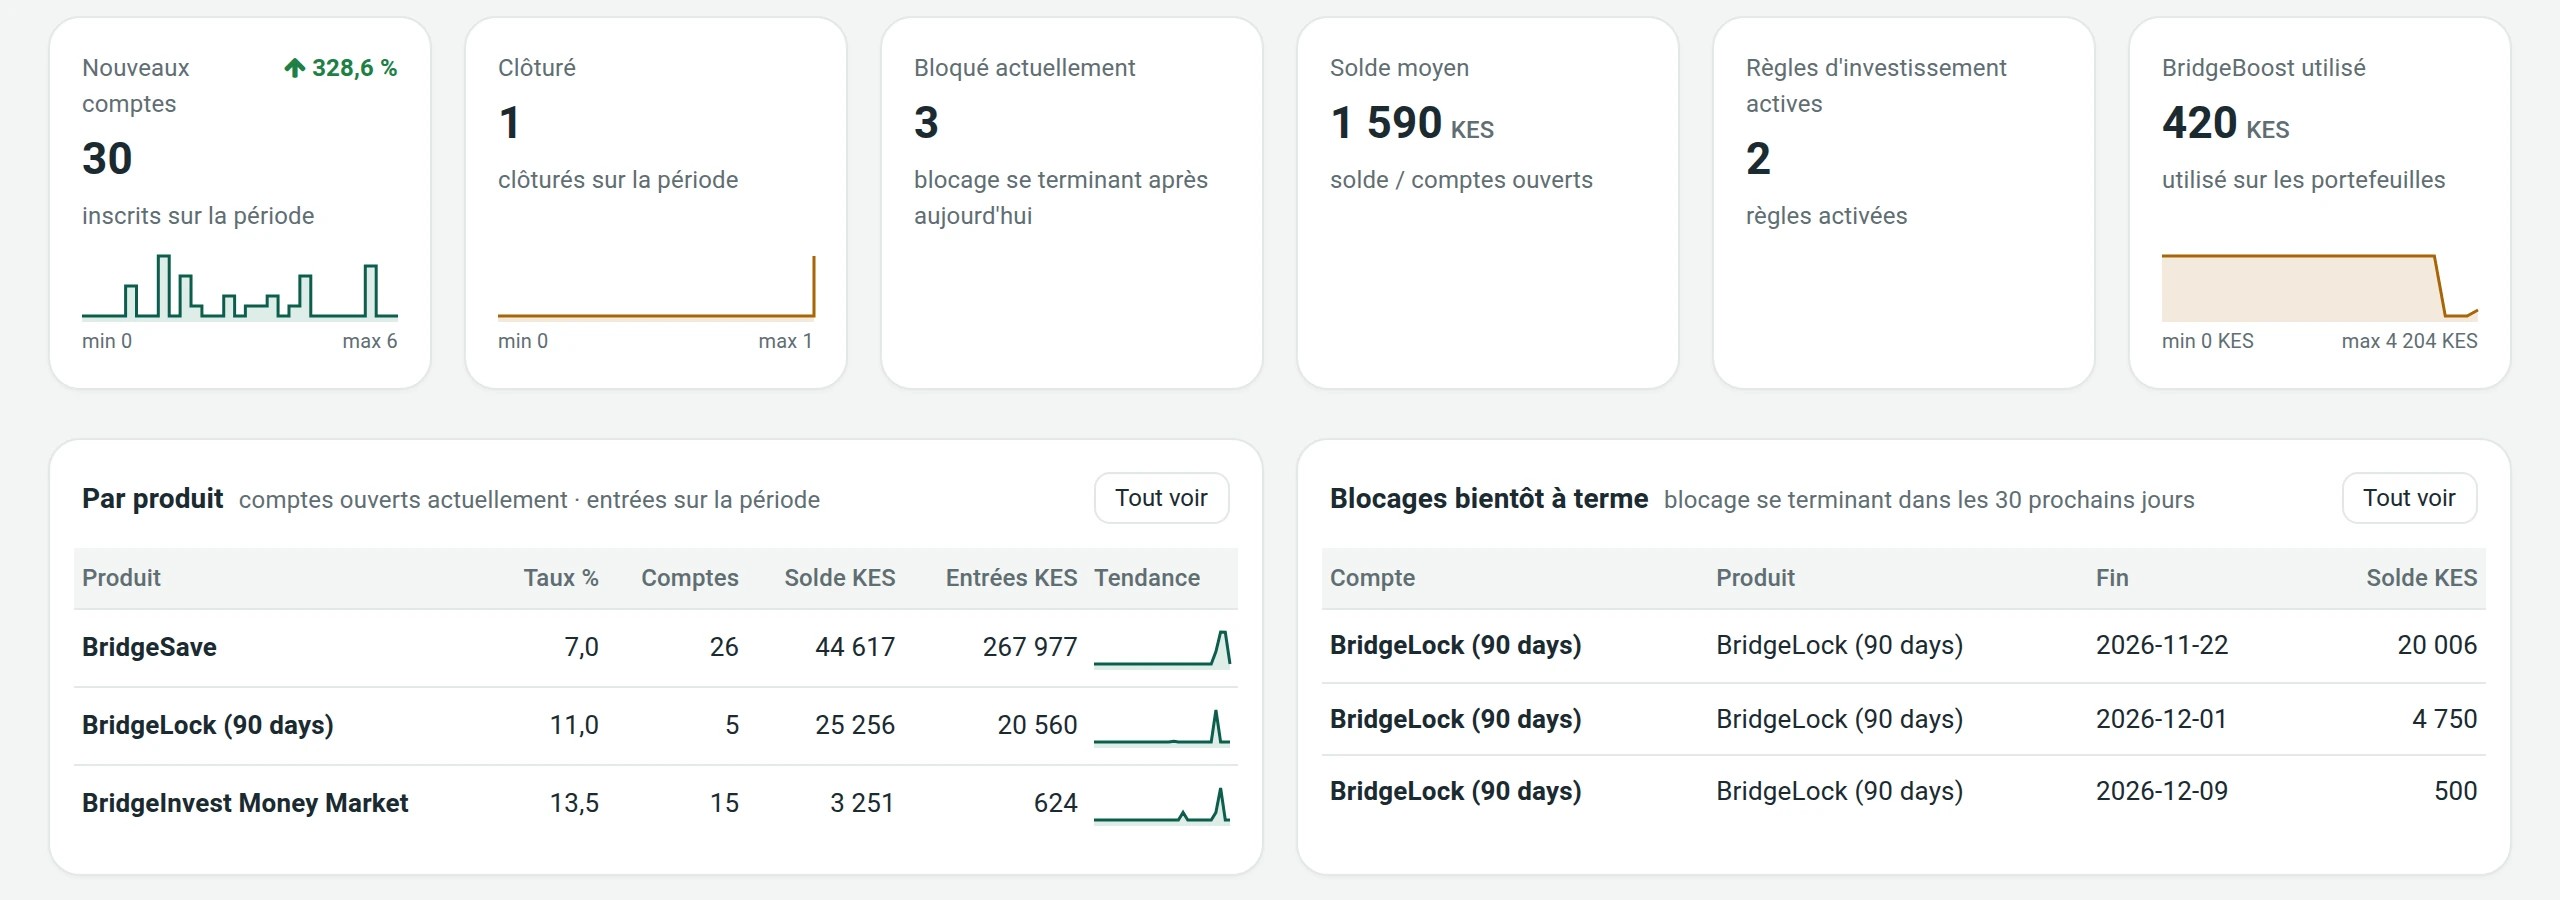
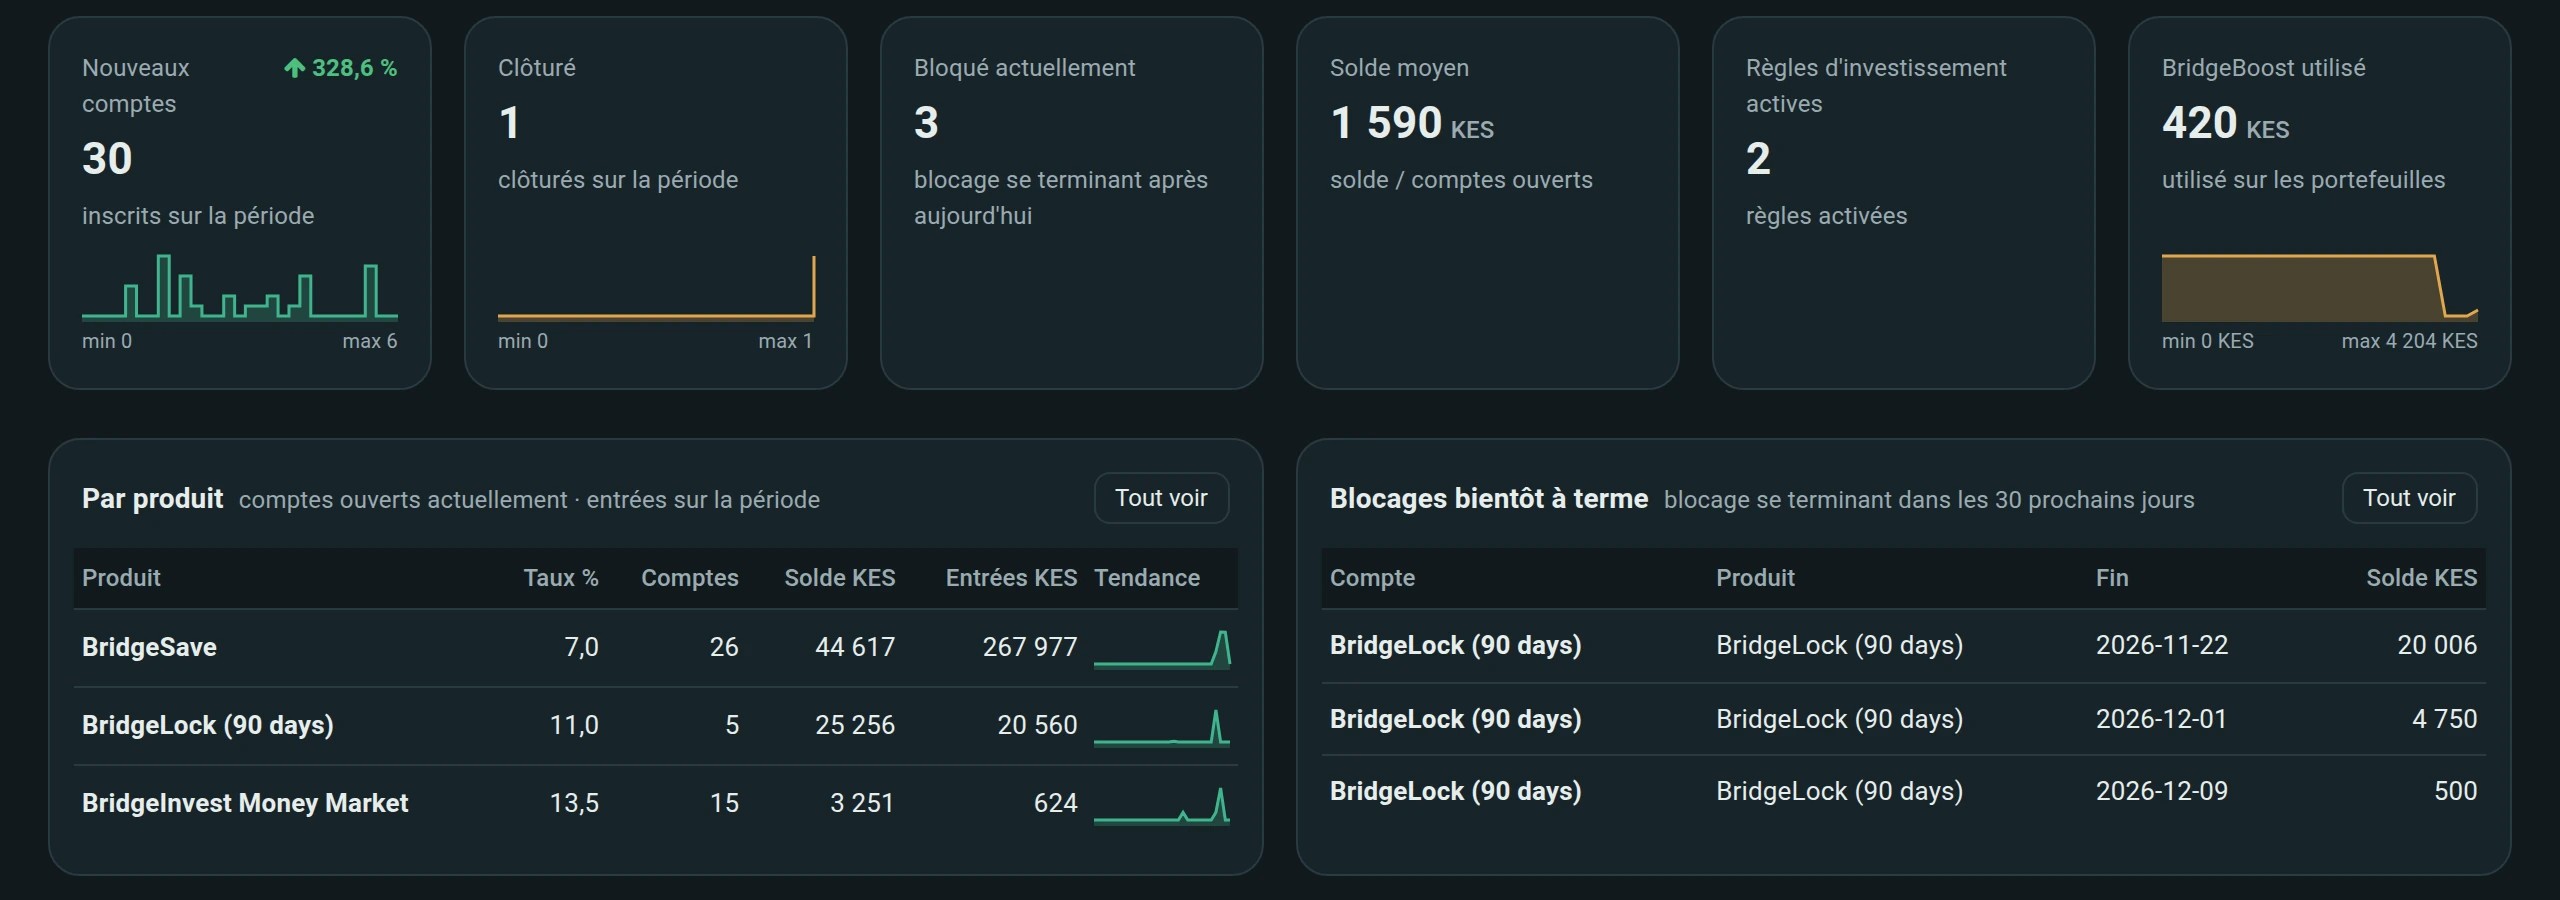
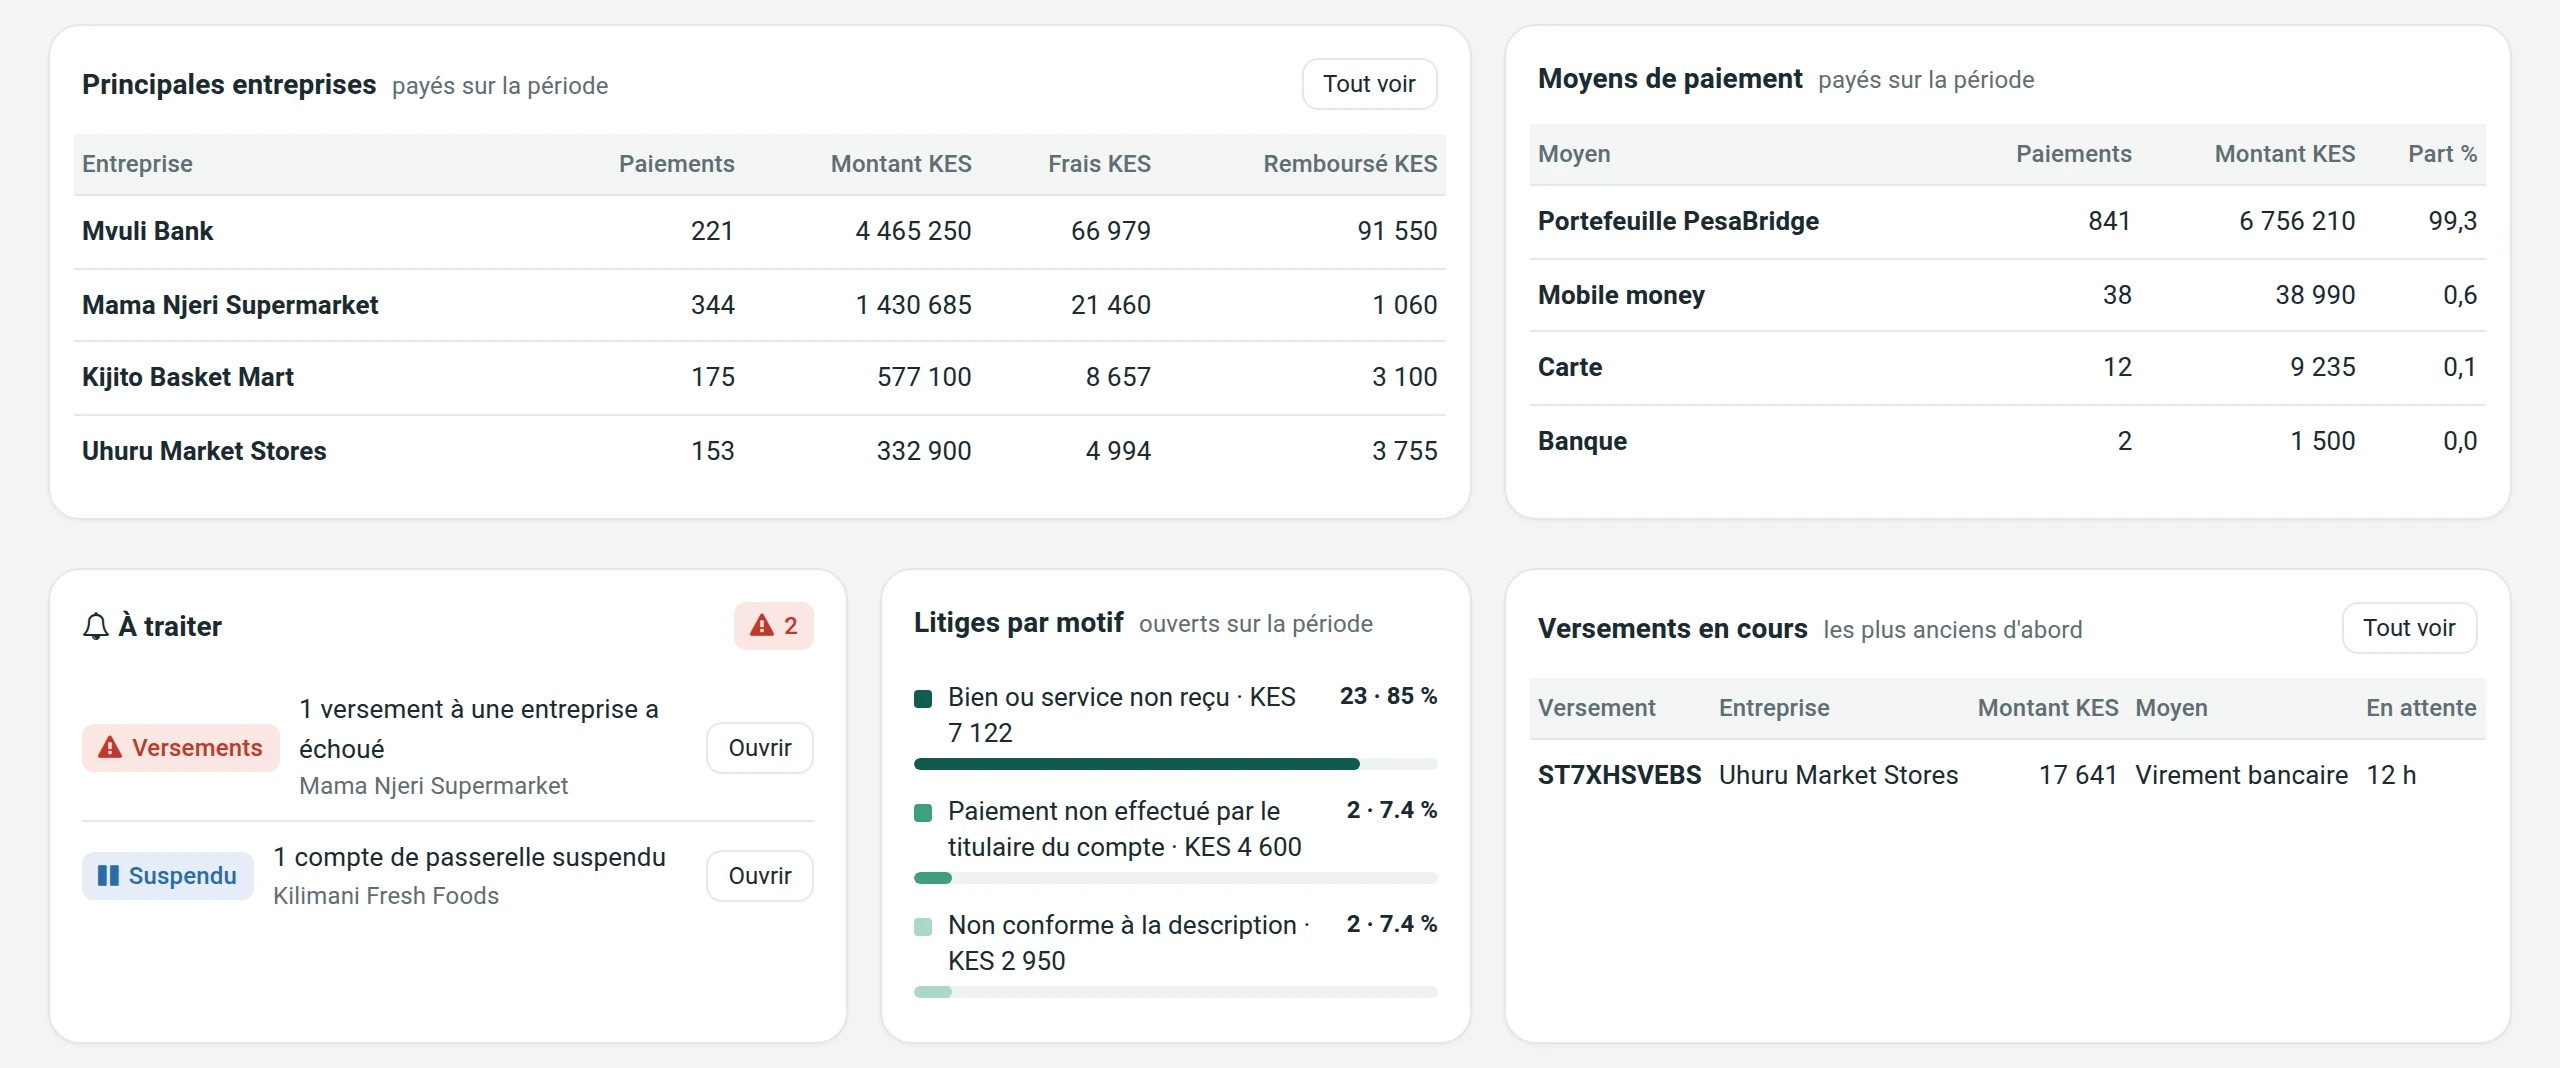
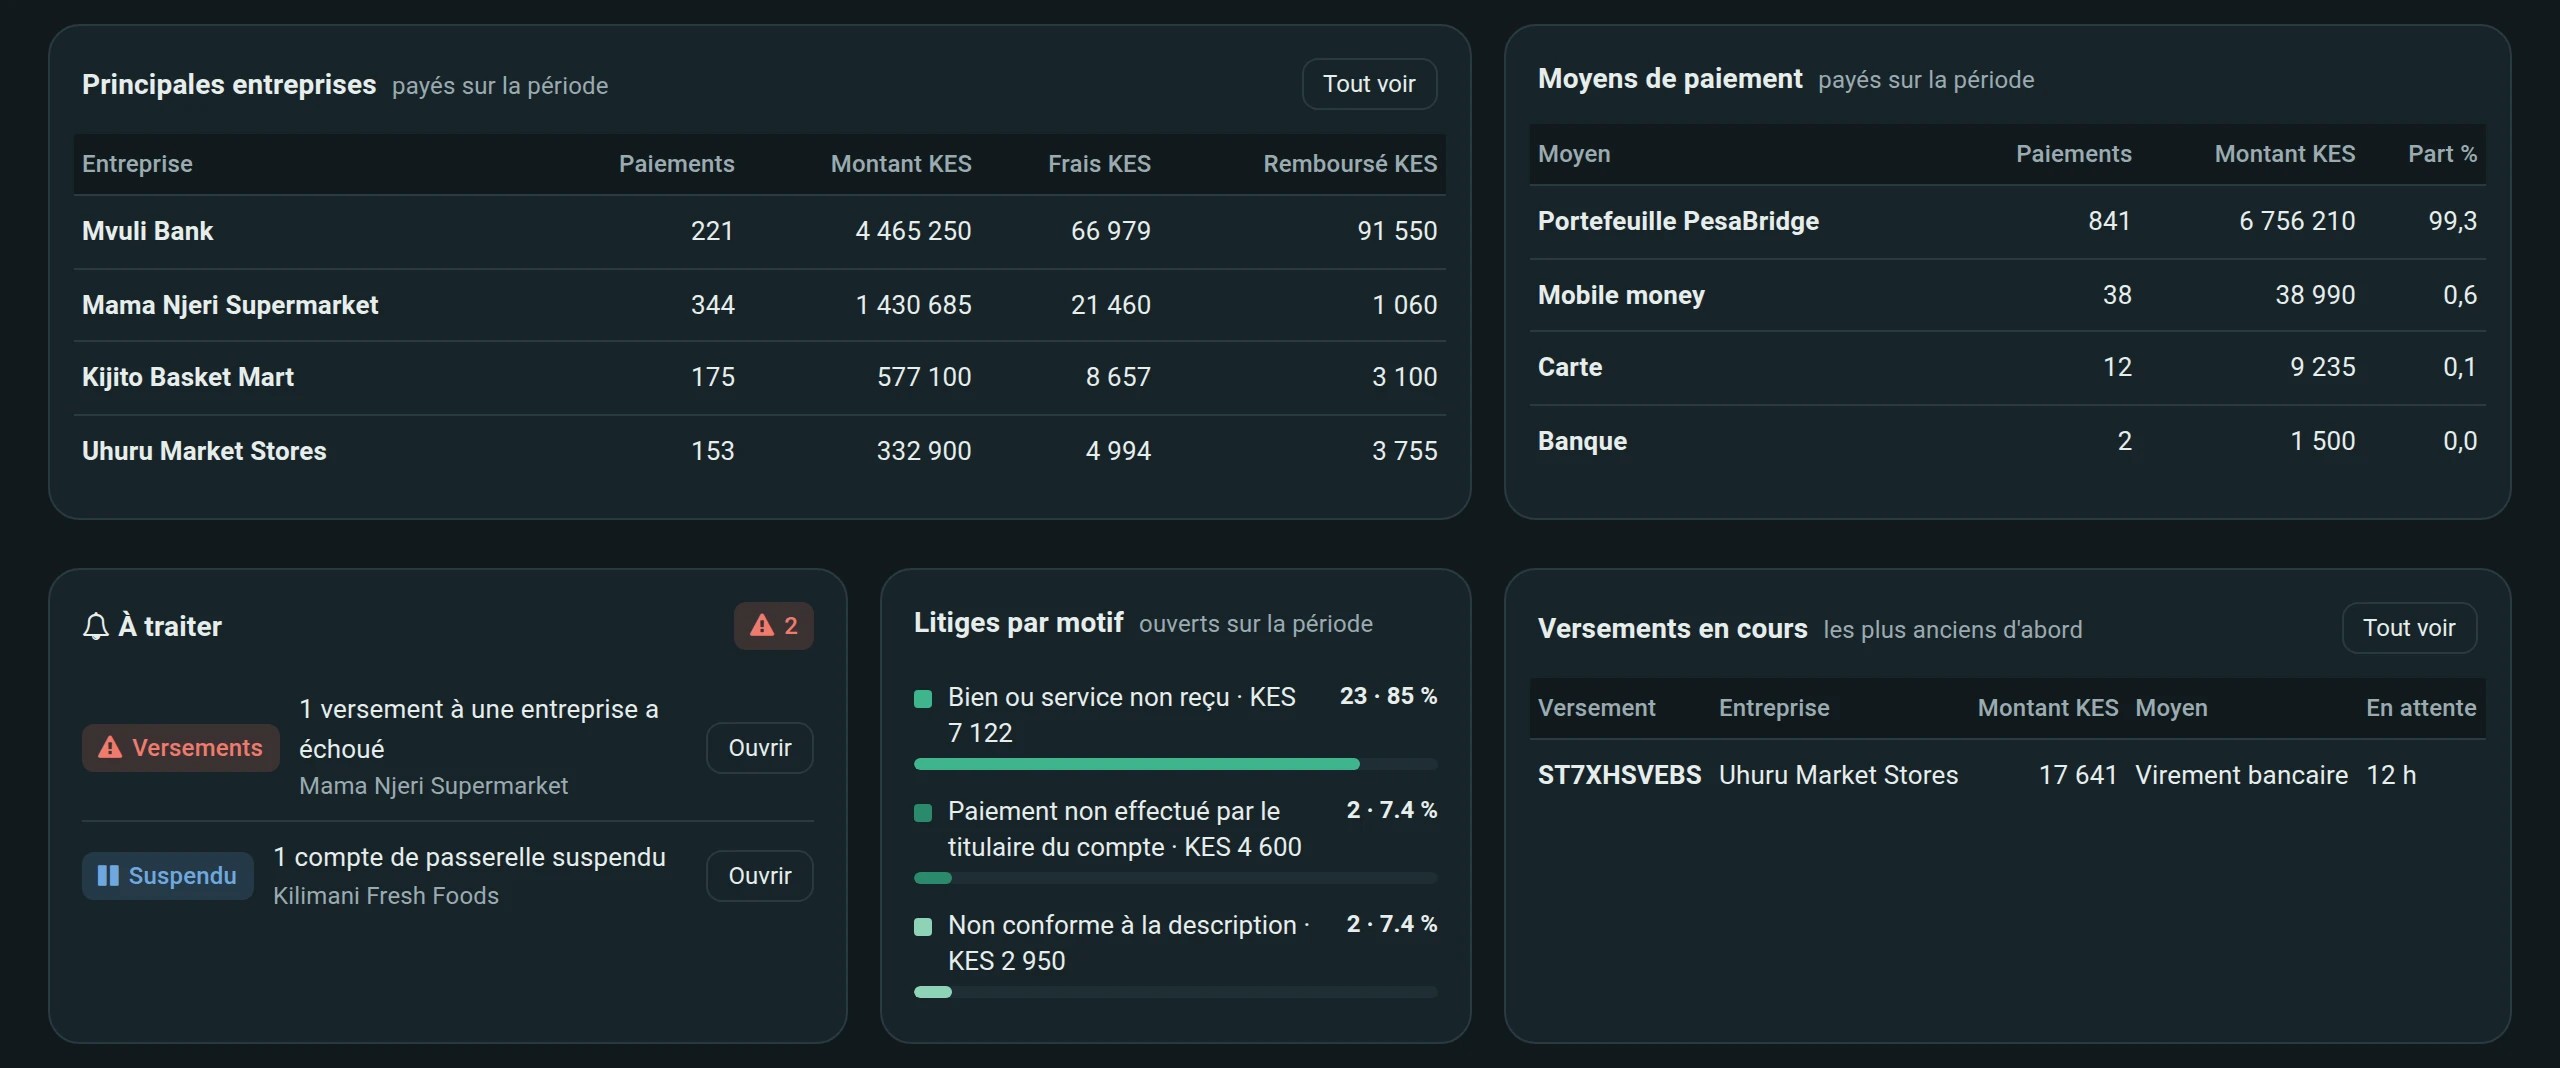
Faites glisser pour voir tout le tableau de bord
Intégrations
Connecté aux circuits de paiement de votre marché
Chaque connexion est un adaptateur. 16 ont déjà leur code prêt, et les autres du catalogue fonctionnent en bac à sable jusqu'à ce que vous en ayez besoin. Vous n'activez que ce que votre marché utilise.
Mobile money
Encaissements, recharges et retraits sur les principaux réseaux de mobile money, avec blocage, envoi unique, confirmation et remboursement.
Banques
Numéros de compte virtuels pour les versements, approvisionnement bancaire des comptes d'entreprise et règlement vers des comptes bancaires.
Cartes
Paiements par carte via les prestataires de votre choix, sur la page hébergée, les liens de paiement et les cartes enregistrées.
Transferts et identité
Des partenaires de paiement pour l'argent envoyé à l'étranger, un connecteur d'identité pour le KYC et des fournisseurs SMS pour les codes et les alertes.
Comment vous lancez
De la première démo au lancement, étape par étape
Vous testez la vraie plateforme avant de signer, puis nous la configurons à votre nom et la connectons à votre marché.
Étape 1
Essayez-la en direct
Ouvrez les applications et portails de démonstration, ou réservez une présentation avec notre équipe.
Étape 2
Réglez votre marque et votre pays
Nom, logo, couleurs, devise, langues et niveaux de KYC.
Étape 3
Connectez vos circuits
Mobile money, banques, cartes et partenaires, seulement ce dont vous avez besoin.
Étape 4
Lancez-vous
Vos applis Android et iOS dans les boutiques, votre code court USSD et vos portails web.
Pays où vous pouvez vous lancer
Applis natives, une seule plateforme
Canaux — Appli · USSD · Web · API
Comptabilité en partie double, toujours équilibrée
Pour les développeurs
Encaissez et décaissez en quelques appels.
Clés en libre-service, un bac à sable et un flux d'invitation à payer : vous poussez un débit, le client confirme dans son portefeuille, vous recevez un webhook signé.
- Identifiants client OAuth2, clés de bac à sable et de production
- Invitation à payer (STK push) et interrogation du statut
- Webhooks signés et réessayés (HMAC-SHA256)
- Requêtes de solde et de transactions
# 1. Exchange your key pair for a 1-hour token
curl -s https://pesa-bridge.com/api/bridgepay/v1/oauth/token \
  -H "Content-Type: application/json" \
  -d '{"client_id":"pk_test_…","client_secret":"sk_test_…"}'

# 2. Push a payment prompt to the customer's phone
curl -s https://pesa-bridge.com/api/bridgepay/v1/partner/stk \
  -H "Authorization: Bearer $TOKEN" \
  -H "Content-Type: application/json" \
  -d '{"payer_msisdn":"254708374149","amount":250,
       "reference":"INV-1001","idem":"inv-1001-1"}'← 200  {"charge_ref":"STK0000123","state":"pending"}→ webhook  charge.completed  KES 250.00  ok
FAQ
Vos questions, nos réponses.
Acheter PesaBridge
Pouvons-nous commencer avec une partie de la plateforme ?
Oui. L'offre Starter couvre les applications client et agent avec le back-office et le KYC. Les marchands, l'API développeurs, l'USSD, le crédit, l'épargne et les paiements de masse s'activent plus tard sur le même grand livre : rien n'est à reconstruire quand vous grandissez.
Comment PesaBridge est-il facturé ?
De quatre façons : les offres Starter, Growth et Enterprise, ou un Partenariat sans frais de licence où nous partageons le revenu net. Le générateur de proposition de ce site vous donne votre prix exact et un projet de contrat en 10 minutes environ.
De quoi avez-vous besoin de notre part pour lancer ?
Une licence, ou un partenaire agréé qui détient les fonds des clients ; des comptes auprès des banques et prestataires de paiement à connecter ; votre marque ; et vos tarifs. Une fois les accès des prestataires reçus, un premier pays est généralement en service en 4 à 12 semaines.
Pouvons-nous l'essayer avant de signer ?
Oui. Demandez un accès de test : vous recevez par e-mail les applications Android des produits choisis, les portails web et des identifiants de test. Tout fonctionne dans un bac à sable, aucun argent réel ne circule. Les développeurs peuvent ouvrir un compte bac à sable sur le portail développeurs à tout moment.
Quel support et quelle formation proposez-vous ?
Chaque offre inclut un support : par e-mail en Starter, prioritaire en Growth, et un contrat de niveau de service avec accompagnement en Enterprise. Pendant le lancement, nous formons vos équipes back-office, support et réseau d'agents ; le centre d'aide, les guides et la documentation API restent en ligne pour tous.
La plateforme
PesaBridge est-elle une plateforme que je partage, ou la mienne ?
La vôtre. PesaBridge est un produit que BridgeERP revend — chaque opérateur obtient son propre déploiement, à sa marque et configuré pour lui. Aucune base de données partagée, aucun super-administrateur partagé.
Quels pays et devises sont pris en charge ?
Tous. Pays, devise, langue et règles de KYC relèvent de la configuration, tirée de l'ensemble ISO complet — rien n'est codé en dur. Nous avons des marchés en ligne aujourd'hui et en ouvrons de nouveaux sans réécriture.
Fonctionne-t-elle sur les téléphones basiques ?
Oui. En USSD, les clients envoient, retirent, paient une facture, achètent des biens et du crédit, consultent leur solde et obtiennent un mini-relevé, avec règlement sur le même grand livre que les applis.
Puis-je connecter mes propres banques et rails de paiement ?
Oui. Les rails sont des adaptateurs enfichables — banques, mobile money, cartes et PSP — vous ne connectez donc que ce dont votre marché a besoin.
En combien de temps pouvons-nous être en ligne ?
Des semaines, pas des années. Configurez votre marque et votre pays, câblez vos rails, puis publiez vos applis, code USSD et portails web depuis une seule plateforme.
Est-elle sécurisée et auditable ?
Chaque mouvement est en partie double et soldé à zéro, protégé par PIN et KYC, avec des webhooks signés et une piste d'audit complète pour les régulateurs.
Quelles applis obtiennent les opérateurs et leurs clients ?
Six applications Android et iOS natives : une application Utilisateur pour les clients, une application Send pour les transferts vers l'étranger, une application Agent / Super-agent pour les dépôts, retraits et la gestion du float, une application Marchand pour encaisser et régler, une application Caisse pour les boutiques et une application Entreprise pour les paiements en masse avec double validation, également disponible en portail web.
Comment fonctionnent le règlement et le rapprochement ?
Les fonds se règlent en temps réel vers le portefeuille concerné. Chaque transaction produit des écritures de grand livre équilibrées que vous pouvez rapprocher, avec relevés et exports, et une passerelle GL vers votre système comptable.
Peut-elle gérer prêts, épargne et finance de groupe ?
Oui — crédit de découvert, prêts d'IMF avec échéanciers et portefeuille à risque, épargne à objectif et groupes d'épargne (chama / tontine) font partie de la plateforme et s'activent selon le marché.
Prenez-vous en charge le décaissement en masse pour la paie, les aides ou les subventions ?
Oui. Le portail Entreprise et l'API effectuent des décaissements en masse vers des milliers de portefeuilles avec validation maker/checker, carnets de bénéficiaires, planification et rapprochement complet.
Que faut-il pour l'exploiter au quotidien ?
Une seule console d'administration opérateur gère marque, tarifs, KYC, réseau d'agents et de marchands, grand livre, annulations, assistance et indicateurs — aucun code requis pour les opérations courantes.
À qui appartiennent le déploiement et les données ?
À vous. Chaque opérateur exploite son propre déploiement avec sa propre base de données — à sa marque et configuré pour lui. C'est un produit que vous revendez comme le vôtre, pas un locataire SaaS partagé.
Prêt à lancer votre portefeuille ?
Réservez une démo et nous mettrons en place votre marque, votre pays et vos rails — et vous guiderons à travers les applis, l'administration et l'API.
Vous préférez parler ? Appelez le +254 746 883809