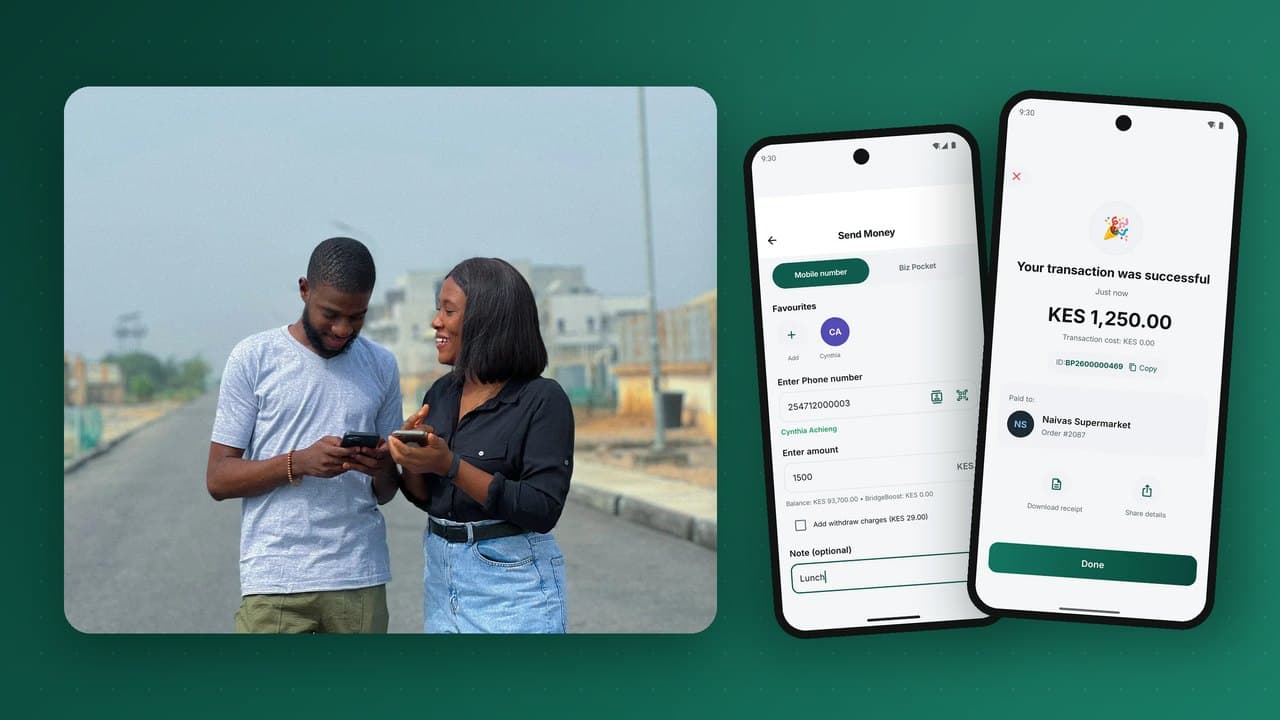
Kuɗin wayar hannu hanya ce ta ajiye, aikawa da karɓar kuɗi ta amfani da lambar waya a matsayin asusu, ba tare da buƙatar asusun banki ko wayar zamani ba. Ya fara ne a Gabashin Afirka, yanzu yana motsa sama da dala tiriliyan ɗaya a shekara a kasuwannin da ke tasowa, kuma a shiru ya zama fasahar haɗa kowa a harkar kuɗi mafi nasara da aka taɓa amfani da ita. Wannan jagora yana bayyana menene kuɗin wayar hannu, yadda yake aiki a ciki, wa ke gudanar da shi, yadda yake samun kuɗi, da abin da ake buƙata don ƙaddamar da sabis a 2026.
Kuɗin wayar hannu a sakin layi ɗaya
Asusun kuɗin wayar hannu walat ne na lantarki da aka haɗa da lambar waya. Ragowar kuɗin kuɗin lantarki ne: haƙƙi na zamani a kan kuɗi na gaske da mai ba da sabis ke riƙe da su a matsayin amana a banki ɗaya ko fiye. Abokan ciniki suna canza tsabar kuɗi zuwa kuɗin lantarki a wurin wakili (shago, rumfa ko kantin magani), sannan suna amfani da wannan ragowar kuɗi don aika kuɗi ga duk wanda ke da lambar waya, biyan kuɗin ayyuka, saya a shaguna, sayen katin waya, yin ajiya da karɓar lamuni. Idan suka sake buƙatar tsabar kuɗi, wakili yana biyan su. Dukan ƙwarewar tana aiki a kan wayar yau da kullum ta USSD, a kan manhajar wayar zamani, ko duka biyun.
Wannan shine dukan ra'ayin. Abin da ke ba shi ƙarfi shine kowane ɓangare yana cire wani shinge da ya hana ɗaruruwan miliyoyin mutane shiga tsarin kuɗi na hukuma: babu reshe da za a je, babu mafi ƙarancin ragowar kuɗi, babu takarda sai katin shaida, kuma na'ura ce da mutane suka riga suka mallaka.
Taƙaitaccen tarihi: daga katin waya zuwa tsarin kuɗi
Kafin kuɗin wayar hannu, a kasuwanni da yawa mutane sun riga sun yi amfani da katin waya a matsayin kuɗi na gargajiya, suna aika katin cajin waya ga 'yan uwa waɗanda za su sayar da shi don tsabar kuɗi. Kuɗin wayar hannu ya mayar da wannan ɗabi'a ta hukuma. Ƙaddamarwa mafi shahara ta faru ne a Kenya a watan Maris 2007, ta babban kamfanin wayar hannu na ƙasar. Ta fara ne a matsayin sabis mai sauƙi na "aika kuɗi gida" ga ma'aikatan birni da ke tallafa wa iyalansu a ƙauye, kuma cikin 'yan shekaru yawancin manya a Kenya suna amfani da ita.
Tsarin ya yaɗu zuwa Gabashi, Yammaci da Kudancin Afirka, sannan zuwa Kudanci da Kudu maso Gabashin Asiya da Latin Amurka. A cewar rahotannin shekara-shekara na State of the Industry na GSMA, yanzu akwai sama da asusun kuɗin wayar hannu biliyan 1.7 da aka yi wa rajista a duniya, kusan rabinsu a Afirka Kudu da Sahara, kuma ƙimar da ke wucewa ta cikinsu kowace shekara ta kai tiriliyoyin daloli. Bayanan Global Findex na Bankin Duniya suna ba da labari ɗaya daga ɓangaren abokin ciniki: a Afirka Kudu da Sahara, kashi ɗaya bisa uku na manya suna da asusun kuɗin wayar hannu zuwa 2021, kuma a ƙasashe da dama asusun kuɗin wayar hannu sun fi asusun banki yawa.
Ayyukan kuma sun girma fiye da turawa tsakanin mutane. A yau walat ɗaya yawanci tana ba da biyan kuɗin ayyuka, biyan 'yan kasuwa, ajiya, lamuni, inshora, kuɗin da ake aikawa daga ƙasashen waje, biyan albashi da biyan kuɗi zuwa da daga gwamnati.
Yadda kuɗin wayar hannu ke aiki a ciki
Daga waje, kuɗin wayar hannu yana kama da ragowar kuɗi da maɓallin aikawa. A ƙasa, ƙaramin tsarin daidaita biyan kuɗi ne. Tubalan gini guda biyar ne ke yin aikin.
1. Float na kuɗin lantarki da asusun amana
Kowane ɗan kuɗin lantarki a cikin walat ɗin abokan ciniki dole ya kasance da goyon bayan kuɗi na gaske, ɗaya da ɗaya, da ake riƙe da su a asusun amana ko ajiya da aka tsara a banki. Idan abokan ciniki gaba ɗaya suna da miliyan 100 a cikin walat ɗinsu, dole mai ba da sabis ya riƙe miliyan 100 a amana. Wannan ita ce doka mafi muhimmanci a kuɗin wayar hannu: ita ce ke sa kuɗin lantarki ya zama amintacce, kuma ita ce abu na farko da masu sa ido ke dubawa. Mai ba da sabis ba zai iya ba da wannan kuɗi bashi ko amfani da shi wajen gudanar da kasuwanci ba.
2. Littafin lissafi
Littafin lissafi shine rikodin wa ya mallaki me. Kowane motsi, ko turawa ne, ko kuɗin sabis, ko cire kuɗi, ana rubuta shi a matsayin shigarwar da ta daidaita: kuɗi yana barin wani asusu ya isa wani, kuma jimlar ba ta taɓa canzawa. Littafin lissafin kuɗin wayar hannu da aka gina da kyau na shigarwa biyu ne, ma'ana kowane cirewa yana da shigarwar da ta dace da shi kuma littattafan koyaushe suna daidaita zuwa sifili. Ta haka ne mai ba da sabis zai iya tabbatar a kowane lokaci cewa jimlar dukan walat daidai take da kuɗin da ke cikin amana.
3. Hanyar sadarwar wakilai
Wakilai su ne gefen zahiri na tsarin. Wakili yana riƙe da ajiyar ƙima guda biyu: tsabar kuɗi a cikin aljihun tebur da kuɗin lantarki a cikin walat ɗin wakili ("float"). Idan abokin ciniki ya ajiye tsabar kuɗi, wakili yana karɓar takardun kuɗin kuma yana tura kuɗin lantarki daga float ɗinsa zuwa ga abokin ciniki. Idan abokin ciniki ya cire, akasin haka ke faruwa. Wakilai suna samun kwamiti a kowace mu'amala. Ba tare da wakilai ba, kuɗin wayar hannu ba zai iya haɗuwa da tattalin arzikin tsabar kuɗi ba, shi ya sa girma da lafiyar hanyar sadarwar wakilai yawanci ke yanke ko sabis zai yi nasara. Mun yi bayani dalla-dalla a cikin jagoranmu kan hanyoyin sadarwar wakilai.
4. Tashoshi: USSD, SIM Toolkit da manhajoji
Abokan ciniki suna isa walat ɗinsu ta tasha ɗaya ko fiye:
- USSD: menu da kuke buɗewa ta hanyar kiran gajeriyar lamba kamar *123#. Yana aiki a kowace waya, ba ya buƙatar data, kuma har yanzu shine babbar tasha a kasuwanni da yawa. Duba yadda USSD ke isa wayar yau da kullum.
- SIM Toolkit (STK): menu da aka adana a kan katin SIM, wanda wasu kamfanoni ke amfani da shi don neman PIN cikin aminci a kan wayoyi na yau da kullum.
- Manhajojin wayar zamani: allo masu wadata, biyan QR, bayanan asusu, burin ajiya da ƙananan manhajoji.
- Yanar gizo da API: shafuka ga kasuwanci da damar shiga ta shirye-shirye ga abokan hulɗa da ke son karɓa ko biyan kuɗi.
5. Hanyoyin biyan kuɗi da haɗe-haɗe
Walat tana zama mai amfani idan ta haɗu da komai: bankuna (don shigarwa da fitar da kuɗi), masu bayar da takardar kuɗi (wutar lantarki, ruwa, talabijin, kuɗin makaranta), tsarin katin waya, hanyoyin sadarwar katin banki, sauran masu ba da sabis na kuɗin wayar hannu da abokan hulɗar kuɗin ƙasashen waje. Kowane haɗi "hanyar biyan kuɗi" ne. Kyawawan dandali suna ɗaukar hanyoyin a matsayin masu haɗawa da za a iya toshewa don a ƙara sabon banki ko mai bayar da takardar kuɗi ba tare da taɓa babban littafin lissafi ba.
Abin da abokan ciniki ke yi da kuɗin wayar hannu a zahiri
| Amfani | Abin da ke faruwa | Dalilin muhimmancinsa |
|---|---|---|
| Turawa tsakanin mutane | Aika zuwa kowace lambar waya; mai karɓa yana samun SMS da ragowar kuɗi nan take. | Yana maye gurbin tafiye-tafiyen mota ɗauke da tsabar kuɗi da 'yan aike na gargajiya. |
| Ajiye da cire kuɗi | Ajiye ko cire tsabar kuɗi a wurin wakili. | Yana haɗa walat da tattalin arzikin tsabar kuɗi. |
| Biyan kuɗin ayyuka | Biyan sabis na jama'a ko makaranta da lambar kasuwanci da lambar asusu. | Babu layi a ofisoshi; rasit nan take da aka daidaita ga mai bayar da takardar kuɗi. |
| Biyan 'yan kasuwa | Biyan shago ta lambar till, lambar QR ko buƙatar da aka aika zuwa waya. | Ƙarancin sarrafa tsabar kuɗi da haɗarin sata ga ƙananan kasuwanci. |
| Katin waya da kunshi | Caji layinka ko na wani. | Ɗabi'ar yau da kullum da ke sa walat su ci gaba da aiki. |
| Ajiya da lamuni | Kulle ajiya, shiga ajiyar ƙungiya, karɓar ƙananan lamuni. | Yana gina tarihin kuɗi ga mutanen da ba su da rikodin banki. |
| Albashi da raba kuɗi | Ma'aikata, ƙungiyoyi masu zaman kansu da gwamnatoci suna biyan dubban walat a lokaci ɗaya. | Biyan kuɗi da sauri, wanda za a iya bincika, kuma da ƙarancin zubewa. |
| Kuɗin da ake aikawa daga waje | Karɓar kuɗi daga ƙasashen waje kai tsaye cikin walat. | Mai rahusa da sauri fiye da karɓar tsabar kuɗi a kanta. |
Wa ke gudanar da ayyukan kuɗin wayar hannu?
Kamfanonin hanyoyin sadarwar waya ne suka fara kuɗin wayar hannu, kuma kamfanonin sadarwa har yanzu suna gudanar da da yawa daga cikin manyan ayyuka. Amma fage yanzu ya fi faɗi sosai:
- Kamfanonin hanyoyin sadarwar waya (MNO) suna mallakar SIM, tashar USSD da babbar hanyar dillalan katin waya da za su iya zama wakilai.
- Bankuna suna gudanar da walat ɗinsu don isa ga abokan cinikin da ba za su taɓa iya yi musu hidima ta rassa ba, da kuma samun ajiya da bayanan biyan kuɗi.
- Kamfanonin fintech da na biyan kuɗi suna ƙaddamar da walat da ke mai da hankali kan wani fanni: 'yan kasuwa, kuɗin ƙasashen waje, hanyar 'yan ƙasar waje, ma'aikatan aikin wucin gadi.
- Cibiyoyin ƙananan kuɗi da SACCO suna sa ajiya da lamunin membobinsu a kan walat don su iya yin mu'amala kullum ba tare da zuwa ofis ba.
- Dillalai, manyan manhajoji da gwamnatoci suna amfani da walat don mayar da biyan kuɗi zuwa na zamani a cikin tsarinsu.
Ƙari da ƙari, waɗannan ƙungiyoyi ba sa gina fasahar da kansu. Suna karɓar lasisin dandali da aka tabbatar kuma su ƙaddamar da shi da alamarsu, abin da ake kira tsarin white-label. Mun kwatanta hanyoyin biyu a white-label ko gina da kai.
Yadda masu ba da sabis na kuɗin wayar hannu ke samun kuɗi
Tsarin kasuwancin ya dogara ne kan kuɗin mu'amala da tsarin da ke kewaye da su:
- Kuɗin aikawa da cirewa. Abokan ciniki yawanci suna biyan kuɗi bisa matakai don aika kuɗi ko cire tsabar kuɗi. Ajiye kuɗi sau da yawa kyauta ne don ƙarfafa shigar da kuɗi.
- Kuɗin 'yan kasuwa da masu bayar da takardar kuɗi. Kasuwanci suna biyan ƙaramin kaso ko kuɗi tsayayye don karɓar biyan kuɗi, sau da yawa ƙasa da karɓar katin banki.
- Kuɗin biyan kuɗi da yawa. Kamfanoni suna biya don raba albashi, kwamitoci da maido da kuɗi ga walat da yawa a lokaci ɗaya.
- Lamuni da ajiya. Kuɗin shiga daga lamuni da overdraft, yawanci ana bayarwa tare da banki ko mai ba da lamuni mai lasisi.
- Ribar asusun amana. A wasu hukumomi, wani ɓangare na ribar da aka samu a kan ragowar kuɗin amana za a iya amfani da shi don amfanin abokan ciniki ko kuɗaɗen mai ba da sabis, ƙarƙashin dokoki masu tsauri.
- Kuɗin ƙasashen waje da canjin kuɗi. Riba a kan turawa ta ƙasa da ƙasa da ke shigowa.
A ɓangaren kashe kuɗi, babban abu kusan koyaushe shine kwamitin wakilai, sannan fasaha, tallafin abokan ciniki, bin doka da tallace-tallace. Sabis mai lafiya yana daidaita jadawalin kuɗin don a biya wakilai isasshe su riƙe float, abokan ciniki su ga ya fi sauran hanyoyi arha, kuma mai ba da sabis ya ci gaba da samun riba.
Shin kuɗin wayar hannu amintacce ne?
A yawancin kasuwanni, ana tsara kuɗin wayar hannu a matsayin sabis na biyan kuɗi. Aminci yana fitowa daga matakai da yawa da ke aiki tare:
- Kuɗaɗen da aka kare. Asusun amana na ɗaya da ɗaya yana nufin an kare kuɗin abokan ciniki ko da mai ba da sabis ya gaza.
- PIN da tsaron na'ura. Kowane aikin kuɗi yana buƙatar PIN; manhajoji suna ƙara shiga da hoton yatsa, haɗa na'ura da kulle kai tsaye.
- KYC bisa matakai da iyakoki. Asusun da aka buɗe da ƙaramin bayani suna da ƙananan iyakokin ragowar kuɗi da mu'amala; cikakken tabbatar da shaida yana buɗe manyan iyakoki. Duba matakan KYC da mai sa ido ke karɓa.
- Sa ido kan safarar kuɗi. Tantancewa da jerin takunkumi da dokokin da ke nuna yawan mu'amala ko adadi da ba a saba ba.
- Mayar da mu'amala da magance rigima. Hanya da aka sarrafa ta gyara turawar da aka yi kuskure ba tare da taɓa goge tarihi ba.
Babban haɗarin su ne yaudarar zamantakewa, zambar canjin SIM da zambar wakilai, shi ya sa kyawawan dandali ke kare kansu daga gare su tun ranar farko. Karanta jagoranmu kan dabarun zambar kuɗin wayar hannu don cikakken jerin.
Kuɗin wayar hannu, bankin waya da walat na zamani
| Kuɗin wayar hannu | Bankin waya | Walat na zamani da aka haɗa da kati | |
|---|---|---|---|
| Asusu | Walat ta kuɗin lantarki a kan lambar waya | Asusun banki da ake shiga ta waya | Yana adana katin banki |
| Yana buƙatar asusun banki | A'a | Eh | Eh |
| Yana aiki a kan wayar yau da kullum | Eh (USSD) | Wani lokaci (bankin USSD) | A'a |
| Samun tsabar kuɗi | Wakilai ko'ina | Rassa da ATM | ATM |
| Ra'ayin mai sa ido na yau da kullum | Lasisin biyan kuɗi ko kuɗin lantarki | Lasisin banki | Dokokin hanyoyin sadarwar kati da bankuna |
Iyakokin suna dushewa. Bankuna suna ƙaddamar da walat, walat suna ba da ajiya da lamuni irin na banki, kuma walat da aka haɗa da kati suna ƙara hanyoyin biyan kuɗi na cikin gida. Abin da ke bambanta kuɗin wayar hannu shine yana farawa da asusu kuma yana haɗe da tsabar kuɗi: duk wanda ke da waya zai iya buɗe shi, kuma duk wanda ke kusa da wakili zai iya cika shi.
Abin da ake buƙata don ƙaddamar da sabis na kuɗin wayar hannu a 2026
Ƙaddamarwa ta dogara ƙasa da manhaja fiye da tushe huɗu:
- Lasisi ko abokin hulɗa mai lasisi. Yawancin manyan bankuna suna buƙatar lasisin kuɗin lantarki ko na sabis na biyan kuɗi, ko haɗin gwiwa da banki mai lasisi. Duba lasisin kuɗin lantarki a Afirka.
- Asusun amana da bankin daidaitawa. Don kare kuɗaɗen abokan ciniki da daidaita lissafi da abokan hulɗa.
- Rarrabawa. Wakilai, 'yan kasuwa da dalilin da zai sa abokan ciniki su yi mu'amala kowane mako.
- Fasahar da mai sa ido zai amince da ita. Littafin lissafi daidaitacce, matakan KYC, matakan hana safarar kuɗi, mayar da mu'amala, rahotanni da tashoshi ga kowace waya.
Jagoranmu mataki-mataki kan yadda ake ƙaddamar da sabis na kuɗin wayar hannu yana bi ta kowane tushe, jadawalin lokaci da kurakuran da aka saba yi.
Inda kuɗin wayar hannu ke dosa
- Haɗin kai tsakanin tsarin. Abokan ciniki suna ƙara tsammanin aika kuɗi zuwa kowace walat ko banki, ba a cikin hanyar sadarwa ɗaya kawai ba. Duba yadda haɗin kai ke aiki.
- Biyan 'yan kasuwa. Lambobin QR da buƙatun biyan kuɗi suna mayar da walat zuwa hanyar biyan kuɗi ta yau da kullum a ƙananan shaguna. Duba biyan 'yan kasuwa ta QR, till da buƙata.
- Lamuni da ajiya. Tarihin mu'amalar walat yana zama fayil ɗin lamuni ga waɗanda ba su da shi. Duba lamuni na zamani a kan walat.
- Ƙetare iyaka. Kuɗin da ake aikawa zuwa walat ya fi arha da sauri fiye da karɓar tsabar kuɗi. Duba yadda walat ke rage kuɗin aikawa daga waje.
- Manyan manhajoji. Inshora, sufuri, ayyukan jama'a da ayyukan gwamnati da ake bayarwa a matsayin ƙananan manhajoji a cikin walat.
Ƙamus taƙaitacce na kalmomin kuɗin wayar hannu
- Kuɗin lantarki: ƙimar lantarki da aka adana a cikin walat, wadda za a iya musanya da tsabar kuɗi a ainihin ƙimarta kuma tana da goyon bayan kuɗaɗen amana ɗaya da ɗaya.
- Float: ragowar kuɗin lantarki da wakili ke riƙe da shi don hidimar ajiyar tsabar kuɗi. Wakilai kuma suna buƙatar tsabar kuɗi don cirewa; tare, waɗannan su ne kuɗin wakili masu sauƙin amfani.
- Babban wakili (mai tarawa): kasuwancin da ke sarrafa wuraren wakilai da yawa, yana raba musu float kuma yana samun kwamitin kulawa.
- Ajiye / cire kuɗi (CICO): canza tsabar kuɗi zuwa kuɗin lantarki da baya a wurin wakili.
- Biyan Takardar Kuɗi da Sayen Kaya: sunayen da aka saba amfani da su don biyan kasuwanci, ta lambar kasuwanci tare da lambar asusu (takardun kuɗi) ko ta lambar till (shaguna).
- Buƙatar biyan kuɗi (STK push): ɗan kasuwa yana neman biyan kuɗi kuma abokin ciniki yana amincewa da PIN a kan wayarsa.
- USSD: Unstructured Supplementary Service Data, menu na zama da ake isa ta hanyar kiran gajerun lambobi kamar *123#.
- Matakan KYC: matakan tabbatar da shaida, kowanne da iyakokinsa na ragowar kuɗi da mu'amala.
- Asusun amana (kariya): asusun banki (ko asusu) da ke riƙe da kuɗin da ke goyon bayan dukan kuɗin lantarki da ke yawo.
- Haɗin kai tsakanin tsarin: ikon aika kuɗi tsakanin walat da bankuna dabam-dabam. Duba bayaninmu.
- Mayar da mu'amala: gyara da aka sarrafa na mu'amalar da aka yi kuskure, ana rubuta shi a matsayin sababbin shigarwa da ke nuna ainihin.
- Raba kuɗi da yawa (B2C): kasuwanci da ke biyan walat da yawa a lokaci ɗaya, don albashi, kwamitoci, maido da kuɗi ko tallafi.
Dalilin da kuɗin wayar hannu ke da muhimmanci fiye da biyan kuɗi
Tasirin kuɗin wayar hannu ya wuce sauƙi nesa ba kusa ba. Bincike kan kuɗin wayar hannu a Kenya, da aka buga a mujallar Science a 2016, ya danganta samun kuɗin wayar hannu da raguwar talauci da za a iya aunawa, musamman a gidajen da mata ke jagoranta, yayin da iyalai suka fi samun damar karɓar tallafi a lokutan wahala da kuma ƙaura daga noma zuwa kasuwanci. A kasuwa bayan kasuwa, tsari ɗaya ke maimaituwa: idan aika kuɗi ya yi arha kuma nan take, gidaje suna raba haɗari a nesa, ƙananan kasuwanci suna daina asarar kuɗi saboda satar tsabar kuɗi, kuma ajiya tana fita daga ƙarƙashin katifa zuwa asusun da za su iya gina tarihin lamuni.
Ga ƙungiyoyin da ke gudanar da walat, bayanai suna da ƙima kamar kuɗin sabis. Tarihin mu'amala yana ba masu ba da lamuni damar yi wa abokan ciniki da ba su taɓa samun bayanin banki ba hidima, yana ba kamfanonin inshora damar kimanta ƙananan manufofi, kuma yana ba gwamnatoci damar biyan tallafi kai tsaye ga mutanen da aka nufa.
Tambayoyin da ake yawan yi
Shin ina buƙatar asusun banki don amfani da kuɗin wayar hannu?
A'a. Ana buɗe asusun kuɗin wayar hannu da lambar waya da katin shaida, sau da yawa a wurin wakili ko kai tsaye a kan waya. Mai ba da sabis yana riƙe da kuɗaɗen a banki a madadinka.
Shin ina buƙatar wayar zamani?
A'a. Kowane babban sabis yana aiki ta USSD a kan wayar yau da kullum. Manhajojin wayar zamani suna ƙara fasali na sauƙi kamar biyan QR da bayanan asusu.
A ina ake ajiye kuɗina a zahiri?
A cikin asusun amana ko ajiya da aka tsara a banki ɗaya ko fiye, daidai ɗaya da ɗaya da jimlar kuɗin lantarki a cikin walat ɗin abokan ciniki.
Shin banki ko fintech za ta iya ƙaddamar da sabis na kuɗin wayar hannu nata?
Eh. Da lasisin da ya dace ko abokin hulɗa mai lasisi, banki, fintech, SACCO ko dillali zai iya ƙaddamar da walat mai alamarsa. Yawancinsu yanzu suna amfani da dandalin white-label maimakon gina littafin lissafi, injin wakilai da tashoshi daga farko.
Har yaushe ƙaddamarwa ke ɗauka?
Gina daga farko yawanci yana ɗaukar watanni 12 zuwa 24. A kan dandalin white-label da aka tabbatar, fasahar za ta iya fara aiki cikin 'yan makonni; lasisi da ɗaukar wakilai ne yawanci ke ƙayyade ainihin jadawalin lokaci.
PesaBridge dandalin kuɗin wayar hannu ne na white-label ga bankuna, kamfanonin sadarwa, fintech da SACCO: manhajojin abokan ciniki, wakilai, 'yan kasuwa da kamfanoni, USSD, buƙatar biyan kuɗi da API a buɗe a kan littafin lissafi na shigarwa biyu da kuka mallaka. Duba dandalin ko nemi damar gwaji don gwada kowace manhaja.