मिलान (रिकंसिलिएशन) वह अनुशासन है जो साबित करता है कि मोबाइल मनी सेवा सच बोल रही है: कि ग्राहकों के वॉलेट में हर रुपये के पीछे बैंक में असली पैसा है, कि हर पार्टनर को ठीक उतना भुगतान हुआ है जितना उसका बनता है, और कि बीच में कुछ भी रिसा नहीं है। जब यह काम करता है तो ग्राहकों को दिखता नहीं, और जब नहीं करता तो नुकसान भारी होता है। यह गाइड बताती है कि वॉलेट व्यवसाय में किन चीज़ों का मिलान करना होता है, डबल-एंट्री लेजर इसका अधिकांश हिस्सा यांत्रिक क्यों बना देता है, हमेशा बचे रहने वाले अपवादों को कैसे संभालें, और एक स्वस्थ दैनिक क्लोज़ कैसा दिखता है।
वॉलेट के लिए "मिलान हो गया" का क्या मतलब है
एक मोबाइल मनी सेवा एक साथ कई जगहों पर पैसा रखती है और कई पक्षों की देनदार होती है। मिलान का मतलब है नियमित रूप से और सबूत के साथ यह दिखाना कि आंतरिक रिकॉर्ड (लेजर) हर बाहरी रिकॉर्ड (बैंक स्टेटमेंट, पार्टनर रिपोर्ट, स्विच सेटलमेंट) से मेल खाता है और आंतरिक रिकॉर्ड अपने आप में सुसंगत है।
हर ऑपरेटर को चार बड़े मिलान करने होते हैं:
- फंड सुरक्षा (सेफगार्डिंग): सभी वॉलेट में कुल ई-मनी, ट्रस्ट खातों के बैलेंस के बराबर है।
- बैंक खाते: हर बैंक स्टेटमेंट की हर एंट्री किसी लेजर एंट्री से मेल खाती है, और इसका उल्टा भी।
- पार्टनर और रेल: लेजर के अनुसार हर बिलर, एयरटाइम प्रदाता, स्विच, बैंक या रेमिटेंस पार्टनर को जो भेजा गया या उनसे जो मिला, वह उनकी रिपोर्ट से मेल खाता है।
- एजेंट और मर्चेंट: फ्लोट, कमीशन, बिक्री और सेटलमेंट उससे मेल खाते हैं जो एजेंट और मर्चेंट देखते हैं और जो उन्हें भुगतान हुआ।
लेजर से शुरुआत करें: डबल-एंट्री सब कुछ क्यों बदल देती है
जिस सिस्टम में बैलेंस संख्याओं के रूप में रखे जाते हैं और कोड उन्हें अपडेट करता है, वहाँ मिलान जासूसी का काम है: पता लगाना कि कौन-सा अपडेट गलत हुआ, कब और क्यों। डबल-एंट्री लेजर में हर लेन-देन संतुलित डेबिट और क्रेडिट के रूप में दर्ज होता है, और हर बैलेंस उन्हीं एंट्री से गिना जाता है। इससे दो शक्तिशाली गुण निकलते हैं:
- लेजर हमेशा खुद को साबित कर सकता है। सभी डेबिट का योग सभी क्रेडिट के योग के बराबर होता है, हमेशा। अगर नहीं है, तो कुछ बुनियादी तौर पर गलत है, और आपको तुरंत पता चल जाता है।
- हर बैलेंस का इतिहास होता है। किसी भी वॉलेट, एजेंट फ्लोट या पार्टनर पोज़ीशन को उसकी एंट्री से दोबारा बनाया जा सकता है, इसलिए विवादित बैलेंस को पंक्ति-दर-पंक्ति समझाया जा सकता है।
इस नींव पर, मिलान का अधिकांश हिस्सा जाँच-पड़ताल नहीं रहता, बल्कि सिर्फ़ मिलान करना बन जाता है।
मिलान के लिए खातों का चार्ट डिज़ाइन करना
लेजर में खातों की संरचना कैसी है, यही तय करता है कि मिलान कितना आसान होगा। मिलान के अनुकूल डिज़ाइन में शामिल हैं:
- ग्राहक, एजेंट और मर्चेंट वॉलेट अलग-अलग खातों के रूप में।
- हर सेफगार्डिंग बैंक खाते के लिए एक ट्रस्ट एसेट खाता, जो हर असली खाते का प्रतिबिंब हो।
- हर बाहरी रेल के लिए क्लियरिंग (सस्पेंस) खाते: हर बिल एग्रीगेटर, बैंक कनेक्शन, स्विच और पार्टनर के लिए एक, जिनमें रास्ते में चल रही राशि रहती है।
- शुल्क आय और कमीशन व्यय खाते, उत्पाद के अनुसार अलग।
- हर मर्चेंट और पार्टनर के लिए सेटलमेंट खाते, जिनमें भुगतान होने तक देय राशि रहती है।
- लोन और फ्लोट क्रेडिट खाते, यदि आप ऋण देते हैं।
हर रेल के लिए क्लियरिंग खाते होने पर, "अभी हम एयरटाइम प्रदाता के कितने देनदार हैं?" एक बैलेंस भर है, कोई रिपोर्ट नहीं।
सेफगार्डिंग मिलान
यह वह मिलान है जिसकी नियामकों को सबसे ज़्यादा परवाह होती है। हर दिन:
- बैंक से हर ट्रस्ट खाते का क्लोज़िंग बैलेंस और लेन-देन इम्पोर्ट करें।
- लेजर से कुल ई-मनी देनदारियाँ गिनें: सभी ग्राहक, एजेंट और मर्चेंट वॉलेट के बैलेंस, साथ ही कोई अन्य ई-मनी दायित्व।
- तुलना करें। हर अंतर को रास्ते में चल रही मदों से समझाएँ, जैसे वे जमा जिन्हें बैंक ने अभी दर्ज नहीं किया, या वे भुगतान जो अभी क्लियर नहीं हुए।
- किसी भी अस्पष्ट अंतर को तुरंत ऊपर बताएँ, और ट्रस्ट खाते में कमी हो तो उसे भरें।
एक अच्छा प्लेटफ़ॉर्म यह रिपोर्ट हर सुबह अपने आप बनाता है, जिसमें समझाए गए अंतर अलग-अलग सूचीबद्ध होते हैं।
बैंक स्टेटमेंट मिलान
सेवा से जुड़ा हर बैंक खाता, चाहे ट्रस्ट हो, सेटलमेंट हो या ऑपरेटिंग, पंक्ति-दर-पंक्ति मिलाया जाना चाहिए:
- स्टेटमेंट अपने आप इम्पोर्ट करें, बैंक API या फ़ाइल एक्सचेंज के ज़रिए, डाउनलोड और कॉपी-पेस्ट के बजाय।
- पहले रेफ़रेंस से मिलाएँ, फिर एक सहनशीलता सीमा के भीतर राशि और तारीख से।
- ज्ञात मदों को अपने आप दर्ज करें, जैसे बैंक शुल्क या ब्याज, नियमों के ज़रिए।
- अपवादों को कतार में रखें ताकि कोई व्यक्ति उन्हें सुलझाए, सबूत संलग्न करके।
सुसंगत रेफ़रेंस ही असली रहस्य है। जब हर भुगतान, फ्लोट ख़रीद और सेटलमेंट पर एक अनूठा रेफ़रेंस होता है जो बैंक स्टेटमेंट पर दिखता है, तो अधिकांश पंक्तियाँ अपने आप मिल जाती हैं।
पार्टनर और रेल मिलान
ज़्यादातर अंतर बाहरी रेल पर पैदा होते हैं, क्योंकि हर पार्टनर का अपना नज़रिया होता है कि क्या हुआ:
| स्थिति | लेजर दिखाता है | पार्टनर दिखाता है | समाधान |
|---|---|---|---|
| टाइमआउट, पार्टनर ने पूरा किया | लंबित | सफल | लेन-देन पूरा करें; ग्राहक को पुष्टि दें |
| टाइमआउट, पार्टनर विफल | लंबित | विफल | ग्राहक का डेबिट वापस करें |
| दोहराया गया कॉलबैक | एक सफलता | एक सफलता | डुप्लिकेट को अनदेखा करें (आइडेम्पोटेंसी) |
| बाद में पार्टनर की ओर से रिवर्सल | सफल | रिवर्स | पार्टनर के रेफ़रेंस के साथ रिवर्सल दर्ज करें |
| राशि में अंतर | X | Y | जाँच करें; अनुमोदन और ट्रेल के साथ समायोजन करें |
दो डिज़ाइन विकल्प इसे संभालने योग्य बनाते हैं। पहला, स्पष्ट लंबित स्थितियाँ: जिस लेन-देन का नतीजा अज्ञात है, उसे पुष्टि होने तक कभी विफल या सफल नहीं दिखाया जाता। दूसरा, हर बाहरी अनुरोध और कॉलबैक पर आइडेम्पोटेंसी कुंजियाँ, ताकि दोबारा कोशिश करने से कभी डुप्लिकेट न बनें। दोनों को इंटरऑपरेबिलिटी और प्रॉम्प्ट-टू-पे में समझाया गया है।
एजेंट और मर्चेंट मिलान
एजेंट और मर्चेंट अपने व्यवसाय का मिलान प्लेटफ़ॉर्म से करते हैं, और उनका भरोसा इसी पर टिका है:
- एजेंटों को ओपनिंग फ्लोट, हर लेन-देन, अर्जित कमीशन और क्लोज़िंग फ्लोट का दैनिक दृश्य चाहिए, जो उनकी अपनी गिनती से मेल खाए।
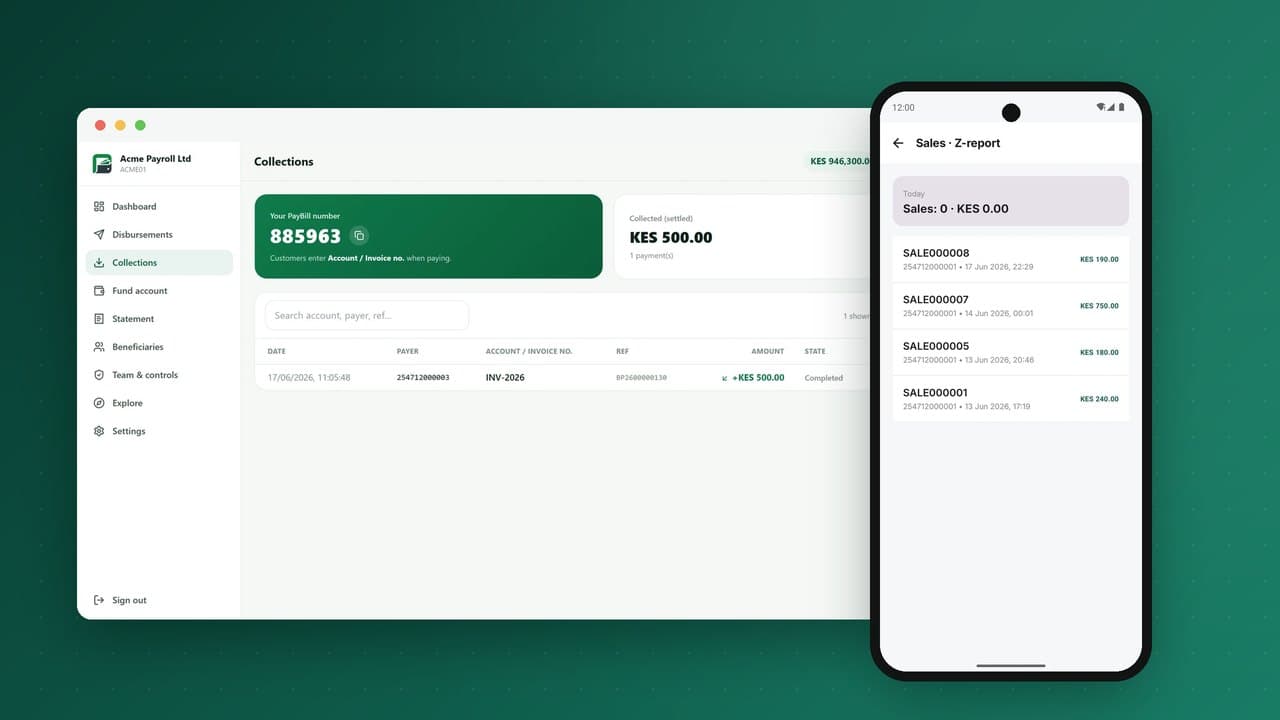
- मर्चेंटों को भुगतान माध्यम के अनुसार बिक्री, रिफ़ंड, शुल्क और सेटलमेंट की दैनिक Z-रिपोर्ट चाहिए, जो उनके कैश ड्रॉअर और स्टॉक रिकॉर्ड से मेल खाए।
- सुपर-एजेंटों को हर आउटलेट को बाँटे गए और वहाँ से लौटे फ्लोट का दृश्य चाहिए।
कमीशन और सेटलमेंट भुगतान रेफ़रेंस के साथ लेजर एंट्री के रूप में दर्ज होने चाहिए, ताकि किसी भी सवाल का जवाब स्टेटमेंट से मिल सके।
रिवर्सल: मिटाए बिना सुधारना
गलतियाँ होती हैं: गलत नंबर पर ट्रांसफ़र, दोहरा भुगतान, ऐसा बिलर जिसने भुगतान स्वीकार करने के बाद उसे अस्वीकार कर दिया। मिलान का सुनहरा नियम है कि कुछ भी कभी हटाया या संपादित नहीं किया जाता। सुधार एक नया लेन-देन है जो मूल लेन-देन का उल्टा होता है, रेफ़रेंस से उससे जुड़ा होता है, और उसमें कारण तथा अनुमोदक होता है। इस तरह इतिहास हमेशा मौजूदा बैलेंस को समझाता है, और ऑडिटर गलती और उसका सुधार दोनों देख सकते हैं।
हर प्रकार के लेन-देन के लिए एक ही रिवर्सल इंजन, चाहे ट्रांसफ़र हों, बिल भुगतान, मर्चेंट भुगतान, एजेंट नकद, बल्क पेआउट, फ्लोट या बचत, सुधारों को सुसंगत और ऑडिट योग्य रखता है।
दैनिक क्लोज़
एक स्वस्थ वॉलेट संचालन हर दिन एक तय दिनचर्या के साथ बंद होता है:
- लेजर अखंडता जाँच: डेबिट क्रेडिट के बराबर; कोई अनाथ एंट्री नहीं।
- लंबित की समीक्षा: बाहरी रेल पर अभी भी लंबित लेन-देन सुलझाएँ, पार्टनरों से स्थिति पूछकर।
- सभी खातों का बैंक मिलान; अपवाद सौंपे गए।
- सेफगार्डिंग मिलान और ज़रूरत हो तो टॉप-अप।
- पार्टनर सेटलमेंट: हर पार्टनर को देय या उससे प्राप्य राशि गिनें; सेटलमेंट शुरू करें।
- मर्चेंट और एजेंट सेटलमेंट तथा कमीशन भुगतान।
- अपवाद रिपोर्ट वित्त नेतृत्व को, अनसुलझी मदों की उम्र के साथ।
लक्ष्य है मैन्युअल काम को सिर्फ़ असली अपवादों तक सीमित करना, और समय के साथ उनके मूल कारणों को ठीक करके अपवादों को भी घटाना।
एक उदाहरण: एक सुबह का सेफगार्डिंग मिलान
नीचे दिए आँकड़े उदाहरण के लिए हैं, लेकिन संरचना ठीक वही है जिसकी वित्त टीम हर सुबह समीक्षा करती है:
| मद | राशि |
|---|---|
| कुल ग्राहक वॉलेट बैलेंस (लेजर) | 412,580,000 |
| कुल एजेंट फ्लोट बैलेंस (लेजर) | 63,240,000 |
| कुल मर्चेंट वॉलेट बैलेंस (लेजर) | 28,910,000 |
| कुल ई-मनी देनदारियाँ | 504,730,000 |
| ट्रस्ट खाता A क्लोज़िंग बैलेंस (बैंक) | 301,000,000 |
| ट्रस्ट खाता B क्लोज़िंग बैलेंस (बैंक) | 199,580,000 |
| कुल ट्रस्ट बैलेंस | 500,580,000 |
| अंतर | 4,150,000 |
| समझाया गया: कल देर शाम जमा हुई एजेंट फ्लोट ख़रीद, जिसे बैंक ने आज सुबह दर्ज किया | 3,900,000 |
| समझाया गया: बैंक द्वारा जमा ब्याज, अभी लेजर में दर्ज नहीं | −120,000 |
| समझाया गया: काटे गए बैंक शुल्क, अभी दर्ज नहीं | 370,000 |
| अस्पष्ट अंतर | 0 |
हर समझाई गई मद उसके सबूत से जुड़ी होनी चाहिए: एक बैंक पंक्ति, एक लेजर एंट्री, या दोनों। अगर अस्पष्ट पंक्ति शून्य नहीं है, तो उसके सुलझने या ऊपर बताए जाने तक दिन बंद नहीं होता, और अगर ट्रस्ट फंड कम हैं, तो पहले उन्हें भरा जाता है और जाँच बाद में होती है।
अंतरों के आम मूल कारण, और उन्हें कैसे हटाएँ
कुछ महीनों बाद पता चलता है कि अधिकांश मिलान अपवाद कुछ गिने-चुने कारणों से आते हैं। हर एक को जड़ से ठीक करना उन्हें एक-एक करके सुलझाने से कहीं ज़्यादा कीमती है:
| मूल कारण | लक्षण | स्थायी समाधान |
|---|---|---|
| गायब या मुक्त-पाठ रेफ़रेंस | बैंक पंक्तियाँ जो किसी से मेल नहीं खातीं | हर बाहर जाने वाले भुगतान के लिए अनूठे रेफ़रेंस बनाएँ; आने वाले निर्देशों में उन्हें अनिवार्य करें |
| मैन्युअल जर्नल एंट्री | ऐसे अंतर जिन्हें कोई समझा नहीं सकता | नियम-आधारित पोस्टिंग से बदलें; हर मैन्युअल एंट्री के लिए अनुमोदन और कारण अनिवार्य करें |
| टाइमआउट को विफलता मानना | ग्राहक को रिफ़ंड, पार्टनर को भी भुगतान | स्पष्ट लंबित स्थितियाँ; किसी भी रिवर्सल से पहले स्थिति पूछताछ |
| दोहराए गए कॉलबैक | दोहरा क्रेडिट | हर कॉलबैक पर आइडेम्पोटेंसी कुंजियाँ |
| अलग टाइम ज़ोन या कट-ऑफ़ वाली पार्टनर रिपोर्ट | एक दिन के अंतर से दिखने वाली मदें | कट-ऑफ़ समय एक करें; तारीख़ सहनशीलता के साथ मिलाएँ |
| पार्टनरों द्वारा काटे गए शुल्क | राशि में अंतर | अपेक्षित शुल्क अलग एंट्री के रूप में दर्ज करें; जहाँ संभव हो, सकल सेटलमेंट पर सहमति बनाएँ |
महीने का अंत, ऑडिट और नियामक
दैनिक मिलान महीने के अंत को आसान बना देता है: महीना बस मिलान हो चुके दिनों का योग है। महीने का अंत जो जोड़ता है:
- ट्रायल बैलेंस लेजर से, जो कंपनी के अकाउंटिंग सिस्टम के जनरल लेजर में जाता है।
- शुल्क और कमीशन सारांश उत्पाद के अनुसार, आय पहचान के लिए।
- पार्टनर स्टेटमेंट हर पार्टनर के साथ सहमति से।
- नियामक रिटर्न बकाया ई-मनी, ट्रस्ट बैलेंस, मात्रा और मूल्य पर।
- सबूत पैक ऑडिटरों के लिए: दैनिक मिलान रिपोर्ट, समाधान सहित अपवाद लॉग, और हर मैन्युअल समायोजन के अनुमोदन।
बाहरी ऑडिटर और केंद्रीय बैंक के निरीक्षक अब केवल महीने के अंत का स्नैपशॉट नहीं, बल्कि पूरा दैनिक इतिहास माँगने लगे हैं। जो प्लेटफ़ॉर्म हर दैनिक मिलान रिपोर्ट को उसके अपवादों और समाधानों के साथ सहेजता है, वह ऐसे अनुरोधों का जवाब मिनटों में दे देता है।
कौन क्या करता है: मिलान टीम की भूमिकाएँ
- मिलान विश्लेषक हर सुबह अपवाद कतारों पर काम करते हैं।
- एक वित्त प्रमुख रोज़ सेफगार्डिंग मिलान पर हस्ताक्षर करता है और मैन्युअल समायोजनों को अनुमोदित करता है।
- ऑपरेशंस पार्टनर की सपोर्ट टीमों के साथ पार्टनर समस्याएँ और अटके लेन-देन सुलझाता है।
- कंप्लायंस उन पैटर्न की समीक्षा करता है जो धोखाधड़ी या दुरुपयोग का संकेत दे सकते हैं, जैसे बार-बार रिवर्सल।
- टेक्नोलॉजी मूल कारणों को ठीक करती है, जैसे गायब रेफ़रेंस या पार्टनर रिपोर्ट के नए फ़ॉर्मेट।
कर्तव्यों का बँटवारा यहाँ भी मायने रखता है: जो व्यक्ति मैन्युअल समायोजन करता है, उसे अनुमोदित करने वाला वही व्यक्ति नहीं होना चाहिए।
मिलान स्वास्थ्य के मापदंड
- हर बैंक खाते और पार्टनर के लिए ऑटो-मैच दर;
- खुले अपवादों की संख्या और मूल्य, और उनकी उम्र;
- पार्टनर के टाइमआउट से आगे लंबित में अटके लेन-देन;
- अस्पष्ट सेफगार्डिंग अंतर (लक्ष्य: शून्य);
- दैनिक क्लोज़ पूरा करने में लगने वाला समय।
ऐसे रेफ़रेंस डिज़ाइन करना जो अपने आप मिल जाएँ
मिलान का अधिकांश प्रयास उन मदों को मिलाने में जाता है जिनके रेफ़रेंस सिस्टमों के बीच कहीं खो गए। कुछ नियम इसे रोकते हैं:
- हर लेन-देन के लिए एक अनूठा रेफ़रेंस, प्लेटफ़ॉर्म द्वारा बनाया गया, कभी दोबारा इस्तेमाल नहीं।
- रेफ़रेंस को हर जगह साथ ले जाएँ: लेजर में, SMS रसीद में, पार्टनर को भेजे अनुरोध में, बैंक ट्रांसफ़र के विवरण में, और मर्चेंटों को भेजी सूचनाओं में।
- पार्टनर का रेफ़रेंस भी सहेजें, अपने रेफ़रेंस के साथ, जैसे ही वह लौटे।
- छोटे, आसानी से टाइप होने वाले फ़ॉर्मेट उन रेफ़रेंस के लिए जिन्हें ग्राहकों और एजेंटों को सपोर्ट को बताना पड़ सकता है।
- बैच और लाइन रेफ़रेंस बल्क भुगतानों के लिए, ताकि बैच का कुल और हर लाइन दोनों ट्रेस हो सकें।
कमीशन विवाद: उन्हें लेजर से सुलझाएँ
कमीशन वह जगह है जहाँ एजेंट और ऑपरेटर सबसे ज़्यादा असहमत होते हैं, क्योंकि एजेंट इसे आय मानते हैं और ऑपरेटर इसे नियंत्रित करने लायक लागत। तीन आदतें इन असहमतियों को छोटा रखती हैं:
- कमीशन को लेन-देन के साथ ही दर्ज करें। कैश-इन या कैश-आउट पर अर्जित कमीशन उस लेन-देन के रेफ़रेंस से जुड़ी एक लेजर एंट्री होनी चाहिए, न कि बाद में स्प्रेडशीट में गिना गया आँकड़ा।
- व्यय का रोज़ मिलान करें। दिन का कुल कमीशन व्यय कमीशन पोस्टिंग के योग के बराबर होना चाहिए, और पेआउट रन को ठीक वही बैलेंस साफ़ करना चाहिए।
- विवादों का जवाब एजेंट के अपने स्टेटमेंट से दें। जब कोई एजेंट किसी आँकड़े पर सवाल करे, तो सपोर्ट को वही स्टेटमेंट खोलना चाहिए जो एजेंट देखता है और रेफ़रेंस एक-एक करके दिखाने चाहिए, बजाय एक अलग रिपोर्ट बनाने के जो शायद मेल न खाए।
जब नियम बदलें, जैसे नया स्तर या प्रमोशन, तो सिस्टम में बदलाव की तारीख़ दर्ज करें ताकि हर लेन-देन का भुगतान उस समय लागू नियम के अनुसार हो। पिछली तारीख़ से दोबारा गणना कमीशन विवादों का सबसे आम स्रोत है।
मिलान की आम गलतियाँ
- मासिक मिलान। एक महीने बाद पकड़े गए अंतरों को सुलझाना कहीं ज़्यादा कठिन है। रोज़ मिलान करें।
- जाँच के बजाय समायोजन। अंतर को समझाए बिना आँकड़े मिला देने वाली बैलेंसिंग एंट्री समस्या को तब तक छिपाती है जब तक वह बड़ी न हो जाए।
- स्प्रेडशीट को रिकॉर्ड सिस्टम बनाना। मैन्युअल फ़ाइलें टूटती हैं, ओवरराइट हो जाती हैं और कोई ऑडिट ट्रेल नहीं छोड़तीं।
- छोटे अंतरों को अनदेखा करना। बार-बार आने वाले छोटे अंतर अक्सर किसी व्यवस्थित बग या धोखाधड़ी का पहला संकेत होते हैं।
मिलान के प्रमुख शब्द
| शब्द | अर्थ |
|---|---|
| अंतर (ब्रेक) | कोई भी मद जो मिलान के एक पक्ष में है पर दूसरे में नहीं, या अलग राशि के साथ है। |
| सस्पेंस खाता | लेजर का एक अस्थायी खाता जिसमें वे मदें रहती हैं जो अभी मिलाई या आवंटित नहीं की जा सकीं; इसे शून्य की ओर जाना चाहिए। |
| ट्रस्ट खाता | वह बैंक खाता जिसमें ग्राहकों के ई-मनी बैलेंस का आधार बनने वाला पैसा रखा जाता है। |
| ई-मनी फ्लोट | सभी ग्राहक, एजेंट और मर्चेंट वॉलेट बैलेंस का योग, जिसका पूरी तरह ट्रस्ट फंड से समर्थित होना ज़रूरी है। |
| तीन-तरफ़ा मिलान | एक ही लेन-देन के लिए प्लेटफ़ॉर्म लेजर, पार्टनर के रिकॉर्ड और बैंक स्टेटमेंट को मिलाना। |
| सेटलमेंट फ़ाइल | पार्टनर की रिपोर्ट जिसमें लेन-देन और भुगतान या प्राप्ति की शुद्ध राशि सूचीबद्ध होती है। |
| उम्र (एजिंग) | कोई बेमेल मद कितने समय से खुली है; पुराने अंतरों को ऊपर बताना ज़रूरी है। |
| डबल-एंट्री | हर लेन-देन को बराबर डेबिट और क्रेडिट के रूप में दर्ज करना, ताकि लेजर हमेशा संतुलित रहे। |
| आइडेम्पोटेंसी | यह सुनिश्चित करना कि दोहराया गया अनुरोध, जैसे टाइमआउट के बाद दोबारा कोशिश, दूसरा लेन-देन न बनाए। |
| राइट-ऑफ़ | जाँच और अनुमोदन के बाद न वसूल होने वाले अंतर को खातों से हटाना। |
मुख्य बातें
- मिलान साबित करता है कि हर बैलेंस के पीछे असली पैसा है और हर पार्टनर आपसे सहमत है।
- रोज़ तीन स्तरों पर मिलान करें: प्लेटफ़ॉर्म लेजर, हर पार्टनर के रिकॉर्ड और बैंक स्टेटमेंट।
- एक अनूठा रेफ़रेंस हर सिस्टम से होकर ले जाएँ, और पार्टनर का रेफ़रेंस अपने रेफ़रेंस के साथ सहेजें।
- हर अंतर को जवाब देने लायक सवाल मानें, समायोजित करने लायक आँकड़ा नहीं; खुली मदों की उम्र पर नज़र रखें और पुरानी मदों को ऊपर बताएँ।
- ट्रस्ट खाते को हर दिन कम से कम कुल ई-मनी फ्लोट के बराबर रखें, और आवश्यकतानुसार नियामक को रिपोर्ट करें।
- मिलान को स्वचालित करें ताकि लोग अपना समय अपवादों की जाँच में लगाएँ, पंक्तियों पर निशान लगाने में नहीं।
अक्सर पूछे जाने वाले प्रश्न
सेफगार्डिंग मिलान क्या है?
यह साबित करना कि ग्राहक, एजेंट और मर्चेंट वॉलेट में कुल ई-मनी, बैंकों में ट्रस्ट के रूप में रखी गई राशि के बराबर है, आमतौर पर रोज़।
मोबाइल मनी लेन-देन लंबित में क्यों अटक जाते हैं?
जब कोई बाहरी पार्टनर समय पर जवाब नहीं देता, तो नतीजा अज्ञात होता है। लेन-देन तब तक लंबित रहता है जब तक पार्टनर स्थिति की पुष्टि न करे, फिर वह पूरा होता है या रिवर्स होता है।
वॉलेट को कितनी बार मिलान करना चाहिए?
सेफगार्डिंग और बैंक मिलान रोज़; पार्टनर सेटलमेंट हर पार्टनर के चक्र के अनुसार; लेजर अखंडता लगातार।
क्या मिलान पूरी तरह स्वचालित हो सकता है?
अधिकांश हो सकता है, डबल-एंट्री लेजर, सुसंगत रेफ़रेंस और स्टेटमेंट के स्वचालित इम्पोर्ट के साथ। थोड़े-से असली अपवादों के लिए हमेशा एक व्यक्ति की ज़रूरत रहेगी।
PesaBridge मिलान की शुरुआत लेजर से करता है: हर भेजना, भुगतान, जमा और पेआउट संतुलित डेबिट और क्रेडिट दर्ज करता है, हर बैलेंस उन्हीं पोस्टिंग से गिना जाता है, मेकर-चेकर वाला एक ही रिवर्सल इंजन इतिहास मिटाए बिना किसी भी विभाग की गलती सुधारता है, और ग्राहकों, एजेंटों, मर्चेंटों और कॉर्पोरेट के स्टेटमेंट मेल खाते हैं। मिलान और नियंत्रण देखें या हमारी टीम से बात करें।