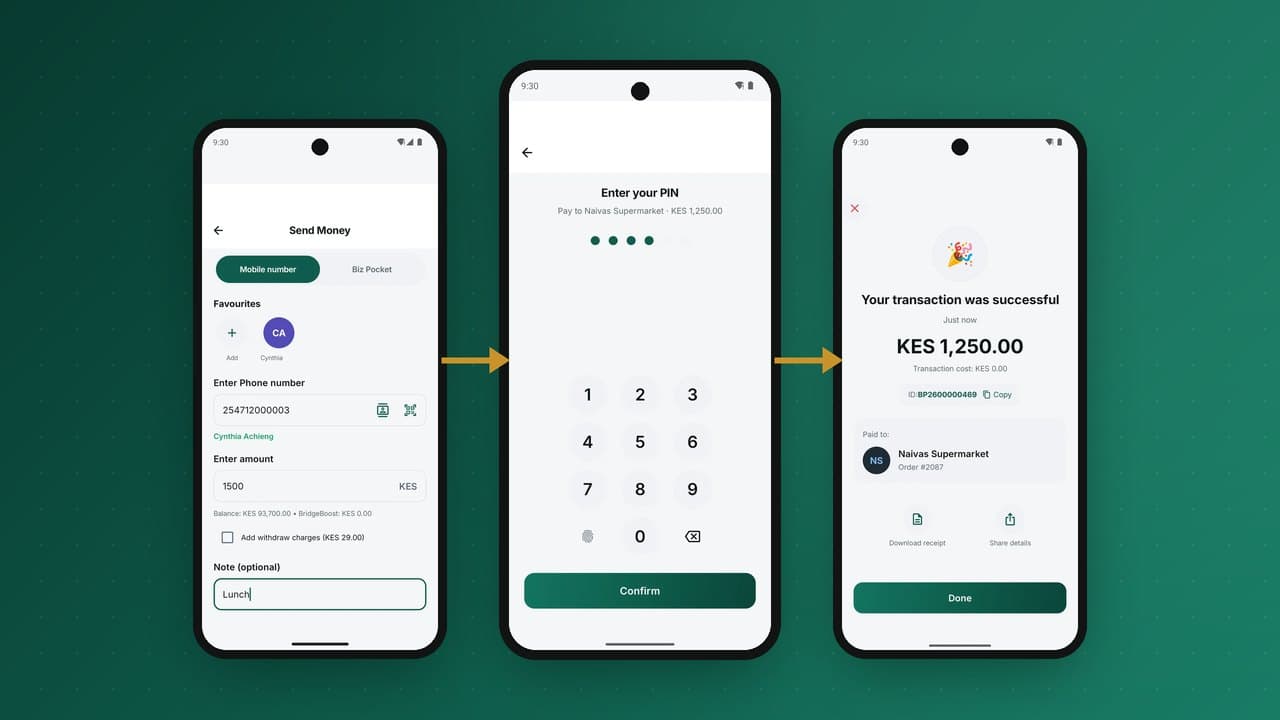
सालों तक मोबाइल मनी वॉलेट एक टापू था। आप उसी नेटवर्क पर किसी को भी पैसे भेज सकते थे, लेकिन किसी प्रतिद्वंद्वी नेटवर्क पर दोस्त को या बैंक खाते में भेजने का मतलब था नकद निकालना और फिर से जमा करना। इंटरऑपरेबिलिटी, यानी अलग-अलग वॉलेट और बैंकों के बीच उतनी ही आसानी से पैसा भेजने की क्षमता जितनी एक के भीतर, ने बाज़ार दर बाज़ार यह बदल दिया है। यह गाइड बताती है कि इंटरऑपरेबिलिटी तकनीकी और व्यावसायिक रूप से कैसे काम करती है, देशों ने कौन से मॉडल चुने, नए वॉलेट के लिए इसका क्या मतलब है, और पहले दिन से इसके लिए कैसे बनाएँ।
"इंटरऑपरेबिलिटी" में क्या-क्या आता है
यह शब्द कई अलग-अलग चीज़ों के लिए इस्तेमाल होता है। उन्हें अलग करना मददगार है:
| प्रकार | इसका मतलब | उदाहरण |
|---|---|---|
| वॉलेट से वॉलेट (P2P) | एक प्रदाता के वॉलेट से दूसरे के वॉलेट में भेजना | ग्राहक दूसरे नेटवर्क पर दोस्त को पैसे भेजता है |
| वॉलेट से बैंक और बैंक से वॉलेट | वॉलेट और बैंक खातों के बीच पैसा भेजना | बैंक खाते से वॉलेट में वेतन |
| व्यापारी इंटरऑपरेबिलिटी | कोई भी वॉलेट किसी भी व्यापारी के टिल या QR कोड पर भुगतान कर सके | दुकान एक QR से हर वॉलेट का भुगतान स्वीकार करती है |
| एजेंट इंटरऑपरेबिलिटी | एक प्रदाता के ग्राहक दूसरे प्रदाता के एजेंट से नकद निकाल सकें | ग्रामीण इलाक़ों में साझा एजेंट नेटवर्क |
| सीमा-पार इंटरऑपरेबिलिटी | अलग-अलग देशों के वॉलेट एक-दूसरे को भेजें | क्षेत्रीय रेमिटेंस कॉरिडोर |
ज़्यादातर देशों ने वॉलेट-से-वॉलेट ट्रांसफ़र और वॉलेट-बैंक लिंक से शुरुआत की, फिर व्यापारी भुगतानों की ओर बढ़े। एजेंट इंटरऑपरेबिलिटी कम आम है क्योंकि एजेंटों का फ़्लोट और कमीशन हर प्रदाता से बँधे होते हैं।
अफ़्रीका में इंटरऑपरेबिलिटी कैसे फैली
तंज़ानिया को अक्सर अफ़्रीका का पहला बाज़ार बताया जाता है जहाँ प्रतिद्वंद्वी मोबाइल मनी प्रदाताओं ने व्यक्ति-से-व्यक्ति ट्रांसफ़र के लिए अपने वॉलेट जोड़े, 2014 से ऑपरेटरों के बीच द्विपक्षीय समझौतों के ज़रिए। घाना ने 2018 में अपने राष्ट्रीय स्विच GhIPSS के ज़रिए वॉलेट और बैंक खातों को जोड़ने वाली राष्ट्रीय मोबाइल मनी इंटरऑपरेबिलिटी सेवा शुरू की। केन्या में मुख्य प्रदाताओं ने 2018 में नेटवर्कों के पार व्यक्ति-से-व्यक्ति ट्रांसफ़र संभव बनाए। तब से कई केंद्रीय बैंकों ने इंटरऑपरेबिलिटी को नीतिगत प्राथमिकता बनाया है, और 2022 में शुरू हुई पैन-अफ़्रीकन पेमेंट एंड सेटलमेंट सिस्टम (PAPSS) जैसी क्षेत्रीय पहलें स्थानीय मुद्राओं में सीमा-पार भुगतानों को जोड़ने का लक्ष्य रखती हैं।
ओपन-सोर्स स्विचिंग सॉफ़्टवेयर ने भी मदद की है। गेट्स फ़ाउंडेशन समर्थित एक परियोजना एक समावेशी तत्काल भुगतान स्विच का मूल प्रदान करता है, जिसे कई देशों और क्षेत्रों ने अपनाया या आज़माया है।
तीन आर्किटेक्चर मॉडल
1. द्विपक्षीय कनेक्शन
हर प्रदाता हर दूसरे प्रदाता से सीधे जुड़ता है। दो-तीन खिलाड़ी हों तो यह तेज़ है, लेकिन हर नए प्रवेशकर्ता के साथ कनेक्शनों की संख्या तेज़ी से बढ़ती है, और हर जोड़ी अपनी शर्तें तय करती है। छोटे प्रदाताओं को जुड़ने में ही मुश्किल होती है।
2. केंद्रीय स्विच या हब
हर प्रदाता केवल एक बार, एक स्विच से जुड़ता है, जो लेन-देन रूट करता है और क्लियरिंग व सेटलमेंट संभालता है। स्विच केंद्रीय बैंक, बैंकों के स्वामित्व वाली कंपनी या निजी ऑपरेटर चला सकता है। यह जुड़ने की लागत घटाता है, संदेशों और नियमों को मानकीकृत करता है, और नियामक को निगरानी का एक ही बिंदु देता है। ज़्यादातर राष्ट्रीय इंटरऑपरेबिलिटी योजनाएँ यही मॉडल अपनाती हैं।
3. एग्रीगेटर
एक तीसरा पक्ष एग्रीगेटर कई वॉलेट और बैंकों से जुड़ता है और दूसरों को एक ही API देता है। यह उन फ़िनटेक और व्यापारियों के लिए उपयोगी है जो हर प्रदाता से बातचीत किए बिना पहुँच चाहते हैं, लेकिन एग्रीगेटर की फ़ीस और विश्वसनीयता आपकी सेवा का हिस्सा बन जाती है।
एक इंटरऑपरेबल ट्रांसफ़र वास्तव में कैसे चलता है
मान लीजिए वॉलेट A का एक ग्राहक राष्ट्रीय स्विच के ज़रिए वॉलेट B के ग्राहक को 1,000 भेजता है:
- लुकअप: वॉलेट A स्विच से पूछता है कि प्राप्तकर्ता का फ़ोन नंबर किसका है, और उसे वॉलेट B और आमतौर पर पुष्टि के लिए प्राप्तकर्ता का पंजीकृत नाम मिलता है।
- कोट: वॉलेट A ग्राहक को शुल्क और प्राप्तकर्ता का नाम दिखाता है, और पुष्टि व PIN माँगता है।
- डेबिट और रिज़र्व: वॉलेट A ग्राहक से रक़म काटकर अपने लेजर पर "इंटरऑपरेबिलिटी आउटबाउंड" क्लियरिंग खाते में डालता है।
- ट्रांसफ़र अनुरोध: वॉलेट A भुगतान संदेश स्विच को भेजता है, जो उसे वॉलेट B को आगे भेजता है।
- क्रेडिट: वॉलेट B अपने "इंटरऑपरेबिलिटी इनबाउंड" क्लियरिंग खाते से ग्राहक को क्रेडिट करता है और पुष्टि करता है।
- पुष्टि: स्विच वॉलेट A को पुष्टि करता है, जो लेन-देन पूरा करके रसीदें भेजता है।
- सेटलमेंट: तय अंतराल पर स्विच सभी प्रतिभागियों के बीच नेट स्थिति की गणना करता है और सेटलमेंट बैंक या केंद्रीय बैंक में उनके खातों के ज़रिए सेटल करता है।
दो गुण इसे सुरक्षित बनाते हैं। पहला, हर कदम आइडेम्पोटेंट होना चाहिए: टाइमआउट के बाद कोई संदेश दोबारा भेजा जाए तो कभी दो बार क्रेडिट नहीं होना चाहिए। दूसरा, रास्ते में मौजूद हर रक़म लेजर के किसी क्लियरिंग खाते में होनी चाहिए, ताकि प्रदाता हर पल ठीक-ठीक जाने कि उसे स्विच को कितना देना है या स्विच से कितना लेना है, और स्विच की सेटलमेंट रिपोर्ट से मिलान यांत्रिक हो जाए।
कठिन हिस्सा: टाइमआउट और अनिश्चित स्थितियाँ
एक ही वॉलेट के भीतर ट्रांसफ़र या तो होता है या नहीं होता। नेटवर्कों के पार एक तीसरी स्थिति होती है: हमने अनुरोध भेजा और जवाब नहीं आया। इस स्थिति को अच्छी तरह संभालना ही भरोसेमंद इंटरऑपरेबल वॉलेट को सपोर्ट कॉल पैदा करने वाले वॉलेट से अलग करता है:
- ऐसी विफलता दिखाने के बजाय जो शायद विफलता न हो, लेन-देन को ग्राहक को दिखने वाली स्पष्ट लंबित स्थिति में रखें।
- कुछ भी तय करने से पहले स्विच से अंतिम स्थिति पूछें।
- ग्राहक का डेबिट केवल तभी अपने-आप रिवर्स करें जब स्विच विफलता की पुष्टि करे, और प्राप्तकर्ता को क्रेडिट होने के बाद कभी नहीं।
- हर लंबित मद का रोज़ स्विच की रिपोर्टों से मिलान करें, और अपवादों को ऑडिट ट्रेल के साथ सुलझाएँ।
यही पैटर्न वॉलेट-से-बैंक ट्रांसफ़र, बिल भुगतान और किसी भी बाहरी रेल पर लागू होता है। लंबित स्थितियों और क्लियरिंग खातों के इर्द-गिर्द डिज़ाइन किया गया प्लेटफ़ॉर्म इन सबको एक ही तरह संभालता है।
व्यावसायिक पक्ष: कौन किसे भुगतान करता है
इंटरऑपरेबिलिटी की लागतें होती हैं: स्विच की फ़ीस, प्राप्त करने वाले प्रदाता की लागत, और सेटलमेंट प्रक्रिया। योजनाएँ कुछ मूल्य-निर्धारण तंत्र अपनाती हैं:
- स्विच फ़ीस जो प्रतिभागी प्रति लेन-देन देते हैं।
- इंटरचेंज: भेजने वाला प्रदाता प्राप्त करने वाले को जो फ़ीस देता है, ख़ासकर उन प्रवाहों में जहाँ नकद निकासी ज़्यादा होती है और प्राप्तकर्ता के एजेंट लागत उठाते हैं।
- ग्राहक मूल्य निर्धारण: प्रदाता तय करते हैं कि ऑफ़-नेट ट्रांसफ़र ग्राहकों को ऑन-नेट से ज़्यादा महँगे पड़ें या नहीं। नियामक बड़े अंतरों की बढ़ती जाँच करते हैं, जो इंटरऑपरेबिलिटी के उद्देश्य को कमज़ोर कर सकते हैं।
छोटे वॉलेट के लिए इंटरऑपरेबिलिटी मुख्य रूप से अवसर है: उनके ग्राहक हर किसी तक पहुँच सकते हैं, केवल छोटे नेटवर्क के दूसरे ग्राहकों तक नहीं। प्रभावी प्रदाताओं को यह ख़तरा लग सकता है, इसीलिए नियामक अक्सर इसे अनिवार्य करते हैं।
व्यापारी इंटरऑपरेबिलिटी और QR मानक
ट्रांसफ़र इंटरऑपरेबल हो जाने के बाद अगला मोर्चा व्यापारियों पर भुगतान है। दुकानदार काउंटर पर पाँच QR कोड नहीं चाहता। राष्ट्रीय QR मानक, जो अक्सर EMVCo के व्यापारी-प्रस्तुत QR विनिर्देश पर आधारित होते हैं, एक ही कोड को किसी भी भागीदार वॉलेट या बैंक ऐप से भुगतान स्वीकार करने देते हैं। व्यापारी का प्रदाता स्विच के ज़रिए भुगतान पाता है और व्यापारी को क्रेडिट करता है। हम व्यापारी भुगतान के तरीक़ों को QR कोड, टिल और भुगतान अनुरोध में बताते हैं।
मायने रखने वाले मानक
- ISO 20022: भुगतानों का वैश्विक संदेश मानक, जिसे राष्ट्रीय स्विच और तत्काल भुगतान प्रणालियाँ बढ़ते पैमाने पर अपना रही हैं।
- ISO 8583: कार्ड युग का पुराना मानक, जो अब भी कई बैंक स्विचों में मिलता है।
- EMVCo QR: व्यापारी-प्रस्तुत QR पेलोड, जिस पर ज़्यादातर राष्ट्रीय QR मानक बने हैं।
- योजना नियम-पुस्तिकाएँ: हर स्विच संदेश प्रवाह, टाइमआउट, विवाद निपटान और सेटलमेंट के नियम प्रकाशित करता है; ये तकनीकी फ़ॉर्मैट जितने ही महत्वपूर्ण हैं।
इंटरऑपरेबिलिटी के लिए तैयार वॉलेट बनाना
भले ही आपके बाज़ार में आज कोई राष्ट्रीय स्विच न हो, जल्द ही शायद होगा। इसके लिए अभी बनाएँ:
- रेल एडेप्टर के रूप में। कोर लेजर को यह नहीं पता होना चाहिए कि दूसरी तरफ़ कौन सा स्विच या बैंक है। हर बाहरी रेल वही ऑपरेशन लागू करती है, जैसे कलेक्ट, पेआउट, स्थिति जाँच और कॉलबैक प्राप्त करना, ताकि स्विच जोड़ना एक स्वतंत्र काम हो।
- हर रेल के लिए क्लियरिंग खाते। हर बाहरी रेल के अपने इनबाउंड और आउटबाउंड क्लियरिंग खाते हों, ताकि हर प्रतिपक्ष के प्रति जोखिम हमेशा दिखे।
- लंबित स्थितियाँ और स्थिति पूछताछ लेन-देन के जीवनचक्र में बनी हों।
- पुष्टि से पहले नाम लुकअप, ताकि ग़लत ट्रांसफ़र कम हों।
- हर बाहरी अनुरोध और कॉलबैक पर आइडेम्पोटेंसी कुंजियाँ।
- स्विच सेटलमेंट रिपोर्टों से स्वचालित मिलान।
- ऑन-नेट और ऑफ़-नेट ट्रांसफ़र के लिए कॉन्फ़िगर करने योग्य शुल्क, ताकि कोड बदले बिना योजना नियमों और नियामक मार्गदर्शन का जवाब दे सकें।
नेट सेटलमेंट का एक व्यावहारिक उदाहरण
सेटलमेंट में ही इंटरऑपरेबिलिटी असली पैसा बनती है। मान लीजिए तीन वॉलेट (A, B और C) एक सेटलमेंट चक्र में स्विच के ज़रिए ट्रांसफ़र का आदान-प्रदान करते हैं। रक़में उदाहरण के लिए हैं:
| से → को | भेजा गया मूल्य |
|---|---|
| A → B | 9,000,000 |
| B → A | 6,500,000 |
| A → C | 4,000,000 |
| C → A | 5,200,000 |
| B → C | 3,100,000 |
| C → B | 2,400,000 |
प्रदाताओं के बीच छह भुगतानों के बजाय, स्विच हर प्रतिभागी की नेट स्थिति की गणना करता है: जो मिला उसमें से जो भेजा वह घटाकर।
| प्रतिभागी | प्राप्त | भेजा | नेट स्थिति |
|---|---|---|---|
| A | 11,700,000 | 13,000,000 | −1,300,000 (भुगतान करता है) |
| B | 11,400,000 | 9,600,000 | +1,800,000 (प्राप्त करता है) |
| C | 7,100,000 | 7,600,000 | −500,000 (भुगतान करता है) |
नेट स्थितियों का योग शून्य है। A और C मिलकर 1,800,000 सेटलमेंट खाते में डालते हैं, और B को 1,800,000 मिलते हैं। ग्राहकों के बीच 3 करोड़ से ज़्यादा चले, लेकिन प्रदाताओं के बैंक खातों के बीच केवल 36 लाख चलते हैं। यही दक्षता वजह है कि स्विच नेट आधार पर सेटल करते हैं, और हर प्रतिभागी को अपने लेजर के क्लियरिंग खाते स्विच की सेटलमेंट रिपोर्ट से बिल्कुल मेल खाने की ज़रूरत क्यों है।
राष्ट्रीय स्विच से जुड़ने की चेकलिस्ट
- सदस्यता: योजना के पात्रता नियम पूरे करें और भागीदारी समझौते पर हस्ताक्षर करें।
- सेटलमेंट व्यवस्था: सेटलमेंट खाता खोलें या नामित करें, और नेट डेबिट स्थितियों के लिए तरलता की योजना बनाएँ, योजना माँगे तो प्रीफ़ंडिंग सहित।
- तकनीकी एकीकरण: योजना के संदेश फ़ॉर्मैट (बढ़ते पैमाने पर ISO 20022), सुरक्षा और कनेक्टिविटी लागू करें।
- प्रमाणन: योजना के टेस्ट केस पास करें, जिनमें टाइमआउट, डुप्लिकेट और रिवर्सल शामिल हैं।
- संचालन: अपवाद निपटान, विवादों और स्विच से दैनिक मिलान के लिए कर्मचारी और प्रक्रियाएँ।
- मूल्य निर्धारण और प्रकटीकरण: ऑफ़-नेट लेन-देन के लिए ग्राहक शुल्क तय करें और प्रकाशित करें।
- ग्राहक अनुभव: पुष्टि से पहले नाम लुकअप, स्पष्ट लंबित स्थितियाँ और प्राप्त करने वाले प्रदाता को दिखाने वाली रसीदें।
- निगरानी: धोखाधड़ी और AML नियमों को ऑफ़-नेट प्रवाहों तक बढ़ाएँ, जिनके पैटर्न अलग होते हैं।
एजेंट इंटरऑपरेबिलिटी: अगला मोर्चा
प्रदाताओं के बीच एजेंट साझा करना कम लागत और बेहतर ग्रामीण पहुँच का वादा करता है: एक दुकान हर वॉलेट के ग्राहकों की सेवा कर सकती है। बाधाएँ व्यावहारिक हैं: हर प्रदाता का फ़्लोट अलग है, कमीशन अलग हैं, और एजेंटों को कई बैलेंस संभालने होंगे। जिन समाधानों पर काम हो रहा है उनमें स्वतंत्र ऑपरेटरों द्वारा चलाए जाने वाले साझा एजेंट नेटवर्क, किसी भी भागीदार एजेंट पर स्विच के ज़रिए नकद निकासी, और फ़्लोट पूलिंग व्यवस्थाएँ शामिल हैं। फ़िलहाल ज़्यादातर बाज़ार ग़ैर-विशिष्टता पर निर्भर हैं, जिससे एक दुकान एक साथ कई प्रदाताओं की एजेंट बन सकती है।
ग्राहकों के लिए इंटरऑपरेबिलिटी का क्या मतलब है
ग्राहकों के लिए लाभ सरल और शक्तिशाली हैं: किसी को भी भेजें, किसी भी व्यापारी को भुगतान करें, नकद निकाले बिना वॉलेट और बैंक के बीच पैसा भेजें। जिन बाज़ारों ने इंटरऑपरेबिलिटी अपनाई, वहाँ आम तौर पर लेन-देन की मात्रा बढ़ी और "निकालो और फिर जमा करो" से सीधे डिजिटल ट्रांसफ़र की ओर बदलाव हुआ, जो सबके लिए सस्ता और सुरक्षित है।
सीमा-पार इंटरऑपरेबिलिटी
इंटरऑपरेबिलिटी राष्ट्रीय सीमाओं पर नहीं रुकती। क्षेत्रीय पहलें अलग-अलग देशों के वॉलेट और बैंकों को सीधे भुगतान का आदान-प्रदान करने देना चाहती हैं: स्थानीय मुद्राओं में पूरे अफ़्रीका में भुगतान के लिए PAPSS, अपने राष्ट्रीय स्विच जोड़ने वाले क्षेत्रीय आर्थिक समुदाय, और पड़ोसी बाज़ारों की सेवा करने वाले ऑपरेटरों के बीच द्विपक्षीय लिंक। घरेलू स्तर जैसे ही सिद्धांत लागू होते हैं, कुछ अतिरिक्त परतों के साथ: विदेशी मुद्रा, सीमा-पार अनुपालन जैसे प्रेषक और लाभार्थी की जानकारी, और मुद्राओं के बीच सेटलमेंट। एडेप्टर के रूप में रेल और स्पष्ट लंबित स्थितियों के साथ बना वॉलेट इन नेटवर्कों से उसी तरह जुड़ सकता है जैसे राष्ट्रीय स्विच से। सीमा-पार पक्ष पर अधिक जानकारी वॉलेट रेमिटेंस लागत कैसे घटाते हैं में।
ऑफ़-नेट ग्राहक अनुभव डिज़ाइन करना
ग्राहकों को पैसे भेजने के लिए स्विच समझने की ज़रूरत नहीं होनी चाहिए। कुछ डिज़ाइन विकल्प ऑफ़-नेट ट्रांसफ़र को ऑन-नेट जितना भरोसेमंद बनाते हैं:
- PIN डालने से पहले प्राप्तकर्ता का पंजीकृत नाम और उसका प्रदाता दिखाएँ;
- शुल्क साफ़ दिखाएँ, ऑन-नेट ट्रांसफ़र से किसी अंतर सहित;
- अगर पुष्टि में सामान्य से ज़्यादा समय लगे तो सरल व्याख्या के साथ लंबित स्थिति दिखाएँ;
- अंतिम रसीद तभी भेजें जब प्राप्त करने वाला प्रदाता क्रेडिट की पुष्टि कर दे;
- विफल ट्रांसफ़र का रिवर्सल स्वचालित और दिखाई देने वाला बनाएँ, सूचना के साथ।
इंटरऑपरेबिलिटी के प्रमुख शब्द
| शब्द | अर्थ |
|---|---|
| ऑन-नेट | एक ही प्रदाता के दो ग्राहकों के बीच ट्रांसफ़र, जो एक ही लेजर के भीतर सेटल होता है। |
| ऑफ़-नेट | दूसरे प्रदाता के ग्राहक या बैंक को ट्रांसफ़र, जो स्विच या द्विपक्षीय लिंक से होकर जाता है। |
| स्विच | एक केंद्रीय प्रणाली जो सदस्य संस्थानों के बीच भुगतान संदेश रूट करती है और सेटलमेंट स्थितियों की गणना करती है। |
| नाम पूछताछ | भुगतान भेजने से पहले प्राप्त करने वाले संस्थान से खाते का पंजीकृत नाम माँगना। |
| क्लियरिंग | भुगतान निर्देशों का आदान-प्रदान और पुष्टि, और हर प्रतिभागी की देनदारी की गणना। |
| सेटलमेंट | प्रतिभागियों के बीच धन का वास्तविक हस्तांतरण, आमतौर पर केंद्रीय बैंक या सेटलमेंट बैंक के खातों के ज़रिए। |
| नेट सेटलमेंट | हर भुगतान के बजाय, एक अवधि में प्रतिभागियों की आपसी देनदारी का केवल शुद्ध अंतर सेटल करना। |
| इंटरचेंज | ऑफ़-नेट लेन-देन के लिए प्रतिभागियों के बीच दी जाने वाली फ़ीस, जो समझौते या योजना से तय होती है। |
| रिवर्सल | ऑफ़-नेट ट्रांसफ़र विफल होने या पुष्टि न हो पाने पर प्रेषक का पैसा लौटाना। |
| योजना नियम | हर प्रतिभागी द्वारा स्वीकार किए गए अनुबंधित नियम: संदेश फ़ॉर्मैट, समय-सीमा, शुल्क, विवाद और देनदारियाँ। |
मुख्य बातें
- इंटरऑपरेबिलिटी ग्राहकों को किसी भी वॉलेट या बैंक पर किसी को भी भुगतान करने देती है, और पूरे बाज़ार को बढ़ाती है।
- ज़्यादातर अफ़्रीकी बाज़ार अब कई द्विपक्षीय लिंक के बजाय राष्ट्रीय स्विच इस्तेमाल करते हैं।
- सबसे कठिन इंजीनियरिंग समस्या अनिश्चित स्थितियाँ हैं: टाइमआउट, लंबित ट्रांसफ़र और रिवर्सल।
- PIN से पहले प्राप्तकर्ता का नाम और शुल्क दिखाएँ, और क्रेडिट की पुष्टि के बाद ही रसीद भेजें।
- रेल को एडेप्टर के रूप में बनाएँ ताकि वही वॉलेट राष्ट्रीय स्विच, बैंक लिंक और सीमा-पार नेटवर्कों से जुड़ सके।
- सेटलमेंट, इंटरचेंज और योजना नियम तकनीक जितने ही मायने रखते हैं।
अक्सर पूछे जाने वाले प्रश्न
मोबाइल मनी इंटरऑपरेबिलिटी क्या है?
अलग-अलग प्रदाताओं के वॉलेट के बीच, और वॉलेट व बैंक खातों के बीच, उतनी ही आसानी से पैसे भेजने की क्षमता जितनी एक वॉलेट के भीतर।
इंटरऑपरेबिलिटी स्विच कौन चलाता है?
यह अलग-अलग होता है: केंद्रीय बैंक, बैंकों के स्वामित्व वाला राष्ट्रीय स्विच या निजी ऑपरेटर। कई देश एक केंद्रीय स्विच इस्तेमाल करते हैं जिससे हर प्रदाता एक बार जुड़ता है।
क्या इंटरऑपरेबल ट्रांसफ़र तत्काल होता है?
ग्राहक के लिए आमतौर पर हाँ। प्रदाताओं के बीच सेटलमेंट आमतौर पर बाद में, बैचों में, स्विच के ज़रिए होता है।
क्या इंटरऑपरेबिलिटी ट्रांसफ़र को महँगा बनाती है?
ऑफ़-नेट ट्रांसफ़र में स्विच और इंटरचेंज लागत हो सकती है। प्रदाता तय करते हैं कि ग्राहकों पर कितना डालें, और नियामक ऑन-नेट व ऑफ़-नेट मूल्य के अंतर पर बढ़ती नज़र रखते हैं।
क्या नया वॉलेट राष्ट्रीय स्विच से जुड़ सकता है?
आमतौर पर हाँ, लाइसेंस मिलने और स्विच के तकनीकी व परिचालन नियमों के अनुसार प्रमाणित होने के बाद।
PesaBridge हर बाहरी रेल को एक ही लेजर के पीछे एडेप्टर मानता है: हर एक वही चार ऑपरेशन लागू करती है (कलेक्ट, पेआउट, बैलेंस और कॉलबैक), अनुरोधों में आइडेम्पोटेंसी कुंजियाँ होती हैं, भुगतान लंबित से पूर्ण तक स्पष्ट जीवनचक्र से गुज़रते हैं और वेबहुक हस्ताक्षरित होते हैं, इसलिए राष्ट्रीय स्विच, बैंक या दूसरे वॉलेट से जुड़ना आपके कोर को नहीं छूता। कनेक्टर कैटलॉग देखें या हमारी टीम से बात करें।