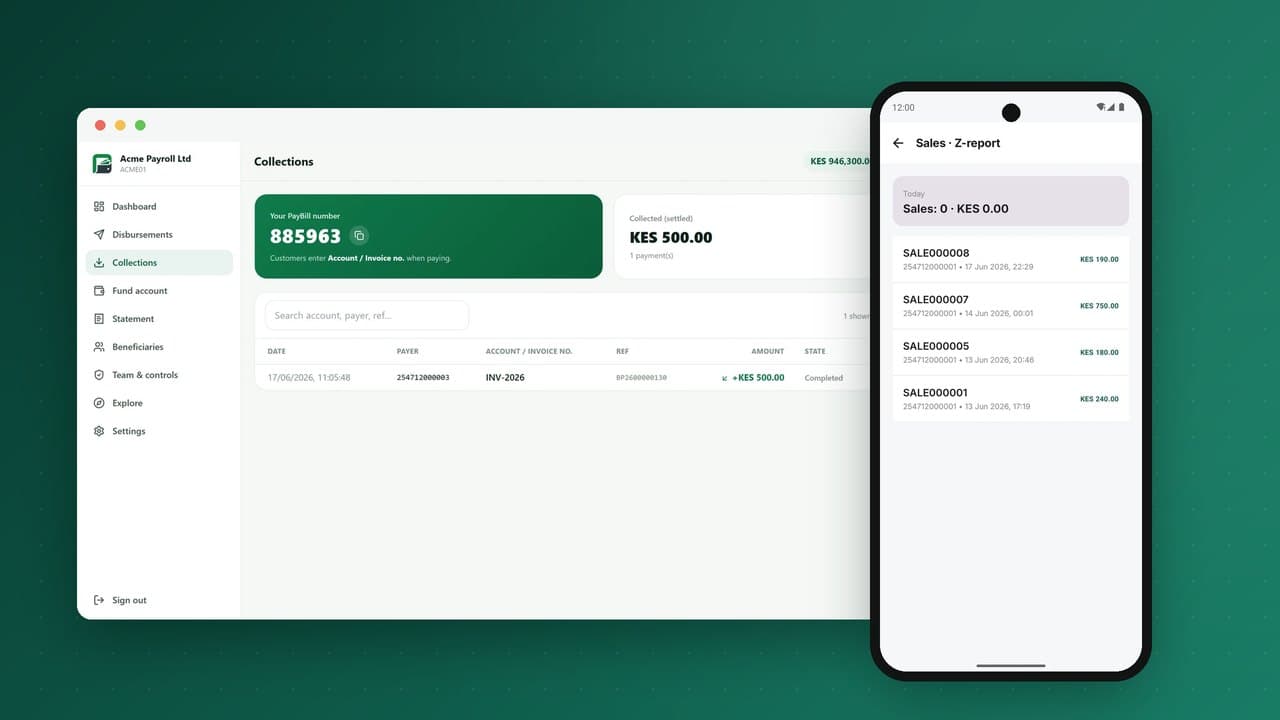
A reconciliação é a disciplina que prova que um serviço de mobile money está a dizer a verdade: que cada unidade de moeda nas carteiras dos clientes está coberta por dinheiro no banco, que cada parceiro recebeu exatamente o que lhe é devido e que nada se perdeu pelo caminho. É invisível para os clientes quando funciona e catastrófica quando falha. Este guia explica o que precisa de ser reconciliado num negócio de carteiras, porque um razão de partidas dobradas torna a maior parte disso mecânica, como tratar as exceções que restam sempre e como é um fecho diário saudável.
O que significa "reconciliado" para uma carteira
Um serviço de mobile money detém dinheiro em vários lugares ao mesmo tempo e deve-o a muitas partes. Reconciliar significa demonstrar, regularmente e com evidências, que o registo interno (o razão) concorda com cada registo externo (extratos bancários, relatórios de parceiros, liquidações do switch) e que o registo interno é coerente consigo mesmo.
Há quatro grandes reconciliações que todo o operador deve fazer:
- Salvaguarda de fundos: o total de dinheiro eletrónico em todas as carteiras é igual ao saldo das contas fiduciárias.
- Contas bancárias: cada movimento em cada extrato bancário corresponde a um lançamento no razão, e vice-versa.
- Parceiros e canais: o que o razão diz ter sido enviado ou recebido de cada faturador, fornecedor de saldo telefónico, switch, banco ou parceiro de remessas corresponde aos relatórios deles.
- Agentes e comerciantes: float, comissões, vendas e liquidações correspondem ao que agentes e comerciantes veem e ao que lhes foi pago.
Comece pelo razão: porque as partidas dobradas mudam tudo
Num sistema em que os saldos são guardados como números e atualizados por código, a reconciliação é trabalho de detetive: descobrir que atualização correu mal, quando e porquê. Num razão de partidas dobradas, cada movimento é registado como débitos e créditos equilibrados, e cada saldo é calculado a partir desses lançamentos. Daqui resultam duas propriedades poderosas:
- O razão pode sempre provar-se a si mesmo. A soma de todos os débitos é igual à soma de todos os créditos, sempre. Se não for, algo está fundamentalmente errado, e sabe-o de imediato.
- Cada saldo tem um histórico. Qualquer carteira, float de agente ou posição de parceiro pode ser reconstruída a partir dos seus lançamentos, por isso um saldo contestado explica-se linha a linha.
Com essa base, a maior parte da reconciliação deixa de ser investigação e passa a ser correspondência.
Desenhar o plano de contas para a reconciliação
A forma como estrutura as contas no razão decide quão fácil será a reconciliação. Um desenho favorável à reconciliação inclui:
- Carteiras de clientes, agentes e comerciantes como contas individuais.
- Uma conta de ativo fiduciário por cada conta bancária de salvaguarda, espelhando cada conta real.
- Contas transitórias (de suspensão) por canal externo: uma para cada agregador de faturas, ligação bancária, switch e parceiro, com os montantes em trânsito.
- Contas de receita de comissões cobradas e de gasto com comissões pagas, separadas por produto.
- Contas de liquidação por comerciante e por parceiro, com o que é devido até ser pago.
- Contas de empréstimos e de crédito de float, se emprestar.
Com contas transitórias por canal, "quanto devemos neste momento ao fornecedor de saldo telefónico?" é um único saldo, não um relatório.
A reconciliação da salvaguarda
É a reconciliação que mais importa aos reguladores. Todos os dias:
- Importar do banco o saldo de fecho e as transações de cada conta fiduciária.
- Calcular o total das responsabilidades em dinheiro eletrónico a partir do razão: todos os saldos das carteiras de clientes, agentes e comerciantes, mais quaisquer outras obrigações de dinheiro eletrónico.
- Comparar. Explicar cada diferença com itens em trânsito, como depósitos que o banco ainda não lançou ou pagamentos ainda não compensados.
- Escalar imediatamente qualquer diferença inexplicada e reforçar a conta fiduciária se estiver em falta.
Uma boa plataforma produz este relatório automaticamente todas as manhãs, com as diferenças explicadas discriminadas.
Correspondência de extratos bancários
Cada conta bancária ligada ao serviço, seja fiduciária, de liquidação ou operacional, deve ser conferida linha a linha:
- Importar extratos automaticamente, por APIs bancárias ou troca de ficheiros, em vez de descarregar e copiar-colar.
- Corresponder primeiro pela referência, depois pelo montante e pela data dentro de uma tolerância.
- Lançar automaticamente itens conhecidos, como comissões bancárias ou juros, através de regras.
- Colocar exceções em fila para uma pessoa resolver, com as evidências anexadas.
Referências consistentes são o segredo. Quando cada pagamento, compra de float e liquidação leva uma referência única que aparece no extrato bancário, a maioria das linhas corresponde-se sozinha.
Reconciliação de parceiros e canais
Os canais externos são onde surge a maioria das diferenças, porque cada parceiro tem a sua própria visão do que aconteceu:
| Situação | O razão mostra | O parceiro mostra | Resolução |
|---|---|---|---|
| Tempo esgotado, parceiro concluiu | Pendente | Sucesso | Concluir a transação; confirmar ao cliente |
| Tempo esgotado, parceiro falhou | Pendente | Falhou | Estornar o débito do cliente |
| Callback duplicado | Um sucesso | Um sucesso | Ignorar o duplicado (idempotência) |
| Estorno posterior do lado do parceiro | Sucesso | Estornado | Lançar um estorno com a referência do parceiro |
| Diferença de montante | X | Y | Investigar; ajustar com aprovação e rasto |
Duas escolhas de desenho mantêm isto gerível. Primeiro, estados pendentes explícitos: uma transação cujo resultado é desconhecido nunca aparece como falhada ou bem-sucedida até ser confirmada. Segundo, chaves de idempotência em cada pedido e callback externos, para que as novas tentativas nunca criem duplicados. Ambos são tratados em interoperabilidade e em pagamento por pedido.
Reconciliação de agentes e comerciantes
Agentes e comerciantes reconciliam os seus próprios negócios com a plataforma, e a confiança deles depende disso:
- Os agentes precisam de uma visão diária do float de abertura, de cada transação, da comissão ganha e do float de fecho, que deve bater com a sua própria contagem.
- Os comerciantes precisam de um relatório Z diário de vendas por meio de pagamento, reembolsos, comissões e liquidação, que deve bater com a caixa e o stock.
- Os superagentes precisam de uma visão do float distribuído a cada ponto de venda e devolvido por ele.
Os pagamentos de comissões e liquidações devem ser lançados como lançamentos no razão com referências, para que qualquer pergunta tenha resposta no extrato.
Estornos: corrigir sem apagar
Os erros acontecem: uma transferência para o número errado, um pagamento duplicado, um faturador que rejeitou um pagamento depois de o aceitar. A regra de ouro da reconciliação é que nada é alguma vez apagado ou editado. Uma correção é uma nova transação que espelha a original, ligada a ela por referência, com um motivo e um aprovador. Assim, o histórico explica sempre o saldo atual, e os auditores veem tanto o erro como a correção.
Um único motor de estornos para todos os tipos de transação, sejam transferências, pagamentos de faturas, pagamentos a comerciantes, numerário de agentes, pagamentos em massa, float ou poupança, mantém as correções consistentes e auditáveis.
O fecho diário
Uma operação de carteiras saudável fecha cada dia com uma rotina:
- Verificação de integridade do razão: débitos iguais a créditos; nenhum lançamento órfão.
- Revisão de pendentes: resolver as transações ainda pendentes nos canais externos, consultando o estado junto dos parceiros.
- Correspondência bancária de todas as contas; exceções atribuídas.
- Reconciliação da salvaguarda e reforço se necessário.
- Liquidação de parceiros: calcular o que é devido a cada parceiro ou por ele; iniciar as liquidações.
- Liquidação de comerciantes e agentes e pagamento de comissões.
- Relatório de exceções para a direção financeira, com a antiguidade dos itens por resolver.
O objetivo é reduzir o trabalho manual às exceções genuínas e reduzir as exceções ao longo do tempo corrigindo as suas causas de fundo.
Um exemplo prático: a reconciliação da salvaguarda de uma manhã
Os valores abaixo são ilustrativos, mas a estrutura é exatamente a que uma equipa financeira revê todas as manhãs:
| Item | Montante |
|---|---|
| Total dos saldos das carteiras de clientes (razão) | 412.580.000 |
| Total dos saldos de float dos agentes (razão) | 63.240.000 |
| Total dos saldos das carteiras de comerciantes (razão) | 28.910.000 |
| Total das responsabilidades em dinheiro eletrónico | 504.730.000 |
| Saldo de fecho da conta fiduciária A (banco) | 301.000.000 |
| Saldo de fecho da conta fiduciária B (banco) | 199.580.000 |
| Total dos saldos fiduciários | 500.580.000 |
| Diferença | 4.150.000 |
| Explicado: compras de float de agentes depositadas ontem ao fim do dia, lançadas pelo banco esta manhã | 3.900.000 |
| Explicado: juros creditados pelo banco, ainda não lançados no razão | −120.000 |
| Explicado: encargos bancários debitados, ainda não lançados | 370.000 |
| Diferença inexplicada | 0 |
Cada item explicado deve ligar à sua evidência: uma linha bancária, um lançamento no razão, ou ambos. Se a linha inexplicada não for zero, o dia não fecha até ser resolvida ou escalada, e se os fundos fiduciários estiverem em falta, são reforçados primeiro e investigados depois.
As causas habituais das divergências, e como eliminá-las
Ao fim de alguns meses, a maioria das exceções de reconciliação revela-se proveniente de um punhado de causas. Corrigir cada uma na origem vale muito mais do que resolvê-las uma a uma:
| Causa de fundo | Sintoma | Correção permanente |
|---|---|---|
| Referências em falta ou em texto livre | Linhas bancárias que não correspondem a nada | Gerar referências únicas para cada pagamento de saída; exigi-las nas instruções de entrada |
| Lançamentos manuais | Diferenças que ninguém consegue explicar | Substituir por lançamentos baseados em regras; exigir aprovação e motivo para qualquer lançamento manual |
| Tempos esgotados tratados como falhas | Cliente reembolsado, parceiro também pago | Estados pendentes explícitos; consulta de estado antes de qualquer estorno |
| Callbacks duplicados | Créditos em dobro | Chaves de idempotência em cada callback |
| Relatórios de parceiros noutros fusos horários ou horas de corte | Itens que aparecem com um dia de diferença | Alinhar as horas de corte; corresponder com tolerância de data |
| Comissões descontadas pelos parceiros | Diferenças de montante | Lançar as comissões esperadas como lançamentos separados; acordar liquidação bruta sempre que possível |
Fecho do mês, auditoria e regulador
A reconciliação diária torna o fecho do mês simples: o mês é apenas a soma de dias reconciliados. O que o fecho do mês acrescenta:
- Balancete a partir do razão, que alimenta o razão geral do sistema contabilístico da empresa.
- Resumos de comissões cobradas e pagas por produto, para reconhecimento de receita.
- Extratos de parceiros acordados com cada parceiro.
- Reportes regulatórios sobre dinheiro eletrónico em circulação, saldos fiduciários, volumes e valores.
- Dossiês de evidências para auditores: relatórios diários de reconciliação, registos de exceções com resoluções e aprovações de cada ajuste manual.
Auditores externos e inspetores do banco central pedem cada vez mais o histórico diário completo, e não apenas a fotografia do fim do mês. Uma plataforma que guarda cada relatório diário de reconciliação com as suas exceções e resoluções responde a esses pedidos em minutos.
Quem faz o quê: papéis numa equipa de reconciliação
- Os analistas de reconciliação trabalham as filas de exceções todas as manhãs.
- Um responsável financeiro valida diariamente a reconciliação da salvaguarda e aprova os ajustes manuais.
- As operações resolvem problemas com parceiros e transações bloqueadas junto das equipas de suporte dos parceiros.
- O compliance analisa padrões que possam indicar fraude ou abuso, como estornos repetidos.
- A tecnologia corrige as causas de fundo, como referências em falta ou novos formatos de relatórios de parceiros.
A segregação de funções também importa aqui: quem faz um ajuste manual não deve ser quem o aprova.
Indicadores da saúde da reconciliação
- taxa de correspondência automática por conta bancária e por parceiro;
- número e valor das exceções em aberto, e a sua antiguidade;
- transações bloqueadas em pendente para lá do tempo limite do parceiro;
- diferenças de salvaguarda inexplicadas (meta: zero);
- tempo para concluir o fecho diário.
Desenhar referências que se reconciliam sozinhas
A maior parte do esforço de reconciliação vai para corresponder itens cujas referências se perderam algures entre sistemas. Algumas regras evitam isso:
- Uma referência única por transação, gerada pela plataforma, nunca reutilizada.
- Levar a referência para todo o lado: no razão, no recibo por SMS, no pedido ao parceiro, na descrição da transferência bancária e nas notificações aos comerciantes.
- Guardar também a referência do parceiro, ao lado da sua, assim que for devolvida.
- Formatos curtos e fáceis de digitar para referências que clientes e agentes possam ter de indicar ao suporte.
- Referências de lote e de linha para pagamentos em massa, para que tanto o total do lote como cada linha possam ser rastreados.
Disputas de comissões: resolvê-las a partir do razão
A comissão é onde agentes e operadores mais discordam, porque os agentes a veem como rendimento e os operadores como um custo a controlar. Três hábitos encurtam essas discordâncias:
- Lançar a comissão com a transação. A comissão ganha num depósito ou levantamento deve ser um lançamento no razão ligado à referência dessa transação, e não um valor calculado mais tarde numa folha de cálculo.
- Reconciliar o gasto diariamente. O total do gasto com comissões do dia deve ser igual à soma dos lançamentos de comissão, e o ciclo de pagamento deve liquidar exatamente esse saldo.
- Responder às disputas a partir do extrato do próprio agente. Quando um agente questiona um valor, o suporte deve abrir o mesmo extrato que o agente vê e percorrer as referências, em vez de produzir um relatório separado que pode não bater certo.
Quando as regras mudam, por exemplo um novo escalão ou uma promoção, date a alteração no sistema para que cada transação seja paga segundo a regra em vigor nesse momento. Os recálculos retroativos são a fonte mais comum de disputas de comissões.
Erros comuns de reconciliação
- Reconciliar mensalmente. Divergências encontradas um mês depois são muito mais difíceis de resolver. Reconcilie diariamente.
- Ajustar em vez de investigar. Um lançamento de acerto que faz os números baterem sem explicar a diferença esconde o problema até ele crescer.
- Folhas de cálculo como sistema de registo. Ficheiros manuais avariam, são sobrescritos e não deixam rasto de auditoria.
- Ignorar pequenas divergências. Pequenas diferenças recorrentes são muitas vezes o primeiro sinal de um erro sistemático ou de fraude.
Termos-chave da reconciliação
| Termo | Significado |
|---|---|
| Divergência | Qualquer item que existe de um lado da reconciliação mas não do outro, ou com um montante diferente. |
| Conta de suspensão | Uma conta temporária do razão que guarda itens ainda não correspondidos ou alocados; deve tender para zero. |
| Conta fiduciária | A conta bancária que detém os fundos que cobrem os saldos de dinheiro eletrónico dos clientes. |
| Float de dinheiro eletrónico | O total de todos os saldos das carteiras de clientes, agentes e comerciantes, que deve estar totalmente coberto por fundos fiduciários. |
| Correspondência a três vias | Fazer concordar o razão da plataforma, os registos do parceiro e o extrato bancário para as mesmas transações. |
| Ficheiro de liquidação | Um relatório de um parceiro que lista as transações e o montante líquido a pagar ou a receber. |
| Antiguidade | Há quanto tempo um item não correspondido está em aberto; divergências antigas precisam de escalamento. |
| Partidas dobradas | Registar cada transação como débitos e créditos iguais, para que o razão esteja sempre equilibrado. |
| Idempotência | Garantir que um pedido repetido, como uma nova tentativa após tempo esgotado, não cria uma segunda transação. |
| Abate | Retirar dos livros uma diferença irrecuperável após investigação e aprovação. |
Pontos-chave
- A reconciliação prova que cada saldo está coberto por dinheiro real e que cada parceiro concorda consigo.
- Reconcilie diariamente, a três níveis: o razão da plataforma, os registos de cada parceiro e os extratos bancários.
- Leve uma referência única por todos os sistemas e guarde a referência do parceiro ao lado da sua.
- Trate cada divergência como uma pergunta a responder, não como um número a ajustar; acompanhe a antiguidade dos itens em aberto e escale os antigos.
- Mantenha todos os dias a conta fiduciária pelo menos igual ao float total de dinheiro eletrónico e reporte-o ao regulador conforme exigido.
- Automatize a correspondência para que as pessoas passem o tempo a investigar exceções, e não a marcar linhas.
Perguntas frequentes
O que é a reconciliação da salvaguarda?
Provar que o total de dinheiro eletrónico nas carteiras de clientes, agentes e comerciantes é igual ao dinheiro detido em fideicomisso nos bancos, normalmente todos os dias.
Porque ficam transações de mobile money pendentes?
Quando um parceiro externo não responde a tempo, o resultado é desconhecido. A transação fica pendente até o estado ser confirmado pelo parceiro, e depois conclui-se ou é estornada.
Com que frequência deve uma carteira reconciliar?
Salvaguarda e correspondência bancária diariamente; liquidações de parceiros segundo o ciclo de cada parceiro; integridade do razão continuamente.
A reconciliação pode ser totalmente automatizada?
Na maior parte, sim, com um razão de partidas dobradas, referências consistentes e importação automática de extratos. Um pequeno número de exceções genuínas precisará sempre de uma pessoa.
PesaBridge começa a reconciliação no razão: cada envio, pagamento, depósito e desembolso lança um débito e um crédito equilibrados, cada saldo é calculado a partir desses lançamentos, um único motor de estornos com dupla validação corrige qualquer departamento sem apagar o histórico, e os extratos batem certo para clientes, agentes, comerciantes e empresas. Veja a reconciliação e os controlos ou fale com a nossa equipa.