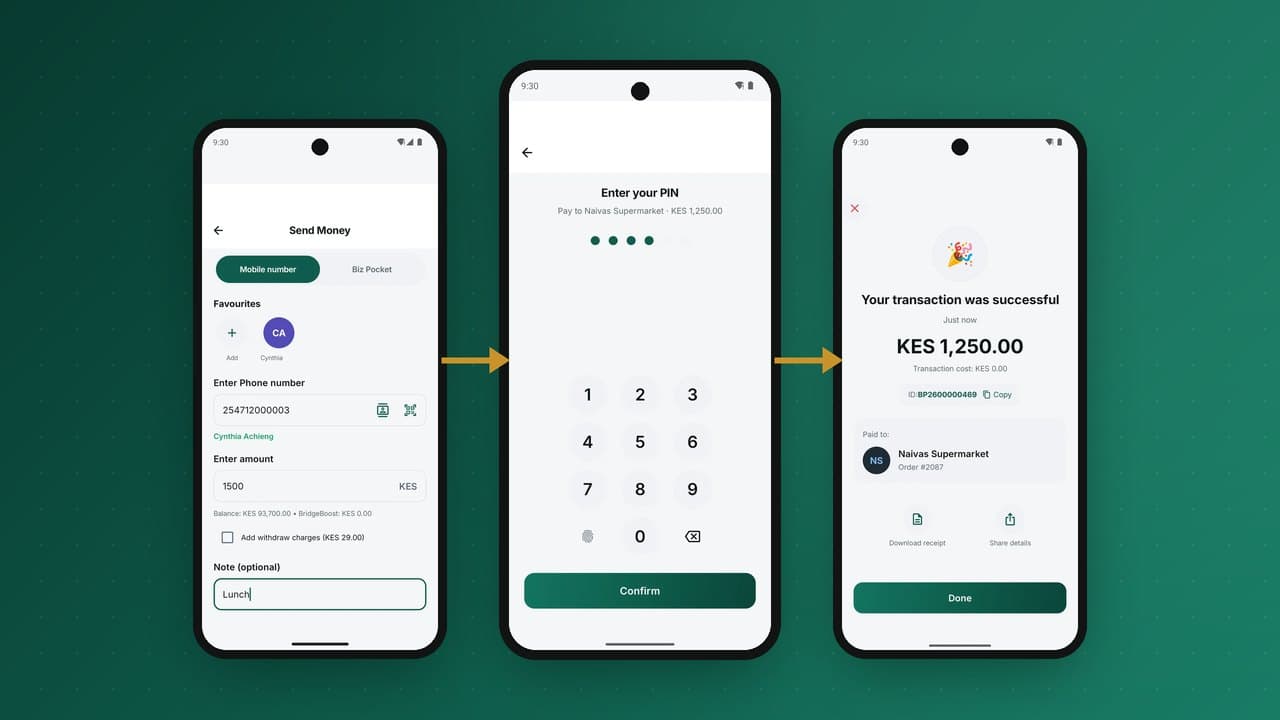
Durante anos, uma carteira de dinheiro móvel foi uma ilha. Podia enviar dinheiro a qualquer pessoa na mesma rede, mas enviar a um amigo numa rede concorrente ou para uma conta bancária obrigava a levantar em numerário e voltar a depositar. A interoperabilidade, ou seja, a capacidade de mover dinheiro entre carteiras e bancos diferentes tão facilmente como dentro de um só, mudou isso mercado após mercado. Este guia explica como a interoperabilidade funciona técnica e comercialmente, os modelos que os países escolheram, o que significa para uma nova carteira e como construir para ela desde o primeiro dia.
O que a "interoperabilidade" abrange
A palavra é usada para várias coisas diferentes. Ajuda separá-las:
| Tipo | O que significa | Exemplo |
|---|---|---|
| Carteira para carteira (P2P) | Enviar de uma carteira de um fornecedor para uma carteira de outro | Um cliente envia dinheiro a um amigo noutra rede |
| Carteira para banco e banco para carteira | Mover dinheiro entre carteiras e contas bancárias | Salário de uma conta bancária para uma carteira |
| Interoperabilidade de comerciantes | Qualquer carteira pode pagar no terminal ou código QR de qualquer comerciante | Uma loja aceita pagamentos de todas as carteiras com um só QR |
| Interoperabilidade de agentes | Os clientes de um fornecedor podem levantar dinheiro no agente de outro fornecedor | Redes de agentes partilhadas em zonas rurais |
| Interoperabilidade transfronteiriça | Carteiras de países diferentes enviam dinheiro entre si | Corredores regionais de remessas |
A maioria dos países começou com transferências entre carteiras e ligações carteira-banco, e depois passou aos pagamentos a comerciantes. A interoperabilidade de agentes é menos comum, porque a liquidez e as comissões dos agentes estão ligadas a cada fornecedor.
Como a interoperabilidade se espalhou por África
A Tanzânia é muitas vezes citada como o primeiro mercado africano em que fornecedores rivais de dinheiro móvel ligaram as suas carteiras para transferências entre pessoas, a partir de 2014, através de acordos bilaterais entre operadores. O Gana lançou em 2018 um serviço nacional de interoperabilidade do dinheiro móvel através do seu switch nacional, o GhIPSS, ligando carteiras e contas bancárias. No Quénia, os principais fornecedores tornaram possíveis as transferências entre redes em 2018. Desde então, muitos bancos centrais fizeram da interoperabilidade uma prioridade, e iniciativas regionais como o Sistema Pan-Africano de Pagamentos e Liquidação (PAPSS), lançado em 2022, procuram ligar pagamentos transfronteiriços em moedas locais.
O software de switch de código aberto também ajudou. Um desses projetos, apoiado pela Fundação Gates, fornece o núcleo de um switch de pagamentos instantâneos inclusivo que vários países e regiões adotaram ou testaram.
Os três modelos de arquitetura
1. Ligações bilaterais
Cada fornecedor liga-se diretamente a cada um dos outros. É rápido quando há dois ou três intervenientes, mas o número de ligações cresce depressa com cada novo participante, e cada par negoceia os seus próprios termos. Os fornecedores mais pequenos têm dificuldade em ligar-se.
2. Um switch ou hub central
Cada fornecedor liga-se uma única vez, a um switch que encaminha as transações e trata da compensação e liquidação. O switch pode ser gerido pelo banco central, por uma empresa detida pelos bancos ou por um operador privado. Reduz o custo de adesão, uniformiza mensagens e regras e dá ao regulador um ponto único de supervisão. A maioria dos esquemas nacionais de interoperabilidade usa este modelo.
3. Agregadores
Um agregador terceiro liga-se a muitas carteiras e bancos e oferece uma API única aos outros. Útil para fintechs e comerciantes que querem alcance sem negociar com cada fornecedor, mas as taxas e a fiabilidade do agregador passam a fazer parte do seu serviço.
Como flui na prática uma transferência interoperável
Considere um cliente da Carteira A que envia 1000 a um cliente da Carteira B através de um switch nacional:
- Consulta: a Carteira A pergunta ao switch a quem pertence o número do destinatário e recebe a Carteira B e, normalmente, o nome registado do destinatário para confirmação.
- Cotação: a Carteira A mostra ao cliente a taxa e o nome do destinatário, e pede confirmação e PIN.
- Débito e reserva: a Carteira A debita o cliente e move o montante para uma conta de compensação de "interoperabilidade de saída" no seu razão.
- Pedido de transferência: a Carteira A envia a mensagem de pagamento ao switch, que a reencaminha para a Carteira B.
- Crédito: a Carteira B credita o seu cliente a partir da conta de compensação de "interoperabilidade de entrada" e confirma.
- Confirmação: o switch confirma à Carteira A, que finaliza a transação e envia os recibos.
- Liquidação: em intervalos acordados, o switch calcula a posição líquida entre todos os participantes e liquida através das suas contas no banco de liquidação ou no banco central.
Duas propriedades tornam isto seguro. Primeiro, cada passo tem de ser idempotente: se uma mensagem for reenviada após um tempo limite, nunca pode creditar duas vezes. Segundo, cada montante em trânsito tem de estar numa conta de compensação no razão, para que o fornecedor saiba a cada momento exatamente quanto deve ao switch ou quanto lhe é devido, e a reconciliação com o relatório de liquidação do switch seja mecânica.
A parte difícil: tempos limite e estados incertos
Dentro de uma única carteira, uma transferência acontece ou não acontece. Entre redes, há um terceiro estado: enviámos o pedido e não recebemos resposta. Tratar bem esse estado é o que distingue uma carteira interoperável de confiança de uma que gera chamadas para o apoio:
- Manter a transação num estado claro pendente, visível para o cliente, em vez de mostrar uma falha que talvez não o seja.
- Consultar o switch sobre o estado final antes de decidir o que quer que seja.
- Estornar automaticamente o débito do cliente só quando o switch confirma a falha, e nunca depois de o destinatário ter sido creditado.
- Reconciliar diariamente cada item pendente com os relatórios do switch e resolver exceções com pista de auditoria.
O mesmo padrão aplica-se a transferências carteira-banco, pagamentos de contas e qualquer canal externo. Uma plataforma desenhada em torno de estados pendentes e contas de compensação trata-os a todos da mesma forma.
O lado comercial: quem paga a quem
A interoperabilidade tem custos: as taxas do switch, os custos do fornecedor recetor e o processo de liquidação. Os esquemas usam alguns mecanismos de preço:
- Taxas do switch pagas por transação pelos participantes.
- Interchange: uma taxa que o fornecedor emissor paga ao recetor, sobretudo em fluxos com muitos levantamentos em que os agentes do recetor suportam o custo.
- Preço ao cliente: os fornecedores decidem se as transferências off-net custam mais do que as on-net. Os reguladores analisam cada vez mais as grandes diferenças, que podem esvaziar o propósito da interoperabilidade.
Para carteiras mais pequenas, a interoperabilidade é sobretudo uma oportunidade: os seus clientes podem chegar a todos, não só a outros clientes de uma rede pequena. Para fornecedores dominantes, pode parecer uma ameaça, e é por isso que os reguladores muitas vezes a impõem.
Interoperabilidade de comerciantes e normas QR
Quando as transferências são interoperáveis, a fronteira seguinte são os pagamentos em comerciantes. Um lojista não quer cinco códigos QR no balcão. As normas QR nacionais, muitas vezes baseadas na especificação EMVCo de QR apresentado pelo comerciante, permitem que um só código aceite pagamento de qualquer carteira ou aplicação bancária participante. O fornecedor do comerciante recebe o pagamento através do switch e credita o comerciante. Abordamos os métodos de pagamento a comerciantes em códigos QR, números de caixa e pedidos de pagamento.
Normas que importam
- ISO 20022: a norma global de mensagens para pagamentos, cada vez mais usada por switches nacionais e sistemas de pagamentos instantâneos.
- ISO 8583: a norma mais antiga da era dos cartões, ainda presente em muitos switches bancários.
- QR EMVCo: o formato de QR apresentado pelo comerciante em que se baseia a maioria das normas QR nacionais.
- Regulamentos do esquema: cada switch publica regras sobre fluxos de mensagens, tempos limite, tratamento de litígios e liquidação; são tão importantes como o formato técnico.
Construir uma carteira pronta para a interoperabilidade
Mesmo que o seu mercado ainda não tenha um switch nacional, provavelmente terá em breve. Construa para isso desde já:
- Canais como adaptadores. O razão central não deve saber que switch ou banco está do outro lado. Cada canal externo implementa as mesmas operações, como cobrar, pagar, verificar estado e receber callbacks, para que acrescentar um switch seja um trabalho autónomo.
- Contas de compensação por canal. Cada canal externo tem as suas contas de compensação de entrada e de saída, para que a exposição a cada contraparte esteja sempre visível.
- Estados pendentes e consultas de estado integrados no ciclo de vida das transações.
- Consulta do nome antes da confirmação, para reduzir transferências por engano.
- Chaves de idempotência em cada pedido e callback externos.
- Reconciliação automática com os relatórios de liquidação do switch.
- Taxas configuráveis para transferências on-net e off-net, para responder às regras do esquema e às orientações do regulador sem alterar código.
Um exemplo concreto de liquidação líquida
É na liquidação que a interoperabilidade se torna dinheiro real. Suponha que três carteiras (A, B e C) trocam transferências através de um switch durante um ciclo de liquidação. Os montantes são ilustrativos:
| De → Para | Valor enviado |
|---|---|
| A → B | 9 000 000 |
| B → A | 6 500 000 |
| A → C | 4 000 000 |
| C → A | 5 200 000 |
| B → C | 3 100 000 |
| C → B | 2 400 000 |
Em vez de seis pagamentos entre fornecedores, o switch calcula a posição líquida de cada participante: o que recebeu menos o que enviou.
| Participante | Recebido | Enviado | Posição líquida |
|---|---|---|---|
| A | 11 700 000 | 13 000 000 | −1 300 000 (paga) |
| B | 11 400 000 | 9 600 000 | +1 800 000 (recebe) |
| C | 7 100 000 | 7 600 000 | −500 000 (paga) |
As posições líquidas somam zero. A e C pagam em conjunto 1 800 000 para a conta de liquidação, e B recebe 1 800 000. Mais de 30 milhões circularam entre clientes, mas apenas 3,6 milhões circulam entre as contas bancárias dos fornecedores. Essa eficiência explica porque os switches liquidam em termos líquidos, e porque cada participante precisa que as contas de compensação do seu razão coincidam exatamente com o relatório de liquidação do switch.
Lista de verificação para aderir a um switch nacional
- Adesão: cumprir as regras de elegibilidade do esquema e assinar o acordo de participação.
- Acordos de liquidação: abrir ou designar a conta de liquidação e planear a liquidez para posições líquidas devedoras, incluindo pré-financiamento se o esquema o exigir.
- Integração técnica: implementar os formatos de mensagem do esquema (cada vez mais ISO 20022), a segurança e a conectividade.
- Certificação: passar nos casos de teste do esquema, incluindo tempos limite, duplicados e estornos.
- Operações: pessoal e processos para tratamento de exceções, litígios e reconciliação diária com o switch.
- Preço e transparência: definir as taxas ao cliente para transações off-net e publicá-las.
- Experiência do cliente: consulta do nome antes da confirmação, estados pendentes claros e recibos que mostram o fornecedor recetor.
- Monitorização: alargar as regras antifraude e PBC aos fluxos off-net, que têm padrões diferentes.
Interoperabilidade de agentes: a próxima fronteira
Partilhar agentes entre fornecedores promete custos mais baixos e melhor cobertura rural: uma loja poderia servir clientes de todas as carteiras. Os obstáculos são práticos: a liquidez de cada fornecedor é separada, as comissões diferem e os agentes teriam de gerir vários saldos. As soluções em estudo incluem redes de agentes partilhadas geridas por operadores independentes, levantamentos através do switch em qualquer agente participante e acordos de partilha de liquidez. Por agora, a maioria dos mercados depende da não exclusividade, que permite a uma loja ser agente de vários fornecedores lado a lado.
O que a interoperabilidade significa para os clientes
Os benefícios para os clientes são simples e poderosos: enviar a qualquer pessoa, pagar a qualquer comerciante, mover dinheiro entre carteira e banco sem passar pelo numerário. Os mercados que adotaram a interoperabilidade mostram em geral crescimento dos volumes de transações e uma mudança do "levantar e voltar a depositar" para transferências digitais diretas, mais baratas e seguras para todos.
Interoperabilidade transfronteiriça
A interoperabilidade não para nas fronteiras nacionais. Iniciativas regionais procuram permitir que carteiras e bancos de países diferentes troquem pagamentos diretamente: o PAPSS para pagamentos em toda a África em moedas locais, comunidades económicas regionais que ligam os seus switches nacionais e ligações bilaterais entre operadores de mercados vizinhos. Aplicam-se os mesmos princípios que a nível nacional, com camadas adicionais: câmbio, conformidade transfronteiriça como as informações do ordenante e do beneficiário, e liquidação entre moedas. Uma carteira construída com canais como adaptadores e estados pendentes claros pode aderir a estas redes da mesma forma que adere a um switch nacional. Mais sobre o lado transfronteiriço em como as carteiras reduzem o custo das remessas.
Desenhar a experiência off-net do cliente
Os clientes não deveriam precisar de perceber de switches para enviar dinheiro. Algumas escolhas de desenho tornam as transferências off-net tão fiáveis como as on-net:
- mostrar o nome registado do destinatário e o seu fornecedor antes de introduzir o PIN;
- mostrar a taxa com clareza, incluindo qualquer diferença face às transferências on-net;
- mostrar um estado pendente com uma explicação simples se a confirmação demorar mais do que o habitual;
- enviar o recibo final só depois de o fornecedor recetor confirmar o crédito;
- tornar o estorno de transferências falhadas automático e visível, com notificação.
Termos-chave da interoperabilidade
| Termo | Significado |
|---|---|
| On-net | Transferência entre dois clientes do mesmo fornecedor, liquidada dentro de um único razão. |
| Off-net | Transferência para um cliente de outro fornecedor ou de um banco, que passa por um switch ou ligação bilateral. |
| Switch | Sistema central que encaminha mensagens de pagamento entre instituições membro e calcula as posições de liquidação. |
| Consulta de nome | Pedido à instituição recetora do nome registado da conta antes de enviar o pagamento. |
| Compensação | Trocar e confirmar instruções de pagamento e calcular quanto cada participante deve. |
| Liquidação | Movimento efetivo de fundos entre participantes, normalmente através de contas no banco central ou num banco de liquidação. |
| Liquidação líquida | Liquidar apenas a diferença líquida entre o que os participantes devem uns aos outros num período, em vez de cada pagamento. |
| Interchange | Taxa paga entre participantes por uma transação off-net, definida por acordo ou pelo esquema. |
| Estorno | Devolução dos fundos ao remetente quando uma transferência off-net falha ou não pode ser confirmada. |
| Regras do esquema | As regras contratuais a que cada participante adere: formatos de mensagem, prazos, taxas, litígios e responsabilidades. |
Pontos-chave
- A interoperabilidade permite aos clientes pagar a qualquer pessoa, em qualquer carteira ou banco, e faz crescer todo o mercado.
- A maioria dos mercados africanos usa agora um switch nacional em vez de muitas ligações bilaterais.
- O problema de engenharia mais difícil são os estados incertos: tempos limite, transferências pendentes e estornos.
- Mostre o nome do destinatário e a taxa antes do PIN, e envie o recibo só depois de confirmado o crédito.
- Construa os canais como adaptadores para que a mesma carteira possa aderir a um switch nacional, a ligações bancárias e a redes transfronteiriças.
- A liquidação, o interchange e as regras do esquema importam tanto como a tecnologia.
Perguntas frequentes
O que é a interoperabilidade do dinheiro móvel?
A capacidade de enviar dinheiro entre carteiras de fornecedores diferentes, e entre carteiras e contas bancárias, tão facilmente como dentro de uma só carteira.
Quem gere o switch de interoperabilidade?
Depende: o banco central, um switch nacional detido pelos bancos ou um operador privado. Muitos países usam um switch central ao qual cada fornecedor se liga uma vez.
Uma transferência interoperável é instantânea?
Para o cliente, normalmente sim. A liquidação entre fornecedores acontece em geral mais tarde, em lotes, através do switch.
A interoperabilidade torna as transferências mais caras?
As transferências off-net podem ter custos de switch e de interchange. Os fornecedores decidem quanto repercutem, e os reguladores acompanham cada vez mais a diferença entre preços on-net e off-net.
Uma nova carteira pode aderir ao switch nacional?
Normalmente sim, depois de licenciada e certificada segundo as regras técnicas e operacionais do switch.
A PesaBridge trata cada canal externo como um adaptador por trás de um único razão: cada um implementa as mesmas quatro operações (cobrança, pagamento, saldo e callback), os pedidos levam chaves de idempotência, as operações seguem um ciclo de vida claro de pendente a concluída e os webhooks são assinados, para que ligar um switch nacional, um banco ou outra carteira não mexa no seu núcleo. Veja o catálogo de conectores ou fale com a nossa equipa.