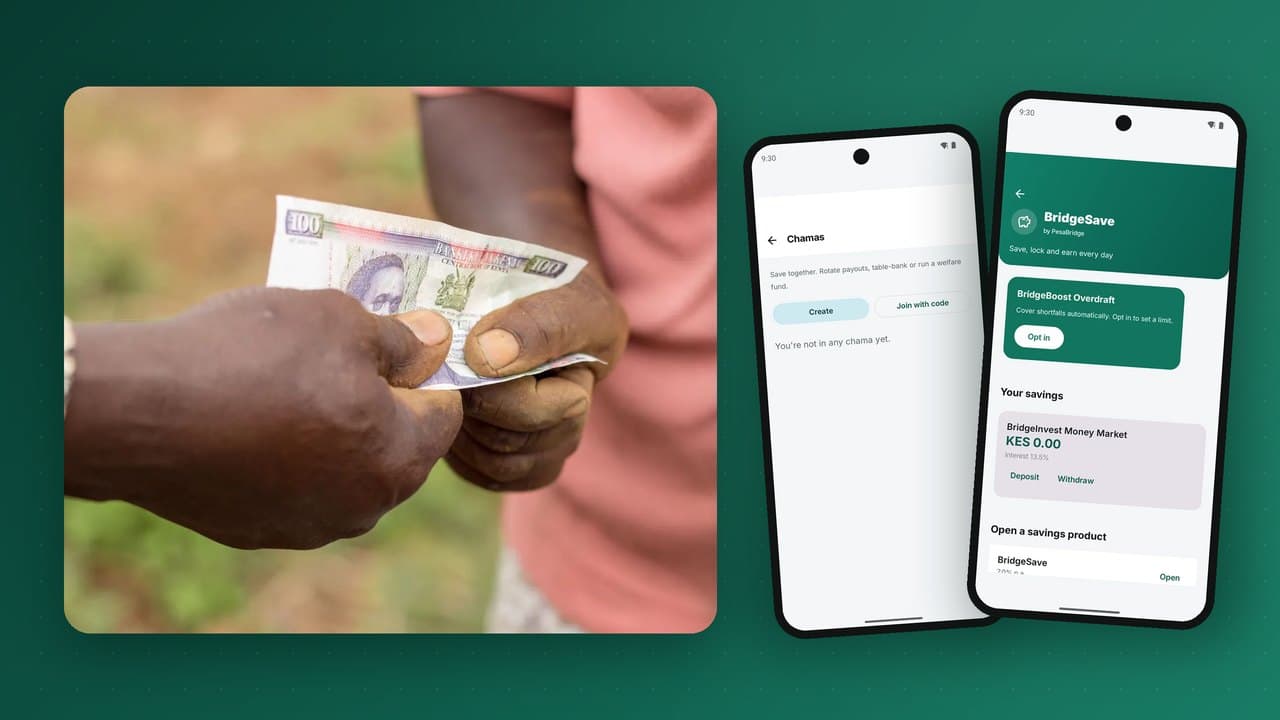
早在手机钱包出现之前,非洲各地的人们就已经在运行自己的精巧金融体系:储蓄小组。在肯尼亚它们被称为 chama;在其他地方则叫 stokvel、tontine、susu、esusu、ajo、ikub 或村级储贷协会(VSLA)。成员定期聚会,缴纳固定金额,然后要么在每一轮把整笔钱轮流交给一位成员,要么建立一个向成员放贷的共同基金。这些小组建立在信任和社会约束之上,掌握着巨额储蓄。然而大多数小组仍然依靠笔记本、钱箱和司库的记忆来运作。本指南介绍储蓄小组如何运作、用现金运作时会出什么问题,以及如何设计一个成员真正信任的数字化储蓄小组产品。
储蓄小组如何运作
有两种经典模式,许多小组会把两者结合起来:
| 模式 | 运作方式 | 常见名称 |
|---|---|---|
| 轮转型(标会) | 每位成员每期缴纳相同金额;整笔钱交给一位成员,轮流进行,直到每人都领过一次 | ROSCA、标会、merry-go-round、tontine、susu、ajo、stokvel |
| 累积型(储蓄与贷款) | 缴款形成共同基金;成员从中借款并付息还款;基金及其收益在一轮结束时分配 | VSLA、ASCA、投资型 chama |
小组通常还设有互助基金,用于丧葬或疾病等紧急情况,有些小组还会集资投资土地、股票或共同经营的生意。
让小组运转起来的是规则:固定的缴款日期、迟缴罚款、清晰的发放顺序、借款上限,以及在会议上宣读的透明记录。小组本身通过人际关系来维持纪律。
用现金和笔记本会出什么问题
- 现金风险:司库或某位成员把钱带回家;被盗和丢失的风险真实存在。
- 记录纠纷:笔记本被弄脏或少了一页,成员就会为谁交了多少钱争执不下。
- 司库舞弊或出错,可能毁掉一个小组,连同彼此的友谊。
- 距离:搬到其他城镇或到国外工作的成员难以继续缴款。
- 闲置资金:累积的资金放在钱箱或普通账户里,毫无收益。
- 没有信用记录:多年有纪律的储蓄和还款,却没有留下任何贷款机构可以使用的记录。
手机钱包解决了其中一部分问题:许多小组现在把缴款收到司库的个人钱包里。但这又带来新问题:小组的钱和个人的钱混在一起,其他成员看不到。
数字化储蓄小组产品必须做到什么
好的数字化储蓄小组不是一个共享钱包,而是一个有规则、有角色分工、每位成员都能查看透明记录的小组账户。
1. 独立于任何个人的小组账户
小组的钱存放在账本上属于小组自己的账户里,而不是主席或司库的钱包里。成员直接从自己的钱包缴款,也可以用功能机通过 USSD 缴款。
2. 角色与审批
小组有负责人:主席、司库、秘书。从小组账户取款和放贷应当需要不止一位负责人审批,这就是企业银行中常见的制单审批模式。任何人都不能单独动用小组的钱。
3. 由系统执行的规则
- 缴款金额和时间表,每次到期前发送提醒;
- 对迟缴或漏缴收取罚款,可自动执行或由负责人执行;
- 轮转型小组的发放顺序;
- 借款规则:借款上限为储蓄的倍数、利率、还款期限;
- 互助基金的缴款和领取条件。
4. 完全透明
每位成员随时都能看到每一笔缴款、罚款、借款、还款和取款,以及自己的状况。仅这一项功能就能消除大部分导致小组解散的纠纷。
5. 会议依然重要
数字化不是取代会议,而是让会议更好。系统可以生成会议摘要,列出谁已缴款、谁还欠款以及基金当前余额,供秘书宣读或分享。
账本设计
在界面背后,储蓄小组需要严谨的会计处理:
- 一个保管集体资金的小组账户;
- 记录每位成员缴款、罚款、借款以及基金份额的成员子账;
- 小组向成员放贷的贷款账户,利息归小组所有;
- 单独核算的互助基金;
- 一轮结束时的分配计算,按每位成员的储蓄比例分配基金和收益。
每一笔变动都在复式记账账本上记录借贷平衡的分录,因此小组账户始终等于成员份额之和加上未分配收益。这正是司库过去用笔记本难以提供的证明。
用任何手机都能缴款
许多成员使用的是功能机。缴款、查询余额和申请借款都必须能通过 USSD 完成,而不只是在智能手机应用中。每次到期前发送短信提醒,能明显提高按时缴款率。参见用 USSD 覆盖功能机用户。
在小组之外的个人储蓄目标
成员往往也想单独储蓄:交学费、买手机、付房租、做生意。同一钱包中的个人储蓄子账户或锁定储蓄目标可以与小组互补。有些产品允许成员在每次有钱入账时自动存一小笔,或把消费金额凑整存入储蓄。把个人储蓄和小组储蓄结合起来,能更完整地反映一位成员的理财纪律。
从储蓄记录到信贷
一位两年来按时缴款、还清过三笔小组借款的成员,是信用风险很低的借款人,而数字化记录终于让这一点变得可见。在成员同意的前提下,这些记录可以支持:
- 合作银行或小额信贷机构向个人发放更大额的贷款;
- 以小组储蓄和过往记录为依据,向整个小组发放团体贷款;
- 为记录良好的小组提供更优惠的定价。
关于信贷设计,详见基于手机钱包的数字信贷。
投资小组
许多储蓄小组会发展成投资俱乐部,购买土地、股票、政府债券或企业。数字工具可以帮助:
- 为特定投资集资,设定目标金额和截止日期;
- 记录每位成员在投资中的份额;
- 按比例分配回报;
- 保存投资决策的会议纪要和审批记录。
运营方为何应当重视
对银行、储蓄信用合作社、电信运营商或金融科技公司来说,储蓄小组是一个强有力的渠道:
- 存款:小组持有大额且稳定的余额。
- 活跃度:每位成员每周缴款,形成习惯性的交易。
- 获客:一个小组可以一次带来 20 或 30 位活跃客户。
- 信任:看到自己的钱安全透明的小组会成为推广者。
- 信贷:小组记录是负责任放贷的最佳数据之一。
为信任而设计:来自一线的经验
- 绝不让一个人掌控资金。多位负责人审批不可妥协。
- 沿用小组自己的规则,而不是强加统一模板;各个小组并不相同。
- 让每位成员看到完整信息,而不只是负责人。
- 每一项核心操作都支持功能机。
- 缴款免费或低收费;如需收费,就在取款或借款时收取。
- 帮助小组迁移:允许录入期初余额和历史记录,避免从零开始。
四种储蓄小组,以及各自对软件的需求
储蓄小组不是单一产品。实际上,四种模式几乎覆盖了所有小组,数字产品应当按各自的方式支持它们,而不是把它们硬塞进同一个模板。
轮转标会
每位成员按相同时间表缴纳相同金额,每一轮整笔钱按约定顺序交给一位成员。软件需要做到:维护轮次表,在到期日收取缴款,所有缴款到齐后(或在固定时间)向正确的成员发放,对迟缴成员收取罚款,并向所有人显示本轮进度。关键规则是顺序公平;修改轮次表应当经过小组同意,并记录在系统中。
桌边银行
缴款累积成一个基金,成员按约定利率从中借款,通常上限为其储蓄的若干倍。所得利息回到基金,在一轮结束时分配。软件需要做到:跟踪每位成员的储蓄,计算其借款上限,发放贷款并按还款计划跟踪,把利息计入小组,并在期末按储蓄和时间比例计算公平的分配。
投资
成员为特定投资集资:土地、股票、车辆、生意。软件需要做到:设定目标金额和截止日期,记录每位成员的份额,保存决策纪要,并按份额分配回报。
互助
成员向一个基金缴款,当某位成员遇到丧亲或住院等紧急情况时由基金支付。软件需要做到:定义可申领的事件,记录申请,按小组规则审批,并快速支付,因为互助款通常十分紧急。
许多真实的小组会同时运行其中两种或更多,例如轮转标会加互助基金。产品应当允许一个小组拥有多个资金池,各有自己的规则和余额。
实例:20 人的轮转标会
设想一个由 20 位市场商贩组成的小组,每人每周五缴纳 1,000。每周由一位成员领取 20,000。20 周下来,每人缴纳 20,000,并领取一次 20,000。
纸面上这看似零和的储蓄,但价值是真实的:每位成员都能拿到一笔自己很难单独攒下的整钱,先领的成员实际上从小组获得了一笔无息贷款,后领的成员则实现了有纪律的储蓄。数字化版本是这样运作的:
- 小组注册,按电话号码添加成员并设定轮次,比如在第一次会议上抽签决定。
- 每周四,每位成员都会收到提醒:"您 1,000 的缴款明天到期。"
- 周五,成员从自己的钱包缴款,资金被划入小组的资金池钱包;手头有现金的成员也可以到代理点缴款。
- 20 笔缴款全部到齐后,整笔钱自动发放给本周的领取人,并通知所有人。
- 迟缴的成员会被收取小组约定的罚款,记在其名下。
- 每位成员都能看到完整历史:谁缴了款、谁领了钱、谁欠罚款。
司库的工作从携带现金、记笔记本,变成查看仪表板、跟进迟缴的成员。小组最大的风险——一个人掌握所有人的钱——随之消失。
把小组从笔记本迁移到数字化,一步一步
- 在会议上达成一致。小组共同做决定。在会议上介绍这项变化,回答问题,让小组投票表决。
- 录入章程。缴款金额和日期、罚款、借款规则、互助规则以及负责人。系统设置应当反映小组现有的做法。
- 登记成员,包括电话号码和角色。没有钱包的成员当天就可以在代理点开户。
- 录入期初余额。录入每位成员已有的储蓄和未还清的借款,经小组同意并签字确认,确保历史不丢失。
- 转移资金,把钱从司库的钱箱或账户转入所有人都能看到的小组资金池钱包。
- 一起完成第一轮。在会议上帮助成员完成第一次缴款,让大家亲眼看到它能用。
- 继续开会,并把系统生成的摘要作为议程。
治理:防止导致小组解散的纠纷
大多数失败的储蓄小组败在资金纠纷上,而不是投资失误。数字工具在强化良好治理时最能发挥作用:
- 角色清晰:谁可以申请发放、谁可以审批、谁可以修改设置。
- 规则可见:每位成员都能在应用中查看章程。
- 历史完整:任何交易都不能编辑或删除;更正以带说明的新分录形式记录。
- 成员退出:为成员退出设定明确流程,包括如何结清其储蓄和借款。
- 纠纷解决:记录是首要依据,大多数争执在开始前就能平息。
如何衡量储蓄小组产品
对运营方来说,团体储蓄产品的健康状况体现在几个数字上:
- 上一轮有缴款的活跃小组数量,以及每组平均成员数;
- 按时缴款率,反映小组纪律和提醒的效果;
- 小组持有的余额,以及资金的留存时间;
- 在产品支持的情况下,小组内部发放和偿还的成员借款;
- 从一轮到下一轮的小组留存;
- 成员激活:有多少小组成员开始用钱包进行其他支付。
最后一个数字往往最有价值。储蓄小组因为定期缴款把人们带进钱包;好的产品会把他们变成日常用户。
小组数字化中的常见错误
- 取消会议。会议是建立信任、做出决定的地方。数字工具应当用准确的记录来支持会议,而不是试图让会议变得多余。
- 让负责人用个人钱包保管小组资金。放在司库个人钱包里的小组资金会与其个人资金混在一起,并随司库一起消失。小组需要自己的账户。
- 没有成员退出方案。小组需要一种清晰的方法,计算并支付退出成员的份额,包括其尚未还清的借款。
- 忽视继承人。成员去世时,小组必须知道由谁领取其储蓄。从一开始就登记受益人。
- 不培训负责人。不懂工具的负责人几周内就会回到笔记本。在第一次会议上做一次简短培训就能避免。
团体储蓄关键术语
| 术语 | 含义 |
|---|---|
| Chama | 肯尼亚对非正式储蓄或投资小组的称呼;非洲各地都有类似小组,名称各异。 |
| ROSCA | 轮转储蓄与信贷协会:成员缴款,每一轮由一位成员领取全部款项。 |
| ASCA | 累积储蓄与信贷协会:缴款形成向成员放贷的基金。 |
| Merry-go-round | 东非对轮转型小组的常见称呼。 |
| 负责人 | 经选举产生、管理小组事务的主席、司库或秘书。 |
常见问题
什么是 chama?
Chama 是肯尼亚的储蓄小组,成员定期向共同资金池缴款,要么在成员之间轮流发放,要么建立向成员放贷并进行投资的基金。
把储蓄小组的钱放在手机钱包里安全吗?
最安全的方式是放在需要多位负责人审批的专用小组账户里,而不是某位负责人的个人钱包里。
成员可以用功能机缴款吗?
可以,只要产品支持通过 USSD 缴款、查询余额和申请借款。
储蓄小组可以以团体名义借款吗?
可以。数字化的储蓄和还款记录让银行和小额信贷机构更容易批准团体贷款。
PesaBridge 在客户钱包中运行四种储蓄小组(轮转标会、桌边银行、投资和互助),每种都有自己的资金池钱包、成员角色、从成员钱包划扣的缴款、按轮发放、罚款、互助申请和成员借款,同时提供按日计息的活期、锁定和货币市场储蓄,全部基于复式记账账本。了解储蓄与储蓄小组,或申请测试访问。