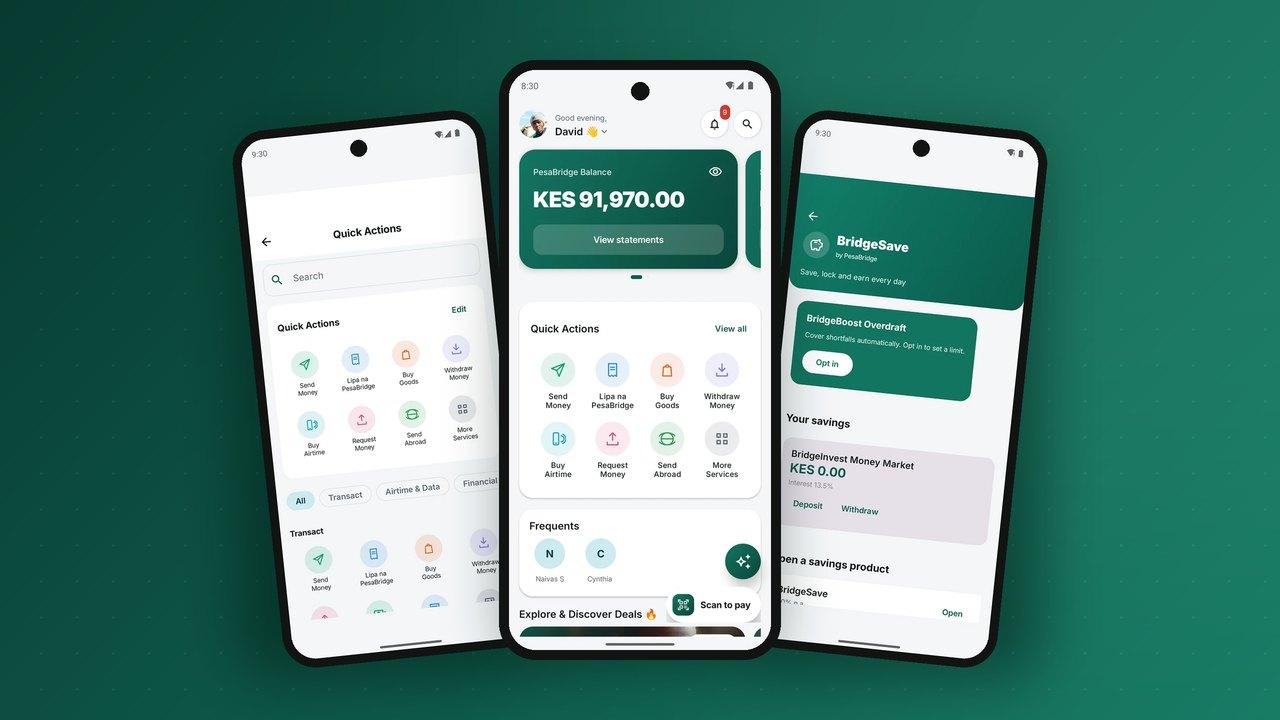
过去评判一款手机钱包只看一件事:我能给妹妹转钱吗?如今门槛已经提高。客户拿你的钱包去比的,是他们手机上最好用的应用,而不是上一个用过的钱包;他们希望不离开应用就能在店里付款、缴纳账单、存下一笔钱、发薪日前借一点周转,并在一份清晰的对账单上看到每一笔付款。这份清单逐一梳理哪些功能决定了一款钱包被留下还是被删除,以及每项功能在屏幕背后需要什么。
它有两种用法。如果你在规划钱包,它就是你的范围;如果你在挑选平台,它就是你的问题清单:每一行都要求看到实际运行,而不是听人描述。
1. 首页先回答第一个问题
客户最先想看的是余额,其次是他这次来要办的事。好的首页会显示余额(公共场合一点即可隐藏),把最常用的四五个操作放在拇指够得着的地方,并让最近的收款人一点即达。其余的一切,从流量套餐到保险,都放到下一层的服务菜单里,这个菜单可以不断扩充,又不会让首页拥挤。
在屏幕背后,这需要一个可配置的菜单,让运营方能按市场调整顺序或新增服务,而无需发布新版应用。如果每增加一项服务都要发一次新版本,你上新服务的速度就会很慢。
2. 转账与收款,覆盖人们真正使用的每一种方式
个人之间的转账依然是核心。这份清单比看上去要长:
- 转账到手机号,在本网络内进行,输入 PIN 之前先显示收款人的登记姓名。
- 转账到其他网络和银行,通过互联互通链路完成,并事先清楚显示手续费。
- 发起收款请求,让被欠钱的一方主动发起,而不必四处催讨。
- 扫码收款:一个任何人都能扫描付款给你的个人收款码。
- 收藏与常用联系人,因为大多数转账都发给那么几个人。
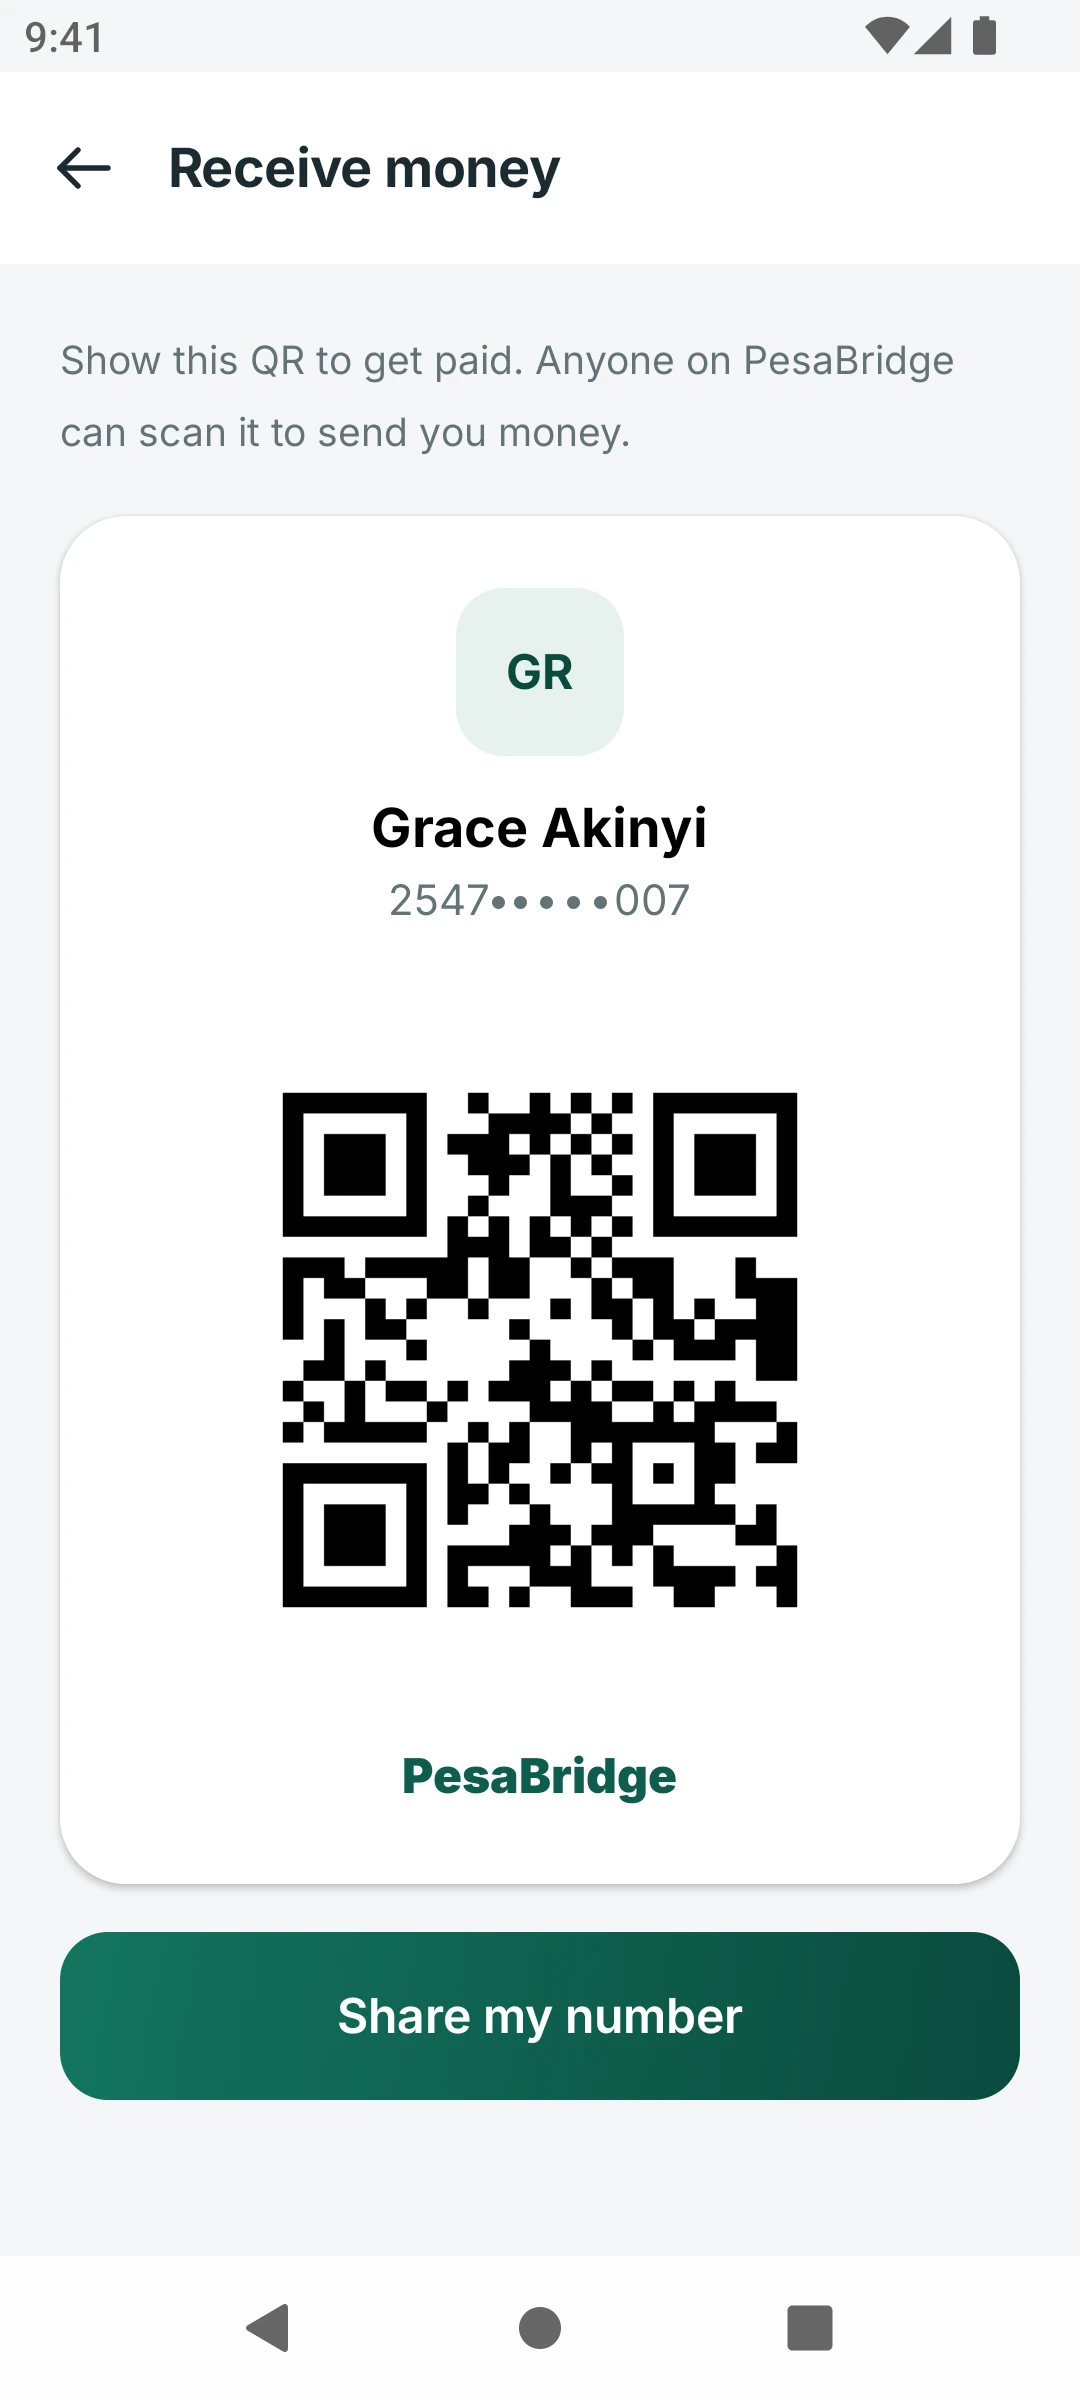
底层引擎必须在记账前检查余额、限额和 KYC 等级,并且在网络中断时不会重复扣款。这些保障存在于账本之中,而不是应用里。
3. 向商户付款和缴费,无需输入账号
支付是钱包赢得日常使用的关键。客户希望用商户号或二维码在店里付款,用账单号缴纳电费或学费,并能批准商户推送到手机上的付款请求。每一种方式都应在输入 PIN 前显示收款方,避免一次输错就把钱转给陌生人。
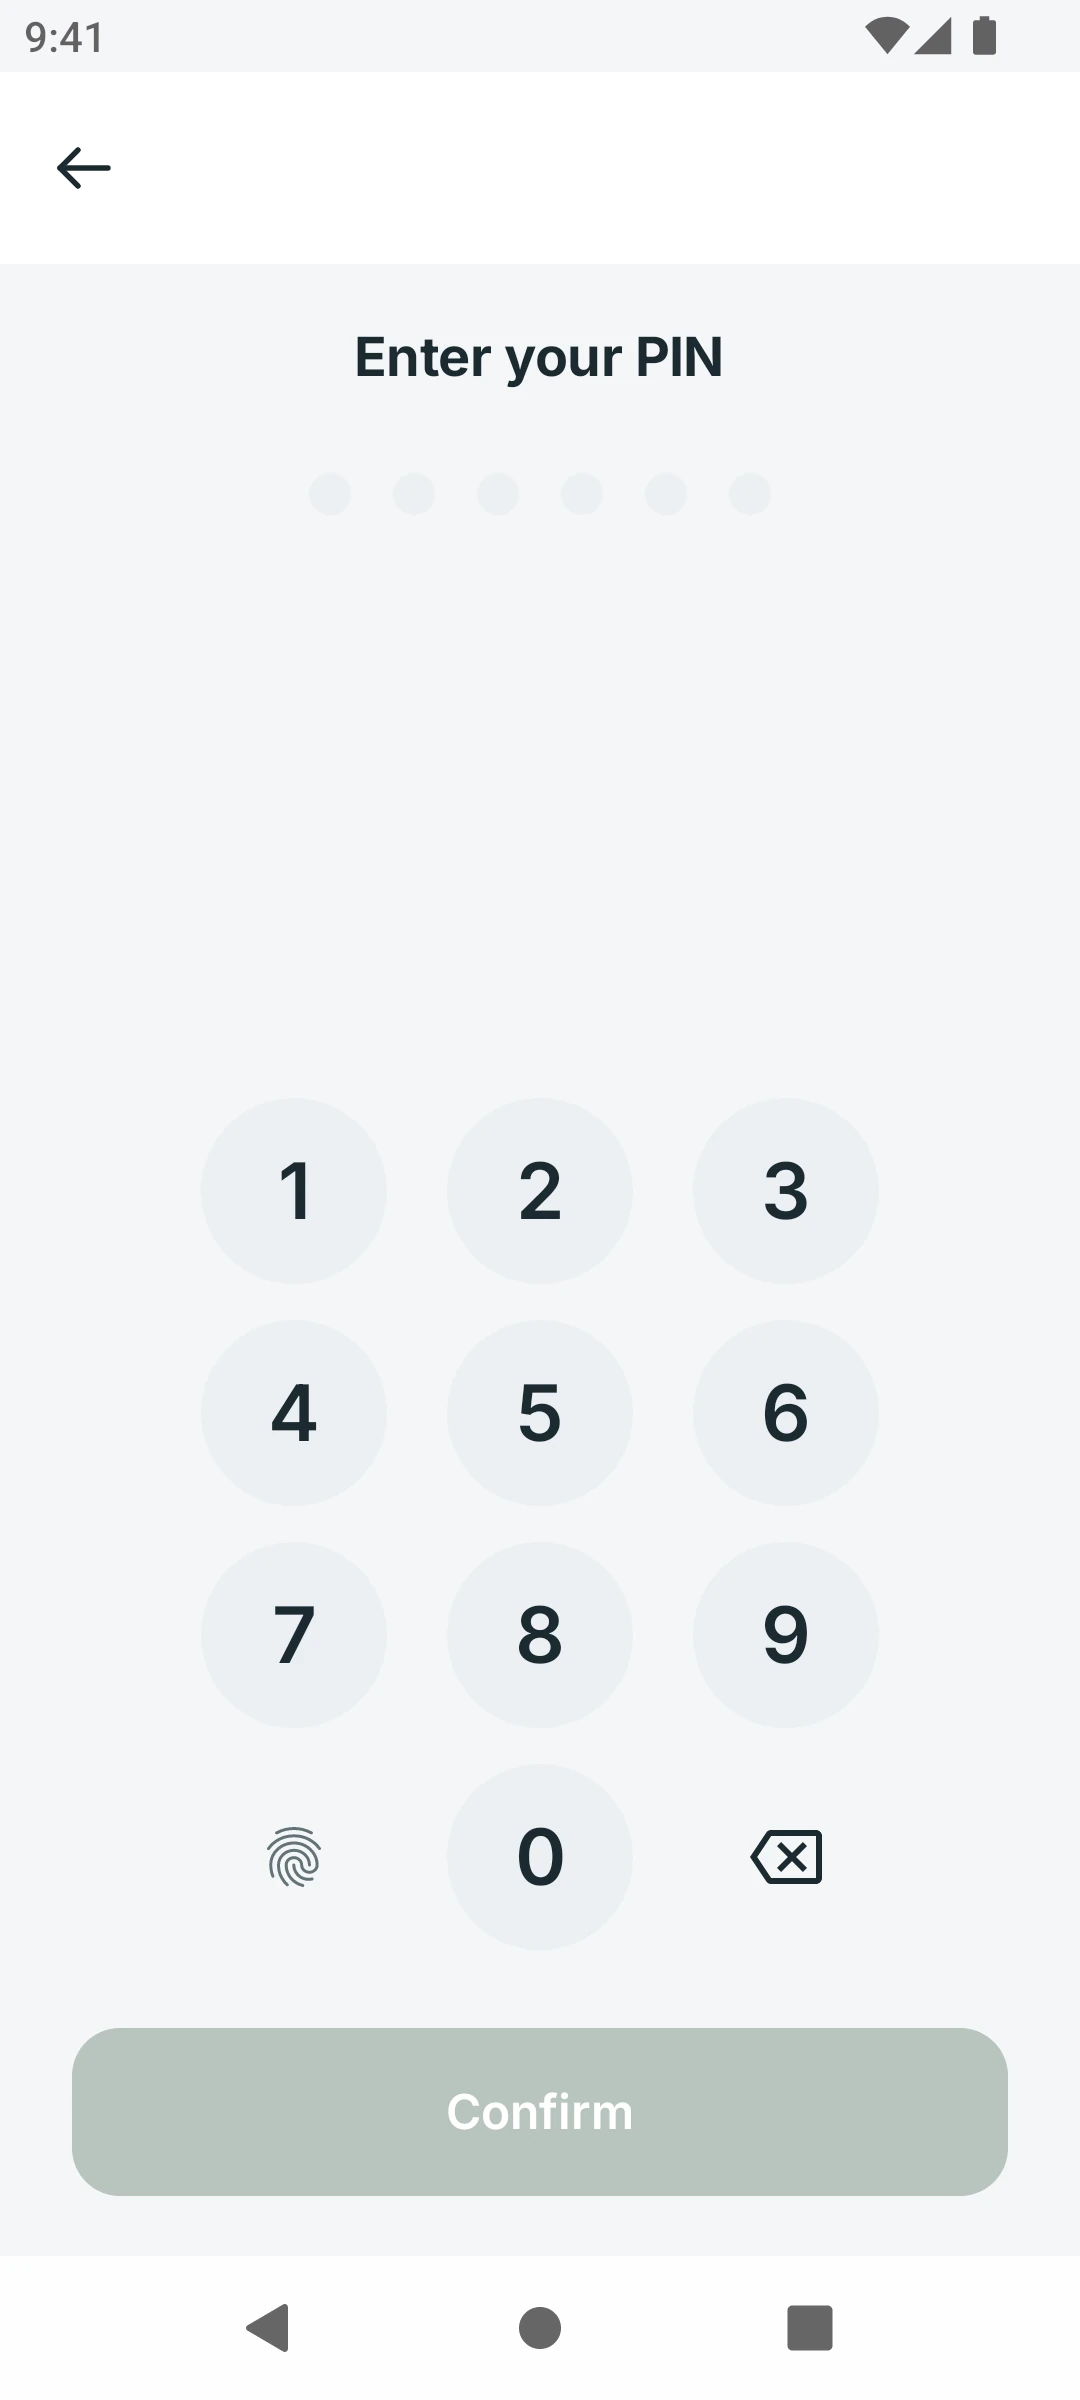
保存的账单和定期付款能把一次性支付变成习惯。一个记得客户电费账户、并在到期前提醒的钱包,每个月都会被打开。
4. 话费、流量和日常充值
小额高频的消费让钱包常握在手中。给自己或他人充话费、购买流量和通话套餐、续费家庭宽带和电视,都属于这一类。它们看起来简单,却依赖可靠的聚合商接口和清晰的失败处理:充值失败时,钱必须自动退回,并有消息告知。
5. 储蓄、借款与增值
让钱包感觉像银行账户的,是那些能长期保存价值的功能。一份现代清单包括:
- 储蓄小金库,可设定目标,在牌照允许的情况下可获得利息或收益。
- 定期锁定储蓄,帮助自律,到期日才可取出。
- 群组储蓄,面向 chama 和储蓄互助会,成员共同可见。参见我们关于数字化 chama 的指南。
- 小额贷款和透支,依据钱包历史评估,从入账资金中自动还款。详见钱包上的数字信贷。
- 投资,例如货币市场产品,收益表现和赎回规则清晰明了。
这些产品在账本中各自是一套独立的账户和规则,背后往往有合作银行或基金。一个把储蓄和信贷当作一等产品、而不是附加功能的平台,能为你省下数月的集成工作。
6. 值得信赖的对账单和收据
每笔交易都需要一张清晰的收据,包含参考号、对方姓名、手续费和交易后余额。对账单必须支持搜索、筛选和导出,因为对账单正是人们拿给房东、贷款机构或会计看的东西。对账单和余额只要有一次对不上,信任就没了。
7. 客户能感受到的安全
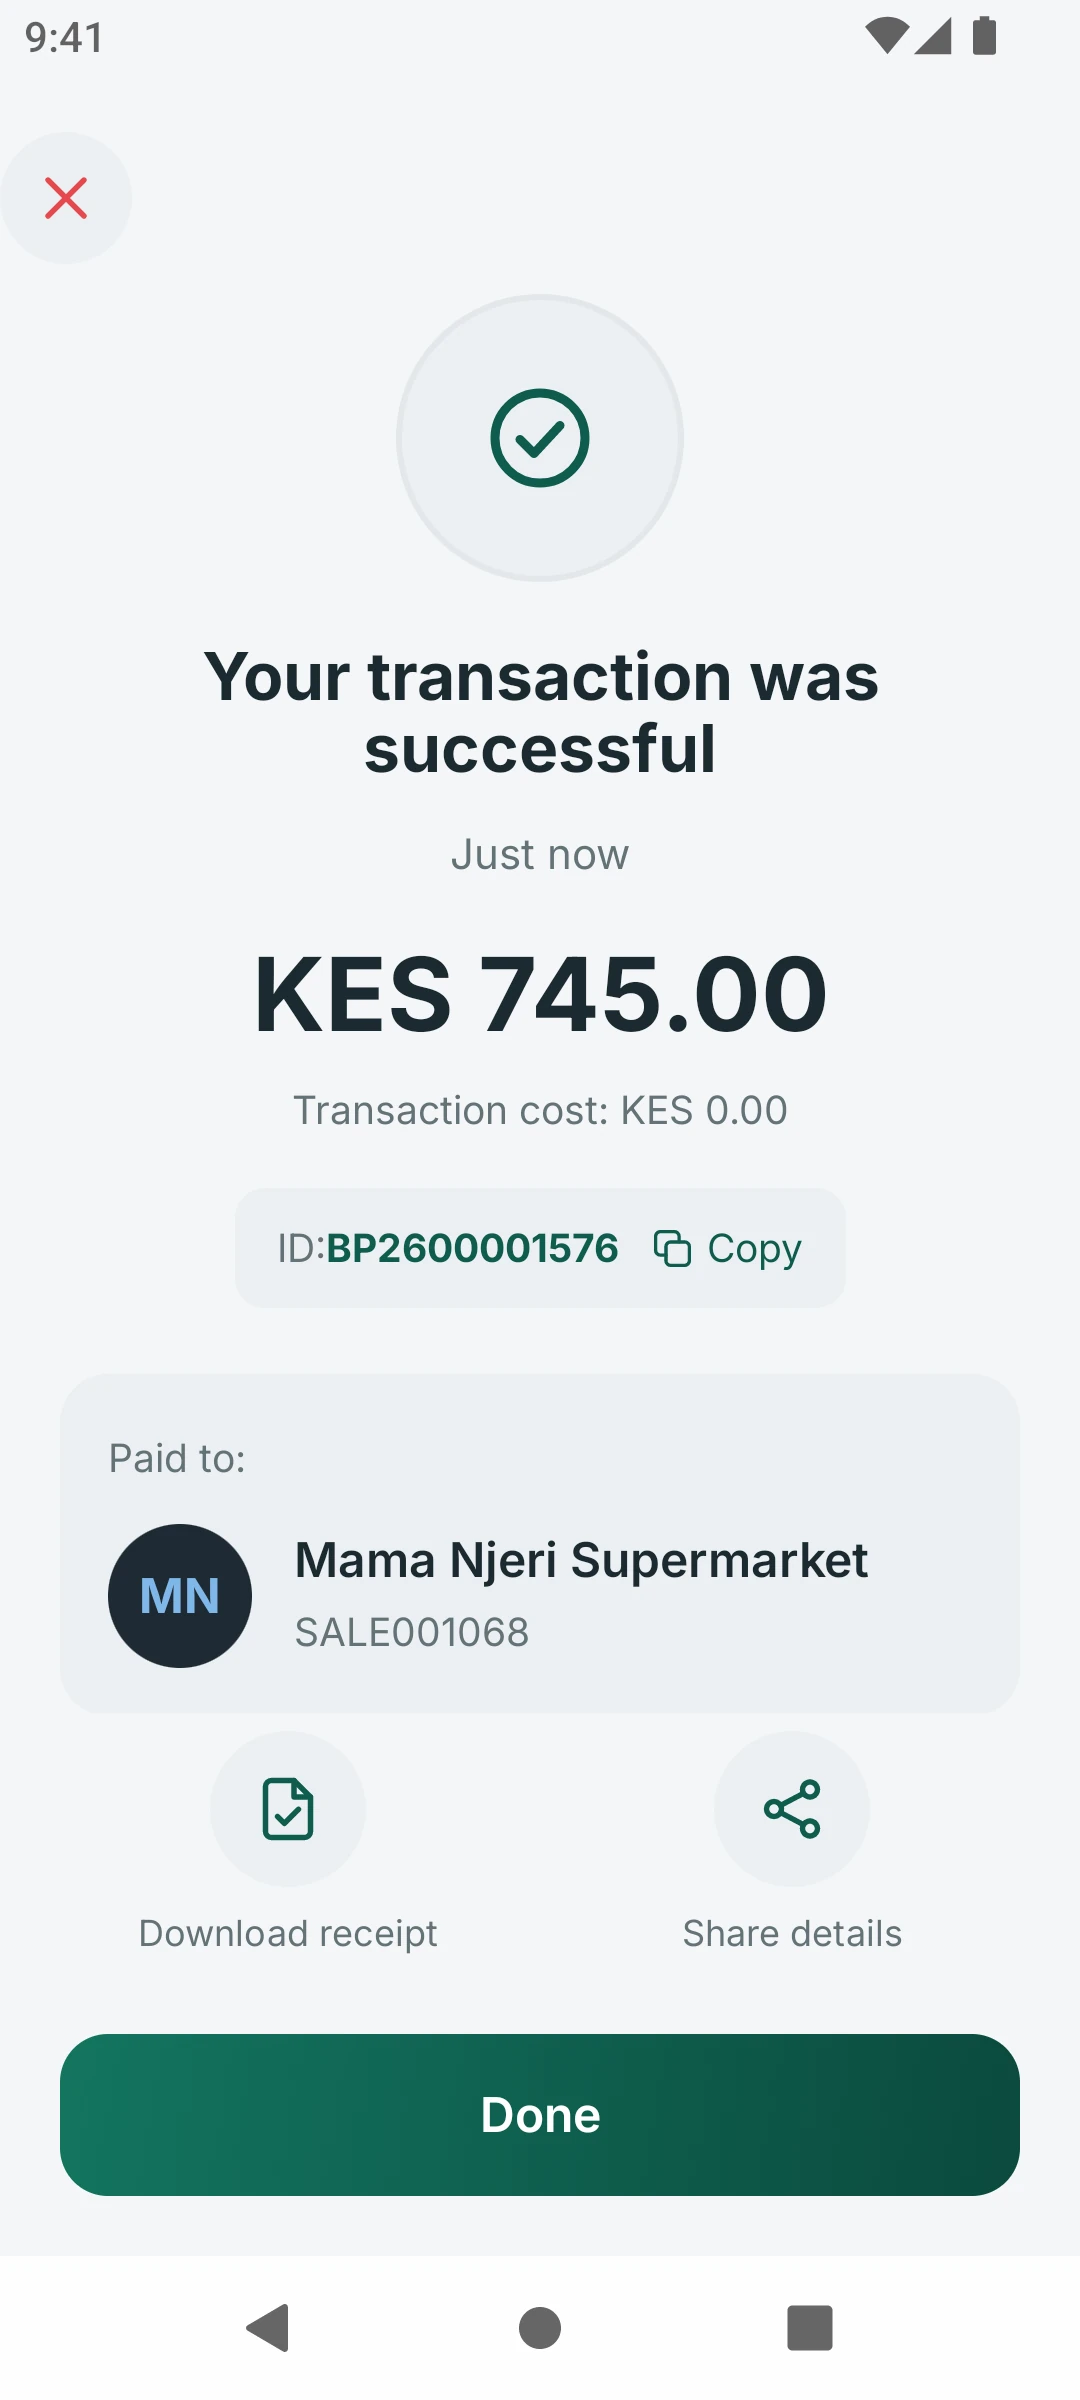
安全应当可靠,但不令人厌烦。基本要求包括:每笔付款都需 PIN、支持生物识别解锁、绑定设备以免仅凭被盗 SIM 卡就能操作、确认前显示收款人姓名,以及每笔扣款即时提醒。在这背后,还有客户看不到的交易频率规则、制裁名单筛查和欺诈监控。我们的反欺诈指南详细介绍了这些控制措施。
8. 应用内帮助
客户总是卡在同样几个问题上:我的限额是多少、这笔为什么失败、操作失误怎么撤回。一个能读取客户本人余额和限额、并用通俗语言回答的应用内助手,可以减少大部分客服来电。剩下的问题则连同对话记录一起转给人工处理。
9. 覆盖智能手机以外的用户
面向非洲的功能清单,少了功能手机就不完整。同样的服务,至少包括转账、付款、充话费和查余额,应当通过 USSD 在同一本账本上、以同样的限额运行。代理商负责让现金进出系统。参见用 USSD 覆盖功能手机和代理商网络详解。
清单一览
| 领域 | 上线必备 | 后续提升黏性 |
|---|---|---|
| 首页 | 余额、快捷操作、常用联系人 | 个性化优惠、小程序 |
| 转账与收款 | P2P、跨网络、收款请求、二维码 | 定时付款和分摊付款 |
| 支付 | 商户号、账单、付款请求 | 保存的账单、定期付款 |
| 充值 | 话费和流量 | 宽带、电视、公用事业 |
| 金融产品 | 储蓄小金库 | 贷款、群组储蓄、投资 |
| 记录 | 收据和对账单 | 导出、奖励 |
| 渠道 | 应用和 USSD | 网页和开发者 API |
常见问题
应该先上线哪些功能?
能带来日常使用的功能:转账、店内付款、缴纳账单、充话费,以及清晰的对账单。等客户信任了这些基础功能,储蓄和贷款会进一步提升忠诚度。
所有功能都必须内置在应用里吗?
不必。服务菜单和小程序可以让你接入合作方的产品,而无需发布完整的新版本。必须保持集中的是账本和规则,这样每项功能都遵守同样的限额。
功能越来越多,如何让应用保持简洁?
首页只留给人们最常做的几件事,其余按用途分组,并允许客户置顶常用功能。统计哪些操作被使用,再据此上调或下移。
PesaBridge 在其客户应用中提供了这份清单的核心功能(转账、支付、充值、储蓄、信贷、对账单和应用内帮助),并运行在一本复式记账账本上,与 USSD、代理商、商户和开发者 API 共享。你可以在免费试用页面体验这些应用,或了解完整的平台。