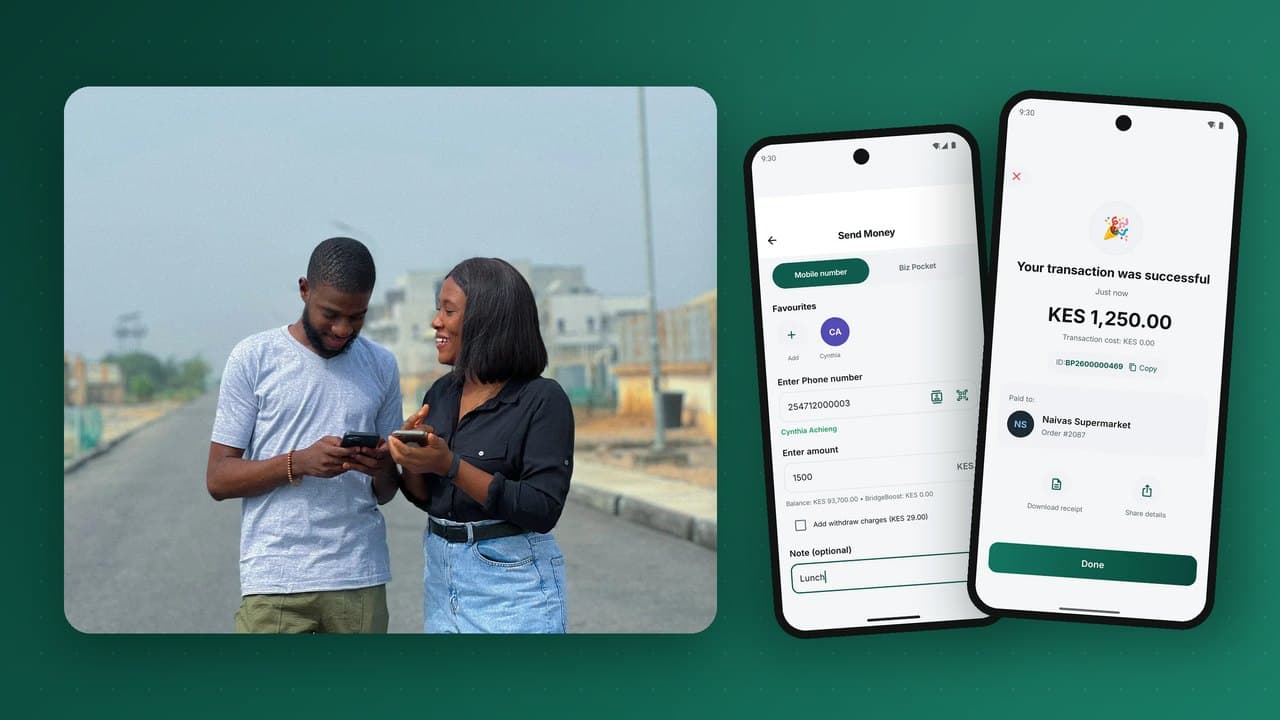
የሞባይል ገንዘብ የስልክ ቁጥርን እንደ ሂሳብ በመጠቀም፣ የባንክ ሂሳብ ወይም ስማርትፎን ሳያስፈልግ ገንዘብ ለማስቀመጥ፣ ለመላክና ለመቀበል የሚያስችል መንገድ ነው። በምሥራቅ አፍሪካ ተጀመረ፣ ዛሬ በታዳጊ ገበያዎች በዓመት ከአንድ ትሪሊዮን ዶላር በላይ ያንቀሳቅሳል፣ እና በዝምታ እስካሁን ከተተገበሩት የፋይናንስ አካታችነት ቴክኖሎጂዎች ሁሉ እጅግ ስኬታማው ሆኗል። ይህ መመሪያ የሞባይል ገንዘብ ምን እንደሆነ፣ ከውስጥ እንዴት እንደሚሠራ፣ ማን እንደሚያንቀሳቅሰው፣ እንዴት ገቢ እንደሚያስገኝ እና በ2026 አገልግሎት ለመጀመር ምን እንደሚያስፈልግ ያብራራል።
የሞባይል ገንዘብ በአንድ አንቀጽ
የሞባይል ገንዘብ ሂሳብ ከስልክ ቁጥር ጋር የተያያዘ ኤሌክትሮኒክ ዋሌት ነው። ቀሪ ሂሳቡ ኤሌክትሮኒክ ገንዘብ ነው፦ አገልግሎት ሰጪው በአንድ ወይም ከዚያ በላይ ባንኮች በአደራ በሚይዘው እውነተኛ ገንዘብ ላይ ያለ ዲጂታል መብት። ደንበኞች ጥሬ ገንዘብን በወኪል (ሱቅ፣ ኪዮስክ ወይም ፋርማሲ) ወደ ኤሌክትሮኒክ ገንዘብ ይቀይራሉ፣ ከዚያም ያንን ቀሪ ሂሳብ የስልክ ቁጥር ላለው ለማንኛውም ሰው ገንዘብ ለመላክ፣ ሂሳብ ለመክፈል፣ በሱቆች ለመግዛት፣ የአየር ሰዓት ለመሙላት፣ ለመቆጠብና ለመበደር ይጠቀሙበታል። እንደገና ጥሬ ገንዘብ ሲያስፈልጋቸው ወኪል ይከፍላቸዋል። ሙሉው ተሞክሮ በመደበኛ ስልክ በUSSD፣ በስማርትፎን መተግበሪያ ወይም በሁለቱም ይሠራል።
ሐሳቡ ይኸው ነው። ኃያል የሚያደርገው እያንዳንዱ ክፍል በመቶ ሚሊዮኖች የሚቆጠሩ ሰዎችን ከመደበኛው የፋይናንስ ሥርዓት ውጭ ያቆያቸውን እንቅፋት ማስወገዱ ነው፦ የሚሄዱበት ቅርንጫፍ የለም፣ ዝቅተኛ ቀሪ ሂሳብ የለም፣ ከመታወቂያ ውጭ ወረቀት የለም፣ መሣሪያውም ሰዎች አስቀድመው ያላቸው ነው።
አጭር ታሪክ፦ ከአየር ሰዓት ወደ የፋይናንስ ሥርዓት
ከሞባይል ገንዘብ በፊት በብዙ ገበያዎች ሰዎች የአየር ሰዓትን እንደ መደበኛ ያልሆነ ገንዘብ ይጠቀሙ ነበር፤ የመሙያ ካርዶችን ለዘመዶቻቸው ይልኩና እነርሱም በጥሬ ገንዘብ ይሸጧቸው ነበር። የሞባይል ገንዘብ ይህንን ልማድ መደበኛ አደረገው። እጅግ የታወቀው ጅምር በኬንያ በመጋቢት 2007 በአገሪቱ ትልቁ የሞባይል ኦፕሬተር የተደረገው ነው። በከተማ ሆነው በገጠር ያሉ ቤተሰቦቻቸውን ለሚደግፉ ሠራተኞች ቀላል "ገንዘብ ወደ ቤት መላኪያ" አገልግሎት ሆኖ ተጀመረ፣ በጥቂት ዓመታት ውስጥም አብዛኞቹ የኬንያ አዋቂዎች ይጠቀሙበት ነበር።
ሞዴሉ በምሥራቅ፣ በምዕራብና በደቡብ አፍሪካ፣ ከዚያም በደቡብና በደቡብ ምሥራቅ እስያ እንዲሁም በላቲን አሜሪካ ተስፋፋ። በGSMA ዓመታዊ State of the Industry ሪፖርቶች መሠረት ዛሬ በዓለም ዙሪያ ከ1.7 ቢሊዮን በላይ የተመዘገቡ የሞባይል ገንዘብ ሂሳቦች አሉ፤ ግማሽ ያህሉ ከሰሃራ በታች ባለው አፍሪካ ነው፤ በየዓመቱ በእነርሱ በኩል የሚያልፈው ዋጋም በትሪሊዮኖች ዶላር ይቆጠራል። የዓለም ባንክ Global Findex መረጃ ይህንኑ ታሪክ ከደንበኛው ወገን ይናገራል፦ ከሰሃራ በታች ባለው አፍሪካ በ2021 ከአዋቂዎች አንድ ሦስተኛው የሞባይል ገንዘብ ሂሳብ ነበራቸው፤ በበርካታ አገሮችም የሞባይል ገንዘብ ሂሳቦች ከባንክ ሂሳቦች ይበልጣሉ።
አገልግሎቶቹም ከሰው ወደ ሰው ዝውውር እጅግ አልፈው አደጉ። ዛሬ አንድ ዋሌት በተለምዶ የሂሳብ ክፍያ፣ የነጋዴ ክፍያ፣ ቁጠባ፣ ብድር፣ መድን፣ ዓለም አቀፍ ሐዋላ፣ የደመወዝ ክፍያ እና ወደ መንግሥትና ከመንግሥት የሚደረጉ ክፍያዎችን ያቀርባል።
የሞባይል ገንዘብ ከውስጥ እንዴት ይሠራል
ከውጭ ሲታይ የሞባይል ገንዘብ ቀሪ ሂሳብና የመላኪያ ቁልፍ ይመስላል። ከሥሩ ደግሞ ትንሽ የማጣራት ሥርዓት ነው። ሥራውን የሚሠሩት አምስት የግንባታ ክፍሎች ናቸው።
1. የኤሌክትሮኒክ ገንዘብ ፍሎትና የአደራ ሂሳብ
በደንበኞች ዋሌቶች ውስጥ ያለ እያንዳንዱ የኤሌክትሮኒክ ገንዘብ መጠን በባንክ ውስጥ ቁጥጥር በሚደረግበት የአደራ ወይም የዋስትና ሂሳብ በተያዘ እውነተኛ ገንዘብ አንድ ለአንድ መደገፍ አለበት። ደንበኞች በአጠቃላይ በዋሌቶቻቸው 100 ሚሊዮን ከያዙ፣ አገልግሎት ሰጪው 100 ሚሊዮን በአደራ መያዝ አለበት። ይህ በሞባይል ገንዘብ ውስጥ እጅግ አስፈላጊው ሕግ ነው፦ ኤሌክትሮኒክ ገንዘብን ደኅንነቱ የተጠበቀ የሚያደርገው እሱ ነው፣ ተቆጣጣሪዎችም መጀመሪያ የሚያረጋግጡት እሱን ነው። አገልግሎት ሰጪው ያንን ገንዘብ ማበደርም ሆነ ሥራውን ለማንቀሳቀስ መጠቀም አይችልም።
2. መዝገቡ
መዝገቡ ማን ምን እንዳለው የሚያሳይ ሰነድ ነው። እያንዳንዱ እንቅስቃሴ፣ ዝውውር፣ ክፍያ ወይም ጥሬ ገንዘብ ማውጣት ቢሆን፣ እንደ ሚዛናዊ ግቤቶች ይመዘገባል፦ ገንዘብ ከአንድ ሂሳብ ወጥቶ ወደ ሌላ ይገባል፣ ድምሩም በፍጹም አይለወጥም። በሚገባ የተገነባ የሞባይል ገንዘብ መዝገብ ድርብ ግቤት ነው፤ ይህም ማለት እያንዳንዱ ዴቢት ተዛማጅ ክሬዲት አለው፣ መዝገቦቹም ሁልጊዜ ድምራቸው ዜሮ ነው። አገልግሎት ሰጪው በማንኛውም ጊዜ የሁሉም ዋሌቶች ድምር በአደራ ከተያዘው ገንዘብ ጋር እኩል መሆኑን የሚያረጋግጠው በዚህ ነው።
3. የወኪሎች ኔትወርክ
ወኪሎች የሥርዓቱ ተጨባጭ ጠርዝ ናቸው። አንድ ወኪል ሁለት የዋጋ ክምችቶችን ይይዛል፦ በመሳቢያ ውስጥ ጥሬ ገንዘብ እና በወኪል ዋሌት ውስጥ ኤሌክትሮኒክ ገንዘብ ("ፍሎት")። ደንበኛ ጥሬ ገንዘብ ሲያስገባ ወኪሉ ኖቶቹን ተቀብሎ ከፍሎቱ ኤሌክትሮኒክ ገንዘብ ወደ ደንበኛው ያስተላልፋል። ደንበኛ ሲያወጣ ደግሞ ተቃራኒው ይሆናል። ወኪሎች በእያንዳንዱ ግብይት ኮሚሽን ያገኛሉ። ያለ ወኪሎች የሞባይል ገንዘብ ከጥሬ ገንዘብ ኢኮኖሚ ጋር መገናኘት አይችልም፤ ለዚህም ነው የወኪል ኔትወርኩ መጠንና ጤንነት በተለምዶ የአገልግሎቱን ስኬት የሚወስነው። ይህንን በየወኪል ኔትወርኮች መመሪያችን በዝርዝር እናብራራለን።
4. ቻናሎች፦ USSD፣ SIM Toolkit እና መተግበሪያዎች
ደንበኞች ዋሌታቸውን በአንድ ወይም ከዚያ በላይ ቻናሎች ይደርሳሉ፦
- USSD፦ እንደ *123# ያለ አጭር ኮድ በመደወል የሚከፈቱ ምናሌዎች። በማንኛውም ስልክ ይሠራል፣ ዳታ አያስፈልገውም፣ በብዙ ገበያዎችም አሁንም ዋናው ቻናል ነው። USSD መደበኛ ስልክን እንዴት እንደሚደርስ ይመልከቱ።
- SIM Toolkit (STK)፦ በሲም ካርዱ ላይ የተከማቸ ምናሌ፤ አንዳንድ ኦፕሬተሮች በመደበኛ ስልኮች ላይ ፒንን በደኅንነት ለመጠየቅ ይጠቀሙበታል።
- የስማርትፎን መተግበሪያዎች፦ የበለጸጉ ስክሪኖች፣ የQR ክፍያዎች፣ መግለጫዎች፣ የቁጠባ ግቦች እና አነስተኛ መተግበሪያዎች።
- ድርና APIዎች፦ ለንግዶች መግቢያዎች እና ገንዘብ መሰብሰብ ወይም መክፈል ለሚፈልጉ አጋሮች የፕሮግራም መዳረሻ።
5. የክፍያ መስመሮችና ውህደቶች
ዋሌት ጠቃሚ የሚሆነው ከሌላው ሁሉ ጋር ሲገናኝ ነው፦ ከባንኮች (ገንዘብ ለማስገባትና ለማውጣት)፣ ከሂሳብ ጠያቂዎች (መብራት፣ ውሃ፣ ቴሌቪዥን፣ የትምህርት ቤት ክፍያ)፣ ከአየር ሰዓት ሥርዓቶች፣ ከካርድ ኔትወርኮች፣ ከሌሎች የሞባይል ገንዘብ አገልግሎት ሰጪዎች እና ከዓለም አቀፍ ሐዋላ አጋሮች። እያንዳንዱ ግንኙነት "የክፍያ መስመር" ነው። ጥሩ መድረኮች አዲስ ባንክ ወይም ሂሳብ ጠያቂ ዋናውን መዝገብ ሳይነኩ እንዲታከሉ የክፍያ መስመሮችን እንደ ተሰኪ አስማሚዎች ይይዟቸዋል።
ደንበኞች በሞባይል ገንዘብ በእርግጥ የሚያደርጉት
| አጠቃቀም | ምን ይሆናል | ለምን አስፈላጊ ነው |
|---|---|---|
| ከሰው ወደ ሰው ዝውውር | ወደ ማንኛውም የስልክ ቁጥር ይላኩ፤ ተቀባዩ ኤስኤምኤስና ቀሪ ሂሳቡን ወዲያውኑ ያገኛል። | ጥሬ ገንዘብ ይዞ በአውቶቡስ መጓዝንና መደበኛ ያልሆኑ መልእክተኞችን ይተካል። |
| ገንዘብ ማስገባትና ማውጣት | በወኪል ጥሬ ገንዘብ ያስገቡ ወይም ያውጡ። | ዋሌቱን ከጥሬ ገንዘብ ኢኮኖሚ ጋር ያገናኛል። |
| የሂሳብ ክፍያ | የአገልግሎት ወይም የትምህርት ቤት ሂሳብን በንግድ ቁጥርና በሂሳብ ማጣቀሻ ይክፈሉ። | በቢሮዎች ሰልፍ የለም፤ ለሂሳብ ጠያቂው ፈጣንና የተመሳከሩ ደረሰኞች። |
| የነጋዴ ክፍያ | ሱቅን በቲል ቁጥር፣ በQR ኮድ ወይም ወደ ስልኩ በሚላክ ጥያቄ ይክፈሉ። | ለአነስተኛ ንግዶች ጥሬ ገንዘብ አያያዝና የስርቆት ስጋት ይቀንሳል። |
| የአየር ሰዓትና ጥቅሎች | የራስዎን ወይም የሌላ ሰው መስመር ይሙሉ። | ዋሌቶችን ንቁ የሚያደርገው የዕለት ተዕለት ልማድ። |
| ቁጠባና ብድር | ቁጠባ ይቆልፉ፣ የቡድን ቁጠባ ይቀላቀሉ፣ አነስተኛ መጠን ይበደሩ። | የባንክ መዝገብ ለሌላቸው ሰዎች የፋይናንስ ታሪክ ይገነባል። |
| ደመወዝና የጅምላ ክፍያ | አሠሪዎች፣ መንግሥታዊ ያልሆኑ ድርጅቶችና መንግሥታት በሺዎች ለሚቆጠሩ ዋሌቶች በአንድ ጊዜ ይከፍላሉ። | ፈጣን፣ ኦዲት ሊደረግ የሚችልና ብክነቱ ያነሰ ክፍያ። |
| ዓለም አቀፍ ሐዋላ | ከውጭ የሚላክ ገንዘብን በቀጥታ ወደ ዋሌቱ ይቀበሉ። | ከመስኮት ጥሬ ገንዘብ ከመውሰድ ርካሽና ፈጣን። |
የሞባይል ገንዘብ አገልግሎቶችን የሚያንቀሳቅሱት እነማን ናቸው?
የሞባይል ገንዘብን ፈር የቀደዱት የሞባይል ኔትወርክ ኦፕሬተሮች ናቸው፤ የቴሌኮም ኩባንያዎችም አሁንም ከትልልቆቹ አገልግሎቶች ብዙዎቹን ያንቀሳቅሳሉ። ነገር ግን መስኩ አሁን በጣም ሰፊ ነው፦
- የሞባይል ኔትወርክ ኦፕሬተሮች (MNO) ሲሙን፣ የUSSD ቻናሉን እና ወኪል ሊሆኑ የሚችሉ ሰፊ የአየር ሰዓት ሻጮችን ይዘዋል።
- ባንኮች በቅርንጫፎች ፈጽሞ ሊያገለግሏቸው የማይችሉ ደንበኞችን ለመድረስ እንዲሁም ተቀማጭ ገንዘብና የክፍያ መረጃ ለማግኘት የራሳቸውን ዋሌቶች ያንቀሳቅሳሉ።
- የፊንቴክና የክፍያ ኩባንያዎች በአንድ ልዩ ዘርፍ ላይ ያተኮሩ ዋሌቶችን ይጀምራሉ፦ ነጋዴዎች፣ ሐዋላ፣ የዲያስፖራ መስመር፣ የጊዜያዊ ሥራ ሠራተኞች።
- የማይክሮፋይናንስ ተቋማትና SACCOዎች አባሎቻቸው ቢሮ ሳይሄዱ በየቀኑ እንዲገበያዩ ቁጠባቸውንና ብድራቸውን በዋሌት ላይ ያደርጋሉ።
- ቸርቻሪዎች፣ ሱፐር-መተግበሪያዎችና መንግሥታት በራሳቸው ሥርዓተ-ምኅዳር ውስጥ ክፍያዎችን ዲጂታል ለማድረግ ዋሌቶችን ይጠቀማሉ።
እየጨመረ በሄደ መጠን እነዚህ ድርጅቶች ቴክኖሎጂውን ራሳቸው አይገነቡም። የተፈተነ መድረክ በፈቃድ ወስደው በራሳቸው የንግድ ምልክት ይጀምሩታል፤ ይህም ዋይት-ሌብል ሞዴል ይባላል። ሁለቱን መንገዶች በዋይት-ሌብል ወይስ በራስ መገንባት እናነጻጽራለን።
የሞባይል ገንዘብ አገልግሎት ሰጪዎች እንዴት ገቢ ያገኛሉ
የንግድ ሞዴሉ በግብይት ክፍያዎችና በዙሪያቸው ባለው ሥርዓተ-ምኅዳር ላይ የተመሠረተ ነው፦
- የመላኪያና የማውጫ ክፍያዎች። ደንበኞች ገንዘብ ለመላክ ወይም ጥሬ ገንዘብ ለማውጣት በተለምዶ በደረጃ የተቀመጠ ክፍያ ይከፍላሉ። ገንዘብ ማስገባትን ለማበረታታት ማስገባት ብዙ ጊዜ ነጻ ነው።
- የነጋዴና የሂሳብ ጠያቂ ክፍያዎች። ንግዶች ክፍያ ለመቀበል አነስተኛ መቶኛ ወይም ቋሚ ክፍያ ይከፍላሉ፤ ብዙ ጊዜ ከካርድ መቀበያ ያነሰ ነው።
- የጅምላ ክፍያ ክፍያዎች። ኩባንያዎች ደመወዝ፣ ኮሚሽንና ተመላሽ ገንዘብ ለብዙ ዋሌቶች በአንድ ጊዜ ለማከፋፈል ይከፍላሉ።
- ብድርና ቁጠባ። በተለምዶ ከባንክ ወይም ፈቃድ ካለው አበዳሪ ጋር ከሚቀርቡ ብድሮችና ከኦቨርድራፍቶች የሚገኝ ገቢ።
- የአደራ ሂሳብ ወለድ። በአንዳንድ ሕጋዊ ሥልጣኖች በአደራ ቀሪ ሂሳቡ ላይ ከሚገኘው ወለድ የተወሰነው ክፍል ለደንበኞች ጥቅም ወይም ለአገልግሎት ሰጪው ወጪዎች፣ በጥብቅ ሕጎች ሥር፣ ሊውል ይችላል።
- ሐዋላና የውጭ ምንዛሪ። በሚገቡ ዓለም አቀፍ ዝውውሮች ላይ የሚገኝ ትርፍ።
በወጪው ወገን ትልቁ ነገር ሁልጊዜ ማለት ይቻላል የወኪል ኮሚሽን ነው፤ ቀጥሎም ቴክኖሎጂ፣ የደንበኞች ድጋፍ፣ ተገዢነትና ግብይት ይከተላሉ። ጤናማ አገልግሎት ወኪሎች ፍሎት ለመያዝ በቂ ክፍያ እንዲያገኙ፣ ደንበኞች ከአማራጮቹ ርካሽ ሆኖ እንዲያገኙት እና አገልግሎት ሰጪውም አሁንም ትርፍ እንዲያገኝ የክፍያ ሰንጠረዡን ያመጣጥናል።
የሞባይል ገንዘብ ደኅንነቱ የተጠበቀ ነው?
በአብዛኞቹ ገበያዎች የሞባይል ገንዘብ እንደ ክፍያ አገልግሎት ይቆጣጠራል። ደኅንነቱ የሚመጣው በአንድነት ከሚሠሩ በርካታ ንብርብሮች ነው፦
- የተጠበቁ ገንዘቦች። አንድ ለአንድ የአደራ ሂሳቡ አገልግሎት ሰጪው ቢወድቅ እንኳ የደንበኞች ገንዘብ እንደተጠበቀ ይቆያል ማለት ነው።
- ፒንና የመሣሪያ ደኅንነት። እያንዳንዱ የገንዘብ ተግባር ፒን ይፈልጋል፤ መተግበሪያዎች የባዮሜትሪክ መግቢያ፣ ከመሣሪያ ጋር ማቆራኘትና ራስ-ሰር መቆለፍን ይጨምራሉ።
- በደረጃ የተከፋፈለ KYC እና ገደቦች። በትንሽ መረጃ የተከፈቱ ሂሳቦች ዝቅተኛ የቀሪ ሂሳብና የግብይት ገደቦች አሏቸው፤ ሙሉ የማንነት ማረጋገጫ ከፍተኛ ገደቦችን ይከፍታል። ተቆጣጣሪ የሚቀበላቸውን የKYC ደረጃዎች ይመልከቱ።
- የሕገወጥ ገንዘብ ዝውውርን መከታተል። ከማዕቀብ ዝርዝሮች ጋር ማጣራትና ያልተለመደ ፍጥነትን ወይም መጠንን የሚጠቁሙ ሕጎች።
- መቀልበስና የክርክር አያያዝ። ታሪክን በፍጹም ሳይሰርዙ በስሕተት የተደረጉ ዝውውሮችን የሚያስተካክሉበት ቁጥጥር ያለው መንገድ።
ዋናዎቹ ስጋቶች ማኅበራዊ ማታለል፣ የሲም ቅያሪ ማጭበርበርና የወኪል ማጭበርበር ናቸው፤ ለዚህም ነው ጥሩ መድረኮች ከመጀመሪያው ቀን ጀምሮ እነርሱን ለመከላከል የሚነደፉት። ሙሉውን ዝርዝር ለማግኘት የሞባይል ገንዘብ ማጭበርበሪያ ዘዴዎች መመሪያችንን ያንብቡ።
የሞባይል ገንዘብ፣ የሞባይል ባንኪንግ እና ዲጂታል ዋሌቶች
| የሞባይል ገንዘብ | የሞባይል ባንኪንግ | ከካርድ ጋር የተያያዘ ዲጂታል ዋሌት | |
|---|---|---|---|
| ሂሳብ | በስልክ ቁጥር ላይ ያለ የኤሌክትሮኒክ ገንዘብ ዋሌት | በስልክ የሚደረስበት የባንክ ሂሳብ | የባንክ ካርድ ያከማቻል |
| የባንክ ሂሳብ ያስፈልገዋል | አይ | አዎ | አዎ |
| በመደበኛ ስልክ ይሠራል | አዎ (USSD) | አንዳንድ ጊዜ (የUSSD ባንኪንግ) | አይ |
| የጥሬ ገንዘብ መዳረሻ | በየቦታው ወኪሎች | ቅርንጫፎችና ኤቲኤሞች | ኤቲኤሞች |
| የተለመደው የተቆጣጣሪ እይታ | የክፍያ ወይም የኤሌክትሮኒክ ገንዘብ ፈቃድ | የባንክ ፈቃድ | የካርድ ኔትወርክና የባንክ ሕጎች |
መስመሮቹ እየደበዘዙ ናቸው። ባንኮች ዋሌቶችን ይጀምራሉ፣ ዋሌቶች ባንክ መሰል ቁጠባና ብድር ያቀርባሉ፣ ከካርድ ጋር የተያያዙ ዋሌቶችም የአገር ውስጥ የክፍያ መስመሮችን ይጨምራሉ። የሞባይል ገንዘብን የሚለየው ሂሳብን ያስቀደመና ከጥሬ ገንዘብ ጋር የተገናኘ መሆኑ ነው፦ ስልክ ያለው ማንኛውም ሰው ሊከፍተው ይችላል፣ ወኪል አጠገብ ያለ ማንኛውም ሰውም ሊሞላው ይችላል።
በ2026 የሞባይል ገንዘብ አገልግሎት ለመጀመር የሚያስፈልገው
ማስጀመር ከመተግበሪያው ይልቅ በአራት መሠረቶች ላይ የተመሠረተ ነው፦
- ፈቃድ ወይም ፈቃድ ያለው አጋር። አብዛኞቹ ማዕከላዊ ባንኮች የኤሌክትሮኒክ ገንዘብ ወይም የክፍያ አገልግሎት ፈቃድ፣ ወይም ፈቃድ ካለው ባንክ ጋር አጋርነት ይጠይቃሉ። በአፍሪካ የኤሌክትሮኒክ ገንዘብ ፈቃድ አሰጣጥን ይመልከቱ።
- የአደራ ሂሳብና የማጣሪያ ባንክ። የደንበኞችን ገንዘብ ለመጠበቅና ከአጋሮች ጋር ሂሳብ ለማወራረድ።
- ስርጭት። ወኪሎች፣ ነጋዴዎች እና ደንበኞች በየሳምንቱ እንዲገበያዩ የሚያደርግ ምክንያት።
- ተቆጣጣሪው የሚያምነው ቴክኖሎጂ። ሚዛናዊ መዝገብ፣ የKYC ደረጃዎች፣ የሕገወጥ ገንዘብ ዝውውር መቆጣጠሪያዎች፣ መቀልበስ፣ ሪፖርቶች እና ለሁሉም ስልኮች ቻናሎች።
ስለ የሞባይል ገንዘብ አገልግሎት እንዴት እንደሚጀመር ያዘጋጀነው የደረጃ በደረጃ መመሪያ እያንዳንዱን መሠረት፣ የጊዜ ሰሌዳውን እና የተለመዱ ስሕተቶችን ይዳስሳል።
የሞባይል ገንዘብ ቀጥሎ ወዴት እያመራ ነው
- ተግባቦት። ደንበኞች በአንድ ኔትወርክ ውስጥ ብቻ ሳይሆን ወደ ማንኛውም ዋሌት ወይም ባንክ ገንዘብ መላክን እየጠበቁ ነው። ተግባቦት እንዴት እንደሚሠራ ይመልከቱ።
- የነጋዴ ክፍያዎች። የQR ኮዶችና የክፍያ ጥያቄዎች ዋሌቶችን ለአነስተኛ ሱቆች የዕለት ተዕለት መክፈያ እያደረጓቸው ነው። በQR፣ በቲልና በጥያቄ የሚደረጉ የነጋዴ ክፍያዎችን ይመልከቱ።
- ብድርና ቁጠባ። የዋሌት የግብይት ታሪክ ለሌላቸው ሰዎች የብድር ፋይል እየሆነ ነው። በዋሌቶች ላይ የሚደረግ ዲጂታል ብድርን ይመልከቱ።
- ድንበር ተሻጋሪ። ወደ ዋሌቶች የሚገባ ሐዋላ ጥሬ ገንዘብ ከመውሰድ ርካሽና ፈጣን ነው። ዋሌቶች የሐዋላ ወጪን እንዴት እንደሚቀንሱ ይመልከቱ።
- ሱፐር-መተግበሪያዎች። መድን፣ ትራንስፖርት፣ የመገልገያ አገልግሎቶችና የመንግሥት አገልግሎቶች በዋሌቱ ውስጥ እንደ አነስተኛ መተግበሪያዎች ይቀርባሉ።
የሞባይል ገንዘብ ቃላት አጭር መዝገበ ቃላት
- ኤሌክትሮኒክ ገንዘብ፦ በዋሌት ውስጥ የተከማቸ ኤሌክትሮኒክ ዋጋ፤ በተገለጸው ዋጋ በጥሬ ገንዘብ ሊመነዘር የሚችልና በአደራ በተያዘ ገንዘብ አንድ ለአንድ የተደገፈ።
- ፍሎት፦ ወኪል የጥሬ ገንዘብ ማስገቢያዎችን ለማገልገል የሚይዘው የኤሌክትሮኒክ ገንዘብ ቀሪ ሂሳብ። ወኪሎች ለማውጫም ጥሬ ገንዘብ ያስፈልጋቸዋል፤ ሁለቱ በአንድነት የወኪሉ ፈሳሽ ገንዘብ ናቸው።
- ሱፐር-ወኪል (አሰባሳቢ)፦ ብዙ የወኪል መሸጫዎችን የሚያስተዳድር፣ ፍሎት የሚያከፋፍላቸውና የቁጥጥር ኮሚሽን የሚያገኝ ንግድ።
- ማስገባት / ማውጣት (CICO)፦ በወኪል ጥሬ ገንዘብን ወደ ኤሌክትሮኒክ ገንዘብ መቀየርና መመለስ።
- ሂሳብ መክፈልና ዕቃ መግዛት፦ ለንግድ የሚደረግ ክፍያ የተለመዱ ስሞች፤ በንግድ ቁጥርና በሂሳብ ማጣቀሻ (ሂሳቦች) ወይም በቲል ቁጥር (ሱቆች)።
- የክፍያ ጥያቄ (STK push)፦ ነጋዴው ክፍያ ይጠይቃል፣ ደንበኛውም በራሱ ስልክ በፒን ያጸድቀዋል።
- USSD፦ Unstructured Supplementary Service Data፤ እንደ *123# ያሉ አጭር ኮዶችን በመደወል የሚደረስባቸው በክፍለ ጊዜ የሚሠሩ ምናሌዎች።
- የKYC ደረጃዎች፦ እያንዳንዳቸው የራሳቸው የቀሪ ሂሳብና የግብይት ገደብ ያላቸው የማንነት ማረጋገጫ ደረጃዎች።
- የአደራ (የጥበቃ) ሂሳብ፦ በስርጭት ላይ ያለውን ኤሌክትሮኒክ ገንዘብ ሁሉ የሚደግፈውን ገንዘብ የሚይዝ የባንክ ሂሳብ ወይም ሂሳቦች።
- ተግባቦት፦ በተለያዩ ዋሌቶችና ባንኮች መካከል ገንዘብ የመላክ ችሎታ። ማብራሪያችንን ይመልከቱ።
- መቀልበስ፦ በስሕተት የተደረገ ግብይትን በቁጥጥር ማስተካከል፤ ዋናውን የሚያንጸባርቁ አዳዲስ ግቤቶች ሆኖ ይመዘገባል።
- የጅምላ ክፍያ (B2C)፦ አንድ ንግድ ለደመወዝ፣ ለኮሚሽን፣ ለተመላሽ ገንዘብ ወይም ለእርዳታ ብዙ ዋሌቶችን በአንድ ጊዜ ሲከፍል።
የሞባይል ገንዘብ ከክፍያ ባሻገር ለምን አስፈላጊ ነው
የሞባይል ገንዘብ ተጽዕኖ ከምቾት እጅግ ያልፋል። በ2016 Science በተባለው መጽሔት የታተመ በኬንያ የሞባይል ገንዘብ ላይ የተደረገ ጥናት የሞባይል ገንዘብ ተደራሽነትን ሊለካ ከሚችል የድህነት ቅነሳ ጋር አያይዞታል፤ በተለይም በሴቶች በሚመሩ ቤተሰቦች፣ ቤተሰቦች በአስቸጋሪ ጊዜያት ድጋፍ የመቀበል እና ከግብርና ወደ ንግድ የመሸጋገር አቅማቸው ስለጨመረ። በየገበያው ተመሳሳይ ስልት ይደጋገማል፦ ገንዘብ መላክ ርካሽና ፈጣን ሲሆን ቤተሰቦች ስጋትን በርቀት ይጋራሉ፣ አነስተኛ ንግዶች በጥሬ ገንዘብ ስርቆት ገንዘብ ማጣታቸውን ያቆማሉ፣ ቁጠባም ከፍራሽ ሥር ወጥቶ የብድር ታሪክ ሊገነቡ ወደሚችሉ ሂሳቦች ይገባል።
ዋሌቶችን ለሚያንቀሳቅሱ ድርጅቶች መረጃው እንደ ክፍያዎቹ ዋጋ አለው። የግብይት ታሪኮች አበዳሪዎች የባንክ መግለጫ ፈጽሞ ያልነበራቸውን ደንበኞች እንዲያገለግሉ፣ መድን ሰጪዎች አነስተኛ ፖሊሲዎችን እንዲተምኑ፣ መንግሥታትም ጥቅማ ጥቅሞችን ለታሰበላቸው ሰዎች በቀጥታ እንዲከፍሉ ያስችላሉ።
ተደጋግመው የሚጠየቁ ጥያቄዎች
የሞባይል ገንዘብ ለመጠቀም የባንክ ሂሳብ ያስፈልገኛል?
አያስፈልግም። የሞባይል ገንዘብ ሂሳብ በስልክ ቁጥርና በመታወቂያ ይከፈታል፤ ብዙ ጊዜ በወኪል ወይም በቀጥታ በስልኩ። አገልግሎት ሰጪው ገንዘቡን በእርስዎ ስም በባንክ ይይዛል።
ስማርትፎን ያስፈልገኛል?
አያስፈልግም። ሁሉም ዋና አገልግሎቶች በመደበኛ ስልክ በUSSD ይሠራሉ። የስማርትፎን መተግበሪያዎች እንደ QR ክፍያዎችና መግለጫዎች ያሉ ምቹ ባህሪያትን ይጨምራሉ።
ገንዘቤ በእርግጥ የት ነው የሚቀመጠው?
በአንድ ወይም ከዚያ በላይ ባንኮች ውስጥ ቁጥጥር በሚደረግበት የአደራ ወይም የዋስትና ሂሳብ፣ በደንበኞች ዋሌቶች ውስጥ ካለው ጠቅላላ ኤሌክትሮኒክ ገንዘብ ጋር አንድ ለአንድ ተመሳስሎ።
ባንክ ወይም ፊንቴክ የራሱን የሞባይል ገንዘብ አገልግሎት መጀመር ይችላል?
አዎ። በትክክለኛው ፈቃድ ወይም ፈቃድ ካለው አጋር ጋር ባንክ፣ ፊንቴክ፣ SACCO ወይም ቸርቻሪ የራሱ የንግድ ምልክት ያለው ዋሌት መጀመር ይችላል። አብዛኞቹ አሁን መዝገቡን፣ የወኪል ሞተሩንና ቻናሎቹን ከባዶ ከመገንባት ይልቅ ዋይት-ሌብል መድረክ ይጠቀማሉ።
ለማስጀመር ምን ያህል ጊዜ ይወስዳል?
ከባዶ መገንባት በተለምዶ ከ12 እስከ 24 ወራት ይወስዳል። በተፈተነ ዋይት-ሌብል መድረክ ላይ ቴክኖሎጂው በሳምንታት ውስጥ ሥራ ላይ ሊውል ይችላል፤ እውነተኛውን የጊዜ ሰሌዳ የሚወስኑት በተለምዶ ፈቃድ ማግኘትና ወኪሎችን መመልመል ናቸው።
PesaBridge ለባንኮች፣ ለቴሌኮም ኩባንያዎች፣ ለፊንቴኮችና ለSACCOዎች የሚሆን ዋይት-ሌብል የሞባይል ገንዘብ መድረክ ነው፦ የደንበኛ፣ የወኪል፣ የነጋዴና የኩባንያ መተግበሪያዎች፣ USSD፣ የክፍያ ጥያቄ እና እርስዎ ባለቤት በሆኑት ድርብ ግቤት መዝገብ ላይ ክፍት API። መድረኩን ይመልከቱ ወይም እያንዳንዱን መተግበሪያ ለመሞከር የሙከራ መዳረሻ ይጠይቁ።